Чому інвестори знову й знову припускаються тих самих помилок?
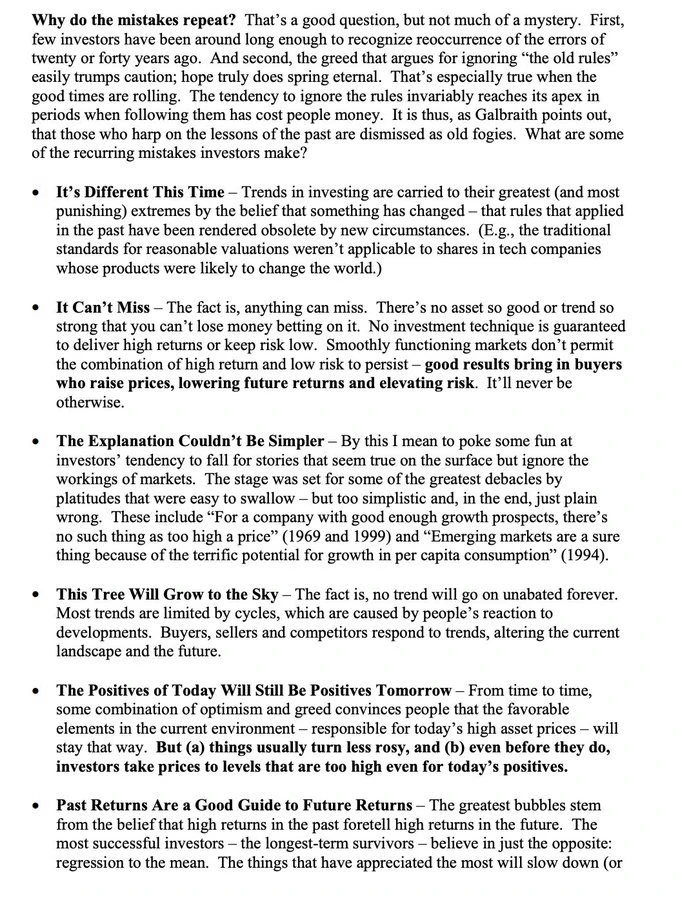
Це слушне запитання, але відповідь на нього не є загадковою.
По-перше, небагато інвесторів мають достатньо тривалий досвід інвестування, щоб розпізнати, як помилки двадцяти-тридцятирічної давнини повторюються знову.
По-друге, жадібність часто легко переважає обережність, змушуючи людей ігнорувати «старі правила»; а надія, здається, ніколи не зникає.
Особливо помітним це явище стає під час ринкового буму. Як не парадоксально, схильність людей ігнорувати правила часто досягає піку саме тоді, коли дотримання цих правил коштує їм грошей. Як зазначав Гелбрейт (Galbraith), тих, хто постійно наголошує на уроках історії, натомість вважають застарілими мислителями, які не встигають за часом.
То яких помилок інвестори припускаються знову й знову?
1. «Цього разу все інакше» (It’s Different This Time)
Інвестиційні тренди часто доводять до крайнощів, і цей процес зазвичай ґрунтується на переконанні, що дещо докорінно змінилося, а отже, правила, які діяли в минулому, більше не працюють у нових умовах.
Наприклад, вважається, що традиційні критерії обґрунтованої оцінки більше не застосовуються до акцій технологічних компаній, продукти яких можуть змінити світ.
2. «Ця інвестиція не може зазнати невдачі» (It Can’t Miss)
Факт полягає в тому, що будь-яка інвестиція може зазнати невдачі.
Не існує активу, настільки якісного, щоб на ньому було неможливо втратити гроші, і не існує ринкового тренду, настільки потужного, щоб повністю усунути ризик.
Жодна інвестиційна стратегія не може гарантувати стабільно високі доходи за низького ризику.
На добре функціонуючому ринку поєднання високої дохідності та низького ризику не може існувати довгостроково.
Хороша інвестиційна дохідність приваблює дедалі більше покупців, які невпинно підвищують ціни, знижуючи очікувану дохідність у майбутньому й водночас збільшуючи інвестиційний ризик.
Ринок не може безкінечно працювати за протилежною логікою.
3. «Пояснення простіше не буває» (The Explanation Couldn’t Be Simpler)
Я хотів би скористатися цією нагодою, щоб пожартувати зі схильності інвесторів легко вірити в оповіді, які на перший погляд звучать правдоподібно, але насправді ігнорують механізми функціонування ринку.
Деякі з найсерйозніших інвестиційних катастроф в історії були спричинені саме цими, здавалося б, простими й переконливими, але надмірно спрощеними або й цілком хибними кліше.
Наприклад:
«Для компанії з достатньо добрими перспективами зростання акції ніколи не бувають надто дорогими». (1969 і 1999 роки)
«Ринки, що розвиваються, мають величезний потенціал зростання, адже рівень споживання на душу населення там може значно підвищитися, тож інвестувати в них — це гарантовано безпрограшна справа». (1994 рік)
4. «Це дерево ростиме аж до неба» (This Tree Will Grow to the Sky)
Факт полягає в тому, що жоден тренд не може тривати вічно.
Більшість трендів обмежені циклами, які формуються саме внаслідок реакції людей на зміни на ринку.
Покупці, продавці й конкуренти коригують свою поведінку відповідно до тренду, змінюючи поточну ринкову ситуацію, а згодом і напрямок майбутнього розвитку.
5. «Позитивні чинники сьогодення залишаться позитивними й завтра» (The Positives of Today Will Still Be Positives Tomorrow)
Час від часу оптимізм і жадібність разом спонукають інвесторів повірити, що:
сприятливі чинники поточного середовища, які підштовхують ціни на активи вгору, триватимуть вічно.
Однак факти свідчать про таке:
(a) Сприятливі ринкові умови зазвичай поступово погіршуються, а ризики відповідно зростають.
(b) Навіть якщо ці позитивні чинники ще не зникли, інвестори часто вже підняли ціни на активи до крайніх рівнів — настільки високих, що їх важко обґрунтувати навіть найоптимістичнішими оцінками поточних фундаментальних показників.
6. «Минулі доходи — надійний орієнтир для майбутніх доходів» (Past Returns Are a Good Guide to Future Returns)
Найсерйозніші бульбашки на ринку активів в історії часто виникали через таке переконання:
активи, які раніше приносили високі доходи, обов’язково й надалі приноситимуть високі доходи.
Однак найуспішніші інвестори, яким вдається довгостроково залишатися на ринку, вірять у протилежне:
повернення до середнього значення (Regression to the Mean).
Активи, які найбільше зросли в ціні в минулому, надалі зростатимуть повільніше або навіть дешевшатимуть.
Це слушне запитання, але відповідь на нього не є загадковою.
По-перше, небагато інвесторів мають достатньо тривалий досвід інвестування, щоб розпізнати, як помилки двадцяти-тридцятирічної давнини повторюються знову.
По-друге, жадібність часто легко переважає обережність, змушуючи людей ігнорувати «старі правила»; а надія, здається, ніколи не зникає.
Особливо помітним це явище стає під час ринкового буму. Як не парадоксально, схильність людей ігнорувати правила часто досягає піку саме тоді, коли дотримання цих правил коштує їм грошей. Як зазначав Гелбрейт (Galbraith), тих, хто постійно наголошує на уроках історії, натомість вважають застарілими мислителями, які не встигають за часом.
То яких помилок інвестори припускаються знову й знову?
1. «Цього разу все інакше» (It’s Different This Time)
Інвестиційні тренди часто доводять до крайнощів, і цей процес зазвичай ґрунтується на переконанні, що дещо докорінно змінилося, а отже, правила, які діяли в минулому, більше не працюють у нових умовах.
Наприклад, вважається, що традиційні критерії обґрунтованої оцінки більше не застосовуються до акцій технологічних компаній, продукти яких можуть змінити світ.
2. «Ця інвестиція не може зазнати невдачі» (It Can’t Miss)
Факт полягає в тому, що будь-яка інвестиція може зазнати невдачі.
Не існує активу, настільки якісного, щоб на ньому було неможливо втратити гроші, і не існує ринкового тренду, настільки потужного, щоб повністю усунути ризик.
Жодна інвестиційна стратегія не може гарантувати стабільно високі доходи за низького ризику.
На добре функціонуючому ринку поєднання високої дохідності та низького ризику не може існувати довгостроково.
Хороша інвестиційна дохідність приваблює дедалі більше покупців, які невпинно підвищують ціни, знижуючи очікувану дохідність у майбутньому й водночас збільшуючи інвестиційний ризик.
Ринок не може безкінечно працювати за протилежною логікою.
3. «Пояснення простіше не буває» (The Explanation Couldn’t Be Simpler)
Я хотів би скористатися цією нагодою, щоб пожартувати зі схильності інвесторів легко вірити в оповіді, які на перший погляд звучать правдоподібно, але насправді ігнорують механізми функціонування ринку.
Деякі з найсерйозніших інвестиційних катастроф в історії були спричинені саме цими, здавалося б, простими й переконливими, але надмірно спрощеними або й цілком хибними кліше.
Наприклад:
«Для компанії з достатньо добрими перспективами зростання акції ніколи не бувають надто дорогими». (1969 і 1999 роки)
«Ринки, що розвиваються, мають величезний потенціал зростання, адже рівень споживання на душу населення там може значно підвищитися, тож інвестувати в них — це гарантовано безпрограшна справа». (1994 рік)
4. «Це дерево ростиме аж до неба» (This Tree Will Grow to the Sky)
Факт полягає в тому, що жоден тренд не може тривати вічно.
Більшість трендів обмежені циклами, які формуються саме внаслідок реакції людей на зміни на ринку.
Покупці, продавці й конкуренти коригують свою поведінку відповідно до тренду, змінюючи поточну ринкову ситуацію, а згодом і напрямок майбутнього розвитку.
5. «Позитивні чинники сьогодення залишаться позитивними й завтра» (The Positives of Today Will Still Be Positives Tomorrow)
Час від часу оптимізм і жадібність разом спонукають інвесторів повірити, що:
сприятливі чинники поточного середовища, які підштовхують ціни на активи вгору, триватимуть вічно.
Однак факти свідчать про таке:
(a) Сприятливі ринкові умови зазвичай поступово погіршуються, а ризики відповідно зростають.
(b) Навіть якщо ці позитивні чинники ще не зникли, інвестори часто вже підняли ціни на активи до крайніх рівнів — настільки високих, що їх важко обґрунтувати навіть найоптимістичнішими оцінками поточних фундаментальних показників.
6. «Минулі доходи — надійний орієнтир для майбутніх доходів» (Past Returns Are a Good Guide to Future Returns)
Найсерйозніші бульбашки на ринку активів в історії часто виникали через таке переконання:
активи, які раніше приносили високі доходи, обов’язково й надалі приноситимуть високі доходи.
Однак найуспішніші інвестори, яким вдається довгостроково залишатися на ринку, вірять у протилежне:
повернення до середнього значення (Regression to the Mean).
Активи, які найбільше зросли в ціні в минулому, надалі зростатимуть повільніше або навіть дешевшатимуть.