
#GateSquareMidAutumnReunion #AMD
АНАЛІЗ РИНКУ AMD — $632: ЗРОСТАННЯ НА ОСНОВІ ШІ, ФУНДАМЕНТАЛЬНІ ПОКАЗНИКИ, ТЕХНІЧНІ РІВНІ ТА ЩО ДАЛІ
У цьому аналізі AMD торгується поблизу рівня $632, утримуючи акції близько до нещодавньої рекордної зони. Головна історія більше не обмежується лише процесорами для ПК: AMD дедалі більше перетворюється на велику компанію у сфері інфраструктури ШІ завдяки процесорам EPYC, прискорювачам Instinct, мережевим рішенням і повним системам масштабу стійок. Цей перехід безпосередньо відображається у фінансових показниках.
ФУНДАМЕНТАЛЬНА КАРТИНА
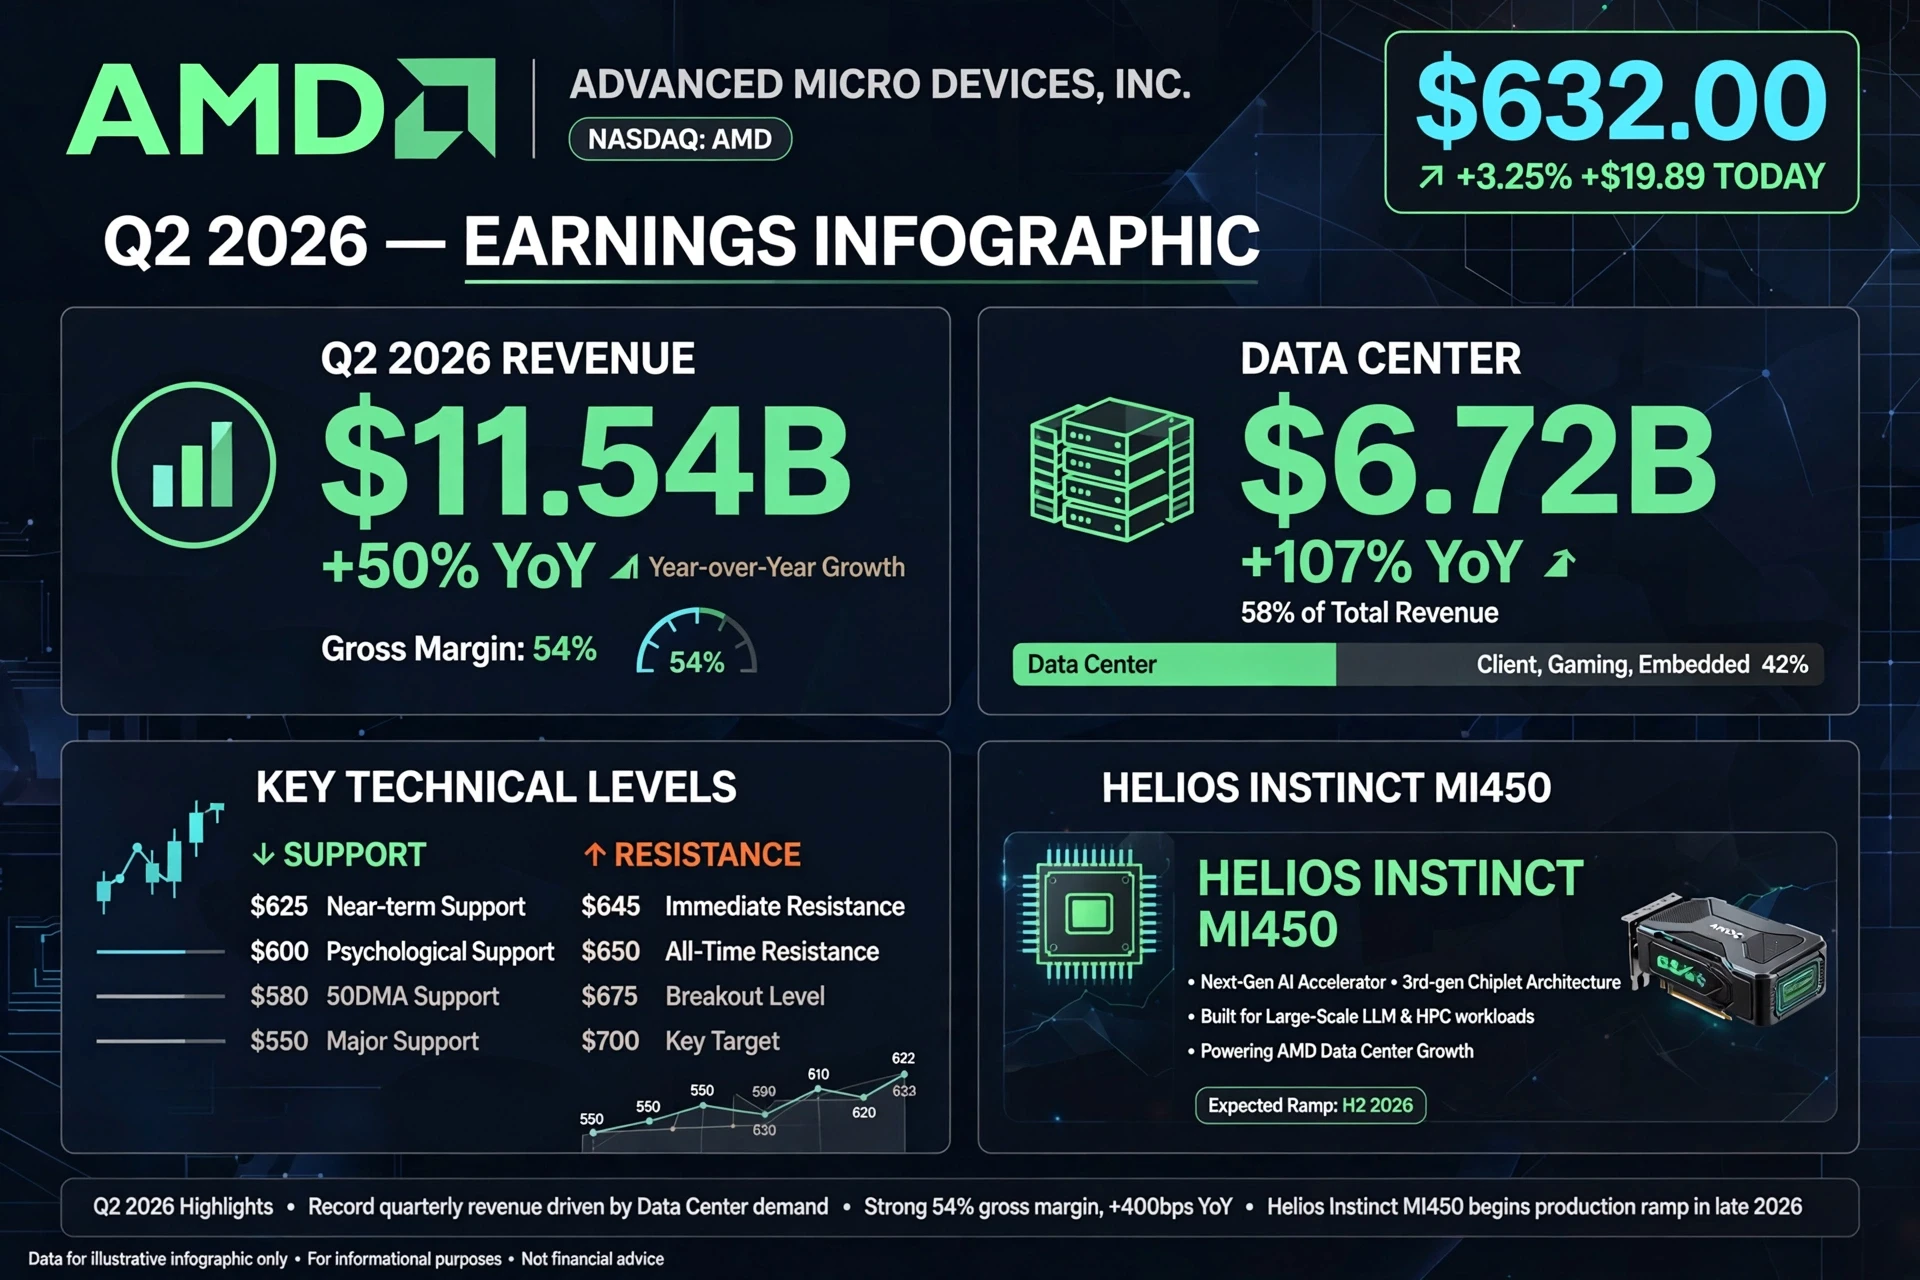
AMD повідомила про дохід у Q2 2026 на рівні $11.54 мільярда, що на 50% більше, ніж роком раніше, тоді як валова маржа досягла 54%. Чистий прибуток становив $2.30 мільярда, а розбавлений GAAP EPS — $1.38. Non-GAAP EPS становив $1.66. Ці показники свідчать, що зростання доходу перетворюється на суттєво вищу прибутковість. AMD також повідомила про операційний прибуток у розмірі $2.0 мільярда порівняно з операційним збитком у $134 мільйони в Q2 2025.
Найсильнішою частиною бізнесу є Data Center. Дохід Data Center у Q2 досяг $6.72 мільярда, збільшившись на 107% рік до року, тобто на цей сегмент припадало близько 58% загального доходу компанії. Операційний прибуток Data Center досяг $2.1 мільярда, а операційна маржа — 31%. Основними драйверами зростання були серверні процесори EPYC і графічні процесори Instinct.
Це важливо, оскільки інвестиційна теза AMD дедалі більше залежить від того, чи зможе попит на інфраструктуру ШІ залишатися сильним. AMD заявляє, що продажі Data Center мають прискоритися в другій половині 2026 року, тоді як попит на EPYC, розгортання Instinct і платформа Helios масштабуються.
КАТАЛІЗАТОР ШІ
Можливості AMD у сфері ШІ виходять за межі продажу окремих чипів. Компанія запустила Helios — платформу ШІ масштабу стійки, що поєднує обчислювальні потужності, прискорювачі та мережеві рішення. AMD також оголосила про угоди, пов’язані з масштабними розгортаннями графічних процесорів Instinct MI450, зокрема угоду з Anthropic щодо до 2 GW графічних процесорів AMD і розширену співпрацю з Microsoft, що включає Helios і процесори EPYC 6-го покоління.
Це важливо, оскільки попит з боку гіпермасштабованих компаній і лабораторій ШІ потенційно може створювати значно більші та передбачуваніші замовлення, ніж традиційні цикли споживчих чипів.
ТЕХНІЧНА СТРУКТУРА
На рівні $632 AMD торгується в дуже сильній, але розтягнутій зоні. Нещодавні торги показали максимум близько $645.26 і внутрішньоденний мінімум поблизу $625.62, тому зона $625–$626 є безпосереднім короткостроковим орієнтиром.
Ключові рівні, за якими я стежив би:
Поточний орієнтир: $632
Найближча підтримка: $625–$626
Основна психологічна підтримка: $600–$610
Сильніша підтримка: $580–$590
Підтримка при глибокому відкаті: $550–$560
Найближчий опір: $645–$650
Зона прориву: $650+
Зона опору/цільова зона зростання: $675–$700
Зона $645–$650 є особливо важливою, оскільки чистий прорив і стабільні торги вище неї свідчитимуть, що покупці готові й надалі приймати вищі ціни. З іншого боку, повторне відхилення в цій зоні може спричинити фіксацію прибутку та рух назад до $610 або $600.
БИЧИЙ СЦЕНАРІЙ
Якщо AMD утримається вище $625–$630, а покупці проб’ють $645–$650 на високих обсягах, наступними психологічними рівнями стануть $675, а потім $700. Стабільний рух вище $700 означатиме чергове значне розширення поточної цінової структури.
Бичачу тезу підтримують прискорення доходу Data Center, зростання частки EPYC, попит на графічні процесори Instinct, розгортання Helios і ширше розширення обчислювальних потужностей для ШІ.
СЦЕНАРІЙ ВІДКАТУ
Якщо AMD рішуче втратить $625, першим попередженням стане рух у напрямку $610–$600. Втрата $600 може підвищити ймовірність глибшого відкату до $580–$590, тоді як $550–$560 стане важливою довгостроковою зоною попиту.
Відкат не означатиме автоматичного скасування фундаментальної історії.
Після такого значного ралі оцінка та фіксація прибутку можуть створити суттєву волатильність, навіть якщо фундаментальні показники компанії продовжують покращуватися.
ОЦІНКА ТА РИЗИКИ
Найбільша проблема на рівні $632 — це оцінка. Ринкова капіталізація AMD зараз становить близько трильйона доларів, тобто ринок уже закладає значне майбутнє зростання на основі ШІ. Тому акціям необхідне подальше розширення прибутків і доходу, щоб виправдати дедалі вищу оцінку.
Це створює важливу різницю між хорошою компанією та хорошою ціною входу. AMD може продовжувати зростати, тоді як акції все одно можуть зазнавати різких корекцій, якщо очікування стануть надто агресивними.
Серед інших ризиків — жорстка конкуренція з боку NVIDIA і спеціалізованого кремнію для ШІ, волатильність напівпровідникового циклу, обмеження постачання, експортні обмеження, ризик виконання планів щодо нових продуктів і можливість того, що витрати на інфраструктуру ШІ зрештою зростатимуть повільніше, ніж наразі очікують інвестори.
ТОРГОВИЙ ПЛАН
Для трейдерів, орієнтованих на моментум, $645–$650 є ключовою зоною прориву. Підтверджений прорив може відкрити шлях до $675 і $700.
Для трейдерів, орієнтованих на відкат, першою зоною для спостереження є $625–$630, за нею йдуть $600–$610, а потім $580–$590.
Захисний підхід передбачав би розгляд стабільного пробою нижче $600 як попередження про послаблення короткострокової бичачої структури.
Можливі рівні зростання: TP1: $650 TP2: $675 TP3: $700
Можливі рівні відкату: $625 → $610 → $600 → $580–$590
ПІДСУМКОВИЙ ПОГЛЯД
AMD на рівні $632 — це зовсім інша компанія, ніж AMD кількарічної давності. Дохід Data Center став домінуючим двигуном зростання, збільшившись на 107% рік до року в Q2 2026, тоді як загальний дохід зріс на 50%. EPYC, Instinct, Helios і великі партнерства у сфері ШІ дають AMD кілька шляхів для участі в розширенні інфраструктури ШІ.
Водночас акції вже зазнали надзвичайної переоцінки, тому технічна дисципліна має значення. Ключова короткострокова боротьба точиться в діапазоні $625–$650: утримання нижньої зони зберігає поточну конструктивну структуру, тоді як рішучий прорив вище $650 сфокусує увагу на $675–$700. Втрата $600 суттєво послабить короткострокову картину.
Отже, наступним основним випробуванням для AMD є не просто питання, чи існує попит на ШІ — а те, чи зможе AMD і надалі достатньо швидко перетворювати цей попит на прискорення доходу, маржі та прибутків, щоб підтримувати очікування, закладені в ціні акцій.$AMD
АНАЛІЗ РИНКУ AMD — $632: ЗРОСТАННЯ НА ОСНОВІ ШІ, ФУНДАМЕНТАЛЬНІ ПОКАЗНИКИ, ТЕХНІЧНІ РІВНІ ТА ЩО ДАЛІ
У цьому аналізі AMD торгується поблизу рівня $632, утримуючи акції близько до нещодавньої рекордної зони. Головна історія більше не обмежується лише процесорами для ПК: AMD дедалі більше перетворюється на велику компанію у сфері інфраструктури ШІ завдяки процесорам EPYC, прискорювачам Instinct, мережевим рішенням і повним системам масштабу стійок. Цей перехід безпосередньо відображається у фінансових показниках.
ФУНДАМЕНТАЛЬНА КАРТИНА
AMD повідомила про дохід у Q2 2026 на рівні $11.54 мільярда, що на 50% більше, ніж роком раніше, тоді як валова маржа досягла 54%. Чистий прибуток становив $2.30 мільярда, а розбавлений GAAP EPS — $1.38. Non-GAAP EPS становив $1.66. Ці показники свідчать, що зростання доходу перетворюється на суттєво вищу прибутковість. AMD також повідомила про операційний прибуток у розмірі $2.0 мільярда порівняно з операційним збитком у $134 мільйони в Q2 2025.
Найсильнішою частиною бізнесу є Data Center. Дохід Data Center у Q2 досяг $6.72 мільярда, збільшившись на 107% рік до року, тобто на цей сегмент припадало близько 58% загального доходу компанії. Операційний прибуток Data Center досяг $2.1 мільярда, а операційна маржа — 31%. Основними драйверами зростання були серверні процесори EPYC і графічні процесори Instinct.
Це важливо, оскільки інвестиційна теза AMD дедалі більше залежить від того, чи зможе попит на інфраструктуру ШІ залишатися сильним. AMD заявляє, що продажі Data Center мають прискоритися в другій половині 2026 року, тоді як попит на EPYC, розгортання Instinct і платформа Helios масштабуються.
КАТАЛІЗАТОР ШІ
Можливості AMD у сфері ШІ виходять за межі продажу окремих чипів. Компанія запустила Helios — платформу ШІ масштабу стійки, що поєднує обчислювальні потужності, прискорювачі та мережеві рішення. AMD також оголосила про угоди, пов’язані з масштабними розгортаннями графічних процесорів Instinct MI450, зокрема угоду з Anthropic щодо до 2 GW графічних процесорів AMD і розширену співпрацю з Microsoft, що включає Helios і процесори EPYC 6-го покоління.
Це важливо, оскільки попит з боку гіпермасштабованих компаній і лабораторій ШІ потенційно може створювати значно більші та передбачуваніші замовлення, ніж традиційні цикли споживчих чипів.
ТЕХНІЧНА СТРУКТУРА
На рівні $632 AMD торгується в дуже сильній, але розтягнутій зоні. Нещодавні торги показали максимум близько $645.26 і внутрішньоденний мінімум поблизу $625.62, тому зона $625–$626 є безпосереднім короткостроковим орієнтиром.
Ключові рівні, за якими я стежив би:
Поточний орієнтир: $632
Найближча підтримка: $625–$626
Основна психологічна підтримка: $600–$610
Сильніша підтримка: $580–$590
Підтримка при глибокому відкаті: $550–$560
Найближчий опір: $645–$650
Зона прориву: $650+
Зона опору/цільова зона зростання: $675–$700
Зона $645–$650 є особливо важливою, оскільки чистий прорив і стабільні торги вище неї свідчитимуть, що покупці готові й надалі приймати вищі ціни. З іншого боку, повторне відхилення в цій зоні може спричинити фіксацію прибутку та рух назад до $610 або $600.
БИЧИЙ СЦЕНАРІЙ
Якщо AMD утримається вище $625–$630, а покупці проб’ють $645–$650 на високих обсягах, наступними психологічними рівнями стануть $675, а потім $700. Стабільний рух вище $700 означатиме чергове значне розширення поточної цінової структури.
Бичачу тезу підтримують прискорення доходу Data Center, зростання частки EPYC, попит на графічні процесори Instinct, розгортання Helios і ширше розширення обчислювальних потужностей для ШІ.
СЦЕНАРІЙ ВІДКАТУ
Якщо AMD рішуче втратить $625, першим попередженням стане рух у напрямку $610–$600. Втрата $600 може підвищити ймовірність глибшого відкату до $580–$590, тоді як $550–$560 стане важливою довгостроковою зоною попиту.
Відкат не означатиме автоматичного скасування фундаментальної історії.
Після такого значного ралі оцінка та фіксація прибутку можуть створити суттєву волатильність, навіть якщо фундаментальні показники компанії продовжують покращуватися.
ОЦІНКА ТА РИЗИКИ
Найбільша проблема на рівні $632 — це оцінка. Ринкова капіталізація AMD зараз становить близько трильйона доларів, тобто ринок уже закладає значне майбутнє зростання на основі ШІ. Тому акціям необхідне подальше розширення прибутків і доходу, щоб виправдати дедалі вищу оцінку.
Це створює важливу різницю між хорошою компанією та хорошою ціною входу. AMD може продовжувати зростати, тоді як акції все одно можуть зазнавати різких корекцій, якщо очікування стануть надто агресивними.
Серед інших ризиків — жорстка конкуренція з боку NVIDIA і спеціалізованого кремнію для ШІ, волатильність напівпровідникового циклу, обмеження постачання, експортні обмеження, ризик виконання планів щодо нових продуктів і можливість того, що витрати на інфраструктуру ШІ зрештою зростатимуть повільніше, ніж наразі очікують інвестори.
ТОРГОВИЙ ПЛАН
Для трейдерів, орієнтованих на моментум, $645–$650 є ключовою зоною прориву. Підтверджений прорив може відкрити шлях до $675 і $700.
Для трейдерів, орієнтованих на відкат, першою зоною для спостереження є $625–$630, за нею йдуть $600–$610, а потім $580–$590.
Захисний підхід передбачав би розгляд стабільного пробою нижче $600 як попередження про послаблення короткострокової бичачої структури.
Можливі рівні зростання: TP1: $650 TP2: $675 TP3: $700
Можливі рівні відкату: $625 → $610 → $600 → $580–$590
ПІДСУМКОВИЙ ПОГЛЯД
AMD на рівні $632 — це зовсім інша компанія, ніж AMD кількарічної давності. Дохід Data Center став домінуючим двигуном зростання, збільшившись на 107% рік до року в Q2 2026, тоді як загальний дохід зріс на 50%. EPYC, Instinct, Helios і великі партнерства у сфері ШІ дають AMD кілька шляхів для участі в розширенні інфраструктури ШІ.
Водночас акції вже зазнали надзвичайної переоцінки, тому технічна дисципліна має значення. Ключова короткострокова боротьба точиться в діапазоні $625–$650: утримання нижньої зони зберігає поточну конструктивну структуру, тоді як рішучий прорив вище $650 сфокусує увагу на $675–$700. Втрата $600 суттєво послабить короткострокову картину.
Отже, наступним основним випробуванням для AMD є не просто питання, чи існує попит на ШІ — а те, чи зможе AMD і надалі достатньо швидко перетворювати цей попит на прискорення доходу, маржі та прибутків, щоб підтримувати очікування, закладені в ціні акцій.$AMD