Square
Мої підписки
Популярні
Новини
Профіль

ShizukaKazu

vip
Вік 3.8Рік
Піковий рівень 5
Контент поки що відсутній
46
Мої підписки
1.4k
Підписники
47.3k
Сподобалося
Закріпити
#Gate用户突破6000万 6000 млн — це я, найбільш скривджений у світі: безкоштовно зареєструвався в криптосфері, прокинувся — а баланс обнулено😂😂😂

Інші входять у криптосферу після тривалих роздумів і пів року досліджень; я ж просто не зміг відмовити другові в запрошенні й похапцем зареєстрував акаунт.

У результаті цей безкоштовний акаунт, подарований долею, потай позначив вартість навчання — і вона виявилася чималенькою.

Початок: акаунт, від якого було незручно відмовитися

Відверто кажучи, свого часу я зареєструвався на Gate суто заради «людських стосунків». Друг надіслав запрошення й сказав
BTC+1,24%
SOL-0,03%
  • 20
#美国30年期国债收益率2002年以来新高 Дохідність 30-річних казначейських облігацій США злетіла до 5.60% — найвищого рівня з 2002 року: варто цьому «якорю ціноутворення активів» здригнутися, як усі світові статки доведеться переоцінювати
Якби потрібно було обрати для світових фінансових ринків один «найдорожчий цінник», багато хто вказав би на дохідність довгострокових державних облігацій США — її називають «якорем ціноутворення глобальних активів», адже вона визначає «безризикову мінімальну ціну» майже всього: від іпотеки та корпоративних облігацій до всіх ризикових активів.
А останні дані змусили цей якір зд
ThisIsTranslateContent:
#美国30年期国债收益率2002年以来新高 Доходність 30-річних держоблігацій США злетіла до 5.60% — максимуму з 2002 року: варто цьому «якорю ціноутворення активів» здригнутися, і глобальне багатство почне коригуватися слідом
Якщо обирати для світових фінансових ринків «найдорожчий цінник», багато хто вкаже на дохідність довгострокових державних облігацій США — її називають «якорем ціноутворення глобальних активів», адже вона майже визначає «безризикову нижню межу» вартості всього — від іпотеки та корпоративних облігацій до всіх ризикових активів.
А останні дані змусили цей якір здригнутися: 9月29日 дохідність 30-річних держоблігацій США на певний момент піднялася до 5.595%, а наприкінці торгів додатково зросла до 5.60%, досягнувши найвищого рівня з 2002 року. За цим стоїть подальше продовження глобального циклу жорсткої монетарної політики.
На тлі зростання цін на енергоносії та нового посилення інфляційного тиску ринок постійно підвищує очікування щодо траєкторії процентних ставок ФРС.
Ще важливіше те, що крива дохідності прискорено вирівнюється: спред між 2-річними та 10-річними держоблігаціями США, який свого часу наближався до 75 базисних пунктів, тепер звузився лише приблизно до 21 базисного пункту.
Історично інверсію кривої дохідності називають «сигнальною лампою рецесії» — перед усіма 9 попередніми рецесіями в економіці США крива дохідності інвертувалася.
Втім, цей сигнал спрацьовує не завжди. Тривала інверсія з 2022 року до 2024 року не спричинила відповідної рецесії, і ринок розцінив її як «хибну тривогу».
Фахівці радше вважають її попередженням, а не підтвердженням: насправді слід стежити за фінансовими умовами, що стоять за кривою, — високі процентні ставки постійно підвищуватимуть вартість фінансування для підприємств, а також посилюватимуть волатильність глобальних активів із завищеною оцінкою.
Водночас останній прогноз OECD підвищив очікування зростання світової економіки у 2026 році до 2.9%, тож стійкість світової економіки перед обличчям зустрічних вітрів знову не можна недооцінювати$NAS100 ‌
repost-content-media
NAS100+0,23%
  • 2
#每周来晒 #​MU PCE охолоджується, звіт Micron перевершив очікування, як діяти з американськими акціями далі?
Учора американський фондовий ринок подав дуже типовий сигнал: макроекономічна ситуація не погана, ШІ дуже сильний, але індекси не святкують.
Промисловий індекс Доу-Джонса знизився, S&P був слабким, Nasdaq трохи зріс — це означає, що ринок більше не торгує просто «хорошими новинами», а зважує дві речі: інфляція знизилася, але економіка все ще сильна; ШІ дуже популярний, але можливості стали більш концентрованими.
У серпні PCE у річному вимірі становив 3.4%, базовий PCE — 3.0% у річному вимір
ThisIsTranslateContent:
#每周来晒 #​MU PCE охолоджується, звіт Micron перевищив очікування — як діяти з американськими акціями далі?
Учора американський фондовий ринок подав дуже типовий сигнал: макроекономічна ситуація непогана, AI дуже сильний, але індекси не святкують.
Індекс Доу-Джонса знизився, S&P був слабким, Nasdaq трохи зріс — це свідчить, що ринок більше не торгує просто «хорошими новинами», а зважує дві речі: інфляція знизилася, але економіка все ще сильна; AI дуже популярний, але можливості стали більш концентрованими.
У серпні PCE у річному вимірі становив 3.4%, базовий PCE — 3.0% у річному вимірі та 0.2% у місячному, і всі показники виявилися нижчими за очікування, тоді як короткострокові ставки знизилися разом з очікуваннями підвищення ставок. Водночас споживчі витрати зросли на 0.9% у місячному вимірі, стійкість економіки зберігається, а довгострокові ставки й далі перебувають під тиском.
Ринок насправді непокоїть ось що: якщо економіка постійно сильна, то коли ФРС матиме простір для розвороту? Тому капітал тримається за визначеність — AI-обчислення, хмарні технології, дата-центри, напівпровідники та невелика кількість платформних компаній. Це структурна концентрація позицій, а не загальне зростання.
I. Micron виграє завдяки підвищенню цін, а не збільшенню обсягів
Учорашній звіт Micron перевів цю історію до площини замовлень.
Виручка за четвертий квартал становила 542.3 мільярда доларів, що на 379% більше в річному вимірі, а за весь рік — 1331.88 мільярда доларів; середній орієнтир на наступний квартал — 615 мільярдів доларів, а прогноз скоригованого прибутку на акцію — 38.15 долара, і обидва показники перевищили очікування.
Ще важливішим є джерело прибутку: виручка DRAM становила 398 мільярдів доларів, або 73% доходу; ціни різко зросли в квартальному вимірі, тоді як поставки збільшилися лише на середнє однозначне число відсотків — це підвищення цін, а не збільшення обсягів.
Ключова виручка від дата-центрів становила 180 мільярдів доларів, збільшившись на 56% у квартальному вимірі, а валова маржа — 90%. Більшу частину виробничих потужностей HBM уже законтрактовано до 2027 року, а залишкові зобов’язання за довгостроковими угодами становлять близько 1500 мільярдів доларів.
В угодах на тему AI йдеться не про окремий GPU, а про те, хто в усьому ланцюжку обчислювальних потужностей має право встановлювати ціни. Але на позабіржових торгах акції не зросли різко: після стрибка вгору відкотилися й зрештою додали менш ніж 1%.
Причина також проста: від початку року акції вже зросли більш ніж удвічі, тож хороші новини були значною мірою враховані заздалегідь; прогноз валової маржі становить 86.25%, що трохи нижче за очікування, а керівництво також зазначило, що темпи підвищення цін сповільняться. Сприятлива кон’юнктура зберігається, але ринок уже починає запитувати: як довго триватиме цей високий попит?
II. Платформи борються за дистрибуцію, а космос усе ще залишається опціоном
Учорашній виступ Google виглядав як виступ «нового короля» — він представляє іншу лінію. Пошук, YouTube та Android є точками входу, а Cloud і власні TPU формують замкнений цикл.
У другій половині модельної конкуренції переможе той, хто зможе знизити витрати й інтегрувати технології в продукти, які користувачі відкривають щодня, — саме він матиме стійкіший грошовий потік. Регулювання й надалі є дисконтом до оцінки.
Інша лінія — космос — є контрастною групою. Rocket Lab і AST SpaceMobile мають високу чутливість до руху ринку, але до позитивного грошового потоку їм ще далеко. Коли ставки перевищують 5%, чим довший дюраційний період, тим болючіше.
Моя порада для всіх така: Micron — це замовлення, а космос — опціон; не варто розглядати їх як одну й ту саму позицію.
III. П’ятничний звіт щодо зайнятості поза сільським господарством — ось справжній перемикач ціноутворення
За даними ADP, у вересні приватна зайнятість зросла на 9 мільйонів, що вище за очікувані приблизно 7 мільйонів, а погодинна оплата праці все ще зростає на 3.2% у річному вимірі. Якщо в п’ятницю і зайнятість поза сільським господарством, і погодинна оплата виявляться сильними, довгострокові ставки матимуть потенціал для подальшого зростання, а акції компаній з високою оцінкою та високими темпами зростання й далі перебуватимуть під тиском; якщо зайнятість помірно охолоне, ринок знову почне торгувати сценарієм м’якої посадки. Кількість робочих місць визначає наратив, а погодинна оплата — чи наважиться ФРС зупинитися.
У практичному плані спочатку варто дочекатися звіту щодо зайнятості поза сільським господарством, а вже потім діяти.
Якщо дані виявляться сильними, не варто наздоганяти індекси; якщо дані охолонуть, можна збільшити позиції в ланцюжку обчислювальних потужностей, який має право встановлювати ціни, причому сховища даних і дата-центри кращі за космічну тему. Micron підтверджує попит і досі не є дорогим, але слід обережно ставитися до купівлі на піку
Насамкінець бажаю всім успішної торгівлі та веселих святкових канікул з нагоди Дня утворення КНР🎉$MU ‌
repost-content-media
SPX-0,76%
NAS100+0,23%
DRAM+2,90%
RKLB+1,11%
ASTS-3,11%
  • 1
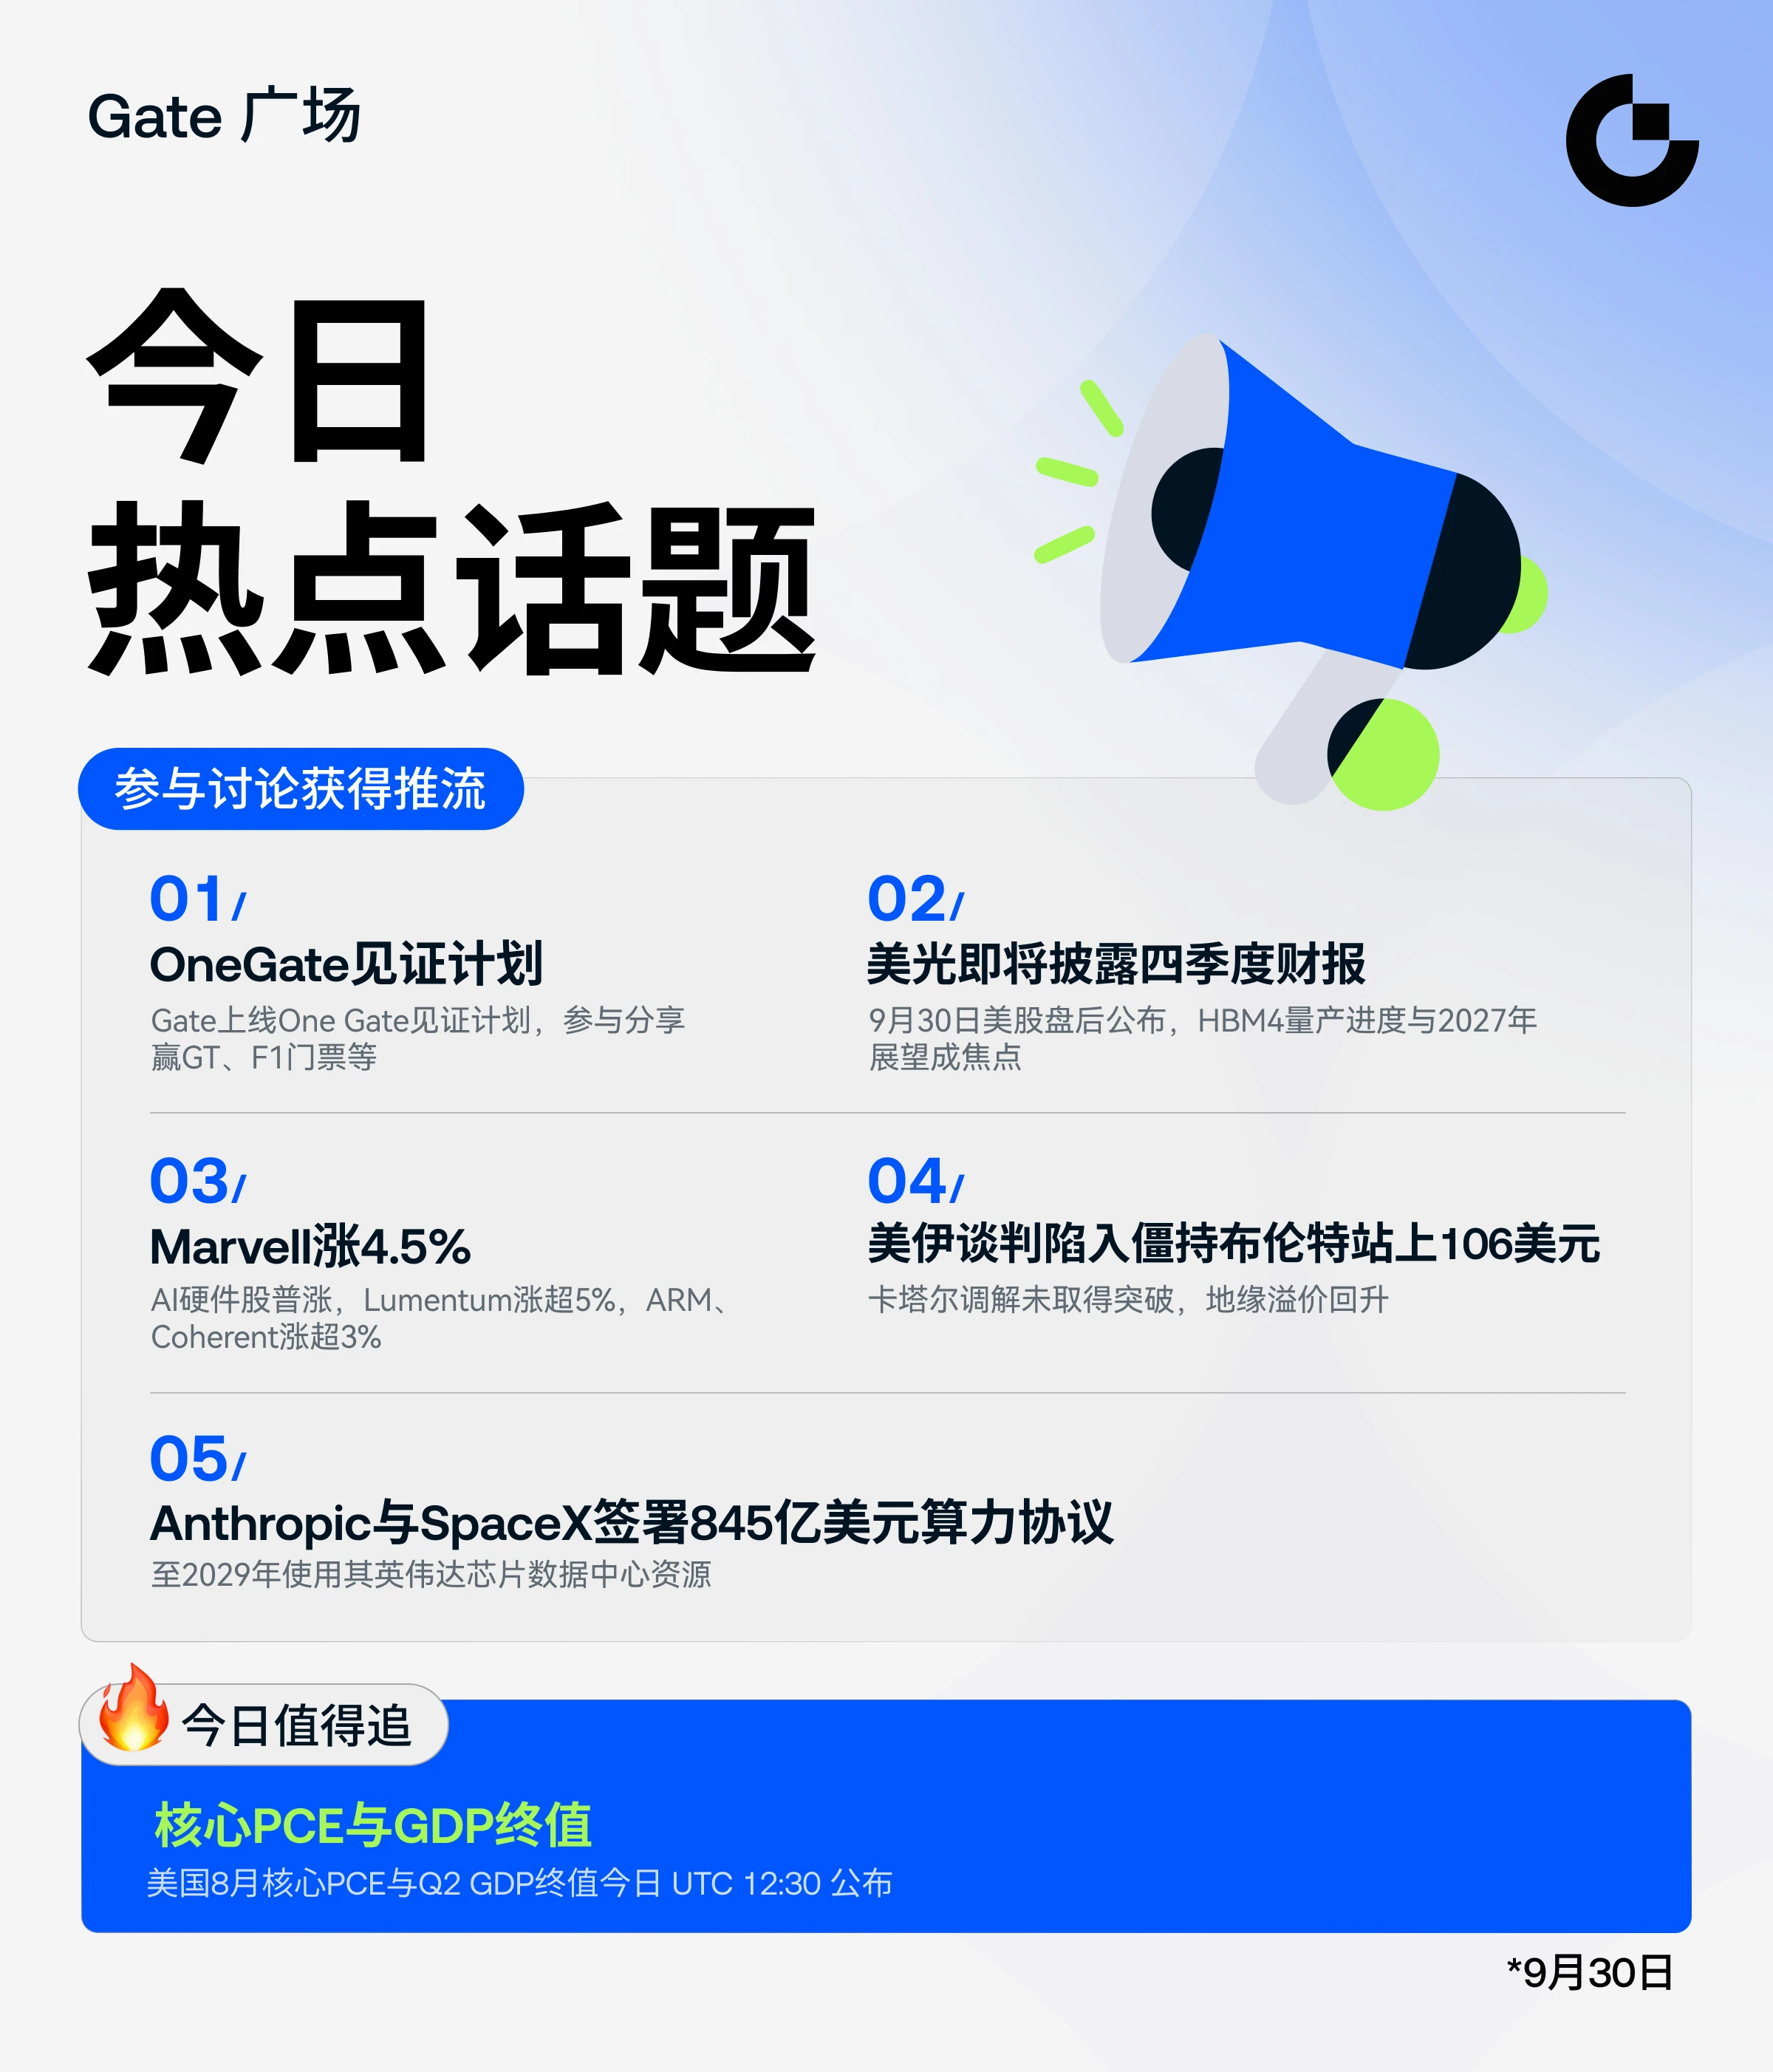
#核心PCE与GDP终值 Інфляція в США охолоджується, очікування щодо процентних ставок змінюються, крипторинок отримує позитивний сигнал
Нещодавні дані щодо інфляції у США демонструють ознаки зниження, занепокоєння ринку з приводу подальшого підвищення ставок Федеральною резервною системою дещо послабилося, очікування пом’якшення політики посилилися, що може підтримати такі ризикові активи, як біткоїн. 
Згідно з останніми оприлюдненими даними PCE за 8 місяць, загальний індекс цін PCE у США зріс на 0.3% у місячному вимірі та на 3.4% у річному; базовий PCE зріс на 0.2% у місячному вимірі та на 3.0% у річн
ThisIsTranslateContent:
#核心PCE与GDP终值 Інфляція в США охолоджується, очікування щодо ставок змінюються, крипторинок отримує позитивний сигнал
Останні дані щодо інфляції в США демонструють ознаки спаду, занепокоєння ринку щодо подальшого підвищення ставок Федеральною резервною системою дещо зменшилося, очікування пом’якшення посилилися, що може підтримати такі ризикові активи, як біткоїн. 
Згідно з нещодавно опублікованими даними PCE за 8 місяць, загальний індекс цін PCE у США зріс на 0.3% у місячному вираженні та на 3.4% у річному; базовий PCE зріс на 0.2% у місячному вираженні та на 3.0% у річному. Опублікований цього разу показник цін на особисті споживчі витрати загалом виявився нижчим за попередні загальні очікування ринку. 
PCE є ключовим інфляційним показником, на який орієнтується Федеральна резервна система, і ці помірні дані безпосередньо знизили очікування ринку щодо ймовірності подальшого підвищення ставок ФРС у жовтні.
Згідно з логікою фінансових ринків, середовище високих ставок тривалий час пригнічує оцінки ризикових активів. Щойно очікування підвищення ставок слабшають, капітал охочіше спрямовується в активи з високою волатильністю, і криптоактиви також отримують від цього вигоду. 
Керівник інвестиційної стратегії фонду Arbitrum Брендан Ма зазначив, що базовий PCE на рівні 0.2% у місячному вираженні є позитивним сигналом для ФРС. Якщо подальші дані CPI за 9 місяць продовжать демонструвати таку тенденцію до уповільнення інфляції, тиск щодо підвищення ставок ФРС у жовтні ще більше зменшиться. 
Для криптовалютного ринку макроекономічні ставки завжди були ключовою змінною, що визначає рух усього ринку. Попереднє падіння ринку значною мірою було спричинене тривалим підвищенням ставок ФРС, через що скорочення ліквідності на ринку призвело до відтоку капіталу з високоризикових активів.
Якщо інфляція продовжить знижуватися, а грошово-кредитна політика ФРС перейде від посилення до очікування або навіть у майбутньому розпочнеться цикл зниження ставок, умови ліквідності на ринку покращаться, і такі криптоактиви, як біткоїн, зазвичай отримають більше шансів на формування стійкого тренду.
 Втім, слід об’єктивно оцінювати ситуацію: дані щодо інфляції за один місяць можуть відображати лише короткострокові зміни, а інфляція може знову зрости. Якщо ціни надалі знову підвищаться, позиція ФРС також може повторно змінитися.
Ринок не може лише на підставі одного набору даних стверджувати про розворот тренду — надалі необхідно постійно відстежувати CPI, зайнятість поза сільським господарством та низку інших ключових економічних показників. 
Загалом поточна макроекономічна ситуація демонструє сигнали поступового покращення, що підтримує настрої на криптовалютному ринку, однак невизначеність зберігається. Для підтвердження перелому макроекономічного циклу потрібна перевірка більшою кількістю послідовних даних, тому інвесторам слід раціонально оцінювати короткострокові позитивні новини та остерігатися ризиків, спричинених ринковою волатильністю.
repost-content-media
BTC+1,23%
ARB-1,75%
#美光即将披露四季度财报 Звіт Micron «вибухнув», а акції коливаються: суперцикл пам’яті ще далекий від піку, чому ринок більше не захоплюється?
Після закриття американського фондового ринку в четвер за східним часом Micron Technology (MUUS) поставила крапку у 2026 фінансовому році майже бездоганним фінансовим звітом.
Згідно зі звітом, виручка компанії у четвертому фінансовому кварталі становила 542.3 млрд доларів, збільшившись на 379% у річному вимірі та на 31% у квартальному, встановивши рекорд шостий квартал поспіль; скоригований прибуток на акцію становив 33.42 долара, збільшившись більш ніж у десять р
ThisIsTranslateContent:
#美光即将披露四季度财报 Звітність Micron «вибухнула», але акції коливаються: суперцикл пам’яті ще далекий від піку — чому ринок більше не в захваті?
У четвер після закриття американського фондового ринку за східним часом Micron Technology (MUUS) завершила 2026 фінансовий рік майже бездоганним звітом.
Згідно зі звітом, виручка компанії у четвертому фінансовому кварталі становила 542.3 мільярда доларів, збільшившись на 379% у річному вимірі та на 31% у квартальному, встановивши рекорд шостий квартал поспіль; скоригований прибуток на акцію становив 33.42 долара, збільшившись більш ніж у десять разів у річному вимірі; валова маржа зросла до 87%, підвищившись на 2.1 процентного пункта порівняно з попереднім кварталом.
За весь фінансовий рік загальна виручка Micron досягла 1331.9 мільярда доларів, що у 3.5 раза перевищує рекордний рівень попереднього фінансового року, зокрема виручка від центрів обробки даних зросла вчетверо в річному вимірі, а річна виручка від DRAM уперше перевищила 1000 мільярдів доларів.
Прогноз на наступний фінансовий квартал також значно перевищив очікування: середній орієнтир щодо виручки становить 615 мільярдів доларів, що вище за очікувані Волл-стріт 575.7 мільярда доларів; середній орієнтир щодо скоригованого прибутку на акцію становить 38.15 долара, що вище за очікувані Волл-стріт 35.81 долара.
Однак після публікації звіту акції Micron спочатку зросли приблизно на 2% на позабіржових торгах, а потім швидко перейшли до падіння, знову й знову коливаючись між зростанням і падінням; станом на момент публікації ціна акцій на передбіржових торгах трималася біля 1060 доларів, падіння становило приблизно 0.5%. Чому майже «ідеальний» звіт не зміг запалити ентузіазм ринку?
Сила результатів: не лише цифри
Сила цього звіту Micron передусім проявляється у якісній зміні структури виручки. У четвертому фінансовому кварталі виручка ключового підрозділу центрів обробки даних (CDBU) досягла 180 мільярдів доларів, збільшившись на 56% у квартальному вимірі, а валова маржа сягнула 90%, збільшившись більш ніж у десять разів у річному вимірі; основною рушійною силою був попит на сервери для ШІ. Наразі бізнес центрів обробки даних становить 33% загальної виручки компанії, а виручка від хмарного зберігання становить 163 мільярди доларів, або 30%; разом вони вже перевищують шість десятих загальної виручки. У сегменті DRAM виручка досягла 398 мільярдів доларів, збільшившись на 343% у річному вимірі; бітові відвантаження зросли на однозначне число у квартальному вимірі, але ціни зросли на високе однозначне число, що свідчить: зростання зумовлене передусім цінами, а не простим нарощуванням обсягів поставок, і відображає надзвичайну напруженість балансу попиту та пропозиції в галузі. Виручка NAND становила 141 мільярд доларів, збільшившись на 526% у річному вимірі та на 42% у квартальному; бітові відвантаження зросли приблизно на 10%, а ціни — приблизно на 30%, що також підтверджує серйозність обмежень пропозиції.
Ще один важливий момент: під час телефонної конференції Micron оприлюднила ключову інформацію щодо майбутніх виробничих потужностей: понад 75% поставок у 2027 фінансовому році вже зафіксовано довгостроковими угодами, кількість угод зі стратегічними клієнтами (SCA) зросла з 16 у попередньому кварталі до 26, загальна сума передоплат клієнтів збільшилася з 220 мільярдів доларів до 320 мільярдів доларів, а залишкові зобов’язання щодо виконання (RPO) досягли приблизно 1500 мільярдів доларів, істотно зрісши порівняно з приблизно 1000 мільярдів доларів у попередньому кварталі.
Очікується, що ці угоди охоплюватимуть понад 35% виручки Micron до 2030 року, причому приблизно для трьох чвертей уже визначено цінові рамки, а більшість угод передбачає цінові діапазони; деякі угоди навіть продовжуються до 2031 року.
Щодо капітальних витрат, Micron оголосила, що капітальні витрати у першій половині 2027 фінансового року становитимуть приблизно 250 мільярдів доларів, з яких близько 115 мільярдів доларів припаде на перший квартал; у другій половині року їх буде додатково збільшено, причому більша частина приросту буде спрямована на будівництво нових заводів з виробництва пластин, а не просто на закупівлю обладнання. Щодо темпів введення потужностей: виробництво на першому заводі в штаті Айдахо розпочнеться раніше — у середині CY27, виробництво на заводі в Сінгапурі очікується у 2HCY28, завершення чистого приміщення на заводі в Хіросімі перенесено на кінець CY28, а на заводі в Нью-Йорку вже розпочато будівельні роботи. Фінансовий директор Mark Murphy повідомив під час телефонної конференції, що у четвертому фінансовому кварталі було згенеровано 440 мільярдів доларів операційного грошового потоку та 332 мільярди доларів вільного грошового потоку, і пообіцяв у майбутньому повертати акціонерам 100% надлишкових коштів.
Пам’ять визначає межі ШІ
Генеральний директор Micron Sanjay Mehrotra під час телефонної конференції визначив нинішню трансформацію галузі так: «Суперінтелект створює для Micron найпривабливішу можливість за всю її історію».
Це не порожня риторика.
З погляду логіки галузі, збільшення масштабів моделей ШІ означає не лише зростання потреби у обчислювальних потужностях, а й експоненційне зростання потреби в обсязі та пропускній здатності пам’яті. Mehrotra під час телефонної конференції зазначив, що запуск застосунків ШІ на платформах із потужнішими можливостями пам’яті дає змогу досягати більш масштабованого зростання та покращувати досвід кінцевих користувачів. Іншими словами, пам’ять — це не лише важлива складова інфраструктури ШІ, а й ключова змінна, що визначає верхню межу можливостей систем ШІ. У сегменті HBM Micron уже співпрацює з NVIDIA (NVDAUS) над розробкою першого в галузі кастомізованого рішення HBM. У першому кварталі 2026 року Micron уже розпочала масове виробництво для платформи NVIDIA Vera Rubin продукту HBM4 із 12-рівневим компонуванням і ємністю 36GB, досягнувши пропускної здатності понад 2.8TB/секунду. Mehrotra повідомив, що більшість поставок HBM на 2027 рік уже закріплено угодами, а «ціни значно зросли в річному вимірі, що скоротило розрив у валовій маржі між HBM і традиційною DRAM».
Це означає, що бізнес HBM переходить від «стратегічних інвестицій» до «внеску у прибуток». У довгостроковій перспективі Mehrotra під час телефонної конференції окреслив новий двигун зростання — «фізичний ШІ». Він наголосив, що автомобілі з автономним керуванням рівня L4 і вище зазвичай мають обсяг пам’яті понад 200GB, а ємність сховища сягає кількох TB, що на порядок вище за нинішні рівні L2+/L3; людиноподібні роботи, як очікується, також матимуть подібний обсяг потреб. Він наголосив, що до кінця цього століття фізичний ШІ стане важливим рушієм попиту на пам’ять.
Опублікований JPMorgan до виходу звіту аналіз попиту та пропозиції показав, що дефіцит на ринку HBM у 2026, 2027 і 2028 роках становитиме відповідно 20%, 19% і 16%, а сукупний дефіцит до 2028 року сягне 23 тижнів.
Аналіз Citigroup є ще більш агресивним: очікується, що дефіцит попиту та пропозиції збільшиться з -21% у 2027 році до -36% у 2028 році.
За оцінкою Deutsche Bank, дефіцит DRAM щодо попиту та пропозиції у 2027 і 2028 роках і надалі розширюватиметься, а ринок може досягти балансу попиту та пропозиції лише у 2029 році.
Ці дані вказують на один і той самий висновок: попит на пам’ять, зумовлений ШІ, уже увійшов у фазу структурного дефіциту, а не циклічних коливань.
Чому ціна акцій опинилася в турбулентності?
Якщо фундаментальні показники настільки сильні, чому ціна акцій Micron майже не змінилася?
По-перше, орієнтир щодо валової маржі став «гальмом» короткострокових настроїв. Валова маржа у четвертому фінансовому кварталі на рівні 87% справді перевищила очікування аналітиків (86.9%), але орієнтир щодо валової маржі на наступний фінансовий квартал становить приблизно 86.25%, що нижче за ринкові очікування 87.4%.
CFO Murphy пояснив, що перший фінансовий квартал стане мінімумом валової маржі за весь 2027 фінансовий рік, головними причинами чого будуть продаж запасів із вищою собівартістю та вищі витрати на оплату праці; після цього очікується поступове відновлення валової маржі в кожному кварталі, але темпи зростання цін стануть помірнішими.
За умов надзвичайно завищених очікувань навіть розбіжність в орієнтирі щодо валової маржі на 0.45 процентного пункта достатня, щоб спровокувати фіксацію прибутку частиною інвесторів.
По-друге, різке збільшення капітальних витрат переважило позитивний ефект від перевищення прогнозів у звіті.
Ринок почав побоюватися, що Micron переходить від «моделі розширення валової маржі» до «моделі розширення виробничих потужностей». Деякі аналітики зазначають, що в міру подальшого перевищення фінансовими результатами очікувань ціна акцій Micron може увійти у фазу консолідації й більше не зростатиме різко лише через позитивні результати звітності. Значне збільшення капітальних витрат означає зростання майбутніх амортизаційних витрат і можливий структурний тиск на маржу, що стало важливим фактором стримування короткострокової ціни акцій. Деякі аналітики також зазначають, що новина про «збільшення капітальних витрат» після закриття ринку переважила позитивний ефект від перевищення прогнозів у звіті.
Команда аналітика Goldman Sachs James Schneider у новому звіті також зазначила, що результати Micron за останній фінансовий квартал і прогноз на наступний квартал значно перевищили очікування Волл-стріт, а компанія розкрила більше довгострокових угод із клієнтами та істотно підвищила план капітальних витрат; ці фактори можуть підтримати помірне зростання ціни акцій. Водночас валова маржа виявилася трохи нижчою за прогноз Goldman Sachs, а попередні очікування інвесторів уже були високими, що обмежує простір для подальшого розширення оцінки. З погляду інвесторів — і це може бути найфундаментальнішою причиною — увага ринку зміщується від питання «наскільки високою є кон’юнктура» до питання «як довго вона зможе тривати».
Morgan Stanley після публікації звіту зазначила, що фокус уваги ринку змінюється: інвесторів уже цікавить не лише те, наскільки хорошими є поточні результати, а й те, чи зможе цей суперцикл тривати після 2028 року.
Ціна акцій Micron цього року вже істотно зросла, і ринок значною мірою врахував результати, що перевищують очікування. Попри сильні фундаментальні показники, акції Micron торгуються приблизно за 7-кратним форвардним коефіцієнтом P/E, що значно нижче за середнє значення близько 10 разів за останні два роки; очікування ринку щодо істотного уповільнення темпів зростання у 2027–2028 фінансових роках уже частково відображені в оцінці.
Крім того, управління очікуваннями, можливо, вже увійшло у фазу, коли «перевершити очікування недостатньо». Деякі аналітики зазначають, що аналітики вже вважають перевищення Micron власних прогнозів нормою, а ринок очікує «перевищення перевищення очікувань». Дані ринку опціонів показують, що за останні 10 звітних періодів середній діапазон руху акцій Micron наступного дня становив 9.4%, а медіанний — 9.1%, тоді як цього разу опціони закладали лише приблизно 6.3% волатильності, що свідчить про помітне зниження очікувань різких коливань після публікації звіту.
Goldman Sachs після публікації звіту Micron зберіг рейтинг «нейтральний», але підвищив цільову ціну зі 1100 доларів до 1250 доларів, виходячи з коефіцієнта P/E 18 і скоригованого нормалізованого прибутку на акцію 70 доларів. Команда Schneider підсумувала, що на поточному рівні співвідношення ризику та винагороди приблизно збалансоване, але якщо буде видно, що галузь і у 2028 році та надалі зберігає дисципліну щодо зростання пропозиції, вона розгляне можливість перейти до більш позитивного погляду на Micron.
Фактично значення цього звіту Micron уже виходить за межі результатів діяльності окремої компанії.
Головний сигнал, який він передає: попит на пам’ять з боку будівництва інфраструктури ШІ — це не короткостроковий імпульс, а довгостроковий структурний тренд, який може тривати до 2028 року і навіть довше.
Однак для інвесторів виклик полягає в тому, що коли сильні фундаментальні показники компанії стають загальновизнаним фактом, джерелом надлишкової дохідності вже є не підтвердження самої високої кон’юнктури, а оцінка того, чи зможе тривалість цього циклу перевершити ринкові очікування. Поточний рівень оцінки — приблизно 7-кратний форвардний коефіцієнт P/E — відображає як занепокоєння ринку щодо уповільнення темпів зростання, так і можливу недооцінену довгострокову цінність.#每周来晒 $MU ‌
repost-content-media
MU+2,85%
NVDA+1,16%
JPM+0,74%
C-1,94%
GS-0,53%
#核心PCE与GDP终值 Дані PCE оприлюднено! Очікування щодо ставок CME різко змінилися, очікування підвищення ставок ФРС швидко охололи, глобальні активи отримали сигнал про переломний момент
Після оприлюднення даних щодо базової інфляції PCE у США за серпень дані ф’ючерсів на процентні ставки CME FedWatch також були оновлені, і очікування ринку щодо подальшого підвищення ставок Федеральною резервною системою помітно знизилися. Дані щодо інфляції виявилися гіршими за очікування, і кошти почали заново оцінювати подальшу траєкторію монетарної політики ФРС.
一、Останні дані щодо ймовірностей CME FedWatch
Зг
ThisIsTranslateContent:
#核心PCE与GDP终值 Дані PCE оприлюднено! Очікування щодо ставок CME кардинально змінилися, очікування підвищення ставок ФРС швидко охолоджуються, глобальні активи отримують сигнал переломного моменту
Після оприлюднення даних щодо базової інфляції PCE у США за серпень дані щодо ф’ючерсів на ставки CME FedWatch також були оновлені, і очікування ринку щодо подальшого підвищення ставок Федеральною резервною системою помітно знизилися. Дані щодо інфляції виявилися гіршими за очікування, і кошти почали заново переоцінювати подальшу траєкторію монетарної політики ФРС.
I. Останні дані щодо ймовірностей CME FedWatch
Згідно зі статистикою інструмента CME FedWatch: на засіданні ФРС щодо процентних ставок 28 жовтня ймовірність підвищення ставки знизилася до 37.1%. Порівняно з 50.9% напередодні, за один день вона різко впала на 13.8 процентного пункту. Водночас ринкові очікування щодо ймовірності щонайменше ще одного підвищення ставки цього року до кінця грудня знизилися до 86.8%, що на 4.8 процентного пункту нижче за 91.6% напередодні. У розрізі ринкове ціноутворення діапазону ставок на кінець року виглядає так:
Федеральна ставка фондів зросте до 4.00%-4.25%, ймовірність 57.5%
Федеральна ставка фондів зросте до 4.25%-4.50%, ймовірність 29.3%
Простіше кажучи: після того як базовий PCE виявився нижчим за очікування, трейдери вважають, що необхідність подальшого підвищення ставки ФРС у жовтні значно знизилася. Ринок більше не впевнений, що в жовтні ставку буде обов’язково підвищено, і вікно для підвищення дедалі більше переноситься на грудень.
II. Логіка, що стоїть за даними
Базовий PCE є інфляційним показником, якому ФРС приділяє найбільшу увагу. Цього разу місячне зростання становило лише 0.2%, що нижче за ринкові очікування на рівні 0.3%, і свідчить про те, що темпи зниження інфляції у США перевищили очікування ринку.
Зниження інфляційного тиску означає, що ФРС не потрібно агресивно й безперервно підвищувати ставки. Очікувана тривалість періоду високих ставок скорочується, що є дуже сприятливим для глобальних активів зі стилем зростання.
Зниження очікувань щодо ставок безпосередньо спричиняє ланцюгову реакцію: дохідність казначейських облігацій США зазнає тиску й знижується, ф’ючерси на фондові індекси США швидко зростають, а золото в короткостроковій перспективі зміцнюється. Технологічні акції з високими оцінками та високим потенціалом зростання найбільш чутливі до змін ставок; у таких сегментах, як чипи пам’яті, AI-обчислення та CPO, тиск на оцінки послаблюється.
Однак тут потрібно об’єктивно усвідомлювати один момент: хоча ймовірність підвищення ставки в жовтні помітно знизилася, ймовірність щонайменше ще одного підвищення цього року все ще сягає 86.8%. Ринок не повністю скасував очікування підвищення ставки цього року, а лише переніс його на пізніший термін; це не означає безпосереднього переходу до циклу зниження ставок. Рівень інфляції ще не повернувся до цільового діапазону ФРС у 2%, тому монетарна політика й надалі залишається відносно жорсткою — не слід сприймати це як повномасштабне пом’якшення.
III. Основні напрямки для подальшого відстеження
1. Стійкість дохідності 10-річних казначейських облігацій США.
Якщо дохідність продовжить знижуватися, логіка відновлення сегмента зростання збережеться; якщо вона швидко відскочить, позитивний ефект швидко зникне.
2. Підтримка коштами після офіційного відкриття американського фондового ринку.
Зростання ф’ючерсів на фондові індекси є лише передбіржовим очікуванням; необхідно спостерігати, чи зможе ринок після офіційного відкриття втримати приріст, і остерігатися відкату через реалізацію позитивних новин.
3. Подальші дані щодо зайнятості у США, CPI та інші аналогічні показники.
Інфляція динамічно змінюється, тому покращення PCE за один місяць не означає, що інфляція продовжить знижуватися.
repost-content-media
GLDX+0,57%
PAXG+0,55%
#OneGate见证计划 Індекс альтсезону наближається до 75! Чи принесе 7-денне святкування Дня утворення КНР другу хвилю ажіотажу на крипторинку, чи ринок досягне короткострокової вершини?
Протягом певного часу на крипторинку спостерігається ротація: BTC зберігає силу, ETH і SOL зростають, а альткоїни починають надолужувати.
Особливо за останні два тижні: UNI на тлі новин про інноваційне звільнення від SEC зріс приблизно на 40%ARB, RAY, AR та інші активи зросли більш ніж на 20%. Індекс альтсезону швидко підвищився, досягнувши максимуму 74, що дуже близько до «лінії підтвердження альтсезону» на рівні 7
ThisIsTranslateContent:
#OneGate见证计划 Індекс альтсезону наближається до 75! 7 днів національних свят: чи переживе крипторинок другу хвилю ейфорії, чи досягне короткострокового піку?
Протягом певного часу на крипторинку спостерігається ротація: BTC зберігає силу, ETH і SOL зростають, а альткоїни починають наздоганяти.
Особливо за останні два тижні: UNI під впливом новини про інноваційне звільнення від вимог SEC зріс приблизно на 40%ARB、RAY、AR та інші численні напрямки зросли більш ніж на 20% Індекс альтсезону стрімко підвищився й максимум досяг 74, майже наблизившись до «лінії підтвердження альтсезону» на рівні 75. Судячи з індикаторів настроїв, ринок уже явно увійшов у фазу підвищення схильності до ризику.
Однак виникає питання: чи означає наближення індексу альтсезону до зони перегріву, що ринок уже близький до вершини?
Моя оцінка: у короткостроковій перспективі можливі консолідація і навіть розходження динаміки, але наразі це не схоже на вершину бичачого ринку.
Причина в тому, що справжня вершина великого бичачого ринку зазвичай супроводжується: загальним безумством, масовим припливом нових користувачів, сміттєві монети стрімко зростають, повсюдним розширенням високого кредитного плеча, медіа невпинно обговорюють фінансову свободу, тоді як нинішній ринок більше характеризується таким: інституційні кошти штовхають ринок, домінування BTC залишається високим, капітал зосереджений у невеликій кількості альткоїнів із сильним наративом, і ротація лише починається, тому: це не вершина бичачого ринку, а радше вивільнення схильності до ризику в середині бичачого ринку.
01 Індекс альтсезону: що означає наближення до 75? Якщо дивитися на індекс альтсезону CoinGlass: наразі індекс альтсезону перебуває поблизу 62, а кілька днів тому максимум становив: 74, тобто до 75 залишився лише один крок.
Історично: нижче 25:
BTC, етап 25~50: BTC лідирує, окремі альткоїни наздоганяють
50~75: етап ротації альткоїнів
вище 75: починається повномасштабний альтсезон. Фактично поточна позиція перебуває у: зоні прискорення після запуску альтсезону.
Але зверніть увагу: зростання індексу не означає, що всі альткоїни матимуть шанс.
Надалі, найімовірніше, відбудеться:
Перший етап: зростання сильних наративів, наприклад: RWADeFiAI+CryptoDePINLayer2
Другий етап: розширення припливу капіталу, наприклад: зростання протоколів другого ешелону та проєктів із малою капіталізацією.
Третій етап: ейфорія навколо сміттєвих монет
Наразі ситуація більше схожа на: перехід від першого етапу до другого.
02 Чому короткостроковим наративам може бути складно передавати естафету?
Найбільшим рушієм минулого тижня був не суто технічний прорив.
А саме: політичний каталізатор + переоцінка нового наративу. Наприклад: інноваційне звільнення від вимог SEC змусило ринок по-новому уявити: токенізація→винесення цінних паперів у блокчейн→торгівля в блокчейні→ліквідність DEX→вигоду отримують UNI、RAY та інші. Це повний промисловий ланцюжок.
Але проблема в тому, що ринок уже почав торгувати цим очікуванням.
Перша хвиля: UNI、ONDO、екосистема SOL уже привернули увагу капіталу.
Наступним кроком потрібні: нові каталізатори для подальшого руху. Інакше легко виникає сценарій: зростання під впливом новини→фіксація прибутку короткостроковим капіталом→охолодження ажіотажу→очікування наступного наративу. Тому головною особливістю 7 днів національних свят, найімовірніше, буде: потенціал зростання все ще зберігається, але повномасштабне стрімке зростання попередніх днів просто не повториться.
03 Прогноз розвитку ринку протягом 7 днів національних свят
Сценарій 1: оптимістична динаміка (ймовірність невисока) Умови: BTC закріплюється на ключовому рівні, прибутковість держоблігацій США знижується, ринок продовжує торгувати наративом токенізації/RWA, приплив коштів в ETF триває
Динаміка: BTC консолідовано зростає→ETH і SOL продовжують наздоганяти→сектори RWA、DeFi、AI продовжують ротацію
Можливе: повторне зростання UNI、ONDO、LINK、екосистеми SOL.
Особливість: це не повномасштабний альтсезон. А саме: активи із сильним наративом продовжують поглинати капітал.
Сценарій 2: консолідація
Наразі це більш імовірний сценарій. Причина: індекс альтсезону вже наблизився до високого рівня. Короткостроковий капітал активно фіксує прибуток.
У період національних свят: обсяги торгів у Європі та США знижуються, частина коштів перебуває у відпустці, великі капітали очікують жовтневого FOMC
Можлива динаміка: BTC консолідується на високих рівнях, ETH і SOL сильніші за BTC, усередині альткоїнів триває ротація. Монета, яка сьогодні зросла на 20%, може скоригуватися на 10%-15%. Але монети із сильним трендом після корекції все ще можуть продовжити зростання.
Це: здорове перерозподілення позицій у бичачому ринку.
Сценарій 3: корекція через чорного лебедя, якої потрібно особливо остерігатися.
Можливі джерела:
1. Політика Федеральної резервної системи у жовтні — найбільша змінна для ринку: чи продовжить жовтневе підвищення ставки. Останнім часом очікування підвищення ставки в жовтні коливалися. Деякі ринкові дані свідчать, що на тлі слабших за очікування інфляційних показників і обережних сигналів від посадовців ФРС імовірність повторного підвищення ставки в жовтні знизилася; однак деякі установи й надалі вважають, що інфляційний тиск може призвести до подальшого посилення політики. Якщо в жовтні риторика знову буде яструбиною, можливий сценарій: зростання долара→посилення ліквідності→тиск на ризикові активи→короткострокова корекція Crypto.
2. Ризик політичного регулювання
Протягом наступних трьох місяців основну увагу слід приділяти:
США: закон про структуру Crypto-ринку, регулювання стейблкоїнів, подальша розробка правил SEC. Якщо політика просуватиметься безперешкодно: це буде позитивним фактором.
Якщо виникнуть: відтермінування, розбіжності, регуляторні конфлікти, ринок може короткостроково охолонути.
3. Ризик кредитного плеча
Наразі ринок щойно пережив стрімке зростання альткоїнів. Потрібно спостерігати за: ставками фінансування безстрокових контрактів, відкритим інтересом, масштабом ліквідацій
Якщо: ціна зростає, але кредитне плече швидко збільшується. Легко може виникнути: одноразова швидка ліквідація.
04 У наступні три місяці основну увагу слід приділяти трьом змінним
Змінна 1: чи продовжить поширюватися токенізація?
Наразі: політика SEC→ONDO→DTCC→інституційні активи — цей напрям уже сформував тренд. Для справді великого руху ринку в майбутньому потрібно побачити чіткі дії традиційних фінансових установ, таких як BlackRock, Fidelity, JPMorgan Chase та інших.
Змінна 2: чи розшириться приплив коштів в альткоїни?
Головне спостереження: слід дивитися не на те, наскільки зростає BTC. А на те, чи перетікають кошти після зростання BTC у: ETHSOLDeFiAIRWA
Якщо зростає лише BTC: це свідчить про недостатню схильність до ризику.
Якщо: BTC стабілізується→ETH і SOL зростають→капітал поширюється на альткоїни→лише тоді це справжній альтсезон.
Змінна 3: чи покращується ліквідність?
Основа бичачого ринку Crypto — не історія, а гроші. Основні фактори: політика ФРС, прибутковість держоблігацій США, індекс долара, кошти в ETF
05 Моя торгова стратегія на період національних свят
У поточному середовищі я не буду:
❌ Повністю заходити в позицію та переслідувати зростання
❌ Панічно продавати через те, що індекс альтсезону наблизився до 75❌ Негайно купувати на піку, побачивши, що в інших зростання становить 20%-40%. Раціональнішою стратегією буде:
Перше: зберігати основні позиції в BTC、ETH、якісних публічних блокчейнах.
Друге: стежити за можливостями корекції активів із сильним наративом. Основні напрямки: RWA:ONDO、LINK、SOLDeFi:UNI、AAVESolanaекосистема:RAY
Третє: встановити правила торгівлі на подіях
Якщо виникає: підтвердження політики→зростання лідера→поширення на сектор→збільшення обсягу торгів, можна брати участь. Якщо купувати після того, як окрема монета зросла на 50%, співвідношення ризику й доходності погіршується.
06 Підсумок
Поточний ринок — це не кінець бичачого ринку, але й не бездумна ейфорія.
Це більше схоже на: другу фазу бичачого ринку, коли кошти перетікають від BTC до альткоїнів із сильним наративом. Наближення індексу альтсезону до 75 — важливий сигнал: воно свідчить про зростання схильності ринку до ризику.
Але протягом наступних трьох місяців: висоту ринкового руху насправді визначатимуть не настрої, а:
1. чи змінить ФРС свою політику
2. чи продовжить токенізація/RWA отримувати підтвердження з боку інституцій3. чи сформується стійка ротація коштів в альткоїни
Протягом 7 днів національних свят імовірніша консолідація на високих рівнях і ротація гарячих тем, а не повномасштабний шалений бичачий ринок.
Справжня велика можливість не обов’язково полягає в переслідуванні зростання. Вона полягає в тому, щоб заздалегідь знайти наступний промисловий тренд, який ще не отримав достатньої оцінки. Саме тому останнім часом основну увагу приділено: токенізація → RWA → DeFi → фінансова інфраструктура в блокчейні.#每周来晒
repost-content-media
BTC+1,23%
ETH+0,49%
SOL-0,05%
UNI+1,44%
ARB-1,75%
#美光即将披露四季度财报 Звіт Micron вибухнув, чого ще чекає розширення оцінок акцій пам’яті
За східним часом США 30 вересня Micron опублікувала результати за четвертий квартал 2026 фінансового року: виручка склала 542.3 мільярда доларів, скоригований прибуток на акцію — 33.42 долара, скоригована валова маржа — 87%. Медіанне значення прогнозу виручки на наступний фінансовий квартал становить 615 мільярдів доларів, а прогноз скоригованого прибутку на акцію — 38.15 долара. Виручка та прибуток залишаються сильними, проте безпосереднє зростання акцій після публікації звіту в позабіржову сесію склало менше 1%.
post-image
MU+2,85%
#核心PCE与GDP终值 Дані можуть охолодити ринок, але ставки не брешуть — справжній тягар для ціни золота завжди був не в наступному підвищенні ставки, а у вартості його утримання
У ніч завершення вересня голубині очікування справдилися. У середу (30 вересня) о 20 год 30 хв США оприлюднили PCE за серпень: загальний показник у річному вимірі — 3.4%, базовий PCE — 3.0%, обидва нижчі за очікування (3.7%, 3.3%), а остаточну оцінку ВВП за другий квартал одночасно підвищили до 2.2%. Після оприлюднення даних ціна золота різко зросла, протягом сесії сягнувши 4219 доларів, а FedWatch CME показав, що ймовірніс
post-image
XAUUSD+0,02%
  • 2
Featured#核心PCE与GDP终值 Передпрогноз щодо базового PCE та остаточного значення ВВП за Q2: сьогодні о 20:30 — два «детектори підвищення ставки»

Сьогодні (9/30) о 20:15-20:30 вийде одразу три показники: базовий PCE, прогноз 3.3% без змін (сюжет про стійку інфляцію), остаточне значення ВВП за Q2, прогноз 1.5% без змін (вже минуле, низька увага), ADP, прогноз 7万 (попереднє значення 3.8万).
Справжній фокус не на «самих цифрах», а на тому, що: якщо PCE перевищить прогноз → імовірність підвищення ставки в жовтні (нині вже знизилася з 68% приблизно до 50%) знову різко зросте; якщо PCE знизиться + ADP буде слабк
ThisIsTranslateContent:
#核心PCE与GDP终值 Прев’ю базового PCE та остаточного значення ВВП за Q2: сьогодні о 20:30 — два «детектори підвищення ставки»

Сьогодні ввечері (9/30) о 20:15-20:30 вийде одразу «подвійний блок даних+ADP»: базовий PCE очікується на рівні 3.3% без змін (сюжет стійкої інфляції), остаточне значення ВВП за Q2 — 1.5% без змін (дані про минулий період, низька увага), ADP — 7万 (попереднє значення 3.8万).
Справжній фокус не на «самих цифрах», а на тому, що: якщо PCE перевищить очікування → ймовірність підвищення ставки у жовтні (нині вже знизилася з 68% приблизно до 50%) знову різко зросте; якщо PCE знизиться+ADP виявиться слабким → очікування підвищення ставки додатково охолонуть. Крім того, не забуваймо про тло: Федеральний резервний банк Атланти прогнозує ВВП за Q3 на рівні аж 5.0% — саме «перегріта економіка» є фундаментом наративу підвищення ставки.

I. Базовий PCE (серпень): очікується без змін, тож важливо, чи буде «сюрприз»
Консенсусний прогноз: у серпні загальний PCE і базовий PCE у місячному вимірі зростуть на +0.3%; загальний PCE у річному вимірі — 3.7%, базовий PCE — 3.3% (без змін порівняно з липнем) — усе ще значно вище цільового рівня 2%, і майже немає ознак швидкого послаблення цінового тиску .
Але є три «приховані змінні»:
1. Методологічний перегляд: цього разу публікація врахує щорічний перегляд розрахунків BEA, який, за прогнозами, знизить історичні дані щодо базового PCE приблизно на 0.2 процентного пункту — опублікований «перегляд» може зробити показники інфляції візуально кращими, але це не означає, що інфляція справді знизилася
​2. Більш «яструбиний» прогноз Regions: вони очікують базовий PCE у річному вимірі на рівні 3.4% (вище за консенсусні 3.3%) — якщо сьогодні показник становитиме 3.4%, ринок негайно проведе переоцінку
​3. Перевага Воша щодо «усіченого середнього»: сам голова більше довіряє усіченому середньому PCE, а не цьому показнику — навіть якщо цифра виявиться високою, його політична реакція може не відповідати очікуванням ринку (джерело розбіжності очікувань)
Як це читати: ≥3.4% = очікування підвищення ставки посилюються (ймовірність у жовтні знову понад 60%); 3.3% без змін = збереження поточного стану; ≤3.2% = гальмування підвищення ставки.

II. Остаточне значення ВВП за Q2 (третя оцінка): очікується 1.5% без змін
Консенсус: медіана **+1.5%** (у річному вимірі), діапазон 1.5-1.9%; друга оцінка також становила +1.5% (у Q1 було +2.1%) .
Чому цей показник неважливий:
Q2 — це «минулий час»: ринок уже заклав цю цифру в ціни, а остаточне значення зазвичай зазнає незначного перегляду й не визначатиме динаміку ринку
​Справжній сигнал — у Q3: GDPNow Федерального резервного банку Атланти прогнозує ВВП за Q3 на рівні аж 5.0% (9/25) — саме «перегрів» через прискорення економіки з 1.5% до 5% дає ФРС упевненість не послаблювати позицію й навіть продовжувати підвищення ставки
Цього разу остаточне значення включатиме щорічний перегляд (буде переглянуто весь період 2021Q1-2026Q1), окремі дані можуть «змінити обличчя», але це не змінить загальної картини «перегрітої економіки».

III. Комбіновані сценарії (як читати дані сьогодні ввечері)
Сценарій перший (перемагають прихильники підвищення ставки): базовий PCE 3.4%+ADP>7万 → ймовірність підвищення ставки в жовтні знову понад 60%+ → долар зміцнюється, американські акції та криптовалюти зазнають тиску, BTC знову тестує $82K
Сценарій другий (перемагають прихильники вичікування): базовий PCE нижче 3.2%+ADP<5万 → ймовірність підвищення ставки падає нижче 40% → ризикові активи переводять подих, BTC відскакує до $85K+
Сценарій третій (нейтральний, найімовірніший): PCE 3.3% без змін+ADP 5-7万 → зберігається невизначеність щодо «п’ятдесят на п’ятдесят підвищення ставки в жовтні» → ринок продовжує вагатися, очікуючи остаточного сигналу від п’ятничного звіту про зайнятість
Моя оцінка: сценарій третій є найімовірнішим — стійкий PCE (3.3%) є базовим варіантом, тож сьогодні ввечері, найімовірніше, буде «ні гаряче ні холодно», а справжня битва все одно відбудеться у п’ятницю, після виходу звіту про зайнятість.

Вплив на ринок
BTC: рівень життєвої важливості $82K без змін — якщо сьогоднішні дані будуть «яструбиними» → зниження до $82K; якщо «голубиними» → відскок до $85K; якщо нейтральними → продовження коливань у діапазоні $82-85K
​Американські акції: сьогодні після закриття ринку (після завершення торгів у США) вийде звіт MU — подвійний удар від PCE+звіту MU, тож волатильність акцій сектору пам’яті сьогодні ввечері буде дуже високою

Сьогоднішній базовий PCE — це сюжет стійкості «3.3% без змін»+ВВП за Q2 — це «1.5% у минулому часі», що лише супроводжує основну подію; справді рушієм ринку буде «чи станеться сюрприз», а не «чи відповідає показник очікуванням». Не робіть передчасних ставок на напрямок до публікації даних, дійте після їх виходу; саме п’ятничний звіт про зайнятість стане фіналом цього тижня. $BTC ‌
repost-content-media
BTC+1,23%
MU+2,85%
  • 10
Featured#BTC回落至83000美元 Крипторинок на тлі відновлення циклу підвищення ставок: біткоїн шукає нову рівновагу між «торгівлею на знеціненні валюти» та «викачуванням ліквідності»
У вересні 2026 року глобальне макросередовище зазнало глибоких змін: Федеральна резервна система США після трирічної перерви відновила підвищення ставок, піднявши ставку федеральних фондів до діапазону 3.75%-4.00%; дохідність 10-річних казначейських облігацій США зросла до 5.20% — найвищого рівня з 2007 року; дохідність 30-річних казначейських облігацій США перевищила 5.5%, встановивши 22-річний максимум.
Однак, усупереч традицій
ThisIsTranslateContent:
#BTC回落至83000美元 Крипторинок на тлі відновлення циклу підвищення ставок: біткоїн шукає нову рівновагу між «угодою на знецінення валюти» та «відкачуванням ліквідності»
У вересні 2026 року глобальне макросередовище зазнало глибоких змін: Федеральна резервна система після трирічної перерви відновила підвищення ставок, піднявши діапазон ставки за федеральними фондами до 3.75%-4.00%; дохідність 10-річних казначейських облігацій США зросла до 5.20% — найвищого рівня з 2007 року; дохідність 30-річних казначейських облігацій США перевищила 5.5%, встановивши 22-річний максимум.
Однак, усупереч традиційним уявленням, біткоїн не обвалився під час циклу підвищення ставок, а продемонстрував рідкісну стійкість у діапазоні від 7.5 тисяч доларів до 8.7 тисяч доларів.
У цій статті детально проаналізовано протистояння двох сил, з яким нині стикається крипторинок: з одного боку — тиск на скорочення ліквідності через відновлення підвищення ставок ФРС, з іншого — структурна підтримка з боку покупців, спричинена відновленням «угоди на знецінення валюти», а також наведено перспективну оцінку руху ринку в четвертому кварталі та практичні стратегічні рекомендації.
I. Макрозміни: ФРС відновлює підвищення ставок, глобальне середовище процентних ставок різко змінюється
16 вересня 2026 року ФРС оголосила про підвищення ставки за федеральними фондами на 25 базисних пунктів до діапазону 3.75%-4.00% — це перше підвищення ставок з 2023 року. В основі цього рішення лежить стійке відновлення інфляції у США: базовий CPI у серпні зріс на 0.3% у місячному вимірі, перевищивши ринковий прогноз у 0.2%. Ще більш тривожним є вихід із-під контролю довгострокових ставок. Станом на 28 вересня дохідність 10-річних казначейських облігацій США вже зросла до 5.20% — найвищого рівня з 2007 року. Тим часом дохідність 30-річних казначейських облігацій США перевищила 5.5%, досягнувши нового 22-річного максимуму з 2004 року. Федеральний борг США вже перевищив 40 трильйонів доларів, а річні виплати відсотків перевищують 1.2 трильйона доларів, що становить близько 25% федеральних податкових надходжень — порочне коло «випуск боргу — виплата відсотків — розширення дефіциту — новий випуск боргу» самопосилюється.
Варто зазначити, що нинішній цикл підвищення ставок принципово відрізняється від циклу 2022 року. У 2022 році ФРС починала з нульових ставок і мала значний простір для підвищення; натомість цього разу початкова ставка вже становить 3.75%, а довгострокові ставки одночасно зростають, тому тиск на оцінки глобальних ризикових активів може бути не меншим, ніж від самого підвищення короткострокових ставок. Тижневик Caixin зазначає, що це перше з 2006 року підвищення ставок трьома найбільшими центральними банками — США, Європи та Японії — в одному місяці, а повернення «супертижня центральних банків» означає остаточне завершення глобальної ери м’якої монетарної політики.
II. Таємниця стійкості біткоїна: ставки підвищено — чому він не впав, а зріс?
Згідно з традиційною логікою, підвищення ставок ФРС мало б бути значним негативним фактором для крипторинку. Однак після підвищення ставок 16 вересня біткоїн не обвалився, а протягом наступних кількох днів відскочив із 76,150 долара до рівня понад 81,000 доларів.
Це явище заслуговує на глибокий аналіз.
Перший рівень логіки: механізм ціноутворення «купуй на очікуваннях, продавай на факті». Ще після оприлюднення даних щодо базового CPI за серпень ринок уже повністю врахував очікування підвищення ставок у вересні. Як повідомляло PANews, ринок заздалегідь мав достатньо часу, щоб підготуватися до підвищення ставок, і якщо ФРС підвищить ставки, як очікувалося, реакція ринку може бути відносно обмеженою. Фактично з 10 до 16 вересня, до фактичного підвищення ставок, біткоїн уже знизився з рівня понад 79,000 доларів приблизно до 76,000 доларів, завчасно вивільнивши тиск.
Другий рівень логіки: відновлення «угоди на знецінення валюти». Це ключовий рушій нинішнього руху ринку. Як повідомляло агентство Caixin, на тлі ослаблення долара та різкого одночасного відновлення золота і біткоїна «угода на знецінення валюти» знову стає головним наративом ринку. Керівник макродосліджень 21Shares Стівен Колтман прямо зазначив, що розширення Міністерством фінансів США масштабів викупу довгострокових державних облігацій є «ключовим каталізатором» нинішнього різкого зростання біткоїна.
Внутрішня логіка полягає в тому, що коли ринок побоюється, що Міністерство фінансів США за допомогою операцій викупу штучно знижує довгострокові ставки, фактично воно вливає ліквідність у ринок, що рівнозначно певній формі «прихованого кількісного пом’якшення». Інвестори починають усвідомлювати, що уряд США не може ані знизити дефіцит за допомогою фіскальної консолідації, ані витримати шкоду, якої економіці завдають високі ставки, тож зрештою йому залишається лише повернутися до старого шляху «монетизації бюджетного дефіциту».
За таких очікувань привабливість біткоїна як «цифрового золота», що захищає від знецінення фіатних валют, навпаки, посилюється під час циклу підвищення ставок.
Третій рівень логіки: кореляція між біткоїном і золотом досягла нового максимуму з часів пандемії.
За даними агентства Caixin, 90-денний коефіцієнт кореляції між біткоїном і золотом зріс до найвищого позитивного рівня з часів пандемії. Це означає, що біткоїн переходить від статусу «високобетатехнологічної акції» до активу з властивостями «захисту від інфляції/знецінення», і ця структурна трансформація має далекосяжний вплив на довгострокову логіку ціноутворення.
III. Аналіз структури ринку: ключові рівні цін, рух капіталу та індикатори настроїв
З технічного погляду біткоїн наразі перебуває в широкому діапазоні консолідації від 7.5 тисяч доларів до 8.7 тисяч доларів.
21 вересня під впливом плану викупу Міністерства фінансів біткоїн ненадовго піднявся до 86,603 долара, але згодом через перевищення дохідністю 10-річних казначейських облігацій США рівня 5.2% відкотився приблизно до 83,000 доларів. Станом на 30 вересня біткоїн торгувався на рівні 83,390 долара, знизившись за місяць приблизно на 3.5%, тоді як амплітуда коливань сягнула 12%.
Щодо ключових рівнів цін, 84,000 доларів є нещодавньою межею між биками та ведмедями: цей рівень є водночас максимумом кількох вересневих відскоків і зоною розташування 200-денної ковзної середньої. Якщо його буде впевнено пробито, біткоїн може кинути виклик попередньому максимуму на рівні 91,000 доларів; якщо ж буде втрачено місячний мінімум у 76,000 доларів, можливе подальше зниження до 72,000 доларів.
Ethereum продемонстрував відносно слабшу динаміку: 30 вересня він торгувався на рівні 2,670 долара, зрісши за місяць приблизно на 3%, однак до психологічно важливої позначки 3,000 доларів усе ще залишається значна відстань. Курс ETH/BTC продовжує знижуватися, що свідчить: в умовах скорочення ліквідності ринок більше схильний утримувати криптоактиви з найвищою ліквідністю.
Щодо ончейн-даних, біткоїн-ETF протягом перших трьох тижнів вересня стабільно демонстрували чистий приплив коштів, однак в останній тиждень вересня він помітно сповільнився. Обсяг відкритих позицій на ринку деривативів знизився приблизно на 15% порівняно із серпнем, що свідчить про обережність коштів із кредитним плечем в умовах невизначеності щодо підвищення ставок.
IV. Прогноз на четвертий квартал: три сценарії та стратегії реагування
У четвертому кварталі ключовими змінними для крипторинку будуть: чи підвищить ФРС ставки знову в жовтні або грудні, а також чи зможе дохідність 10-річних казначейських облігацій США стабілізуватися нижче 5.5%.
Сценарій 1: ФРС знову підвищує ставки в жовтні, дохідність казначейських облігацій США перевищує 5.5% (імовірність близько 35%).
Якщо базовий CPI у жовтні знову перевищить очікування, ФРС може бути змушена підвищувати ставки поспіль. Тоді наратив «угоди на знецінення валюти» поступиться місцем реальності «відкачування ліквідності», а біткоїн може опуститися до діапазону 72,000-75,000 доларів.
Стратегія реагування: зменшити позиції з кредитним плечем, збільшити частку стейблкоїнів і чекати на кращу можливість для входу.
Сценарій 2: ФРС не змінює ставки, дохідність коливається на високих рівнях (імовірність близько 45%).
Це основний сценарій, закладений у поточні котирування ф’ючерсів на процентні ставки CME. Ринок оцінює імовірність підвищення ставок у жовтні приблизно в 49%, а імовірність щонайменше ще одного підвищення до кінця року — приблизно в 87%.
За такого сценарію біткоїн, найімовірніше, залишатиметься в діапазоні 7.5-9 тисяч доларів, а структурні можливості будуть зосереджені в якісних альткоїнах і протоколах DeFi.
Стратегія реагування: торгувати в діапазоні, продавати на зростанні й купувати на зниженні, стежити за сигналом пробою рівня 84,000 доларів.
Сценарій 3: інфляція падає швидше за очікування, цикл підвищення ставок завершується достроково (імовірність близько 20%).
Якщо ціни на нафту знизяться або ефект мит послабиться, інфляція може швидко охолонути в четвертому кварталі, і ФРС знову отримає простір для зниження ставок. Тоді біткоїн може кинути виклик рівню 91,000 доларів і навіть попередньому максимуму в 126,000 доларів.
Стратегія реагування: завчасно формувати позиції, збільшити основні позиції в BTC та ETH, стежити за потоками коштів в ETF як випереджальним індикатором.
V. Практичні рекомендації
По-перше, повторно оцініть ризикову експозицію.
У поточному макросередовищі «тривало високих ставок» волатильність криптоактивів системно зростатиме. Рекомендується утримувати частку криптоактивів у межах, прийнятних для вашого ризик-профілю, і уникати використання кредитного плеча понад 3 рази.
По-друге, стежте за стійкістю «угоди на знецінення валюти». Висока кореляція між біткоїном і золотом є центральним наративом нинішнього ринку, тому інвесторам слід одночасно відстежувати динаміку золота, індекс долара США (нині він зріс до 101.0), а також операції Міністерства фінансів США з викупу державних облігацій. Якщо долар продовжить зміцнюватися, наратив «цифрового золота» для біткоїна зіткнеться з випробуванням.
По-третє, використовуйте волатильність для сіткової торгівлі. У широкому діапазоні коливань 7.5-9 тисяч доларів сіткова торгова стратегія може ефективно отримувати прибуток із волатильності. Рекомендується розподілити кошти на 5-8 рівнів і розмістити ордери на купівлю та продаж на ключових рівнях підтримки (76,000, 78,000 доларів) і опору (84,000, 87,000 доларів).
По-четверте, уважно стежте за дохідністю 10-річних казначейських облігацій США. Поточна дохідність у 5.20% уже наближається до «критичної межі», про яку попереджав головний економіст Bank of America Гартнетт. Якщо дохідність 30-річних облігацій і надалі стабільно утримуватиметься вище 5.5%, глобальні ризикові активи зіткнуться із системним тиском переоцінки, і крипторинок не зможе залишитися осторонь.
По-п’яте, зберігайте чутливість до сигналів політики.
Голова ФРС Вош (Kevin Warsh) постійно наголошує на необхідності скорочення сліду втручання центрального банку в ринку, а це означає, що готовність ФРС втручатися в довгострокові ставки обмежена. Інвесторам слід більше уваги приділяти структурі запозичень Міністерства фінансів і операціям викупу, а не лише стежити за рішеннями ФРС щодо ставок.
Крипторинок у вересні 2026 року перебуває в делікатній точці рівноваги.
З одного боку, відновлення підвищення ставок ФРС і стрімке зростання дохідності казначейських облігацій США створюють реальний тиск на ліквідність;
З іншого боку, відновлення «угоди на знецінення валюти» знову забезпечує біткоїну міцний структурний попит. Протистояння цих двох сил визначає, що в найближчі місяці на ринку навряд чи виникне односторонній рух, а широкі коливання стануть нормою.
Для інвесторів це водночас і виклик, і можливість. У складному середовищі, де співіснують «тривало високі ставки» та «монетизація бюджетного дефіциту», проста стратегія «купити й утримувати» більше не буде ефективною, а ретельне управління позиціями та чутливе виявлення макросигналів стануть ключовими джерелами надлишкової дохідності.
Біткоїн еволюціонує від «спекулятивного активу» до «макроекономічного хеджингового активу», і біль зростання, що супроводжує цю еволюцію, є циклом, крізь який має пройти кожен учасник ринку.$BTC ‌
BTC+1,23%
XAUUSD+0,02%
ETH+0,49%
  • 10
Featured#Marvell涨4.5% Сьогодні американський фондовий ринок продемонстрував типову дивергенцію: «широкий ринок падає, AI-обладнання зростає» — три основні індекси трохи знизилися, але Філадельфійський індекс напівпровідників зріс на +1.32%, Marvell — на +4.5%, компанія оптичного зв’язку Lumentum — на +5%, Applied Materials — на +5%, а ARM/Meta/Coherent — більш ніж на +3%.
Характер цього раунду зростання AI-обладнання вже змінився: від «NVIDIA, що сяяла на самоті» він перейшов до другого етапу — «поширення по всьому ланцюжку індустрії» (одночасно зростають пам’ять, оптичний зв’язок, спеціалізовані чипи
ThisIsTranslateContent:
#Marvell涨4.5% Сьогодні американський фондовий ринок продемонстрував типову дивергенцію: «ринок падає, AI-обладнання зростає» — три основні індекси незначно знизилися, але індекс напівпровідників Філадельфії зріс на +1.32%, Marvell — на +4.5%, компанія оптичного зв’язку Lumentum — на +5%, Applied Materials — на +5%, а ARM/Meta/Coherent — більш ніж на +3%.
Характер цього раунду зростання AI-обладнання вже змінився: від «Nvidia, яка сяє наодинці» ринок перейшов до другого етапу — «поширення по всьому ланцюжку індустрії» (одночасно зростають пам’ять, оптичний зв’язок, кастомні чипи та обладнання) — це ознака основного висхідного тренду, але водночас це означає, що оцінки починають зростати по всьому сектору, а вибір акцій стає складнішим.
У короткостроковій перспективі звіт Micron (сьогодні після закриття торгів) стане «лакмусовим папірцем» цього раунду зростання.

I. Чому сьогодні AI-обладнання зросло всупереч ринку: три драйвери
Драйвер перший: зростання очікувань щодо звіту Micron (цінова влада у сфері пам’яті). Micron сьогодні після закриття торгів оприлюднить фінансовий звіт, і сім інвестиційних банків колективно налаштовані оптимістично — пам’ять/HBM є сегментом AI-обладнання з «найвищою визначеністю», тому кошти почали заходити заздалегідь. Зростання Micron на +1% і SK hynix на +2% сьогодні стало репетицією.
Драйвер другий: очікування щодо «дня аналітиків» Marvell (кастомні чипи). Безпосередньою причиною зростання Marvell на 4.5% є наближення дня аналітиків 6 жовтня — ринок очікує, що компанія надасть прогноз зростання для кастомних AI-чипів (Chiplet/інтерконект) і одним махом подолає психологічний бар’єр у $250. Marvell уже зріс на 210% від початку року та є ключовим активом у сегменті «кастомні ASIC + інтерконект дата-центрів».
Драйвер третій: нові дані з боку попиту (Anthropic×SpaceX).
Повідомлення перед відкриттям ринку: масштаб угоди Anthropic і SpaceX щодо обчислювальних потужностей сягає максимуму в $845 млрд, що майже вдвічі більше за раніше розкритий показник — історія про «AI-компанії купують обчислювальні потужності» отримала ще одне велике замовлення, безпосередньо підтвердивши оцінки всього ланцюжка виробництва обладнання.

II. Суть цього раунду зростання: перехід до «фази поширення»

Порівняння одразу показує, що етап ринку змінився:
Перший етап (7-8月): Nvidia зростає сама, AI=GPU
​Другий етап (зараз): оптичний зв’язок (Lumentum/Coherent/Ciena), пам’ять (Micron/SK hynix/SanDisk), кастомні чипи (Marvell/Broadcom), обладнання (Applied Materials/ASML), Meta (AI-застосунки) — зростає весь ланцюжок

«Фаза поширення» має два значення:
1. Сигнал здорового бичачого ринку: кошти переходять від «лідерів» до «тих, хто продає лопати», що свідчить про перетворення наративу AI з «концепції» на «реалізацію замовлень у всьому галузевому ланцюжку» — це надійніше, ніж робити ставку лише на Nvidia
​2. Сигнал ризику: коли навіть «акції, що надолужують зростання» (як компанія з виробництва скла Corning) починають стрімко зростати, ринок зазвичай входить у середню або пізню стадію — зараз відчувається, що «кожен став AI-акцією»

III. Три ризики, за якими потрібно уважно стежити
Ризик перший: у Marvell дуже мало «простору для розчарування». «Оцінка вже майже не залишає простору для розчарування» — MRVL зріс на +210% від початку року, і 6 жовтня аналітики заявили, що в разі поміркованого прогнозу корекція буде дуже швидкою.
Ризик другий: фінансовий звіт Micron — це «відкрита карта». Колективний оптимізм інвестиційних банків = очікування вже повністю враховані — відповідність очікуванням у сьогоднішньому звіті буде «прохідним результатом», а невідповідність очікуванням означатиме «подвійний удар»; це визначить короткостроковий напрямок усього ланцюжка пам’яті (і навіть AI-обладнання).
Ризик третій: макроекономічні фактори нікуди не зникли. Хоча ринок знизив очікування підвищення ставки у жовтні (після публікації даних), висока дохідність казначейських облігацій США + п’ятничний звіт щодо зайнятості поза сільським господарством нікуди не зникли — високі оцінки AI-обладнання найбільше потерпають від зростання процентних ставок.$MRVL ‌
repost-content-media
AMAT+3,43%
ARM+0,89%
META+0,07%
COHR+10,87%
NVDA+1,16%
  • 7
#美光即将披露四季度财报 Попередній огляд звіту Micron: стійкість ринку на тлі масштабування HBM4 і розриву між попитом та пропозицією
Фінансовий звіт Micron за Q4 2026 фінансового року буде оприлюднено сьогодні після закриття торгів. Ринковий консенсус передбачає виручку приблизно на рівні 508–512 мільярдів доларів і скоригований EPS близько 31.5 долара, тоді як власний прогноз компанії становить близько 500 мільярдів доларів виручки з відхиленням у 10 мільярдів і маржу валового прибутку 86%. Однак важливішими за самі цифри є останні заяви керівництва щодо темпів постачання HBM4 та структури попиту й про
DRAM+2,24%
  • 8
#美伊谈判陷入僵持布伦特站上106美元 Переговори між США та Іраном знову зайшли в глухий кут, ціна на нафту Brent перевищила 106 доларів, і цей енергетичний шок передається в інфляцію складнішим шляхом, ніж очікував ринок.
Ключовим каменем спотикання у переговорах є Ормузька протока. Запропонований Іраном план повторного відкриття протоки за сім днів був відхилений Трампом, який прямо заявив, що Тегеран «переоцінює свої козирі». Оскільки конфлікт вступив у восьмий місяць, ціна на нафту Brent цього року вже зросла більш ніж на 70%, а той факт, що близько однієї п’ятої світової нафти та скрапленого природного га
BZ+4,75%
NG-1,86%
  • 7
#美国30年期国债收益率2002年以来新高 Дохідність 30-річних державних облігацій США досягла нового максимуму з 2002 року (перевищивши 5.6%), що по суті є «переоцінкою» якоря ціноутворення глобальних активів. Ця «буря на ринку казначейських облігацій США» спричинена не одним фактором, а результатом резонансу численних сил, зокрема інфляційних очікувань, бюджетного дефіциту, стійкості економіки, ринкового попиту та пропозиції, а також глобального розподілу капіталу; вона знаменує кінець «ери низьких процентних ставок» і встановлення нової норми глобальної вартості капіталу.
I. Ключові чинники стрімкого зростання
  • 5
#OpenAI年化经常性收入接近700亿美元 Триліонний реєстр OpenAI
Оцінка OpenAI у 1.4 трильйона доларів і показник річного регулярного доходу (ARR), що наближається до 700 мільярдів доларів
OpenAI прагне залучити щонайменше 300 мільярдів доларів у новому раунді фінансування за оцінки близько 1.4 трильйона доларів і перенести заплановане первинне публічне розміщення акцій (IPO) на 2027 рік. Це «перехідне фінансування» має на меті поповнити капітальні резерви перед IPO у 2027 році, щоб зберегти темпи розширення обчислювальних потужностей.
Ключові фінансові показники, що підтримують цю оцінку, свідчать: річний рег
TSLA-0,21%
NVDA+1,16%
  • 8
Мій момент One Gate: Тримай що завгодно. Разом станьмо свідками найбільшої еволюції за 13-річну історію Gate. Gate. Фінанси без меж. https://www.gate.com/zh/activities/everything-money-ceremony?ref_type=165&ch=Direct&ref=BFNNXV5X&utm_cmp=BIPdAc5p
post-image
  • 4
#英伟达追加1500亿回购授权 NVIDIA викуповує акції на 1500 млрд — купує не курс акцій, а P/E
Спочатку порахуймо один показник
28 вересня NVIDIA оголосила про додатковий дозвіл на викуп акцій на 1500 млрд доларів, а загальний залишок коштів становить приблизно 2350 млрд доларів — їх можна використати до завершення 2028 фінансового року.
Що означають 1500 млрд?
Це більше за разовий рекорд Apple у 1100 млрд у 2024 році.
Другий показник: ці кошти становлять менше 3% ринкової капіталізації.
Виручка за минулий квартал — 960 млрд доларів, удвічі більше, ніж торік, а вільний грошовий потік за квартал — приблизно
ThisIsTranslateContent:
#英伟达追加1500亿回购授权 NVIDIA оголосила про викуп акцій на 1500 млрд — купують не курс акцій, а PE
Спочатку порахуймо
28 вересня NVIDIA оголосила про додатковий дозвіл на викуп акцій на 1500 млрд, загальний залишок ліміту становить приблизно 2350 млрд, використати його можна до кінця 2028 фінансового року.
Що означають 1500 млрд?
Це перевищує одноразовий рекорд Apple у 1100 млрд у 2024 році.
Другий підрахунок: ця сума становить менше 3% ринкової капіталізації.
Виручка за минулий квартал — 960 млрд доларів, у річному вимірі зросла вдвічі, вільний грошовий потік за квартал — близько 210 млрд доларів — якщо розподілити ліміт до початку 2028 року, його можна повністю використати без особливих труднощів.
Порівняння оцінки: поточний коефіцієнт P/E проти середнього за п’ятнадцять років: форвардний P/E NVIDIA — 16.5 раза, середнє за останні п’ятнадцять років — 30.0 раза
Третій підрахунок найбільш контрінтуїтивний: момент оголошення про викуп акцій — це саме той час, коли оцінка є найдешевшою.
Форвардний P/E становить 16.5 раза — це мінімум із січня 2015 року, тоді як середнє за останні п’ятнадцять років — 30 разів.
Неявна дохідність прибутку — 6.1%, дохідність десятирічних казначейських облігацій США — 5.2% — «орендна плата» за акції знову вища за дохідність державних облігацій. Цього року курс акцій зріс на 20%, AMD подвоїлася, Intel зросла втричі — ринок перемістив гроші від лідера до наздоганяючих компаній.
Четвертий підрахунок — погляд на поведінку: конкуренти з липня по вересень скоротили викуп акцій наполовину, тоді як NVIDIA у той самий період збільшила ліміт до історичного максимуму.
Усі чотири підрахунки разом свідчать: це не підтримка курсу, а чітко позначена позиція — керівництво вважає, що ринок оцінює компанію надто песимістично. Викуп акцій не дасть відповіді на питання, як довго триватиме попит на AI, але він відповідає на інше питання — коли всі сумніваються, яку ціну сама компанія готова заплатити. #每周来晒 $NVDA ‌
repost-content-media
NVDA+1,16%
AMD+0,63%
INTC-0,16%
  • 4
#ETH理财享5%加息年化 ETH не рухається, дохід рухається 💎

У період бокового руху ринку найбільше мучить не питання, купувати чи ні, а те, що робити зі своїми ETH: тримати, покласти в Earn чи чекати на рух ринку. Ця пропозиція для ETH від Gate Earn саме вчасно додає баф до «просто тримати»:

Розбір акції:
🎯 Чисте поповнення ≥0.3 ETH + оформлення 7-денної фіксованої підписки → додатковий відсотковий бонус (річна ставка 5%)
🎁 Чисте поповнення ≥3 ETH → додатково 10 USDT бонусу для ф’ючерсних контрактів (лише для перших 1000 учасників, хто перший прийшов, той і отримав)

Мій підхід до розподілу ET
ThisIsTranslateContent:
#ETH理财享5%加息年化 ETH не рухається, а дохід рухається 💎

У період бокового руху ринку найбільше бентежить не те, купувати чи ні, а що робити з тими ETH, які вже є: тримати, покласти в Earn чи чекати на рух ринку. Ця акція Gate Earn для ETH якраз додає баф до стратегії «просто тримати»:

Розбір акції:
🎯 Чисте поповнення ≥0.3 ETH + оформлення 7-депозиту → отримайте бонус до відсоткової ставки (рівень 5% річних)
🎁 Чисте поповнення ≥3 ETH → додатково 10 USDT пробного бонусу для ф’ючерсів (лише для перших 1000 учасників, хто перший — той і отримує)

Мій підхід до розподілу ETH (консервативний варіант)
Основний запас не чіпати, вільні кошти — у Earn: ETH — це довгостроковий актив, але коли в короткостроковій перспективі немає руху ринку, вільну частину можна покласти в Gate Earn і отримувати підвищені відсотки протягом 7 днів — коли ринок рушить, її можна будь-коли повернути для торгівлі, а якщо руху не буде, дохід усе одно нараховуватиметься: обидві цілі не заважають одна одній
​ Поріг у 0.3 ETH дуже зручний: можна брати участь навіть із невеликою позицією, не потрібно збільшувати кредитне плече заради отримання доходу
​ Рівень 3 ETH — це «забрати бонус заодно»: ті, у кого вже є 3 ETH, можуть безкоштовно отримати 10 USDT пробного бонусу для практики — пам’ятайте, що це пробний бонус, не захоплюйтеся та не відкривайте надмірно великі позиції з кредитним плечем

7-депозит має період блокування, тому не кладіть туди всі кошти, які плануєте використовувати для торгівлі найближчим часом; річна ставка з підвищенням визначається правилами акції, тож спочатку уважно ознайомтеся з умовами.

Як ви зазвичай розпоряджаєтеся своїми ETH? Тримаєте, вкладаєте в Earn чи чекаєте на рух ринку? Розкажіть у коментарях 👇$ETH ‌
repost-content-media
ETH+0,49%
  • 5
  • 1
QNT пережив екстремальний рух протягом минулого тижня. Ціна стартувала приблизно з 60 доларів і сягнула максимуму в 371 долар, а тижневе зростання в певний момент перевищило 300%, що зробило його найсильнішим токеном серед 100 найбільших активів за ринковою капіталізацією. Каталізатором цього стрімкого зростання стали два чинники: 9月24日 американська платіжно-розрахункова установа The Clearing House оголосила, що обрала Quant для технологічної підтримки своєї «програми ончейн-грошей»; ця мережа щодня обробляє платіжні розрахунки приблизно на 2万亿 доларів США; згодом сім британських банків, зокре
QNT-13,45%
  • 4
#ETH站上2700美元 Короткі позиції на Ethereum зросли на 13000% — чи готує ETH ведмежу пастку на 3000 доларів?
Ethereum (ETH) може показати найкращий вересневий результат за останні десять років. Зокрема, цього місяця ETH зріс на 7%, що зробить його найкращим вереснем із 2016 року, а також четвертим вереснем за останнє десятиліття з позитивною дохідністю. До завершення торгового дня залишилося трохи більше двох днів, і ETH, найімовірніше, зафіксує найкращий місячний результат.
З огляду на це, короткі позиції щодо Ethereum наразі, схоже, є надзвичайно бичачими. За останні два тижні короткі позиції що
ThisIsTranslateContent:
#ETH站上2700美元 Короткі позиції Ethereum зросли на 13000% — чи готує ETH ведмежу пастку на 3000 доларів?
Ethereum (ETH) має шанси продемонструвати найкращий вересневий результат за останнє десятиліття. Зокрема, цього місяця ETH зріс на 7%, що зробить його найкращим вереснем із 2016 року, а також четвертим вереснем за останні десять років із позитивною дохідністю. До завершення торгового дня залишилося трохи більше ніж два дні, тому ETH, імовірно, зафіксує найкращий місячний результат.
Підсумовуючи, короткі позиції щодо Ethereum наразі, схоже, є надзвичайно бичачими. За останні два тижні короткі позиції щодо Ethereum зросли приблизно на 13000% — із трохи більше ніж 771 ETH до понад 101000 ETH. Це екстремальне накопичення коротких позицій.
Якщо Ethereum почне зростати, така концентрація коротких позицій може швидко перерости в потужне коротке стискання.
Щоб визначити, чи станеться таке стискання, важливо зрозуміти, які чинники призвели до цієї ведмежої ситуації.
З технічного погляду, ETH перебуває під тиском величезної зони пропозиції між 2722 доларами та 2822 доларами, де змінили власника понад 1330 десятків тисяч ETH.
Крім того, після прориву Ethereum (ETH) вище 2800 доларів минулого тижня цього тижня він знизився приблизно на 1.5%, що свідчить про помітне посилення тиску продажів. У такій ситуації зростання коротких позицій свідчить про те, що трейдери роблять ставку на нездатність Ethereum пробити цей рівень опору. Але що станеться, якщо Ethereum проб'є 2800 доларів? Якщо в гру вступлять бики, велика кількість коротких позицій може перетворитися на ідеальну ведмежу пастку. Шорти можуть бути змушені закрити свої позиції, посиливши тиск покупців і потенційно підштовхнувши Ethereum до 3000 доларів.
Ончейн-сигнали посилюють формування ведмежої пастки для Ethereum!
Оновлення Ethereum після події Hegotá може бути лише частиною головоломки. В останньому дописі на X Vitalik Buterin окреслив перехід Ethereum до більш універсальної архітектури блокчейну, а також оновлення, покликані зробити блокчейн більш масштабованим, безпечним і приватним. З огляду на те, що ончейн-кити продовжують масштабно накопичувати ETH, така дорожня карта з'явилася саме вчасно. Згідно з даними ончейн-аналізу, за останні сім днів кількість Ethereum, яким володіють кити, зросла на 21.4% і наразі досягла 32.1 десятка тисяч монет. За ціною 270 десятків тисяч доларів за один Ethereum їхня загальна вартість сягає 8.64 мільярда доларів.
Але купівля Ethereum китами — не єдина ознака постійного зростання попиту ринку на Ethereum.
Дані свідчать, що кількість застейканих ETH досягла історичного максимуму в 4350 десятків тисяч ETH, що становить понад 35.6% загальної пропозиції.
Крім того, лише за останній тиждень до стейкінгового пулу надійшло понад 50 десятків тисяч ETH, а це означає, що ETH активно блокується, а не використовується для торгівлі.
Одночасне зростання накопичення китами та рекордної активності зі стейкінгу свідчить про те, що інвестори купують ETH у довгостроковій перспективі. На цьому тлі імпульс розвитку після оновлення Hegotá може стати ще одним каталізатором для збереження цієї динаміки.
Тому різке зростання коротких позицій на 13000% видається ще більш промовистим. Поки трейдери відкривають короткі позиції, кити отримують більше ETH для стейкінгу. Якщо бики проб'ють ключовий рівень опору, така переповнена позиціями структура призведе до ведмежої пастки, змусить шорти закрити позиції та створить імпульс для досягнення Ethereum позначки 3000 доларів у жовтні.$ETH ‌
repost-content-media
ETH+1,09%
  • 5