#CorePCEandGDPFinalReading Сьогоднішні дані зі США мають значення, але справжнє питання полягає не лише в тому, чи перевищать показники очікування, чи виявляться нижчими за них.
Питання в тому, чи змінять вони інфляційну картину, з якою Федеральна резервна система вже має справу.
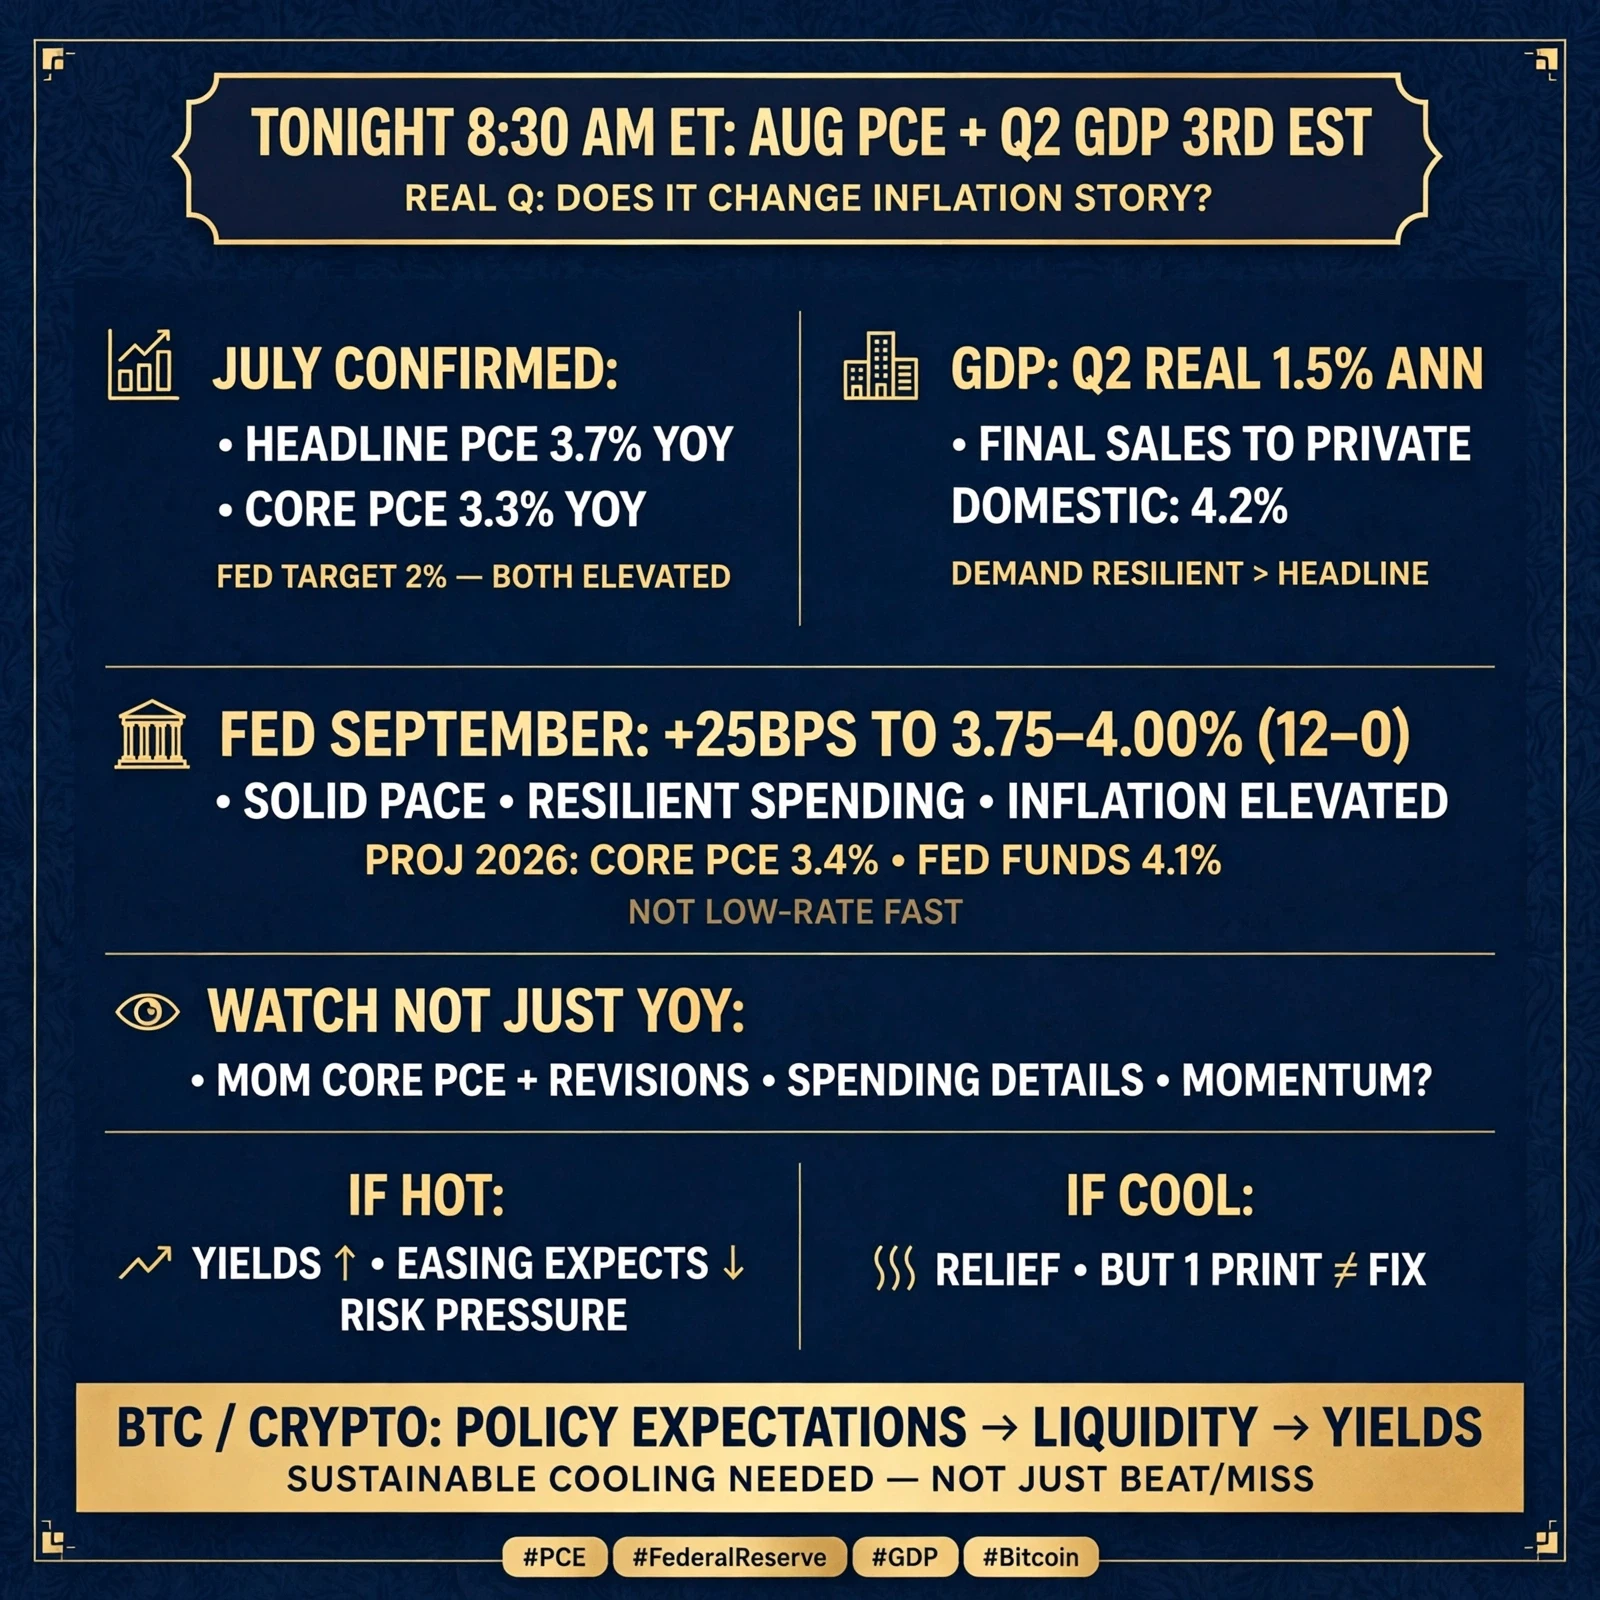
Звіт про інфляцію PCE за серпень і третя оцінка ВВП за 2-й квартал мають бути опубліковані сьогодні о 8:30 ранку за східним часом США (ET). Останні підтверджені дані за липень показали, що загальна інфляція PCE становила 3.7% у річному вимірі, а базова інфляція PCE — 3.3%; обидва показники все ще значно перевищують ціль ФРС щодо інфляції на рівні 2%.
Водночас економіка США не продемонструвала такого різкого уповільнення, яке змусило б негайно змінити політику. Реальний ВВП за 2-й квартал раніше оцінювали на рівні 1.5% у річному обчисленні, тоді як реальні кінцеві продажі приватним внутрішнім покупцям становили 4.2%, що свідчить: фундаментальний внутрішній приватний попит залишався значно сильнішим, ніж можна припустити лише за показником загального ВВП.
Це створює незручне поєднання для грошово-кредитної політики: інфляція все ще підвищена, тоді як економічна активність і споживчий попит залишаються стійкими.
І вересневе засідання ФРС уже чітко продемонструвало її позицію. FOMC підвищив цільовий діапазон ставки федеральних фондів на 25 базисних пунктів — до 3.75%–4.00%, причому рішення було ухвалено одноголосно, 12–0. У заяві зазначалося, що економічна активність розширюється стабільними темпами, внутрішні витрати залишаються стійкими, а інфляція — підвищеною.
Вересневі прогнози ще важливіші для ширшої картини. Медіанний прогноз представників ФРС передбачав базову інфляцію PCE на рівні 3.4% у 2026 році, тоді як медіанний прогноз ставки федеральних фондів на кінець 2026 року становив 4.1%. Це не прогноз швидкого повернення до середовища низьких ставок.
Тому сьогоднішні показники слід розглядати саме крізь цю призму.
Якщо базовий PCE за серпень виявиться вищим за очікування, ринок може підштовхнути дохідність казначейських облігацій угору й іще більше знизити очікування щодо пом’якшення політики в найближчій перспективі. Якщо інфляція сповільниться, реакція може бути протилежною, але один слабший місячний показник автоматично не усуне ширшу інфляційну проблему.
Отже, важливим є не лише загальний показник у річному вимірі.
Стежте за місячним базовим PCE, переглядами даних за попередні місяці, споживчими витратами та деталями, що стоять за показником інфляції. Вони покажуть, чи справді ціновий тиск втрачає імпульс, чи просто переміщується з місяця в місяць.
Для Bitcoin, криптовалют та інших ризикових активів це важливо, оскільки очікування щодо грошово-кредитної політики залишаються тісно пов’язаними з ліквідністю та дохідністю казначейських облігацій.
Ринку не потрібен сьогодні ввечері драматичний сюрприз. Йому потрібні докази того, що інфляція стабільно рухається вниз. Поки це не стане помітним у даних, ФРС має мало причин поспішати з агресивним пом’якшенням політики.
#PCE #FederalReserve #GDP #Bitcoin