#Gate股票观点挑战 |
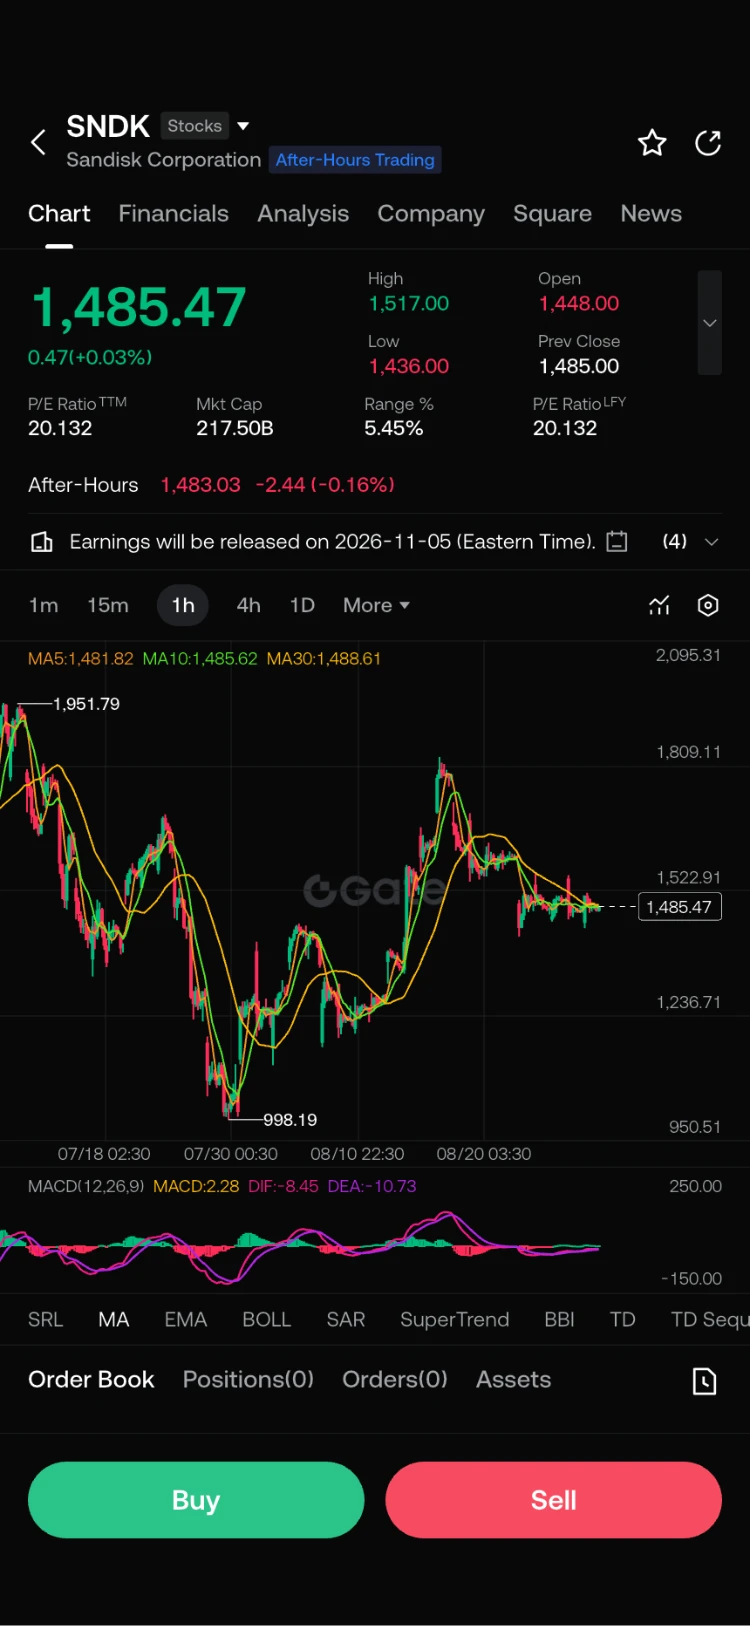
$SNDK ЧИ СТАЛА SNDK ДЕШЕВШОЮ ЛИШЕ ТОМУ, ЩО ВПАЛА НА 9%?
На мою думку, саме це є головним питанням.
У базовій історії SanDisk наразі важко побачити серйозне погіршення:
📌 Дохід за Q4 становить 8,97 мільярда $, а квартальне зростання — 51%.
📌 Очікування доходу за FY2026 становить 20,25 мільярда $ → річне зростання на 175%.
📌 Очікування доходу за Q1 FY2027 становить 10,3–10,8 мільярда $.
📌 Зазначається, що попит із боку центрів обробки даних прискорюється.
📌 Існують багаторічні угоди, що охоплюють понад 50% бітів FY2027.
Тобто в історії компанії є сильна комбінація AI + центри обробки даних + попит на NAND.
Але ринок іноді купує не сьогодення компанії, а те, наскільки майбутні очікування вже закладені в ціну.
І саме тут полягає момент, на який слід звернути увагу в SNDK.
🟢 БИЧИЙ СЦЕНАРІЙ
Інвестиції в AI та центри обробки даних прискорюються → попит на SSD зростає → пропозиція NAND залишається обмеженою → цінова сила зберігається.
За такого сценарію поточна фундаментальна історія може стати ще сильнішою.
🟡 НЕЙТРАЛЬНИЙ СЦЕНАРІЙ
Фундаментальні показники залишаються сильними, але акція вже несе високі очікування.
Навіть якщо компанія продовжить демонструвати хороші результати, акція може не відреагувати так само, якщо результати не перевищать очікування.
🔴 ВЕДМЕЖИЙ СЦЕНАРІЙ
NAND є циклічним.
Якщо ціни послабляться, витрати на зберігання даних чинитимуть тиск або попит, зумовлений AI, виявиться нижчим за очікування, високі сьогодні мультиплікатори можуть дуже швидко бути переоцінені.
Тому мій підхід такий:
Замість того щоб гнатися за першим падінням на 9%, подивитися, де ціна стабілізується.
Тому що саме по собі падіння акції на 9% не означає, що вона «подешевшала».
Іноді воно лише говорить про таке:
Очікування випередили ціну.
Довгострокова історія SNDK і далі виглядає сильною.
Але сильна історія ≠ необмежена оцінка.
Для мене це не зона для «завантаження вантажівки», а зона, де слід спостерігати за можливістю контрольованої купівлі на дні. 👀
$SNDK