Square
Мої підписки
Популярні
Новини
Сповіщення
Профіль

Surrealist5N1K

vip
18:30 у режимі реального часу аналіз ринку; чіткий та керівний контент для тих, хто слідкує за інноваціями.
Дослідник криптовалютного ринкуОнчейн аналітикАналітик ринку
80
Мої підписки
8k
Підписники
28.3k
Сподобалося
#StakeOnLaunchpoolToShare450KVLX #СтейкайтеНаLaunchpoolЩобОтриматиЧастку450KVLX

Нова можливість на Gate Launchpool: стейкайте BTC, ETH або VLX і отримайте частку із загального пулу винагород у 454.546 VLX. 🎁

У 386-му раунді Launchpool Gate представляє користувачам проєкт ValueX (VLX). Кампанія триватиме з 7 листопада до 21 листопада 2026 року.

Які є варіанти участі?

* Пул VLX: винагорода 90.910 VLX, орієнтовна річна дохідність — 47,40%.
* Пул ETH: винагорода 181.818 VLX, орієнтовна річна дохідність — 9,40%.
* Пул BTC: винагорода 181.818 VLX, орієнтовна річна дохідність — приблизно 2,69%.
BTC-0,67%
ETH-1,26%
VLX+0,00%
AVAX-0,10%
  • 4
Я торгую на Gate — біржі найвищого рівня з 13-річною історією. Приєднуйся до мене та поринь у найгарячіші події просто зараз! https://www.gate.com/campaigns/6841?ref=BQNGUwoL&ref_type=132
post-image
  • 1
Змагання з подвійним призовим фондом у ф’ючерсній торгівлі: 50 000 USDT винагород, що нараховуються автоматично, а також частка від 5 ETH для трейдерів, які відповідають вимогам https://www.gate.com/campaigns/6909?ref=BQNGUwoL&ref_type=132
post-image
  • 1
#加密市场承压 Останнє падіння крипторинку спершу було спричинене зниженням схильності до ризику на ширших ринках, а кредитне плече на крипторинку посилило втрати. Ці два чинники взаємно посилили один одного, що краще пояснює масштабний розпродаж, ніж будь-яка окрема новина, пов’язана з криптовалютами.

Яким був внесок зовнішніх і внутрішніх чинників?
Поштовхом стали акції США: акції компаній у сферах ШІ та напівпровідників різко впали, Nasdaq просів на 5.52%, а Bitcoin опустився нижче $76,000.
Примусові ліквідації позицій із кредитним плечем посилили втрати: за 24 години було ліквідовано позицій при
ThisIsTranslateContent:
#加密市场承压 Це падіння крипторинку спершу було спричинене зниженням схильності до ризику на зовнішніх ринках, а кредитне плече на самому крипторинку посилило спад. Ці чинники наклалися один на одного і краще пояснюють загальне падіння, ніж якась окрема новина з криптосфери.

Яку роль відіграли зовнішні та внутрішні чинники
Поштовхом стали американські акції: папери компаній зі сфер ШІ та напівпровідників різко впали, Nasdaq знизився на 5.52%, а біткоїн опустився нижче $76 000.
Ланцюгова ліквідація позицій із кредитним плечем посилила падіння: за 24 години ліквідували позицій приблизно на 1,1 млрд доларів США, понад 90% із них були довгими.
Попит на спотовому ринку слабкий: ETF фіксували чистий відтік коштів три дні поспіль, загалом приблизно на 1,157 млрд доларів США.
Кредитне плече продовжує зростати: торгівля на спотовому ринку млява, а кредитне плече у ф’ючерсних контрактах збільшується, тож той самий шок спричинить сильніше падіння.

Що робити: переважно спостерігати, не поспішати купувати на дні
Якщо у вас велика позиція: скористайтеся відскоком, щоб частково її скоротити й спершу знизити кредитне плече.
Якщо хочете збільшити позицію: купуйте невеликими частинами, не вкладайте все одразу.
Резервні кошти: продовжуйте чекати, не бійтеся втратити нагоду.

Сигнали відновлення зростання
1. ETF фіксують чистий приплив коштів кілька днів поспіль, причому в суттєвих обсягах.
2. Nasdaq і Філадельфійський індекс напівпровідників спершу припиняють падіння.
3. Біткоїн утримується на рівні $75 000–$76 000 і більше не оновлює мінімум.
Наразі приплив коштів в ETF спостерігався лише один день і був незначним, а інституційні інвестори ще не почали одностайно збільшувати позиції. Тож зараз доречніше спостерігати й діяти лише після появи трьох сигналів, наведених вище. $BTC
repost-content-media
NDAQ+0,28%
BTC-0,65%
ON+0,55%
  • 1
#Gate股票畅聊季 #美股史诗级抛售 #每周来晒 Apple «не потрібні гроші», але вона позичає $7 мільярдів: гра у використання заощаджень для викупу власних акцій

Apple випустила облігації. Уперше більш ніж за рік: на $7 мільярдів, сімома траншами зі строками погашення від 2 до 10 років.
Коли з’явилася ця новина, першою реакцією багатьох було: на її балансі $137 мільярдів готівки, річний операційний грошовий потік становить $145 мільярдів, а борг — лише $80 мільярдів. Навіщо позичати?
Це запитання влучає в саму суть. Але воно спрямовує думки не туди. Справжнє запитання не «Навіщо Apple позичає?», а ось яке: чому ком
ThisIsTranslateContent:
#Gate股票畅聊季 #美股史诗级抛售 #每周来晒 Apple «не бракує грошей», але вона позичає 7 млрд: гра, у якій на ваші заощадження купують її акції

Apple випустила облігації. Уперше за понад рік — на 7 млрд доларів, сімома траншами, строком від 2 до 10 років.
Коли з’явилася ця новина, багато хто відреагував так: на рахунках лежить 137 млрд доларів готівки, річний операційний грошовий потік становить 145 млрд, а борг — лише 80 млрд. Навіщо позичати?
Це питання влучає в саму суть. Але поставлене воно не в тому напрямку. Насправді варто запитати не «навіщо Apple позичає», а ось що: навіщо компанії, якій узагалі не бракує грошей, звертатися до ринку, а потім повертати позичене в кишені акціонерів?

Розгляньмо поруч дві речі.
Перша — що робить сама Apple.
У 2025 фінансовому році Apple викупила власні акції на 89,3 млрд доларів і виплатила 15,4 млрд дивідендів — загалом повернула акціонерам понад 104 млрд доларів. А капітальні витрати, включно зі ШІ, дата-центрами та серверами, за весь рік становили лише 9 млрд. На повернення коштів акціонерам пішло більш ніж в 11 разів більше, ніж на інвестиції в майбутнє.
Друга — що роблять її конкуренти.
За перші дев’ять місяців 2026 року п’ять компаній — Microsoft, Google, Meta, Oracle та Amazon — витратили на капітальні інвестиції загалом 556,9 млрд доларів, тоді як їхній сукупний операційний грошовий потік становив 542,9 млрд. Капітальні витрати вперше перевищили операційний грошовий потік, а вільний грошовий потік змінився із профіциту в 143,5 млрд за аналогічний період минулого року на дефіцит у 14 млрд. А що з викупом акцій? За перші дев’ять місяців сукупний обсяг викупу п’ятьма компаніями скоротився з 81,8 млрд до 13,6 млрд — на 83%. Цього року Meta і Google взагалі не викупили жодної акції. Одні продають останнє заради ставки на ШІ, інші позичають гроші, щоб викупити власні акції.
Під одним небом — дві цілком протилежні логіки розподілу капіталу.
У межах політичної економії справжня функція цих облігацій Apple на 7 млрд доларів — не «залучення фінансування», а заміна одного виду капіталу іншим: боргу — власним капіталом.
Кредитний рейтинг Apple — Aaa від Moody’s і AA+ від S&P. Ставка за облігаціями з фіксованим купоном лише на 0,45–0,8 відсоткового пункту вища, ніж у казначейських облігацій США з таким самим строком погашення.
Фактично ринок сприймає борг Apple як «корпоративні казначейські облігації». Це означає, що Apple може позичати надовго за надзвичайно низькою ціною, а потім спрямовувати ці гроші на викуп акцій, замінюючи право кредиторів на фіксований дохід правом акціонерів на залишковий дохід.

Який результат? Кількість акцій в обігу скорочується, а прибуток на акцію механічно зростає.
За останні десять років завдяки викупу Apple кількість акцій в обігу скоротилася приблизно на 34%, а прибуток на акцію зріс більш ніж на 50%. За часів Кука сукупний обсяг викупу перевищив 880 млрд доларів, прибуток зріс приблизно втричі, а прибуток на акцію — у п’ять із половиною разів. Той самий прибуток ділиться між меншою кількістю акціонерів. Акціонерам, які залишаються в компанії, не потрібно, щоб вона заробила ще хоч долар, — їхні акції самі стають «дорожчими». А кредитори Apple отримують лише відсотки, на кілька десятків базисних пунктів вищі за дохідність казначейських облігацій.
Це не «позичання через брак грошей», а тихе перетікання капіталу від кредиторів до акціонерів — завдяки місцю в піраміді кредитних рейтингів. Баланс Apple не погіршується, бо позичені гроші не перетворюються на заводи й обладнання. Вони лише змінюють оболонку: з «боргу» потрапляють у канал, що веде до «власного капіталу акціонерів».

Чому Apple може так робити, а Meta та Oracle — ні?
Відповідь криється у структурі контролю над грошовими потоками.
Бізнес Apple — iPhone, сервіси, екосистема, що утримує користувачів, — щороку стабільно генерує сотні мільярдів доларів вільного грошового потоку й не потребує постійних масштабних капіталовкладень для підтримки роботи.
Стратегія Apple у сфері ШІ — «позичати розум»: не створювати власні великі мовні моделі з трильйонами параметрів, не купувати тисячі й тисячі графічних процесорів і не набудовувати дата-центри, а інтегрувати зовнішні моделі у власні пристрої. Капітальні витрати становлять лише частку від витрат конкурентів, тому більшу частину грошового потоку можна вільно використовувати.
А що з конкурентами? Щойно починається гонка озброєнь у сфері ШІ, капітальні витрати стають обов’язковими.
Дефіцит вільного грошового потоку п’яти техногігантів за перші дев’ять місяців 2026 року вже все пояснює: зароблених грошей не вистачає, тож доводиться позичати. А позичені гроші потрібно вкладати в обчислювальні потужності — на викуп акцій їх не спрямуєш.
Ринок облігацій оцінює їх також зовсім по-різному: кредитні дефолтні свопи Microsoft — близько 54 базисних пунктів, Meta — близько 116, Oracle — близько 275. Різниця у п’ять разів — і три різні кредитні рейтинги.
Тож справжній сенс цих 7 млрд Apple не в тому, що компанія «діє обачно», а в тому, що вона перебуває в становищі, де не потрібно спалювати гроші, і вирішила використати боргові інструменти в інтересах акціонерів, а не зростання.
Це питання про те, «хто може дозволити собі не брати участі в гонці». Таке право мають ті, за чиєю спиною — накопичений запас вільного грошового потоку. Ті, хто його не має, можуть лише мимоволі долучитися до гонки.

У «Про суперечність» Мао Цзедун писав, що корінна причина розвитку речей полягає не зовні, а всередині них.
Зовнішня причина випуску облігацій Apple — сприятлива ситуація на борговому ринку та вузькі кредитні спреди. Але внутрішня причина лише одна: у пріоритетах розподілу капіталу компанії «винагорода акціонерів» стоїть вище за «інвестиції в майбутнє».
Саме по собі це не гріх. У підручниках із західної економіки повертати акціонерам вільний грошовий потік зрілої компанії — стандартне рішення. Але коли таку «винагороду» збільшують і прискорюють за рахунок нових боргів, ризик перерозподіляється. Акціонери отримують негайне зростання прибутку на акцію та підтримку ціни акцій; кредитори — вкрай вузький кредитний спред. А якщо одного дня в майбутньому зміниться відсоткове середовище або грошовий потік Apple перестане бути таким стабільним, як раніше, на кому позначиться ціна коригування? Не на акціонерах, які вже скористалися перевагами викупу. Найімовірніше, на власниках 80 млрд уже наявного боргу на балансі, а також на запасі міцності, який поступово вичерпується через прагнення до «нейтрального щодо грошових коштів» стану.
Ефективна ставка податку Apple у 2025 фінансовому році вже зросла приблизно до 15% із дуже низьких рівнів минулих років, а вікно податкових пільг в Ірландії звужується. Це означає, що податкову перевагу, яка колись підтримувала надвисокий вільний грошовий потік, поступово нівелюють глобальні правила мінімального оподаткування. Коли надлишок грошового потоку скорочується, а інерція викупу акцій зберігається, ефект фінансового важеля від боргу може перетворитися з «приємного бонусу» на залежність від обраної траєкторії.

Компанія, яка викуповує акції на позичені гроші, по суті, позичає час у майбутнього. Що довше вона позичає цей час, то вищі вимоги до стабільності грошового потоку. Наразі Apple цілком спроможна це витримати: покриття відсоткових платежів перевищує 29 разів, а співвідношення боргу до EBITDA — менше ніж 1. Але «спроможна витримати» і «так слід робити» — це різні речі.

Повернімося до початкового питання: навіщо випускати облігації, коли на рахунках стільки готівки, що її не витратити?
Тому що у світі капіталу «власні гроші» й «позичені гроші» — це зовсім різні речі. Використання власних грошей для викупу акцій зменшує запас чистих активів компанії; використання позичених грошей для викупу акцій зменшує права вимоги інших сторін, не зачіпаючи запасу чистих активів компанії. Кредитний рейтинг Apple дає їй змогу провести цю операцію майже без ризику, тож вона це зробила.
Це не «брак грошей» у фінансовому сенсі, а демонстрація влади над розподілом капіталу: хто має найвищий кредитний рейтинг, той може перетворити борговий ринок на підсилювач винагороди акціонерів. А для переважної більшості компаній, які не мають такого кредитного рейтингу, та для переважної більшості людей, що живуть на зарплату й заощадження, сенс розуміння цієї логіки не в тому, щоб її наслідувати, а в тому, щоб усвідомити одне: коли «викуп акцій за позичені гроші» подають як чесноту й «винагороду акціонерів», ті, кого насправді винагороджують, ніколи не стоять за дверима. $AAPL
repost-content-media
  • 2
#美股史诗级抛售 Чому американські акції різко впали за ніч? За 24 години випарувалося $3 трлн. Цього разу причина була не в «поганих новинах про ШІ», а в зміні того, як ринок оцінює ШІ.
Три дні, три цифри.
4 листопада індекс Dow зріс на 1,569 пунктів, а ринкова капіталізація S&P 500 за один день збільшилася на $1.2 трлн;
5 листопада S&P 500 упав на 4.36%, втративши за день $3 трлн, тоді як Nasdaq 100 знизився на 6.36% — це найбільше одноденне падіння з 2020 року;
Того ж дня статки Маска скоротилися приблизно на $90 млрд, акції Tesla впали на 10.77%, а акції SpaceX — на 9.05%.
Усе це спровокувала одна
ThisIsTranslateContent:
#美股史诗级抛售 Чому американські акції минулої ночі обвалилися? За 24 години випарувалося 3 трильйони — цього разу справа не в «негативних новинах про ШІ», а в зміні способу оцінювання.
Три дні, три цифри.
4 листопада індекс Доу-Джонса зріс на 1569 пунктів, а капіталізація S&P 500 за один день збільшилася на 1,2 трильйона доларів;
5 листопада S&P 500 впав на 4,36%, втративши за день 3 трильйони, а Nasdaq 100 знизився на 6,36% — це найбільше одноденне падіння з 2020 року;
того ж дня статки Маска скоротилися приблизно на 90 мільярдів, Tesla впала на 10,77%, а частка в SpaceX — на 9,05%.
Усе це спровокував один допис. Одна з конгресвумен-демократок заявила, що головним пріоритетом наступного Конгресу має стати призупинення розробки передового ШІ, регулювання галузі, що вийшла з-під контролю, і заборона суперинтелекту.
Тепер питання: як одна особиста заява, що не має жодної юридичної сили, могла знищити кілька трильйонів ринкової капіталізації?
Якщо ШІ справді має припинити існування, чому Apple впала лише на 1,53%, а сектор споживчих товарів першої необхідності — лише на 0,67%? Якщо це просто емоційні коливання, чому найбільше постраждали активи одного й того самого типу?
Якщо розглянути ці три цифри разом, висновок буде протилежним заголовку: падає не ШІ — змінюється спосіб, у який ринок його оцінює.

一、Спершу подивімося, хто впав: один ланцюжок, а не весь ринок
Того дня впали всі 11 секторів S&P 500, але розкид був десятикратним: технологічний сектор знизився на 7,30%, промисловий — на 4,12%, а сектор споживчих товарів першої необхідності — лише на 0,67%. Індекс напівпровідників Філадельфійської біржі впав на 12,25% — це найбільше одноденне падіння з березня 2020 року. SanDisk упала більш ніж на 22%, а Micron, Western Digital і AMD — більш ніж на 17%. Це точковий демонтаж, а не масовий відступ.
Ринок продає активи, реалізація майбутнього потенціалу яких потребує постійних величезних капіталовкладень, — чипи, пам’ять, оптичний зв’язок, центри обробки даних.
Їх об’єднує одне: гроші витрачаються зараз, а дохід з’явиться нескоро. Саме тому той допис і спрацював. Він не змінив попит, а змінив кількість перешкод, які мають подолати проєкти, перш ніж бути реалізованими. Ще один етап погодження, затримка підключення до мережі на рік — і грошові потоки надійдуть на рік пізніше, а їхня дисконтована вартість зменшиться.
Для активу, оцінка якого спирається на прибутки у віддаленому майбутньому, це завдає більшої шкоди, ніж «заборона»: імовірність заборони надзвичайно низька, а ймовірність уповільнення погоджень — дуже висока.

二、Чому падіння було таким різким: унизу — кредитне плече!
Політичні очікування визначають напрямок, а кредитне плече — амплітуду. У жовтні чистий приплив коштів до ETF із кредитним плечем у США становив 15 мільярдів доларів — найбільший місячний приплив щонайменше за два роки. Тижневий приплив у середині жовтня досяг рекордних 9,3 мільярда доларів, з яких 6,1 мільярда залучив лише один ETF із трикратним плечем на напівпровідники. Станом на 15 жовтня загальний обсяг активів американських ETF із кредитним плечем зріс із менш ніж 150 мільярдів на початку року до 176,1 мільярда.
Такі продукти наприкінці кожного торгового дня мають перебалансовувати портфель, щоб підтримувати фіксоване кредитне плече: коли ціни зростають — купувати більше, коли падають — продавати. У день падіння вони змушені продавати, а самі продажі ще більше тиснуть на ціни. Коли кошти, спрямовані в один бік, одночасно роблять одне й те саме, падіння механічно посилюється.
Того дня VIX підскочив із 16.61 до 28.18, тобто на 69.66%. Звучить вражаюче, але абсолютне значення 28 набагато нижче за рівень березня 2020 року. Це подія, пов’язана з позиціями, а не кредитна криза: ринок змінює структуру позицій, а не сумнівається, що хтось не зможе повернути борг.

三、Насправді змінюється саме запитання, яке ставить ринок
Останні два роки ринок запитував: наскільки ще може зрости обчислювальна потужність? Наскільки ще можна збільшити капітальні витрати?
Тепер він запитує: коли ці гроші окупляться? Чи пройдуть погодження? Звідки візьметься електроенергія?
Це не кінець ШІ. Напрям розвитку галузі штучного інтелекту нікуди не зник, а розробка систем автономного керування й роботів у Tesla не зупинилася. Змінилася ціна, яку готові платити за далекі перспективи. Ті самі капітальні витрати, які раніше були паливом для зростання оцінки, тепер спершу мають довести, що їх можна реалізувати, підключити до енергомережі та перетворити на вільний грошовий потік. Потрібно окреслити межі: якщо в найближчі кілька тижнів у погодженнях не буде суттєвих змін, великі компанії не знизять прогнози капітальних витрат, а відплив коштів із позицій із кредитним плечем сповільниться, це падіння, найімовірніше, класифікують як інцидент, спричинений позиціями, і відновлення буде швидким.
Це один із можливих сценаріїв, але не єдиний.

四、Три речі, які мають розуміти звичайні інвестори
Перше — розрізняйте природу подій.
На емоційні події (один допис, денне зростання чи падіння) вплив найкоротший;
фінансові події (приплив і відплив коштів із кредитним плечем, примусове закриття позицій) визначають амплітуду;
лише фундаментальні події (ухвалення законів, послідовне скорочення капітальних витрат, довгострокове падіння попиту) змінюють довгострокову оцінку.
Якщо змішувати ці три речі, коливання можна сприйняти за переломний момент.
Друге — стежте не за індексами, а за трьома сигналами.
Чи переходить регулювання від закликів до законопроєктів і слухань; чи знизять наступного кварталу капітальні витрати провідні хмарні провайдери та такі компанії, як Tesla; чи перейдуть ETF із кредитним плечем від припливу до тривалого відпливу коштів і чи знизиться VIX.
Третє — правильно використовуйте історичні дані.
З 1950 року S&P 500 у середньому зростав приблизно на 17,2% за 12 місяців після проміжних виборів. Це ймовірність, а не сигнал: вибірка охоплює лише трохи більше десятка випадків, і в кожному відрізнялися процентні ставки та галузеве тло. Корекція на 5–10% історично належить до нормального діапазону — це здоровий процес, але «здоровий» не означає «дно».

Повернімося до того допису на початку. Він нічого не заборонив, але змусив кілька трильйонів ринкової капіталізації переміститися. Адже ринок оцінює не те, що сказали у Вашингтоні, а те, скільки часу знадобиться на погодження, скільки коштуватиме фінансування і хто понесе збитки, перш ніж ідея стане реальністю.
Від ШІ тепер вимагають відповісти на ці три запитання. Це не кінець ШІ, а початок періоду, коли його змушують звести рахунки. Одноденне падіння на 4,36% — лише мова цін; справжній ризик — сприйняти ціну цього дня як остаточний висновок про всю галузь.
repost-content-media
  • 2
#质押Launchpool瓜分45万VLX Сесія 386 у Gate Launchpool вже тут: стейкайте BTC, ETH або VLX, щоб отримати частку в 4,545,460 ValueX (VLX), із розрахунковою максимальною річною дохідністю 47.40%.

Цифри виглядають привабливо. Але сьогодні я хочу поговорити про дещо менш привабливе — три запитання, які варто спершу обміркувати.

I. 47.40% — це розрахункова пікова річна дохідність, а не те, що ви насправді заробите
Річна дохідність у Launchpool — це екстрапольований показник. Ось класичний приклад із галузі: у кампанії на 7 днів обіцяють річну дохідність 300%, але фактична дохідність становить лише бл
ThisIsTranslateContent:
#质押Launchpool瓜分45万VLX Настав 386-й раунд Gate Launchpool: стейкайте BTC, ETH, VLX і розділіть між собою 4 545 460 токенів ValueX (VLX); прогнозована річна дохідність — до 47,40%.

Цифри дуже привабливі. Але сьогодні я хочу поговорити про дещо менш привабливе — три запитання, над якими варто подумати заздалегідь.

I. 47,40% — це перерахований піковий показник, а не фактичний дохід
Річна дохідність Launchpool — це перерахований показник. У галузі є класичний приклад для порівняння: у 7-денної кампанії зазначено 300% річних, але фактичний дохід становить лише близько 5,75% — адже короткострокову дохідність просто множать на 365 днів.
Крім того, винагороди пулу фіксовані: що більше учасників, то меншою стає частка кожного, а річна дохідність і далі розмивається в міру заповнення пулу.
Тож «до 47,40%» означає лише найоптимістичніший піковий показник у перший день, а не дохід, який ви зможете стабільно отримувати.

II. У нового токена немає історичного цінового орієнтира, а знаменник у розрахунку річної дохідності — це «припустима ціна»
Найбільша відмінність цього раунду від кампаній зі зрілими токенами: VLX — абсолютно новий токен, у якого немає історії цін, глибини ринку чи історії торгів.

Фактичний дохід = кількість отриманих VLX × фактична ціна після лістингу × частка токенів, яку вдасться продати

47,40% розраховано за певною базовою ціною, а ціну лістингу визначить ринок. Лістинг на двох біржах в один день і низька початкова ліквідність можуть призвести як до високого старту, так і до негайного обвалу ціни. Якою б привабливою не була річна дохідність, це лише «припущення».

III. Саме три моменти після лістингу визначать результат

Для нового токена цінність цього аірдропу визначає не APR, а факти після лістингу:

1. Токеноміка: загальна емісія, частка в обігу, графік розблокування. Найбільша загроза для нового токена — це не наратив, а тиск продажів після розблокування;
2. Формування ціни та глибина ринку в перший день: лістинг на двох біржах в один день означає, що на початку стакани будуть тонкими, а волатильність — високою. Важлива здатність ринку поглинати продажі, а не ціна відкриття;
3. Фундаментальні показники проєкту: вуглецева економіка Web3 — це наратив, який потрібно підтвердити практичними результатами. Варто дивитися на реальну діяльність, а не на white paper.

APR — це приманка, а ціна — відповідь. Перший іспит для нового токена починається лише сьогодні: поки ціна не сформувалася, будь-яка «висока річна дохідність» — лише цифра на папері.
Чи будете ви стейкати в цьому раунді? Що для вас важливіше — річна дохідність чи ціна після лістингу?
repost-content-media
VLX+0,00%
BTC-0,67%
ETH-1,26%
  • 2
#美股史诗级抛售 #每周来晒 #Gate股票畅聊季 Як слід оцінювати різке падіння американських акцій?

5 листопада за американським часом індекси S&P 500, Nasdaq і Dow Jones впали відповідно на 4,4%, 5,5% і 3,4%. Кожен із них показав найбільше одноденне падіння з часів тарифного шоку у квітні 2025 року. Найбільше втратили акції, пов’язані зі штучним інтелектом: Nasdaq 100 упав більш ніж на 6%, а Philadelphia Semiconductor Index обвалився приблизно на 12%. Для обох індексів це стало найбільшим одноденним падінням із березня 2020 року.
Як оцінювати різке падіння американських акцій і чого очікувати далі? Кілька коротк
ThisIsTranslateContent:
#美股史诗级抛售 #每周来晒 #Gate股票畅聊季 Як оцінювати різке падіння американського фондового ринку?

5 листопада за часом Східного узбережжя США три основні американські індекси — S&P 500, Nasdaq і Dow Jones — впали на 4,4%, 5,5% і 3,4% відповідно. Усі вони зафіксували найбільше одноденне падіння з квітня 2025 року, коли ринки сколихнули тарифні заходи. Найбільше подешевшали акції компаній ланцюжка постачання AI: Nasdaq 100 впав більш ніж на 6%, а Філадельфійський індекс напівпровідників — приблизно на 12%. Для обох це найбільше одноденне падіння з березня 2020 року.

Як оцінювати різке падіння американського фондового ринку та його подальшу динаміку? Короткий аналіз:

一、Особливості цього падіння: різке зниження, широке охоплення ринку, ознаки паніки та каскадного розпродажу
1)Падіння було надзвичайно різким. Індекс напівпровідників Філадельфійської біржі та Nasdaq 100 за день знизилися так само сильно, як під час екстремальних подій на кшталт пандемії у березні 2020 року.
2)Падіння охопило майже весь ринок. На відміну від попередніх періодів охолодження інтересу до AI, коли захисні сектори зростали, а інші акції падали незначно, учора знизилися всі 11 секторів американського фондового ринку. Подешевшали навіть захисні сектори товарів повсякденного попиту та комунальних послуг — «сховатися ніде». Це може свідчити про ризик каскадного розпродажу.
3)Посилилися волатильність і панічні настрої. Індекс VIX піднявся до 28 (значення вище 25 вже вважається небезпечним рівнем; вище він був лише на початку року через ситуацію навколо Ірану). Різниця між спотовим VIX і ф’ючерсами з тримісячним терміном до погашення досягла найбільшого значення з квітня 2025 року. Це часто є прямим свідченням паніки на ринку, а іноді й передвісником подальшого тиску.

二、Причини цього падіння: емоційна реакція посилила побоювання щодо регулювання AI
Безпосередньою причиною падіння знову стали побоювання ринку, що після перемоги демократів на проміжних виборах вони можуть посилити регулювання AI та зупинити будівництво дата-центрів.

Новообрана губернаторка Техасу від Демократичної партії Джина Хінохоса в інтерв’ю ЗМІ в четвер заявила: «Техас ухвалить закон для захисту громадян від впливу дата-центрів»; на федеральному рівні Сандерс знову закликав призупинити будівництво дата-центрів по всій країні. Політичні ініціативи на рівні штатів і федеральному рівні підсилюють одна одну, посилюючи занепокоєння ринку щодо темпів розвитку інфраструктури AI та сталості інвестицій.

Останні два дні ринок постійно коливався: 3 листопада, у день підрахунку голосів, ф’ючерси різко впали перед відкриттям торгів, потім відновили втрати, а ринки по всьому світу різко зросли — і ось сьогодні знову різке падіння. Як ми зазначали у своєму аналізі наслідків «переконливої перемоги» демократів, багато ініціатив Демократичної партії можуть мати цілком протилежний вплив на один і той самий актив. Поки не зрозуміло, які з них буде просунуто першими та чи вдасться їх просунути взагалі, глобальні ринки «обирають» напрямок для торгівлі. Наприклад, і різке зростання, і різке падіння можна пояснити цілою низкою аргументів.

По суті, головне питання впливу проміжних виборів на ціни активів полягає в тому, що саме переважатиме на ринку: стримування, спрямоване на «виправлення перекосів» (інфляція, ситуація навколо Ірану, ФРС, тарифи), чи перешкоди, зумовлені принципом «опонувати заради опозиції» (AI, бюджетна політика). Позавчора ринок відігравав перший сценарій, учора — другий. Але чи знає ринок напевно, який із них розвиватиметься першим? У цьому можна сумніватися. Наприклад, побоювання щодо регулювання AI справді потребують уваги на місцевому рівні, але наразі у Сенаті недостатньо сил, щоб демократи змогли ухвалити федеральний закон про регулювання AI.

三、Як оцінювати падіння до такого рівня?
У короткостроковій перспективі слід стежити за ліквідністю. Для стабілізації потрібне вичерпання продажів і каталізатор; увага ринку зосереджена на золоті та індексі Hang Seng Tech

З огляду на описані вище особливості падіння, незалежно від його причин і каталізаторів, а також від того, чи справдяться подальші побоювання, короткострокова динаміка вже не визначається фундаментальними чинниками.

► Чи призведуть паніка та каскадний розпродаж до подальшої ліквідації позицій і ризиків для ліквідності, стане зрозуміло лише з часом. Наприклад, ми вже бачили повідомлення про повне закриття позицій деякими хедж-фондами.
Рівень кредитного плеча на американському фондовому ринку раніше досяг історичного максимуму. За статистикою FINRA, показник кредитного плеча, закладений у маржинальну заборгованість, зріс до рекордних 3,4; співвідношення відкритих позицій на купівлю та продаж опціонів CBOE також піднялося до 1,33 — найвищого рівня з кінця 2018 року. Це також означає, що ринок став чутливішим до змін цін і волатильності. Якщо стрімке падіння спричинить вимоги внести додаткове забезпечення, примусове скорочення позицій та коригування хеджування деривативами, тиск продажів може поширитися з акцій AI на інші активи в портфелях, посилюючи взаємний вплив падіння цін і скорочення кредитного плеча.
Наразі проблема поки що обмежується фондовим ринком. Якщо побачимо, що дохідність казначейських облігацій США та долар одночасно зростають, слід бути ще обережнішими. Це означатиме, що ринок продає активи, зокрема безпечні казначейські облігації США, щоб покрити дефіцит коштів, а ризик ліквідності стрімко зростатиме.

► Щоб ринок стабілізувався, потрібне природне вичерпання продажів або потужний каталізатор, який змінить песимістичні очікування. У будь-якому разі знадобиться терпіння.
Наразі розвиток AI перебуває у проміжному стані: ключова проблема полягає у відсутності нових наративів і каталізаторів, пов’язаних із попитом і моделями. Тому побоювання щодо кредитних ризиків і регуляторного тиску також посилюються. До того ж масштабні капітальні витрати дедалі сильніше зменшують вільний грошовий потік хмарних провайдерів, через що зростає занепокоєння щодо темпів монетизації AI та рентабельності інвестицій.
Перша половина наступного року стане ключовим періодом для перевірки очікувань. Ринку потрібні результати на кшталт несподівано сильних показників Anthropic у першому кварталі цього року та реального прориву в бізнесі, щоб зміцнити впевненість. Інакше, у міру вичерпання терпіння ринку, перспективи капітальних витрат і прибутковості у 2028 році стануть ще похмурішими, а основний напрямок торгівлі може зміститися до сценарію рецесії.
З технічного погляду Nasdaq уже опустився нижче річної ковзної середньої та зараз перебуває на важливій 60-тижневій середній. Якщо цей рівень не втримається, індекс опуститься до наступного рівня підтримки.

► Що стосується інших напрямків, за спостереженнями за торгами в ці два дні проміжних виборів, ринок поступово зосереджує увагу на індексі Hang Seng Tech і золоті — напрямках із найменшим опором.
1)Індекс Hang Seng Tech привабливий через невелику частку AI в його складі, тож не потрібно надто хвилюватися через ризики AI. Очікуване зниження геополітичних ризиків також може призвести до падіння цін на нафту та інфляції, зменшивши тиск на підвищення ставок.
2)Золото може виграти як від посилення ризиків політичного протистояння, так і від зниження цін на нафту та інфляції, що зменшує тиск на підвищення ставок, а також від ослаблення долара та зниження дохідності казначейських облігацій США.
Втім, проблеми індексу Hang Seng Tech і раніше були радше внутрішніми, ніж зовнішніми. Його «перевага» — достатньо низька оцінка та невелика частка AI. Але відскок, що спирається лише на поліпшення зовнішнього середовища та перерозподіл капіталу, наштовхується на фундаментальний тиск і ризик нового загострення геополітичної ситуації. Масштабні чисті продажі з боку інвесторів із материкового Китаю та зростання обсягів коротких продажів акцій Гонконгу під час відскоку в ці два дні свідчать про посилення розбіжностей на ринку (як ринок досягне дна?).

Порівняно з ним золоту доводиться долати менше перешкод: усі кілька ключових чинників складаються на його користь.
repost-content-media
SPX500+0,19%
NAS100-0,07%
XAU+0,38%
ANTHROPIC+0,63%
CBOE+0,08%
  • 3
#美股史诗级抛售 #Gate股票畅聊季 #每周来晒 Момент «делевериджингу» в акціях американських компаній зі сфери ШІ: повторення 1998 року, але без порятунку у вигляді зниження ставок ФРС!

У цій статті аналізуються обвал акцій американських компаній зі сфери ШІ та хвиля алгоритмічних продажів: на рівні структури ринку механічний розпродаж спричинили ETF із кредитним плечем і від’ємна гамма дилерів; на рівні оцінки вартості виник розкол через невизначеність щодо капітальних витрат і прибутковості; на макрорівні ж ФРС не стала підтримувати ринок зниженням ставок. У статті розглядається, чи повторює торгівля ШІ кризу
ThisIsTranslateContent:
#美股史诗级抛售 #Gate股票畅聊季 #每周来晒 Момент «делевериджу» в торгівлі акціями ШІ у США: повторення 1998 року без підтримки зниженням ставок!

У статті аналізуються обвал акцій компаній сектору ШІ у США та програмні розпродажі: на рівні ринкової структури механічний розпродаж спричинили ETF із плечем і негативна гамма маркетмейкерів; на рівні оцінки розрив виник через невизначеність щодо капітальних витрат і віддачі від них; на макрорівні бракувало підтримки у вигляді зниження ставок ФРС. На цій основі розглядається, чи повторює торгівля акціями ШІ кризу LTCM 1998 року, чи рухається до бульбашки 2000 року.

Коли покупці обчислювальних потужностей для ШІ починають рахувати витрати, продавцям доводиться переписувати логіку оцінки; а коли покупці зникають на всьому ринку одночасно, офіційно починається стрес-тест на життєздатність наративу про ШІ. Розпродаж у четвер призвів до найгіршого денного результату американського фондового ринку з квітня 2025 року: Nasdaq упав більш ніж на 5%, індекс напівпровідникових компаній Філадельфійської біржі — на двозначну величину, а S&P 500 також різко просів. На ринку волатильності ситуація була ще екстремальнішою: індекс страху Goldman Sachs наблизився до максимуму, VVIX за день підскочив майже на 50%, показавши найбільше зростання в пунктах із часів «волатильного апокаліпсису» 2018 року. Іскрою, що запалила все це, стало різке посилення ринкових очікувань щодо обмежень на будівництво дата-центрів у Техасі та інших штатах після перемоги демократів на виборах.
Після обвалу на Волл-стріт розгорнулася запекла дискусія про історичні аналогії: це шок ліквідності на кшталт кризи Long-Term Capital Management (LTCM) 1998 року чи пролог до лопання інтернет-бульбашки 2000 року? Керівник підрозділу торгівлі Delta One у Goldman Sachs Річ Приворотський схиляється до першого варіанта, але визнає, що вирішальної відповіді поки немає.

一、Ринкова структура: відсутність покупців страшніша за програмний обвал

З погляду торгівлі обвал у четвер став поєднанням механічної події та фундаментального шоку. Механічний продаж ETF із плечем наприкінці торгів у поєднанні з позиціями маркетмейкерів із негативною гаммою призвели до «самопідсилювального ефекту масового виходу». За оцінками Nomura, того дня продажі ETF із плечем і фондів, що контролюють волатильність, сягнули сотень мільярдів доларів. Водночас торговий підрозділ Goldman Sachs за день продав акцій на 3 млрд доларів нетто, причому найбільше припало на технологічні компанії. Ще більше трейдерів непокоїло те, що надвеликі технологічні компанії, які раніше постійно відігравали роль «опори», цього разу так і не дочекалися скільки-небудь значних покупців.
Якби йшлося лише про програмні розпродажі, після відновлення ліквідності ринок зазвичай швидко відскакує. Але одночасний вихід багатостратегійних, кількісних і довгострокових фондів та роздрібних інвесторів свідчить про «крах консенсусу». Справжнє питання не в тому, «хто продає», а в тому, «чому ніхто не наважується купувати»: відсутність базового попиту оголила надзвичайно крихку мікроструктуру торгівлі акціями ШІ.

二、Оцінка: фундаментальні показники як у 1998 році, але капітальних витрат бояться як у 2000-му

У суперечці щодо найважливішої оцінки ситуації Приворотський навів дані на користь того, що нинішня ситуація більше нагадує 1998 рік. На відміну від 2000 року, сьогоднішні технологічні гіганти мають реальні доходи, грошові потоки та міцні баланси.
Ще важливіша оцінка: мультиплікатори напівпровідникового індексу вже скоротилися приблизно на 50% від максимуму цього року, а форвардний P/E NVIDIA на наступні 24 місяці становить близько 10 — найнижчий рівень із 2013 року.
Для порівняння, у 2000 році P/E Cisco перевищував 100.
Втім, Приворотський також назвав чинники, що викликають занепокоєння: нинішні капітальні витрати на ШІ надзвичайно великі, а віддача від них вкрай невизначена. P/E NVIDIA на рівні 10 проти 100 у Cisco — найвагоміший аргумент на користь тези «цього разу все інакше».
Це означає, що зараз ринок карає за «премію в оцінці» та «кредитне плече», а не за «фундаментальні показники». Однак абсолютний масштаб капітальних витрат означає, що якщо доходи не відповідатимуть вкладенням, нинішній P/E на рівні 10 стане відправною точкою наступного падіння. Ринок позбувається здорової історії зростання чи усвідомлює, що сама економічна логіка цієї історії хибна? На це потрібен час.

三、Макроекономічний глухий кут: «момент LTCM» без підтримки зниженням ставок ФРС

Приворотський виділив чотири джерела занепокоєння, що стоять за розпродажем акцій ШІ: здатність залучати фінансування, відповідність доходів вкладенням, електроенергія й дозволи, а також сталість капітальних витрат.
На його думку, ринок надмірно зациклився на «електроенергії й дозволах» — найменш важливому, третьому пункті, тоді як справжній глухий кут криється в другому: чи відповідатимуть доходи вкладенням.
Тим часом перший пункт — «фінансування» — уже блимає червоним. Кредитний ринок випередив фондовий і подав сигнал тривоги: кошик CDS дата-центрів перевищив 500 базисних пунктів, а кредитний спред облігацій CoreWeave — 1200 базисних пунктів. Водночас, за підрахунками команди IR Goldman Sachs, цього року технологічні гіганти випустили облігацій на 296 млрд доларів — значно більше, ніж прогнозували на початку року. Ще гірше те, що затримки з отриманням дозволів на електропостачання безпосередньо підвищують вартість фінансування, утворюючи замкнене коло.
У сценарію 1998 року є один фатальний недолік. Тоді ФРС тричі знизила ставки за сім тижнів і швидко врегулювала кризу; натомість у 2026 році ринок і досі закладає підвищення ставок. ФРС не скликатиме «нараду з порятунку ШІ», але залежність цієї хвилі будівництва від ринку облігацій безпрецедентна.
Можливо, 1998 рік — правильна кінцева точка аналогії, але до появи суттєвих покупців шлях через болісне лопання бульбашки на кшталт 2000 року може бути неминучим.

四、Регуляторний чинник: «перезавантаження регулювання» в Техасі та негативна реакція громадськості

Безпосереднім поштовхом до цього розпродажу стали регуляторні сигнали з Техасу. За оцінками Goldman Sachs, мораторії на рівні штатів можуть заморозити близько 45% запланованих у США потужностей дата-центрів, причому на Техас припадає чверть. Однак Приворотський вважає, що ринок надто буквально сприйняв заяви майбутнього губернатора Техасу: радше йдеться про «перезавантаження регулювання», а не про ідеологічне неприйняття. Імовірно, дата-центрам, які вже отримали дозволи, дадуть завершити будівництво, що захистить темпи будівництва у 2027–2028 роках. Водночас не можна ігнорувати негативну реакцію громадськості: опитування Heatmap показало, що частка респондентів, які різко заперечують проти будівництва дата-центрів поблизу їхнього житла, за рік зросла приблизно з чверті до понад шести десятих.
Ринок часто надмірно реагує на політичні сигнали. Але цього разу «перезавантаження регулювання» поєднується з надзвичайно сильною негативною реакцією громадськості, а це означає, що витрати на будівництво дата-центрів — зокрема часові витрати й витрати на дотримання вимог — систематично зростатимуть. Це також підтверджує викладену вище логіку: затримки з отриманням дозволів безпосередньо підвищують вартість фінансування, перетворюючись на важкий тягар для балансів активів інфраструктури ШІ.

Висновок: від «переоцінки» до «вичерпання ліквідності»

Від розпродажу, спричиненого регулюванням у Техасі, до відсутності покупців під час програмного обвалу й нездійснених очікувань зниження ставок ФРС — торгівля акціями ШІ у США переживає гострий болісний перехід від «переоцінки» до «вичерпання ліквідності».
Форвардний P/E NVIDIA на рівні 10 підказує, що це, можливо, не повторення бульбашки 2000 року. Але спред CDS дата-центрів, що невпинно розширюється, і відсутність довгострокових покупців нагадують: криза ліквідності 1998 року ще не досягла дна.
Інвесторам варто зосередитися не на словесній суперечці макроекономістів щодо історичних аналогій, а на тому, коли з’являться суттєві покупці та коли доходи від ШІ нарешті підтвердять очікування. Поки на ці два питання немає відповіді, будь-який відскок може виявитися лише механічним відновленням через закриття коротких позицій, а не розворотом тренду.
repost-content-media
NVDA+2,80%
CSCO-2,05%
CRWV+6,18%
SPX500+0,19%
  • 4
#WCTCS9 #$ZEC
#ShareWeekly
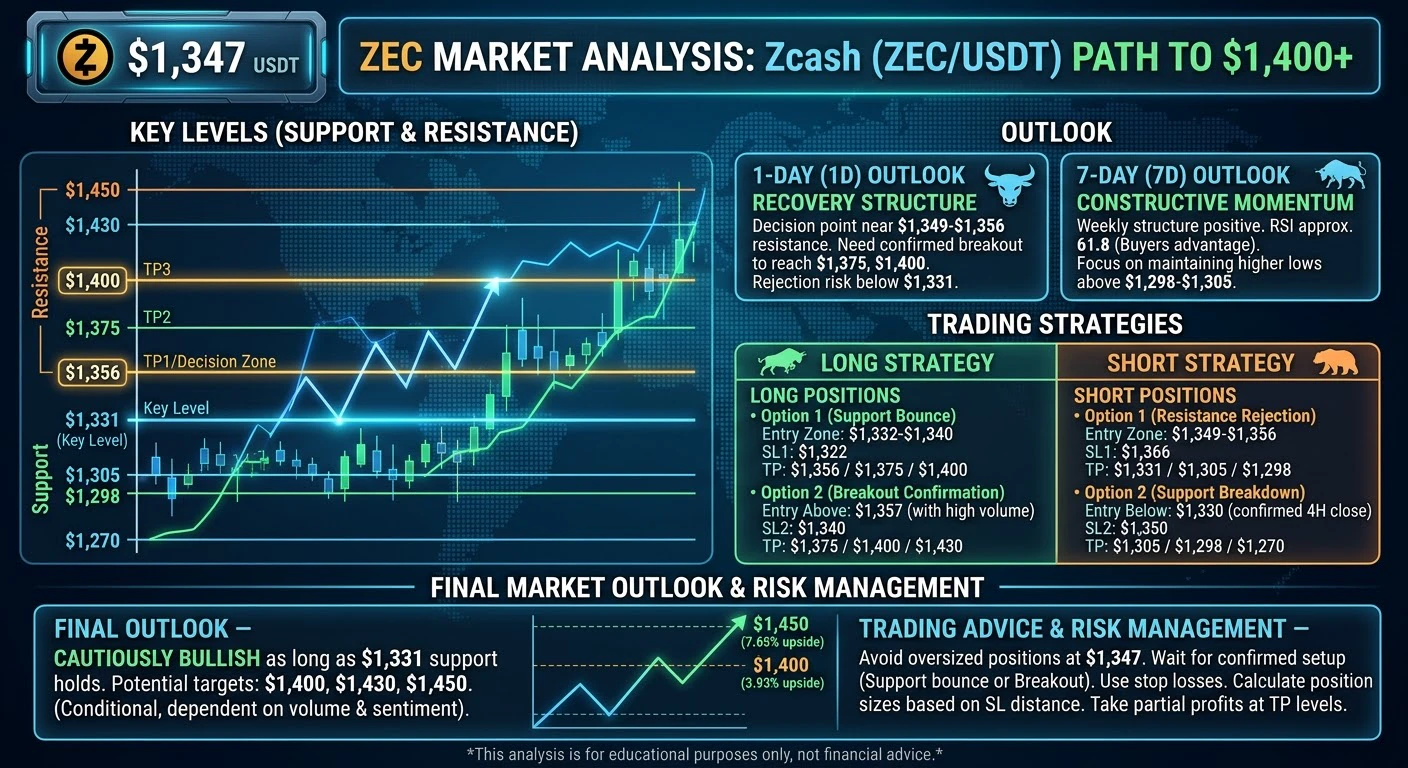
Поточна ціна ZEC: $1,347 USDT
ZEC наближається до важливого технічного моменту, який визначить подальший рух. Після збереження значного інтересу з боку покупців ринок тепер перевіряє, чи зможе бичачий імпульс продовжитися, чи продавці спричинять чергову корекцію. Я зосереджуюся на денній структурі ціни, тижневому імпульсі, рівнях підтримки й опору, торговому обсязі та управлінні ризиками.

1. Графічна модель на денному таймфреймі (1D)
На денному таймфреймі ZEC демонструє структуру відновлення, але ринку все ще потрібен підтверджений прорив, щоб сформувати сильніший
HighAmbition
#WCTCS9 #$ZEC
#ShareWeekly
Поточна ціна ZEC: $1,347 USDT
ZEC наближається до важливої точки технічного вибору. Після збереження високого інтересу з боку покупців ринок тепер перевіряє, чи зможе бичачий імпульс продовжитися, чи продавці спричинять чергову корекцію. Я зосереджуюся на денній структурі ціни, тижневому імпульсі, рівнях підтримки й опору, обсязі торгів і управлінні ризиками.

1. Графічна модель на денному таймфреймі (1D)
На денному таймфреймі ZEC демонструє структуру відновлення, але ринку все ще потрібен підтверджений прорив, щоб сформувати сильніший бичачий імпульс. Діапазон $1,349–$1,356 є важливою зоною опору. Якщо покупці успішно подолають цю зону й утримають ціну вище неї на денному закритті, наступні цілі зростання можуть бути на рівнях $1,375 і $1,400.
Однак відхилення ціни поблизу опору може спричинити короткостроковий тиск з боку продавців. Я уважно стежив би за підтримкою на рівні $1,331, оскільки її втрата може послабити поточну структуру відновлення. Перед відкриттям позицій трейдерам також варто стежити за RSI, MACD, свічковими моделями й обсягом.

2. Графічна модель на семиденному таймфреймі (7D)
Прогноз на сім днів залишається позитивним, оскільки ширша тижнева структура демонструє позитивний імпульс. Згідно з останнім доступним технічним знімком, значення тижневого RSI становило приблизно 61.8, що свідчить про перевагу покупців, але не обов’язково про досягнення надзвичайно перекупленого стану.

Протягом наступних семи днів я стежитиму, чи зможе ZEC формувати вищі мінімуми й утримувати важливі рівні підтримки. Успішний прорив вище $1,356 може відкрити шлях до $1,375, $1,400 і, можливо, $1,430. З іншого боку, нездатність утриматися вище $1,305–$1,298 може свідчити про те, що продавці перехоплюють контроль.

3. Важливі рівні підтримки й опору
Перший рівень опору для мене — $1,356. Наступні зони опору — $1,375 і $1,400. Якщо тиск покупців збережеться, а ринок закріпиться після сильного прориву вище $1,400, наступними розширеними цілями можуть стати $1,430 і $1,450.
Знизу найближча підтримка розташована на рівні близько $1,331. Наступні важливі рівні підтримки — $1,305 і $1,298, за ними — $1,270. Ці рівні важливі для визначення того, чи захищають покупці відновлення, чи допускають глибшу корекцію.

4. Моя стратегія для довгої позиції
Я волію дочекатися підтвердженого відскоку від підтримки, а не купувати навмання за поточною ціною $1,347.

Моя перша потенційна зона входу в довгу позицію — $1,332–$1,340 за умови, що покупці захистять підтримку й з’явиться бичача свічка розвороту.

Мій план торгівлі довгою позицією передбачає SL1 на рівні $1,322, TP1 на рівні $1,356, TP2 на рівні $1,375 і TP3 на рівні $1,400.

Ще одна можливість може з’явитися, якщо ZEC проб’є рівень $1,357 на високому обсязі, а успішний повторний тест підтвердить прорив. У такій ситуації трейдери можуть розглянути вхід вище $1,357 із SL2 на рівні $1,340. Мої цілі зростання — $1,375, $1,400 і $1,430.

5. Моя стратегія для короткої позиції
Можливості для короткої позиції можуть з’явитися, якщо ZEC неодноразово не зможе подолати зону опору $1,349–$1,356.

Можлива зона входу в коротку позицію — $1,349–$1,356 після чіткого ведмежого відхилення. Перший рівень скасування сценарію — SL1 на рівні $1,366. Потенційні цілі зниження — $1,331, $1,305 і $1,298.

Як альтернатива, якщо ZEC опуститься нижче $1,330 і підтвердить пробій закриттям 4-годинної свічки, трейдери можуть розглянути коротку позицію після невдалого повторного тесту. Для цього сценарію SL2 становить $1,350, а цілі зниження — $1,305, $1,298 і $1,270.

Для ширшого управління ризиками SL3 для довгої позиції становить $1,285, а SL3 для короткої позиції на відхиленні від опору — $1,375. Це альтернативні рівні скасування сценарію для різних стратегій, а не одночасні стоп-лоси.

6. Наскільки високо може піднятися ZEC?
Моя перша ціль зростання — $1,356. Успішний прорив може спрямувати увагу на рівень $1,375, а далі — на $1,400. Якщо ринок збереже сильний тиск покупців, а загальні настрої на крипторинку поліпшаться, розширеними цілями можуть стати $1,430 і $1,450.

Від поточної орієнтовної ціни $1,347 зростання до $1,400 становило б приблизно 3.93%, а до $1,450 — приблизно 7.65%

Це умовні цінові цілі, а не гарантовані прогнози. Чи вдасться досягти цих рівнів, залежатиме від обсягу торгів, ліквідності ринку та ширших ринкових умов.

7. Що думають трейдери?
Бичачі трейдери стежать за проривом рівня $1,356, оскільки підтверджений рух вище опору може залучити додаткових покупців і трейдерів, які торгують за імпульсом.

Короткострокові продавці стежать за відхиленням ціни від опору, ослабленням імпульсу й можливим формуванням нижчих максимумів. Якщо покупці не зможуть захистити $1,331, тиск продажів може посилитися.

Середньострокових трейдерів більше цікавить тижнева структура.

Вони хочуть бачити, що ZEC формує вищі мінімуми й продовжує торгуватися вище важливих ковзних середніх.

Високий обсяг під час прориву вгору підвищив би впевненість, тоді як зниження обсягу могло б свідчити про втрату сили відновлення.

8. Мої торгові поради й управління ризиками
Я б уникав відкриття надмірно великих позицій за ціною $1,347. Натомість я б дочекався або підтвердженого відскоку від підтримки, або підтвердженого прориву.

Трейдерам слід використовувати помірне кредитне плече, розраховувати розмір позицій з урахуванням відстані до стоп-лосу й не ризикувати більш ніж 1% торгового капіталу в одній угоді.

Часткова фіксація прибутку на TP1 і TP2 також може допомогти захистити прибуток, залишивши змогу націлитися на TP3 меншою позицією.

Завжди пам’ятайте, що рівень підтримки може бути пробитий, а прорив — виявитися невдалим. Жоден технічний індикатор не може гарантувати наступний рух ринку.

9. Мій підсумковий прогноз ринку
Мій короткостроковий прогноз для ZEC залишається обережно бичачим, поки тримається зона підтримки $1,331. Сильний рух вище $1,356 може підвищити ймовірність досягнення $1,375 і $1,400.

Однак, якщо ZEC опуститься нижче $1,331, я стану обережнішим. Подальший пробій нижче $1,305 і $1,298 може відкрити шлях до зони підтримки $1,270.

Моя головна увага зосереджена на протистоянні між підтримкою $1,331 і опором $1,356. Я вважаю, що терпіння й підтвердження важливіші за емоційні торгові рішення.

У ZEC є цікавий потенціал зростання, але успішні трейдери мають бути готові до руху в обох напрямках. Захищайте свій капітал, дотримуйтеся своєї стратегії й ніколи не дозволяйте одній угоді завдати шкоди всьому вашому портфелю.
repost-content-media
ZEC+1,16%
  • 2
  • 1
Я торгую на Gate, провідній біржі з 13-річним досвідом. Приєднуйся до мене та долучайся до найгарячіших подій просто зараз! https://www.gate.com/campaigns/6848?ch=9312&ref=BQNGUwoL&ref_type=132&utm_cmp=ImN6yTAn
post-image
  • 6
  • 1
Нагороди вже розподіляються! Відкрийте свою таємничу скриньку зараз і виграйте токени вартістю до 100 USDT!
  • 1
  • 1
Ф’ючерсне змагання з подвійним призовим фондом: 50 000 USDT винагород, що нараховуються автоматично, а також частка від 5 ETH для трейдерів, які відповідають вимогам https://www.gate.com/campaigns/6909?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
Я торгую на Gate, біржі найвищого рівня з 13-річною історією. Приєднуйтеся до мене та долучайтеся до найгарячіших подій просто зараз! https://www.gate.com/campaigns/6841?ref=BQNGUwoL&ref_type=132
post-image
  • 3
  • 1
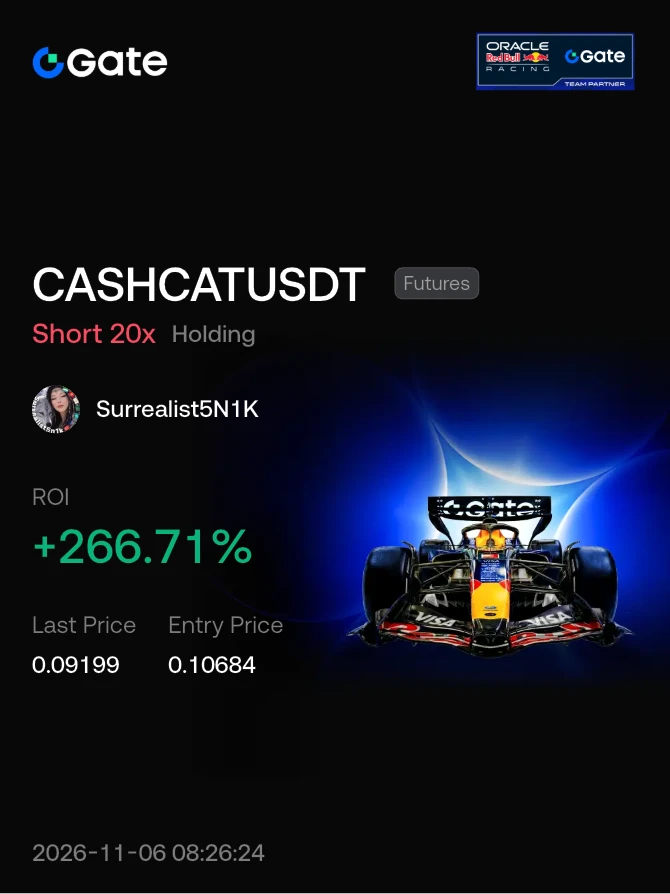
#Share Дохідність моїх активів#
post-image
  • 1
Завантажити більше