Square
Мої підписки
Популярні
Новини
Сповіщення
Профіль

MHuy_HCCVenture

vip
Контент поки що відсутній
Найвищий рівень VIP 31.4 рік(роки)
0
Мої підписки
17
Підписники
148
Сподобалося
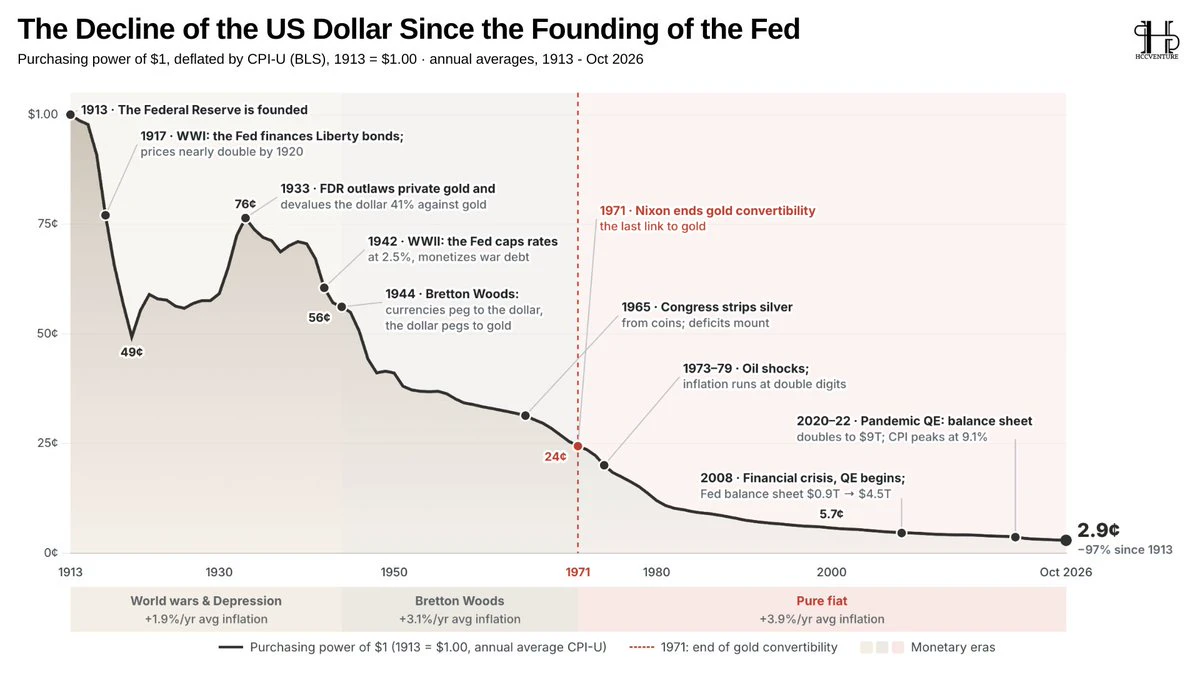
Купівельна спроможність долара США знизилася приблизно на 97% від часу створення Федеральної резервної системи (ФРС).

Згідно з даними BLS CPI-U, наведеними на графіку, один долар США у 1913 році за купівельною спроможністю нині, у жовтні 2026 року, еквівалентний лише приблизно 2,9 цента.

За понад століття долар США втратив приблизно 97% своєї купівельної спроможності. Це сукупний наслідок інфляції протягом десятиліть, а не зниження, що відбулося за один період.

У період 1913–1944 років купівельна спроможність долара США значно коливалася на тлі двох світових воєн і Великої депресії. За Брет
post-image
US-7,23%
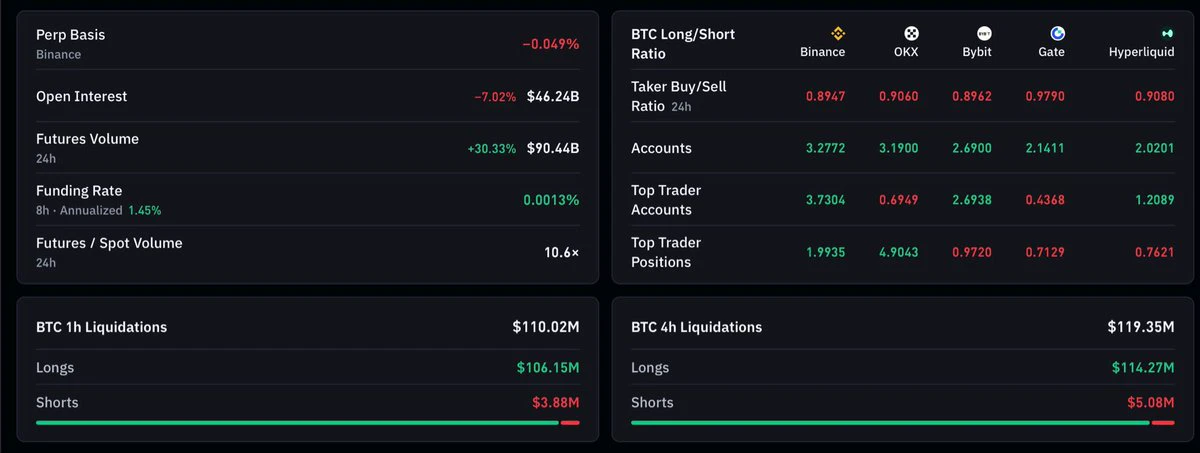
Ставки фінансування на більшості бірж дуже позитивні, але минулої ночі люди все одно відкривали довгі позиції, які зрештою болісно ліквідовувалися.

Лише за одну ніч обсяг ліквідованих довгих позицій на ізольованому ринку Bitcoin у грошовому вираженні виявився у 89 разів більшим, ніж обсяг ліквідованих коротких позицій.

Я досі не розумію, чому люди не можуть просто відмовитися від маржинальних позицій і деривативних контрактів, коли ринок такий волатильний. Ми ж маємо право перебудувати свої портфелі для спотового ринку зі знижкою, чи не так?

Щоб ринок продовжував зростати, йому завжди потрі
post-image
BTC-0,65%
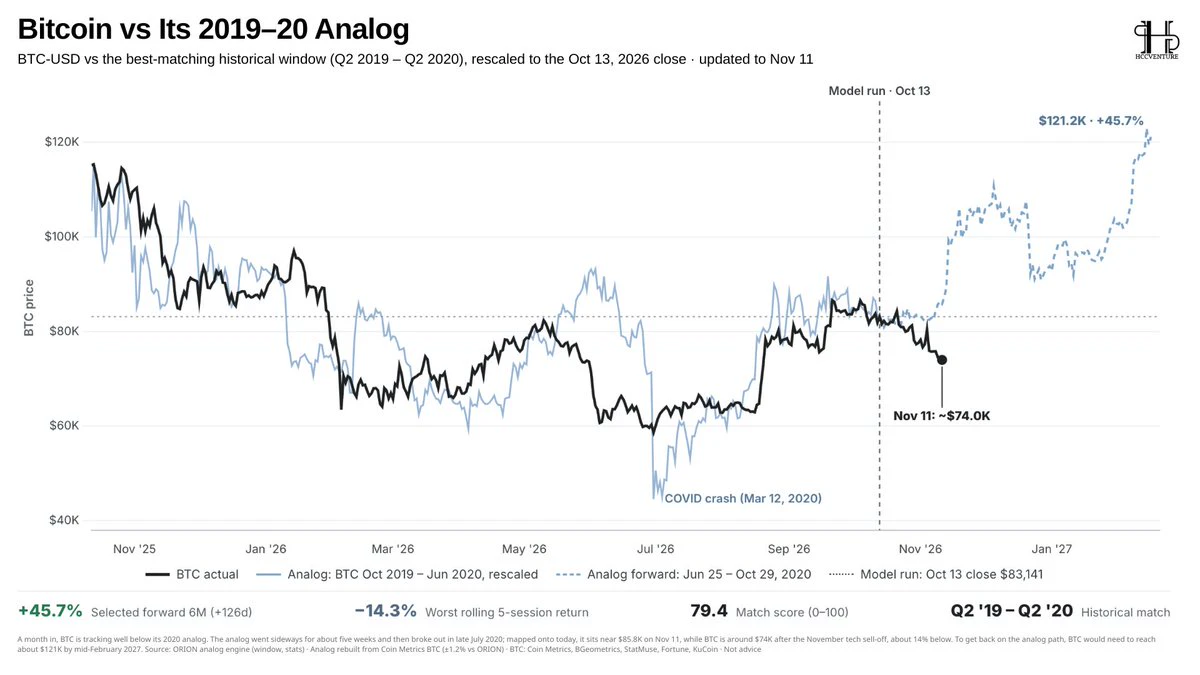
#Bitcoin відхиляється від траєкторії циклу 2019–2020 років, але історична аналогія все ще схиляє до сценарію відновлення.
Поточна еталонна модель Bitcoin, що порівнює період Q2/2019–Q2/2020, демонструє відносно високий ступінь схожості: оцінка відповідності становить 79.4/100.
Однак фактичний розвиток подій починає відхилятися від аналогії: станом на 11 листопада 2026 року $BTC торгуватиметься приблизно за $74,000 — приблизно на 14% нижче за ціну, яку передбачає аналогія, — близько $85,800.
Варто зазначити, що в обраний історичний період Bitcoin близько п’яти тижнів рухався вбік, перш ніж напр
post-image
BTC-0,67%
  • 2
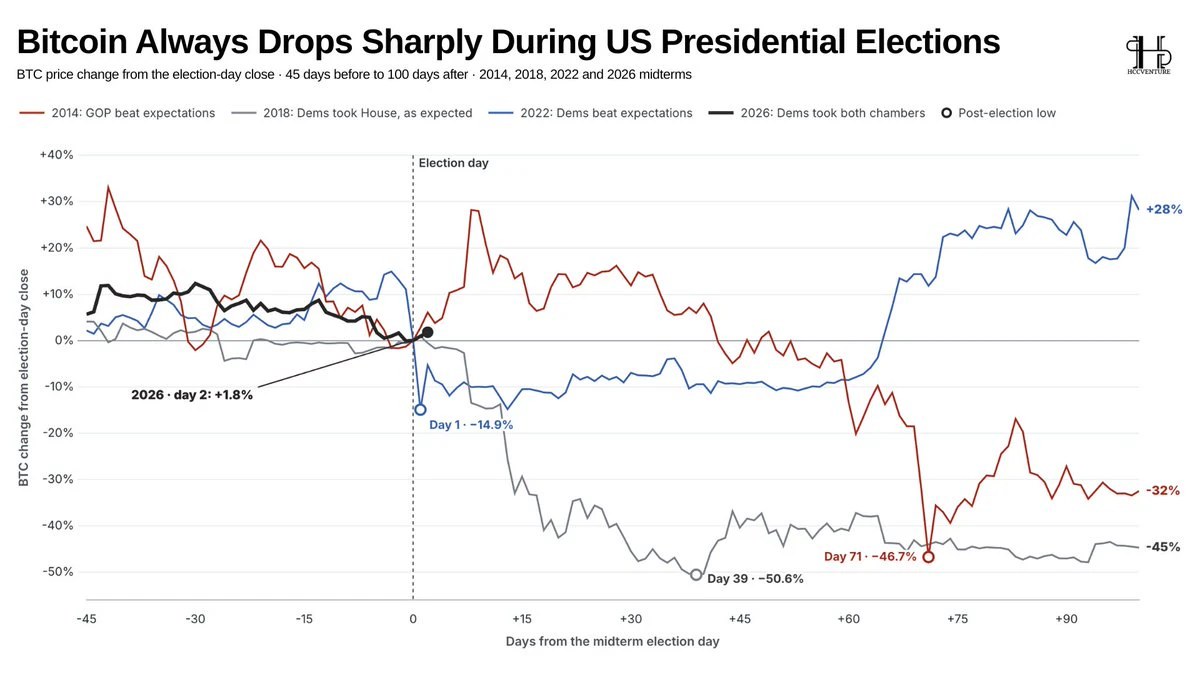
Історичні дані свідчать, що #Bitcoin зазнавав значних корекцій після проміжних виборів у США.
У 2014 році $BTC пережив найглибше падіння — приблизно на 46.7% за 71 день; у 2018 році він зафіксував падіння приблизно на 50.6% лише за 39 днів. Ці два випадки демонструють ризик тривалих і значних корекцій після виборів.
Однак події 2022 року дають інший погляд на ситуацію. #Bitcoin впав приблизно на 14.9% у перший день після виборів, але потім впевнено відновився, завершивши 100-денний період з приростом приблизно на 28% порівняно з ціною закриття в день виборів.
У 2026 році $BTC наразі зріс прибл
post-image
BTC-0,67%
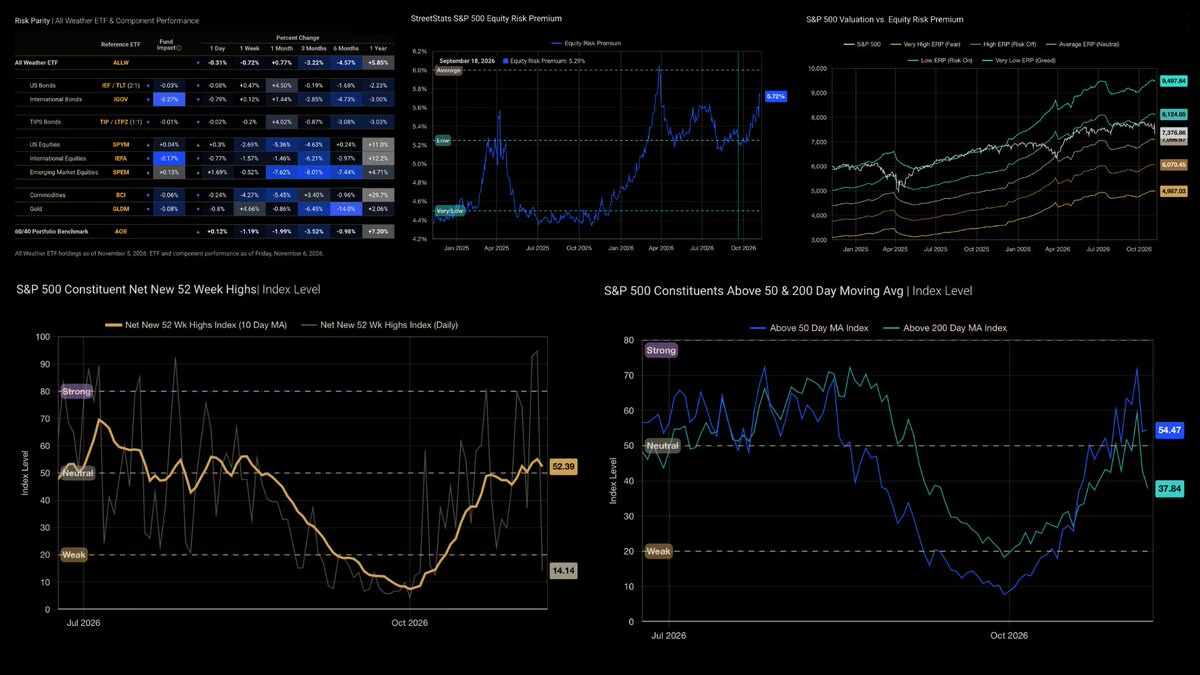
S&P 500: Ширина ринку відновлюється, але структура ризиків поки що суттєво не покращилася.

Індикатори ширини ринку свідчать, що фондовий ринок США значно відновився після слабкості на початку жовтня. Частка акцій, ціна яких перевищує 50-денну ковзну середню (MA50), зросла до 54.47%, тоді як індекс чистої кількості нових 52-тижневих максимумів (10-денна ковзна середня) відновився до 52.39 пункту. Це відображає збільшення кількості акцій, що беруть участь у відновленні.

Однак якість відновлення залишається обмеженою. Лише 37.84% акцій S&P 500 торгуються вище 200-денної ковзної середньої (MA200
post-image
US500+0,00%
Доброго ранку, місто Дананг.
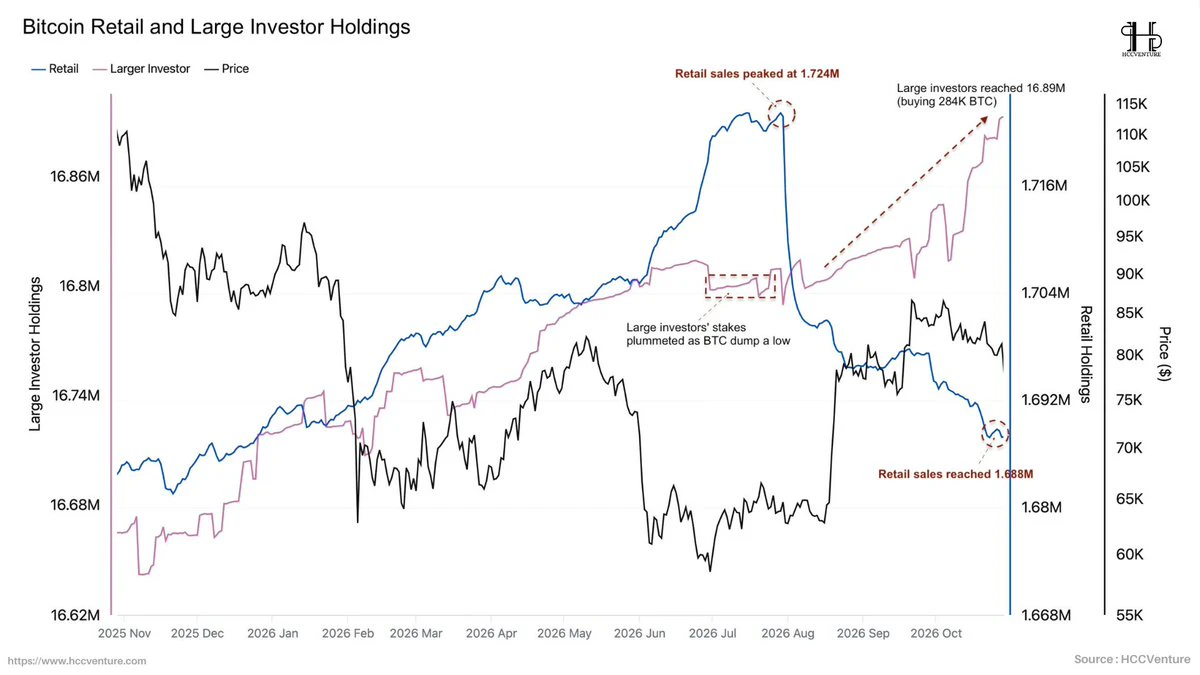
Роздрібні інвестори скорочують свою експозицію до #Bitcoin, тоді як великі інвестори продовжують нарощувати свої позиції — це помітна зміна в $BTC структурі власності.
Пропозиція зміщується в бік великих інвесторів, дедалі виразніше розмежовуючи ці дві групи.
Із липня 2026 року обсяг Bitcoin у роздрібних інвесторів зменшився з пікового рівня 1.724 мільйона $BTC до 1.688 мільйона $BTC, тобто приблизно на 36,000 $BTC, або майже на 2.1%.
Ця тенденція свідчить про зниження експозиції до #Bitcoin серед роздрібних інвесторів, що може бути пов’язано з фіксацією прибутку, скороченням запасів або переб
post-image
BTC-0,67%
  • 1
Я не хочу більше нічого говорити про цей ринок, адже ми з моєю командою в #HCCVenture досліджуємо його вже дев’ять місяців.
А тепер — лише одне речення. Подумайте самі:
«Тиск збитків зростає, але пропозиція зміщується в бік довгострокового утримання».
Дякую, дякую роздрібним і дрібним інвесторам, які втекли під час недавнього обвалу ринку. Ви продали мені неймовірно «дешевий» і «дуже перспективний» актив.
Тепер настав час інвестиційним фондам, китам і маркетмейкерам керувати всім ринком.
Удачі короткостроковим інвесторам!
#Gold Потоки золота з Гонконгу до Китаю різко відновилися, досягнувши п’ятимісячного максимуму.
Згідно з даними за вересень 2026 року, чистий експорт золота з Гонконгу до материкового Китаю сягнув 75 тонн — значно більше, ніж 58,4 тонни в серпні, і найвищого рівня з квітня 2026 року, коли потоки досягли піку в 86,7 тонни.
Примітно, що з лютого 2026 року експорт щомісяця перевищував 46 тонн, тоді як у жовтні 2025 року він упав до мінімуму — лише 8 тонн.
Це свідчить про стійкий попит на золото на китайському ринку, а не про одноразову операцію.
Цей розвиток подій заслуговує на увагу, адже золото
post-image
XAU+0,38%
#Bitcoin є активом із найгіршими показниками дохідності, скоригованої на ризик, від початку ралі ШІ у квітні 2025 року.
Тоді як акції «Чудової сімки» та європейських банків забезпечили дохідність близько 42% на рік за волатильності близько 23%, індекс S&P 500 показав приблизно 29% на рік за волатильності 13%.
Натомість #Bitcoin демонстрував волатильність до 40%, але мав від’ємну річну дохідність на рівні приблизно 3–4%.
#Bitcoin не зміг перетворити високий ризик на співмірну дохідність протягом аналізованого періоду.
Інвесторам довелося прийняти значно вищу волатильність, ніж у традиційних
post-image
#Bitcoin вирізняється в моделі довгострокового розподілу активів J.P. Morgan.
Згідно з довідковою діаграмою з прогнозу J.P. Morgan «Припущення щодо ринків капіталу в довгостроковій перспективі на 2027 рік», для #Bitcoin закладено очікувану геометричну дохідність 10% на рік і лише 33% історичної кореляції з акціями США з великою капіталізацією.
Для акцій США з великою капіталізацією очікувана дохідність становить близько 7.5%, але їхня кореляція з самою групою базових активів — 100%, тоді як у Bitcoin цей показник дорівнює 33%.
Ринок розбалансований потоками капіталу, оскільки інвестори можут
post-image
BTC-0,67%
Акції гірничодобувних компаній у довгостроковій перспективі й надалі випереджають базові метали.
Зібрані мною дані показують, що акції золотодобувних і сріблодобувних компаній і надалі випереджають ціни на базові метали.
За останні 12 місяців #GDX зріс на 18.2%, а #GDX — на 12.3%, тоді як спотове золото подорожчало лише на 2.9%. Щодо срібла, #GDXJ зріс на 16.9%, а #GDXJ — на 8.9%, тоді як спотове срібло подорожчало на 14.7%.
Ця різниця відображає операційний важіль, характерний для гірничодобувної галузі.
Коли ціни на метали зростають, доходи компаній у короткостроковій перспективі можуть
GDX+0,00%
  • 1
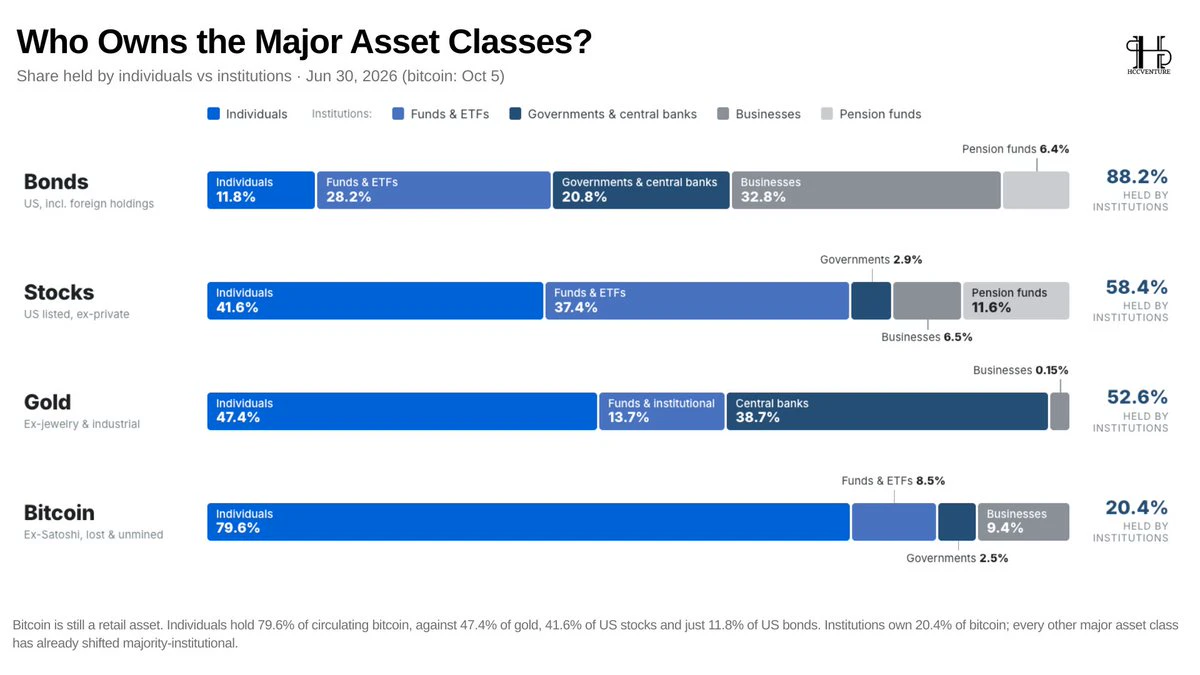
#Bitcoin залишається активом, у якому домінують індивідуальні інвестори, тоді як традиційні ринки перейшли до структури власності, де переважають інституційні інвестори.
Якщо індивідуальним інвесторам належить 79.6% пропозиції #Bitcoin, то для золота цей показник становить 47.4%, для акцій США — 41.6%, а для облігацій США — лише 11.8%.
Примітно, що інституції наразі володіють 88.2% облігацій США, 58.4% акцій і 52.6% золота, але лише приблизно 20.4% #Bitcoin згідно з класифікацією, використаною на графіку.
У міру дедалі тіснішої інтеграції #Bitcoin у фінансову систему через ETF, керовані інв
post-image
BTC-0,67%
  • 1
Великі інвестори й досі тримають золота менше, ніж передбачають оптимальні рівні алокації

Дані опитування за 2025–2026 роки свідчать, що фактична частка золота в портфелях багатьох інституційних інвесторів і керуючих активами залишається значно нижчою за оптимальні рівні алокації, визначені дослідницькими моделями.

Найбільший розрив спостерігається серед сімейних офісів і американських інвестиційних радників. Це свідчить про те, що золото ще не стало достатньо вагомою складовою структури портфелів багатьох професійних інвесторів.

Цей розрив в алокації вказує на можливості для перебудови пор
Торгівля деякими акціями випередила торгівлю на біржах США

Обсяги торгівлі токенізованими акціями в мережі Solana досягають значного рівня порівняно з обсягами торгів на фондових біржах США.

Сукупний обсяг торгів акціями VIDA Global у мережі Solana у 7.82 раза перевищує обсяг торгів на традиційних біржах, а для Palatin Technologies — приблизно у 2.07 раза. Для 1-800-FLOWERS це співвідношення наближається до паритету й становить 99.7%.

Це свідчить про те, що токенізовані акції — це вже не просто розміщення акцій у блокчейні: вони починають формувати альтернативний торговельний канал із глоба
post-image
SOL-0,77%
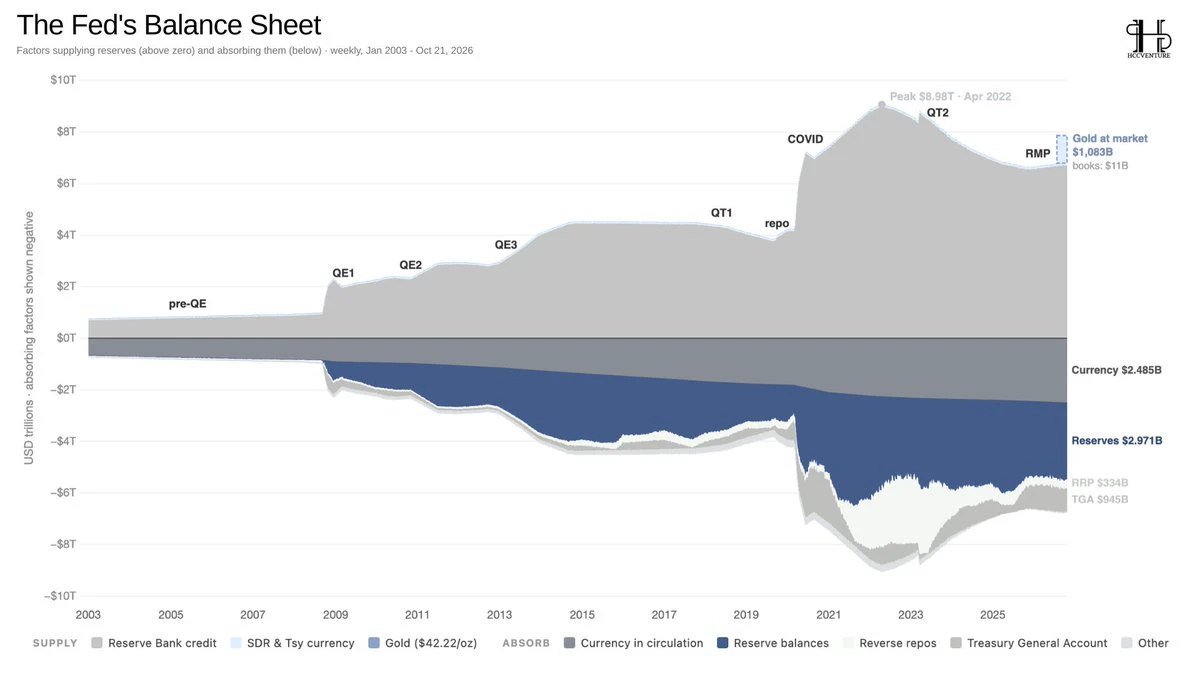
Системна ліквідність залишається під тиском навіть після завершення фінансового року.
Баланс ФРС свідчить, що структура ліквідності суттєво змінилася після пандемії. Після піку майже на рівні $8.98 трлн у квітні 2022 року обсяг активів ФРС скоротився, тоді як активи, що поглинають резерви, як-от готівка в обігу, банківські резерви та TGA, і далі становлять значну частку структури балансу.
Варто зазначити, що завершення фінансового року не означає негайного збільшення ліквідності.
Навіть якщо ФРС сповільнить або припинить скорочення балансу, фактичний обсяг резервів і надалі залежатиме від коли
post-image
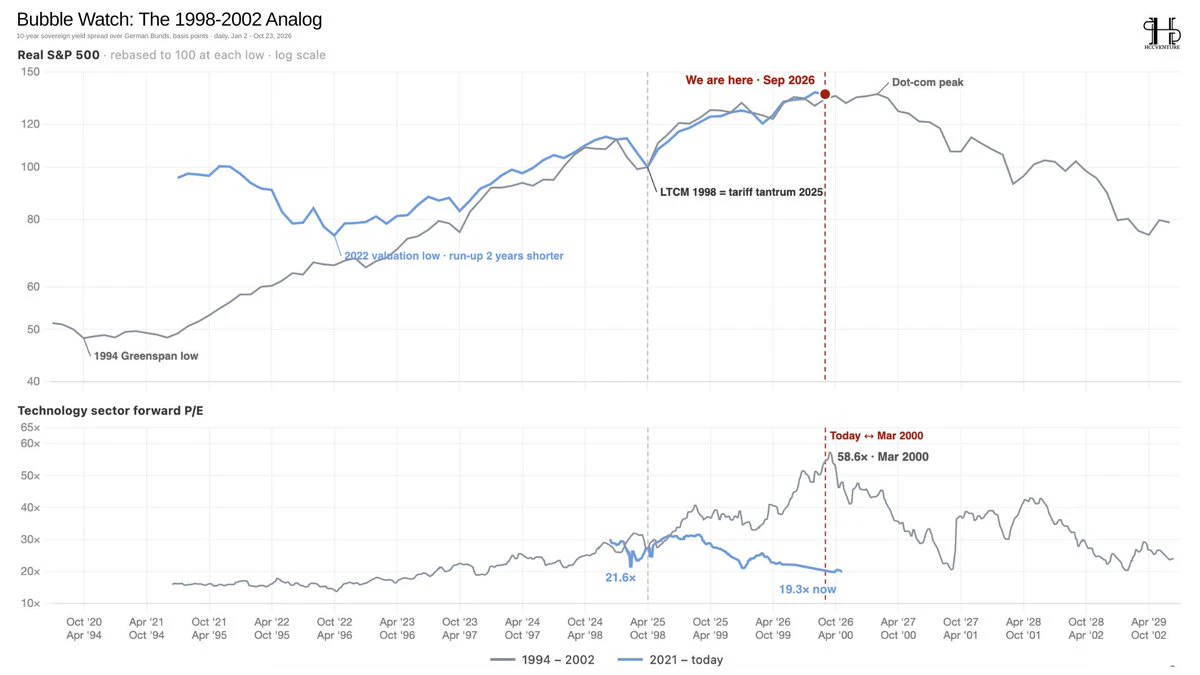
Ринок наближається до рівнів оцінки, які нагадують бульбашку доткомів.

Порівняння циклу фондового ринку США 2021–2026 років із циклом 1994–2002 років виявляє разючу подібність: індекс S&P 500 упевнено відновився після падіння оцінок у 2022 році й наближається до піку циклу доткомів, тоді як оцінки технологічного сектору ще не сягнули екстремальних рівнів березня 2000 року.

Згідно з даними на графіку, форвардний коефіцієнт P/E технологічного сектору зараз становить близько 19,3 раза — значно менше за 58,6 раза на піку бульбашки доткомів.

Однак той факт, що фондовий індекс наближається до сво
post-image
US500+0,00%
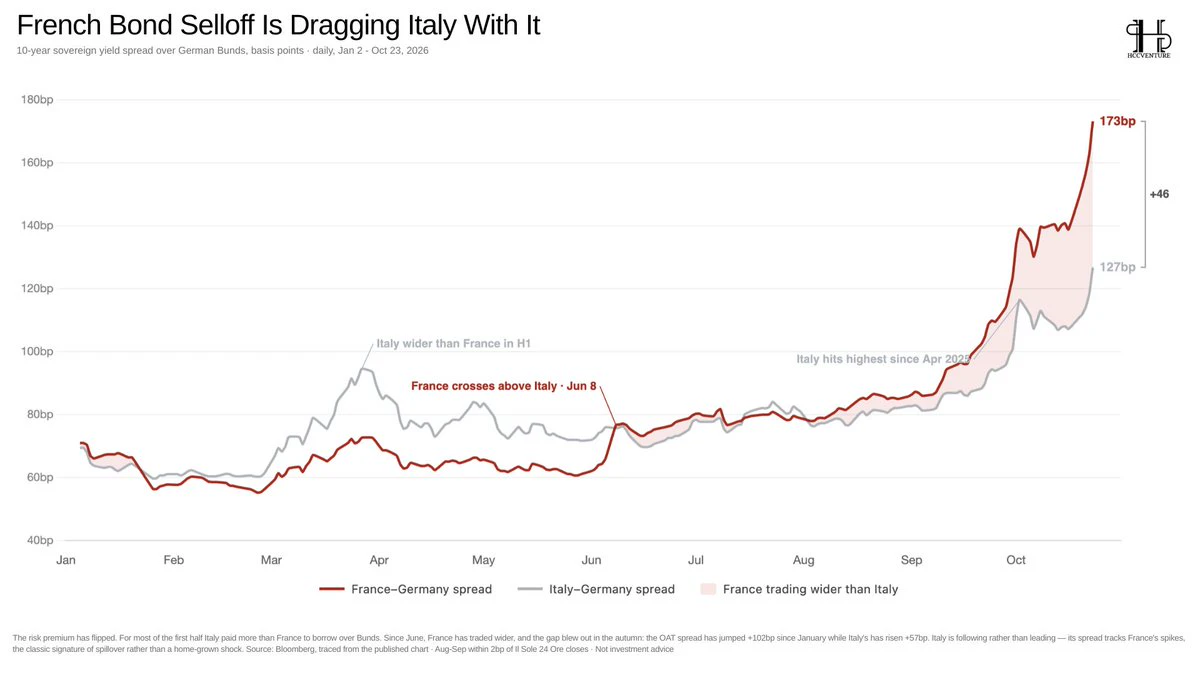
Тиск на французькі облігації поширюється на Італію: спред дохідності між 10-річними французькими та німецькими державними облігаціями зріс до 173 базисних пунктів, перевищивши показник Італії у 127 базисних пунктів.

Помітна зміна тенденції: Франція, спред якої протягом більшої частини першої половини року був нижчим, ніж в Італії, тепер стає вагомішим джерелом тиску на ринок облігацій єврозони.

Оскільки інвестори вимагають вищу премію за ризик за володіння французькими облігаціями, волатильність може перекинутися на Італію через переоцінку ризику державного боргу, зміни ринкових настроїв і в
post-image
BTC-0,67%
  • 1
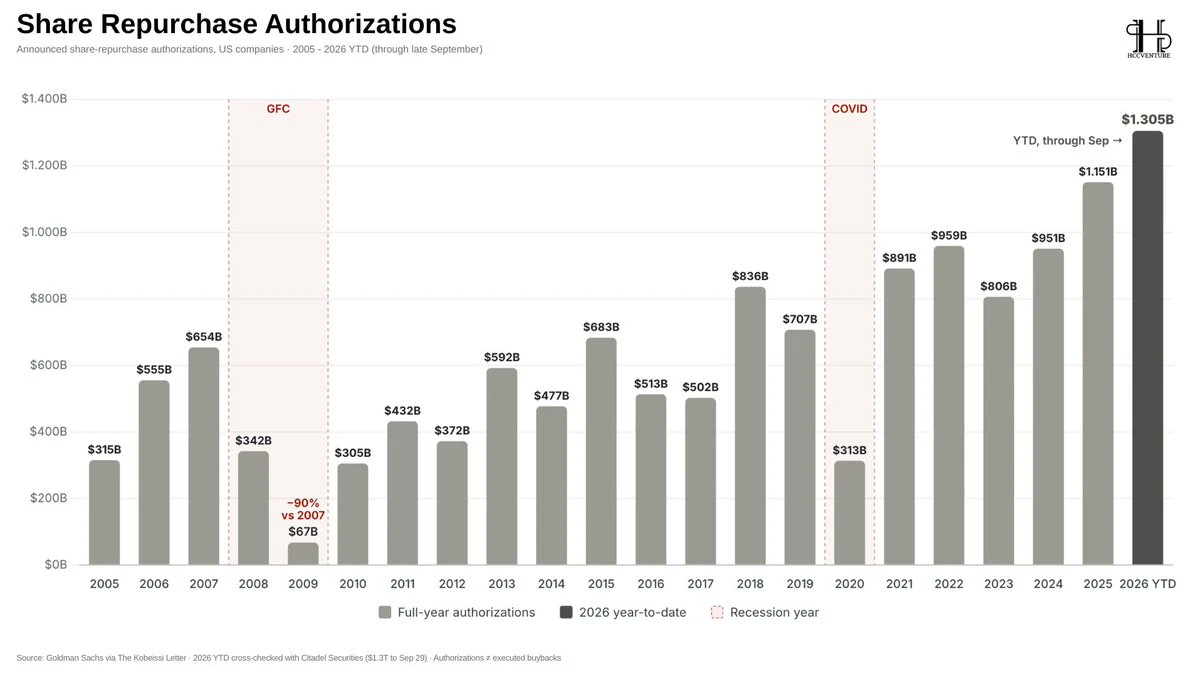
Американські компанії розширюють програми викупу акцій — це свідчить про грошові потоки та впевненість в оцінках.
Програми викупу акцій у США сягають рекордних масштабів: станом на кінець вересня загальний обсяг дозволених викупів на 2026 рік становив $1.305 trillion, перевищивши $1.151 trillion за весь 2025 рік.
-> Компанії й надалі спрямовують значні ресурси на повернення капіталу акціонерам, попри невизначеність щодо процентних ставок та оцінок активів.
Однак фінансові ринки пережили два значні потрясіння:
(1) Під час світової фінансової кризи вартість схвалених викупів акцій знизилася з $6
post-image
Завантажити більше