Square
Мої підписки
Популярні
Новини
Профіль

InvestingWithBrandon

vip
Вік 1.9Рік
Піковий рівень 0
Контент поки що відсутній
0
Мої підписки
113
Підписники
37
Сподобалося
Вибір страйк-ціни для проданих путів.
Більшість людей надто ускладнюють це.
Ось що роблю я.
Я продаю пути лише на активи, які вже вважаю недооціненими.
Потім обираю рівень приблизно на 10% нижче поточної ціни.
$Q за $750?
Я продаю пут зі страйком $675.
Я вже купую щось дешеве. (якщо припустити це в прикладі)
Потім опускаюся ще на 10% нижче.
Ринок має впасти на 10% від уже недооціненого рівня, щоб на дату експірації я опинився в діапазоні призначення. Не забувайте! Також є приблизно 2 роки для зростання EPS. (2-річний контракт)
& вгадайте що, я завжди тримаю свої коефіцієнти під контролем, щоб
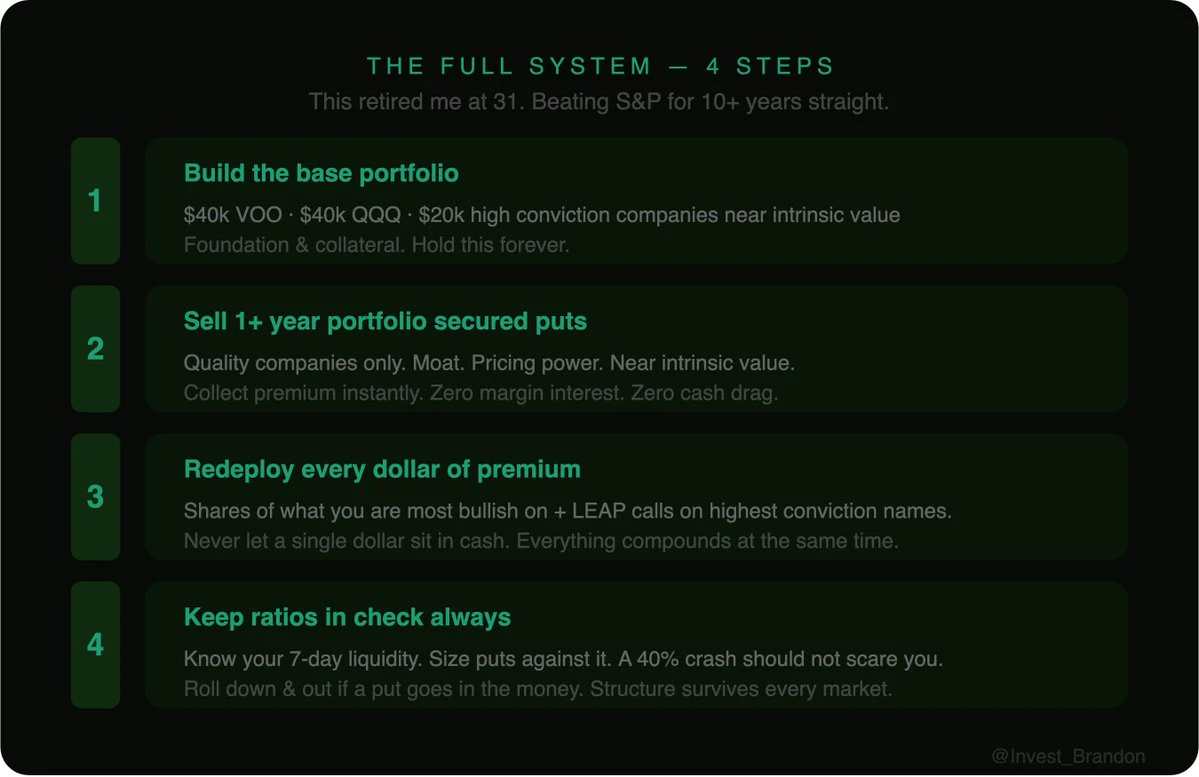
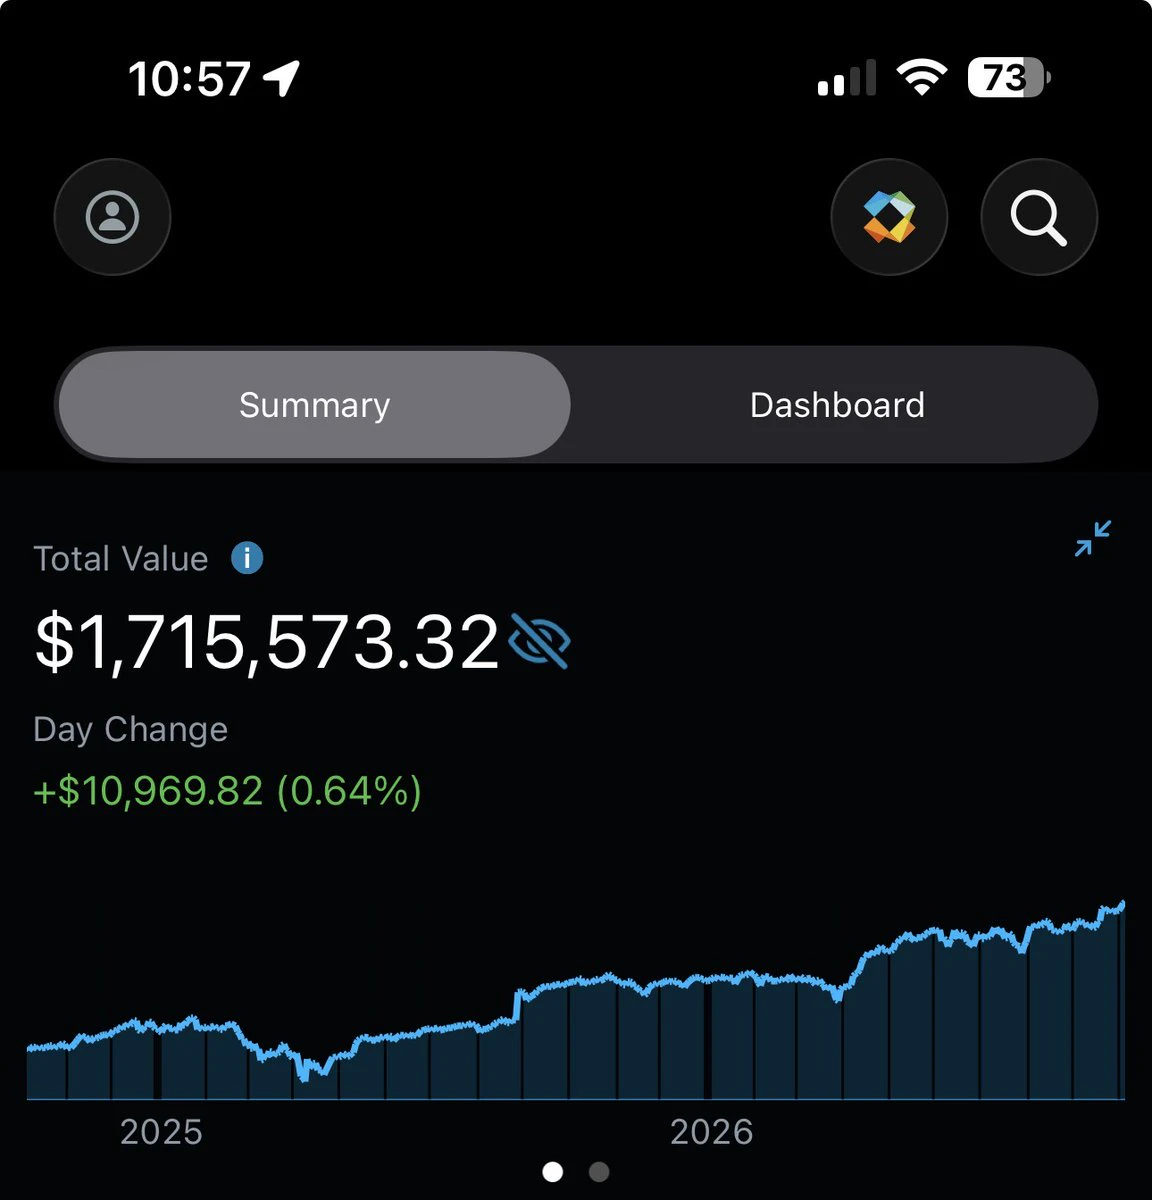
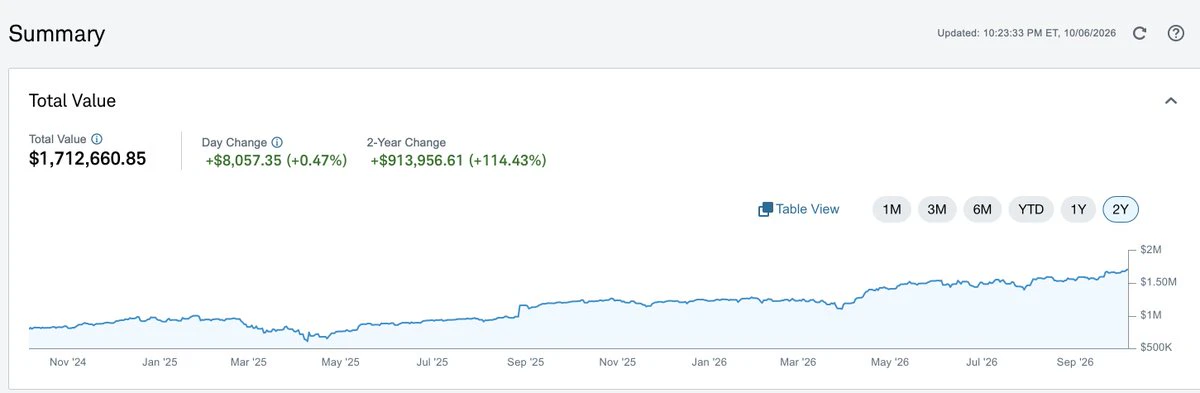
Я вийшов на пенсію у 31 рік, роблячи це.
Крок 1. Створіть свою базу.
$40k $VOO. $40k $Q. $20k компанії з високою вашою впевненістю, близькі до внутрішньої вартості.
Це ваша основа та ваше забезпечення.
Крок 2. Продавайте забезпечені портфелем пути зі строком дії 1+ рік.
Лише якісні компанії.
Економічний рів.
Сила ціноутворення.
Хороша оцінка вартості.
Отримуйте премію.
Не сплачуйте відсотків за маржинальним кредитом.
Крок 3. Реінвестуйте кожен долар премії.
Більше акцій.
LEAPS на компанії, у яких ви найбільш упевнені.
Ніколи не залишайте її у грошовій формі.
Крок 4. Контролюйте співвідношення.
post-image
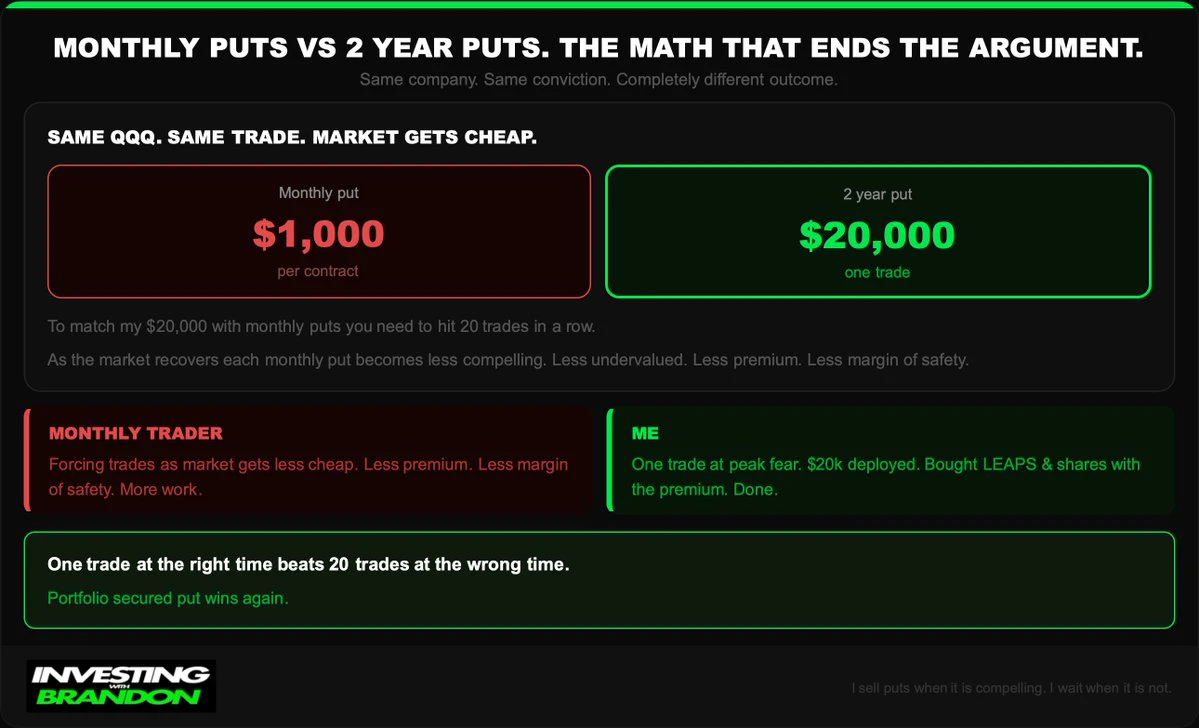
Місячні пути проти 2-річних путів.
Математика, яка завершує суперечку.
Ринок дешевшає.
Я продаю один 2-річний пут. Отримую $20,000.
Ти продаєш місячні пути на ту саму компанію.
У середньому $1,000 на місяць.
Щоб зрівнятися з моїми $20,000, тобі потрібно укласти 20 угод поспіль.
Але ось у чому проблема.
Коли ринок відновлюється після падіння, кожен місячний пут стає менш привабливим.
Менше недооцінений. Менша премія. Менший запас міцності.
Ти вимушено укладаєш угоди, поки можливість зменшується.
Тим часом я задіяв $20k на піку страху.
Забрав цю премію. Купив LEAPS.
Купив акції.
Готово.
Одна уг
post-image
🔴Продаж путів, забезпечених готівкою, — це все одно, що ставити на ЧЕРВОНЕ Й ЧОРНЕ за столом рулетки.
(дурість... правда?)
Поясню:
- Продаж путів — це бичача стратегія.
- Але продаж путів, забезпечених купою готівки, яка просто лежить без діла, — це ведмежа стратегія.
- Чому б не використати компанію, щодо якої ви налаштовані бичаче, для забезпечення угоди, а не готівку...
- Це називається продажем путів, забезпечених портфелем.
Найпоширеніше, що кажуть роздрібні трейдери, щоб «довести, що я неправий»:
- «Пути, забезпечені портфелем, небезпечні, бо ви не можете прийняти поставку»
- Моя відпов
Роздрібний інвестор: Чому б просто не продавати тижневі пут-опціони й швидше нарощувати капітал? 52 угоди на рік.
Я: Скільки ти отримуєш за один?
Роздрібний інвестор: приблизно $150.
Я: & наскільки нижче за ціну знаходиться страйк?
Роздрібний інвестор: можливо, на 2-3%.
Я: Тож одне звичайне падіння на 5% — і ти вже у збитку... маючи 4 дні на відновлення.
Роздрібний інвестор: Я б просто переніс його.
Я: Куди переніс? Ще на один тиждень уперед? Ти переносив би його за копійки.
Роздрібний інвестор: ...гаразд, але більшість тижнів це працює.
Я: Більшість тижнів. А потім одного тижня це не спрацьов
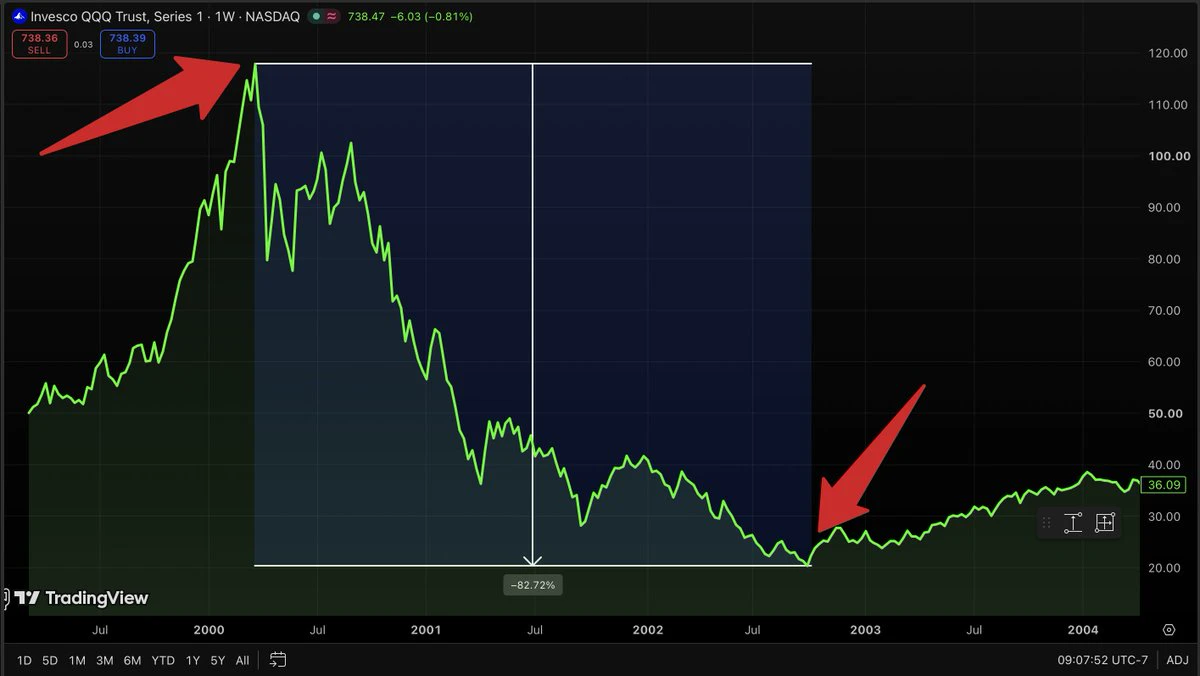
НАЙГІРШИМ днем за ВСЮ історію для купівлі Nasdaq $Q було 27 березня 2000 року.
$117.75 за акцію. Самий пік бульбашки доткомів.
До жовтня 2002 року він коштував $20.06. Падіння на 82%.
Знадобилося близько 15 років лише для того, щоб повернутися до беззбитковості... і це З УРАХУВАННЯМ реінвестованих дивідендів.
Але якби ви купили саме того дня й нічого не робили, сьогодні це коштувало б близько $740. Приблизно 7-кратне зростання ваших грошей з урахуванням дивідендів.
А тепер людина, яка купила в жовтні 2002 року за $20... отримала б приблизно 37-кратне зростання лише за ціною.
Той самий фонд. Є
post-image
NDAQ+1,38%
  • 2
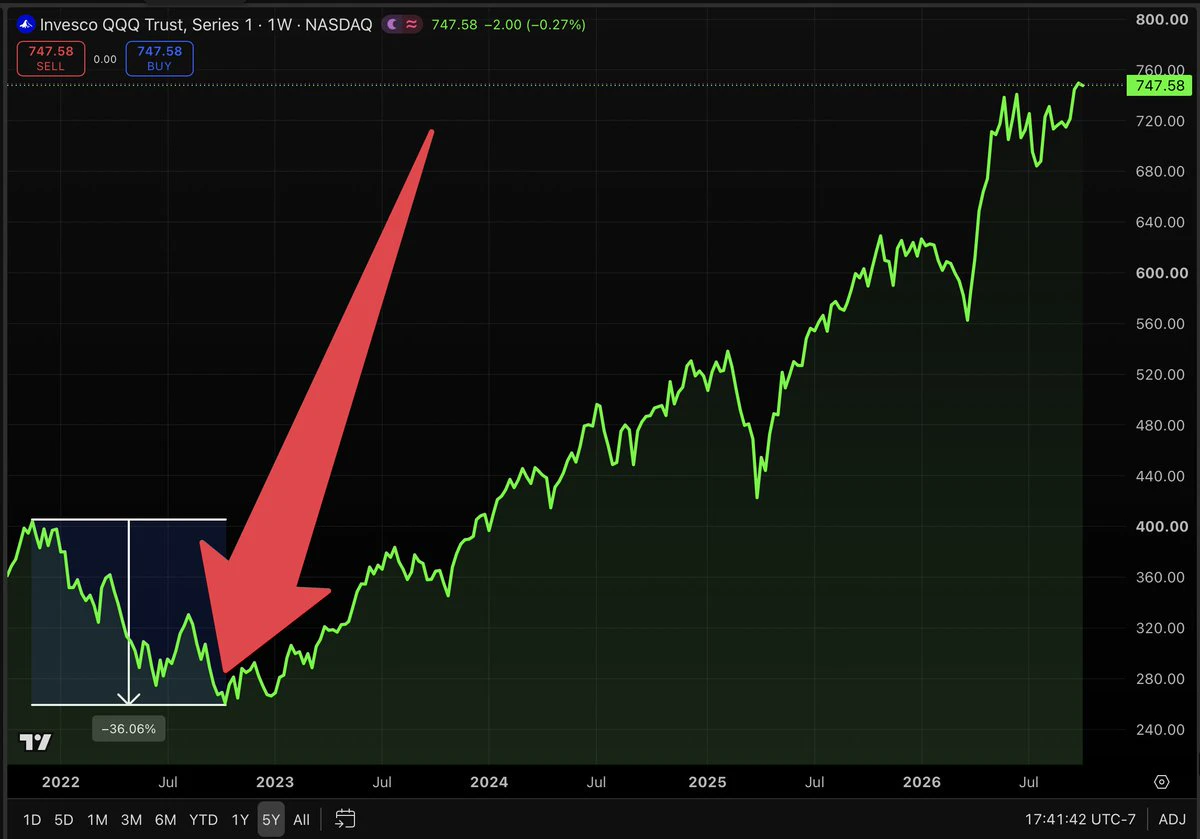
Роздрібний інвестор: Якщо ми знову отримаємо 2022 рік, я вийду в готівку. Той рік мене зламав... ЖАХЛИВО.
Я: Подивися на цей графік. Падіння більш ніж на 36%. А тепер розкажи, що ти зробив.
Роздрібний інвестор: Тримав стільки, скільки міг, продав майже на дні, а повернувся за значно вищою ціною.
Я: Отже, ринок здійснив тимчасове падіння на 36%, а твоя реакція зробила його постійним... Ти продав, коли все було на розпродажі...
Роздрібний інвестор: Я знаю. Мене це досі гризе зсередини.
Я: Ось яким був мій 2022 рік. Той самий графік. Я весь шлях униз продавав пут-опціони, забезпечені портфелем, з
post-image
Зайдіть у банк із $100k.
Придбайте депозитний сертифікат і отримайте свої 4%.
Потім попросіть ТАКОЖ використати ті самі $100k як початковий внесок за орендну нерухомість...
Вони виставлять вас із будівлі зі сміхом.
«Не можна, щоб ваші гроші одночасно перебували у двох місцях».
Але саме це я роблю щомісяця.
Мої акції ( $VOO / $Q ) просто лежать і капіталізуються приблизно на 11% на рік.
Ці САМІ акції забезпечують пут-опціони, які я продаю, ще приблизно на 15%.
Ті самі гроші. Два прибутки. Ніколи з маржею. Співвідношення завжди під контролем.
Ось як 10% непомітно перетворюються на 25%.
А 25% — ц
post-image
VOO-0,28%
  • 1
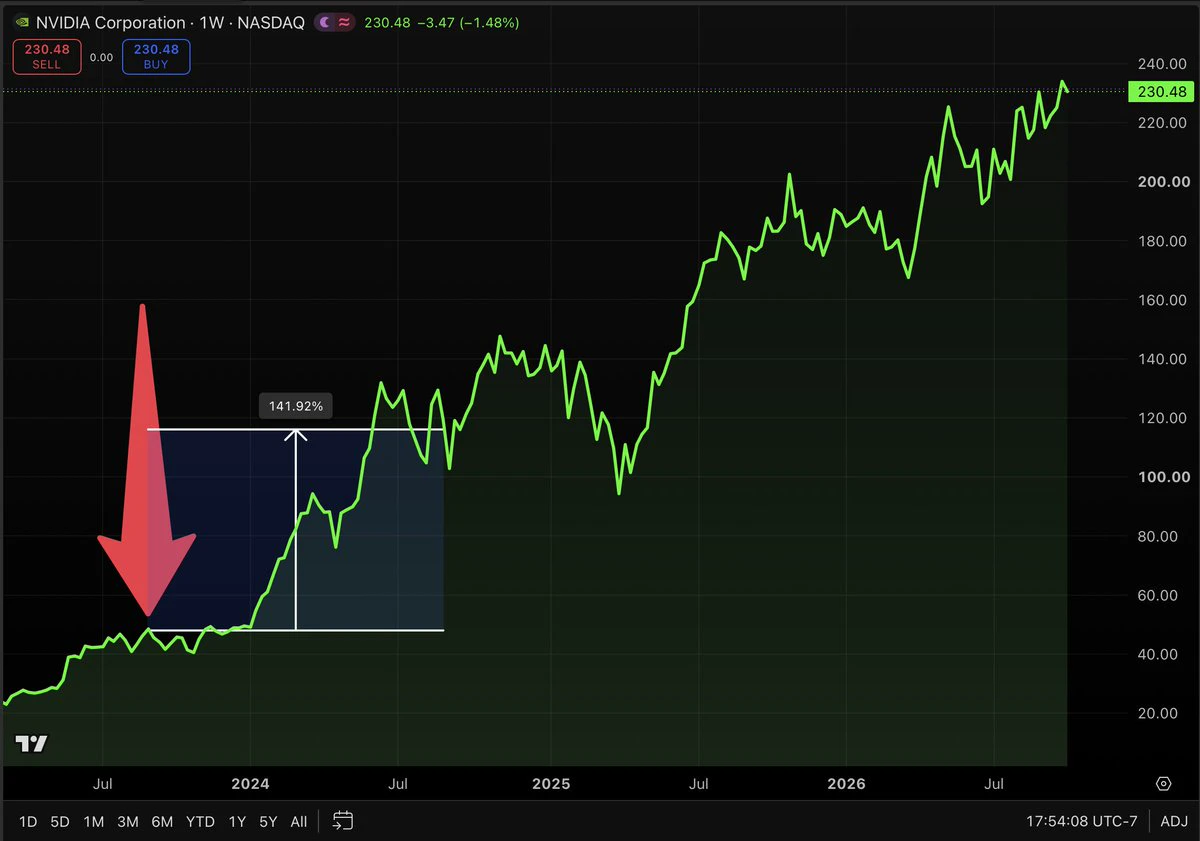
POV: Ви налаштовані оптимістично щодо $NVDA за $53/акцію ще у 2023 році.
Ви купуєте тижневі колли зі страйком $60.
«Вона зараз стрімко зросте».
Понеділок: $55
Середа: $58. Колли впали на 70% (тета сильно вдарила по них)
П’ятниця: $59. Термін дії коллів спливає без вартості.
Через 1 місяць акція коштує $90.
Ви МАЛИ РАЦІЮ. Вона стрімко зросла. Ви отримали $0.
Якби ви обрали той самий колл із терміном дії через 1 рік, зараз ви мали б великий прибуток, адже акція зросла більш ніж на 141%.
За короткострокових контрактів недостатньо мати рацію щодо компанії. Ви також маєте вгадати правильний тижден
post-image
NVDA+0,46%
Кожна опціонна стратегія, яку я використовував протягом останніх 10+ років, від найгіршої до найкращої.
7. Колли з експірацією 0DTE і тижневі колли. Азартна гра. Вам потрібно вгадати І напрямок, І день.
6. Спреди. Ви отримуєте $1,000 і витрачаєте $900 на пут під ним. Одночасно налаштовані і бичаче, і ведмеже.
5. «Колесо». Ви переживаєте падіння, а потім обмежуєте відскок.
4. Покриті колли на акції, щодо яких ви налаштовані оптимістично. Працює, доки акція не почне стрімко зростати, а ваші акції не заберуть за виконаним опціоном.
3. Грошово забезпечені пути. Ідея правильна... але ваші гроші про
Коефіцієнт P/E проти дохідності
(Поточний P/E = 19)
Через 1 рік = важко сказати
Через 10 років = чітка тенденція
Розподіляйте кошти так, щоб перемагати НЕЗАЛЕЖНО від того, що робить ринок у короткостроковій перспективі.
Ринок зростає = я отримую вигоду
Ринок падає = я використовую це з вигодою
Точка зору: ви щотижня продаєте пут-опціони заради «доходу», використовуючи стратегію «колеса»
Акція коштує $100. Щотижня ви продаєте 5 пут-опціонів зі страйком $97.
Тиждень 1: +$300. Це легко.
Тиждень 2: +$280. Чому так не роблять усі?
Тиждень 3: +$310. Розповідаєте колегам про це.
Тиждень 4: +$290. Шукаєте, як звільнитися з роботи.
Тиждень 5: +$300... потім акція падає на 12% після публікації звіту про прибутки. Вам призначають 500 акцій за ціною $97. Акція коштує $88.
Тиждень 6: Продаєте покриті коли зі страйком $92, щоб «відігратися». +$150.
Тиждень 7: +$150.
Тиждень 8: +$150.
Тиждень 9: А
🟢ЯК ІНВЕСТУВАТИ $100,000 У ЖОВТНІ 2026 РОКУ:
(хоча це працює з будь-якою сумою)
$30k $VOO
$30k $Q
$20k окремі компанії
$10k придбані кол-опціони
$10k $SGOV
Продавайте 1-річні пут-опціони, забезпечені портфелем, а не грошовими коштами, на компанії, які відповідають цим критеріям:
1. Вартість компанії має бути нижчою за її внутрішню вартість.
2. Компанія повинна мати економічний захист від конкурентів.
3. Компанія повинна мати можливість встановлювати ціни.
4. Компанія повинна мати стійку конкурентну перевагу.
5. Я маю бути готовий утримувати акції в довгостроковій перспективі на випадок, якщо
post-image
VOO+0,58%
Я у 2014 році: Я розбагатію на денній торгівлі.
Я у 2026 році: Як воно?
Я у 2014 році: Ну... у мене були вдалі дні.
Я у 2026 році: А невдалі дні?
Я у 2014 році: ...ми про них не говоримо.
Я у 2026 році: А чим іще ти займаєшся?
Я у 2014 році: Продаю покриті колли на все підряд. Безкоштовні гроші.
Я у 2026 році: Доки акція не злетить, а твої акції не заберуть за колл-опціоном.
Я у 2014 році: ...так, це вже сталося.
Я у 2026 році: Гаразд. Припини займатися денною торгівлею. Створи основу з VOO, Q і чудових компаній та ніколи її не продавай. Продавай лише пути на чудові компанії, що торгуються ниж
У цій угоді є 5 помилок. Скільки ви зможете помітити?
«Ці акції зросли на 80% цього місяця, тож я продав 30-денний пут прямо за поточною ціною. У мене є $20,000 готівкою, щоб його покрити. Це свого роду мемна акція, але премія ВЕЛИЧЕЗНА».
Відповідайте, скільки ви знайшли 👇
Погоня за зростанням. Вона вже зросла на 80%. Це майже ніколи не означає, що вона нижче справедливої вартості.
30 днів. Це лише припущення щодо того, де вона буде наступного місяця.
Прямо за поточною ціною. Нульовий запас міцності. За будь-якого падіння ви опинитеся в збитку.
$20,000 готівкою, які нічого не роблять. Якщо ви
3 числа, які повністю змінили мій підхід до торгівлі опціонами. (останньому ніхто не вірить)
$385 проти $2,540.
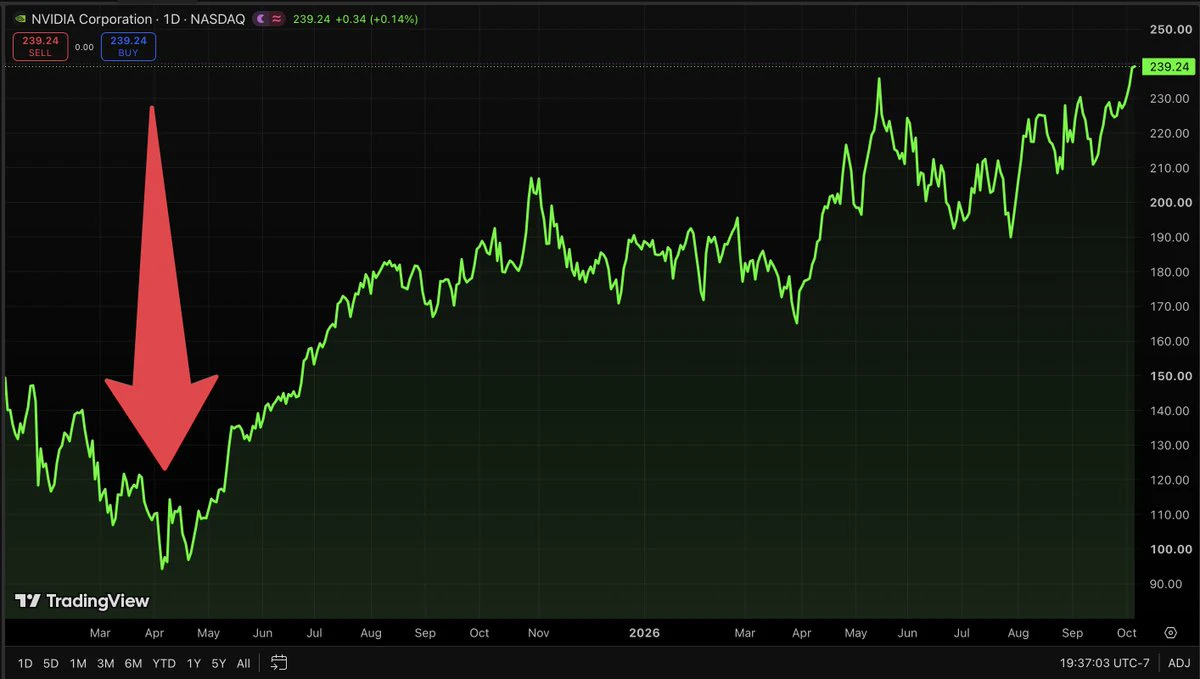
Саме стільки коштували опціони $NVDA put із терміном 1 місяць проти 1 року за однаковою страйк-ціною $180, коли наприкінці минулого року я відкрив їх поруч один з одним. Майже у 7 разів більша премія за довший контракт... плюс ще 11 місяців для зростання прибутку.
85%.
Приблизно стільки премії я зберіг у 2-річних путах, які продав під час тарифної паніки у квітні 2025 року. Я закрив їх приблизно через 3 місяці після відкриття. Коли страх пішов із ринку, пути швидко втратили свою варт
post-image
NVDA-0,52%
Обери свій крок
Ви продали пут-опціон на 2 роки на чудову компанію.
Страйк на 10% нижче ринкової ціни.
Через 3 місяці весь ринок падає, а ваша акція просідає на 25%.
Ваш пут показує збиток -$8,000.
Що ви робите?
A) Закриваєте його й фіксуєте збиток
B) Переносите його на пізніший термін
C) Продаєте свої базові акції, щоб залучити готівку
D) Нічого
Відповідайте своєю літерою, ПЕРШ НІЖ прочитаєте мою відповідь 👇
Моя відповідь: D.
До завершення дії контракту у вас ще 21 місяць. Компанія не змінилася, і її прибутки все ще зростають. Змінилася лише ціна... і тепер вона ще далі нижче справедливої ва
Вгадайте, хто переможе
Двоє людей.
Однакові $100k.
Обидва налаштовані оптимістично щодо тієї самої чудової компанії.
Обидва продають абсолютно однаковий пут-опціон і отримують $8,000.
Єдина різниця:
Людина A тримає $100k готівкою, щоб забезпечити його. (пут із грошовим забезпеченням)
Людина B тримає $100k , інвестовані в $VOO , і дозволяє цим акціям забезпечувати його. (пут із портфельним забезпеченням)
Через 2 роки... у кого більші статки більшу частину часу?
Спробуйте вгадати, перш ніж читати далі.
Людина A: готівка приносить близько 4% на рік на грошовому ринку. $108,160 + премія $8,000 =
post-image
  • 1
🟢Тримайте свої емоції під контролем.
Продовжуйте застосовувати DCA до якісних акцій/ETF за хорошими цінами.
Коли знаходите привабливі можливості:
1. Продавайте забезпечені грошовими коштами пути з терміном дії понад 1 рік. (не CSP)
2. Частину цього грошового потоку використовуйте для купівлі акцій.
3. Частину грошового потоку використовуйте для купівлі LEAP-колів.
Потім будьте терплячими й дозвольте цим угодам спрацювати.
Просто.