#BTC争夺8万美元关口 80 тисяч доларів ніколи не були просто цілим числом. Для біткоїна у 2026 році це радше призма, що відбиває запекле протистояння двох систем ціноутворення.$BTC
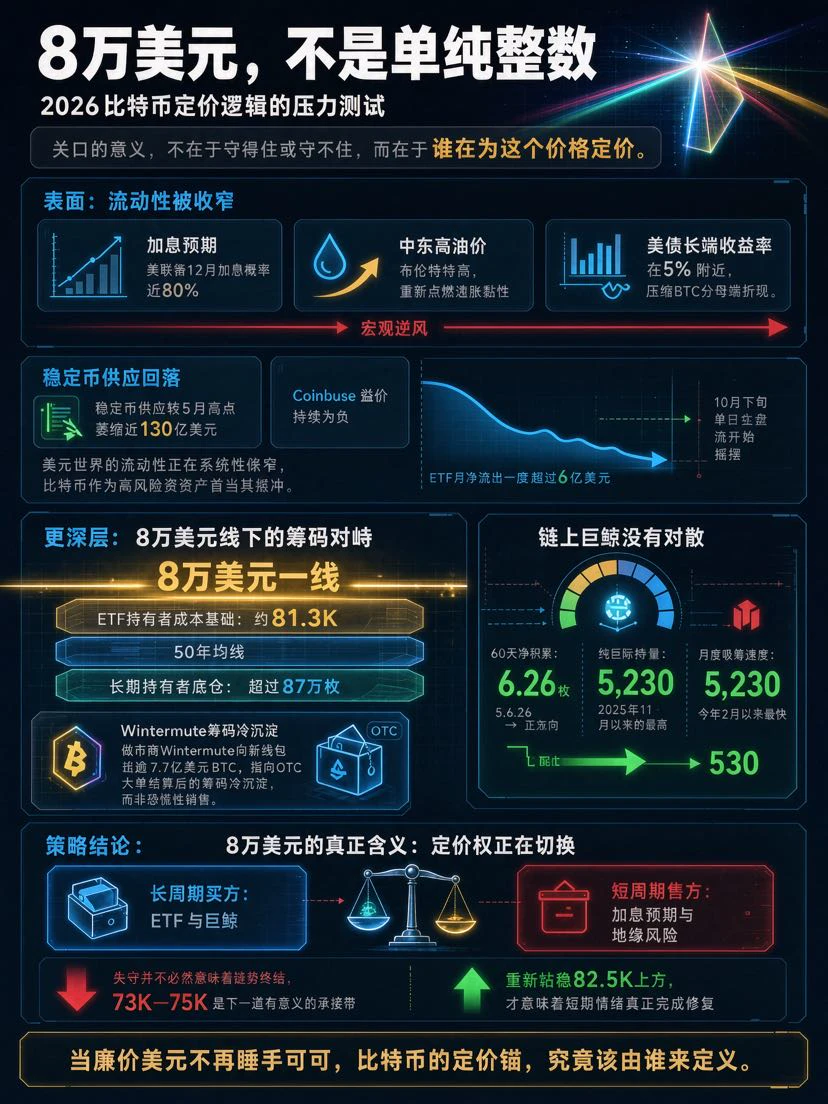
На поверхні це відступ під тиском макроекономічних зустрічних вітрів. Високі ціни на нафту на Близькому Сході знову посилили інфляційну інерцію, імовірність підвищення ставки ФРС у грудні зросла майже до 80%, пропозиція стейблкоїнів скоротилася майже на 13 млрд доларів порівняно з травневим піком, а премія Coinbase залишається від’ємною — ліквідність доларового світу систематично звужується. Біткоїн як ризиковий актив із високою бетою опиняється під ударом першим. Хоча ETF уже замінили корпоративні резерви як головне джерело граничного попиту, потоки коштів також починають коливатися: наприкінці жовтня чистий відтік за один день перевищив 600 млн доларів.
Однак глибша зміна відбувається у структурі володіння монетами. Рівень 80 тисяч доларів збігається з базою собівартості власників ETF — близько 81.3K — і 50-денною ковзною середньою; тут також зосереджено понад 870 тисяч BTC у довгострокових власників. Коли ціна наближається до цього діапазону, ончейн-кити не розбігаються, а навпаки, розвернули чисте накопичення за 60 днів із мінус 6.26万 монет до плюс 5,230 монет; обсяг BTC у китів зріс до найвищого рівня з листопада 2025 року, а темпи щомісячного накопичення стали найшвидшими з лютого цього року. Маркетмейкер Wintermute перевів BTC на суму понад 7.7亿美元 на нові гаманці, що вказує на холодне зберігання монет після розрахунків за великими позабіржовими угодами, а не на панічний розпродаж.
Тож справжнє значення рівня 80 тисяч доларів полягає не в тому, «чи втримається він», а в тому, хто встановлює ціну на цьому рівні. Довгострокові покупці, представлені ETF і китами, та короткострокові продавці, яких спонукають очікування підвищення ставок і геополітичні ризики, зійшлися на одному ціновому рівні у крихкому протистоянні. Якщо ця структура справді існує, повторні коливання біля 80 тисяч доларів по суті є неминучим стрес-тестом у процесі переходу біткоїна від «ризикового активу, що залежить від ліквідності» до «інвестиційного активу з якорем собівартості». Пробиття вниз не обов’язково означає завершення тренду — 73K—75K є наступною значущою зоною підтримки; а повернення та закріплення вище 82.5K означатиме, що короткострокові настрої справді відновилися.
Цей рівень важливий тому, що змушує ринок серед шуму відповісти на фундаментальніше запитання: коли дешеві долари більше не доступні як щось само собою зрозуміле, хто саме має визначати ціновий якір біткоїна.
На поверхні це відступ під тиском макроекономічних зустрічних вітрів. Високі ціни на нафту на Близькому Сході знову посилили інфляційну інерцію, імовірність підвищення ставки ФРС у грудні зросла майже до 80%, пропозиція стейблкоїнів скоротилася майже на 13 млрд доларів порівняно з травневим піком, а премія Coinbase залишається від’ємною — ліквідність доларового світу систематично звужується. Біткоїн як ризиковий актив із високою бетою опиняється під ударом першим. Хоча ETF уже замінили корпоративні резерви як головне джерело граничного попиту, потоки коштів також починають коливатися: наприкінці жовтня чистий відтік за один день перевищив 600 млн доларів.
Однак глибша зміна відбувається у структурі володіння монетами. Рівень 80 тисяч доларів збігається з базою собівартості власників ETF — близько 81.3K — і 50-денною ковзною середньою; тут також зосереджено понад 870 тисяч BTC у довгострокових власників. Коли ціна наближається до цього діапазону, ончейн-кити не розбігаються, а навпаки, розвернули чисте накопичення за 60 днів із мінус 6.26万 монет до плюс 5,230 монет; обсяг BTC у китів зріс до найвищого рівня з листопада 2025 року, а темпи щомісячного накопичення стали найшвидшими з лютого цього року. Маркетмейкер Wintermute перевів BTC на суму понад 7.7亿美元 на нові гаманці, що вказує на холодне зберігання монет після розрахунків за великими позабіржовими угодами, а не на панічний розпродаж.
Тож справжнє значення рівня 80 тисяч доларів полягає не в тому, «чи втримається він», а в тому, хто встановлює ціну на цьому рівні. Довгострокові покупці, представлені ETF і китами, та короткострокові продавці, яких спонукають очікування підвищення ставок і геополітичні ризики, зійшлися на одному ціновому рівні у крихкому протистоянні. Якщо ця структура справді існує, повторні коливання біля 80 тисяч доларів по суті є неминучим стрес-тестом у процесі переходу біткоїна від «ризикового активу, що залежить від ліквідності» до «інвестиційного активу з якорем собівартості». Пробиття вниз не обов’язково означає завершення тренду — 73K—75K є наступною значущою зоною підтримки; а повернення та закріплення вище 82.5K означатиме, що короткострокові настрої справді відновилися.
Цей рівень важливий тому, що змушує ринок серед шуму відповісти на фундаментальніше запитання: коли дешеві долари більше не доступні як щось само собою зрозуміле, хто саме має визначати ціновий якір біткоїна.