#美股财报季 #英特尔 #作手分析
EPS злетив на 126%, а Intel обвалилася на 22%? Що саме непокоїть ринок?
Сьогодні рано-вранці Intel опублікувала фінансовий звіт за третій квартал 2026 року. Показники були непоганими: виручка становила 16,5 млрд доларів, що на 21% більше, ніж торік; скоригований EPS — 0,52 долара, що перевищило ринкові очікування на рівні 0,40 долара і на 126% більше, ніж торік. Виручка від бізнесу центрів обробки даних і ШІ становила 7,3 млрд доларів, що на 78% більше, ніж торік.
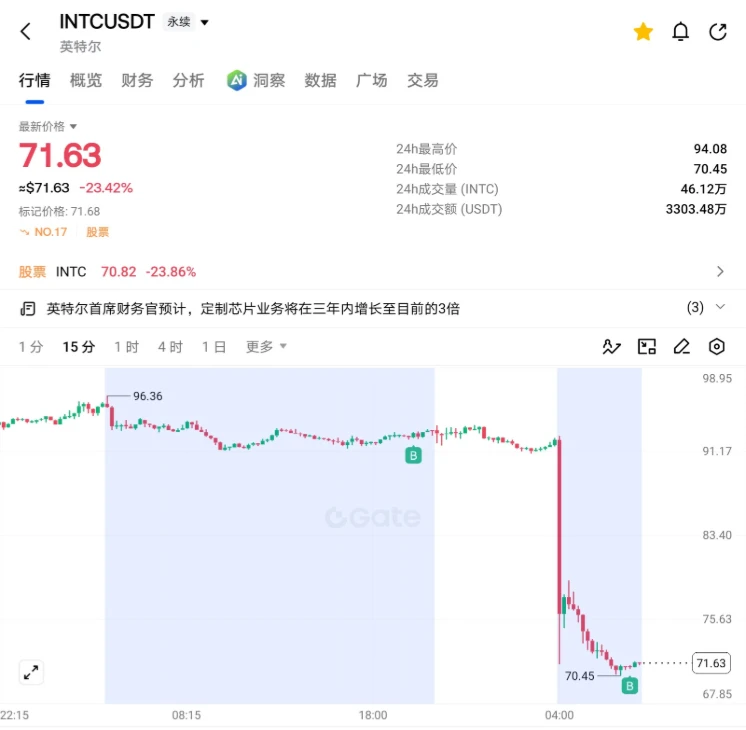
Але чому контракти INTC на GATE у певний момент різко просіли приблизно на 22%?
Проблема не в минулому, а в майбутньому.
По-перше, прогноз на четвертий квартал виявився значно нижчим за очікування: виручка, за прогнозами, становитиме 15–16 млрд доларів — менше за очікувані ринком приблизно 17,07 млрд доларів; скоригований EPS, за прогнозами, становитиме 0,25 долара — також нижче за очікувані 0,43 долара.
По-друге, виробничі потужності та ланцюги постачання досі залишаються вузькими місцями. Очікується, що вибух на заводі в Ізраїлі вплине на виручку протягом наступних двох кварталів. Попит на ШІ високий, але наразі Intel не може повною мірою задовольнити потреби ринку.
По-третє, бізнес ПК і далі перебуває під тиском, а зростання цін на пам’ять підвищує вартість готових комп’ютерів. Водночас прогноз щодо валової маржі знизився з 44,1% у третьому кварталі до 38% у четвертому. Компанія також очікує, що цього року не зможе досягти позитивного вільного грошового потоку.
Яка думка трейдера?
Я вважаю, що довгострокові перспективи Intel у сфері ШІ та центрів обробки даних залишають простір для зростання, але короткостроковий операційний тиск не можна ігнорувати. Сьогодні після різкого падіння я збільшив позицію невеликим обсягом. Мета — спробувати скористатися можливістю відновлення після надмірного падіння, а не стверджувати, що саме тут ринок досяг дна.
Надалі я більше стежитиму за тим, чи зможе ціна стабілізуватися, чи проб’є відскок короткостроковий опір і чи втримається ціна під час повторного тестування. Якщо падіння продовжиться і ціна оновить мінімум, я припиню нарощувати позицію та перегляну оцінку ситуації.
Пам’ятайте: фундаментальні показники визначають, на що звертати увагу, а структура ціни — коли входити в позицію. Значне падіння не означає, що актив дешевий; перевищення очікувань у фінансовому звіті також не означає, що акції обов’язково зростатимуть.
Як ви вважаєте, цього разу Intel постраждала від короткострокового негативного чинника чи фундаментальний переломний момент ще не настав?
EPS злетив на 126%, а Intel обвалилася на 22%? Що саме непокоїть ринок?
Сьогодні рано-вранці Intel опублікувала фінансовий звіт за третій квартал 2026 року. Показники були непоганими: виручка становила 16,5 млрд доларів, що на 21% більше, ніж торік; скоригований EPS — 0,52 долара, що перевищило ринкові очікування на рівні 0,40 долара і на 126% більше, ніж торік. Виручка від бізнесу центрів обробки даних і ШІ становила 7,3 млрд доларів, що на 78% більше, ніж торік.
Але чому контракти INTC на GATE у певний момент різко просіли приблизно на 22%?
Проблема не в минулому, а в майбутньому.
По-перше, прогноз на четвертий квартал виявився значно нижчим за очікування: виручка, за прогнозами, становитиме 15–16 млрд доларів — менше за очікувані ринком приблизно 17,07 млрд доларів; скоригований EPS, за прогнозами, становитиме 0,25 долара — також нижче за очікувані 0,43 долара.
По-друге, виробничі потужності та ланцюги постачання досі залишаються вузькими місцями. Очікується, що вибух на заводі в Ізраїлі вплине на виручку протягом наступних двох кварталів. Попит на ШІ високий, але наразі Intel не може повною мірою задовольнити потреби ринку.
По-третє, бізнес ПК і далі перебуває під тиском, а зростання цін на пам’ять підвищує вартість готових комп’ютерів. Водночас прогноз щодо валової маржі знизився з 44,1% у третьому кварталі до 38% у четвертому. Компанія також очікує, що цього року не зможе досягти позитивного вільного грошового потоку.
Яка думка трейдера?
Я вважаю, що довгострокові перспективи Intel у сфері ШІ та центрів обробки даних залишають простір для зростання, але короткостроковий операційний тиск не можна ігнорувати. Сьогодні після різкого падіння я збільшив позицію невеликим обсягом. Мета — спробувати скористатися можливістю відновлення після надмірного падіння, а не стверджувати, що саме тут ринок досяг дна.
Надалі я більше стежитиму за тим, чи зможе ціна стабілізуватися, чи проб’є відскок короткостроковий опір і чи втримається ціна під час повторного тестування. Якщо падіння продовжиться і ціна оновить мінімум, я припиню нарощувати позицію та перегляну оцінку ситуації.
Пам’ятайте: фундаментальні показники визначають, на що звертати увагу, а структура ціни — коли входити в позицію. Значне падіння не означає, що актив дешевий; перевищення очікувань у фінансовому звіті також не означає, що акції обов’язково зростатимуть.
Як ви вважаєте, цього разу Intel постраждала від короткострокового негативного чинника чи фундаментальний переломний момент ще не настав?