Square
Мої підписки
Популярні
Новини
Сповіщення
Профіль

Alexx0

vip
Контент поки що відсутній
Найвищий рівень VIP 01.9 рік(роки)
0
Мої підписки
19
Підписники
107
Сподобалося
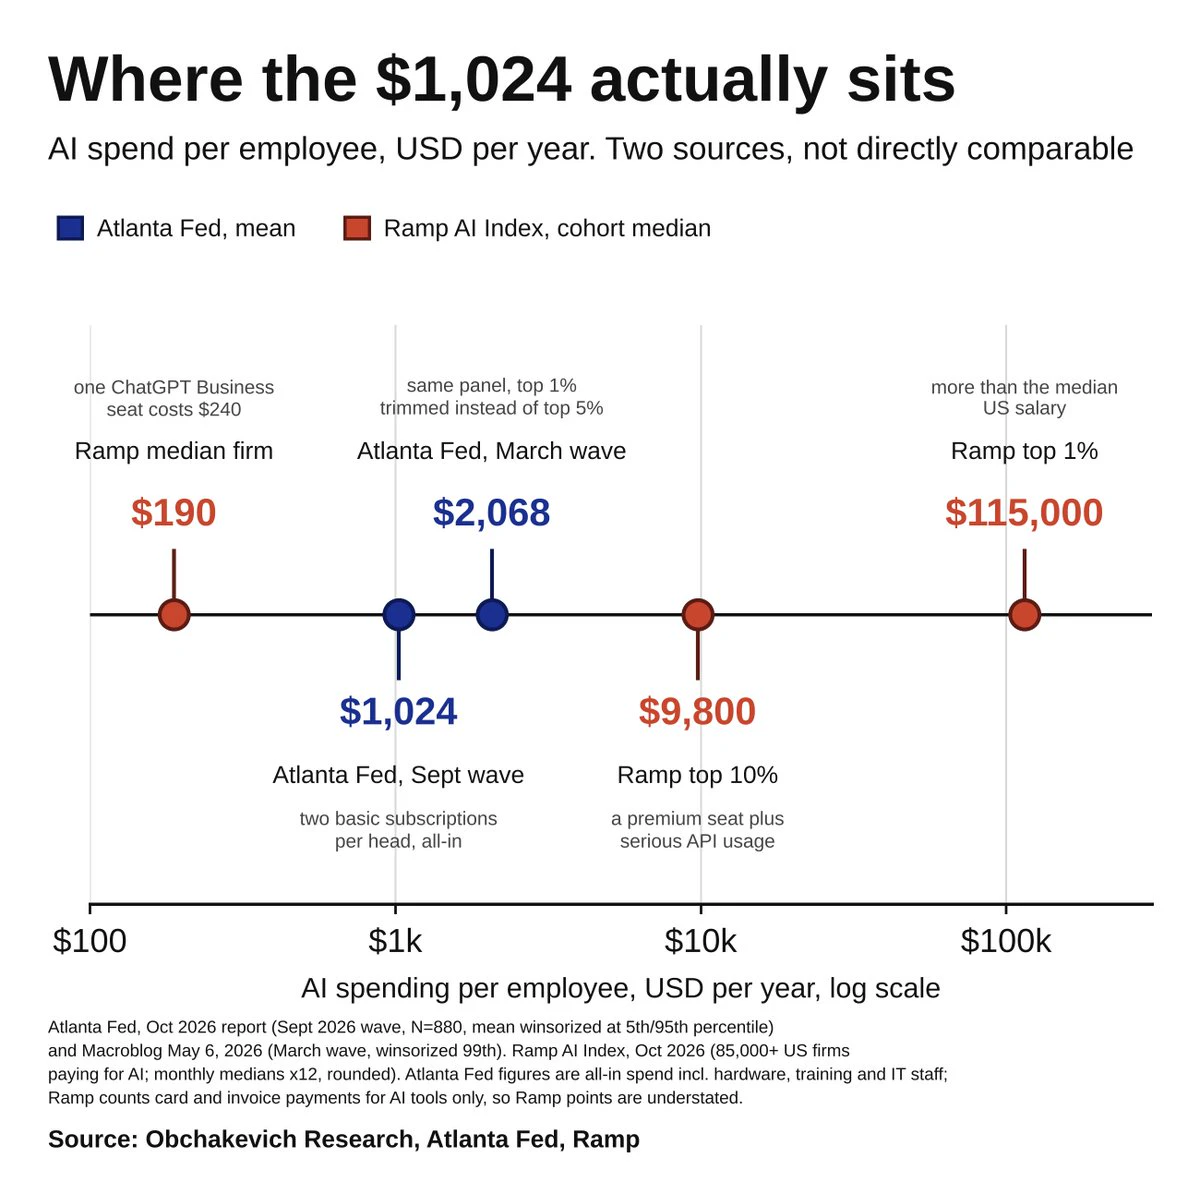
У звіті @AtlantaFed за жовтень 2026 року зазначено, що компанії США витрачають на ШІ близько $1,024 на працівника на рік. Але якщо поглянути на їхній допис за травень, те саме опитування показує $2,068.
Думаю, ми можемо бути доволі впевнені, що обидві цифри правильні. Різниця лише в тому, скількох найбільших витратників враховувати. Якщо відкинути верхні 5%, середнє значення зменшується вдвічі. Невелика кількість компаній забезпечує майже всі витрати, тоді як решта просто купує кілька підписок.
$1,024 на рік — це приблизно одна ліцензія ChatGPT + один Copilot, і все. Жодних агентів, API чи пре
post-image
усі панікують через новий алгоритм
я у Twitter/X з 2018 року:
«бейбі, мені байдуже»
post-image
@tradexyz: гроші не пішли — вони осіли
Усі говорять про обсяг торгів RWA-безстроковими ф’ючерсами. Обсяг не показує, що люди роблять із контрактами. Для цього потрібен відкритий інтерес і одна операція: поділити перше на друге. Тож я це зробив. Ось результат.
Тижневий обсяг торгів на @tradexyz зріс із $300M у листопаді 2025 року до піка в $36.4B за тиждень, що розпочався 27 July. За тиждень, що розпочався 2 November, він становив $13.4B — 37% від піка. Якщо дивитися лише на це, ринок охолов.
Відкритий інтерес рухався інакше: $59M у листопаді 2025 року, $1B на початку березня, $3B наприкінці че
Стейблкоїн-застосунки, за якими я стежу: продукт уже запущено, але оцінених раундів венчурного фінансування не зафіксовано:
(A+) @rio_latam — понад $3B річного обсягу транзакцій зі стейблкоїнами в LATAM, підтверджено ончейном. За підтримки YC, відтоді — нічого.
(A) @subyhq — шлюз MoR із розрахунками у стейблкоїнах, понад 800 продавців, партнер Circle.
(A) @musepay_io — має ліцензії в HK, Австралії та Сальвадорі. Про залучений капітал не повідомлялося.
(A) @cashi — картка зі стейблкоїн-кешбеком, публічна бета-версія в HK із серпня 2026 року.
(A) @UseArtisan — оплата рахунків у USDC для орендарі
CRCL+1,87%
USDC+0,01%
Meta перестала приймати картки ще одного емітента. Цього тижня деякі рекламодавці, які оплачували рекламу в @Meta Ads картками необанку @slashapp, втратили доступ до своїх рекламних акаунтів: Meta перестала приймати частину кредитних BIN-кодів Slash.
Slash підтвердила інцидент у повідомленні клієнтам і заявляє, що 95% постраждалих користувачів уже відновили доступ; робоче рішення — використовувати дебетовий BIN-код або оплачувати рахунки через ACH.
Meta не пояснила причину. Але масштаб вражає: за словами генерального директора Slash, майже 2% усієї реклами в Meta купують за допомогою карток Sl
SEPA Instant робить майже все те саме, що й USDC, для внутрішньоєвропейських платежів.
Її перевага стає очевидною лише на стиках: між юрисдикціями, валютами, організаціями з несумісними системами та в платіжних коридорах зі слабкими банками.
Іншими словами, стейблкоїни не замінюють платіжні системи, а радше слугують сполучною ланкою між платіжними системами, які погано інтегруються одна з одною.
USDC+0,01%
Скільки компаній, що працюють із транскордонними B2B-платежами у стейблкоїнах, насправді отримали фінансування?
Я переглянув 589 компаній зі списку @VerdaVentures Stablescape і перевірив кожну окремо на наявність підтверджених раундів фінансування в усіх доступних джерелах.
Також я прибрав проєкти, помилково віднесені до цієї категорії, тож залишилося 568 справжніх компаній.
Результат: 193 із 568 ( 34% ) мають підтверджений раунд фінансування. У 375 ( 66% ) немає публічних свідчень залучення зовнішнього капіталу.
Із 193 компаній, що отримали фінансування:
- 159 розкрили суму — $4b загалом, мед
Якщо ви хочете створити продукт із платежами у стейблкоїнах, усе, що вам потрібно, — це створити надійний продукт із якісним сервісом, підтримкою та прозорими комісіями.
Ось і все — не потрібно маскувати слабкий продукт сотнями нових функцій, як-от ШІ там, де він не потрібен, або ботами, які нібито мають полегшити життя, але натомість створюють більше клопоту для клієнта й команди розробників.
Усе має бути простим і зрозумілим навіть для 10-річної дитини.
STABLE-1,39%
⚠️ ТЕРМІНОВО: @1inch припиняє підтримку картки 1inch Card.
Програма закривається 18 December 2026, а нові реєстрації вже припинено.
Власникам карток рекомендується витратити або вивести свій баланс до цієї дати. Закриттям облікових записів, запитами щодо KYC і даних займається емітент картки Crypto Life (CL).
1INCH-0,84%
Наразі більшість платіжних продуктів зі стейблкоїнами — це інтерфейси, побудовані поверх трьох ліцензованих провайдерів виведення у фіат.
Платіж не закінчується в блокчейні; він закінчується, коли продавець отримує фіат на свій рахунок.
Майже всі передають цей фінальний етап на аутсорсинг @Stablecoin, @BVNKFinance, @zerohashx або місцевому банку-партнеру. Іншими словами, маржа, дотримання нормативних вимог і валютний спред належать не продукту, а провайдеру платіжної інфраструктури.
У грудні 2025 року @ARKInvest додав мій дашборд Crypto Cards до свого DAT Market Snapshot. @ether_fi була головною назвою на тому слайді, з $56M витрат за картками того місяця.
Через десять місяців, якщо розглядати EtherFi Cash окремо: $1B сукупних витрат за картками було досягнуто 17 жовтня. $815M із них припало на період після того слайда.
Перший $500M зайняв 18 місяців від моменту запуску. Другий $500M зайняв чотири з половиною. Місячний обсяг зріс із $56M у грудні до $129M у вересні, а в жовтні становив приблизно ~$140M.
12.7M транзакцій, 117.6K карток від моменту запуску.
🔥 Провокаційна думка: платежі в стейблкоїнах — це депозитний бізнес, замаскований під платіжний бізнес.
Уся економіка обертається навколо залишків: той, хто утримує баланс, заробляє на казначейських векселях. Платежі — це лише спосіб перетягнути баланс до себе.
Саме тому емітенти та біржі переможуть, тоді як суто платіжні стартапи без доступу до залишків будуть не більш ніж реселерами з маржею, яка з року в рік скорочується до нуля.
Після трьох років самостійної роботи в Obchakevich Research — мої дослідження цитували Forbes, CoinDesk, The Block, а також їх використовували a16z crypto, ARK invest, GSR, Keyrock, Polygon Labs, Avalanche, Flagship Advisory Partners та інші — я відкриваюся для однієї позиції з повною зайнятістю або довгостроковим ретейнером.
Я досліджую платежі в стейблкоїнах із 2023 року, ще до того, як це стало окремою категорією. Я знаю, як ці бізнеси насправді працюють під капотом — он-чейн-потоки, розрахунки, юніт-економіка — і як відрізняти реальні обсяги платежів від анонсів.
Що я шукаю: Investment Ana
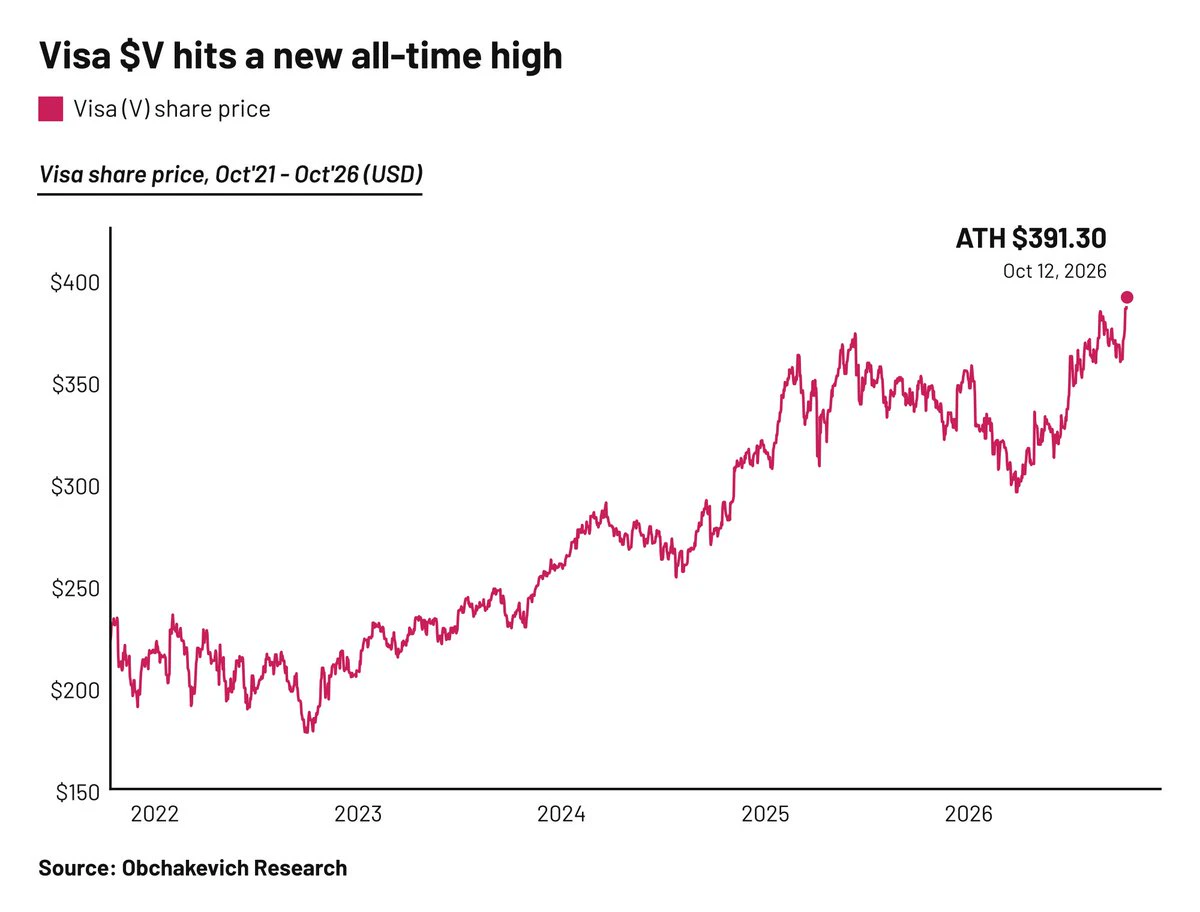
Тим часом @Visa ($V) досягає нового історичного максимуму, незважаючи на помірне зростання на 10% від початку року
post-image
V-0,21%
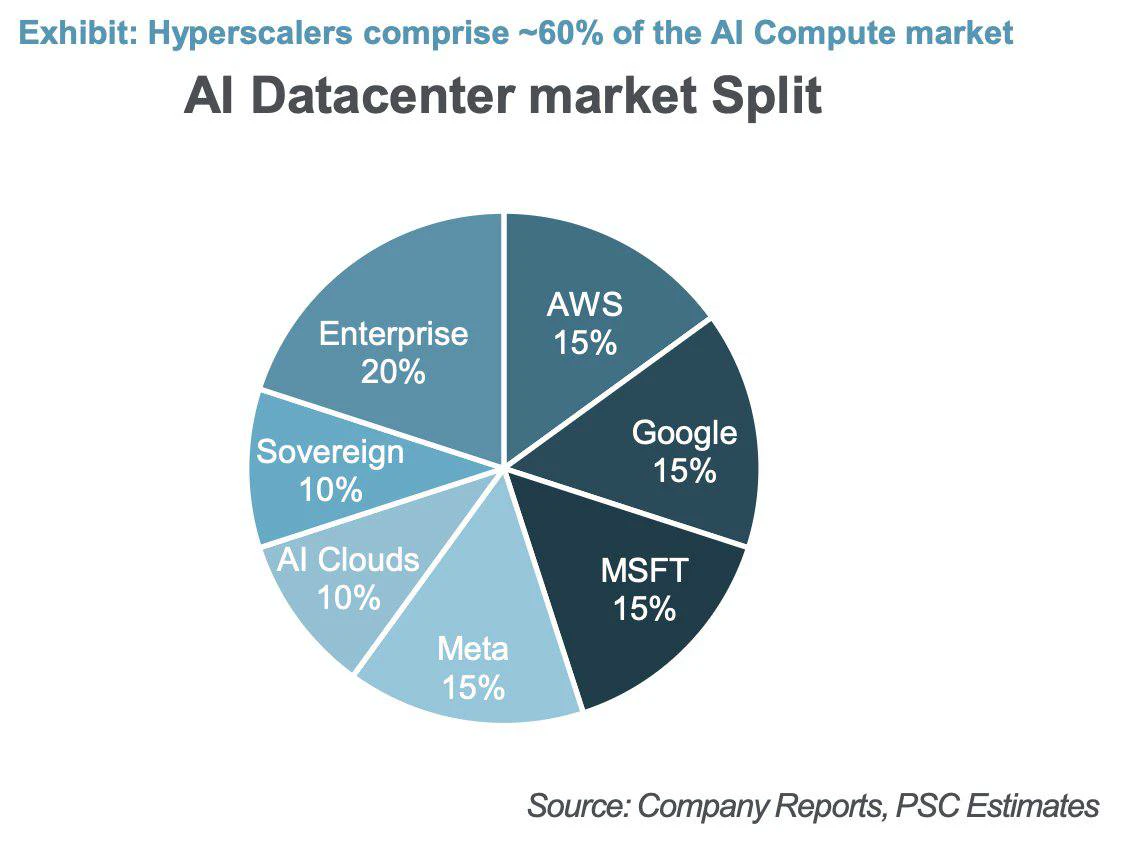
Чотири компанії становлять 60% усіх закупівель чипів: $AMZN, $GOOG, $MSFT, $META
Іноді мені здається, що в моєму портфелі недостатньо акцій цих компаній 👀
post-image
AMZN+4,14%
GOOG+2,77%
MSFT+2,02%
META+4,71%
  • 1
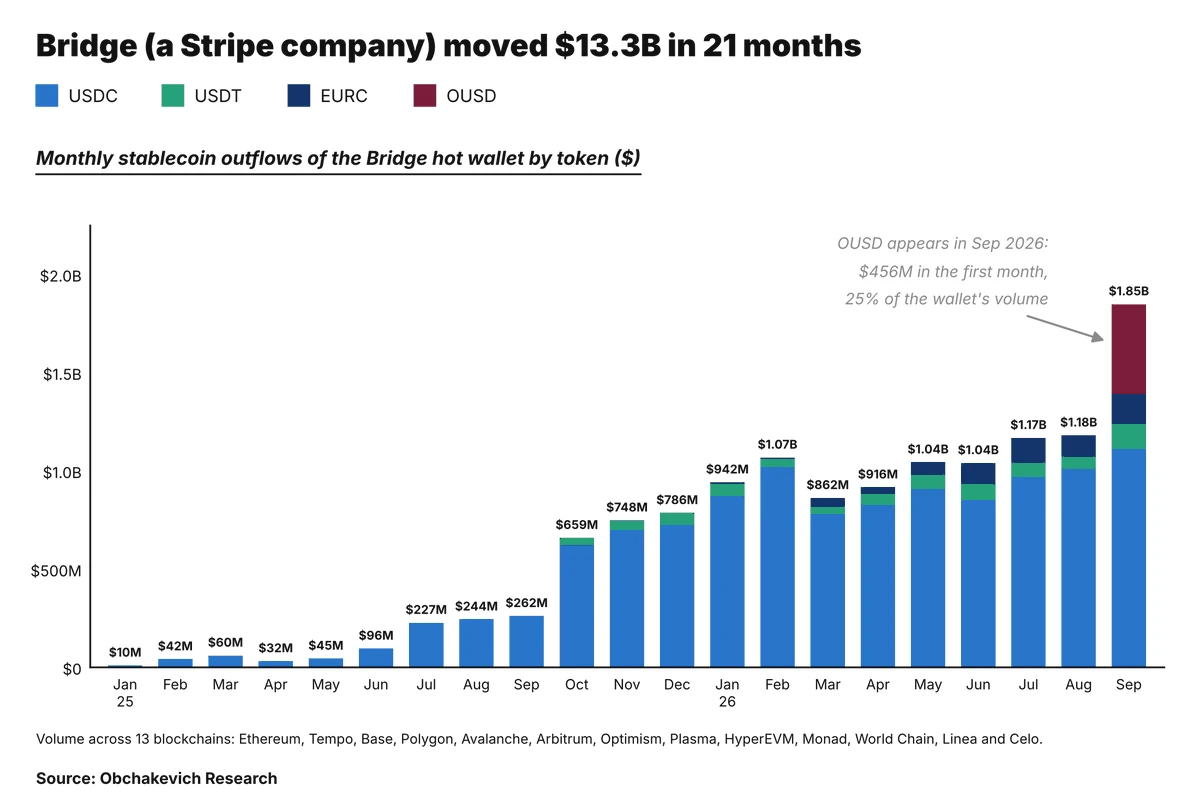
. @stripe заплатив $1.1B за Bridge (@Stablecoin). Ось що показує ончейн один із його гаманців.
Один гарячий гаманець Bridge перемістив $13.3B у стейблкоїнах через 13 EVM-мереж із січня 2025 року до вересня 2026 року. Місячний обсяг зріс із $10M до $1.85B.
Більшу частину цього часу це була історія про USDC: $11.4B, або 86% усього, що гаманець відправив.
Вересень змінив картину. OUSD (@openstandard) за один місяць пройшов шлях від тестових переказів до $456M і забрав 25% обсягу. 99% цього пройшло через @tempo, мережу за підтримки Stripe.
Жовтень виглядає інакше. ethereum:0x9f6f3991d525015a6f8caf
post-image
USDC+0,01%
ETH-1,26%
SOL-0,77%
TRX+0,42%
Хто заробляє на мемкоїнах @RobinhoodCrypto?
Я нарахував 373k унікальних гаманців серед дев’яти найпопулярніших мемкоїнів мережі (540k позицій, оскільки деякі користувачі торгували кількома мемкоїнами) і ще 160k позицій у випадкових токенах із чотирьох лаунчпадів. Коротка відповідь: лише меншість заробляє.
1. Навіть серед найкращих результатів лише 41% гаманців перебувають у плюсі. Жодна окрема група не досягає навіть половини цього показника. Для випадкових токенів відсоток ще нижчий: @Noxa_Fi — 36.7%, Doppler — 33.2%, @ponsdotfamily V1 — 14.7%.
2. Успішний токен захищає від значних втрат, ал
MEME-0,94%
PONS+4,32%
TOKEN-0,16%
Платежі у стейблкоїнах матимуть перевагу там, де наявна платіжна інфраструктура дуже повільна, дорога або і те, й інше. Там, де доступні такі сервіси, як Pix або SEPA Instant, користувачі просто не мають причин переходити.
Саме тому залучення аудиторії, яка не користується криптовалютами, — це не лише питання оформлення. Потрібно приховати блокчейн під капотом, але цього недостатньо: продукт, який виглядає як звичайний фінтех, конкурує з Revolut або Wise.
Переможцями стануть ті, хто приховає складність, але продемонструє вимірювану перевагу — нижчу вартість, вищу швидкість або доступність там
Багато платіжних проєктів винні у штучному завищенні обсягів своїх транзакцій.
Звісно, їм потрібно демонструвати венчурним інвесторам, що проєкт розвивається, а гроші не були витрачені даремно.
Але багато хто з них не усвідомлює, що обсяги ончейн-транзакцій можна детально розкласти, виявивши, що насправді платіжної активності може взагалі не бути.
Завантажити більше