Square
Мої підписки
Популярні
Новини
Сповіщення
Профіль

AiPeter

vip
Контент поки що відсутній
Найвищий рівень VIP 51.0 рік(роки)
4
Мої підписки
3
Підписники
36
Сподобалося
Три заяви про вихід із ринку — і всі три точно справдилися! Якого рівня прогнози у JS Big Shark?

На криптовалютному та американському фондовому ринках багато хто сміливо дає торгові сигнали, але скільки є тих, хто готовий поставити на кін власний вихід із ринку?

Цього року один чоловік тричі публічно заявляв, що покине ринок, і залишив глибокий слід у пам’яті учасників.

Це KOL, за яким я давно стежу, — JS Big Shark/JS大鲨鱼@JS大鲨鱼

Згадаймо три його найяскравіші прогнози цього року:

Перший: у травні, коли ETH торгувався поблизу 2100 доларів, він відкрито кину
ETH-1,26%
SNDK-15,99%
  • 1
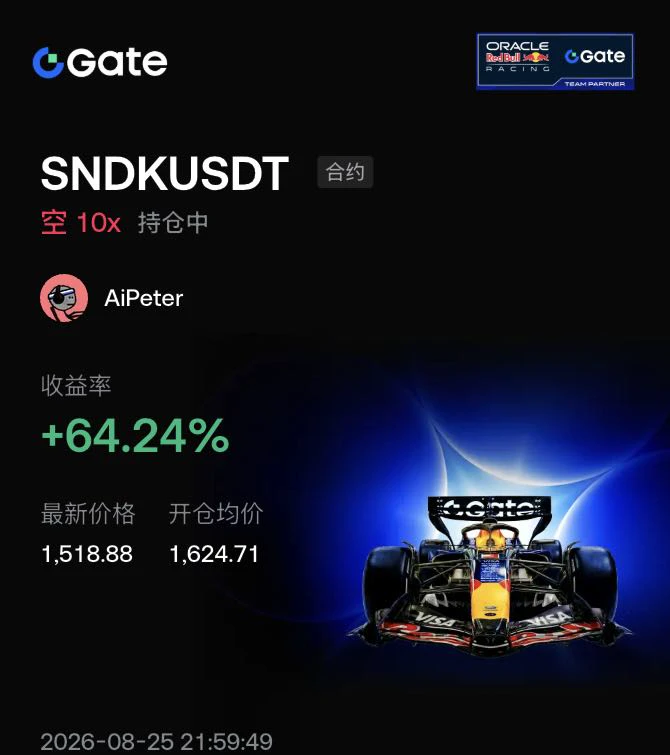
Шорт по NVIDIA зафіксував прибуток, як і очікувалося Дякую наставнику «Велика акула»@JS大鲨鱼
Зараз ринкова ситуація дуже складна Зима в реальному світі й холодна зима на фінансових ринках настали водночас Нам потрібно берегти свої активи й разом триматися, щоб пережити цей період До світанку вже недалеко
NVDA-0,35%
Що сьогодні за історія з Hype?
#Hype
HYPE+0,24%
2200 уже досягнуто!!!
Час усе доведе, Велика Акуло, зайвих слів не потрібно@JS大鲨鱼
Масштабне оновлення
JsBigShark
Відмивання грошей 1|Як гроші, які у вас виманили, починають відмивати після потрапляння в блокчейн?
Щойно виманені гроші потрапляють у блокчейн, їх розбивають на частини, обмінюють на інші монети, переводять між блокчейнами, пропускають через міксер і крок за кроком приховують їхнє походження. У цьому випуску ми розберемо кожен крок на основі реальних матеріалів справ, а в другій половині ще раз пояснимо все словами, зрозумілими навіть учням початкової школи
$BTC
Навчання
JsBigShark
Відмивання грошей 2|Остання миля відмивання грошей у блокчейні: як гроші стають готівкою і на якому етапі їх викривають?
Як би чисто не відмивали гроші в блокчейні, зрештою їх усе одно потрібно обміняти назад на готівку. Майже всі шляхи проходять через кілька головних воріт, і правоохоронні органи чатують біля входу. У цьому випуску розповідаємо, як у справі Lichtenstein і Morgan гроші стали готівкою та на якому етапі злочинці видали себе.
$BTC
Високоякісна серія 3
JsBigShark
Відмивання грошей 3|Чому на рахунку прем’єр-міністра однієї країни стало на 7 сотень мільйонів доларів більше? (справа 1MDB)
У другій половині дня 30 вересня 2009 року з Малайзії було переказано 7 сотень мільйонів доларів. Згідно з позовною заявою Міністерства юстиції США, ці гроші пройшли через одну підставну компанію, зробили великий обхідний шлях і зрештою потрапили на рахунок «малайзійського посадовця 1». У цьому випуску ми відтворимо повний маршрут, описаний у звинуваченнях, а наприкінці ще раз коротко все розберемо простими словами.
$BTC
Другий випуск із надзвичайно високою цінністю
JsBigShark
Минулого випуску «Переналаштування традиційних активів» кількість переглядів у всьому інтернеті перевищила 3000万
У тому випуску ми розповідали про те, що капітал змінює курс
У цьому випуску ми поговоримо про дещо важливіше
ШІ переходить від відповідей на запитання до виконання роботи замість людей
Muse — лише сигнал
Наново оцінювати, можливо, доведеться весь спосіб виробництва у світі
«Переналаштування традиційних активів Ⅱ», далі
Відео з неймовірно цінним змістом знову оновлено!!
JsBigShark
Минулого випуску «Переналаштування традиційних активів» кількість переглядів у всьому інтернеті перевищила 3000万
У тому випуску ми розповідали про те, що капітал змінює курс
У цьому випуску ми поговоримо про дещо важливіше
ШІ переходить від відповідей на запитання до виконання роботи замість людей
Muse — лише сигнал
Наново оцінювати, можливо, доведеться весь спосіб виробництва у світі
«Переналаштування традиційних активів Ⅱ», далі
Зменшити кількість транзакцій
JsBigShark
Формування позицій у бичачому ринку вже завершено.
Вирушаю у відпустку.
Побачимося за кілька днів.
Бажаю всім удачі.
За цей час короткострокових угод було більш ніж достатньо.
Озирнувшись назад і підбивши підсумки, я зрозумів.
Щодня стежиш за ринком, метаєшся між лонгами й шортами, терпиш емоції та тиск.
А зрештою це не обов’язково виявиться вигіднішим, ніж купити спотові активи на дні ведмежого ринку.
А потім спокійно пройти весь тренд і заробити ще більше.
У трейдингу більше угод не завжди означає більше прибутку.
Справжні великі гроші.
Зазвичай приходять тоді, коли наважуєшся купувати на низьких рівнях.
Умієш утримувати позицію посередині руху.
І не шкодуєш вийти на високих рівнях.
Далі нехай ринок рухається сам.
Дочекаємося, поки він справді досягне вершини.
Я повернуся й разом з усіма допоможу вийти з ринку біля вершини.
repost-content-media
Підвищення процентних ставок не означає завершення бичачого ринку.
JsBigShark
【Золота яма наближається】
Історія вже багато разів це доводила.
У 1994 році Fed стрімко підвищив ставки.
У 2004—2006 роках ставки підвищували 17 разів поспіль.
У 2022 році ми знову пережили найшвидший за кілька десятиліть цикл підвищення ставок.
Але саме підвищення ставок не завершувало бичачий ринок негайно.
Насправді бичачий ринок ніколи не вбивали самі слова «підвищення ставок».
Його врешті-решт руйнували високі ставки, які завдавали удару по прибутках, кредитуванню та капітальних витратах.
Зараз Fed уже підвищив ставку на 25 базисних пунктів.
Далі насправді потрібно стежити лише за трьома речами:
Чи почнуть капітальні витрати на AI масово розвертатися.
Чи почнуть прогнози корпоративних прибутків помітно знижуватися.
Чи з’являться тріщини на кредитному ринку.
Якщо всі три показники не погіршаться одночасно.
Тоді наступне глибоке очищення може стати найкращою відправною точкою для наступного масштабного зростання.
Ціни падають першими.
Кредитне плече скорочується першим.
Паніка охоплює настрої першою.
Але фундаментальні показники не зруйновані.
Це і є золота яма.
Якщо цей етап справді настане.
Наступний цикл може бути не просто відскоком.
А новим циклом переоцінки активів, у який одночасно увійдуть AI, системи зберігання даних, електроенергетика, робототехніка та аерокосмічна галузь.
Справжній великий бичачий ринок зазвичай починається не тоді, коли всім найкомфортніше.
А стартує з найболючішої точки. #MU #SNDK #FOMC $BTC ‌$ETH
repost-content-media
Ризик завжди присутній.
JsBigShark
На цьому ринку я дедалі більше відчуваю, що щось не так.
Не в тому сенсі, що він ось-ось обвалиться.
Але якщо подивитися на багато макроекономічних показників разом, це зовсім не схоже на середовище, у якому ринок має й далі бездумно зростати.
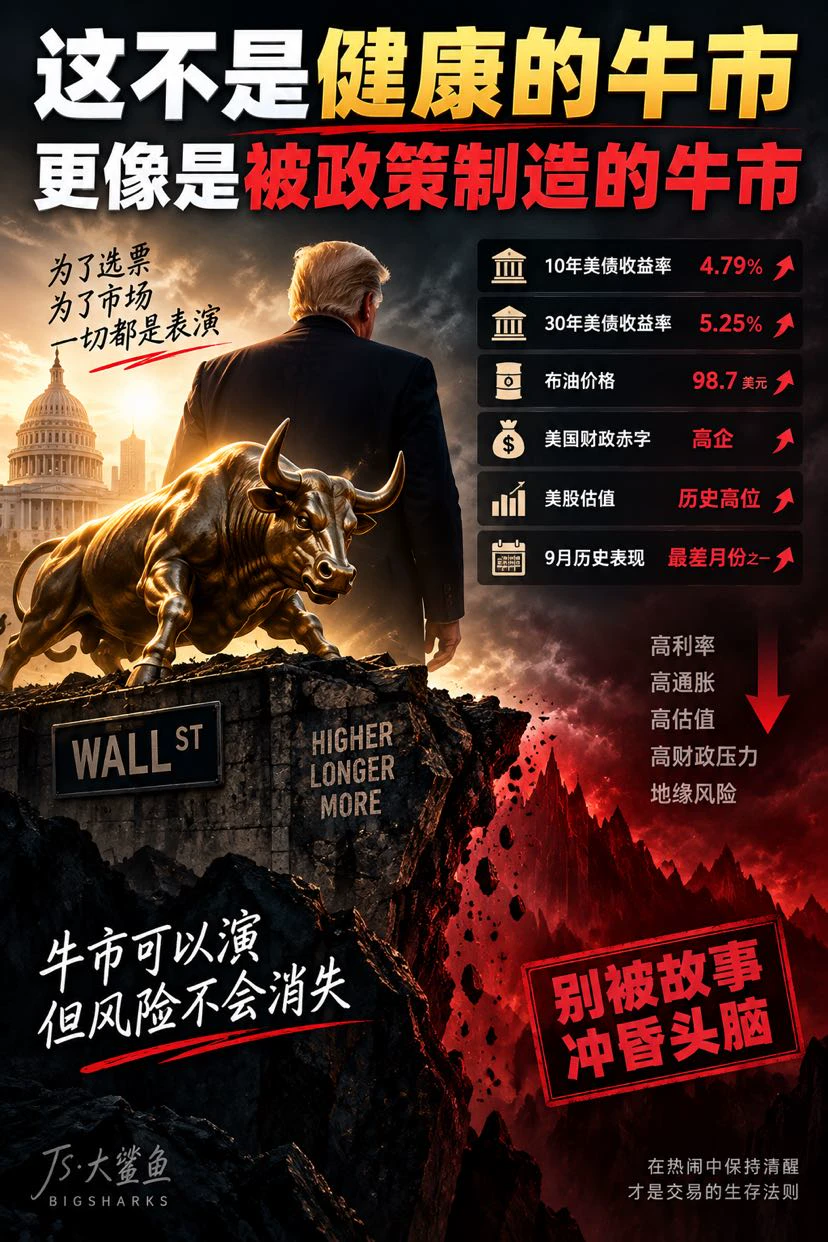
Дохідність 10-річних і 30-річних казначейських облігацій США залишається на високому рівні.
Глобальні довгострокові процентні ставки знову зростають.
Ціни на нафту тримаються на високому рівні.
Дефіцит бюджету США та потреба у випуску нових боргових зобов’язань продовжують зростати.
Оцінки акцій уже дуже високі.
Вересень сам по собі історично є слабким місяцем.
За нормальних умов така комбінація несприятлива для технологічних акцій із високими оцінками.
Але індекс просто не хоче падати.
Чому?
Тому що зараз ринок торгує вже не лише макроекономічними фундаментальними показниками, а й очікуваннями політичної підтримки, прибутків від AI та подальшого збереження Сполученими Штатами процвітання цін на активи.
Особливо напередодні циклу проміжних виборів у США.
Трамп, звісно, хоче бачити:
Сильний фондовий ринок.
Стабільну зайнятість.
Зростання пенсійних рахунків.
Продовження інвестицій з боку підприємств.
Подальше залучення глобального капіталу в американські активи.
Тож тепер це більше схоже на бичачий ринок, який постійно продовжується завдяки політичним очікуванням.
Зверніть увагу: я кажу саме про «політичні очікування».
Я не кажу, що Трамп може безпосередньо контролювати фондовий ринок, і тим більше не кажу, що хтось може натиснути кнопку й підняти індекс.
Справжню підтримку ринку й надалі забезпечують прибутки підприємств, капітальні витрати на AI, фіскальне стимулювання, потоки коштів і схильність до ризику.
Але проблема саме в цьому.
Нинішній бичачий ринок повністю відрізняється від найкомфортнішого макроекономічного бичачого ринку.
Комфортний бичачий ринок має виглядати так:
Зниження інфляції
↓
Зниження дохідності казначейських облігацій США
↓
Зниження вартості фінансування
↓
Зростання прибутків підприємств
↓
Розширення оцінок
А тепер усе виглядає так:
Висока дохідність довгострокових облігацій
+
Високі ціни на нафту
+
Високий фіскальний тиск
+
Високі оцінки
+
Величезні капітальні витрати на AI
А потім акції продовжують оновлювати історичні максимуми.
Таке розходження може зберігатися дуже довго.
Ринок навіть може й далі змушувати шорти закриватися та оновлювати максимуми.
Але для його підтримання потрібні дедалі сильніші прибутки й дедалі переконливіша історія.
Тому зараз я не буду одразу ставати ведмежим лише через погану макроекономічну ситуацію.
Навпаки, що більше цей ринок «не мав би зростати, але продовжує зростати», то легше йому повністю витіснити продавців у коротку позицію.
Справді небезпечний момент настане тоді, коли навіть останній ведмідь почне вірити в бичачий ринок.
Надалі я стежитиму лише за трьома сигналами:
Чи зможе дохідність 30-річних казначейських облігацій США пробити рівень 5.3% і навіть 5.5%.
Чи не вийдуть ціни на нафту та інфляція з-під контролю знову.
Чи не сповільниться вперше одночасно попит на капітальні витрати в AI, HBM, DRAM і корпоративні SSD.
Особливо за останнім пунктом.
NVDA — це мозок AI.
MU, Hynix, SNDK — найпряміші термометри попиту на AI.
Поки замовлення, ціни та прибутки цих компаній продовжують зростати, цей ринок усе ще матиме підстави й далі розповідати цю історію.
Але якщо одного дня ми побачимо:
Подальше зростання дохідності казначейських облігацій США
+
Зниження AI CapEx
+
Початок охолодження HBM/DRAM/SSD
+
Розширення кредитних спредів
Тоді це вже не буде звичайною корекцією.
У 2007 році фондовий ринок також не обвалився одразу після підвищення процентних ставок.
Справжня проблема полягає в тому, що після достатньо тривалого збереження високих ставок зрештою не витримує якась найвразливіша ланка.
Тоді першими тріщинами стали нерухомість і субстандартна іпотека.
Цього разу я стежитиму за капітальними витратами на AI та кредитним ринком.
Тож зараз не поспішайте вгадувати вершину.
Цей ринок цілком може продовжити зростання.
Він навіть може продемонструвати ще один дуже красивий етап прискорення, щоб зберегти очікування бичачого ринку.
Але я буду їсти м’ясо однією рукою, а іншою стежити за виходом.
Тому що нинішнє макроекономічне середовище говорить мені не «він ось-ось обвалиться».
А ось що:
Щоб цей бичачий ринок продовжив рух угору, доводиться платити дедалі дорожчу ціну.
repost-content-media
xНаступний цикл ротації капіталу
JsBigShark
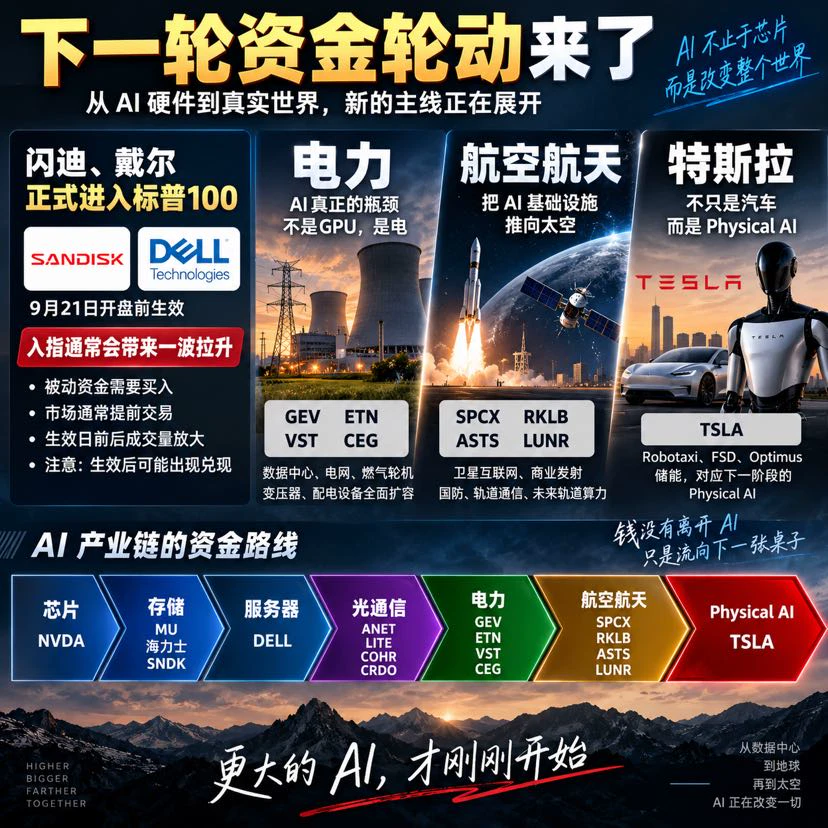
У наступній ротації капіталу я насамперед стежитиму за: Tesla, аерокосмічною галуззю, електроенергетикою.
Крім того, я й надалі стежитиму ще за двома старими друзями:
SanDisk SNDK, Dell DELL.
Незабаром їх включать до S&P 100.
Усе дуже просто.
Після включення до S&P 100 ETF і пасивні фонди, що відстежують індекс, мають скоригувати свої позиції відповідно до нових ваг.
Тому в період від оголошення списку до офіційного набуття чинності ринок зазвичай заздалегідь торгує в очікуванні купівлі пасивними фондами.
Тобто:
Оголошення списку
↓
Активний капітал заздалегідь випереджає рух
↓
Пасивний капітал перебалансовує позиції
↓
Обсяги торгів зростають напередодні та приблизно в момент набуття чинності
Тож за SNDK і DELL, на мою думку, варто й надалі стежити в межах чергової «торгівлі на включенні до індексу».
Але по-справжньому обережним потрібно бути після набуття чинності.
Оскільки капітал, який завчасно зайняв позиції, може скористатися входженням пасивного капіталу, щоб зафіксувати прибуток.
Тому моя стратегія — не наздоганяти рух у день набуття чинності.
А заздалегідь відіграти очікування, а що ближче до офіційного набуття чинності — тим уважніше стежити за фіксацією прибутку після різкого зростання.
Якщо дивитися далі, у наступній ротації капіталу я зосереджуся на трьох напрямках.
Перший — електроенергетика.
Зараз ШІ справді бракує не лише GPU, а й електроенергії.
GEV, ETN, VST, CEG.
Другий — аерокосмічна галузь.
SPCX, RKLB, ASTS, LUNR.
Супутниковий інтернет, комерційні запуски, оборона, орбітальний зв’язок і навіть майбутні орбітальні обчислення — усе це продовжує розширювати інфраструктуру ШІ назовні.
Третій — Tesla.
TSLA вже не можна розглядати лише як автомобільну компанію.
Robotaxi, FSD, Optimus, накопичення енергії.
Це відповідає наступному етапу — Physical AI.
Тож маршрут руху капіталу стає дедалі зрозумілішим:
NVDA — чипи
↓
MU, SK Hynix, SNDK — пам’ять
↓
DELL — сервери
↓
Оптичний зв’язок
↓
Електроенергетика
↓
Аерокосмічна галузь
↓
TSLA — Physical AI
Сам факт включення SNDK і DELL до S&P 100 також є дуже цікавим сигналом.
Гроші не залишили ШІ.
Вони лише рухаються вздовж усього ланцюжка галузі в пошуках наступного активу, який ще не був повністю оцінений ринком.
У короткостроковій перспективі я стежу за рухом SNDK і DELL на включенні до індексу.
У наступному раунді я стежу за електроенергетикою, аерокосмічною галуззю та Tesla.
Капітал ніколи не зупиняється.
Він лише перетікає з місця, де вже наївся досхочу, до наступного столу.
repost-content-media
mПоширення інформації про облігації США
JsBigShark
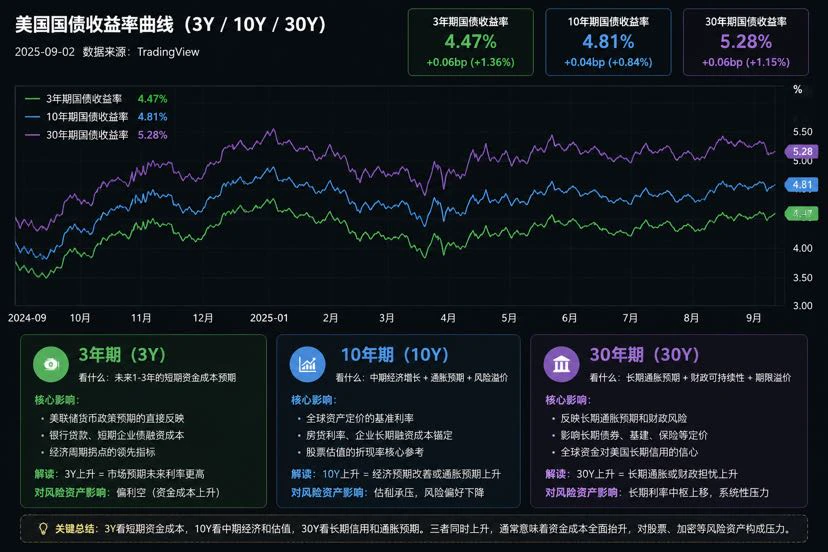
Американські держоблігації вже говорять ринку: гроші стають дедалі дорожчими
Останнім часом насправді варто стежити не лише за графіками американських акцій і крипторинку.
А за дохідністю 5-річних. 10-річних. 30-річних держоблігацій США.
Багато хто знає, що зростання дохідності держоблігацій США тисне на ризикові активи. Але три строки означають абсолютно різні речі.
5Y показує корпоративне фінансування.
10Y показує оцінку акцій.
30Y показує довгострокову довіру та стан бюджету.
5Y найближче відображає умови фінансування компаній у найближчі кілька років.
Американські компанії значною мірою покладаються на фінансування через корпоративні облігації. Банківські кредити та інші способи. Після погашення багатьох боргів їм потрібно брати нові кредити, щоб погашати старі.
Раніше облігації під 3% настав час погашати. Якщо безризикова ставка весь час залишається високою. Нові облігації, можливо, доведеться випускати під 5%. 6% або навіть вище, щоб хтось їх купував.
Висока ставка протягом кількох днів — не проблема.
А от висока ставка протягом кількох місяців або навіть років — це вже справді смертельно небезпечно.
Дедалі більше старих боргів входить у цикл рефінансування → відсотки поглинають прибуток → грошовий потік зменшується → скорочуються байбеки та інвестиції → звільнення і продаж активів.
Тому висока 5Y тисне на майбутній прибуток і грошовий потік компаній.
10Y — це лінія, якій я приділяю найбільше уваги під час аналізу американських акцій.
Це один із найважливіших якірних орієнтирів для оцінки ризикових активів у світі.
Коли 10Y становить лише 2%. Капітал готовий оцінювати AI. Напівпровідникові. Технологічні компанії в десятки разів або навіть вище.
Коли 10Y наближається до 5%. Ринок змушений заново все рахувати.
Якщо купівля держоблігацій США вже дає майже 5% номінальної дохідності. Навіщо тоді брати на себе волатильність акцій у 20%. 30%, щоб купувати їх із PE у десятки разів?
Тому попит на AI може продовжувати зростати. Фінансові звіти також можуть бути чудовими. Але акції все одно можуть падати.
Компанії не стали гіршими.
Просто капітал більше не хоче платити настільки високу ціну.
Тому висока 10Y вбиває оцінку.
Найбільше мене насторожує 30Y.
30Y торгує вже не лише питанням, чи знизить Федеральна резервна система ставку наступного разу.
За нею стоять довгостроковий бюджетний дефіцит США. Пропозиція державного боргу. Інфляція. Ціни на енергоносії. А також те, за якою ціною глобальний капітал готовий і надалі позичати гроші США.
Якщо 30Y тривалий час утримується вище 5% або навіть продовжує оновлювати максимуми. Це означає, що ринок вимагає вищої довгострокової компенсації за ризик.
Зрештою це передасться довгостроковому корпоративному фінансуванню. Нерухомості. Іпотеці. Інфраструктурі та всій фінансовій системі.
Тому висока 30Y тисне на довгострокові баланси та кредитну систему.
Справжня небезпека полягає в такому:
5Y↑ + 10Y↑ + 30Y↑
5Y говорить тобі, що гроші для компаній стають дедалі дорожчими.
10Y говорить тобі, що оцінку акцій дедалі важче підтримувати.
30Y говорить тобі, що довгострокові гроші для всієї фінансової системи також стають дедалі дорожчими.
Якщо водночас зростає ціна на нафту. Ланцюг стає ще повнішим.
Ціна нафти↑ → інфляційний тиск↑ → простір для зниження ставок↓ → дохідність держоблігацій США↑ → долар зміцнюється → глобальна ліквідність зменшується.
Зрештою це неодмінно передасться крипторинку.
Адже крипторинок живиться саме ліквідністю.
Коли гроші дешеві.
BTC → ETH → SOL → альткоїни.
Капітал шар за шаром перетікає в місця з дедалі вищим ризиком.
Коли гроші починають дорожчати, усе відбувається навпаки.
Альткоїни першими помирають → ETH/SOL опиняються під тиском → BTC падає відносно менше → ліквідність продовжує погіршуватися → BTC зрештою надолужує падіння.
Тому іноді здається, що BTC ще майже не впав, а серед альткоїнів уже лежать гори трупів.
Не те щоб історія раптом закінчилася.
Просто рівень води починає знижуватися.
Надалі для аналізу графіків достатньо пам’ятати кілька речей.
5Y — фінансування.
10Y — оцінка.
30Y — довгострокова довіра.
Долар — глобальна ліквідність.
BTC/ETH — схильність до ризику.
Акції можуть і далі оновлювати максимуми. BTC також може й далі триматися.
Але якщо 5Y. 10Y. 30Y одночасно безперервно оновлюють максимуми.
Я ставатиму дедалі обережнішим.
Тому що держоблігації США не скажуть тобі, якого дня ринок обвалиться.
Вони лише заздалегідь скажуть тобі: гроші стають дедалі дорожчими.
Коли рефінансування почне масово припадати на строки погашення. Кредитне плече почне скорочуватися.
Акції — вбиває оцінка.
Крипторинок — вбиває ліквідність.
Зрештою знищуються. Усе ті самі гроші.
repost-content-media
f натрапив на дві блискучі угоди, які колись здійснив разом із босом
Жорстка заява Ethereum на 1500 про вихід із ринку водоспад ZEC із вершини гори
Правильно зіграти на одному великому тренді набагато важливіше, ніж часто відкривати угоди
А точність判断у боса щодо трендів уже не потребує зайвих слів
Тепер, озираючись назад, такою іронічною здається тодішня хвиля сумнівів
У цьому колі багато KOL, і мені дуже пощастило, що я пішов за найавторитетнішим із них у моєму серці
Як я вже казав, час доведе це @JS大鲨鱼
ZEC+1,16%
  • 1
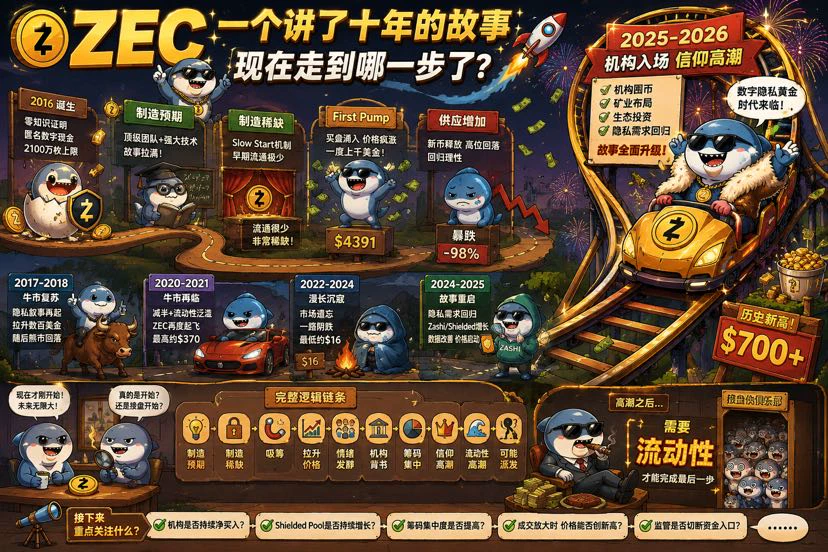
Історія ZEC
JsBigShark
《ZEC: великий кит, який неодноразово маніпулював ZEC, розповідає, на якому етапі ми зараз》
У 2016 році народився ZEC.
Тоді ринку була потрібна нова історія.
BTC вирішив проблему децентралізації, але не зміг вирішити проблему приватності.
Тож з’явився ZEC.
Ліміт у 2100万 монет, докази з нульовим розголошенням, анонімні цифрові гроші, зіркова команда криптографів…
Історія була майже бездоганною.
Ще важливіше те, що одразу після запуску в обігу було дуже мало монет.
Достатньо велика історія зіткнулася з достатньо малою пропозицією в обігу.
Результат був передбачуваним.
Ціну швидко підняли до надзвичайно завищеного рівня.
Багато людей уперше дізналися про ZEC не тому, що вивчали докази з нульовим розголошенням, а тому що:
Він шалено зростав.
І це насправді дуже важливо.
На фінансових ринках найкращою рекламою ніколи не був white paper.
Нею є зростання.
Після зростання ціни природно з’являються люди, які пояснюють, чому актив коштує так багато.
Але в міру того, як видобували дедалі більше ZEC, пропозиція в обігу збільшувалася, а початкова дефіцитність почала зникати.
Разом із цим обвалилася й ціна.
Перша дія завершилася.
Але історія не померла.
У 2017 році прийшов бичачий ринок.
Приватність знову стала частиною історії.
ZEC знову почав зростати.
Бичачий ринок завершився, і ціна знову впала.
У 2020—2021 роках усе повторилося.
BTC зростав, ліквідність на ринку переповнювала його, і капітал знову почав шукати можливості в альткоїнах.
Історію, яку розповідали вже багато років, знову дістали з шухляди:
Якщо в майбутньому всі транзакції можна буде відстежити, чи не знадобиться людству справді приватний актив?
ZEC знову ожив.
Ціна знову пройшла шлях від десятків до сотень доларів.
Потім бичачий ринок завершився.
І ринок знову його забув.
Насправді цікавішими є не ці зростання.
А тиша 2022—2024 років.
ZEC падав увесь цей час.
У 2024 році залишилося лише приблизно 16 доларів.
Про нього мало хто говорив.
Мало хто в нього вірив.
Ті, хто колись купив його по кількасот доларів, уже не хотіли знову розповідати про «революцію приватності».
Настав найхолодніший період для цього активу.
Але якщо подивитися з іншого боку:
саме тоді найкраще відбувається перерозподіл монет.
Адже справді дешеві монети ніколи не з’являються в момент, коли всі вірять в історію.
Зазвичай це відбувається тоді, коли:
Ніхто не дивиться.
Ніхто не обговорює.
Ніхто не хоче купувати.
І навіть тим, хто його критикує, лінь його критикувати.
А потім почався 2025 рік.
ZEC не став просто повторювати історію десятирічної давності.
Він змінив спосіб її подачі.
Раніше говорили:
«Анонімні цифрові гроші».
Пізніше почали говорити:
«В епоху AI сама приватність є дефіцитним активом».
Простір для уяви тут явно став набагато більшим.
Водночас Zashi, Shielded Pool і дані про використання приватності почали ставати предметом ринкових обговорень.
Тож уперше історія отримала дані, які можна було певною мірою кількісно оцінити.
Після цього ціна почала рухатися.
Щойно ціна рушила вгору, усі ринкові спогади, що дрімали кілька років, повернулися.
Далі починається по-справжньому захоплива частина всієї історії.
Капітал почав заходити на ринок.
З’явився Winklevoss Capital.
Cypherpunk Technologies почала формувати ZEC Treasury.
Це вже не просто словесна підтримка.
Почалася справжня купівля ZEC за реальні гроші.
Потім було публічно заявлено про надзвичайно амбітну мету:
У підсумку накопичити 5% пропозиції ZEC.
Після того як ринок почув цю фразу, історія повністю змінилася.
Раніше всі купували ZEC, тому що:
«Приватні монети можуть зрости».
Тепер це перетворилося на:
«Інституції скуповують цифровий приватний актив із обмеженою пропозицією».
Зверніть увагу.
Від цього моменту співвідношення між ціною та історією змінилося на протилежне.
Спочатку:
Історія рухала ціну.
Пізніше:
Ціна почала підтверджувати історію.
Коли ціна була 50 доларів, нікого не цікавила приватність.
Коли ціна досягла 100 доларів, дехто почав досліджувати проєкт.
Коли ціна досягла 300 доларів, ринок почав говорити про відродження сектору приватності.
Коли ціна досягла 500 доларів, дехто почав називати його цифровим золотом приватності.
Що вища ціна, то легше людям вірити в історію.
У цьому й полягає найцікавіша особливість фінансового ринку.
Багато хто думає:
Ціна зростає, бо фундаментальні показники стають дедалі кращими.
Але дуже часто справжня послідовність така:
Ціна зростає, тому дедалі більше людей починають шукати причини, чому вона має бути ще вищою.
У 2026 році гра перейшла на новий рівень.
Капіталу стало недостатньо просто купувати монети.
Він почав заходити в майнінг.
Cypherpunk почала створювати майнінгові потужності ZEC.
Тож щупальця капіталу продовжили рухатися вгору за ланцюгом від вторинного ринку:
Купівля монет.
Накопичення монет.
Інвестиції в екосистему.
Вхід у майнінг.
Вплив на нову пропозицію.
Тепер ринок побачив уже не звичайний альткоїн.
А дедалі повнішу історію:
Пропозиція становить лише 2100万.
Попит на приватність повертається.
Shielded Pool зростає.
Інституції накопичують монети.
Капітал заходить у майнінг.
Епосі AI потрібна приватність.
Монет у вільному обігу стає дедалі менше.
Інституції продовжують купувати.
Коли все це накладається одне на одне, з’являється найпотужніша річ:
Віра.
А щойно віра формується, вона створює надзвичайно красивий позитивний зворотний зв’язок.
Зростання ціни
↓
Більше людей вірять, що інституції скуповують монети
↓
Власники монет дедалі менше хочуть продавати
↓
Пропозиція монет в обігу скорочується
↓
Менша сума грошей може спричинити значно більший рух угору
↓
Ціна продовжує зростати
↓
Медіа та соціальні платформи починають шалено це обговорювати
↓
Заходить новий капітал
↓
Ціна знову зростає
На цьому етапі вже не потрібно, щоб хтось активно розповідав історію.
Ринок розповідатиме її сам.
Її розповідатимуть власники монет.
Її розповідатимуть ті, хто заробив гроші.
Її розповідатимуть KOL.
Її розповідатимуть медіа.
І навіть ті, хто зайшов на ринок пізніше, самі почнуть шукати дедалі більше доказів правильності своєї покупки.
Саме тоді актив є найсильнішим.
Але саме тоді він і заслуговує на найбільшу обережність.
Адже на ринку капіталу є одне питання, якого ніколи не уникнути:
Якщо великий капітал набрав велику кількість монет на низькому рівні.
Кому він зрештою захоче зафіксувати прибуток і продати?
Відповідь складається лише з двох слів:
Ліквідність.
А коли ліквідність найбільша?
Зазвичай не в момент найбільшої паніки на ринку.
А навпаки — тоді, коли всі найбільше вірять в історію.
Тому справді масштабний розподіл не обов’язково супроводжується негативними новинами.
Дуже часто відбувається якраз протилежне.
Позитивні новини надходять одна за одною.
Медіа безперервно висвітлюють актив.
Цільові ціни стають дедалі вищими.
Обсяги торгів зростають.
Усі обговорюють, наскільки ще може зрости ціна.
Адже лише тоді на ринку достатньо людей, здатних прийняти монети, які потрібно реалізувати.
Якщо стиснути всю десятирічну історію ZEC, насправді залишиться лише одна лінія:
Формування очікувань
↓
Створення дефіциту
↓
Запуск зростання ціни
↓
Ціна привертає увагу
↓
Увага залучає капітал
↓
Капітал підвищує ціну
↓
Ціна посилює наратив
↓
Вхід інституцій забезпечує довіру
↓
Концентрація монет посилюється
↓
Пропозиція в обігу скорочується ще більше
↓
Ціна прискорює зростання
↓
Ринок формує віру
↓
Усі шукають причини для вищої оцінки
↓
Ліквідність досягає піку
↓
І лише після цього може настати розподіл
Зверніть увагу.
Я кажу саме «може».
Адже наразі недостатньо доказів того, що ZEC уже вступив у фінальну фазу розподілу.
Саме це зараз найбільше цікавить мене в дослідженні ZEC.
Мене вже не надто цікавить, чи зріс він сьогодні на 5%, чи впав на 10%.
Я стежитиму за іншими речами:
Чи продовжують інституції купувати.
Чи продовжує зростати Shielded Pool.
Чи продовжує концентруватися пропозиція.
Чи продовжує капітал заходити в майнінг.
Чи не починає регулювання перекривати канали входу інституційного капіталу.
І найважливіше:
Коли обсяги торгів дедалі більші, чи здатна ціна й надалі оновлювати історичні максимуми.
Якщо одного дня з’явиться дуже цікаве явище:
Новини стають дедалі кращими.
Обговорення стають дедалі гарячішими.
Обсяги торгів дедалі більші.
Усі починають вірити в майбутнє ZEC.
Але швидкість купівель інституціями починає знижуватися.
Концентрація монет припиняється.
Попри величезні обсяги торгів ціна більше не може рухатися вгору.
Тоді я, навпаки, по-справжньому насторожуся.
Адже найнебезпечніший момент на ринку — це не тоді, коли ніхто не вірить в історію.
А тоді, коли в неї нарешті повірили всі.
У 2016 році ZEC продавав очікування щодо технологій.
У 2017 році — революцію приватності.
У 2021 році — відродження бичачого ринку.
У 2025 році — нове переоцінювання приватності.
А у 2026 році:
Накопичення монет інституціями, концентрація капіталу, майнінгові стратегії, приватність AI, цифрове золото приватності…
Ця історія стає дедалі повнішою.
На цьому етапі фінал історії вже стає дедалі зрозумілішим.
Найбільша проблема ZEC ніколи не полягала в тому, чи має він цінність приватності.
А в тому, чи може цінність приватності увійти до мейнстримної фінансової системи.
Протягом останніх десяти років ZEC міг знову й знову проходити переоцінювання завдяки наративу, дефіциту, ліквідності бичачого ринку та концентрації капіталу.
Але цього разу він зіткнувся з дещо зовсім іншим:
Регулювання починає перекривати канали входу капіталу.
Європейська система протидії відмиванню грошей уже прямо внесла anonymity-enhancing coins до переліку обмежень.
Простір для банків, фінансових установ і регульованих криптосервісів щодо активів із посиленою анонімністю стає дедалі вужчим.
Що це означає?
Це означає, що ZEC може продовжити зростання.
І навіть через дедалі більшу концентрацію монет цілком може продемонструвати ще божевільніше зростання, ніж звичайний альткоїн, завдяки шорт-сквізу.
Але те, наскільки високо можна підняти ціну, і те, чи знайдуться покупці в довгостроковій перспективі, — це дві різні речі.
Щоб актив міг довгостроково підтримувати оцінку в кілька десятків мільярдів або навіть вищу, йому категорично недостатньо лише роздрібних інвесторів.
Йому потрібні банки.
Потрібні фонди.
Потрібні компанії з управління активами.
Потрібні ETF.
Потрібні маркетмейкери.
Потрібні кастодіальні установи.
Потрібен безперервний приплив регульованого капіталу.
Якщо ці канали фінансування зрештою будуть один за одним перекриті регулюванням, хто залишиться найбільшим покупцем ZEC?
Роздрібні інвестори.
А найбільша особливість роздрібних інвесторів полягає в тому, що вони можуть створювати емоції, але не здатні довгостроково поглинати вихід величезного капіталу.
У результаті вся десятирічна історія зрештою утворює надзвичайно іронічне замкнене коло:
2016 рік
Формування очікувань.
↓
Створення дефіциту.
↓
Підвищення ціни.
↓
Ціна створює емоції.
↓
Бичачий ринок знову й знову оживляє наратив.
↓
Ведмежий ринок забезпечує перехід монет з одних рук в інші.
↓
Капітал знову концентрується.
↓
Підтримка з боку інституцій.
↓
Майнінгові стратегії.
↓
Скорочення пропозиції в обігу.
↓
Стрімке зростання ціни.
↓
Віра досягає піку.
↓
Регулювання починає перекривати канали інституційного капіталу.
↓
Зрештою лише роздрібні інвестори несуть на собі ліквідність.
Ось мій висновок щодо остаточної долі ZEC:
Він не обов’язково одразу впаде.
І навіть за умов високої концентрації монет і дедалі меншої пропозиції в обігу він може продовжити демонструвати надзвичайно стрімке зростання.
Але що божевільнішим буде це зростання, то більшою зрештою стане необхідна ліквідність для його підтримки.
А приватний актив, для якого мейнстримна фінансова система поступово обмежує канали надходження капіталу, не може вічно підтримувати дедалі вищу оцінку лише за рахунок роздрібних інвесторів.
Без постійного припливу нового капіталу навіть найкрасивіший наратив зрештою втратить здатність формувати ціну.
Без інституційної ліквідності навіть найвища ціна зрештою залишиться лише паперовим багатством.
Тому справжній ризик ZEC ніколи не полягав у тому, що одного дня раптом з’явиться велика червона свічка.
А в тому, що одного дня ви виявите:
Ціна все ще є.
Історія все ще є.
Віра все ще є.
Але гроші більше не надходять.
Коли канали входу капіталу перекриті, залишаються лише взаємні угоди між уже наявними коштами.
А роздрібні інвестори не здатні підтримати ринок із високою оцінкою, покинутий інституційним капіталом.
Тому мій довгостроковий прогноз не змінився:
ZEC можна й далі активно торгувати.
Його можна й далі піднімати.
Він навіть може й далі шалено зростати.
Але якщо приватні монети зрештою опиняться ізольованими від основної регульованої фінансової системи,
то ця десятирічна капіталістична гра завершиться не серед зірок і морів.
А виснаженням ліквідності.
Після цього — обвалом оцінки.
І зрештою — рухом до нульової вартості.
Для дна потрібні монети.
Для зростання потрібна історія.
Для кульмінації потрібна віра.
Для розподілу потрібна ліквідність.
А для обнулення
потрібно лише, щоб зник останній покупець.
repost-content-media
ZEC+1,16%
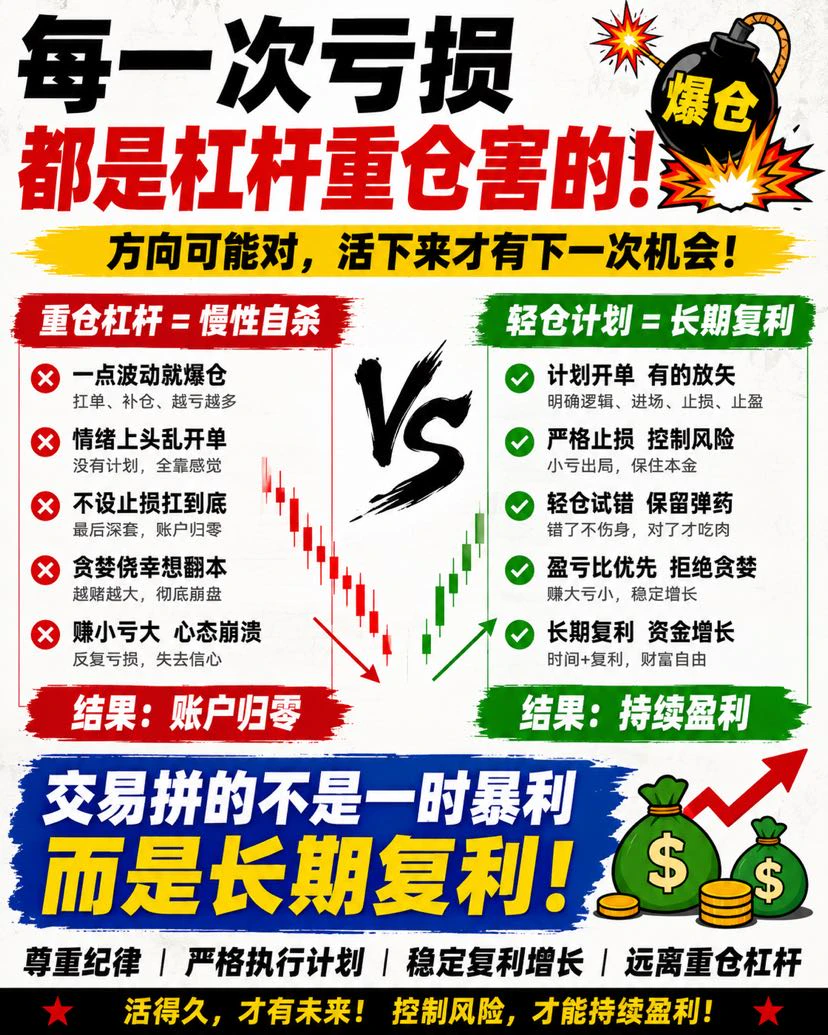
Краще пропустити. Дисципліна — понад усе.
JsBigShark
Я торгую вже так довго, що, озираючись назад на кілька випадків, коли справді зазнав великих збитків, бачу: причина майже завжди була однакова:
Зависоке кредитне плече, надто велика позиція.
У багатьох випадках напрямок я навіть визначав правильно.
Очікував зростання — і зрештою ціна справді зростала.
Очікував падіння — і зрештою ціна справді падала.
Але через один нормальний рух посередині все починало спотворюватися, бо позиція була надто великою.
Не хотілося фіксувати збиток, і я починав пересиджувати позицію.
Коли вже не витримував, продовжував нарощувати позицію.
Позиція ставала дедалі більшою, а психологічний стан — дедалі гіршим.
Зрештою ринок лише трохи знімав ліквідність — і всі важко зароблені раніше кошти поверталися ринку за один раз.
Тому я дедалі більше переконуюся в одному:
Справжня складність у трейдингу ніколи не полягала в тому, щоб одного разу заробити великі гроші, а в тому, щоб зберегти прибуток.
Якщо хочеш стабільно примножувати капітал за складним відсотком, мусиш прийняти обмеження дисципліни.
Немає плану — не відкривати угоду.
Немає чіткого стоп-лосу — не відкривати угоду.
Співвідношення прибутку до збитку невигідне — не відкривати угоду.
Позиція перевищує заплановану — не відкривати угоду.
Емоції зашкалюють — тим більше не відкривати угоду.
Краще пропустити можливість, ніж ризикувати великою позицією.
Невелика позиція дозволяє тобі помилятися.
Велика позиція дозволяє тобі лише один раз мати рацію.
Зрештою в трейдингу змагаються вже не в тому, хто сміливіший.
Змагаються в тому, хто проживе довше, хто зможе зберегти кожен прибуток, а потім і далі примножувати капітал за складним відсотком.
repost-content-media
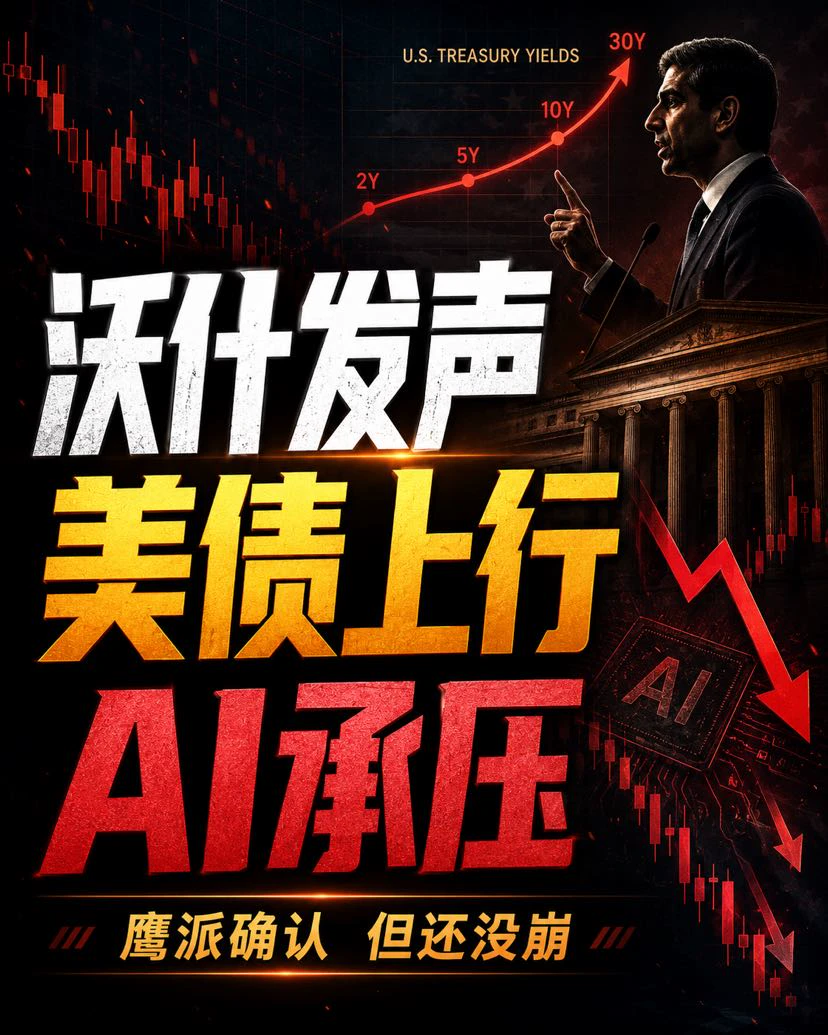
Аналіз вош-трейдингу
JsBigShark
Для шорту потрібні макроекономічні причини
Сьогоднішній виступ Ворша насправді не такий уже й складний.
Усе зводиться до трьох речей.
Інфляція не повернулася до 2%, тож про зниження ставок не варто надто багато думати.
Ринок праці ще не зіпсувався, тому у ФРС немає причин рятувати ринок.
Інвестиції в AI та корпоративні прибутки все ще дуже сильні, тож він також не описував економіку як слабку.
Саме це зараз і є найскладнішим моментом.
Економіка не слабка.
AI усе ще активно розширюється, спалюючи гроші.
Інфляцію знову не вдається знизити.
Тож ФРС може й надалі утримувати ставки на високому рівні й навіть зберігати можливість подальшого підвищення ставок.
Тому сьогодні насправді важливо дивитися не на те, наскільки яструбиною була риторика Ворша, а на те, як поводяться казначейські облігації США.
Якщо зростатимуть лише 2-річні облігації, а 10-річні та 30-річні зможуть утриматися, це буде лише повторне переоцінювання короткострокових ставок ринком, і акції AI не обов’язково одразу загинуть.
Якщо 2-річні, 10-річні та 30-річні облігації одночасно різко підуть угору, особливо якщо 10-річні знову проб’ють попередній максимум, ситуація буде зовсім іншою.
Вартість фінансування зросте по всьому ринку, і першими постраждають AI-акції з високими оцінками.
Мій нинішній висновок дуже простий.
Ворш налаштований яструбино, але це ще не системний негативний фактор.
Справжня небезпека виникне, якщо одночасно з’являться три речі:
ФРС і надалі дотримуватиметься яструбиної позиції.
10-річні казначейські облігації США проб’ють попередній максимум.
Зростання прибутків AI почне сповільнюватися.
Щойно ці три фактори зіткнуться, AI-акції з високими оцінками вже не просто скоригуються — відбудеться знищення оцінок.
repost-content-media
Шорти в прибутку@JS大鲨鱼
post-image
  • 1
  • 1
Якщо ZEC буде порожнім, усе скінчено
JsBigShark
Я однозначно дивлюся ведмежо на середньо- та довгострокову динаміку ZEC, відлік до обнулення.
Ключова причина лише одна:
Інституційний капітал, якого він найбільше потребуватиме в майбутньому, блокується регуляторами.
Справжній вплив AMLR ЄС полягає не на звичайних трейдерах, а на всій регульованій фінансовій системі.
Банки.
Фінансові установи.
Компанії з управління фондами.
Інвестиційні компанії.
Страхові кошти.
Установи з управління активами.
Відповідні вимогам CASP.
Кастодіани та пов’язані фінансові посередники.
У майбутньому ці установи зіткнуться з чіткими обмеженнями щодо анонімізації, заплутування транзакцій і криптоактивів із підвищеним рівнем приватності.
Саме це є найбільшою довгостроковою проблемою ZEC.
Тому що актив можна за допомогою маніпулювання ціною підняти дуже високо.
Але щоб протягом тривалого часу підтримувати оцінку в десятки мільярдів або понад сто мільярдів доларів, зрештою необхідно, щоб інституційний капітал постійно заходив на ринок.
Без банківської системи.
Без великих фондів.
Без страхових коштів.
Без провідних компаній з управління активами.
Без стабільного попиту з боку регульованих установ.
На чому тоді ця капіталізація довгостроково триматиметься?
На тому, що маркетмейкери самі продаватимуть і купуватимуть у себе лівою та правою рукою?
На ліквідаціях шортів у безстрокових контрактах?
На тому, що роздрібні інвестори купуватимуть на зростанні?
Усе це може створити ціну.
Але не може створити справжній довгостроковий капітал.
Найлегше ввести людей в оману щодо ZEC саме тим, що «ціна дуже висока» сприймається як «ринкове визнання дуже високе».
Насправді, якщо токени значною мірою сконцентровані, а реальний обсяг монет у вільному обігу дуже малий, ціну цілком можна невеликою кількістю граничного капіталу підняти до надзвичайно високого рівня.
500 доларів можна.
800 доларів можна.
Навіть 1000 доларів або вище — теж можна.
Тому що капіталізація — це лише:
ціна останньої угоди × обсяг в обігу.
Це не означає, що на ринок справді надійшов капітал такого самого масштабу.
Отже, величезна капіталізація, яку зараз демонструє ZEC, цілком може бути лише балансовою цифрою, збільшеною надзвичайно низьким обсягом монет у вільному обігу.
Справжня проблема виникає далі.
Коли основні власники захочуть зафіксувати прибуток, хто буде покупцем?
Раніше ринок ще міг розповідати одну історію:
ETF у США.
Інституційне розміщення.
Вхід традиційних фінансів.
Але подання заявки на ETF не означає, що її обов’язково схвалять.
Якщо сам базовий актив має серйозну концентрацію токенів, недостатню реальну ліквідність, його ціна легко піддається впливу невеликої кількості рахунків, а сам актив до того ж має властивості конфіденційності, тоді регулятори безпосередньо зіткнуться з кількома найскладнішими питаннями:
Чи є формування ціни реальним?
Чи легко маніпулювати ринком?
Чи є NAV надійною?
Як маркетмейкерам ефективно хеджувати ризики?
Чи достатня глибина спотового ринку під час великих заявок на створення та погашення?
Чи можуть регулятори справді чітко бачити структуру розподілу базових токенів?
Якщо ці питання не вирішити, так звана «інституціоналізація» залишиться лише історією.
А те, що зараз робить Європа, якраз ще більше звужує простір для входження ZEC до офіційної фінансової системи.
Це формує надзвичайно небезпечну структуру:
Ціна стає дедалі вищою.
Капіталізація стає дедалі більшою.
Але фінансових установ, які можуть законно, відповідно до вимог і у великих масштабах прийняти цей актив, навпаки, стає дедалі менше.
Саме це є місцем, яке найбільше заслуговує на увагу.
У короткостроковій перспективі ZEC усе ще може продовжити зростання.
Для активів із жорстким контролем ціна на вершині ніколи не визначається оцінкою.
Поки маркетмейкери не відпускають токени, обсяг вільного обігу достатньо малий, а шортів достатньо багато, актив цілком може й далі зростати, продовжувати примусове закриття шортів і створювати дедалі більшу капіталізацію.
Але в довгостроковій перспективі все неодмінно повертається до найпростішої логіки капіталу:
Хто забезпечує кінцеву ліквідність?
Якщо європейські фінансові установи поступово вийдуть.
Якщо ETF у США та процес інституціоналізації знову зіткнуться з перешкодами через проблеми концентрації, ліквідності й маніпулювання ринком.
Тоді ZEC зрештою зіткнеться не з питанням «чи може він і далі зростати».
А з питанням:
Кому зрештою продаватимуть такий великий обсяг токенів?
Маркетмейкери можуть контролювати ціну.
Можуть контролювати обсяг вільного обігу.
Можуть контролювати короткострокову волатильність.
І навіть можуть створити історію про дуже красиву капіталізацію у сто мільярдів доларів.
Але єдине, що маркетмейкери не можуть контролювати, — це те, скільки реальних грошей зовнішній світ захоче використати для викупу.
У цьому полягає ключова логіка, через яку я дивлюся ведмежо на середньо- та довгострокові перспективи ZEC.
Ціну можна створити.
Інституційну купівельну спроможність створити не можна.
Коли ціна активу стає дедалі вищою, а великих капіталів, здатних відповідно до вимог прийняти цей актив, стає дедалі менше, таке розходження зрештою неодмінно буде переоцінене ринком.
repost-content-media
ZEC+1,29%
Завантажити більше