#美联储或需加息50个基点 #每周来晒 Підвищення на 50 базисних пунктів уже враховане в ринкових цінах, але поки що розглядається лише як сценарій хвостового ризику. Наразі ринок переважно очікує «підвищення на 25 пунктів у грудні та ще на 25 у січні наступного року», а не одразу на 50 пунктів у грудні.
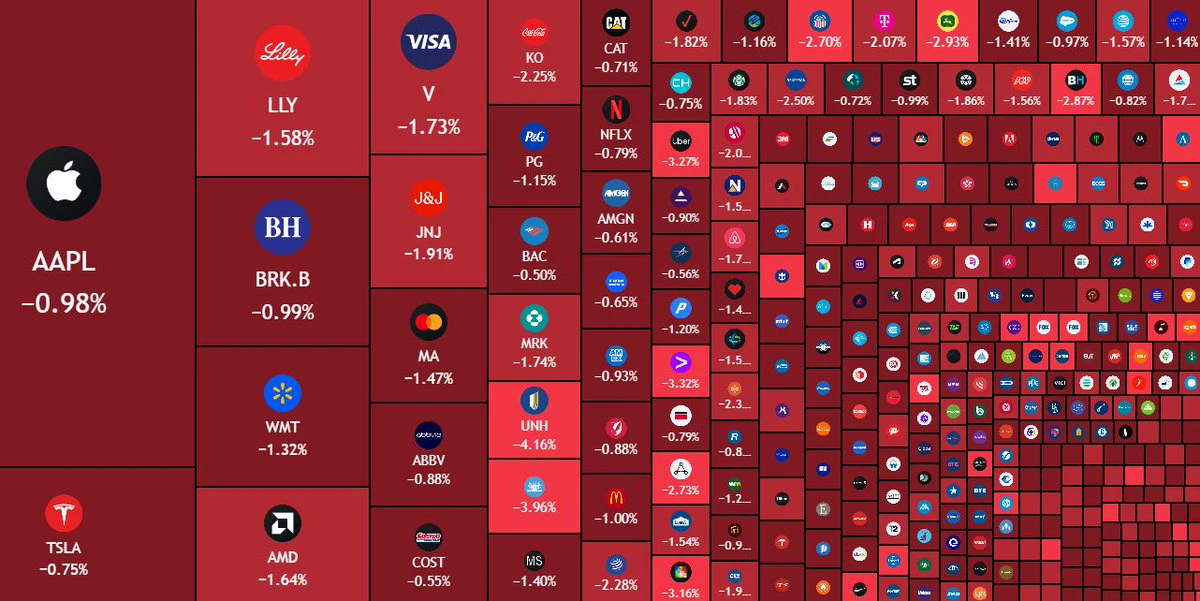
Якщо яструбині очікування й надалі посилюватимуться, короткостроковий тиск на BTC зазвичай буде сильнішим. Якщо ж підвищення ставки справді відбудеться й надалі штовхатиме дохідність казначейських облігацій США вгору, американський фондовий ринок також відчутно опиниться під тиском, причому найбільше постраждають технологічні акції.
Чи знову почне ринок закладати в ціни підвищення на 50 базисних пунктів
Так, але поки що вага такого сценарію дуже мала. Станом на 19 листопада CME FedWatch показував: імовірність підвищення ставки на 25 базисних пунктів у грудні становила близько 92.7%, а на 50 базисних пунктів — близько 7.3%; імовірність сукупного підвищення на 50 базисних пунктів до січня наступного року становила близько 68.1%.
Це свідчить про те, що ринок уже розглядає підвищення на 50 пунктів у грудні, але ще не вважає його базовим сценарієм. На переоцінку ринкових очікувань вплинуть подальші дані щодо інфляції, зайнятості та споживання у США, а також те, чи підтримають заяву Воллера інші представники ФРС.
Чому це радше «хвостовий ризик»
Прихильників такого кроку поки що небагато: Воллер — єдиний член FOMC із правом голосу, який наразі публічно заявив, що в грудні можливе підвищення на 50 базисних пунктів; президент Федерального резервного банку Нью-Йорка Вільямс вважає, що наразі «радикальні дії» не потрібні.
Протокол засідання лише відкрив можливість для обговорення: на жовтневому засіданні FOMC рішення залишити ставку без змін ухвалили з рахунком 10 проти 2; двоє учасників заявили, що за несприятливих даних у грудні можна розглянути підвищення більш ніж на 25 базисних пунктів.
Ринок і далі очікує послідовних підвищень на 25 базисних пунктів: висока ймовірність сукупного підвищення на 50 пунктів до січня наступного року переважно відповідає двом підвищенням по 25 пунктів, а не одному на всі 50.
Отже, зі посиленням яструбиних сигналів ринок може дедалі більше враховувати сценарій підвищення на 50 базисних пунктів, а за слабших даних цей сценарій може швидко стати основним. Це радше премія за ризик, яка може будь-якої миті зрости, а не визначений на цей момент результат політики.
Якщо яструбині очікування посилюватимуться, що зазнає більшого тиску — BTC чи американські акції
У короткостроковій перспективі тиск на BTC буде сильнішим.
Біткоїн не має корпоративних прибутків і грошових потоків як орієнтирів для оцінки вартості, тому його ціна більше залежить від глобальної ліквідності, курсу долара та настроїв інвесторів.
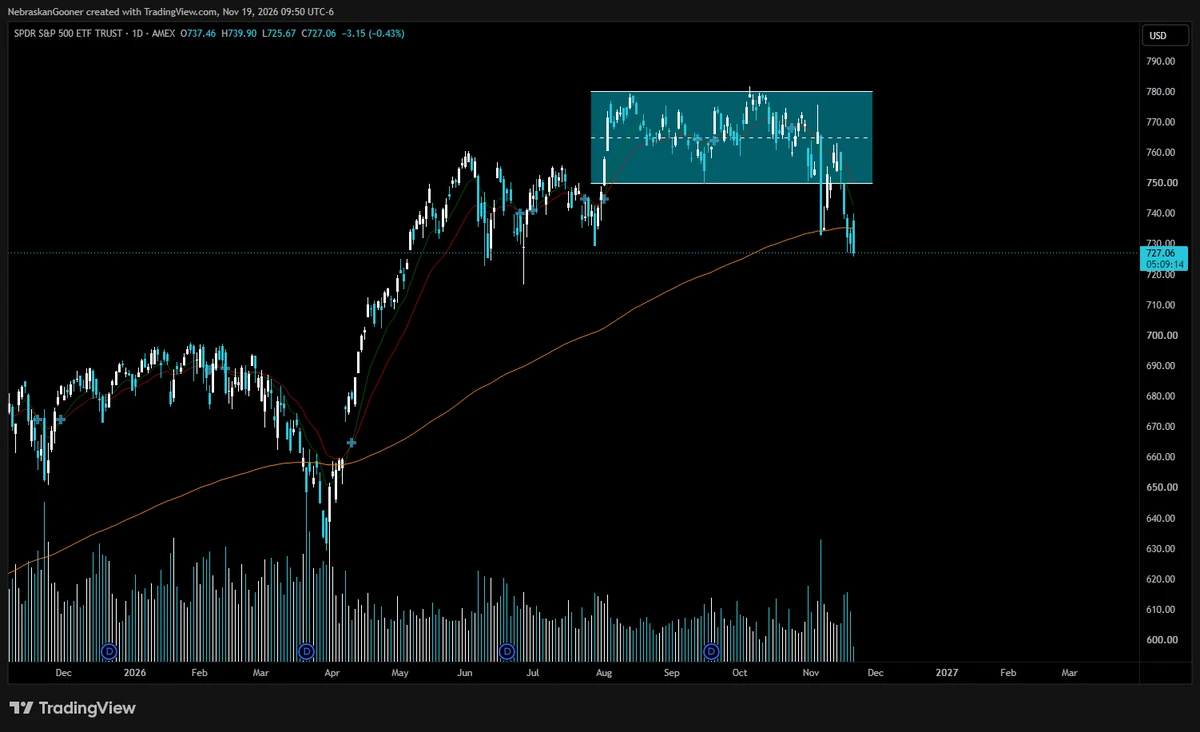
Нещодавно реакція була вже помітною: 18 листопада біткоїн упав приблизно до 63,5 тис. доларів, а чистий відтік за 30 днів становив близько 8,7 млрд доларів; за той самий період S&P 500 знизився на 0.23%, тоді як Nasdaq 100, навпаки, зріс на 0.42%.
Кошти також продовжують виходити з ETF. З 30 жовтня сукупний чистий відтік коштів з американських спотових біткоїн-ETF становив близько 3,2 млрд доларів — приблизно половину обсягу припливу за третій квартал[^7]. Якщо дохідність казначейських облігацій США та долар і далі зростатимуть, такі кошти, найімовірніше, спершу виходитимуть із криптоактивів.
Однак американський фондовий ринок також не захищений від цього.
Попри те, що виручка й прибуток Nvidia за третій квартал перевищили очікування, її акції спершу зросли, а потім упали. Це свідчить, що навіть сильні результати не можуть нівелювати тиск на оцінки через високі процентні ставки. Якщо ринок почне закладати в ціни сценарій «вищих ставок на довший час», найбільший тиск, імовірно, припаде на:
Найчутливіші: технологічні акції з високою оцінкою, акції компаній, пов’язаних зі штучним інтелектом, і зростаючі компанії без прибутку.
Далі: акції компаній малої капіталізації, фінансові акції та споживчий сектор вибіркового попиту.
Відносно стійкі: сектори з більш стабільними грошовими потоками, як-от енергетика, оборонна промисловість і товари повсякденного попиту.
Отже, ці два типи активів зазнають тиску з різних причин: BTC — переважно через скорочення ліквідності та відтік коштів, а американські акції — через підвищення ставки дисконтування та зниження приведеної вартості майбутніх прибутків.
Ключові показники для спостереження
Надалі варто стежити за трьома речами: чи й далі базові індекси PCE та CPI у США перевищуватимуть очікування, чи зростатиме кількість представників ФРС, які підтримують підвищення на 50 базисних пунктів, і чи продовжать зростати реальна дохідність казначейських облігацій США та курс долара. Якщо посиляться будь-які два з цих чинників, BTC, найімовірніше, першим проб’є рівень підтримки; якщо дохідність довгострокових казначейських облігацій швидко перевищить попередній максимум, волатильність американського фондового ринку також суттєво зросте.