#WCTCS9 #币圈观察员 1011: рік від ліквідації позицій на 19 млрд доларів!
Рік тому, 11 жовтня, на крипторинку відбулася одноденна ліквідація, що увійшла в історію галузі: загальний обсяг ліквідацій у мережі перевищив 190 млрд доларів, а біткоїн за пів години впав на 12.7%.
Багато учасників ринку досі розмірковують над одним питанням: перед виникненням події «чорний лебідь» на ринку часто немає очевидних сигналів попередження. Чи можуть нинішні безперервні повідомлення про вразливості апаратних гаманців і постійне виманювання коштів користувачів через фальшиві вебсайти знову спровокувати паніку на ринку та сформувати рух із різким падінням і подальшим швидким відновленням? Щоб відповісти на це питання, необхідно переглянути фундаментальну логіку падіння 1011, розрізнити вплив двох типів ризикових подій на ринок, об’єктивно систематизувати чинники підтримки ринку та потенційні ризики, не прогнозуючи зростання чи падіння і не надаючи жодних інвестиційних рекомендацій.
一、Перегляд падіння 1011: зовнішні новини, кредитне плече та ліквідність спільно спричинили екстремальний рух
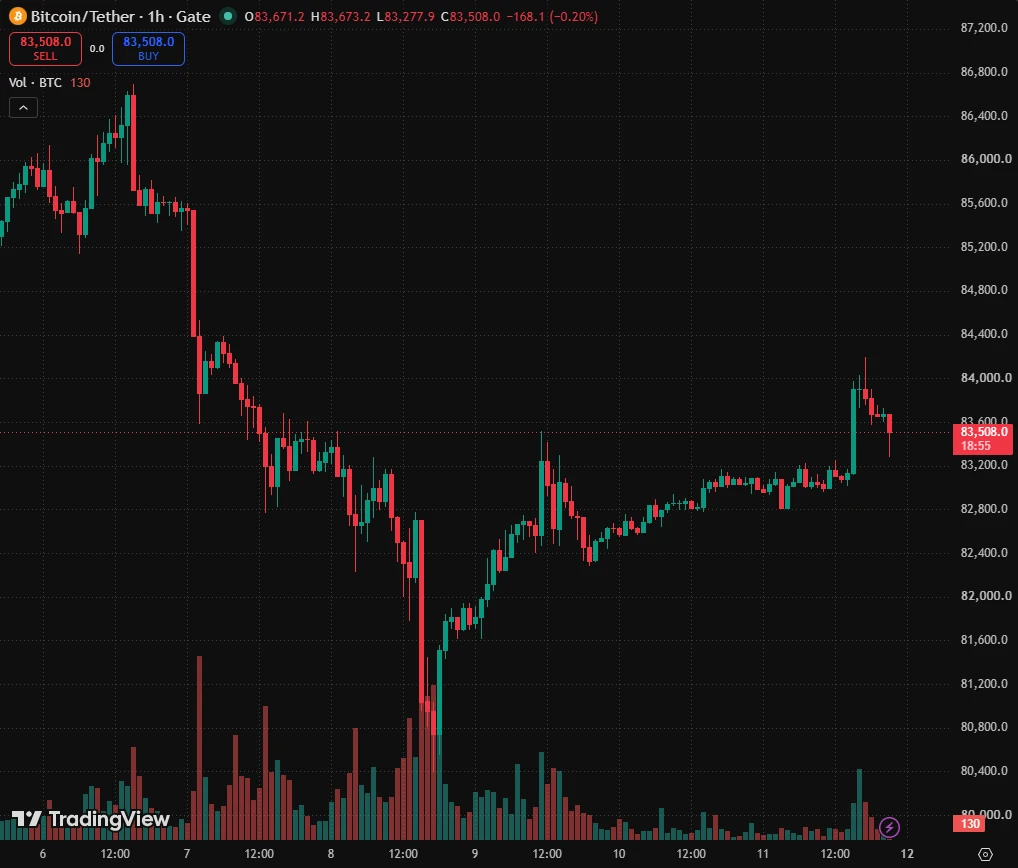
7 жовтня 2025 року біткоїн щойно встановив історичний максимум на рівні 126080 доларів, а настрої на ринку були на високому рівні, тоді як на ринку ф’ючерсів накопичився значний обсяг лонгових позицій із кредитним плечем. Лише через 4 дні, тобто приблизно о 16:50 за пекінським часом 11 жовтня, біткоїн приблизно зі 116900 доларів за 30 хвилин стрімко впав до 102000 доларів, а падіння за пів години склало 12.7%. Цього дня загальний обсяг ліквідацій у мережі перевищив 190 млрд доларів, встановивши на той момент історичний рекорд.
Це падіння було спричинене не одним фактором.
По-перше, зовнішні макроекономічні новини спровокували масовий розпродаж ризикових активів, і настрої на ринку швидко змінилися на схильність до уникнення ризику.
По-друге, значну кількість лонгових контрактів на ринку було примусово ліквідовано, ордери на продаж під час ліквідації продовжували тиснути на ринок, сформувавши ефект лавини, а на кількох торгових платформах з’явилися екстремальні цінові шпильки. ATOM на bn опускався до мінімуму 0.001 долара, а мінімальна ціна того самого активу на Coinb становила 3.56 долара; wBETH і BNSOL досягли екстремально низьких цін, а стейблкоїн USDe тимчасово втратив прив’язку, опустившись до мінімуму 0.65 долара.
Після завершення події bn загалом виплатила користувачам, яких торкнулися цінові шпильки, приблизно 2.83 млрд доларів компенсації.
По-третє, дані блокчейна показали, що один кит на платформі Hyperliquid до публікації новин про мита завчасно відкрив шортову позицію по біткоїну приблизно на 4 млрд доларів. Ця операція викликала в галузі припущення щодо інсайдерської торгівлі, і Arkham позначив цю адресу як «кит із оточення Трампа», однак пов’язана з адресою особа Garrett Jin заперечила відповідний зв’язок, а звинувачення в інсайдерській торгівлі досі не підтверджені. З огляду на рух ринку, падіння 1011 стало короткостроковою лавиною ліквідності, сформованою поєднанням зовнішнього макроекономічного шоку та структури ринку з високим кредитним плечем. Особливість таких подій полягає в надзвичайно високій швидкості падіння: після повної ліквідації позицій із кредитним плечем тиск продажів швидко вивільняється, і на ринку з’являється можливість короткострокового відновлення — саме це учасники ринку називають швидким зростанням після різкого падіння.
Однак для такої структури руху необхідно виконання кількох передумов: на ринку має бути значна кількість лонгових позицій із високим кредитним плечем, раптові новини мають безпосередньо вдарити по ринкових очікуваннях, а короткострокова ліквідність повинна швидко вичерпатися. За відсутності будь-якої з цих умов відтворити рух такої самої амплітуди буде дуже складно.
二、Повний огляд фактичних обставин нинішніх інцидентів із безпекою апаратних гаманців
Нещодавня низка інцидентів із безпекою апаратних гаманців стала основною причиною побоювань щодо нової хвилі панічного розпродажу на ринку.
Дослідник безпеки cyberscrilla виявив, що у верхній частині результатів пошуку Google з’явилися фальшивий офіційний сайт Ledger і фальшивий App, метою яких було змусити користувачів передати фразу відновлення з 24 слів. Дані бекенду Google показали, що за 30 днів фальшивий сайт відвідали понад 1 млн разів. До цього, ще у вересні, Zscaler виявив шкідливу рекламу Google, що маскувалася під офіційний вхід до Ledger і перенаправляла користувачів на фальшиву сторінку перевірки гаманця, викрадаючи їхні фрази відновлення. Крім того, Ledger розслідує справу про крадіжку криптоактивів, пов’язану з дистриб’ютором у Південно-Східній Азії CryptoBilis; орієнтовна сума збитків становить 8600 млн доларів. Ledger офіційно підтвердила, що деякі пристрої, придбані в цього дистриб’ютора, містили несанкціоновані апаратні імпланти. У постраждалих користувачів, які придбали апаратні гаманці через канал CryptoBilis, активи було викрадено після завершення ініціалізації. Висновок розслідування Ledger чітко свідчить: немає доказів злому власної інфраструктури Ledger, внутрішніх систем або офіційних сервісів, а ризик зосереджений на етапі обігу через стороннього дистриб’ютора. Після інциденту дистриб’ютор CryptoBilis призупинив продаж усіх апаратних гаманців зі складу в очікуванні завершення розслідування. Ledger надала відповідні інструкції для користувачів: не запускати налаштування пристроїв із цього каналу, які ще не були ініціалізовані; користувачам, які вже завершили ініціалізацію, рекомендовано перемістити активи на новий пристрій Ledger, підписаний із використанням абсолютно нової фрази відновлення. Ledger також нагадала, що ніколи не проситиме фразу відновлення з 24 слів через жоден канал, а будь-які повідомлення з вимогою надати фразу відновлення є шахрайством; користувачі можуть отримувати інформацію про перебіг події лише через офіційні канали.
Логіка виникнення крадіжки з апаратних гаманців і падіння 1011 має принципову відмінність.
Подія 1011 стала макроекономічним шоком для очікувань оцінки всіх криптоактивів і безпосередньо вдарила по торгових позиціях усього ринку; крадіжка криптоактивів з апаратних гаманців є точковим ризиком на рівні безпеки зберігання активів, її основними об’єктами впливу є користувачі, які володіють спотовими активами та використовують апаратні гаманці, і вона не спричиняє безпосередньо масштабної каскадної ліквідації на ринку контрактів.
三、Чинники підтримки, наявні на нинішньому ринку
По-перше, технічний аналіз указує на ключовий рівень підтримки, щодо якого на ринку існує консенсус.
Деякі аналітики, порівнюючи історичні рухи ринку, вважають, що нинішній рух біткоїна схожий на рух наприкінці 2025 року — на початку 2026 року, а 8.05 млн доларів є ключовим короткостроковим рівнем підтримки. Коли ціна наближається до ключового рівня підтримки, на ринку з’являється частковий попит, що може послабити силу одностороннього падіння.
По-друге, інцидент із апаратними гаманцями є точковою проблемою ланцюга постачання, і виробник уже активно вживає заходів реагування. Дистриб’ютор призупинив продажі, офіційна сторона активно зв’язується з постраждалими, взаємодіє з правоохоронними органами для розшуку нападників і водночас публікує для користувачів план переміщення активів. Після інциденту виробник своєчасно оприлюднив межі ризику, допомагаючи користувачам ідентифікувати небезпечні пристрої та зменшуючи поширення паніки. Такі публічні заходи можуть знизити надмірний страх ринку перед «колективним виходом з ладу апаратних гаманців у всій галузі».
По-третє, розуміння ринком інцидентів безпеки вже підвищилося.
Після численних інцидентів безпеки протягом останніх років ринок уже здатен розрізняти різні типи ризиків: ризики бірж, уразливості протоколів, втручання в ланцюг постачання та шахрайство через фішингові вебсайти.
Користувачі здатні розрізняти: ризик апаратного втручання існує лише для пристроїв із каналів конкретного дистриб’ютора, а не для всіх гаманців Ledger
四、Потенційні негативні чинники та ризики, пов’язані з нинішньою подією з апаратними гаманцями
По-перше, короткостроковий удар по довірі.
Галузь давно визначає апаратні гаманці як безпечне рішення для офлайн-зберігання активів, а атака з апаратним імплантом у ланцюгу постачання порушила усталене уявлення, що «офлайн означає абсолютну безпеку». Частина власників спотових активів може запанікувати й вирішити продати активи, щоб уникнути ризику, створюючи короткостроковий тиск продажів. Якщо медіа продовжать поширювати інформацію про подію та посилювати панічні настрої, у короткостроковій перспективі ціна може скоригуватися. По-друге, одночасно зростає ризик похідного шахрайства.
На етапі розголосу крадіжки криптоактивів хакери можуть скористатися панікою громадськості, публікувати велику кількість фальшивих повідомлень, підробляти офіційні сповіщення та фальшиві посилання для переміщення активів, продовжуючи виманювати фрази відновлення користувачів. Таке вторинне шахрайство тривалий час виснажуватиме довіру до галузі та додатково посилюватиме негативні настрої.
По-третє, існує можливість поширення ризику.
Якщо подальше розслідування виявить більше постраждалих користувачів, сума збитків продовжить зростати або буде встановлено наявність аналогічних вразливостей ланцюга постачання в інших виробників апаратних гаманців, паніка на ринку посилиться та спричинить масштабніший розпродаж спотових активів.
По-четверте, не можна ігнорувати зовнішні макроекономічні змінні. Основним детонатором падіння 1011 стали зовнішні макроекономічні новини, тоді як подія з апаратними гаманцями може бути лише другорядним каталізатором. Якщо подія з апаратними гаманцями накладеться на зовнішні негативні макроекономічні чинники та два типи негативних факторів увійдуть у резонанс, амплітуда ринкової волатильності помітно зросте.
五、Порівняння двох типів подій «чорний лебідь» і ключові межі відтворення руху
Падіння 1011 стало поєднанням макроекономічних новин і лавини ліквідацій на ринку контрактів із високим кредитним плечем, тобто ударом по оцінці всього ринку. Його особливістю була надзвичайно висока швидкість падіння: після одноразового очищення позицій із кредитним плечем тиск продажів швидко вивільнився, створивши можливість V-подібного відновлення.
Крадіжка криптоактивів з апаратних гаманців є точковою подією безпеки зберігання активів, вплив якої зосереджений на власниках спотових активів і яка не має безпосередніх базових умов для запуску каскадної ліквідації контрактів.
Покладаючись лише на подію з безпекою апаратних гаманців, дуже складно відтворити падіння на 12.7% за пів години та ліквідації на рівні десятків мільярдів по всій мережі. Лише за одночасного виконання кількох наведених нижче умов може виникнути рух зі швидким зростанням після різкого падіння:
По-перше, подія продовжує набирати розголосу, і велика кількість спотових активів масово продається;
По-друге, ринок уже накопичив значний обсяг лонгових позицій із кредитним плечем, а тиск продажів спотових активів запускає каскадну ліквідацію контрактів;
По-третє, додається резонанс із зовнішніми негативними макроекономічними чинниками;
По-четверте, короткострокової ліквідності на ринку недостатньо.
За відсутності резонансу всіх цих численних умов сама подія з безпекою апаратних гаманців, найімовірніше, спричинить лише короткострокову волатильність або незначну корекцію, але не відтворить екстремальний обвал минулого року.
六、Підходи, які можуть застосувати учасники ринкуCZ у своїй публікації наголосив на ключовій логіці розподілу основних активів: користувачам потрібно з урахуванням обсягу власних активів, технічних можливостей і потреб у використанні раціонально розподілити активи між централізованими платформами та особистими гаманцями із самостійним зберіганням. Самостійне зберігання покладає на користувача повну відповідальність за зберігання приватних ключів і відновлення активів та висуває вищі вимоги до його навичок безпечної роботи; зберігання на платформі передбачає прийняття кредитного ризику платформи та ризику контрагента. Водночас наявність незалежного особистого гаманця може ефективно уникнути обмеження доступу до активів через технічне обслуговування платформи або переривання сервісу, підвищуючи безпеку та стабільність розподілу активів.
З об’єктивного погляду на безпеку активів варто дотримуватися таких здійсненних планів реагування.
По-перше, розрізняйте межі ризику.
Розрізняйте ризик апаратного втручання в ланцюг постачання та ризик шахрайства через фішингові вебсайти, не поширюйте ризик пристроїв одного дистриб’ютора на всі продукти апаратних гаманців. Не довіряйте неперевіреним чуткам у соціальних мережах і користуйтеся лише офіційними оголошеннями виробника апаратного гаманця.
По-друге, суворо захищайте фразу відновлення.
Жодна офіційна установа чи виробник гаманців не проситиме фразу відновлення з 24 слів, і будь-яка вимога надати фразу відновлення є шахрайством. Під час завантаження програмного забезпечення гаманця через пошукову систему або відвідування вебсайту гаманця уважно перевіряйте доменне ім’я та остерігайтеся фальшивих посилань у рекламних блоках пошукової системи.
По-третє, перевірте канал придбання апаратного гаманця.
Якщо пристрій було придбано у стороннього дистриб’ютора, звіртеся з офіційним оголошенням, щоб перевірити, чи належить він до ризикової партії, і перемістіть активи відповідно до офіційних інструкцій. Пристрої, придбані через офіційні прямі канали продажу, ця подія не зачіпає.
По-четверте, контролюйте використання кредитного плеча.
Переважна більшість величезних збитків під час падіння 1011 була спричинена примусовою ліквідацією контрактних позицій із кредитним плечем. Кредитне плече збільшує збитки від коливань ціни, тому в періоди зростання ринкової невизначеності необхідно повною мірою оцінювати ризики, пов’язані з кредитним плечем.
По-п’яте, сформуйте багатовимірне розуміння ризиків.
Абсолютно безпечного способу зберігання активів не існує: зберігання на біржі, гарячі гаманці та апаратні холодні гаманці мають власні різні ризики, а безпека активів є комплексним процесом, а не тим, що можна повністю забезпечити за допомогою одного пристрою., Усі продукти апаратних гаманців не є безпечними. Водночас ринок також здатен розрізняти фішингове шахрайство та злам базової системи й не буде просто ототожнювати крадіжку криптоактивів через один канал із крахом безпеки всієї системи криптоактивів.
По-четверте, після численних екстремальних рухів крипторинку рівень кредитного плеча саморегулюється.
Після ліквідацій масштабу 1011 учасники ринку краще усвідомлюють ризики високого кредитного плеча. За відсутності середовища, у якому тривалі оптимістичні настрої підштовхують до нарощування кредитного плеча, швидко накопичити лонгове кредитне плече такого самого масштабу, як торік у цей період, буде складно, а базові умови для масштабної каскадної ліквідації відсутні.
Висновок
У річницю падіння 1011 ринок знову зіткнувся з негативними новинами у сфері безпеки, і багато інвесторів інстинктивно пов’язують це з торішнім раптовим обвалом. Однак, розклавши фундаментальну логіку двох подій, можна побачити, що типи ризиків, масштаби впливу та шляхи передачі між ними повністю відрізняються. Атака на ланцюг постачання апаратних гаманців є локальним ризиком на рівні зберігання активів, тоді як падіння 1011 стало системною лавиною, сформованою поєднанням макроекономічних новин, високого кредитного плеча та вичерпання ліквідності. Чи відбудеться на ринку різке падіння з подальшим швидким відновленням, залежить від того, чи увійдуть у резонанс численні умови, і заздалегідь передбачити це неможливо. Учасникам ринку не потрібно надмірно панікувати, але й не можна ігнорувати потенційні ризики. Головне — не вгадувати зростання чи падіння ринку, а визначати межі ризиків, належно захищати активи та раціонально сприймати природно високу волатильність крипторинку.