#加密市场观察 Децентралізовані торгові платформи: UNI, HYPE, ASTER — хто справді здатен захоплювати вартість?
На крипторинку децентралізовані торгові платформи (DEX) давно вже не є маргінальним явищем, а стали ключовою інфраструктурою ончейн-фінансів. Спотова ліквідність, безстрокові контракти, кросчейн-торгівля — майже все так чи інакше пов’язано з цими протоколами. А нативні токени протоколів часто безпосередньо відображають їхню конкурентоспроможність і здатність захоплювати вартість. Нині найбільшу увагу ринку привертають UNI, HYPE та ASTER. Вони мають різне позиціонування й розвиваються різними шляхами, але разом окреслюють конкурентну структуру сектору DEX.
UNI: беззаперечний король спотової ліквідності, стабільний, але навряд чи знову стрімко зростатиме
Uniswap є беззаперечним лідером серед спотових DEX. Від ранньої моделі AMM до нинішньої багатоланцюгової стратегії він фактично став стандартом за замовчуванням для випуску ончейн-активів і залучення ліквідності. Незалежно від того, чи йдеться про лістинг нових токенів, токенізацію RWA або рух інституційного капіталу, пули глибокої ліквідності Uniswap часто є першим вибором.
Постійне просування механізму комісій UNI, масштабне спалювання, проведене раніше, що посилило дефляційну логіку, а також наративи токенізованих акцій і очікуваних ф’ючерсів CME формують чіткий шлях до захоплення вартості в середньо- та довгостроковій перспективі.
Ринок розглядає його як інфраструктуру рівня «онче́йн- Nasdaq». Великий масштаб, стабільна екосистема й високий рівень визнання з боку інституцій — його найбільші переваги. Але саме через те, що він уже достатньо зрілий, імовірність подвоєння або навіть десятикратного зростання тепер невисока. Він більше схожий на актив для формування портфеля — ті, хто прагне стабільності, можуть тримати його довгостроково, тоді як прихильникам високої динаміки він може здатися надто повільним.
На цьому етапі достатньо й надалі терпляче чекати на чіткіші позитивні каталізатори або прорив у певному напрямку.
HYPE: машина трафіку та комісій у сфері безстрокових контрактів
Якщо UNI — король спотового ринку, то Hyperliquid (HYPE) є беззаперечним лідером у сфері безстрокових контрактів. Завдяки власному L1 і моделі книги ордерів платформа зробила досвід торгівлі ончейн-деривативами близьким до централізованих бірж, водночас зберігши некастодіальний характер. Найбільше вражає безпосередність захоплення вартості HYPE. Платформа спрямовує більшу частину комісій на викуп і утримання або спалювання HYPE, створюючи постійний дефляційний тиск. За обсягом торгів вона тривалий час випереджає конкурентів, а відкритий інтерес і комісійний дохід також помітно вищі, ніж у інших учасників ринку.
Для інвесторів HYPE більше схожий на «високоволатильний актив із дивідендами від комісій» — доки обсяг торгів не обвалюється, механізм викупу може безперервно підтримувати попит на токен. Звісно, він також стикається з ризиками розблокування токенів і посилення конкуренції, але нині його лідерські позиції в секторі безстрокових контрактів залишаються досить міцними.
ASTER: високоризиковий претендент, який відвойовує частку завдяки агресивній Tokenomics
ASTER — відносно новий гравець, що виник унаслідок об’єднання Astherus і APX Finance; його також підтримують YZi Labs та інші, і свого часу він привернув значну увагу ринку. Платформа робить ставку на підтримку кількох мереж, власний орієнтований на конфіденційність L1, надзвичайно високе кредитне плече, а також приховані ордери та інші функції, намагаючись краще відповідати потребам професійних трейдерів.
Механізм токена ASTER також є досить агресивним: платформа спрямовує переважну частину комісій на викуп і розподіл між стейкерами, одночасно здійснюючи спалювання, щоб поступово знизити пропозицію до ще нижчого рівня. Така модель «високого повернення комісій + дефляція» на ранньому етапі привернула значну увагу та великі обсяги торгів.
Однак порівняно з Hyperliquid його масштаб, відкритий інтерес і сталість усе ще поступаються, а ринок також спостерігає, чи зможе він перетворити короткостроковий ажіотаж на довгострокових користувачів і дохід.
Як обрати між трьома? Враховуйте позиціонування й темп
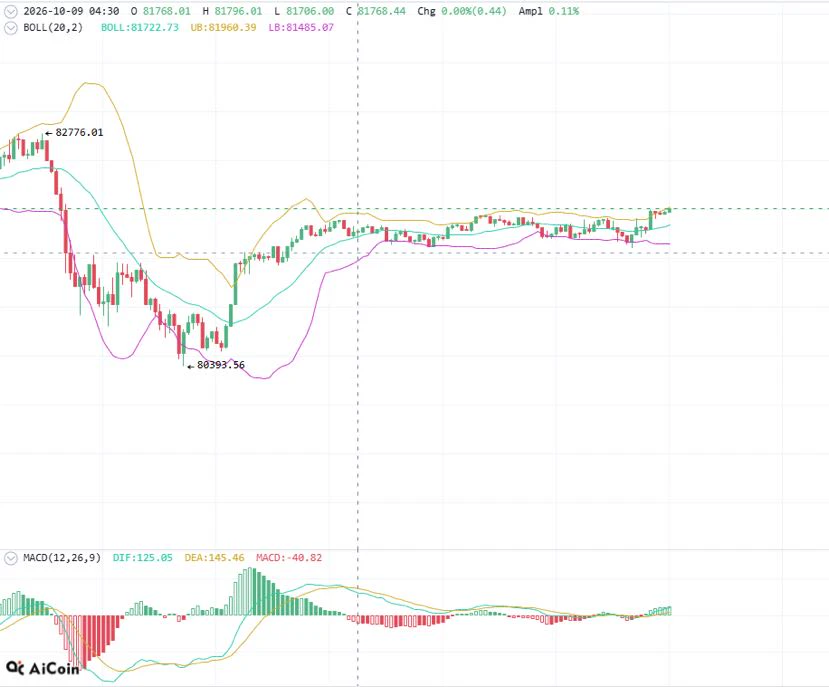
Якщо розглядати UNI, HYPE та ASTER разом, логіка насправді дуже зрозуміла: UNI орієнтований на стабільність і підходить як базовий актив DeFi, має високий рівень визначеності та відносно контрольовані просадки, але обмежений потенціал зростання. Поточний нереалізований прибуток уже майже досяг 80%, структура здорова, тож достатньо й надалі чекати на каталізатори. HYPE, з огляду на комісії та лідерські переваги, підходить інвесторам, які готові прийняти волатильність і позитивно оцінюють подальше зростання сектору безстрокових контрактів. Безпосередній механізм викупу та лідерство за обсягом торгів роблять його однією з найпотужніших «машин комісій» на цей момент. ASTER — це ставка на динаміку та диференціацію: високе кредитне плече, конфіденційність і агресивний викуп є його сильними сторонами, але конкуренція висока, тому необхідно постійно перевіряти утримання користувачів і конвертацію в дохід. Він підходить людям із вищою схильністю до ризику, які готові стежити за новим претендентом.
У короткостроковій перспективі ціна залежатиме від ринкових настроїв, розблокувань і конкуренції, але в середньо- та довгостроковій перспективі остаточну диференціацію все одно визначатимуть фундаментальні показники: хто зможе стабільно генерувати обсяги торгів і реальний дохід, а також ефективно повертати цей дохід власникам токенів, той і зможе пройти далі.
Конкуренція між децентралізованими торговими платформами вже перейшла від етапу «чи є обсяг торгів» до етапу «чи можна перетворити обсяг торгів на сталу вартість токена».
UNI уособлює зрілість і стабільність, HYPE — ефективність і захоплення комісій, а ASTER намагається відвоювати частку завдяки більш агресивному продукту та Tokenomics.
Для інвесторів не існує абсолютного «найкращого» вибору — є лише той, що найбільше відповідає їхній схильності до ризику та періоду утримання. У короткостроковій перспективі можна відстежувати обсяг торгів, відкритий інтерес і дані про викупи, а в середньо- та довгостроковій — спостерігати, хто справді стане стандартною точкою входу до ончейн-торгівлі.