Інфраструктурні токени на ринку криптоактивів часто поєднують технологічний наратив і ринкові очікування. Інвестори можуть зацікавитися токеном, якщо його проєкт працює в популярних секторах, таких як DePIN, ШІ або децентралізовані хмарні сервіси. Однак належність проєкту до певного сектору не обов’язково означає, що його токен має чіткий механізм накопичення вартості. Мережа може мати технологічний потенціал, не сформувавши достатньо зрілої бізнес-моделі. Токен може мати чітке призначення в протоколі, але на його ринкову ціну все одно можуть впливати ліквідність, зміни пропозиції та ринкові настрої.
Pipe Network — приклад, який варто розглянути з цієї перспективи. Проєкт зосереджений на розподіленій інфраструктурі, а його поточна офіційна документація насамперед описує Pipe Storage і вузли Firestarter. PIPE пов’язаний з участю в мережі та механізмами екосистеми, однак дослідникам слід додатково з’ясувати конкретну роль токена в поточній системі, а також те, які економічні механізми вже впроваджено, а які залишаються необов’язковими політиками або потенційними майбутніми змінами.
Ця стаття не ґрунтується на короткостроковому зростанні ціни. Натомість вона пропонує основу для довгострокового спостереження за PIPE з урахуванням позиціонування проєкту, корисності токена, структури попиту та пропозиції, а також управління ризиками.
Основні висновки
- PIPE — токен екосистеми Pipe Network, поточна офіційна документація якої насамперед присвячена сервісам розподіленого об’єктного зберігання.
- Вузли Firestarter мають утримувати позицію LovePIPE, що відповідає щонайменше 10 000 PIPE, але це не означає, що стейкери вузлів отримують фіксований дохід.
- Поточні офіційні правила зазначають, що окремі вузли не отримують винагород або прямих виплат. Списання коштів зі сховищних балансів клієнтів також не є доходом вузлів.
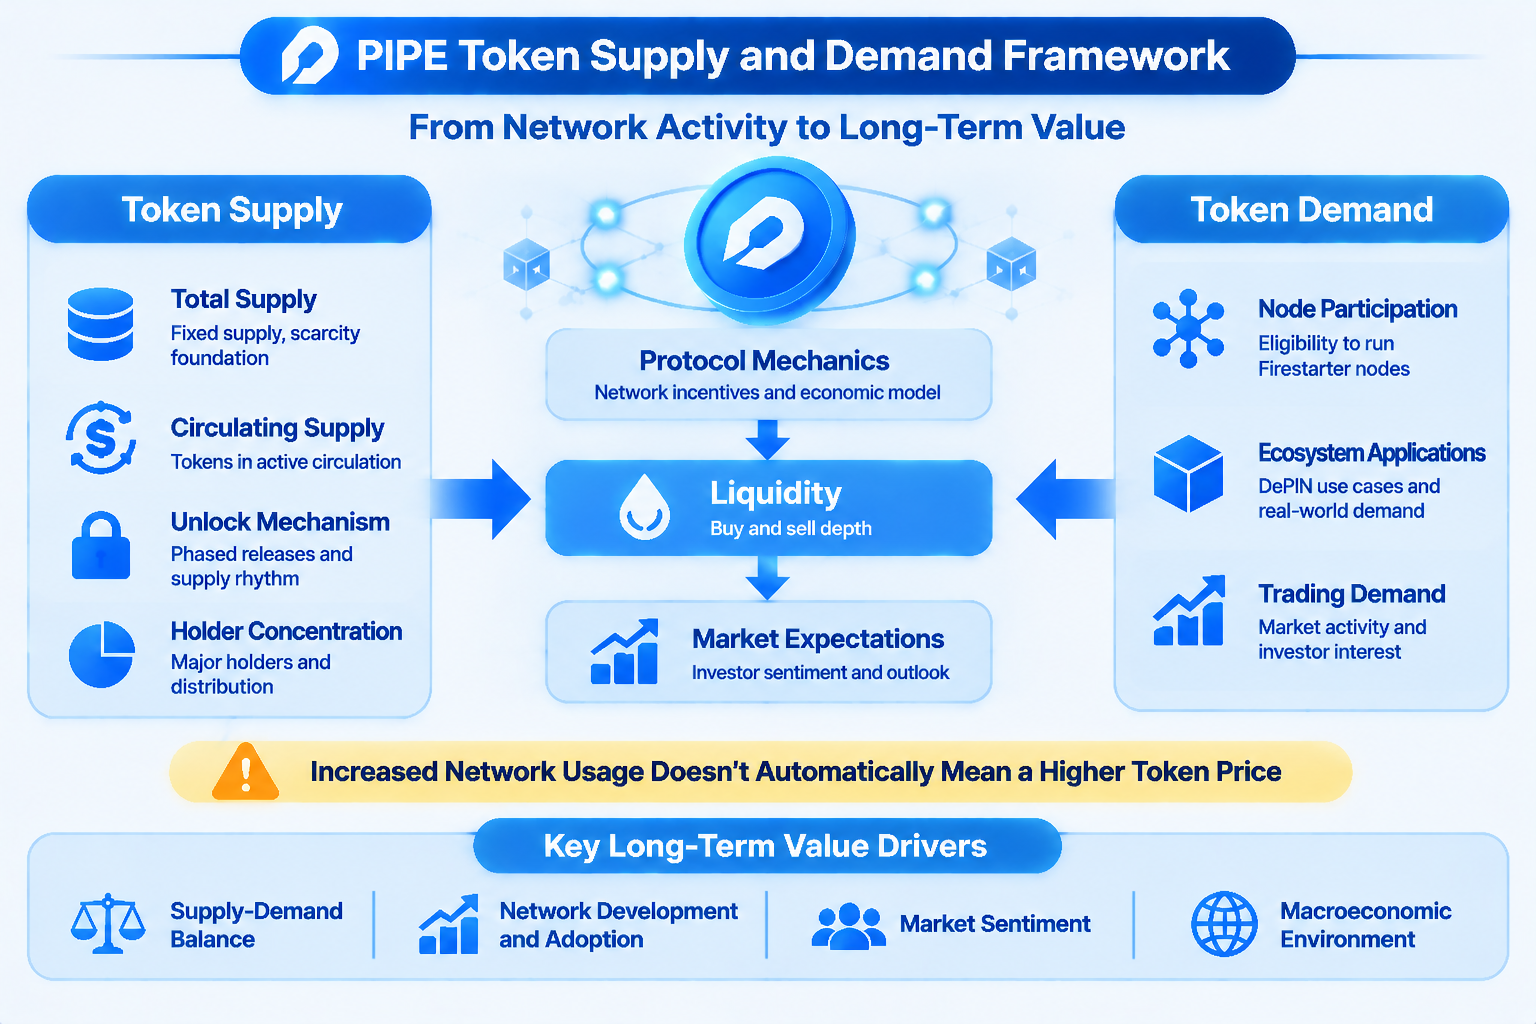
- На динаміку ціни PIPE можуть впливати пропозиція токенів, частка токенів в обігу, графіки розблокування, глибина ринку та фактичний попит.
- Зростання сектора DePIN не означає, що PIPE обов’язково зростатиме в ціні. Вартість токена слід оцінювати окремо на основі його фактичних механізмів і ринкових даних.
PIPE і Pipe Network: який зв’язок між токеном та інфраструктурою?
Pipe Network прагне надавати послуги зберігання даних за допомогою розподілених вузлів і механізмів координації мережі. Наразі Pipe Storage використовує архітектуру, у якій спільно працюють шлюзи, площина керування та вузли Firestarter. Клієнти отримують доступ до сервісу через сумісний із S3 інтерфейс, шлюзи обробляють запити, площина керування координує вузли й завдання, а вузли Firestarter зберігають об’єктні дані та надають інформацію для перевірки цілісності.
У цій системі PIPE пов’язаний із механізмом участі вузлів. Згідно з поточною офіційною документацією, для роботи вузла Firestarter необхідно утримувати позицію LovePIPE, що відповідає щонайменше 10 000 PIPE, і пройти відповідні перевірки відповідності вимогам. Важливо розрізняти володіння токеном, допуск до участі вузла та експлуатацію вузла. Володіння PIPE не робить користувача оператором вузла автоматично, а виконання вимоги щодо стейкінгу не гарантує, що вузол отримуватиме завдання зі зберігання даних.
Крім того, спосіб оплати, який клієнти використовують для Pipe Storage, відрізняється від вимог до участі вузлів. Поточний сервіс зберігання використовує модель передплаченого балансу. Клієнти використовують USDC в основній мережі Solana для придбання кредитів на зберігання, після чого площина керування резервує та списує кредити для авторизованих операцій. Тому платежі клієнтів у USDC не слід розуміти як прямий попит на PIPE, а споживання кредитів на зберігання не слід безпосередньо прирівнювати до спалювання PIPE або доходу вузлів.
Як слід розуміти корисність токена PIPE та його економічні механізми?
Під час аналізу інфраструктурного токена насамперед слід підтвердити функції, які він фактично виконує в поточному протоколі. PIPE пов’язаний із правом на участь вузлів Firestarter, а гаманці вузлів повинні утримувати позицію LovePIPE, що відповідає вимогам. LovePIPE — це форма ліквідного стейкінгового токена, пов’язана з позицією PIPE. Перевірки права на участь вузла підтверджують статус володіння, зафіксований у блокчейні Solana.
Однак поріг для стейкінгу та механізм винагороди — не одне й те саме. У поточній офіційній документації прямо зазначено, що вузли Firestarter не отримують окремих винагород або виплат. Оператори вузлів повинні відповідати вимозі щодо володіння, пройти перевірки права на участь і виконати операційні умови, але це не дає підстав стверджувати, що вузли постійно отримуватимуть винагороди в PIPE залежно від обсягу зберігання, пропускної здатності або часу безперебійної роботи. Це розмежування важливе під час дослідження токена, оскільки безпосередньо впливає на оцінку інвесторами попиту на токен і вартості його утримання.
Офіційна документація також окремо описує право вузлів на участь, облік кредитів клієнтів і необов’язкові політики казначейства. Якщо відповідні транзакції буде фактично виконано та розкрито, казначейство може розглянути використання доходів протоколу для підтримки PIPE за допомогою таких заходів, як викуп токенів, спалювання або посилена підтримка LovePIPE. Однак ці дії є необов’язковими. Публічно зафіксованого відсотка розподілу чистого доходу або автоматично виконуваної формули не існує. Дослідникам слід спиратися на фактичні записи про виконання, а не вважати потенційні заходи вже впровадженим механізмом спалювання токенів.
Структура попиту та пропозиції PIPE: як обіг токенів і ринковий попит впливають на ціну?
Структура пропозиції токена є важливою відправною точкою для оцінки криптоактиву. Інвесторам слід одночасно враховувати загальну пропозицію, максимальну пропозицію, пропозицію в обігу, розблоковані токени та майбутні графіки розблокування. Навіть якщо обсяг токенів проєкту в обігу відносно обмежений, масштабне розблокування токенів у майбутньому все одно може вплинути на ринок через потенційні зміни пропозиції.
Згідно з даними, відображеними на CoinMarketCap, максимальна пропозиція PIPE становить 1 млрд токенів, тоді як відображена пропозиція в обігу становить 100 млн токенів. Дані сторонніх платформ можуть змінюватися з часом, а методології розрахунку пропозиції в обігу також можуть відрізнятися. Для формальної оцінки або аналізу пропозиції інвесторам слід додатково перевіряти офіційну інформацію про токен від проєкту, ончейн-дані та актуальний графік розблокування, а не покладатися лише на одну сторінку з ринковими даними.
З боку попиту важливо розрізняти попит на використання протоколу та попит на ринкову торгівлю. Попит на використання протоколу виникає через участь у мережі, право вузлів на участь та інші фактичні способи застосування. На попит на ринкову торгівлю можуть впливати доступність на біржах, очікування інвесторів, ліквідність і ринкові настрої. Ці два типи попиту можуть впливати один на одного, але їх не слід ототожнювати. Зокрема, коли клієнти використовують USDC для придбання передплачених кредитів на зберігання, не слід без перевірки припускати, що зростання бізнесу зі зберігання даних призведе до попиту на купівлю PIPE у фіксованому співвідношенні.
Як оцінити, чи має PIPE потенціал довгострокового накопичення вартості?
Накопичення вартості — один із найбільш недооцінених аспектів дослідження інфраструктурних токенів. Проєкт може мати користувачів, вузли та технологічний продукт, але це не означає, що весь дохід від його діяльності надходитиме власникам токенів. Дослідникам варто запитати: чи повинні користувачі купувати або витрачати токен під час використання сервісу? Чи потрібно операторам вузлів блокувати токен на довгостроковий період? Чи існує чіткий і впроваджений механізм повернення доходів протоколу до токена? Чи підтверджуються ці механізми ончейн-записами, які можна перевірити, або офіційними розкриттями?
Для PIPE механізми, які наразі можна підтвердити, включають вимогу щодо утримання LovePIPE для вузлів Firestarter і процес перевірки права вузлів на участь, описаний в офіційній документації. Водночас поточна документація чітко вказує, що вузли не отримують окремих винагород або виплат, а облік кредитів клієнтів не є доходом вузлів. Потенційні заходи казначейства, зокрема викуп токенів, спалювання або підтримка LovePIPE, є необов’язковими політиками, а фіксованого коефіцієнта розподілу доходу не встановлено.
Отже, довгострокове накопичення вартості PIPE все ще необхідно оцінювати з урахуванням подальших змін його механізмів і фактичного виконання. Якщо в майбутньому буде запроваджено нові механізми споживання токенів, розподілу доходів протоколу або стимулювання вузлів, дослідникам слід перевіряти дату їх впровадження, охоплення та фактичні дані. До того часу потенційні політики або економічні моделі з історичних версій не слід вважати остаточним підтвердженням поточної вартості токена.
Чому ринкову динаміку PIPE слід аналізувати разом із ліквідністю та оцінкою?
На ціни криптоактивів впливають не лише фундаментальні показники проєкту, а й глибина ринку та структура торгівлі. Для токенів із відносно невеликою пропозицією в обігу обмежена кількість заявок на купівлю та продаж може посилювати вплив окремих угод, через що короткострокові рухи ціни можуть суттєво відрізнятися від темпу змін фундаментальних показників проєкту.
Під час аналізу PIPE інвестори можуть одночасно відстежувати обсяг торгів, спреди між цінами купівлі та продажу, глибину книги заявок, доступність на біржах і ринкову капіталізацію в обігу. Зростання обсягу торгів може свідчити про підвищену увагу ринку, але великі угоди все одно можуть призводити до значного прослизання, якщо глибина ринку обмежена. З іншого боку, низька пропозиція в обігу може створювати враження невеликої ринкової капіталізації в обігу, тоді як повністю розбавлена оцінка потребує врахування ширшого потенційного обсягу пропозиції токенів.
Інвесторам також слід розрізняти короткострокову динаміку ціни та довгострокову оцінку вартості. Швидке зростання ціни може відображати переоцінку ринком наративу проєкту, але також може бути наслідком короткострокових змін ліквідності або концентрованої торгівлі спекулятивним капіталом. Рухи ціни доцільно включати до довгострокового фундаментального аналізу лише тоді, коли їх підтверджують використання продукту, попит клієнтів, механізми токена та структура пропозиції.
Які основні ризики слід враховувати під час інвестування в PIPE?
Перший — ризик виконання проєкту. Розподілена мережа зберігання даних має постійно вирішувати питання якості вузлів, цілісності даних, доступності сервісу та відновлення після збоїв. Навіть за належно спроєктованої архітектури фактична діяльність може обмежуватися кількістю вузлів, їхнім географічним розподілом, мережевим підключенням та операційними можливостями.
Другий — ризик токеноміки. Для участі вузла необхідно утримувати певний обсяг LovePIPE, але поточні правила не передбачають винагород для окремих вузлів. Це означає, що учасникам потрібно оцінювати розподіл капіталу, волатильність ціни токена та зміни вимог до права на участь, а не просто припускати, що очікуваний дохід від вузла компенсує витрати на утримання токена. Майбутні коригування відповідних параметрів протоколу також можуть змінити попит на участь із використанням токенів.
Третій — ринковий ризик. На ціну PIPE можуть впливати загальні тенденції крипторинку, зміни ліквідності, розблокування токенів, концентрація власників і ринкові настрої. Для активів із відносно обмеженою пропозицією в обігу волатильність ціни та прослизання під час торгівлі можуть бути вираженішими. Інвесторам не слід оцінювати вартість активу лише на основі зростання ціни за один день або короткострокового обсягу торгів.
Останній — інформаційний ризик і ризик очікувань. Раніші матеріали про Pipe Network наголошували на децентралізованих CDN-сервісах, периферійних вузлах і ширшому баченні інфраструктури, тоді як поточна офіційна документація для основної мережі зосереджена на Pipe Storage і вузлах Firestarter. Під час дослідження слід розрізняти історичне бачення, продукти, які зараз працюють, і напрями, що можуть бути розширені в майбутньому. Це допомагає уникнути помилкового трактування дорожньої карти або попередньої економічної моделі як функції, яку вже впроваджено.
Як сформувати систему довгострокового відстеження PIPE?
Користувачі, які бажають досліджувати PIPE у довгостроковій перспективі, можуть визначити чотири напрями спостереження. Перший — розвиток продукту, зокрема використання Pipe Storage клієнтами, місткість сховища, досвід користування сервісом та інтеграції із застосунками. Другий — робота мережі, включно з допуском вузлів, ефективною місткістю, доступністю, перевіркою цілісності даних і результатами відновлення. Третій — механізми токена, зокрема вимоги до права на участь через LovePIPE, структура пропозиції, графіки розблокування та фактичне впровадження політик казначейства. Четвертий — ринкові умови, включно з ліквідністю, обсягом торгів, глибиною книги заявок і змінами оцінки.
Ці показники слід аналізувати разом, а не ізольовано. Наприклад, збільшення кількості вузлів не обов’язково свідчить про зростання попиту з боку клієнтів. Зростання використання сервісу клієнтами не обов’язково створює пропорційне підвищення попиту на купівлю PIPE. Поріг утримання токена може генерувати попит на участь, але якщо вузли не отримують прямих винагород, його економічний ефект усе одно слід оцінювати разом із витратами на участь і подальшими політиками протоколу.
Суть довгострокового дослідження полягає в постійній перевірці того, чи можуть технологічні можливості проєкту перетворитися на реальний попит на його послуги та чи здатен механізм токена створити чіткий і сталий економічний зв’язок у міру розвитку протоколу. Для PIPE це корисніше для розуміння його характеристик як криптоактиву, ніж відстеження окремого руху ціни.
Gate і PIPE: точка входу для ринкової торгівлі та дослідження проєкту
Користувачі, які хочуть провести подальше дослідження PIPE, можуть разом переглянути матеріали проєкту, ринкові дані токена та інформацію про торгівлю PIPE/USDT на Gate. У Gate Learn опубліковано вступ до проєкту Pipe Network, який допомагає зрозуміти базове позиціонування проєкту. Офіційну документацію Pipe Network також можна використовувати для перевірки поточної архітектури зберігання, вимог до участі вузлів і правил токеноміки.
Зверніть увагу: спотова торгівля PIPE означає участь у ринку токена. Вона не є безпосереднім придбанням послуг зберігання Pipe Network, експлуатацією вузла або отриманням доходу протоколу. Перед торгівлею користувачам слід самостійно оцінити пропозицію токена, ринкову ліквідність, волатильність ціни та фактичний прогрес проєкту з урахуванням власної схильності до ризику.
Поширені запитання
Яким типом криптоактиву є PIPE?
PIPE — токен екосистеми Pipe Network. Поточна офіційна документація Pipe Network насамперед присвячена розподіленим сервісам зберігання даних і механізму участі вузлів Firestarter. PIPE пов’язаний із вимогами до права вузлів на участь та економічними механізмами екосистеми.
Чи є PIPE токеном DePIN?
Pipe Network організовує ресурси зберігання даних за допомогою розподілених вузлів, що надає їй характеристики інфраструктурного проєкту DePIN. PIPE — токен, пов’язаний із цією екосистемою, однак його довгострокову вартість усе ще слід оцінювати на основі фактичної корисності, економічних механізмів і попиту в мережі.
Чи дає володіння PIPE змогу керувати вузлом Pipe Network?
Ні. Наразі вузли Firestarter використовують процес допуску на основі запрошень. Гаманці вузлів повинні утримувати позицію LovePIPE, що відповідає щонайменше 10 000 PIPE, а також пройти відповідні перевірки права на участь і виконати операційні умови. Просте володіння токеном не надає права на участь вузла автоматично.
Чи можу я отримувати винагороди вузла після стейкінгу PIPE?
Згідно з поточною офіційною документацією, окремі вузли Firestarter не отримують винагород або прямих виплат. Вимога щодо утримання токенів для вузла насамперед пов’язана з правом на участь та умовами участі в мережі, тому її не слід розглядати як механізм фіксованого доходу.
Чи призведе зростання бізнесу Pipe Network до прямого збільшення попиту на PIPE?
Не обов’язково. Необхідно підтвердити, чи існує чіткий механізм купівлі, споживання або повернення вартості між доходом від сервісу та токеном. Клієнти використовують USDC для придбання передплачених кредитів на зберігання, що не означає автоматичного формування еквівалентного попиту на купівлю PIPE.
Які ризики слід враховувати під час торгівлі PIPE?
Інвесторам слід враховувати пропозицію токенів і розблокування, ліквідність і глибину ринку, виконання проєкту, зміни правил участі вузлів, механізми накопичення вартості та загальну волатильність крипторинку. Короткострокова динаміка ціни не може замінити самостійне дослідження проєкту та його механізмів токена.