Для інвесторів, які стежать за акціями OXY, продаж OxyChem означає більше, ніж отримання грошової виплати. Раніше Occidental Petroleum володіла нафтовими й газовими ресурсами у видобувному сегменті, підприємствами хімічної промисловості та активами середнього сегмента. Хімічний сегмент забезпечував прибуток, джерело якого відрізнялося від нафтовидобування. Після угоди компанія більше зосереджена на нафтових і газових активах та зменшила фінансове боргове навантаження, але її операційні результати також сильніше залежать від змін цін на сиру нафту й природний газ.
Щоб зрозуміти цю зміну, потрібно розглядати разом структуру активів, погашення боргу, вільний грошовий потік і дохідність для акціонерів, а не просто оцінювати продаж активу як позитивний чи негативний фактор.
Що таке OxyChem і чому Occidental Petroleum її продала?
OxyChem — це хімічний бізнес Occidental Petroleum. Компанія переважно виробляє хлор-лужні та інші базові хімічні продукти, які широко використовуються у водоочищенні, охороні здоров’я, фармацевтиці, будівництві та промисловому виробництві. На відміну від нафтовидобування, прибутковість хімічного бізнесу головним чином залежить від промислового попиту, цін на продукцію, вартості сировини й енергії та інших факторів.
У початковій структурі бізнесу Occidental OxyChem забезпечувала певну диверсифікацію. Коли ціни на сиру нафту знижувалися, а прибуток від видобування нафти й газу опинявся під тиском, хімічний бізнес міг забезпечувати додатковий грошовий потік, оскільки залежав від інших циклів попиту та пропозиції. Однак цей диверсифікаційний ефект проявлявся не завжди. Хімічна промисловість також є циклічною, а економічні спади, надлишкові виробничі потужності та зростання витрат на енергію можуть зменшувати її прибуток.
Основною причиною продажу OxyChem компанією Occidental Petroleum було перебалансування вартості активів і фінансових зобов’язань. Компанія розширила свої нафтові й газові ресурси завдяки придбанню Anadarko та CrownRock, однак ці великі придбання також збільшили боргове навантаження та посилили тиск на розподіл капіталу. Порівняно з подальшим володінням хімічними активами продаж бізнесу за 9,7 млрд дол. готівкою дав Occidental змогу швидше розкрити вартість активів і використати отримані кошти для зменшення фінансового боргу.
Про угоду оголосили 2 жовтня 2025 року, а завершили її 2 січня 2026 року. Під час оголошення угоди компанія повідомила, що планує спрямувати приблизно 6,5 млрд дол. отриманих коштів на погашення боргу та просування до цільового показника скорочення боргу після придбання CrownRock.
Отже, продаж OxyChem був радше стратегічним коригуванням портфеля. Occidental Petroleum відмовилася від частини доходу та грошового потоку, які генерував її хімічний бізнес, в обмін на зменшення боргового навантаження та більшу концентрацію на нафтовому й газовому бізнесі.
Як змінилася структура активів OXY до та після продажу OxyChem?
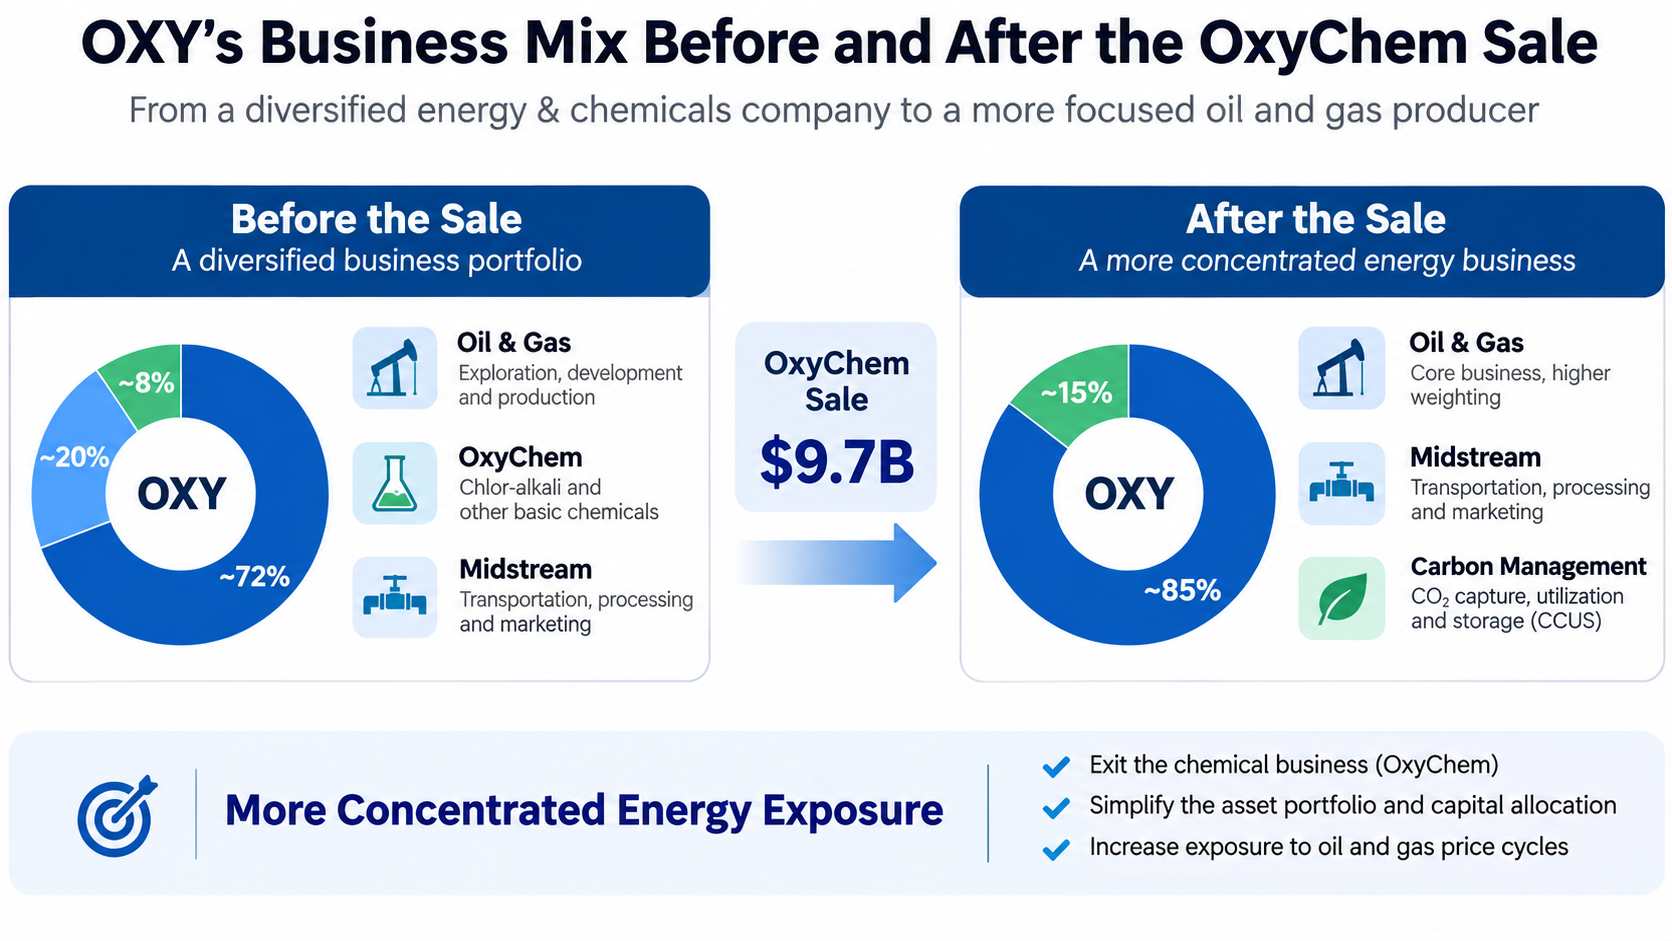
До продажу OxyChem операційна діяльність Occidental Petroleum переважно охоплювала нафтовий і газовий бізнес, хімічний сегмент, а також бізнес середнього сегмента й маркетингу. Нафтовий і газовий сегмент відповідав за освоєння ресурсів і видобування, хімічний сегмент генерував дохід від промислових хімікатів, а бізнес середнього сегмента охоплював транспортування, перероблення та маркетинг енергоносіїв.
Після завершення угоди OxyChem більше не входить до складу продовжуваної діяльності Occidental Petroleum. Компанія переважно покладається на нафтовидобування та газовидобування, бізнес середнього сегмента й маркетинг для формування операційного грошового потоку, водночас продовжуючи розвивати технології та проєкти у сфері управління викидами вуглецю та суміжних напрямках.
| Параметр порівняння |
До продажу |
Після продажу |
| Основні активи |
Нафта й газ, хімічний бізнес і середній сегмент |
Нафта й газ, середній сегмент і суміжні технології |
| Джерела доходу |
Відносно диверсифіковані між різними напрямами бізнесу |
Більша частка доходу припадає на нафтовий і газовий бізнес |
| Чутливість до цін на нафту |
Хімічні операції забезпечували певну диверсифікацію |
Загальна залежність від нафтового й газового бізнесу зросла |
| Фінансова структура |
Вищий борговий тиск |
Менше боргове навантаження |
| Джерела грошового потоку |
Включали внесок хімічного сегмента |
Більше не включають внесок від продовжуваних операцій OxyChem |
| Розподіл капіталу |
Розподілявся між кількома напрямами бізнесу |
Більше зосереджений на нафтовому й газовому бізнесі та суміжних проєктах |
Це порівняння є якісним аналізом структури бізнесу та характеристик ризику. Воно не є точним вимірюванням співвідношення доходу чи прибутку до та після угоди. Ця зміна означає, що інвесторам потрібно переглянути основу оцінювання OXY. Раніше компанія мала характеристики як виробника нафти й газу, так і хімічного виробника. Після продажу аналіз оцінки має більше зосереджуватися на запасах нафти й газу, питомих витратах на видобування, здатності підтримувати обсяги видобування, капітальних витратах і цінах на сировинні товари.
Водночас більша концентрація активів може підвищити операційну ефективність. Компанія може спрямовувати більше управлінських ресурсів і капітальних бюджетів на наявні нафтові й газові активи, зменшуючи конкуренцію за капітал між бізнесами з різних галузей. Однак концентрація не обов’язково підвищує прибутковість. Кінцевий результат і надалі залежатиме від рентабельності інвестицій у нафтові й газові проєкти та майбутніх цін на енергоносії.
Як 9,7 млрд дол. доходу від угоди вплинуть на борг OXY?
Скорочення боргу є найпрямішою та найпростішою для кількісного вимірювання фінансовою зміною, що виникла внаслідок продажу OxyChem. Після придбання CrownRock Occidental Petroleum отримала значні зобов’язання з погашення боргу. Коли компанія оголосила про продаж OxyChem у жовтні 2025 року, вона планувала спрямувати приблизно 6,5 млрд дол. отриманих коштів на погашення боргу та зменшити основну суму боргу до менш ніж 15 млрд дол.
Щодо фактичного прогресу, у звіті про результати за лютий 2026 року Occidental Petroleum повідомила, що з середини грудня 2025 року скоротила борг приблизно на 5,8 млрд дол., зменшивши його основну суму приблизно до 15 млрд дол. Цей показник відображає загальне скорочення боргу компанії за відповідний період, тому його не можна повністю пов’язувати з коштами від продажу OxyChem.
Скорочення боргу впливає на фінансовий стан компанії через три основні канали.
-
Менші процентні витрати. У міру зменшення основної суми боргу зазвичай скорочуються і майбутні процентні виплати компанії, що вивільняє більше коштів для інвестицій, дивідендів або подальшого погашення боргу. Однак фактична економія залежить від купонних ставок, строків погашення та умов викупу погашеного боргу.
-
Більша фінансова гнучкість. Нафтовим компаніям потрібно продовжувати інвестувати у буріння, обслуговування родовищ та інфраструктуру. Навіть за зниження цін на сиру нафту вони не можуть повністю зупинити капітальні витрати. Менше боргове навантаження зменшує тиск фіксованих платежів і покращує здатність компанії управляти волатильністю цін на енергоносії.
-
Більше можливостей для розподілу капіталу. Раніше значну частину вільного грошового потоку потрібно було спрямовувати передусім на погашення боргу. Коли рівень боргу наблизиться до цільового показника керівництва, компанія зможе гнучкіше вирішувати, чи збільшувати виплати акціонерам, продовжувати скорочення боргу або інвестувати у високорентабельні нафтові й газові проєкти.
Однак скорочення боргу автоматично не збільшує вартість підприємства на 9,7 млрд дол. Occidental Petroleum також втратила активи OxyChem і майбутній внесок цього бізнесу в прибуток. Тому для визначення того, чи створила угода вартість для акціонерів, потрібно порівняти заощаджені фінансові витрати та отриману фінансову гнучкість із довгостроковим грошовим потоком, який міг би генерувати проданий бізнес.
Чому після продажу OxyChem OXY більше залежить від цін на нафту?
Після продажу хімічного бізнесу джерела доходу та прибутку Occidental Petroleum стали більш зосередженими на нафті, природному газі та пов’язаних з енергетикою операціях. Це означає, що зміни цін на сиру нафту можуть сильніше впливати на загальні операційні результати.
Для нафтогазових компаній видобувного сегмента ціни на сиру нафту безпосередньо впливають на дохід від одиниці продукції, тоді як витрати на буріння, обслуговування обладнання, транспортування та частково оплату праці не знижуються пропорційно до цін на нафту. Тому за відносно стабільних обсягів видобування та витрат вищі ціни на нафту можуть призводити до суттєвішого зростання прибутку. І навпаки, нижчі ціни на нафту можуть швидко стискати операційний прибуток.
Результати за другий квартал 2026 року є прикладом цього. Дохід Occidental Petroleum до оподаткування від нафтового й газового бізнесу за квартал досяг 2,8 млрд дол. проти 1 млрд дол. у першому кварталі. За той самий період середня фактична ціна на сиру нафту в усьому світі зросла на 38% порівняно з попереднім кварталом — до 96,78 дол. за барель. Зростання ціни було одним із ключових чинників підвищення прибутку, хоча на квартальні результати також вплинули ціни на природний газ, обсяги видобування, витрати та інші фактори. Це показує, що під час аналізу OXY інвесторам потрібно уважніше стежити за взаємозв’язком між цінами на сиру нафту WTI, цінами на природний газ і фактичними цінами реалізації компанії.
Однак більша концентрація бізнесу не обов’язково означає, що чутливість акцій до цін на нафту зросте пропорційно. Скорочення боргу може знизити фінансовий ризик, а зменшення виробничих витрат — покращити прибутковість у середовищі низьких цін. Тому потрібно розрізняти два поняття: ступінь залежності операційного прибутку від цін на нафту та масштаб коливань вартості акціонерного капіталу у разі зміни цін на нафту. Після продажу OxyChem перша залежність стала помітнішою, але на другу також впливають рівень боргу, оцінка вартості, капітальні витрати та ринкові очікування.
Як змінився грошовий потік OXY після продажу OxyChem?
Продаж OxyChem вплинув на грошовий потік у двох напрямках. З одного боку, компанія втратила майбутній операційний грошовий потік, який генерував би хімічний бізнес. З іншого боку, скорочення боргу може зменшити фінансові витрати, завдяки чому в компанії залишатиметься більше коштів.
Тому для оцінювання угоди потрібно вийти за межі отриманих під час завершення угоди коштів і визначити, чи здатна продовжувана діяльність генерувати достатній вільний грошовий потік.
У другому кварталі 2026 року продовжувана діяльність Occidental Petroleum сформувала приблизно 5,1 млрд дол. операційного грошового потоку. Вільний грошовий потік до змін в оборотному капіталі становив приблизно 3 млрд дол., а капітальні витрати — приблизно 1,6 млрд дол. Ці показники свідчать, що нафтовий і газовий бізнес та пов’язані з ним напрямки генерували значний грошовий потік у кварталі після завершення угоди, хоча на результати також позитивно вплинули відносно високі ціни на енергоносії в цей період.
З погляду фінансового аналізу кошти, отримані від продажу активу, є одноразовим доходом від угоди, і їх не слід ототожнювати з операційним грошовим потоком, який постійно генеруватиметься в майбутньому. Бухгалтерський прибуток від угоди не слід безпосередньо трактувати як прибуток від продовжуваної діяльності.
Крім того, продаж OxyChem не усунув повністю пов’язані з нею історичні зобов’язання. Occidental Petroleum зберегла певні історичні екологічні зобов’язання та зобов’язання з відшкодування збитків, які в майбутньому можуть призвести до витрат на екологічне відновлення. Це означає, що хоча угода зменшила обсяг операційних активів, вона не передала покупцеві всі історичні ризики.
Для довгострокових інвесторів важливішим є питання про те, скільки коштів компанія може стабільно розподіляти після необхідних капітальних витрат, виплати процентів та інших грошових відтоків за різних сценаріїв цін на нафту.
Що придбання OxyChem компанією Berkshire означає для акціонерів OXY?
Для власників звичайних акцій основні наслідки угоди стосуються фінансового ризику, виплат акціонерам та оцінки вартості компанії.
Зменшення боргу покращило баланс. Згідно з фінансовим звітом Occidental Petroleum за другий квартал 2026 року, основна сума боргу компанії додатково скоротилася приблизно до 11,8 млрд дол. У першій половині 2026 року компанія використала кошти після сплати податків від угоди з OxyChem і операційний грошовий потік, щоб загалом погасити приблизно 8,6 млрд дол. боргу. Це свідчить про те, що продаж активу та операційний грошовий потік від продовжуваної діяльності разом сприяли скороченню боргу.
Менший фінансовий тиск створив можливості для виплат акціонерам. У лютому 2026 року Occidental Petroleum підвищила квартальний дивіденд до 0,26 дол. на акцію. У серпні того самого року компанія оголосила про чергове підвищення, збільшивши квартальний дивіденд до 0,28 дол. на акцію. Зміни дивідендів відображають збільшення можливостей для розподілу капіталу, однак майбутні дивіденди й надалі залежатимуть від операційного грошового потоку, цільових показників боргу та рішень ради директорів.
Інвесторам потрібно переглянути довгострокову оцінку вартості компанії. Після продажу OxyChem інвестиційна теза щодо OXY більше нагадує тезу щодо енергетичної компанії, зосередженої на розробленні нафтових і газових родовищ, вільному грошовому потоці та управлінні балансом. Тепер компанія менше схожа на диверсифіковану структуру, якою вона була за більшої присутності хімічного бізнесу.
Ця зміна створює як можливості, так і ризики. Коли ціни на енергоносії залишаються високими, а витрати на нафтовидобування добре контролюються, більш концентрований портфель активів може підвищити ефективність генерування грошового потоку. Однак якщо ціни на нафту залишатимуться низькими, хімічний бізнес більше не забезпечуватиме попередню диверсифікацію прибутку, а нафтовий і газовий сегмент самостійно нестиме більший тиск на грошовий потік. Важливо зазначити, що придбання Berkshire стосувалося активів хімічного бізнесу OxyChem, а не придбання всіх публічно торгованих акцій OXY. Сама угода не означає, що акціонери OXY отримають пряму виплату 9,7 млрд дол. готівкою, і не є зобов’язанням Berkshire підтримувати ціну акцій OXY.
Як інвесторам переоцінити акції OXY?
Після угоди аналіз OXY потребує переходу від зосередження на диверсифікованому портфелі бізнесів до детальнішого вивчення якості нафтових і газових активів, рівня боргу та динаміки вільного грошового потоку.
Інвесторам варто оцінювати прибутковість компанії за різних рівнів цін на нафту. Замість простого прогнозування зростання цін на нафту корисніше проаналізувати, чи зможе компанія покривати капітальні витрати, погашення боргу та дивідендні виплати в умовах стабільних або відносно низьких цін на нафту.
Також інвесторам варто стежити за обсягами видобування нафти й газу та питомими витратами. Навіть якщо ціни на сиру нафту залишаються незмінними, підвищення операційної ефективності, зниження витрат на буріння або збільшення коефіцієнта вилучення можуть покращити прибуток і грошовий потік. І навпаки, якщо підтримання обсягів видобування потребує постійного збільшення капітальних інвестицій, вільний грошовий потік може опинитися під тиском.
Виплати акціонерам потрібно розглядати разом з оцінкою вартості компанії. Менший борг і вищі дивіденди можуть підвищити інвестиційну привабливість, але те, чи є акції обґрунтованою інвестицією, також залежить від того, чи вже врахувала ринкова ціна ці зміни.
| Показник для відстеження |
Значення для інвестиційної тези щодо OXY |
| Ціна сирої нафти WTI |
Дає змогу оцінити зміни доходу та прибутку від нафтового й газового бізнесу |
| Обсяги видобування нафти й газу та питомі витрати |
Дає змогу оцінити операційну ефективність активів |
| Чистий борг і процентні витрати |
Дає змогу визначити, чи продовжує знижуватися фінансовий ризик |
| Вільний грошовий потік від продовжуваної діяльності |
Дає змогу оцінити стабільність генерування грошових коштів |
| Капітальні витрати |
Дає змогу оцінити баланс між майбутнім зростанням і виплатами грошових коштів |
| Дивіденди та викуп акцій |
Дає змогу оцінити політику повернення капіталу |
Інвесторам також варто враховувати, що фінансова звітність OXY за 2026 рік містить одноразові прибутки від продажу бізнесу та припиненої діяльності. Використання чистого прибутку, який включає прибутки від угоди, для розрахунку співвідношення ціни акції до прибутку може завищити оцінку стабільної прибутковості компанії. Для історичних порівнянь інвесторам варто надавати пріоритет порівнянним показникам прибутку від продовжуваної діяльності, скоригованого прибутку та вільного грошового потоку.
Висновок
Придбання Berkshire компанії OxyChem за 9,7 млрд дол. спричинило важливу зміну структури активів Occidental Petroleum. Продавши хімічний бізнес, компанія отримала значні кошти, прискорила скорочення боргу та ще більше зосередила операційну діяльність на нафтових і газових ресурсах та пов’язаних з енергетикою напрямках.
Для акціонерів OXY наслідки угоди не є однозначно позитивними чи негативними. Менше боргове навантаження може знизити фінансовий ризик і розширити можливості для розподілу капіталу. Однак після втрати хімічного бізнесу загальні операційні результати компанії сильніше залежать від цін на енергоносії, ефективності видобування нафти й газу та управління капітальними витратами.
У результаті інвестиційна теза щодо OXY зміщується від диверсифікованого портфеля бізнесів і скорочення боргу до прибутковості нафтових і газових активів, стабільного вільного грошового потоку та повернення капіталу акціонерам. Ключ до визначення успішності цього переходу полягає не в самій сумі, отриманій від продажу активу, а в тому, чи зможе компанія використати покращений баланс для подальшого створення вартості для акціонерів за різних сценаріїв цін на нафту.