Neocloud (нова модель хмарних обчислень) — це нова модель хмарних обчислень, яка надає GPU-кластери, оренду обчислювальних ресурсів і пов’язані інфраструктурні послуги для навчання ШІ, інференсу та високопродуктивних обчислень. У міру розвитку генеративного ШІ, великих мовних моделей і корпоративних застосунків ШІ обчислювальні ресурси виходять за межі традиційних універсальних хмарних сервісів із переважанням CPU та зміщуються до GPU-прискорених обчислень і спеціалізованої інфраструктури ШІ.
Ця зміна впливає не лише на індустрію хмарних обчислень, а й змінює напрям розвитку компаній із криптомайнінгу. Раніше майнери Bitcoin переважно отримували дохід, розгортаючи ASIC-майнери, забезпечуючи доступ до недорогої електроенергії та конкуруючи за частку хешрейту мережі. Сьогодні деякі майнінгові компанії починають використовувати свої енергетичні ресурси, майданчики дата-центрів і можливості розвитку інфраструктури для хостингу дата-центрів ШІ, а деякі також вивчають GPU-хмарні обчислення.
Однак Neocloud і майнінг Bitcoin суттєво відрізняються за технічною архітектурою, потребами клієнтів і моделями доходу. Доступ до енергетичних ресурсів не означає, що компанія може безпосередньо керувати високопродуктивними кластерами ШІ, а укладення довгострокових контрактів на дата-центри не означає досягнення стабільної прибутковості. Починаючи з визначення та бізнес-моделей Neocloud, ця стаття аналізує, як попит на обчислення для ШІ спонукає майнінгові компанії до диверсифікації. Також вона розглядає можливості та ризики цього тренду на прикладах CoreWeave, IREN і Core Scientific.
Ключові висновки
-
Neocloud (нова модель хмарних обчислень) — це нова модель хмарних сервісів, зосереджена на GPU-кластерах, навчанні моделей ШІ та інференсі. До представників цього напряму належать CoreWeave, Nebius, Lambda і Crusoe.
-
Порівняно з традиційними хмарними сервісами, такими як AWS і Microsoft Azure, Neocloud більше зосереджується на наданні обчислювальних ресурсів для ШІ, високопродуктивних GPU-кластерів і спеціалізованої обчислювальної інфраструктури. Водночас ці дві категорії сервісів поступово зближуються.
-
Зростання попиту на обчислення для ШІ робить потужність електропостачання, розташування дата-центрів, системи охолодження та високошвидкісні мережі важливими інфраструктурними ресурсами.
-
Компанії з майнінгу Bitcoin мають певний досвід роботи з енергетичними ресурсами та дата-центрами, тому починають вивчати хостинг дата-центрів ШІ та GPU-хмарні сервіси. Водночас ASIC-майнери не можуть безпосередньо замінити GPU для ШІ.
-
Перехід від криптомайнінгу до Neocloud — це не просте оновлення бізнесу. Компанії стикаються з вищими капітальними витратами, іншими технічними стандартами, довгостроковими договірними зобов’язаннями та ризиком концентрації клієнтів.
-
Оцінюючи перехід майнінгової компанії, важливо розрізняти три бізнес-моделі: традиційний майнінг Bitcoin, хостинг дата-центрів ШІ та експлуатацію GPU-хмарних сервісів.
Що таке Neocloud і чим він відрізняється від традиційних хмарних обчислень?
Neocloud зазвичай означає компанії або інфраструктурні платформи, які надають GPU-хмарні послуги спеціально для ШІ та високопродуктивних обчислень. Їхній основний бізнес полягає в розгортанні високопродуктивних GPU, створенні високошвидкісних мережевих з’єднань і допоміжних систем зберігання, а також у наданні обчислювальних потужностей через оренду на вимогу, довгострокові контракти на обчислення або виділені кластери.
Традиційні платформи хмарних обчислень зазвичай пропонують широкий спектр послуг, що охоплюють обчислення, зберігання даних, бази даних, мережі, безпеку та розробку застосунків. Гіпермасштабні хмарні провайдери, такі як AWS, Microsoft Azure і Google Cloud, мають широку базу корпоративних клієнтів і зрілі програмні екосистеми. Компанії Neocloud зазвичай спрямовують більше ресурсів на створення та експлуатацію GPU-кластерів для ШІ, пропонуючи спеціалізовані послуги для навчання моделей, розгортання інференсу та високопродуктивних обчислень.
Наприклад, коли розробнику моделей ШІ для масштабного навчання потрібні тисячі GPU, він має враховувати не лише моделі GPU та вартість оренди. Також необхідно оцінити пропускну здатність мережі кластера, ефективність зв’язку між GPU, пропускну здатність сховища та можливості планування робочих навантажень. Конкурентоспроможність Neocloud залежить не тільки від кількості GPU у власності постачальника, а й від його здатності об’єднати це обладнання у стабільну та ефективну обчислювальну систему.
| Параметр порівняння |
Neocloud |
Традиційні хмарні обчислення |
| Основна спеціалізація |
Спеціалізовані GPU-обчислення для ШІ |
Комплексні послуги хмарних обчислень |
| Основні обчислювальні ресурси |
Кластери GPU-прискорених обчислень |
CPU, GPU та різні обчислювальні ресурси |
| Типові застосування |
Навчання ШІ, інференс, HPC |
Корпоративні застосунки, бази даних, зберігання, ШІ |
| Основні клієнти |
Лабораторії ШІ, розробники моделей, дослідницькі установи |
Компанії різних галузей, розробники, компанії ШІ |
| Бізнес-модель |
Оренда GPU, виділені кластери, довгострокові контракти на обчислення |
Оплата за використання, зарезервовані екземпляри, комплексні хмарні послуги |
| Основні виклики |
Амортизація GPU, капітальні витрати, концентрація клієнтів |
Загальні операційні витрати, складність послуг, конкурентний тиск |
Важливо зазначити, що Neocloud не є технічною системою, повністю відокремленою від традиційних хмарних обчислень. Великі хмарні провайдери також пропонують послуги GPU для ШІ, тоді як компанії Neocloud можуть поступово розширювати свої програмні платформи та можливості обслуговування корпоративних клієнтів. Різниця більше полягає в бізнес-пріоритетах, розподілі ресурсів і ринковому позиціонуванні, ніж у суворих технічних межах.
Чому попит на обчислення для ШІ стимулює ринок Neocloud?
Навчання моделей ШІ та інференс потребують значних ресурсів паралельних обчислень. Великі мовні моделі, мультимодальні моделі та складні системи міркувань висувають особливо високі вимоги до продуктивності GPU, обсягу пам’яті GPU та міжкластерних з’єднань.
Під час навчання моделей компаніям зазвичай потрібно об’єднувати багато GPU в єдиний обчислювальний кластер, використовуючи високошвидкісні мережі для синхронізації параметрів і обміну даними. У міру збільшення моделей продуктивність одного GPU перестає бути єдиним визначальним чинником. Не менш важливими стають загальна ефективність обчислень кластера, стабільність мережі та продуктивність сховища.
Під час інференсу попит на обчислення виникає через безперервну роботу сервісів ШІ. Чатботи, помічники для програмування, корпоративні агенти та мультимодальні застосунки мають виконувати обчислення й повертати результати після надсилання запитів користувачами. Зі збільшенням кількості користувачів застосунків ШІ та частоти їх використання сервіси інференсу також потребують постійного розширення обчислювальних ресурсів.
Це поступово поширює вимоги до інфраструктури ШІ за межі придбання чипів — на електроенергію, землю, дата-центри, системи рідинного охолодження та високошвидкісні мережі. Навіть якщо компанія може придбати достатню кількість GPU, вона не зможе оперативно ввести їх в експлуатацію без необхідної потужності електропостачання та відповідних дата-центрів.
Компанії Neocloud розвивалися саме в таких умовах. Купуючи GPU великими партіями, створюючи спеціалізовані обчислювальні кластери та пропонуючи гнучкі послуги оренди обчислювальних ресурсів, вони прагнуть зменшити для компаній ШІ складність створення власної інфраструктури.
Однак зростання ринкового попиту не обов’язково забезпечує стабільну прибутковість. Ціни на GPU, цикли оновлення обладнання, витрати на електроенергію, умови фінансування та рівень використання ресурсів клієнтами безпосередньо впливають на операційні результати компаній Neocloud. У міру виходу на ринок нових конкурентів ціни на оренду обчислювальних ресурсів також можуть змінюватися залежно від попиту та пропозиції.
Чому компанії з майнінгу Bitcoin мають основу для переходу до дата-центрів ШІ?
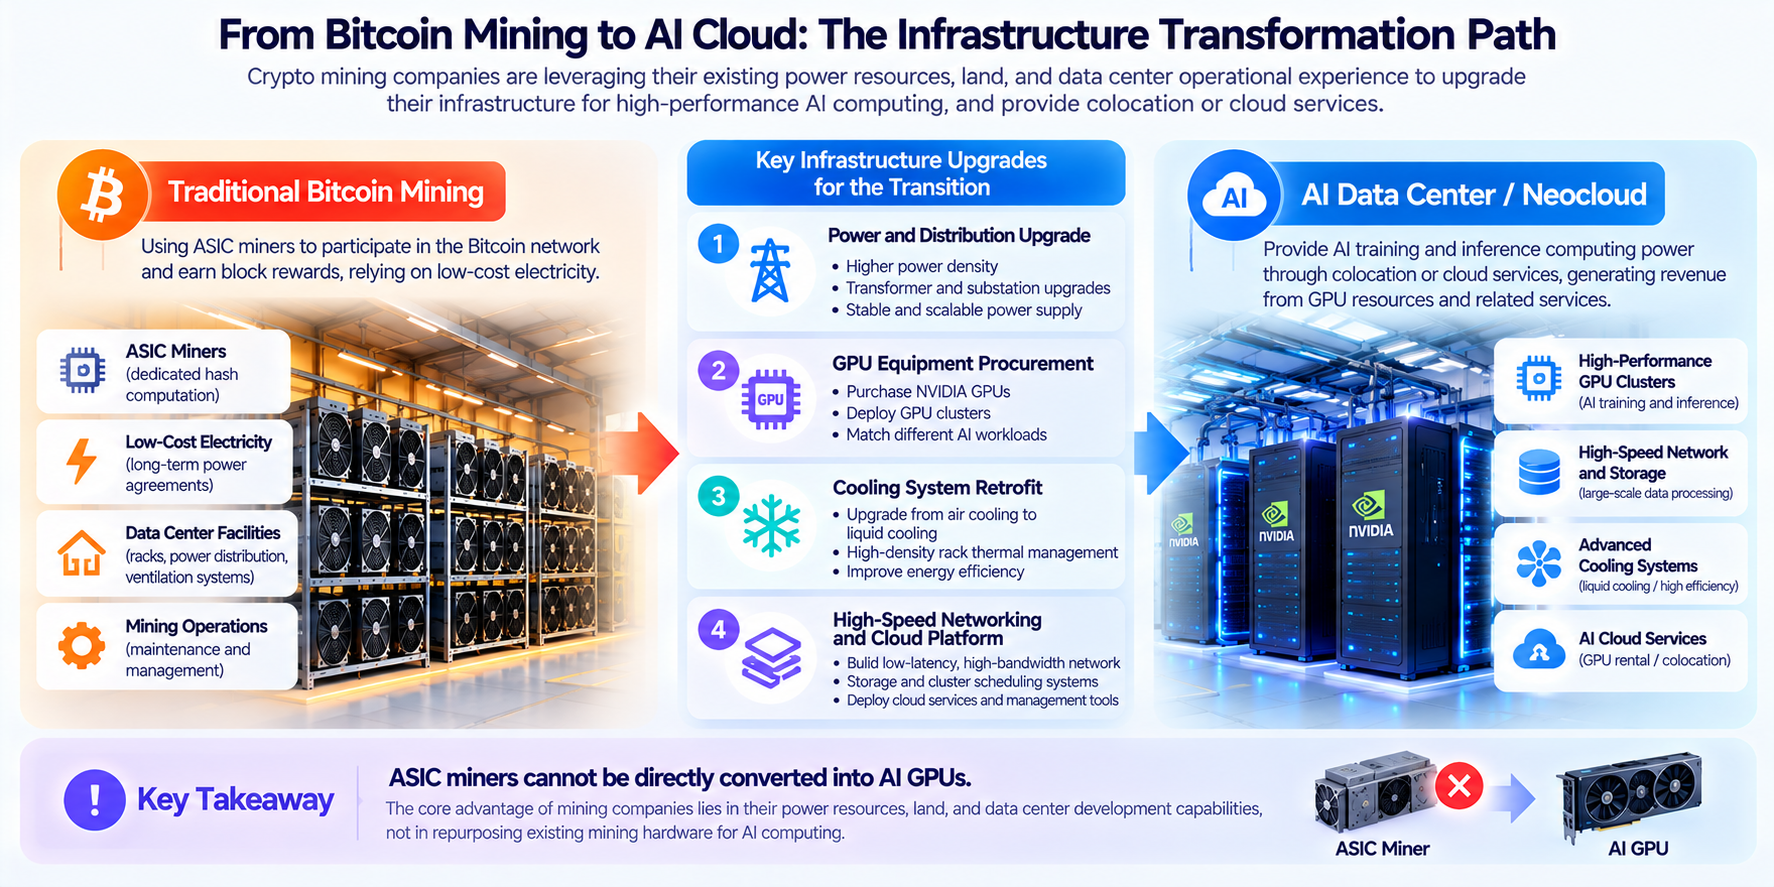
Хоча майнінг Bitcoin і хмарні обчислення для ШІ використовують різне обладнання, обидва напрями значною мірою залежать від електроенергії та дата-центрів. Тому деякі великі майнінгові компанії вже накопичили інфраструктурні ресурси, які можуть використовувати для нових напрямів бізнесу.
Електроенергія. Для майнінгу Bitcoin потрібна безперервна робота великої кількості ASIC-майнерів. Майнінгові компанії зазвичай будують об’єкти в регіонах із відносно низькими цінами на електроенергію та достатнім енергопостачанням, налагоджуючи довгострокові відносини з постачальниками електроенергії. Зі зростанням потреб дата-центрів ШІ в електроенергії майданчики з гарантованою потужністю, підстанційною інфраструктурою або можливістю розширення можуть мати значну цінність для розвитку.
Земля та досвід експлуатації дата-центрів. Великі майнінгові об’єкти зазвичай передбачають оренду землі, будівництво об’єктів, технічне обслуговування електрообладнання, управління теплом і цілодобову експлуатацію. Хоча такі об’єкти не є прямим аналогом дата-центрів ШІ, досвід будівництва, експлуатації та обслуговування великих обчислювальних об’єктів може стати основою для виходу в нові напрями бізнесу.
Можливості фінансування та партнерства з клієнтами. На відміну від доходу від майнінгу, який насамперед залежить від ціни Bitcoin, складності мережі та винагород за блоки, хостинг дата-центрів ШІ може створювати відносно чіткі механізми доходу через багаторічні контракти. Така структура контрактів може допомогти компаніям планувати інвестиції та підтримати проєктне фінансування.
Водночас компанії мають оцінювати цінність наявних майнінгових об’єктів окремо. Деякі майданчики мають значну потужність електропостачання, але не мають систем охолодження, високошвидкісних мереж або резервної енергетичної інфраструктури, придатної для GPU-кластерів. Якщо витрати на переобладнання надто високі, наявні об’єкти можуть не мати переваг над будівництвом нових дата-центрів ШІ.
Чи можна безпосередньо використовувати ASIC-майнери для навчання ШІ? Що потрібно оновити майнінговим компаніям?
Майнери Bitcoin і GPU для ШІ виконують принципово різні обчислювальні завдання. Майнінг Bitcoin переважно використовує ASIC-чипи для виконання конкретних хеш-обчислень і конкуренції в механізмі підтвердження роботи мережі. ASIC мають вузькоспеціалізовану конструкцію та зазвичай можуть ефективно виконувати лише обмежене коло обчислювальних завдань.
Натомість навчання моделей ШІ та інференс потребують великого обсягу матричних операцій, тензорних обчислень і паралельної обробки даних. GPU мають потужніші можливості універсальних паралельних обчислень і підтримувальні програмні фреймворки, що робить їх придатнішими для складних робочих навантажень ШІ. Це означає, що перехід майнінгової компанії до ШІ не передбачає перетворення ASIC-майнерів на GPU. Він потребує розгортання нового обчислювального обладнання та комплексної модернізації дата-центру.
Модернізація зазвичай охоплює чотири сфери: електропостачання, охолодження, мережі та програмне забезпечення.
-
Для електропостачання стійки з GPU для ШІ можуть мати вищу щільність енергоспоживання, що потребує належного обладнання для розподілу електроенергії, резервних джерел живлення та систем управління електроживленням.
-
Для охолодження кластери GPU з високою щільністю можуть використовувати рідинне охолодження. Системи повітряного охолодження, поширені на наявних майнінгових об’єктах, можуть не відповідати цим вимогам.
-
Для мереж масштабне навчання ШІ потребує частого обміну даними між вузлами GPU, що робить необхідною високошвидкісну мережеву архітектуру з низькою затримкою. Традиційні майнери зазвичай виконують обчислювальні завдання незалежно та менше залежать від високошвидкісного зв’язку між вузлами.
-
Для програмного забезпечення хмарні сервіси ШІ також потребують планування кластерів, ізоляції ресурсів, управління контейнерами, моніторингу, зберігання даних і можливостей підтримки клієнтів. Зазвичай це не є ключовими компетенціями традиційних майнінгових компаній і потребує додаткових інвестицій або партнерств.
Отже, енергетичні ресурси та майданчики, якими володіють майнінгові компанії, можуть скоротити частину процесу розвитку інфраструктури, але не усувають технічних бар’єрів, пов’язаних з обладнанням, мережами та програмним забезпеченням для хмарних обчислень ШІ.
Які основні бізнес-моделі переходу від майнінгу Bitcoin до Neocloud?
Участь у ринку інфраструктури ШІ не означає, що кожна майнінгова компанія має стати повноцінним постачальником Neocloud. Залежно від інвестицій в активи та операційних обов’язків існують три основні моделі.
| Бізнес-модель |
Основні джерела доходу |
Ключові активи та можливості |
Основні ризики |
| Майнінг Bitcoin |
Винагороди за блоки, комісії за транзакції |
ASIC, майнінгові об’єкти, електроенергія |
Ціна BTC, складність майнінгу, халвінги |
| Хостинг дата-центрів ШІ |
Плата за площі, електроенергію та інфраструктурні послуги |
Дата-центри, електропостачання, охолодження |
Витрати на переобладнання, строки введення в експлуатацію, концентрація клієнтів |
| GPU-хмарні сервіси (Neocloud) |
Оренда GPU, контракти на обчислення, керовані хмарні послуги |
GPU, мережі, сховища, хмарне ПЗ |
Амортизація чипів, витрати на фінансування, рівень використання |
Перша модель — це традиційний майнінг Bitcoin. Компанії розгортають ASIC-майнери та отримують дохід, беручи участь в обчисленнях у мережі Bitcoin. Прибутковість тісно пов’язана з ціною Bitcoin, загальним хешрейтом мережі, винагородами за блоки та витратами на електроенергію.
Друга модель — хостинг дата-центрів ШІ. Компанії переважно надають площі, електричну потужність, охолодження та пов’язану інфраструктуру, тоді як клієнти розгортають або використовують GPU-обладнання. Ця модель не обов’язково вимагає від майнінгових компаній купувати всі GPU самостійно, тому може передбачати менший ризик амортизації обладнання, ніж повноцінний сервіс хмарних обчислень ШІ.
Третя модель — GPU-хмарні сервіси. Компанії не лише будують дата-центри, а й купують GPU, розгортають мережі та програмні платформи, а також безпосередньо надають обчислення для ШІ клієнтам. Ця модель охоплює більше елементів ланцюга надання послуг, але також потребує більших капітальних інвестицій і розвиненіших технічних операційних можливостей.
На практиці компанії можуть одночасно використовувати кілька моделей. Наприклад, вони можуть використовувати частину дата-центрів для майнінгу Bitcoin, інші — для послуг хостингу ШІ, а окремі об’єкти — для власних GPU-хмарних операцій.
Тому під час аналізу прогресу майнінгової компанії у переході до ШІ необхідно оцінювати її фактичну структуру доходів. Оголошення про намір будувати дата-центри ШІ недостатньо, щоб вважати її зрілою компанією Neocloud.
Як CoreWeave, IREN і Core Scientific беруть участь у ринку обчислень для ШІ?
Зв’язок між Neocloud і переходом криптомайнінгових компаній можна побачити в різних шляхах, які обрали компанії.
CoreWeave: від витоків у криптомайнінгу до спеціалізованої хмарної платформи ШІ
CoreWeave була заснована у 2017 році, а її ранній бізнес був пов’язаний із майнінгом криптовалют і GPU-обчислювальними ресурсами. У міру зростання попиту на обчислення для ШІ компанія поступово змістила фокус на GPU-хмарні сервіси та стала платформою, що спеціалізується на навчанні ШІ, інференсі та пов’язаній інфраструктурі.
Замість простого надання серверів в оренду CoreWeave інтегрувала GPU-кластери, високошвидкісні мережі, сховища, планування ресурсів і інструменти розробки в екосистему хмарних сервісів. У березні 2025 року компанія вийшла на Nasdaq під тікером CRWV.
Розвиток CoreWeave показує, що інфраструктурні компанії, які спочатку обслуговували криптообчислення, можуть увійти в хмарні обчислення для ШІ шляхом розвитку технічних можливостей і зміни ринкового фокусу. Водночас її бізнес-модель значною мірою залежить від закупівлі GPU, будівництва дата-центрів і зовнішнього фінансування, що створює фінансові та операційні ризики, відмінні від ризиків традиційних майнінгових компаній.
IREN: розширення від майнінгу Bitcoin до хмарних сервісів ШІ
IREN є одним із прикладів майнінгової компанії, що переходить до хмарних сервісів ШІ. Спочатку компанія зосереджувалася на майнінгу Bitcoin, а згодом використовувала наявні дата-центри, енергетичні ресурси та можливості розвитку інфраструктури для поступового розширення бізнесу GPU-хмарних сервісів.
У листопаді 2025 року IREN уклала довгострокову угоду з Microsoft про послуги GPU. Розкрита загальна вартість контракту становила приблизно 9,7 млрд дол. США, а послуги мали розгортатися поетапно та надаватися до 2031 року. У травні 2026 року IREN також уклала п’ятирічний контракт на хмарні послуги з NVIDIA загальною вартістю приблизно 3,4 млрд дол. США.
За фінансовий рік, що завершився 30 червня 2026 року, IREN повідомила про приблизно 128,8 млн дол. США доходу від хмарних сервісів ШІ та приблизно 578,2 млн дол. США доходу від майнінгу Bitcoin. Хоча її бізнес ШІ значно зріс, фактична структура річного доходу показує, що перехід усе ще тривав.
Приклад IREN демонструє, що майнінгові компанії можуть спиратися на наявні енергетичні активи та дата-центри для розширення в GPU-хмарні обчислення та програмні сервіси. Однак цей процес потребує постійних інвестицій і не означає, що дохід від ШІ може одразу замінити наявний майнінговий бізнес.
Core Scientific: від майнінгових операцій до хостингу дата-центрів високої щільності
Перехід Core Scientific відрізняється від шляхів CoreWeave та IREN. Один з її основних напрямів — перетворення наявної інфраструктури майнінгу Bitcoin на дата-центри високої щільності, що надають послуги хостингу клієнтам у сферах ШІ та високопродуктивних обчислень. У 2024 році Core Scientific розширила партнерство з CoreWeave, плануючи надати приблизно 200 MW потужності цифрової інфраструктури для високопродуктивних обчислень. Згодом компанія продовжила перехід дата-центрів і розкрила інформацію про нові довгострокові орендні угоди у 2026 році.
Наприклад, у липні 2026 року Core Scientific уклала договір оренди з AMD, що охоплював приблизно 377 MW критичної ІТ-потужності, а також ще один договір оренди з клієнтом Neocloud, що охоплював приблизно 152 MW потужності. Ці домовленості відображають розширення компанії від експлуатації майнінгових об’єктів до постачання інфраструктури дата-центрів ШІ. Цей приклад показує, що майнінговим компаніям не обов’язково самостійно купувати велику кількість GPU, щоб брати участь у ланцюгу створення вартості ШІ. Надання такої інфраструктури, як електроенергія, площі та охолодження, також може забезпечити їм місце в ланцюгу постачання Neocloud.
Це розмежування важливе: Core Scientific переважно надає інфраструктуру дата-центрів і послуги хостингу. Те, що її клієнтами є компанії Neocloud, не означає, що весь її бізнес можна безпосередньо класифікувати як GPU-хмарні сервіси.
Чому Neocloud потребує значного капіталу? Які ризики має ця бізнес-модель?
Швидкий розвиток Neocloud ґрунтується на значних початкових капіталовкладеннях. На відміну від традиційних програмних сервісів, GPU-хмарні обчислення вимагають від компаній придбати дороге обладнання, побудувати дата-центри та розгорнути енергетичну й мережеву інфраструктуру до того, як вони поступово відшкодовуватимуть витрати через використання послуг клієнтами та довгострокові контракти.
-
Ризик амортизації GPU. Технології чипів ШІ швидко розвиваються, а нові покоління GPU можуть мати переваги за продуктивністю, енергоефективністю та вартістю одиниці обчислень. Якщо компанія купує великі обсяги обладнання за високими цінами, але не може підтримувати достатній рівень його використання протягом строку економічної експлуатації, вона може зіткнутися зі знеціненням активів і тиском на прибутковість.
-
Витрати на фінансування. Деякі компанії Neocloud фінансують розширення через борг, фінансування обладнання або фінансові механізми, забезпечені довгостроковими контрактами з клієнтами. Коли ставки фінансування зростають, а схильність ринків капіталу до ризику знижується, компанії можуть зіткнутися з вищою вартістю залучення коштів.
-
Концентрація клієнтів. Попит на великі кластери для навчання ШІ може бути зосереджений серед невеликої кількості технологічних компаній і розробників моделей. Хоча довгострокові контракти покращують прогнозованість доходу, грошовий потік постачальника може постраждати, якщо великі клієнти скоротять закупівлі обчислювальних ресурсів, змінять плани розгортання або не виконають договірних зобов’язань.
-
Ризик введення інфраструктури в експлуатацію. Проєкти дата-центрів ШІ потребують координації підключення до електромережі, постачання чипів, графіків будівництва, систем охолодження та розгортання мереж. Навіть після укладення контрактів на обчислення компанії можуть не виконати поставку вчасно через затримки обладнання або електропостачання.
У жовтні 2026 року увага ринку до боргового навантаження компаній Neocloud, їхньої спроможності до фінансування та моделей довгострокової прибутковості значно зросла. Ці обговорення підкреслюють важливу відмінність: зростання попиту на обчислення для ШІ та здатність компаній Neocloud генерувати стійку дохідність — це два питання, які потребують окремої оцінки. Компанії, що переходять від майнінгу Bitcoin, також мають враховувати знецінення наявного майнінгового обладнання, витрати на переобладнання дата-центрів і зміни доходів у перехідний період. Більший бізнес ШІ може поліпшити структуру доходів у довгостроковій перспективі, але також може збільшити капітальні витрати та фінансовий тиск у короткостроковому періоді.
Як оцінити успішність переходу криптомайнінгової компанії до Neocloud?
Оцінка переходу майнінгової компанії до ШІ потребує більшого, ніж аналіз оголошених мегаватів потужності дата-центрів або вартості її довгострокових контрактів. Важливіше визначити, чи перетворилися ці ресурси на обчислювальні сервіси, які можна надати клієнтам, і чи можуть вони генерувати стійкий грошовий потік.
Розрізняйте заплановану потужність, потужність із гарантованим доступом до електроенергії, потужність на етапі будівництва та потужність, яка вже працює. Масштабні плани розвитку електроенергетики або дата-центрів не означають, що всі об’єкти вже можуть надавати послуги.
Аналізуйте фактичний дохід бізнесу ШІ. Загальна вартість довгострокового контракту зазвичай охоплює кілька років і не може вважатися доходом поточного періоду. Навіть якщо компанія оголошує про угоди щодо обчислень на мільярди доларів, вона має визнавати пов’язаний дохід поступово в міру розгортання обладнання та надання послуг.
Аналізуйте капітальні витрати та структури фінансування. Для компаній, що керують власними GPU-хмарними сервісами, слід зосередитися на витратах на закупівлю GPU, рівні використання обладнання, амортизації та відсотках за фінансування. Для компаній, що надають хостинг дата-центрів, слід оцінити витрати на будівництво об’єктів, частку інвестицій в обладнання, яку несуть клієнти, а також зобов’язання щодо виконання в довгострокових договорах оренди.
Порівнюйте економічні результати бізнесу ШІ з результатами наявного бізнесу майнінгу Bitcoin. Хоча майнінг залежить від ціни BTC і складності мережі, він має відносно зрілу операційну модель. ШІ може генерувати дохід від довгострокових контрактів, водночас створюючи нові технічні та фінансові ризики.
Оцінюйте, чи може компанія постійно експлуатувати інфраструктуру ШІ. GPU-хмарні обчислення — це не лише одноразова інвестиція в обладнання. Вони також охоплюють обслуговування мережі, оновлення програмного забезпечення, підтримку клієнтів і планування обчислювальних ресурсів. Здатність стабільно надавати послуги протягом тривалого часу є важливим чинником для визначення того, чи може компанія справді вийти на ринок Neocloud.
Як Neocloud змінить індустрію криптомайнінгу?
Розвиток Neocloud змінює погляд ринку на інфраструктурну цінність криптомайнінгових компаній.
Раніше основна конкурентоспроможність майнінгових компаній переважно залежала від ефективності майнінгового обладнання, вартості електроенергії, масштабу майнінгу та стратегій утримання BTC. У міру зростання попиту на обчислення для ШІ потужність електропостачання, розташування дата-центрів, можливості розвитку інфраструктури та довгострокові контракти з клієнтами також стають важливими чинниками оцінки деяких майнінгових компаній.
Це може призвести до більшої диференціації бізнесу в індустрії криптомайнінгу. Деякі компанії продовжать зосереджуватися на майнінгу Bitcoin, підвищуючи конкурентоспроможність через оновлення ASIC-обладнання та оптимізацію закупівлі електроенергії й операційної ефективності. Інші переорієнтують частину ресурсів на хостинг дата-центрів ШІ або розвиватимуть GPU-хмарні сервіси.
Однак не кожна майнінгова компанія підходить для такого переходу. Деякі майнінгові майданчики розташовані в регіонах без якісного мережевого зв’язку або не можуть відповідати вимогам дата-центрів ШІ до охолодження та резервування електроживлення. Для таких компаній подальша оптимізація майнінгових операцій може краще відповідати їхнім наявним ресурсам, ніж масштабне переобладнання.
Обчислення для ШІ та майнінг Bitcoin також по-різному використовують електроенергію. Деякі майнінгові операції можуть гнучко коригувати навантаження залежно від цін на електроенергію та попиту в мережі, тоді як дата-центри ШІ з довгостроковими зобов’язаннями щодо надання послуг зазвичай потребують більшої операційної стабільності. Ця різниця означає, що майнінгові компанії також мають адаптувати свої наявні стратегії управління електроенергією.
У ширшому галузевому контексті Neocloud не означає, що обчислення для ШІ неминуче замінять криптомайнінг. Натомість він пропонує новий комерційний варіант для майнінгових компаній із відповідною інфраструктурою. Майбутня конкуренція може зосередитися як на ефективності майнінгу BTC, так і на здатності надавати інфраструктуру ШІ.
Висновок
Neocloud — це нова модель хмарних обчислень, зосереджена на GPU-кластерах, навчанні моделей ШІ та послугах інференсу. У міру розвитку застосунків ШІ конкуренція в обчислювальній інфраструктурі вийшла за межі закупівлі чипів і охопила електроенергію, дата-центри, мережі, охолодження та програмні платформи.
Ця зміна пропонує новий напрям для деяких криптомайнінгових компаній. Компанії, які мають енергетичні ресурси, землю та досвід експлуатації дата-центрів, можуть вийти на ринок хостингу дата-центрів ШІ шляхом переобладнання наявних об’єктів. Вони також можуть додатково інвестувати в GPU та хмарне програмне забезпечення для розвитку більш комплексних сервісів Neocloud.
CoreWeave, IREN і Core Scientific ілюструють різні шляхи: CoreWeave створила спеціалізовану хмарну платформу ШІ, IREN розширюється від майнінгу Bitcoin до GPU-хмарних сервісів, а Core Scientific зосереджується на хостингу дата-центрів високої щільності.
Однак зростання попиту на обчислення для ШІ не означає, що кожен проєкт переходу генеруватиме стабільну дохідність. Амортизація GPU, витрати на фінансування, концентрація клієнтів і здатність реалізовувати проєкти залишаються ключовими чинниками, що визначають, чи можуть компанії створити стійкі бізнес-моделі.
Для криптоіндустрії найпомітніша зміна, пов’язана з Neocloud, полягає в тому, що деякі майнінгові компанії перетворюються з операторів обчислень, залежних від винагород за блоки, на компанії, що надають інфраструктуру та обчислювальні послуги клієнтам ШІ. Цей перехід може змінити структуру їхніх доходів і систему оцінки, але зрештою потребує підтвердження фактичним наданням послуг, зростанням доходів і результатами грошового потоку.
FAQ
Що таке Neocloud?
Neocloud — це нова модель хмарних обчислень, зосереджена на GPU-хмарних обчисленнях, навчанні моделей ШІ та послугах інференсу. Зазвичай вона надає клієнтам обчислювальні ресурси через оренду GPU, виділені кластери та довгострокові контракти на обчислення.
Чим Neocloud відрізняється від AWS і Azure?
Neocloud більше зосереджується на спеціалізованій GPU-інфраструктурі для ШІ, тоді як традиційні хмарні провайдери, такі як AWS і Azure, пропонують комплексні послуги, що охоплюють обчислення, зберігання, бази даних і корпоративні застосунки. Їхні сфери діяльності частково перетинаються.
Чому компанії з майнінгу Bitcoin переходять до обчислень для ШІ?
Деякі майнінгові компанії вже мають енергетичні потужності, землю та досвід експлуатації дата-центрів. У міру зростання попиту на дата-центри ШІ вони можуть використовувати ці ресурси для розвитку нових напрямів хостингу та хмарних обчислень.
Чи можна використовувати Bitcoin ASIC-майнери для навчання ШІ?
Зазвичай ні. ASIC-майнери призначені для конкретних хеш-обчислень, тоді як навчання ШІ та інференс переважно спираються на обладнання прискорених обчислень, таке як GPU. Для переходу майнінговим компаніям зазвичай потрібно купувати нове обладнання та модернізувати дата-центри.
Чи є CoreWeave компанією Neocloud?
Так. CoreWeave — це представницька компанія, зосереджена на GPU-хмарних сервісах для ШІ, яка надає GPU-кластери, мережі, сховища та пов’язані програмні платформи.
Чи залишається IREN компанією з майнінгу Bitcoin?
IREN переходить від майнінгу Bitcoin до хмарних сервісів ШІ. Згідно з розкритими даними за 2026 фінансовий рік, майнінг Bitcoin усе ще забезпечував значну частку фактично отриманого доходу, тоді як бізнес хмарних сервісів ШІ розширювався.
Чи є Core Scientific компанією Neocloud?
Core Scientific точніше описувати як постачальника дата-центрів високої щільності та інфраструктури хостингу. Вона надає послуги об’єктів клієнтам, зокрема компаніям Neocloud, але це не означає, що весь її бізнес пов’язаний з експлуатацією власних GPU-хмарних сервісів.
Як Neocloud заробляє кошти?
Він переважно генерує дохід через оренду GPU на вимогу, довгострокові контракти на обчислення, виділені кластери та пов’язані хмарні послуги. Деякі інфраструктурні компанії отримують дохід через оренду дата-центрів і плату за хостинг.
Які найбільші ризики для Neocloud?
До основних ризиків належать високі капітальні витрати, амортизація GPU, витрати на фінансування, концентрація клієнтів і затримки введення дата-центрів в експлуатацію. Зростання попиту на обчислення не обов’язково призводить до прибутковості.
Чи замінить зростання обчислень для ШІ майнінг Bitcoin?
Не обов’язково. Вони використовують різне обчислювальне обладнання та мають різні джерела доходу й операційні вимоги. Деякі майнінгові компанії можуть одночасно вести бізнес із майнінгу Bitcoin та інфраструктури ШІ.