Для спотових трейдерів книга ордерів має найбільше значення, коли розмір ордера стикається з неглибоким ринком. Ринковий ордер не виконується за ціною, показаною на графіку; він поглинає доступні рівні, тому середня ціна виконання може бути гіршою за котирування. Аналіз спреду та глибини перед надсиланням ордера — практичний спосіб оцінити ризик прослизання.
Книги ордерів відображають наміри, а не гарантії: у даних криптовалютної книги ордерів активні ордери можуть бути виконані, скасовані або замінені за мілісекунди. Саме тому велика стіна на круглому ціновому рівні є свідченням ліквідності, а не обіцянкою, що цей рівень утримається.
Основні висновки
- Книга ордерів містить активні заявки на купівлю та продаж; найкраща ціна купівлі, найкраща ціна продажу й спред дають змогу швидко оцінити доступний для виконання ринок.
- Механізми зіставлення спочатку застосовують ціновий пріоритет, а потім часовий, тому першим виконується найраніше розміщений ордер за певною ціною.
- Ринкові ордери надають пріоритет швидкості й можуть прослизати через цінові рівні; лімітні ордери контролюють ціну, але можуть ніколи не виконатися.
- Відображена глибина не є гарантованою ліквідністю, а спуфінг, що створює хибну глибину, вважається маніпулюванням ринком.
Що таке книга ордерів?
Книга ордерів — це запис біржі про незведені лімітні ордери, згруповані за ціновими рівнями. Вона показує ордери на купівлю та інтерес до продажу на кожному рівні: заявки на купівлю розміщуються за останньою ціною торгівлі або нижче, а заявки на продаж, також звані оферами, — за нею або вище. Заявка на продаж — це пропозиція продати за вказаною ціною, тоді як заявка на купівлю — це зобов’язання купити, якщо цієї ціни буде досягнуто. У кожному рядку вказано загальний обсяг ордерів за цією ціною, а не дані одного трейдера. Фондові біржі використовують таку саму структуру для обліку акцій, а криптовалютні платформи — для токенів; цей формат може відстежувати будь-який актив або цінний папір, доступний для торгівлі.
Для кожної торгової пари існує окрема книга ордерів, а біржі ведуть окремі книги для різних активів і пар. BTC/USDT та BTC/USDC можуть мати різні спреди й глибину, хоча обидві пари містять BTC, оскільки це окремі ринки з різними постачальниками ліквідності, запасами активів і тарифами комісій. Інформація в кожній книзі є публічною, але вона відображає активні ордери, а не завершені угоди. Кожна активна пропозиція відображає мінімально прийнятну для продавця ціну, а кожна заявка на купівлю — максимальну ціну покупця. На Gate спотова книга для пари є орієнтиром її доступного для виконання цінового діапазону. Актуальна книга BTC/USDT безпосередньо відображає цю структуру: заявки на купівлю, заявки на продаж і глибина оновлюються в міру надходження ордерів.
Чотири важливі параметри — ціна, обсяг, сторона та час. Заявка на купівлю, розташована вище за решту черги, може свідчити про сильніший інтерес до купівлі, коли ліквідність на сусідніх рівнях невелика. Більшість інтерфейсів для роздрібних користувачів показують агреговане подання, відоме як дані рівня 2, де всі заявки на купівлю або продаж за однією ціною об’єднано в один рядок. Деякі платформи також показують окремі ордери, або дані рівня 3, що допомагає учасникам ринку оцінювати позицію в черзі та доступну ліквідність за конкретною ціною.
Як працює книга ордерів?
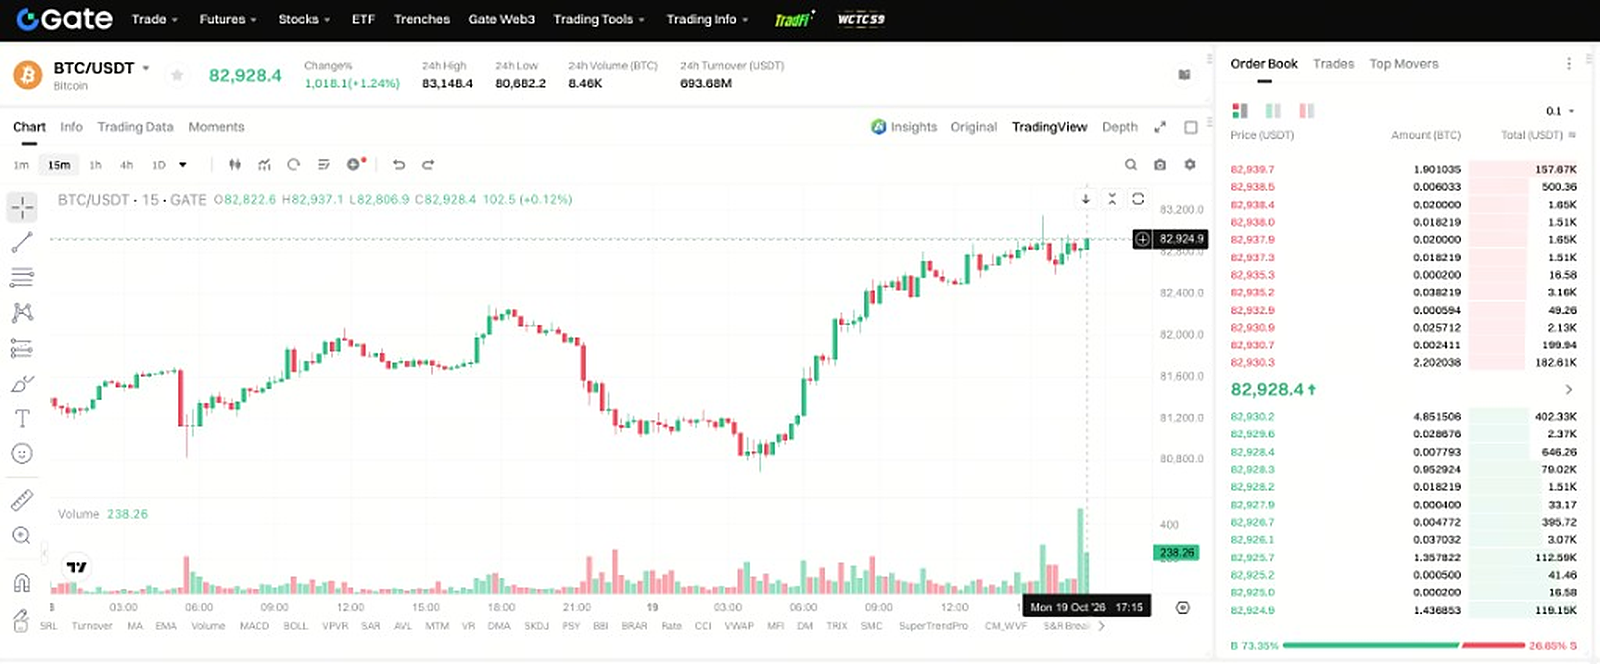
Рисунок 1. Актуальна книга ордерів BTC/USDT поруч із ціновим графіком на Gate.
Книга ордерів працює на основі безперервного подвійного аукціону. Механізм зіставлення порівнює нові ордери з найкращим активним ордером на протилежній стороні, а угода виконується, коли покупець готовий заплатити щонайменше найнижчу ціну продажу або продавець готовий прийняти щонайменше найвищу ціну купівлі. Активні ордери виконуються лише тоді, коли контрагент погоджується на ціну.
Першим застосовується ціновий пріоритет: заявка на купівлю за $60,100 виконується раніше за заявку на купівлю за $60,000. Другим застосовується часовий пріоритет: якщо дві заявки на купівлю мають однакову ціну, першою виконується та, що надійшла раніше. Отже, лімітна заявка на купівлю за $60,000 залишається в книзі та виконується лише тоді, коли ринкова ціна досягає цього ліміту або стає вигіднішою; якщо найкраща ціна продажу вже нижча за ліміт, ордер виконується негайно за доступною вигіднішою ціною. На стороні продажу лімітний ордер встановлює найнижчу ціну, яку готовий прийняти продавець.
Виконання може бути частковим. Частина угоди може виконатися на одному рівні, а решта — залишитися в книзі або виконатися пізніше, що змінює видимий обсяг у цьому рядку. Заміна ордера також скидає його часовий пріоритет, тому трейдер, який постійно коригує котирування, переміщується в кінець черги за цією ціною. Частково виконаний ордер зберігає видимий залишковий обсяг, доки не буде повністю виконаний або скасований.
Деякі платформи приймають айсберг-ордери або приховані ордери, які відображають лише частину свого загального обсягу. У такому разі відображений обсяг пропозиції може не визначати весь фактично доступний обсяг ліквідності на цьому рівні. Це одна з причин, чому рівень може здаватися невеликим, але все ж поглинати велику угоду. На Gate прихована частина айсберг-ордера виконується першою та оподатковується комісією 0,2 %, тоді як для видимої частини застосовується стандартна ставка, як зазначено в правилах спотової торгівлі. Ордер «негайно або скасувати» (IOC) виконує весь доступний обсяг одразу й скасовує залишок, тому він ніколи не залишається в книзі.
Криптовалютні біржі, що використовують книги ордерів
Централізовані біржі (CEX), такі як Gate, використовують книги ордерів загалом так само, як традиційні фондові ринки: механізм зіставлення, ціново-часовий пріоритет, ролі мейкера й тейкера, а також публічний потік активних ордерів, поданих і зіставлених через електронну систему. Децентралізовані біржі з книгою ордерів також використовують центральну книгу лімітних ордерів, але розраховуються за угодами в блокчейні або через поєднання позаланцюгового зіставлення та розрахунків у блокчейні. На відміну від акцій, якими торгують у години роботи біржі, криптовалютні токени торгуються безперервно, тому книга оновлюється цілодобово.
Автоматизовані маркетмейкери (AMM) замінюють книгу ордерів пулами ліквідності. Замість зіставлення покупця з активним продавцем акцій або токенів AMM визначає ціну кожної угоди за кривою зв’язування, пул якої містить два активи, а зміна їхніх балансів визначає обмінний курс після кожного свопу. Видимими показниками стають резерви пулу та розрахований вплив на ціну, а не рядки заявок на купівлю й продаж. Тому трейдери, які використовують AMM, аналізують вплив на ціну замість глибини, а принципи ціноутворення й комісій AMM випливають із механіки цих пулів.
| Характеристика |
Біржа з книгою ордерів |
Біржа AMM |
| Джерело ціноутворення |
Активні заявки на купівлю та продаж |
Резерви пулу та формула ціноутворення |
| Постачальники ліквідності |
Маркетмейкери та трейдери з лімітними ордерами |
Вкладники в пули ліквідності |
| Що бачать трейдери |
Найкраща ціна купівлі, найкраща ціна продажу, спред, глибина |
Резерви, розрахована ціна, вплив на ціну |
| Ризик виконання |
Прослизання між рівнями, невиконання лімітних ордерів |
Прослизання через глибину пулу, мережеві комісії |
| Типова перевага |
Вузькі спреди для ліквідних пар |
Лістинг без дозволу та прості свопи |
Таблиця розділяє ці дві моделі за механізмом, а не за якістю. Глибока книга ордерів зазвичай забезпечує вужчі спреди та кращу місткість для великих обсягів в основних парах, тоді як AMM може встановити ціну нового токена без очікування на маркетмейкерів. Відмінності між конструкціями DEX із книгою ордерів та AMM, а також між моделями зберігання активів CEX і DEX, випливають із цих структурних відмінностей.
Як читати книгу ордерів
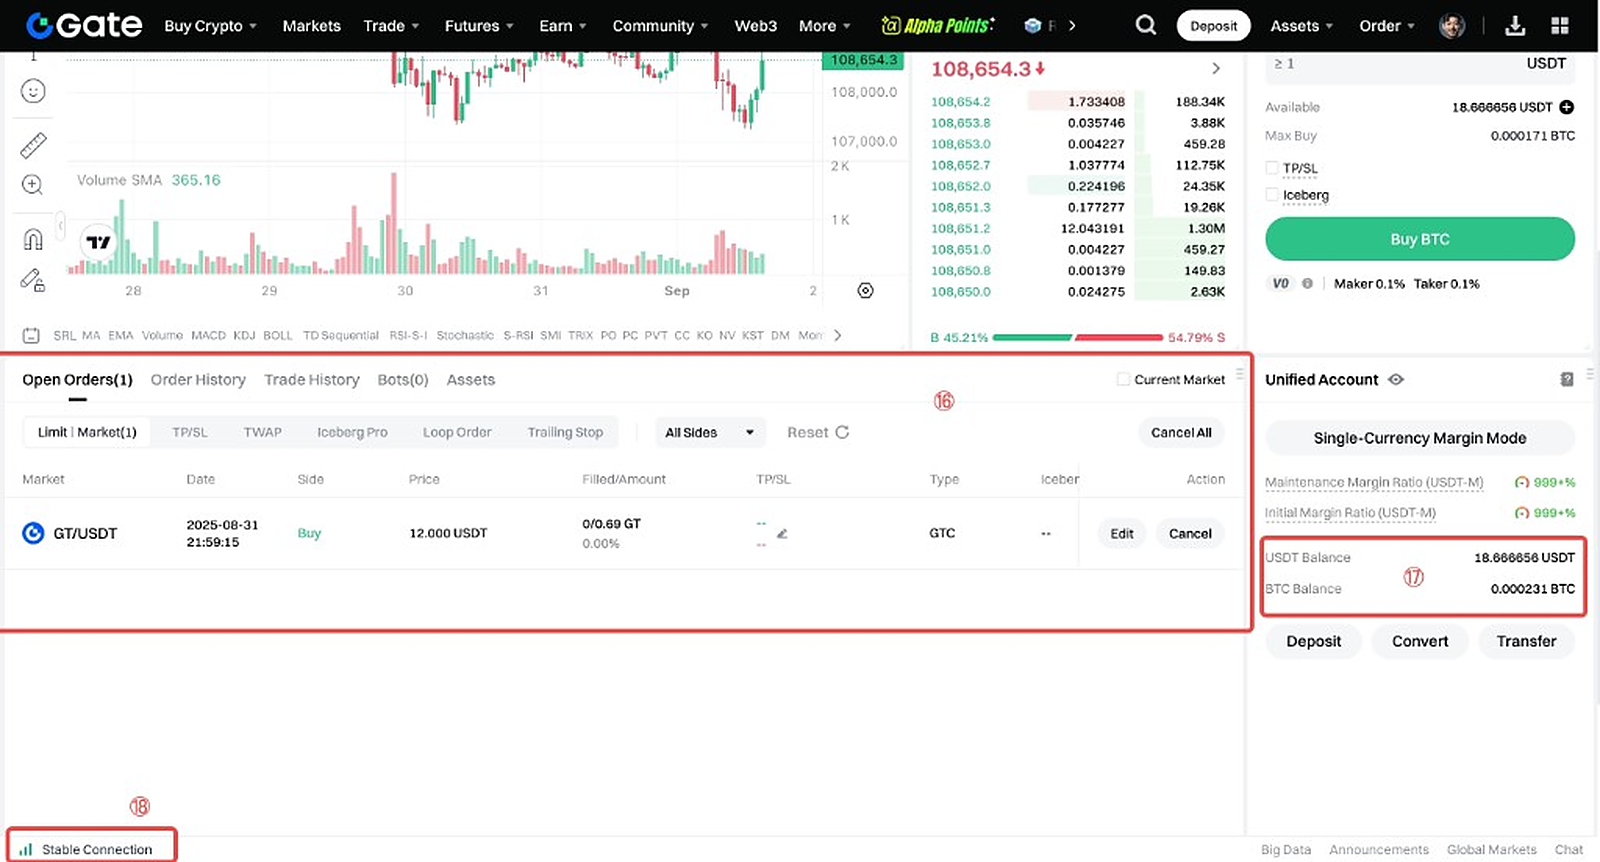
Рисунок 2. Рівні заявок на купівлю та продаж з обсягами й підсумками, а також лімітний ордер, що все ще перебуває у відкритих ордерах.
Аналіз книги ордерів починається з трьох чисел: найкращої ціни купівлі, найкращої ціни продажу та спреду між ними. Якщо найкраща ціна купівлі становить $99.90, а найкраща ціна продажу — $100.10, абсолютний спред дорівнює $0.20, а відносно середньої точки $100.00 він становить 0,20 %. Найнижча пропозиція — це найкраща ціна продажу, а активні заявки на продаж вище неї формують видиму драбину пропозиції. Вузький спред зазвичай означає конкуруючі котирування; широкий спред означає меншу кількість учасників, менші обсяги або вищу невизначеність.
Глибина описує, який обсяг доступний за кожною ціною, а не лише на найкращому рівні. Книга може показувати спред в один цент і водночас бути неглибокою на відстані 1 % від середньої точки. Це важливо для тих, хто торгує обсягом, більшим за показаний у першому рядку. Глибина — найкорисніша інформація для визначення обсягу ордера.
Наведена нижче драбина заявок на продаж є спрощеним прикладом. Таке подання показує ситуацію на сусідніх цінових рівнях. Воно не враховує комісії та передбачає, що відображені ордери залишаються на місці під час виконання угоди.
| Ціна продажу |
Доступний обсяг |
Сукупний обсяг |
| $100.10 |
2 токени |
2 токени |
| $100.20 |
3 токени |
5 токенів |
| $100.40 |
5 токенів |
10 токенів |
Ринкова заявка на купівлю 4 токенів виконується для 2 токенів за $100.10 і 2 токенів за $100.20. Середньозважена за обсягом ціна становить (2 × $100.10 + 2 × $100.20) ÷ 4 = $100.15, що на $0.05 гірше за найкращу ціну продажу. Ця різниця є прослизанням: воно зростає зі збільшенням обсягу ордера та зменшується зі збільшенням глибини.
Чотири перевірки допомагають перетворити необроблену драбину на корисний аналіз:
- Порівнюйте спред як відсоток від середньої точки, а не лише в абсолютному грошовому вираженні.
- Підсумовуйте обсяг у межах 0,5 % і 1 % від середньої точки, щоб оцінити місткість для свого ордера.
- Звертайте увагу на розташування великих рівнів відносно останньої ціни торгівлі; великий ордер на продаж може діяти як опір, якщо ціна наближається до нього.
- Стежте, чи зберігаються рівні протягом кількох оновлень або зникають, коли ціна наближається до них.
Графік глибини відображає сукупний обсяг відносно ціни: ціна розташована на осі x, а сукупний обсяг — на осі y. Це полегшує оцінку таких відстаней. Трейдери також розраховують просте співвідношення дисбалансу, наприклад (обсяг заявок на купівлю − обсяг заявок на продаж) ÷ (обсяг заявок на купівлю + обсяг заявок на продаж), у межах фіксованого діапазону навколо середньої точки. Якщо в цьому діапазоні заявки на купівлю переважають заявки на продаж, показник може сигналізувати про тиск покупців. Вищий показник означає більший видимий інтерес до купівлі в цьому діапазоні, але це евристична оцінка відображених намірів, а не прогноз напрямку руху; скасовані ордери можуть змінити показник за кілька секунд.
Як використовувати книгу ордерів для торгівлі
Ринкові та лімітні ордери
Книга ордерів підтримує два основні варіанти виконання. Ринковий ордер зазвичай виконується швидко за найкращою доступною ринковою ціною та на всіх глибших рівнях, необхідних для заповнення обсягу, надаючи пріоритет швидкості, а не ціні. Лімітний ордер установлює найгіршу ціну, на яку погоджується трейдер, даючи змогу прагнути до конкретної ціни виконання або кращої для купівлі чи розмістити продаж на вибраному рівні, хоча він може не виконатися, якщо ринок ніколи не досягне цього рівня. Кожен тип ордера по-різному взаємодіє з книгою, а обидва механізми безпосередньо випливають із доступних на біржі торгових ордерів.
Ключовим є порівняння розміру ордера з глибиною. Трейдери використовують обсяг у межах 0,5 % від середньої точки, щоб оцінити місткість для свого ордера. Якщо запланований обсяг малий відносно цього загального обсягу, трейдери порівнюють глибину, щоб визначити, чи є ринковий ордер ефективним для такого обсягу торгівлі. Якщо обсяг перевищує перші кілька рівнів, ордер пройде крізь книгу, а середня ціна виконання для купівлі буде вищою за заявлену найкращу ціну продажу або нижчою для продажу. Той самий тип ордера може поводитися дуже по-різному в неглибокій книзі.
Лімітний ордер, розміщений за найкращою ціною або всередині спреду, може допомогти уникнути виконання через кілька рівнів, але він може залишитися невиконаним, оскільки обмежує максимальну ціну покупця або встановлює мінімальну ціну продавця без гарантії виконання. Трейдери розміщують лімітні ордери для контролю ціни. Такий ордер також приєднується до черги за вже наявними ордерами за цією ціною, тому пасивне котирування на початку книги не має гарантованого пріоритету над раніше розміщеним обсягом.
Стоп-ордери та стоп-лімітні ордери
Стоп-ордери та стоп-лімітні ордери додають ще один рівень механіки. Після спрацювання стоп-ордер стає ринковим ордером і може поглинути кілька рівнів, тоді як стоп-лімітний ордер може не виконатися, якщо ціна різко пройде повз ліміт. Огляд типів ордерів від Investor.gov містить ці визначення для традиційних ринків. На Gate обмеження для конкретних пар щодо розміру ринкового ордера та прослизання обмежують, наскільки далеко може виконуватися один ринковий ордер: частина, що перевищила б ліміт прослизання, скасовується. Лімітні ціни обмежуються відносно середньої ціни виконання за дві хвилини, тому жоден окремий ордер не може поглинути необмежену глибину. Перед надсиланням ордера слід перевірити правила щодо його типу та розміру.
Чому книги ордерів важливі для учасників ринку?
Книги ордерів зосереджують інформацію, необхідну для формування ціни: хто готовий торгувати, за якою ціною та в якому обсязі через видимі котирування. Саме тому спред і глибина пари корисніші за саму лише останню ціну торгівлі для оцінки умов виконання. Книга надає інформацію про короткострокову ліквідність, а не прогноз.
Книга також визначає ролі мейкера й тейкера. Лімітний ордер, який залишається в книзі, забезпечує ліквідність і може давати право на нижчу комісію мейкера, тоді як ринковий ордер забирає ліквідність і зазвичай передбачає комісію тейкера. Така структура комісій пояснює, чому деякі учасники постійно котирують обидві сторони пари, а не чекають на одну точку входу, і чому комісії та ліквідність впливають на результат будь-якої стратегії.
Великі рівні часто називають стінами купівлі та продажу. Стіна купівлі — це кластер заявок на купівлю, який може забезпечити короткострокову підтримку, тоді як стіна продажу — це кластер заявок на продаж, який може тимчасово обмежити ціну на вищому рівні. Трейдери іноді розглядають їх як короткострокові підтримку та опір, але таке порівняння є надійним лише настільки, наскільки надійні самі ордери, а їх можуть скасувати до того, як ціна до них дійде.
Маніпулювання — основна причина обережно ставитися до відображеної глибини. Спуфінг означає подання заявок на купівлю або пропозицій продажу з наміром скасувати їх до виконання, що може створити хибне враження про пропозицію або попит. Комісія з торгівлі товарними ф’ючерсами США описує таку поведінку та вимогу щодо наміру в настановах щодо деструктивних практик. Лаєринг, фіктивна торгівля та скоординовані стіни — це пов’язані тактики, за якими стежать біржі й регулятори. Продавці можуть скасувати пропозицію до її виконання, тому стіна не є контрактом.
Практичний захист полягає в перевірці, а не в припущеннях. Трейдери використовують книгу для порівняння однієї пари на різних платформах, стежать, чи зберігається стіна протягом кількох оновлень, і застосовують технічний аналіз ціни разом із книгою, а не як її заміну. Жоден окремий знімок не може довести, що відображена ліквідність усе ще буде доступною, коли надійде ордер.
Підсумок
Книга ордерів — це відсортований за ціною запис незведених заявок на купівлю та продаж, який веде механізм зіставлення, що виконує ордери за ціновим, а потім часовим пріоритетом. Найкраща ціна купівлі, найкраща ціна продажу й спред описують поточний ринок, доступний для виконання, тоді як глибина показує, який обсяг розміщено на кожному ціновому рівні. Та сама логіка застосовується до акцій, ф’ючерсів і токенів.
Щодо виконання книга відповідає на вузьке, але корисне запитання: наскільки зміниться ціна до виконання цього ордера? Ринкові ордери обмінюють контроль ціни на швидкість і прослизання, лімітні ордери — визначеність виконання на контроль ціни, а відображені стіни можуть зникнути. Трейдери використовують книгу як карту ліквідності, а не як прогноз, що дає змогу належно оцінювати її інформацію.
Поширені запитання
У чому різниця між заявкою на купівлю та заявкою на продаж?
Заявка на купівлю відображає суму, яку готові заплатити покупці, а заявка на продаж указує мінімальну ціну, яку готовий прийняти продавець. Найкраща ціна купівлі та найкраща ціна продажу розташовані по різні боки спреду; угода відбувається, коли новий ордер приймає одну з них.
Що показує спред між цінами купівлі та продажу?
Спред між цінами купівлі та продажу — це різниця між найнижчою ціною продажу та найвищою ціною купівлі. Вузький спред зазвичай свідчить про конкуруючі котирування та нижчі негайні витрати на торгівлю, тоді як широкий спред вказує на меншу ліквідність, вищий ризик запасів для маркетмейкерів або більшу короткострокову невизначеність.
Що таке глибина ринку та графік глибини в книзі ордерів?
Глибина ринку — це загальний обсяг активних ордерів на купівлю та продаж за кожним ціновим рівнем, який часто вимірюють у межах фіксованої відстані від середньої точки. Трейдери використовують глибину, щоб оцінити, яким обсягом конкретної акції чи іншого активу можна торгувати без надмірного впливу на ринкову ціну. Глибші книги можуть поглинати більші ордери з меншим рухом ціни, тоді як неглибокі книги змушують ринкові ордери поглинати кілька рівнів і приймати гіршу середню ціну.
Чому ринкові ордери прослизають у неглибокій книзі ордерів?
Ринковий ордер виконується проти доступної ліквідності рівень за рівнем: спочатку виконуються найкращі доступні ордери, а потім він продовжується на глибших рівнях, доки не буде виконано запитаний обсяг. Тип ордера визначає, чи приймає трейдер таке прослизання, чи встановлює ліміт. Коли книга неглибока, кожен наступний рівень розташований далі від заявленої ціни, тому середньозважена за обсягом ціна виконання є гіршою за найкращу ціну купівлі або продажу на момент надсилання.
Чи можна маніпулювати книгами ордерів?
Так. Спуфінг, лаєринг і фіктивна торгівля можуть створювати оманливе враження про пропозицію, попит або активність, а регулятори вважають навмисні тактики створення хибної глибини забороненою поведінкою. Оскільки активні ордери можна скасувати в будь-який момент, трейдерам слід перевіряти, чи зберігаються великі рівні, замість припускати, що вони відображають гарантовану ліквідність. Порівняння актуальної книги з історією ордерів допомагає учасникам ринку оцінити, чи є видима глибина реальною.