Читачам, які порівнюють фонди сектору мікросхем, варто спочатку визначити межі сектору, а вже потім зіставляти тікери. Технологічний ETF об’єднує програмне забезпечення, інтернет-платформи й апаратне забезпечення в одному портфелі, тому компанії з виробництва мікросхем є лише одним рівнем у ширшому наборі. ETF на мікросхеми зосереджується на розробці, виробництві пластин, виробничому обладнанні або пам’яті. Однакові компанії можуть бути в обох фондах, але їхня вага та інші компанії в кошику відрізняються, тому ці два фонди не обов’язково однаково реагуватимуть на ту саму подію. Ця межа важливіша за сам тікер.
Основні висновки
- ETF на напівпровідники відстежує індекс, до якого входять акції компаній з виробництва мікросхем. Частка є правом вимоги на цей портфель, а не на фізичні мікросхеми.
- SMH відстежує індекс MVIS US Listed Semiconductor 25 Index. SOXX орієнтується приблизно на 30 великих американських компаній з лістингом у США у сфері напівпровідників, з окремими обмеженнями для п’яти найбільших позицій, інших позицій і ADR.
- Розробка, виробництво, обладнання та пам’ять генерують дохід по-різному. DRAM обмежується доходами, пов’язаними з пам’яттю, та встановлює ліміт 25% для однієї компанії.
- Коефіцієнт витрат указано на сторінці емітента. SOXL і SOXS щодня скидають цільовий коефіцієнт, тому результат за кілька днів не дорівнює потрійному руху за весь період. CFD відстежує ціну та не означає володіння акціями.
Які компанії входять до ETF на напівпровідники?
ETF на напівпровідники утримують акції компаній з виробництва мікросхем, відібрані за правилами. Фонди не утримують запаси пластин або готові мікросхеми. SMH і SOXX відбирають компанії через власні індекси. DRAM відбирає компанії за доходами, пов’язаними з пам’яттю. Один список не переноситься автоматично на два інші.
SMH, SOXX і DRAM не відбирають компанії з однакового всесвіту, а також відрізняються за спрямованістю індексу та правилами ваг. SMH (VanEck Semiconductor ETF) відстежує MVIS US Listed Semiconductor 25 Index. MVIS US Listed Semiconductor 25 Index охоплює компанії з лістингом у США, що займаються виробництвом напівпровідників та обладнанням, і може включати іноземні компанії з лістингом у США. На сторінці VanEck розміщено методологію індексу та файл зі складом активів.
SOXX (iShares Semiconductor ETF) орієнтується приблизно на 30 найбільших компаній із лістингом у США у сфері напівпровідників і прагне відстежувати індекс американських акцій, сформований із цих компаній. 21-06-2021 назву продукту було змінено з iShares PHLX Semiconductor ETF. Нова назва не змінює ліміти ваг. Сторінка iShares містить правила індексу та файл зі складом активів.
Ці продукти є біржовими фондами. Вони надають право вимоги на компанії, що розробляють, виробляють або оснащують виробництво напівпровідників. Вони не надають набір напівпровідників. Ті, хто вже утримує фонд інформаційних технологій, знову побачать багато тих самих компаній, оскільки напівпровідники входять до цього сектору. Broadcom Inc. та Applied Materials Inc. є прикладами компаній з лістингом у США, які може включати індекс напівпровідників. NVIDIA і Taiwan Semiconductor Manufacturing також можуть входити до нього, якщо це дозволяють правила лістингу. Вага на будь-яку дату зазначена у файлі зі складом активів. Торгівля акціями та торгівля CFD — це різні види прав вимоги, а дохідність контракту з щоденним кредитним плечем залежить від траєкторії кожної сесії.
DRAM (Roundhill Memory ETF) відбирає лише доходи, пов’язані з пам’яттю, охоплюючи HBM, DRAM, NAND та суміжні напрями. Roundhill застосовує до DRAM модифіковані ваги ринкової капіталізації. У таблиці наведено тікер, спрямованість індексу, правило ваги та CFD на Gate.
| Тікер |
Спрямованість індексу |
Правило ваги |
CFD на Gate |
| SMH |
MVIS US Listed Semiconductor 25 Index |
Зважування відповідно до правил ринкової капіталізації та ліквідності індексу MVIS; ліміт для однієї акції визначається правилами індексу |
SMH |
| SOXX |
Приблизно 30 найбільших компаній із лістингом у США у сфері напівпровідників |
П’ять найбільших цінних паперів — по 8%, інші цінні папери — по 4%, сукупна вага ADR — 10%; перегляд складу щороку, ребалансування щокварталу |
SOXX |
| DRAM |
Доходи від пам’яті (HBM, DRAM, NAND та суміжні напрями) |
Модифіковані ваги ринкової капіталізації, ліміт для однієї компанії — 25%, ребалансування щонайменше щокварталу |
DRAM |
Таблиця відокремлює склад кошика від максимально допустимої ваги однієї акції. SMH бере свої ваги з MVIS US Listed Semiconductor 25 Index і не застосовує автоматично ліміти SOXX у 8% та 4%. Ліміт DRAM у 25% стосується лише однієї компанії в тематичному сегменті пам’яті. Перш ніж порівнювати рухи цін, ознайомтеся з правилом ваги. Інакше велику вагу однієї компанії можна помилково прийняти за рух усієї індустрії мікросхем.
Як ваги ринкової капіталізації та ліміти змінюють вагу однієї акції?
Ваги за ринковою капіталізацією надають більшій компанії більшу частку у фонді. Ліміт індексу перерозподіляє надлишок понад граничне значення між іншими складовими. Без такого ліміту один великий розробник мікросхем може визначати характер денного руху ETF на напівпровідники.
Правила індексу SOXX обмежують вагу кожного з п’яти найбільших цінних паперів до 8%, кожного іншого цінного паперу — до 4%, а сукупну вагу ADR — до 10%. Склад переглядають раз на рік. Ваги ребалансують раз на квартал. Перегляд складу визначає, хто залишається у списку. Ребалансування визначає, чи повернулися ваги цих позицій у встановлені межі. Це не одна й та сама дія.
DRAM використовує модифіковані ваги ринкової капіталізації, обмежує вагу будь-якої однієї компанії до 25% і проводить ребалансування щонайменше щокварталу. Ліміт 25% є вищим за ліміт SOXX для одного цінного паперу, тому лідер сегмента пам’яті може сильніше впливати на DRAM. SMH не запозичує жоден із цих наборів чисел. Вага однієї акції в SMH визначається лише правилами MVIS US Listed Semiconductor 25 Index.
Навіщо розділяти розробку, виробництво, обладнання та пам’ять?
Розробка, виробництво, обладнання та пам’ять отримують дохід на різних етапах, тому широкий ETF на напівпровідники та продукт лише для сегмента пам’яті не зобов’язані рухатися на однакову величину під впливом тих самих новин. Коли всі чотири рівні входять до одного набору ваг, ціна частки не показує, який із них забезпечив рух.
Компанії-розробники продають архітектури та продукти й часто не мають власного заводу з виробництва пластин. Виробники виготовляють мікросхеми на замовлення клієнта, а їхній цикл витрат є тривалішим. Компанії з виробництва обладнання продають літографічне та травильне устаткування для виробничих ліній, а їхні замовлення залежать від будівництва фабрик. Компанії сегмента пам’яті отримують дохід від HBM, DRAM, NAND і суміжних продуктів, а ціни та обсяги постачань можуть відрізнятися від показників логічних мікросхем. TSMC належить до виробництва, а ASML — до обладнання. Така класифікація бізнесу не означає, що кожна з цих компаній входить до кожного ETF на напівпровідники.
DRAM допускає лише доходи, пов’язані з пам’яттю. Широкий ETF на напівпровідники може одночасно утримувати компанії з розробки, виробництва, обладнання та пам’яті. Читайте список активів, відносячи кожну компанію до одного з чотирьох рівнів, а потім аналізуйте її вагу. Інакше коливання витрат на обладнання можна помилково сприйняти як коливання цін на пам’ять.
Що слід перевірити щодо комісій і відстеження?
Для ETF на напівпровідники спершу перегляньте коефіцієнт витрат, указаний на сторінці емітента. Потім перевірте, чи фонд намагається утримувати повний склад індексу або лише вибірку, а також як часто оновлюються склад і ваги. Коефіцієнт витрат — це річна вартість утримання часток. Це не дохідність.
Слід використовувати коефіцієнт витрат, указаний на сторінці емітента. Відхилення від індексу може виникати через цю комісію, через складові, які фонд не придбав, або через час проведення угод ребалансування. VanEck Semiconductor ETF прагне до вирахування комісій і витрат якомога точніше відстежувати ціну та дохідність MVIS US Listed Semiconductor 25 Index. Відстеження індексу не означає, що ціна торгівлі в кожний момент дорівнює вартості чистих активів.
SOXX переглядає складові раз на рік і ребалансує ваги раз на квартал. DRAM проводить ребалансування щонайменше щокварталу. ETF на акції використовують створення та погашення часток, щоб ринкова ціна залишалася близькою до вартості чистих активів, але протягом сесії все одно може виникати премія або дисконт. Порівнюйте ціну торгівлі з вартістю чистих активів. Не визначайте премію або дисконт за коефіцієнтом витрат.
Чому ETF на напівпровідники з кредитним плечем не є кратним результату за кілька днів?
SOXL прагне до щоденного позитивного руху, що втричі перевищує рух індексу напівпровідників до вирахування комісій. SOXS прагне до щоденного негативного руху, що втричі перевищує рух індексу до вирахування комісій. Після щоденного скидання цільового коефіцієнта результат за серію сесій залежить від послідовності прибутків і збитків. Він не дорівнює руху за період, помноженому на три.
Короткий арифметичний приклад показує залежність від траєкторії. У розрахунках не враховано комісії, і вони не є історичними результатами SOXL або SOXS. Індекс, який зростає на 10%, а потім падає на 10%, за дві сесії знижується приблизно на 1%: 100 перетворюється на 110, а 110 × 0,9 = 99. Щоденна позитивна триразова траєкторія переходить від 100 до 130, а 130 × 0,7 = 91, тобто приблизно 9% збитку за ті самі дві сесії. Збиток 9% не дорівнює потрійному збитку 1%.
SOXL і SOXS кожен прив’язують коефіцієнт до одного торгового дня. Послідовність днів зростання та падіння змінює сукупний результат. Утримання протягом кількох сесій не перетворює щоденний коефіцієнт на коефіцієнт за весь період. Інверсний продукт за своїм правилом знижується в день зростання індексу. SOXS не є довгостроковим дзеркальним відображенням SOXL.
Чим CFD на ETF відрізняється від володіння акціями?
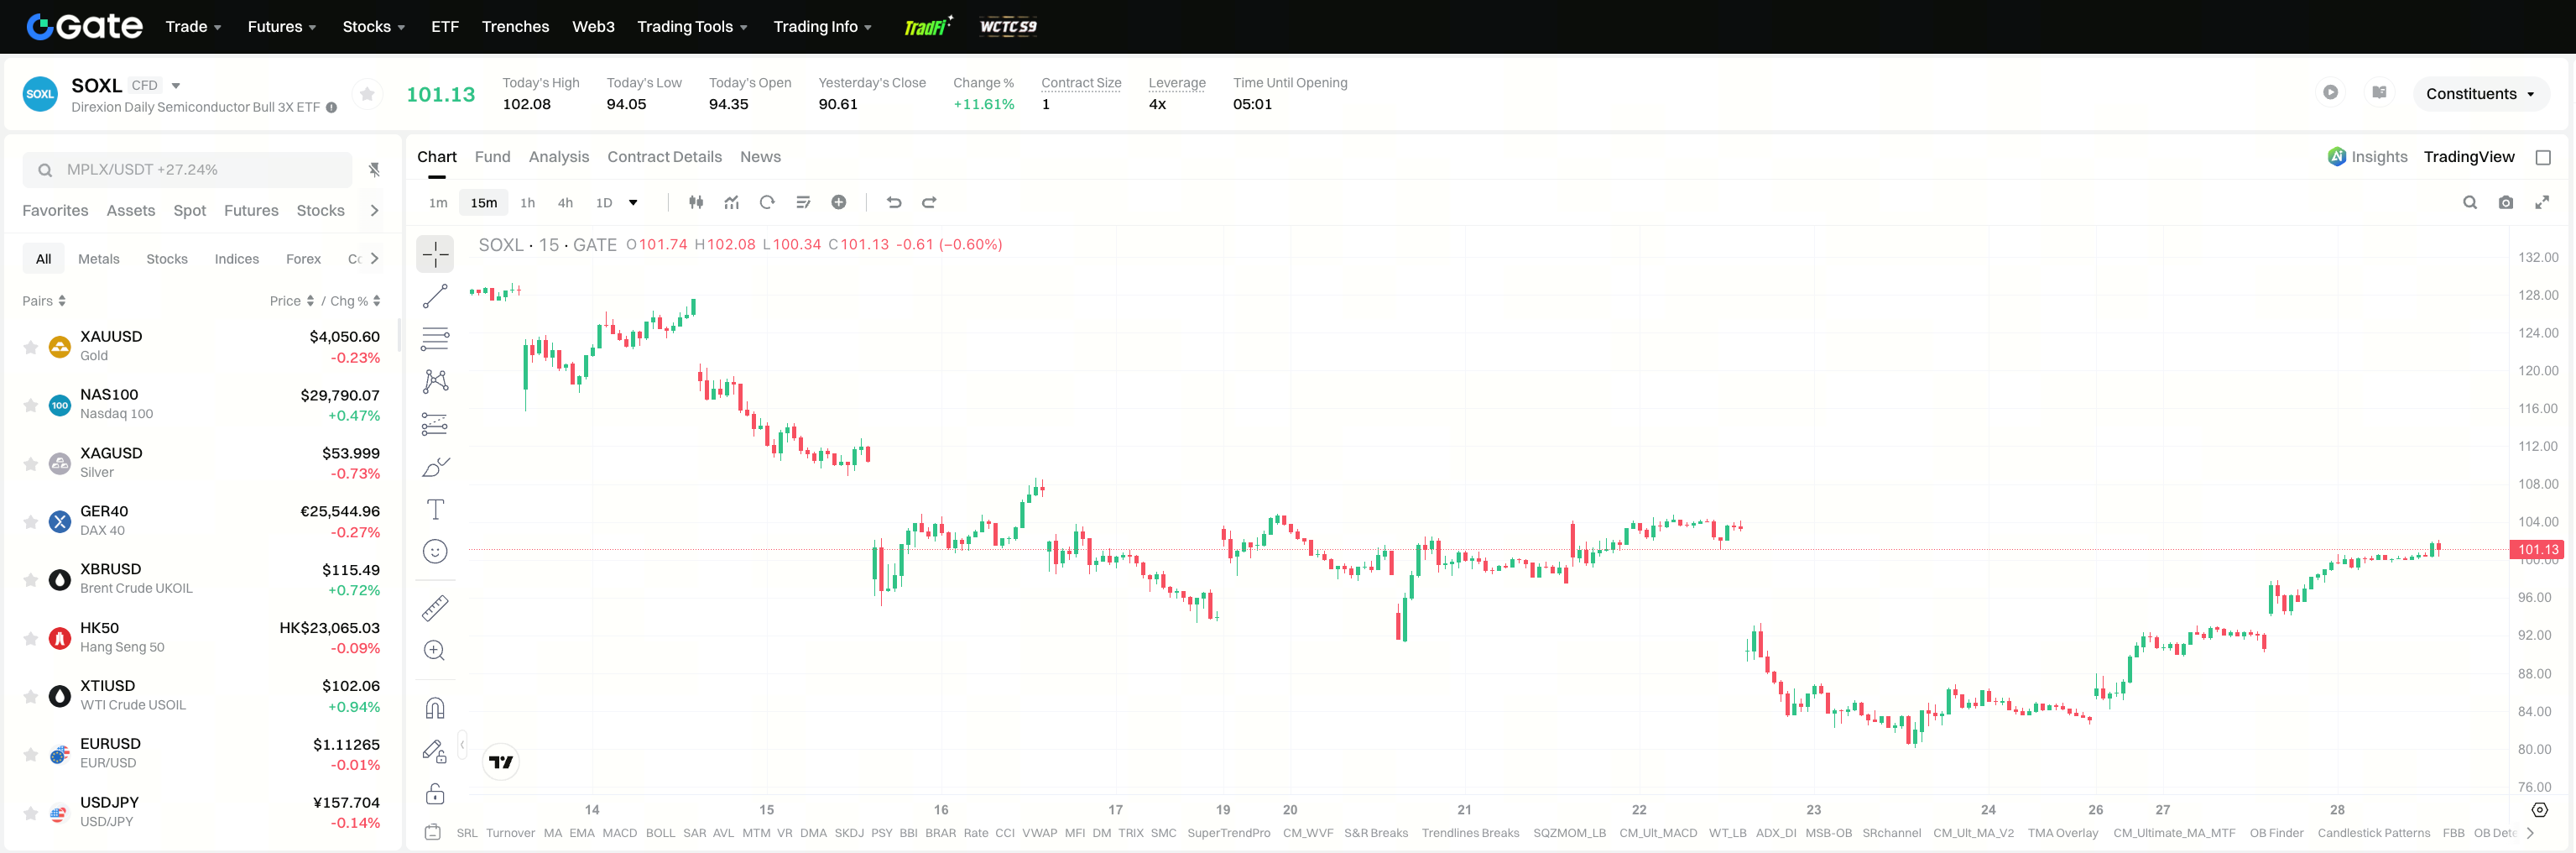
CFD на ETF на напівпровідники відстежує ціну. Контракт не означає володіння акціями ETF і не надає права голосу акціонера. Власник часток фонду має право вимоги на кошик акцій усередині фонду. Власник CFD має цінову експозицію за контрактом.
Чи перетворюється дивіденд фонду на грошове коригування за CFD, як розраховується овернайт-фінансування та в які години торгується контракт — усе це зазначається в специфікації контракту. Ці умови не можна визначити за дивідендними даними акцій ETF. Доки специфікацію не прочитано, немає підстав припускати, що CFD виплачує такі самі кошти за тим самим календарем, що й акціонеру.
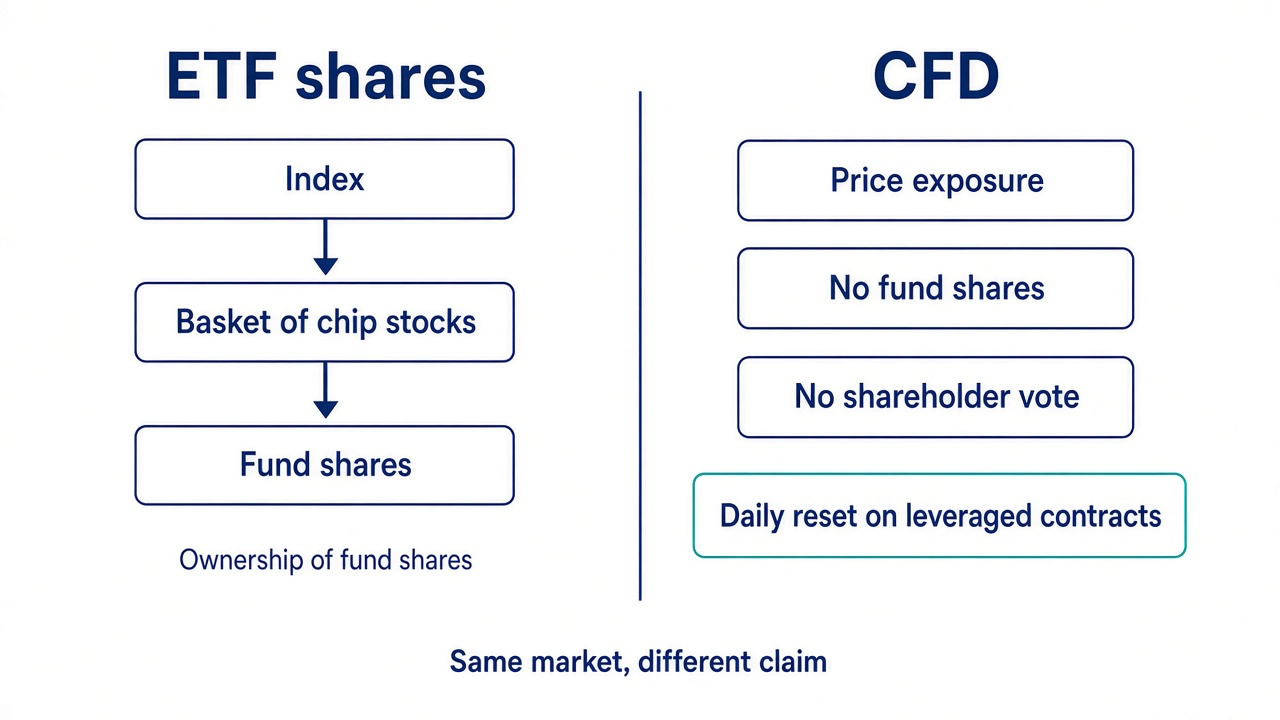
Рисунок 1. Володіння акціями та CFD — це різні види прав вимоги щодо ETF на напівпровідники.
Підсумок
ETF на напівпровідники використовує кошик акцій компаній з виробництва мікросхем для відстеження індексу напівпровідників. SMH слідує за MVIS US Listed Semiconductor 25 Index. SOXX відстежує приблизно 30 найбільших компаній із лістингом у США у сфері напівпровідників, з лімітами 8% для кожної з п’яти найбільших позицій, 4% для кожного іншого цінного паперу та сукупним лімітом 10% для ADR. DRAM відстежує доходи, пов’язані з пам’яттю, з лімітом 25% для однієї компанії. Розробка, виробництво, обладнання та пам’ять не мають одного джерела доходу, а правило ваги визначає, наскільки сильно одна акція може впливати на фонд.
Слід аналізувати коефіцієнт витрат, указаний на сторінці емітента. Цільовий потрійний коефіцієнт SOXL і SOXS скидається кожного торгового дня, а результат за кілька днів залежить від траєкторії. CFD надає цінову експозицію, але не надає права власності на акції чи права голосу. Грошові коригування дивідендів, овернайт-фінансування та години торгівлі визначаються специфікацією контракту.
Поширені запитання
ETF на напівпровідники утримує акції компаній з виробництва мікросхем чи самі мікросхеми?
ETF на напівпровідники утримує акції компаній з виробництва мікросхем, відібрані індексом або фільтром, а також грошоподібні активи, необхідні для роботи фонду. Фонд не утримує пластини, упаковані мікросхеми чи запаси мікросхем. Покупець отримує частки фонду, а ці частки є правом вимоги на кошик акцій. Фізичні запаси на заводі з виробництва пластин залишаються на балансі компанії та не переходять до акціонера фонду.
Чим відрізняються правила індексів SMH і SOXX?
SMH відстежує MVIS US Listed Semiconductor 25 Index, тому його складовими є компанії з лістингом у США у сфері напівпровідників, відібрані цим індексом. SOXX орієнтується приблизно на 30 найбільших компаній із лістингом у США у сфері напівпровідників, обмежує вагу кожного з п’яти найбільших цінних паперів до 8%, кожного іншого цінного паперу — до 4%, сукупну вагу ADR — до 10%, переглядає склад щороку та ребалансує ваги щокварталу. За двома наборами правил одна й та сама компанія не зобов’язана мати однакову вагу.
Чи може ETF на напівпровідники включати TSMC або ASML?
Чи входять TSMC або ASML до складу, залежить від місця лістингу та правил відповідності, а не від місця розташування головного офісу компанії. MVIS US Listed Semiconductor 25 Index розглядає цінні папери з лістингом у США та може включати іноземні компанії з лістингом у США. SOXX установлює сукупний ліміт ваги ADR на рівні 10%. Цей ліміт обмежує групу ADR. Він не є обіцянкою включити будь-яку з цих компаній. Чи містить файл зі складом активів конкретного ETF на напівпровідники ці дві компанії, визначається критеріями відповідності індексу та цим файлом.
Чи зберігає ETF із щоденним кредитним плечем потрійний коефіцієнт після кількох днів?
Ні. Коефіцієнт не зберігається на рівні потрійного руху протягом усього періоду утримання. SOXL і SOXS скидають коефіцієнт кожного торгового дня, а результат серії днів залежить від послідовності цих щоденних рухів. Індекс, який спочатку зростає, а потім падає, може завершити період на іншому рівні, ніж індекс, який спочатку падає, а потім зростає. Додаткові сесії не перетворюють щоденну ціль на потрійний результат за весь період.
Чи отримує CFD на ETF на напівпровідники дивіденд фонду?
CFD не є часткою ETF, тому власник не отримує дивіденд фонду як акціонер і не має права голосу. Якщо дивіденд відображається в контракті, він відображається як грошове коригування, зазначене в специфікації контракту, а не як виплата фонду, зарахована на CFD. Чи проводиться коригування, коли воно проводиться та як нараховується овернайт-фінансування, визначається цією специфікацією. Дивідендні календарі SMH, SOXX і DRAM не дають відповіді на ці питання.