Передмова
Протягом останніх кількох років інвестиційна стратегія стосовно ШІ була простою: що потужніші моделі — то більше потрібно обчислювальних ресурсів, а це створює можливості для зростання у сфері чипів, дата-центрів, хмарних платформ і ПЗ.
Зі зміщенням акценту в індустрії на «більш розсудливу розробку ШІ» та «жорсткіші стандарти безпеки» інвестори формулюють інше запитання: Якщо ШІ справді розвиватиметься обережніше, які саме компанії першими це відчують?
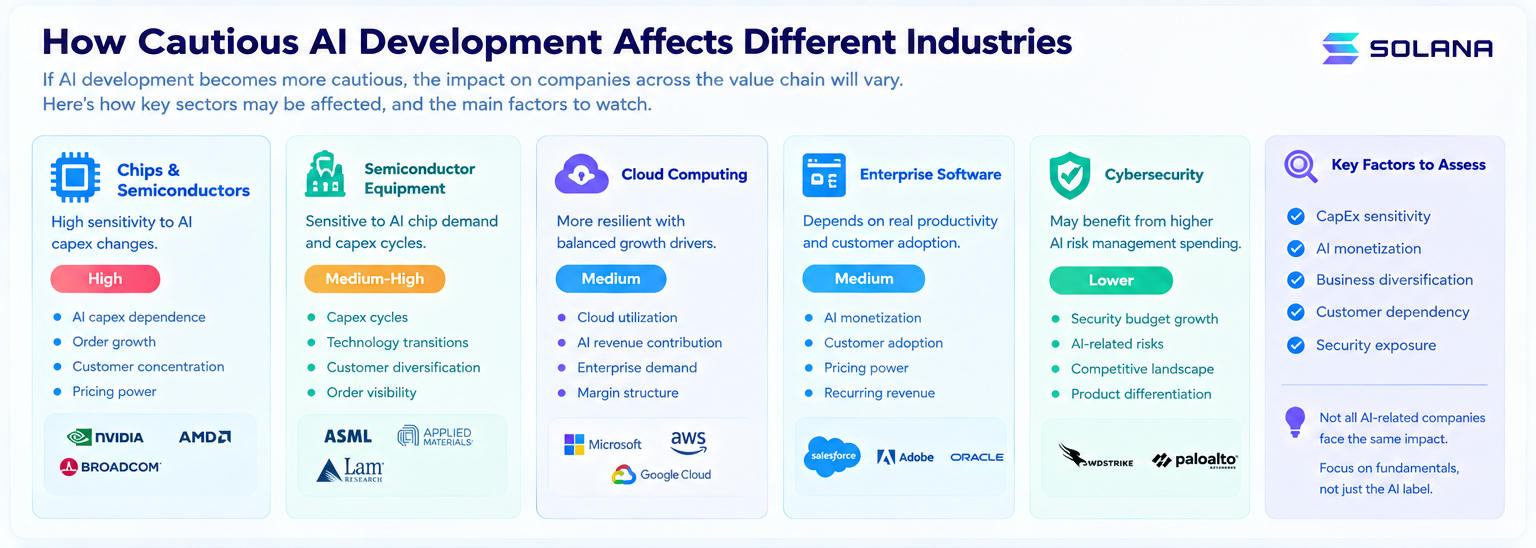
Це не просто історія про «проблеми для акцій ШІ» — ця галузь зовсім не однорідна. Nvidia, AMD, Broadcom спеціалізуються на обчислювальній і мережевій інфраструктурі; TSMC фактично є upstream-оператором, який забезпечує провідні техпроцеси та виробництво чипів; Microsoft, Alphabet, Amazon, Oracle є лідерами ринку хмарних і ШІ-платформ; Salesforce, Adobe та інший корпоративний софт значною мірою залежать від монетизації застосунків на основі ШІ.
Насправді дехто навіть може здобути переваги, якщо використання ШІ стане зваженішим — варто звернути увагу на компанії з кібербезпеки, такі як CrowdStrike та Palo Alto Networks.
Отже, ключове питання: Якщо темпи зростання ШІ сповільнюються, яка частина ланцюга створення вартості реагуватиме найсильніше?
14 вересня 2026 року дебати щодо швидкості розвитку ШІ вже впливали на фондовий ринок. Reuters повідомили, що заява CEO Anthropic Даріо Амодеї про необхідність сповільнення розвитку ШІ спричинила суттєву волатильність у відповідних акціях: ринок переймався скороченням витрат на ШІ, що може знизити попит на чипи, але деякі софтверні та security-компанії продемонстрували вищу стійкість.
Однак мета цієї статті — не щоденні ринкові гойдалки.
Довгостроково важливіше інше: якщо галузь і справді здійснить поворот від «максимізації потужностей ШІ» до балансування функціоналу, витрат, безпеки та комерційної віддачі, як це змінить моделі прибутковості в ланцюгу вартості?
Основні висновки
-
Уповільнення розвитку ШІ не означає, що всі акції ШІ отримають однаковий тиск
-
Інфраструктура чипів і дата-центрів особливо чутлива до коливань капітальних інвестицій у ШІ
-
Хмарні платформи захищені завдяки доходу й від інфраструктури, і від застосувань
-
Постачальники корпоративного ПЗ залежать від того, чи монетизується ШІ через продуктивність і витрати клієнтів
-
Кібербезпекові компанії можуть отримати імпульс від зростання попиту на управління ризиками ШІ
-
Для аналізу акцій ШІ ключове — уважно відстежувати чутливість до клієнтських CapEx, структуру доходів, монетизацію ШІ та витратну базу
Сценарій 1: Чому виробники чипів першими відчувають зміни в інвестиціях у ШІ
Виробники чипів зазвичай відчувають найперший удар при зміні інвестиційного циклу в ШІ.
Це легко пояснити: попит на чипи жорстко йде за попитом на обчислення — тобто за тренуванням моделей, інференсом і розширенням дата-центрів.
Nvidia — наочна ілюстрація: збільшення масштабу frontіer-моделей ШІ підвищує потребу в GPU, що стимулює CapEx та зростання бізнесу дата-центрів Nvidia.
Але якщо провідні лабораторії зменшують тренування моделей чи відкладають мейнстрімне розгортання кластерів, увага ринку одразу ж зосереджується на імовірному падінні темпів замовлень на GPU.
Схожа логіка і в AMD. Вона теж їде на хвилі прискорення ШІ, але її позиції більше залежать від розширення власної ринкової частки GPU для ШІ. Інвестори оцінюють як сам цикл витрат на ШІ, так і зміни в продуктовому/клієнтському портфелі.
Особливо вирізняється Broadcom. Окрім бізнесу ШІ-прискорювачів, вона виграє й від мереж і кастомних чипів: для Broadcom вплив інвестицій у ШІ визначається темпами будівництва дата-центрів і швидкістю переходу замовників на спеціалізовані ASIC.
Висновок: навіть у категорії «виробники чипів» є значні розбіжності. Найбільше ризикують ті, хто найбільше залежить від гіпермасштабного ШІ. Гравці з диверсифікованим портфелем мають більший «запас міцності» під час спаду.
Сценарій 2: Питання «обсягу» та «структури» для TSMC
Ще вище по ланцюгу — TSMC. Вона — не окремий ШІ-виробник, а провідна фабрика для різних проектувальників чипів, тому цикли ШІ впливають на неї лише опосередковано. Уповільнення ШІ навряд чи миттєво обвалить попит на чипи, але може змінити динаміку зростання замовлень на передові вузли.
Структурний попит на обчислення для ШІ здатен залишатися стійким: навіть якщо темпи тренування падають, інференс, мережі, кастомні ASIC і HPC й далі споживатимуть значну частину сучасних потужностей.
Головне для TSMC: чи знизиться загальний CapEx на ШІ, чи зміниться тільки його структура?
Для інвесторів це критично. Перехід індустрії від масштабного тренування до інференсу, агентів і оптимізованих моделей не означає зникнення попиту на обчислення — він радше перейде з одних типів чипів на інші.
Тому обережність у ШІ зазвичай не веде до одноманітного спаду у виробників напівпровідників.
Сценарій 3: Чому хмарні платформи мають більший запас, ніж чипові компанії
Microsoft, Alphabet, Amazon і Oracle мають відмінну від Nvidia позицію. Вони також активно вкладалися у ШІ-дата-центри, втім, мають розвинуті дохідні потоки через хмару, рекламу, ПЗ, БД, бізнес-рішення тощо.
Ці джерела доходів більш диверсифіковані. Microsoft має Azure, Office, корпоративні рішення; Alphabet — хмару, рекламу й пошук; Amazon оперує AWS й онлайн-торгівлею; Oracle комбінує БД і корпоративну хмару для стабільного кешфлоу.
Тому, якщо розгортання ШІ стане обачнішим, хмарні платформи відчують суперечливі ефекти: інфраструктурні інвестиції можуть сповільнюватися, але із зростанням корпоративного використання ШІ можна отримати додаткові доходи від інференсу, доступу до моделей, обробки даних і SaaS.
Капітальні витрати — не єдиний критерій аналізу хмарних гравців.
Фокус має бути на зв’язці: AI CapEx → використання хмари → корпоративні доходи
Якщо розширення інфраструктури сповільнюється, але існуючі потужності використовуються для ШІ задач, хмарні провайдери збиратимуть прибуток навіть без нового масштабного CapEx.
І навпаки: постійне нарощення витрат без відповідного зростання доходів і користувачів буде викликати запитання щодо оціночної вартості.
Сценарій 4: Корпоративне ПЗ — справа не у моделях, а у продуктивності
Salesforce, Adobe та інші софтверні гравці діють за зовсім іншою бізнес-логікою.
Їх цікавить не «Скільки GPU треба для ШІ?», а питання: Чи готові клієнти реально платити більше за ШІ? Просто чат-окно у продукті навряд чи підвищить ARPU. Але автоматизація підтримки, генерація лідів, аналітика, обробка документів чи оптимізація workflow через ШІ — це прямий шлях до зростання продуктивності.
Тому виробникам корпоративного ПЗ треба переорієнтовувати фокус із «чи використовуємо ШІ?» на «чи генерує ШІ реальний дохід?»
Акціонерів Salesforce цікавить, чи реально використовуються AI Agents в ентерпрайзі й чи формують вони нові підписки. Для Adobe важливо, чи генеративний ШІ зміцнює залучення Creative Cloud й корпоративних клієнтів, а не просто підживлює хайп.
Таким чином, стриманіший темп розвитку ШІ не обов’язково негативний для усіх софтверних компаній. Якщо очікування від постійно зростаючих можливостей заміщуються вимогами реальної продуктивності, зрілі ПЗ-вендори зі стійкими workflow отримують більш обґрунтовані оцінки.
Сценарій 5: Чому сектор кібербезпеки може стати особливим бенефіціаром
Як ШІ продовжує еволюціонувати, а підприємства стають обережнішими у впровадженні — неочікуваним наслідком може стати ріст цінності security-компаній. Застосування ШІ додає enterprise ризиків: ідентичність, data, моделі, агенти, інтеграції.
Як показує остання доповідь IBM, близько чверті зловмисних інцидентів вже залучають ШІ, а їх ліквідація обходиться дорожче середньосвітового рівня. Навпаки, організації, які використовують ШІ й автоматизацію в безпеці, стикаються зі зниженням витрат на наслідки порушень.
Тому витрати на розумне використання ШІ — це не завжди «стрижка бюджетів», інколи це перерозподіл: менше розширень, більше — у керування ідентичністю, захист даних, моніторинг моделей і контроль доступу. Це гарна новина для CrowdStrike і Palo Alto Networks.
Водночас це не гарантує, що всіарчі компанії безпеки будуть у виграші — бюджети, конкуренти, продуктова динаміка й оцінки теж відіграють роль. Але ясно одне: чим важливіше стає ШІ, тим більшого значення набуває управління ризиками.
У стриманішому циклі ШІ безпека може стати важливим напрямом ШІ-видатків.
Чому чутливість для виробників чипів, хмари та ПЗ різниться
Усі ці фактори показують: у межах ланцюга створення вартості ШІ існують чіткі структурні відмінності щодо чутливості.
-
Прибутковість виробників чипів найбільшою мірою залежить від AI CapEx циклів
-
Хмарні платформи залежать і від CapEx, і від використання ШІ в реальних робочих навантаженнях
-
Постачальники ПЗ залежать від того, чи дає ШІ клієнтам вагому цінність
-
Security-компанії можуть використати додатковий попит на контроль ризиків ШІ
Тобто більш обережний цикл ШІ не означає автоматичного падіння усього сегменту — це лише зміна конфігурації внутрішніх оцінок.
Раніше інвестори робили ставку на «майбутній вибух потреб в обчисленнях», а тепер ринок дедалі більше вимагатиме відповіді на:
-
Чи є дохід від ШІ справжній?
-
Який ROI інвестицій у ШІ?
-
Чи реально зберігається клієнтська база?
-
Чи встигають витрати на безпеку зростати?
-
Чи можуть потужніші моделі давати більше прибутку?
Головний фокус зміститься з питання «хто найбільше схожий на ШІ-компанію?» на «хто найкраще генерує кешфлоу завдяки ШІ?»
Чотири метрики порівняння акцій ШІ
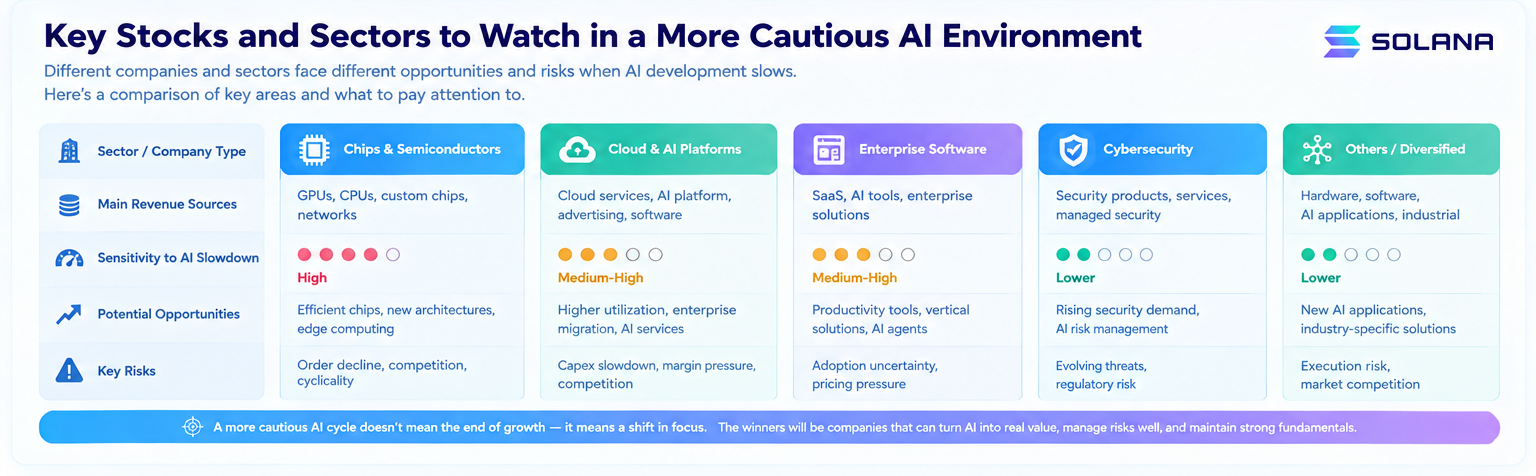
У світі поміркованішого розвитку ШІ для оцінювання компаній виділяються чотири ключові метрики:
-
Чутливість до CapEx: наскільки сильно доходи й замовлення компанії залежать від AI CapEx? Це основний фактор для Nvidia, AMD, Broadcom.
-
Монетизація ШІ: чи вже ШІ приносить сталий, повторюваний дохід (а не лише показову новинку)? Це ключовий критерій для Microsoft, Google, Salesforce, Adobe.
-
Диверсифікація бізнесу: чи готові не-ШІ-бізнеси компанії підтримувати кешфлоу у разі спаду сегмента? Перевага на боці гігантів хмарних і комплексних IT-груп.
-
Ризиковий/безпековий профіль: зростання ризиків ШІ робить контроль і бюджети підприємств на безпеку вагомішими. Для security-компаній це важливий чинник, що відрізняє їх від виробників чипів.
Чи означає уповільнення розвитку ШІ ведмежий ринок? Або це перегляд оцінок?
Основний висновок: якщо галузь ШІ дійсно переходить від гонки озброєнь до поміркованого розвитку, оцінки апаратних та інфраструктурних компаній відреагують першими. Але якщо довгострокова динаміка залишиться позитивною (з акцентом на безпеку, ефективність, ROI), результатом стане не завершення бичачого ринку ШІ, а суттєве перезавантаження оцінок у секторі.
Найбільш уразливі компанії — із високими CapEx, завищеними прогнозами та великою клієнтською концентрацією. Широкий клієнтський портфель, стабільний кешфлоу й диверсифіковані напрями — найкраща протидія коливанням. Додаткову вартість принесуть security-рішення, програми управління та сервіси для оптимізації витрат на ШІ.
Стисло кажучи: дослідження акцій в ШІ надалі все більше буде схожим на класичний фундаментальний аналіз.
Запитання стає не «Чи є у компанії ШІ?»
А ось ті, що є ключем:
-
Який обсяг доходу забезпечує ШІ?
-
Які справжні витрати на ШІ?
-
Чи продовжуються контракти з клієнтами?
-
Яка маржа в напрямі ШІ?
-
Які витрати ще потрібні для управління ризиками ШІ?
Зі зростанням значення цих факторів оцінка акцій ШІ буде все більше спиратися не на «далекі спекуляції», а на реальні й близькі фінансові показники.
Поширені запитання
Чи одразу загрожує Nvidia уповільнення розвитку ШІ?
Не обов’язково. Бізнес Nvidia жорстко реагує на AI CapEx, тому уповільнення розгортання кластерів може створити короткострокові ризики. Але якщо попит просто переходить на інференс, агентів і ефективніші обчислення, структура зростання може утриматися, хоч і з іншим складом рушіїв.
Чому хмарні провайдери краще захищені від уповільнення ШІ, ніж виробники чипів?
Тому що Microsoft, Alphabet, Amazon, Oracle розробляють низку бізнес-напрямків: навіть якщо AI CapEx призупиняється, вони продовжують заробляти на інференсі, БД, корпоративному ПЗ та інших хмарних продуктах.
Чому кібербезпекові компанії можуть виграти від стриманішого впровадження ШІ?
Бо розсудлива інтеграція ШІ передбачає зростаючі потреби у керуванні ідентичністю, контролі доступу, моніторингу моделей, захисті даних і розвитку служб безпеки. У міру нарощування ризиків бюджети частіше перерозподіляються із «моделей» на «безпечні розгортання», ніж просто урізаються.
Що найголовніше стане для оцінки акцій ШІ у майбутньому?
Поза «концепцією ШІ» — це доходи від ШІ, віддача на інвестиції, темпи хмарної міграції, утримання клієнтів, розміри маржі та безпекові витрати. У підсумку все вирішує здатність ШІ генерувати сталі грошові потоки і реальні інвестиційні прибутки.
Чи означає сповільнення розвитку ШІ завершення інвестиційного циклу?
Швидше за все, структурна еволюція інвестицій замінить сам цикл. Прориви в ефективності тренування, зростання навантажень на інференс, розширення сценаріїв агентів і збільшення витрат на безпеку спрямовують AI-інвестиції від нарощення хешрейту до масштабнішої, гнучкої інфраструктури й застосунків.