Стейблкоїни — це цифрові активи, призначені для підтримання відносно стабільної вартості за рахунок резервів у фіатній валюті, забезпечення криптоактивами або інших механізмів. Вони широко використовуються в криптотрейдингу, ончейн-платежах, транскордонних розрахунках і децентралізованих фінансах. Оскільки стейблкоїни в доларах США становлять більшу частину ринку, зміни їхньої пропозиції також стали важливим індикатором для оцінювання ліквідності ринку цифрових активів.
1 листопада 2026 року ринок стейблкоїнів продемонстрував нові ознаки скорочення. Згідно з даними Sumcap, глобальна пропозиція стейблкоїнів знизилася приблизно до $298,5 млрд, що на близько $3,1 млрд менше порівняно з 28 жовтня та є найнижчим рівнем із серпня. Порівняно з проміжним піком приблизно $315,5 млрд у травні 2026 року пропозиція загалом скоротилася приблизно на $17 млрд. Водночас зміни в пропозиції USDT і USDC, а також зростання частки інших стейблкоїнів на ринку свідчать про структурні зміни на ринку стейблкоїнів.
Однак чи означає зниження пропозиції стейблкоїнів, що інвестори залишають крипторинок? Чи обов’язково випуск нових стейблкоїнів сприяє зростанню Bitcoin? Про які види руху капіталу можуть свідчити зміни балансів стейблкоїнів на біржах? Щоб зрозуміти ці питання, спершу необхідно розрізняти випуск, погашення, перекази стейблкоїнів і потоки капіталу на біржах.
Основні висновки
- На початку листопада 2026 року глобальна пропозиція стейблкоїнів знизилася приблизно до $298,5 млрд, що на близько $3,1 млрд менше порівняно з 28 жовтня. Це відображає нещодавнє скорочення загального ринку стейблкоїнів.
- Чистий випуск стейблкоїнів є важливим індикатором для спостереження за змінами ринкового капіталу, але зниження пропозиції не обов’язково означає, що еквівалентний обсяг капіталу безпосередньо залишив крипторинок.
- Випуск і погашення забезпечених фіатною валютою стейблкоїнів, таких як USDT і USDC, змінюють кількість токенів в обігу. Водночас ончейн-перекази та операції кросчейн-мостів не обов’язково змінюють глобальну пропозицію.
- Для оцінювання потоків капіталу інвесторам слід розглядати чистий випуск стейблкоїнів, баланси на біржах, ончейн-розподіл капіталу, обсяг торгів і ринкові ціни разом, а не покладатися на один індикатор.
Чому пропозиція стейблкоїнів знизилася до $298,5 млрд?
Пропозиція стейблкоїнів зазвичай означає загальну кількість стейблкоїнів, які були випущені та враховуються як такі, що перебувають в обігу на ринку. Для токенів, прив’язаних до долара США та з відносно стабільними цінами, вартість пропозиції в доларах зазвичай близька до кількості токенів в обігу. Тому для оцінювання розміру ринку часто використовують загальну ринкову капіталізацію стейблкоїнів.
У 2025 році ринок стейблкоїнів швидко зростав: загальна пропозиція збільшилася приблизно з $203,2 млрд до $303,7 млрд, тобто майже на 49%. Після початку 2026 року ця тенденція змінилася. У травні загальна пропозиція стейблкоїнів досягла проміжного максимуму приблизно $315,5 млрд, а потім поступово знизилася приблизно до $298,5 млрд на початку листопада.
Цю зміну варто відстежувати, однак її не можна просто тлумачити як синхронне скорочення всіх стейблкоїнів. За відповідною статистикою, від початку 2026 року пропозиція USDT зменшилася приблизно на $5,3 млрд, а пропозиція USDC — приблизно на $4 млрд, тоді як сукупна пропозиція інших стейблкоїнів зросла приблизно на $7,2 млрд. Це свідчить, що частина попиту могла зміститися від традиційних провідних стейблкоїнів до інших емітентів або інших видів стейблкоїн-продуктів.
Крім того, на пропозицію стейблкоїнів можуть впливати розподіл капіталу установами, попит користувачів на погашення, зміни торговельної активності, конвертації між стейблкоїнами та відмінності в методологіях підрахунку. Різні платформи даних можуть по-різному охоплювати пропозицію в обігу, кросчейн-активи та спеціальні види стейблкоїнів. Унаслідок цього їхні сукупні показники для одного й того самого моменту часу можуть відрізнятися.
Що таке чистий випуск стейблкоїнів і чому він може відображати зміни капіталу?
Чистий випуск стейблкоїнів — це різниця між обсягом нових випущених токенів і обсягом токенів, погашених та знищених протягом певного періоду. Для основних стейблкоїнів, забезпечених фіатною валютою, таких як USDT і USDC, установи-клієнти, що відповідають вимогам, зазвичай можуть обмінювати фіатну валюту на стейблкоїни через відповідні канали емітента або повертати стейблкоїни емітенту для погашення.
Коли випуск перевищує погашення, пропозиція в обігу зростає, що призводить до чистого випуску. Коли погашення перевищують випуск, пропозиція в обігу зменшується, що призводить до чистого погашення.
Наприклад, припустімо, що за один день було випущено стейблкоїнів на $1 млрд, а погашено на $700 млн. Чистий випуск становитиме $300 млн. Якщо новий випуск становив би лише $400 млн, а погашення досягли б $900 млн, чистий випуск був би від’ємним і становив би $500 млн, що вказувало б на чисте погашення протягом цього періоду.
Чистий випуск може відображати напрямок розширення або скорочення пропозиції стейблкоїнів. Для забезпечених фіатною валютою стейблкоїнів стійкий чистий випуск може свідчити про зростання ринкового попиту на стейблкоїн, тоді як стійке чисте погашення може означати, що деякі власники бажають конвертувати свої стейблкоїни у фіатну валюту або інші активи.
Однак ончейн-карбування стейблкоїнів не обов’язково означає, що токени вже потрапили на кінцевий ринок обігу. Деякі емітенти можуть заздалегідь створювати токени для резерву та вводити їх в обіг відповідно до попиту клієнтів. Тому під час відстеження чистого випуску краще використовувати підтверджену емітентом пропозицію в обігу та фактичні дані про погашення, а не просто підсумовувати всі події карбування.
Чим відрізняється погашення стейблкоїнів від звичайних ончейн-переказів?
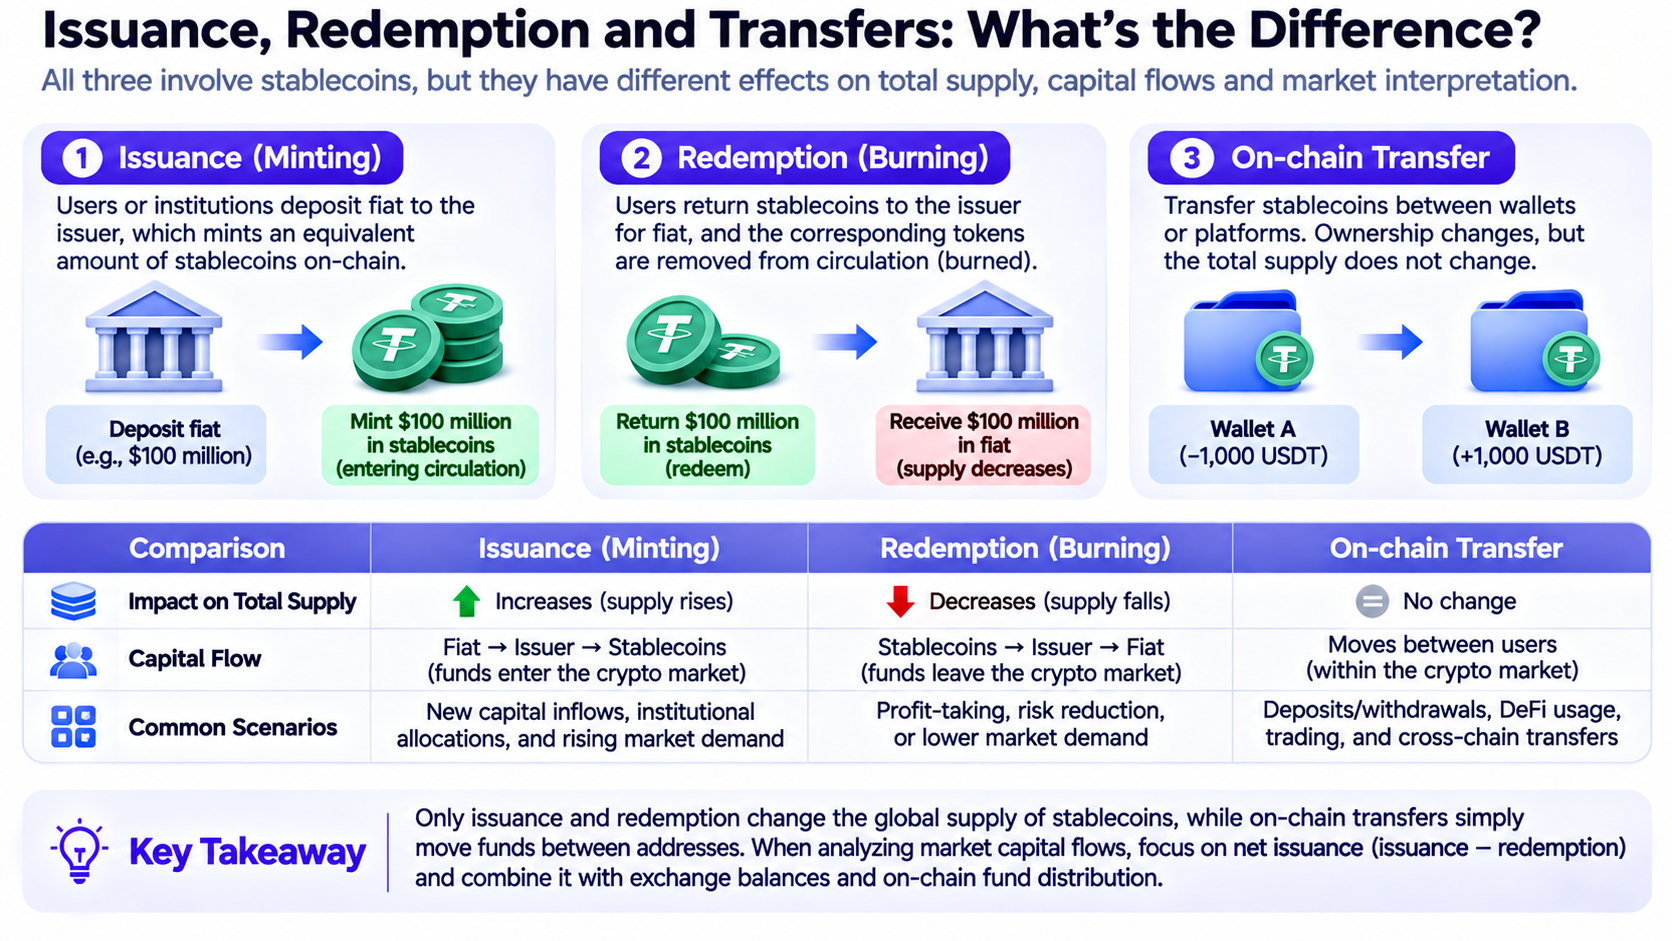
Погашення стейблкоїнів та ончейн-перекази — це два різні поняття. Ончейн-переказ зазвичай лише переміщує стейблкоїни між різними адресами. Наприклад, коли користувач переказує 10 000 USDT з особистого гаманця на біржу або надсилає токени з однієї адреси на іншу в мережі Ethereum, власник токенів змінюється, але загальна пропозиція стейблкоїнів зазвичай не зменшується внаслідок цього.
Погашення передбачає вихід стейблкоїнів із пропозиції в обігу. Для клієнтів, які відповідають вимогам емітента щодо погашення, процес зазвичай включає надсилання стейблкоїнів емітенту, проходження відповідної перевірки та отримання еквівалентної суми у фіатній валюті. Погашені стейблкоїни можуть бути знищені або вилучені з пропозиції в обігу за допомогою інших методів управління резервами.
Різницю можна зрозуміти за такими прикладами:
| Операція |
Зміна капіталу або токенів |
Глобальна пропозиція |
| Випуск USDC на $100 млн та введення в обіг |
Додано нові стейблкоїни |
Зростає |
| Погашення та знищення USDC на $100 млн |
Стейблкоїни виходять з обігу |
Зменшується |
| Користувач вносить USDC на біржу |
Переказ між адресами |
Зазвичай без змін |
| Користувач переказує USDT з Ethereum до Tron |
Перерозподіл між мережами |
Зазвичай без змін |
| Користувач купує BTC за USDT |
Зміна власника стейблкоїнів |
Зазвичай без змін |
Кросчейн-перекази потребують особливої уваги до механізму їхньої реалізації. Деякі кросчейн-механізми блокують активи в початковому блокчейні та випускають відповідні активи в цільовому блокчейні, тоді як інші використовують нативне знищення та карбування. Аналізуючи загальну пропозицію, слід уникати подвійного обліку заблокованих активів і їхніх відображених активів.
Тому під час моніторингу змін капіталу в стейблкоїнах необхідно відрізняти фактичне збільшення або зменшення пропозиції від внутрішнього переміщення наявних коштів.
Чи означає зниження пропозиції стейблкоїнів, що капітал залишає крипторинок?
Зниження пропозиції стейблкоїнів загалом означає, що кількість стейблкоїнів в обігу зменшилася, але його не можна безпосередньо тлумачити як вихід еквівалентного обсягу капіталу з крипторинку загалом.
- Інвестори можуть обмінювати стейблкоїни на фіатну валюту та здійснювати погашення через емітента. У такому разі зниження пропозиції стейблкоїнів має відносно прямий зв’язок із виходом фіатної валюти із системи стейблкоїнів.
- Капітал може переміщуватися між різними стейблкоїнами. Наприклад, установа може скоротити свої запаси USDC, водночас збільшивши розподіл коштів в інші стейблкоїни. У цьому процесі пропозиція USDC може зменшуватися, але якщо водночас зростають інші стейблкоїни, загальна пропозиція стейблкоїнів у доларах США може суттєво не змінитися.
- Інвестори можуть використовувати стейблкоїни для купівлі BTC, ETH або інших цифрових активів. Хоча такі операції змінюють структуру активів інвестора, стейблкоїни зазвичай переходять до продавця, а не зникають унаслідок угоди.
- Частина капіталу може переміщуватися в токенізовані державні облігації, фонди грошового ринку або інші ончейн-продукти з дохідністю. Якщо ці продукти не враховуються як стейблкоїни, зміни в розподілі капіталу можуть знижувати пропозицію стейблкоїнів, не означаючи повного виходу капіталу з ончейн-фінансової системи.
- На оцінку пропозиції в доларах також можуть впливати відхилення від прив’язки, охоплення даних і зміни в класифікації активів.
Отже, скорочення пропозиції стейблкоїнів точніше відображає зміну непогашеного балансу стейблкоїнів, а не повний обсяг чистого відтоку капіталу з крипторинку.
Як можна використовувати чистий випуск USDT і USDC для оцінювання ринкової ліквідності?
USDT і USDC є основними складовими ринку стейблкоїнів у доларах США. Моніторинг змін їхньої пропозиції може допомогти з’ясувати попит на стейблкоїни серед різних учасників ринку.
Станом на 1 листопада 2026 року відповідні платформи даних зафіксували приблизно $179,7 млрд USDT в обігу та приблизно $71,9 млрд USDC в обігу. Разом вони все ще становили більшу частину ринку стейблкоїнів у доларах США.
Однак структура користувачів, канали випуску, ончейн-розподіл і сценарії використання цих двох стейблкоїнів не є однаковими. Тому однаковий рівень чистого випуску може не відповідати одному й тому самому типу ринкового попиту.
Наприклад, зростання пропозиції USDT може бути пов’язане з розподілом капіталу на біржах, транскордонними переказами та іншими сценаріями використання. Зростання пропозиції USDC може походити від інституційних розрахунків, застосунків DeFi або попиту на платежі. Жоден із цих варіантів використання не можна підтвердити лише на основі даних про випуск. Необхідно також аналізувати фактичне призначення коштів.
Особливо можна відстежувати три виміри:
- Часовий вимір: розрізняйте зміни за 1 день, 7 днів і 30 днів, щоб не помилково сприймати велике короткострокове погашення як довгострокову тенденцію.
- Вимір активів: порівнюйте зміни в пропозиції USDT, USDC та інших стейблкоїнів, щоб визначити, чи переміщується капітал між продуктами.
- Мережевий вимір: відстежуйте зміни балансів стейблкоїнів у таких мережах, як Ethereum, Tron, Solana та Base, щоб визначити, чи змінюється розподіл капіталу між різними екосистемами.
Наприклад, якщо загальна пропозиція USDC знижується, тоді як баланс USDC у певній мережі зростає, це може свідчити про збільшення розподілу USDC в цій мережі. Тут немає суперечності, оскільки зміни глобальної пропозиції та зміни розподілу між мережами є двома різними вимірами.
Що можуть показати баланси стейблкоїнів на біржах?
Баланси стейблкоїнів на біржах — це обсяг стейблкоїнів, що зберігаються на адресах, пов’язаних із біржами та ідентифікованих платформами даних. Цей індикатор часто використовують для аналізу обсягу стейблкоїнів, доступних на біржах, але він принципово відрізняється від чистого випуску стейблкоїнів. Чистий випуск стейблкоїнів вимірює зміни в загальній пропозиції токенів на ринку, тоді як біржові баланси вимірюють обсяг токенів, що зберігаються в певній категорії адрес. Навіть якщо глобальна пропозиція стейблкоїнів залишається незмінною, внесення коштів на біржі або їх виведення користувачами може спричинити значні коливання біржових балансів.
Наприклад, якщо баланс стейблкоїнів на біржі збільшується з $5 млрд до $6 млрд, це може свідчити про зростання депозитів користувачів або бути пов’язаним із внутрішніми переказами коштів, домовленостями щодо інституційного зберігання чи консолідацією адрес. Так само зниження біржових балансів не може безпосередньо підтвердити, що інвестори купують криптоактиви. Користувачі можуть просто виводити стейблкоїни до некастодіальних гаманців, протоколів DeFi або інших торговельних платформ.
Щоб уникнути помилкового тлумачення, зміни біржових балансів можна аналізувати разом зі спотовим обсягом торгів, глибиною книги ордерів, чистим випуском стейблкоїнів і цінами основних активів.
| Поєднання спостережень |
Що це може означати |
Що слід врахувати |
| Пропозиція стейблкоїнів зростає, а біржові баланси збільшуються |
Нововипущені стейблкоїни надходять на торговельні майданчики |
Це не обов’язково означає формування попиту на купівлю |
| Пропозиція залишається незмінною, а біржові баланси збільшуються |
Наявні стейблкоїни переміщуються на біржі |
Це може лише відображати перекази коштів |
| Пропозиція зменшується, а біржові баланси зменшуються |
Скорочення пропозиції стейблкоїнів і зниження біржових балансів відбуваються одночасно |
Ці дві зміни можуть не мати прямого причинно-наслідкового зв’язку |
| Пропозиція зростає, а біржові баланси зменшуються |
Стейблкоїни можуть ширше розподілятися між небіржовими адресами |
Потрібно додатково оцінити сценарії використання в DeFi, платежах і зберіганні |
Також важливо зазначити, що сторонні платформи можуть ідентифікувати не всі біржові адреси. Зміни балансів не можна прирівнювати до підтверджених чистих припливів або відтоків капіталу.
Чому обсяг ончейн-транзакцій може продовжувати зростати, навіть коли пропозиція стейблкоїнів знижується?
Пропозиція стейблкоїнів та обсяг транзакцій зі стейблкоїнами вимірюють різні явища. Пропозиція відображає кількість стейблкоїнів на ринку в певний момент часу, тоді як обсяг транзакцій відображає обсяг капіталу, переказаного за певний період. Одні й ті самі одиниці стейблкоїнів можуть багаторазово циркулювати між користувачами, біржами, постачальниками платіжних послуг та ончейн-застосунками.
Наприклад, припустімо, що на ринку є стейблкоїни на $10 млрд. Якщо протягом місяця ці стейблкоїни в середньому переказуються кілька разів, сукупний обсяг транзакцій може істотно перевищити $10 млрд.
Дослідження CoinDesk Research, опубліковане 30 жовтня 2026 року, показало, що протягом перших дев’яти місяців 2026 року загальна пропозиція стейблкоїнів змінилася відносно незначно, тоді як скоригований місячний обсяг переказів зріс приблизно з $230 млрд у січні до приблизно $325 млрд у вересні, тобто приблизно на 41,4%.
Це показує, що активність використання стейблкоїнів і зростання їхньої пропозиції можуть розходитися. Навіть якщо новий випуск сповільнюється, наявні стейблкоїни можуть підтримувати більшу активність у розрахунках і переказах капіталу. Однак обсяг ончейн-переказів не можна безпосередньо прирівнювати до фактичного обсягу комерційних платежів. Біржові перекази коштів, кросчейн-операції, ліквідації в DeFi та автоматизована торгівля можуть генерувати велику кількість переказів. Тому для визначення того, чи справді зростає попит на платежі у стейблкоїнах, потрібні класифіковані та скориговані дані.
Як побудувати систему аналізу потоків капіталу в стейблкоїнах?
Для звичайних інвесторів аналіз потоків капіталу в стейблкоїнах не потребує складних моделей. Його можна проводити поступово — від загальної пропозиції до конкретної торговельної активності.
- Відстежуйте зміни глобальної пропозиції стейблкоїнів. Використовуйте дані за 7 днів, 30 днів і квартал, щоб визначити, чи загальний ринок зростає, скорочується або рухається в боковику.
- Розглядайте основні стейблкоїни окремо. Відстежуйте зміни таких активів, як USDT, USDC, USDe і USDS, щоб визначити, чи зосереджене загальне скорочення в кількох стейблкоїнах або чи перерозподіляється частка ринку.
- Відрізняйте фактичний випуск і погашення від кросчейн-міграцій. Поєднуйте розкриття інформації емітентами, ончейн-записи про карбування та знищення, а також зміни балансів у різних мережах, щоб не сплутати переміщення наявних коштів із новим капіталом.
- Аналізуйте розподіл капіталу між біржами та DeFi. Зосередьтеся на біржових балансах стейблкоїнів, пулах ліквідності децентралізованих бірж, депозитах у кредитних протоколах та ончейн-платіжній активності.
- Зіставляйте дані з ринковими цінами та торговельною активністю. Якщо пропозиція стейблкоїнів продовжує знижуватися, а обсяг торгів, глибина ринку та ціни основних активів водночас послаблюються, це може вказувати на посилення обмежень ринкової ліквідності. Однак якщо ончейн-платежі та активність обороту капіталу продовжують зростати на тлі зниження пропозиції, слід також розглянути інші пояснення, зокрема підвищення ефективності використання стейблкоїнів або зміни в розподілі активів.
Висновок
Глобальна пропозиція стейблкоїнів знизилася приблизно до $298,5 млрд, що свідчить про входження ринку стейблкоїнів у 2026 році після періоду швидкого розширення у фазу повільнішого зростання пропозиції та структурного коригування. Одночасне скорочення пропозиції таких основних стейблкоїнів, як USDT і USDC, та зростання деяких інших стейблкоїнів також свідчать про зміну попиту на капітал усередині ринку.
Чистий випуск і погашення стейблкоїнів є важливими відправними точками для спостереження за змінами капіталу, але жоден із цих показників не може повністю пояснити потоки капіталу. Новий випуск не означає, що кошти одразу буде використано для купівлі BTC, а чисте погашення не обов’язково означає масовий вихід інвесторів із крипторинку. Біржові баланси, кросчейн-розподіл капіталу та обсяг ончейн-транзакцій також потрібно тлумачити в контексті.
Для інвесторів дані про стейблкоїни більше підходять як додатковий індикатор для оцінювання умов ринкової ліквідності, а не як прямий торговельний сигнал для прогнозування руху цін. Лише аналізуючи зміни пропозиції разом із розподілом капіталу, торговельною активністю та ринковими цінами, інвестори можуть точніше зрозуміти зміни на ринку стейблкоїнів.
Поширені запитання
Чи означає зниження пропозиції стейблкоїнів, що Bitcoin обов’язково впаде?
Не обов’язково. Зниження пропозиції стейблкоїнів може відображати погашення з боку деяких інвесторів або зміни попиту, але на ціну Bitcoin також впливають такі чинники, як потоки капіталу в ETF, ринки деривативів, макроекономічні умови та очікування інвесторів.
Чи означає позитивний чистий випуск стейблкоїнів, що новий капітал увійшов на крипторинок?
Для забезпечених фіатною валютою стейблкоїнів позитивний чистий випуск зазвичай означає, що пропозиція в обігу зросла, але це безпосередньо не доводить, що новий капітал було використано для купівлі криптоактивів. Нововипущені стейблкоїни також можуть використовуватися для платежів, розрахунків, резервів або іншої фінансової діяльності.
Чому пропозиція USDT може знижуватися, тоді як інші стейблкоїни зростають?
Різні стейблкоїни мають різних емітентів, сценарії використання, регуляторні умови та групи користувачів. Капітал може переміщуватися з одного стейблкоїна в інший. Тому зниження пропозиції одного активу не обов’язково означає, що весь ринок стейблкоїнів одночасно скорочується.
Чи означає переказ стейблкоїнів на біржу, що ринок незабаром зросте?
Не обов’язково. Депозити в стейблкоїнах можуть використовуватися для купівлі активів, але також для маржі, арбітражу, переказів коштів або іншої торговельної діяльності. Слід також враховувати обсяг торгів, книгу ордерів і рух цін.
Де можна перевірити пропозицію стейблкоїнів і потоки капіталу?
Такі платформи, як DeFiLlama, можна використовувати для перегляду загальної пропозиції стейблкоїнів, частки різних стейблкоїнів на ринку та їхнього розподілу між блокчейнами. Цю інформацію також можна зіставляти з розкриттям емітентами даних про випуск і погашення та даними ончейн-оглядачів.