Розділи нижче визначають цей показник, пояснюють механізми випуску та погашення, перелічують механізми, які часто супроводжують скорочення, розглядають п’ять поширених помилкових трактувань, порівнюють пропозицію з балансами на біржах і потоками спотових ETF на Bitcoin, а також містять нейтральний контрольний список для аналізу. Різницю між платежами та торгівлею розглянуто в матеріалі чому обсяг платежів може зростати, а пропозиція — залишатися без змін; матеріали чиста емісія стейблкоїнів і як аналізувати ліквідність стейблкоїнів доповнюють цей самий набір даних інформацією про рівні випуску/погашення та біржові баланси.
Основні висновки
-
Скорочення пропозиції стейблкоїнів — це зменшення обсягу стейблкоїнів в обігу, яке зазвичай відбувається, коли погашення перевищують випуск.
-
Чиста емісія за певний період дорівнює обсягу випуску мінус обсяг погашення; від’ємна чиста емісія зменшує пропозицію стейблкоїнів в обігу для моделей із фіатним забезпеченням.
-
Купівля BTC або ETH за стейблкоїни зазвичай лише переміщує токени між гаманцями й сама по собі не знищує токени в обігу.
-
Перехід з USDC на USDT може зменшити обсяг токенів одного емітента в обігу, тоді як сукупний обсяг стейблкоїнів, прив’язаних до долара США, майже не зміниться.
-
Біржові баланси, потоки ETF і пропозиція стейблкоїнів відображають взаємопов’язані, але різні канали руху капіталу — аналізуйте їх разом, а не як один сигнал.
Що означає скорочення пропозиції стейблкоїнів
Пропозиція стейблкоїнів в обігу — це кількість токенів, які вважаються випущеними та доступними на ринку. Оскільки більшість стейблкоїнів прив’язані до долара США, журналісти й аналітичні панелі часто трактують капіталізацію ринку стейблкоїна як його вартість у доларовому вираженні. Коли токен торгується поблизу одного долара, ця величина приблизно відповідає обсягу токенів в обігу. Скорочення — це просте зменшення цього обсягу між двома датами.
Постачальники аналітики, зокрема Glassnode, автори матеріалів CryptoQuant і трекери на кшталт Sumcap, публікують сукупні показники з різним охопленням блокчейнів, обгорнутих токенів, нішевих емітентів, резервних активів і різними підходами до класифікації пов’язаних криптоактивів. Дві аналітичні панелі можуть показувати різні значення в один і той самий день, і це не означає, що одна з них «помиляється» в моральному сенсі — вони можуть охоплювати різні набори токенів. Вважайте напрямок зміни та пояснення через випуск і погашення надійнішими за одне заголовкове число.
Скорочення — це зміна запасу (кількості наявних токенів), а не зміна ціни. Період торгівлі в умовах зниження схильності до ризику може збігатися зі скороченням, розширенням або незмінністю обсягу токенів в обігу — залежно від того, чи погашають власники токени через банки, переходять між емітентами або залишають кошти в блокчейні. Транзакції зі стейблкоїнами можуть забезпечувати платежі, торгівлю та міжнародні платежі, не змінюючи пропозицію самі по собі.
Як емітенти стейблкоїнів, випуск, погашення та чиста емісія змінюють пропозицію
Для основних стейблкоїнів із фіатним забезпеченням емітенти зазвичай випускають нові токени, коли уповноважені учасники переказують фіатні кошти (або надають схвалене забезпечення) у межах процесу емітента, і погашають їх, коли ці учасники повертають токени в обмін на фіатні кошти. Успішне погашення вилучає токени з обігу та залежить від того, чи обробляє емітент запити на погашення, щоб власники могли обміняти стейблкоїни на фіатну валюту. Основні емітенти зазвичай зберігають резерви в грошових коштах і короткострокових державних боргових зобов’язаннях. Перекази між користувачами в блокчейні, депозити на біржі та багато обгорнутих токенів у мостах змінюють право власності, але не змінюють глобальну пропозицію в обігу так, як первинне погашення. Також існує ризик контрагента, якщо зберігачі зазнають невдачі під час масового вилучення коштів із банків.
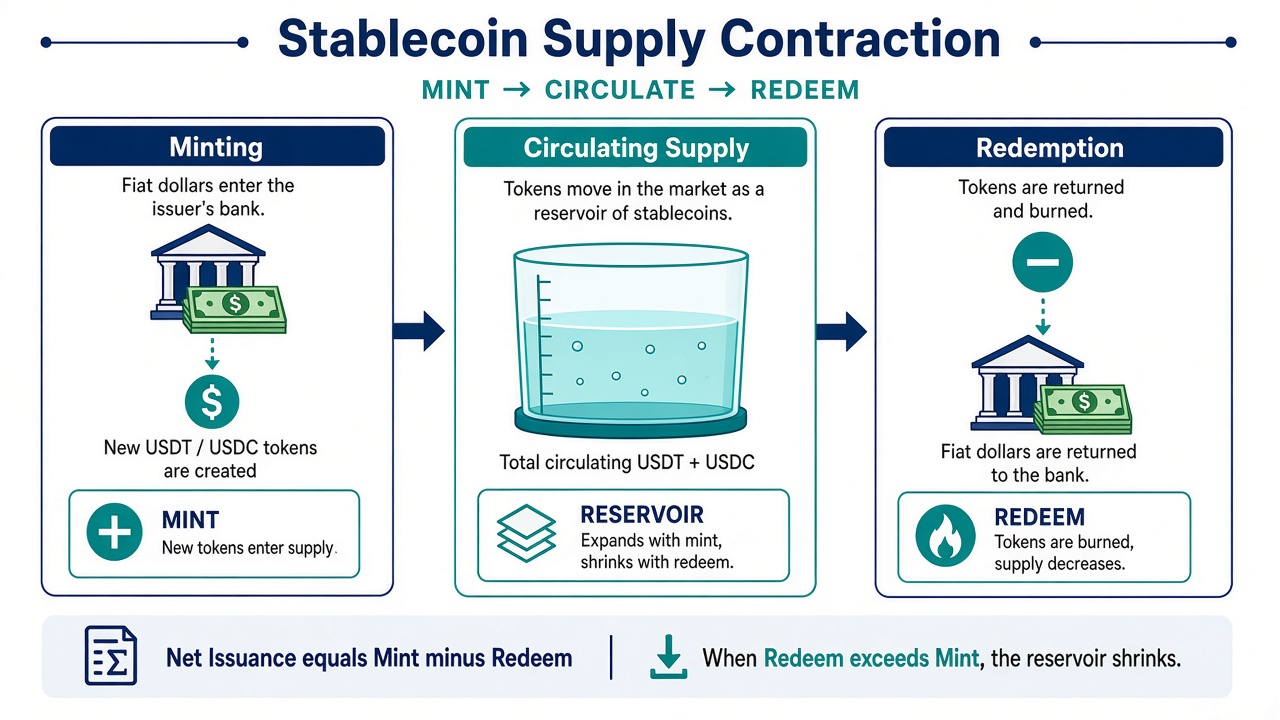
Рисунок 1. Випуск розширює обсяг токенів в обігу, а погашення спалює токени. Чиста емісія = випуск − погашення; пропозиція скорочується, коли погашення перевищують випуск.
Стейблкоїни з криптовалютним забезпеченням використовують як заставу інші криптовалюти.
Стейблкоїни з товарним забезпеченням забезпечені фізичними товарами, наприклад золотом.
Чиста емісія за певний період — це обсяг випуску мінус обсяг погашення. Позитивна чиста емісія розширює пропозицію в обігу, а від’ємна — скорочує її, хоча значні хвилі погашень можуть створити ризики, якщо емітент не зможе своєчасно їх виконати. Circle та інші емітенти іноді розкривають дуже великі валові обсяги випуску й погашення за один квартал, які майже компенсують один одного. У результаті чиста зміна може бути незначною, навіть якщо обсяг платежів або розрахункової активності зі стейблкоїнами залишався високим. Цей приклад показує, чому валовий потік і обсяг токенів в обігу — це різні питання.
Первинний і вторинний ринки також мають значення: вторинна торгівля на майданчиках визначає ціну стейблкоїна відносно прив’язки, тоді як первинні операції з випуску та погашення змінюють обсяг токенів в обігу. Цей розподіл також розглянуто в матеріалі первинний і вторинний ринки стейблкоїнів.
Механізми, які часто супроводжують скорочення
Зниження попиту на торгівлю криптовалютами зменшує потребу в нових розрахункових балансах на біржах. Стейблкоїни широко використовують для входу в інші криптовалюти та виходу з них, особливо в періоди стресу, оскільки вони дають змогу зберігати кошти в стабільнішій формі, ніж волатильні криптовалюти. Натомість алгоритмічний стейблкоїн більшою мірою залежить від механізмів попиту й пропозиції, ніж від погашення з резервним забезпеченням, і ця категорія становить менше ніж 0,2% загальної пропозиції. TerraUSD — найяскравіший приклад: у травні 2022 року він утратив прив’язку, що призвело до знищення вартості на 45 млрд доларів США. Коли обсяги спотової та деривативної торгівлі знижуються, авторизований попит на новий випуск може падати, навіть якщо наявні токени продовжують циркулювати між власниками.
Погашення в умовах зниження схильності до ризику перетворюють кошти в блокчейні назад на банківські кошти. Це може мати побічні наслідки для банківської та ширшої фінансової системи, коли кошти повертаються на депозити й у резерви. Власники, яким потрібні фіатні кошти за межами криптовалютної інфраструктури, здійснюють погашення через відповідні канали, а таке спалювання зменшує обсяг токенів в обігу. Значні обсяги погашення також можуть зменшити попит на короткострокові державні боргові зобов’язання. Цей процес більше схожий на «вихід капіталу із системи стейблкоїнів», ніж на простий переказ між гаманцями.
Альтернативна вартість і дохідні альтернативи можуть мати значення, коли дохідність короткострокових казначейських облігацій є привабливою порівняно з утриманням платіжного токена, який не нараховує відсотків. Це особливо актуально, оскільки багато емітентів не можуть безпосередньо виплачувати відсотки, тоді як дедалі більше зовнішніх продуктів дають власникам змогу отримувати дохід в інших місцях. Водночас стейблкоїни залишаються корисними для цілодобових розрахунків поза годинами роботи банків. Капітал також може переходити в токенізовані казначейські векселі, ончейн-продукти на кшталт фондів грошового ринку або інші грошові еквіваленти, які деякі аналітичні панелі не враховують у складі «пропозиції стейблкоїнів». Тому сукупний обсяг стейблкоїнів може зменшуватися, навіть якщо пов’язані з криптовалютами грошові активи зберігаються. Крім того, стейблкоїни можуть бути дешевшими за традиційні способи міжнародних грошових переказів.
Зміни у складі емітентів — ще один механізм: USDT і USDC можуть скорочуватися, тоді як обсяг менших стейблкоїнів, прив’язаних до долара США, зростає, або навпаки. Один і той самий стейблкоїн також може існувати у звичайній версії та у версії з дохідністю. Завжди перевіряйте, чи йдеться в заголовку про «всі стейблкоїни, прив’язані до долара США», чи про один тикер.
П’ять поширених помилкових трактувань
-
Зниження пропозиції означає, що ті самі долари повністю залишають криптовалютний ринок. Лише первинні погашення однозначно вилучають токени з обігу стейблкоїнів, а деякі моделі з фіатним забезпеченням працюють дещо подібно до фондів грошового ринку. Перехід в інші грошові продукти в блокчейні може зменшити категорію стейблкоїнів без повного виходу з цифрових активів.
-
Купівля BTC або ETH знищує пропозицію. Під час спотової купівлі стейблкоїни зазвичай переходять до продавців. Пропозиція в обігу зберігається, доки хтось не здійснить погашення або емітент не спалить токени відповідно до своїх правил.
-
Зниження показника одного емітента означає скорочення всього ринку. USD Coin може скорочуватися, тоді як найбільший стейблкоїн Tether зростає (або зростають інші стейблкоїни). Тому зміни на рівні одного емітента автоматично не свідчать про скорочення всього ринку. Аналізуйте сукупний показник і його складові.
-
Відтік із біржі означає скорочення пропозиції. Токени, що залишають біржовий гаманець, продовжують існувати в блокчейні. Графіки біржових балансів і графіки пропозиції в обігу відповідають на різні запитання.
-
Загальний показник аналітичної панелі A має збігатися з показником панелі B. Охоплення блокчейнів, обгорнутих токенів і емітентів із невеликою часткою ринку відрізняється. Розбіжності в охопленні капіталізації ринку також можуть пояснювати невідповідності. Під час аналізу тенденцій віддавайте перевагу послідовним даним, розрахованим за однією методологією.
Пропозиція стейблкоїнів на ринку, біржові баланси та потоки ETF на Bitcoin
Пропозиція стейблкоїнів в обігу відображає кількість токенів, схожих на грошові кошти, які існують. Біржові баланси стейблкоїнів відображають, яка частина цього обсягу зберігається на торговельних майданчиках і готова до негайної торгівлі в парах. Вони відображають попит з боку інвесторів та інституційних інвесторів, а не загальну пропозицію в обігу. Потоки спотових ETF на Bitcoin відображають створення та погашення продуктів із Bitcoin, обгорнутим у брокерській інфраструктурі. Це здебільшого окремий канал руху капіталу від біржового обсягу USDT/USDC. Обсяг міжнародних потоків стейблкоїнів у 2024 році сягнув 1,4 трлн доларів США.
Ці ряди даних можуть рухатися разом у місяці зі зниженням схильності до ризику та розходитися, коли в активних потоках торгівлі переважають платежі, застава в DeFi, канали ETF або маркетмейкери. У 2025 році 26% дорослих у США використовували стейблкоїни для грошових переказів, що підкреслює реальну активність зі стейблкоїнами за межами торгівлі на біржах. Повний набір даних для аналізу зазвичай поєднує чисту емісію, біржові резерви, обсяг торгівлі та, якщо це доречно, дані про потоки ETF, а не трактує будь-яку одну лінію як вказівку купувати або продавати.
Як аналізувати показник (контрольний список)
-
Оберіть одну методологію збору даних і дотримуйтеся її протягом потрібного вам періоду.
-
Перевірте, чи охоплює графік сукупні стейблкоїни, прив’язані до долара США, чи одного емітента, а також чи майже вся відстежувана пропозиція все ще прив’язана до долара США.
-
Перевірте чисту емісію (випуск мінус погашення) разом із рівнем пропозиції та за можливості ознайомтеся з розкриттям інформації про ліквідні активи й резервні активи; у США закон GENIUS, ухвалений у липні 2025 року, вимагає стовідсоткового резервного забезпечення, а алгоритмічні стейблкоїни не підпадають під дію цієї системи.
-
Порівняйте біржові баланси стейблкоїнів, щоб з’ясувати, чи змінився доступний на майданчиках «вільний капітал» інакше, ніж глобальний обсяг токенів в обігу.
-
Розглядайте одночасні потоки ETF лише як другий канал руху капіталу, а не як заміну механіці стейблкоїнів.
-
Перед формулюванням висновку про ринок запишіть, яку саме помилку в трактуванні ви можете зробити (перехід між активами, спотова купівля або прогалина в охопленні), і враховуйте питання захисту споживачів та фінансової стабільності, якщо скорочення відбувається на тлі проблем в емітента або з його резервами. Серед ключових прикладів — набуття чинності MiCAR Європейського Союзу 30 червня 2024 року, ухвалення Гонконгом законопроєкту про стейблкоїни в грудні 2024 року та вимога Австралії до емітентів дотримуватися норм ASIC.
Цей контрольний список має освітню мету. Він не є рекомендацією щодо торгівлі, вибору часу або розміру позиції.
Підсумок
Скорочення пропозиції стейблкоїнів означає зменшення обсягу стейблкоїнів, прив’язаних до фіатної валюти, в обігу. Найпростіше воно пояснюється перевищенням погашень над випуском, а сам термін часто використовують щодо токенів, розроблених для збереження стабільної вартості. Цей показник відображає обсяг токенів в обігу та контекст ліквідності, а не прогноз ціни й не є прямим відображенням кожного долара, що залишає криптовалютний ринок. Він важливий не лише для торгівлі, а й для платежів, міжнародних операцій і ширших дискусій щодо монетарної політики. Розмежування механізмів випуску та погашення, переказів, переходу між емітентами, біржових балансів і потоків ETF допомагає зберігати об’єктивність аналізу. Коли обсяг платежів зростає, а обсяг токенів в обігу не змінюється, діє той самий розподіл між платежами та пропозицією.
Поширені запитання
Що означає скорочення пропозиції стейблкоїнів?
Це означає, що виміряна пропозиція стейблкоїнів, прив’язаних до долара США, в обігу зменшилася за певний період. Зазвичай це відбувається, коли запити на погашення перевищують обсяг нового випуску (від’ємна чиста емісія).
Чи означає зниження пропозиції стейблкоїнів обвал криптовалютного ринку?
Не саме по собі. Скорочення описує обсяг токенів, схожих на грошові кошти, що перебувають у криптовалютній інфраструктурі. Ціни інших криптовалют можуть різко падати, тоді як пропозиція стейблкоїнів рухається незалежно. Також ціни можуть зростати, падати або коливатися без чіткого напряму, поки пропозиція стейблкоїнів скорочується, розширюється або залишається незмінною.
Як випуск і погашення змінюють пропозицію?
Авторизований випуск додає токени в обіг. Авторизовані користувачі погашають стейблкоїни через емітента, і саме ці потоки первинного ринку вилучають токени через погашення та спалювання, на відміну від звичайних переказів між гаманцями. Перекази між гаманцями зазвичай не змінюють глобальну пропозицію в обігу.
Чи є пропозиція стейблкоїнів із фіатним забезпеченням такою самою, як біржові баланси стейблкоїнів?
Ні. Пропозиція в обігу — це глобальний обсяг токенів, тоді як біржові баланси — це частина цього обсягу, що зберігається на торговельних майданчиках. Вони можуть зростати або зменшуватися разом із торговельними транзакціями, навіть коли глобальна пропозиція в обігу не змінюється. Токени можуть залишати біржі й водночас залишатися в обігу.
Чи може обсяг USDT зменшуватися, а загальна пропозиція стейблкоїнів залишатися стабільною?
Так. Капітал може переходити між емітентами, а зміни капіталізації ринку найбільшого стейблкоїна та USD Coin можуть компенсувати одна одну, залишаючи загальну пропозицію відносно стабільною. Завжди перевіряйте сукупні показники та основні складові, зокрема USDT і USDC, разом.