Токенізовані депозити — це фінансова модель, за якої комерційні банки використовують блокчейн або інші технології розподіленого реєстру для подання банківських депозитів клієнтів у формі цифрових токенів. На відміну від традиційних стейблкоїнів, токенізовані депозити зазвичай не створюють новий вид вимоги, незалежної від банківських депозитів. Натомість вони змінюють спосіб обліку, управління та використання наявних депозитів, даючи змогу банківським коштам взаємодіяти з торгівлею цифровими активами, програмованими платежами та ончейн-інфраструктурою розрахунків.
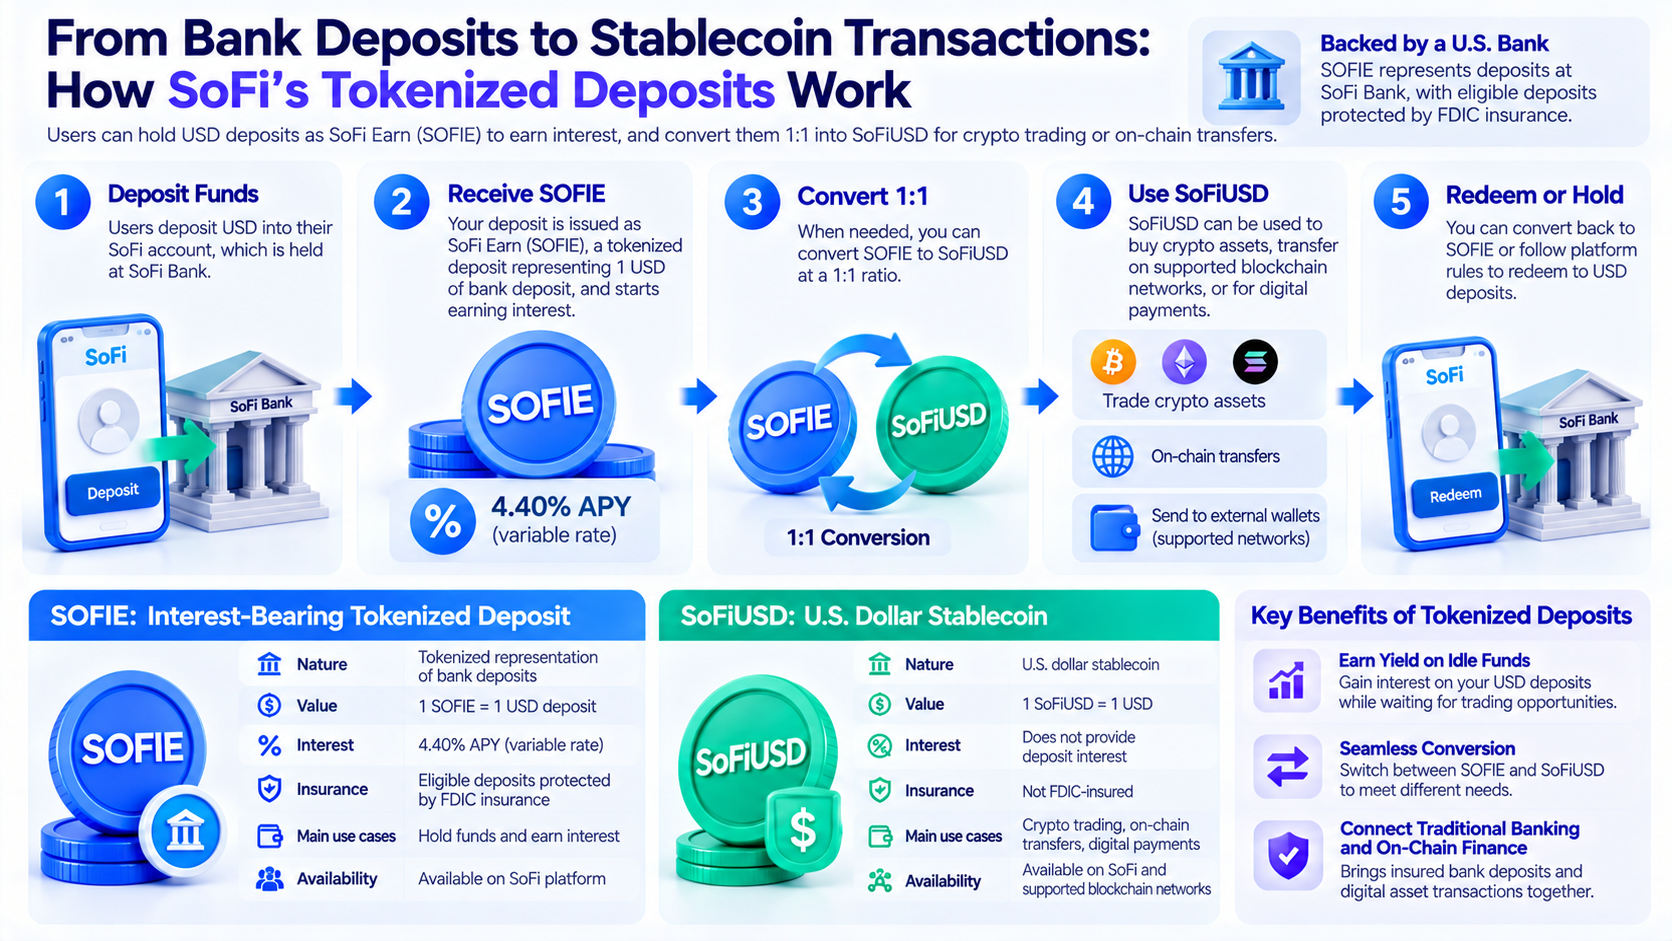
22 жовтня 2026 року американська фінтех-компанія SoFi Technologies оголосила про запуск SoFi Earn (SOFIE), що поєднує процентні банківські депозити зі стейблкоїном SoFiUSD, прив’язаним до долара США. Згідно з оголошеними умовами продукту, SOFIE пропонує початкову змінну річну дохідність у відсотках (APY) на рівні 4,40%. Користувачі можуть отримувати відсотки за депозитом, утримуючи SOFIE, і конвертувати його в SoFiUSD, коли їм потрібно торгувати або переказувати кошти. SoFi позиціонує його як продукт токенізованих депозитів для споживачів, який пропонує банк США з національною банківською ліцензією.
Значення цього продукту полягає не лише в цифровізації банківських депозитів, а й у спробі усунути функціональне розділення між традиційними банківськими депозитами та ончейн-стейблкоїнами. Банківські депозити зазвичай можуть приносити відсотки та мати певний захист депозитів, але їхня переносність між платформами обмежена. Стейблкоїни можуть підтримувати ончейн-перекази й торгівлю цифровими активами, але можуть не забезпечувати депозитних відсотків або страхування депозитів. На прикладі SoFi Earn у цій статті розглядається принцип роботи токенізованих депозитів, конвертація SOFIE в SoFiUSD і назад, а також потенційний вплив цієї моделі на ринок стейблкоїнів і цифрові операції банків.
Основні висновки
-
Токенізовані депозити — це токенізоване подання банківських депозитів у цифровому реєстрі. Їхньою юридичною основою залишається вимога клієнта до банку щодо депозиту, а не незалежно випущений платіжний стейблкоїн.
-
22 жовтня 2026 року SoFi запустила SoFi Earn (SOFIE) — продукт токенізованих депозитів для індивідуальних користувачів, який спочатку пропонує змінну річну дохідність у відсотках (APY) 4,40%.
-
Кожна одиниця SOFIE відповідає депозиту в розмірі $1 у SoFi Bank. Відповідні депозити захищає Федеральна корпорація страхування депозитів (FDIC), хоча обсяг і сума покриття регулюються застосовними правилами.
-
Користувачі можуть конвертувати SOFIE у стейблкоїни SoFiUSD у співвідношенні 1:1 для торгівлі криптоактивами або переказів через підтримувані блокчейн-мережі.
-
SOFIE та SoFiUSD — це два різні фінансові продукти. Перший є процентним банківським депозитом, тоді як другий — платіжним стейблкоїном. Після завершення конвертації початкове страхове покриття депозиту не поширюється автоматично на стейблкоїни.
-
Дизайн продукту SoFi представляє нову модель: кошти зберігають характеристики депозиту та приносять відсотки, очікуючи на використання, а потім конвертуються у стейблкоїни, коли їх потрібно використовувати в ончейн-середовищі.
Що таке токенізовані депозити та як вони пов’язані з традиційними банківськими депозитами?
Суть токенізованих депозитів полягає в перетворенні наявних депозитних зобов’язань комерційних банків на одиниці активів, які можна відображати та обробляти в цифрових системах. Після внесення коштів клієнтом банк і надалі несе відповідальність за відповідне зобов’язання з повернення депозиту, тоді як токен або запис у цифровому реєстрі відображає права клієнта на ці кошти.
Наприклад, компанія має в банку депозити на суму $1 млн. У традиційній моделі кошти обліковуються в системі рахунків банку, а перекази зазвичай здійснюються через внутрішню облікову систему банку, платіжні мережі або механізми міжбанківського клірингу. У моделі токенізованих депозитів банк може фіксувати відповідні права на депозит у цифровому реєстрі, що відповідає застосовним правилам, і здійснювати перекази або розрахунки коштів за допомогою цифрових інструкцій.
Однак це не означає, що всі токенізовані депозити можна вільно переказувати в публічних блокчейнах, як звичайні токени ERC-20. Деякі токенізовані депозити функціонують лише в межах банку або в мережі з обмеженим доступом, а учасники, отримувачі та обсяг переказів коштів можуть суворо обмежуватися.
Тому для розуміння токенізованих депозитів необхідно розрізняти два рівні. Перший — юридична природа активу: він залишається банківським депозитом. Другий — технічне подання активу: банк використовує цифровий реєстр або систему токенізації для управління відповідними правами. Токенізація змінює спосіб обліку та використання коштів, але застосування блокчейн-технології не змінює автоматично юридичну природу коштів.
Для банків ця модель може підвищити гнучкість управління коштами, полегшуючи інтеграцію традиційних депозитів з автоматизованими платежами, інституційними переказами коштів і сценаріями розрахунків за цифровими активами.
Що таке SoFi Earn (SOFIE) і чому він пропонує APY 4,40%?
SoFi Earn — це продукт процентних токенізованих депозитів, запущений SoFi Bank. Одиниця продукту має назву SOFIE. Згідно з умовами, оголошеними 22 жовтня 2026 року, кожна одиниця SOFIE відповідає депозиту в розмірі $1, розміщеному в банку, а користувачі можуть отримати доступ до продукту через свої криптоакаунти SoFi.
На момент запуску SOFIE пропонує APY 4,40%. Ця дохідність походить від механізму процентного банківського депозиту, що лежить в основі продукту, а не від автоматичного генерування доходу SOFIE як криптотокеном через стейкінг, майнінг ліквідності або DeFi-кредитування.
Важливо відрізняти APY від фіксованої процентної ставки. Ставка 4,40% — це змінна APY, оголошена на момент запуску продукту. Вона може змінюватися в майбутньому й не означає, що користувачі можуть зафіксувати цю дохідність на будь-який період утримання. Фактично отримані відсотки також залежать від строку утримання, застосовної процентної ставки, умов акаунта та відповідних комісій.
Наприклад, припустімо, що користувач утримує SOFIE на суму $5 000 протягом повного року, річна ставка залишається на рівні 4,40%, кошти безперервно залишаються на депозиті, а комісії не враховуються. За цих спрощених припущень річні відсотки становитимуть приблизно $220. Якщо користувач утримує кошти лише один місяць, фактична дохідність розраховуватиметься відповідно до застосовних умов нарахування відсотків за цей період.
SoFi запустила цей продукт на тлі ситуації, коли багато користувачів цифрових активів утримують активи, номіновані в доларах США, очікуючи на можливості для торгівлі. Звичайні платіжні стейблкоїни зазвичай не виплачують депозитні відсотки безпосередньо власникам, тому користувачам доводиться обирати між ліквідністю та дохідністю.
SOFIE пропонує альтернативний механізм: користувачі можуть спочатку зберігати кошти на процентному депозиті та конвертувати їх у переказуваний стейблкоїн, коли їм потрібно придбати криптоактиви або здійснити ончейн-перекази.
Однак сам SOFIE не є універсальним стейблкоїном, який можна вільно переказувати між усіма гаманцями та торговими платформами. Сфера його використання, способи конвертації та маршрути виведення коштів регулюються правилами продукту SoFi і підтримуваними каналами.
Як SoFi конвертує SOFIE у стейблкоїни SoFiUSD?
Архітектура продукту SoFi розподіляє процентні депозити та функціональність ончейн-переказів між різними цифровими активами.
SOFIE представляє процентні депозити, які користувачі утримують у SoFi Bank, тоді як SoFiUSD забезпечує перекази стейблкоїнів, торгівлю криптоактивами та цифрові платежі. Обидва активи пов’язані механізмом конвертації, який надає платформа, проте їхня однакова вартість у $1 не робить їх юридично ідентичними продуктами.
Базовий процес можна поділити на чотири етапи.
Спочатку користувач спрямовує кошти до SoFi Earn. Відповідні кошти обліковуються як депозити в SoFi Bank. Користувач утримує SOFIE, що відповідає правам на депозит, і отримує відсотки відповідно до умов продукту.
Далі користувач вирішує використати кошти. Коли користувачеві потрібно придбати криптоактиви або здійснити ончейн-переказ, він може скористатися функцією SoFi для конвертації SOFIE в SoFiUSD у співвідношенні 1:1.
На третьому етапі кошти переходять до використання у формі стейблкоїна. Користувачі можуть використовувати SoFiUSD для придбання криптоактивів через канали, які підтримує SoFi, або надсилати його на підтримувані зовнішні гаманці. Можливість переказу SoFiUSD залежить від конкретних підтримуваних блокчейн-мереж і правил платформи.
На четвертому етапі користувачі можуть продовжувати утримувати, використовувати або викупити свій SoFiUSD відповідно до застосовних функцій. Викуп стейблкоїнів і повернення до процентного депозиту не є однаковим юридичним процесом. Відповідний статус акаунта та активу слід підтверджувати окремо.
В описі продукту SoFi прямо зазначено, що після використання SOFIE для придбання SoFiUSD або інших переказуваних криптоактивів відповідні кошти більше не є депозитами SOFIE. SoFiUSD не є банківським депозитом, застрахованим FDIC.
Цей дизайн створює канал конвертації банківських депозитів у стейблкоїни, дозволяючи користувачам перемикатися між різними потребами використання коштів, а не вимагати від одного токена виконання всіх фінансових функцій.
У чому різниця між SOFIE та SoFiUSD і чому їх не можна вважати одним активом?
Хоча SOFIE та SoFiUSD підтримують співвідношення вартості 1:1 до долара США, вони суттєво відрізняються за структурою випуску, джерелами дохідності, юридичними правами та сценаріями використання.
| Параметр порівняння |
Токенізований депозит SOFIE |
Стейблкоїн SoFiUSD |
| Тип активу |
Токенізоване подання банківського депозиту |
Доларовий платіжний стейблкоїн |
| Емітент і відповідальна сторона |
SoFi Bank |
SoFi Bank |
| Відповідна вартість |
Кожна одиниця відповідає депозиту в $1 |
Призначений для підтримання вартості 1:1 до долара США |
| Процентна дохідність |
Початкова змінна APY 4,40% |
Не забезпечує безпосередньо депозитні відсотки SOFIE |
| Покриття FDIC |
Застосовується до відповідних депозитів |
Не є депозитом, застрахованим FDIC |
| Основна функція |
Зберігання коштів і отримання депозитних відсотків |
Цифрові платежі, ончейн-перекази та торгівля |
| Сфера використання |
Підтримувана SoFi система депозитів і акаунтів |
SoFi та підтримувані блокчейн-канали |
| Основні ризики |
Ризики банку, акаунта та операційні ризики |
Ризики емітента, викупу, мережі та обігу |
Ця відмінність відображає дві різні фінансові моделі.
Основою токенізованого депозиту є зобов’язання банку. Актив, який утримує користувач, відповідає банківському депозиту, а відповідні права визначаються договором банківського депозиту та застосовним законодавством. Стейблкоїн — це незалежний цифровий актив. Права його власників залежать від структури випуску, механізмів викупу та застосовних регуляторних правил.
Для SOFIE відсотки є характеристикою продукту банківського депозиту. Для SoFiUSD основними функціями є перекази коштів і платіжні розрахунки. Коли користувачі перемикаються між цими двома активами через функцію конвертації, відповідні юридичні права та структура ризиків також змінюються.
Тому SOFIE не слід просто розглядати як стейблкоїн зі страхуванням FDIC. Так само той факт, що SoFiUSD випущений банком, не надає йому автоматично такого самого страхового покриття, як банківському депозиту.
Як страхування депозитів FDIC захищає SOFIE? Що відбувається після конвертації у стейблкоїни?
Федеральна корпорація страхування депозитів (FDIC) надає страхове покриття для відповідних банківських депозитів. Стандартний страховий ліміт зазвичай становить $250 000 на одного вкладника, на один застрахований банк і на кожну категорію права власності. При визначенні конкретної застосовної суми також потрібно враховувати інші застраховані депозити, які вкладник має в тому самому банку.
SOFIE відповідає депозитним зобов’язанням SoFi Bank і тому може підпадати під страхування депозитів за умови виконання відповідних вимог FDIC. Ключовим фактором є не те, чи представлені кошти токенами, а те, чи є базові активи відповідними застрахованими депозитами.
Наприклад, припустімо, що користувач має $50 000 у SOFIE в SoFi Bank, а також інші банківські депозити в межах тієї самої категорії права власності. Страховий ліміт зазвичай розраховуватиметься сукупно, а не так, що кожен продукт автоматично отримуватиме окреме покриття на $250 000.
Якщо користувач конвертує $20 000 SOFIE у SoFiUSD, ці кошти змінюються з процентного депозиту на стейблкоїн. Навіть якщо два активи можна конвертувати у співвідношенні 1:1, це не означає, що початкове страхування депозиту продовжує покривати конвертований баланс стейблкоїнів.
Крім того, страхування депозитів FDIC насамперед покриває втрати депозитів у конкретних ситуаціях, наприклад у разі банкрутства застрахованого банку. Воно не захищає користувачів від усіх фінансових ризиків. Наприклад, втрата приватних ключів гаманця, перекази на неправильну адресу, незворотні транзакції в блокчейні та зміни цін цифрових активів зазвичай не належать до сфери традиційного страхування депозитів.
Під час визначення того, чи захищений цифровий доларовий актив страхуванням FDIC, ключове питання полягає не в тому, чи був він випущений банком, а в тому, чи відповідає він юридично критеріям відповідного застрахованого депозиту.
Цей принцип також є важливою основою для розуміння відмінностей між токенізованими депозитами та платіжними стейблкоїнами.
Чому SoFi не виплачує відсотки безпосередньо за SoFiUSD?
З погляду дизайну продукту SoFi відокремлює процентні депозити від платіжних стейблкоїнів, щоб ці два види активів могли виконувати різні фінансові функції та відповідати відповідним регуляторним рамкам.
Традиційні банківські депозити можуть приносити відсотки згідно з умовами договору депозиту. Після прийняття депозитів банки здійснюють кредитування, розподіл активів і управління ліквідністю з урахуванням пруденційних регуляторних вимог. Депозитні відсотки є частиною витрат банку на залучення фінансування.
Платіжні стейблкоїни мають іншу структуру. Їхня основна мета зазвичай полягає в підтриманні стабільного обмінного співвідношення з фіатною валютою та наданні власникам функціональності платежів, переказів і викупу. Емітент стейблкоїна може отримувати дохід від резервних активів, що відповідають вимогам, але дохід від таких резервних активів не обов’язково розподіляється безпосередньо між власниками стейблкоїнів.
Регуляторна база США для стейблкоїнів також встановлює обмеження щодо виплати доходу емітентами платіжних стейблкоїнів. Тому розділення SOFIE та SoFiUSD допомагає окремо враховувати регуляторні вимоги до процентних депозитів і платіжних стейблкоїнів.
Однак це не означає, що дизайн SoFi усунув усі регуляторні питання. Банківські депозити, платіжні стейблкоїни, конвертація активів і послуги з цифровими валютами передбачають різні регуляторні зобов’язання. Фактичну відповідність вимогам необхідно оцінювати на основі угоди щодо продукту, структури випуску та застосовного законодавства.
З погляду користувацького досвіду перевага цієї структури з двома продуктами полягає в тому, що вона дає змогу коштам, які очікують на використання, приносити депозитні відсотки без безпосередньої зміни функції платіжного стейблкоїна.
Її обмеження полягає в тому, що користувачі мають завершити конвертацію активів, а після конвертації кошти більше не мають депозитних характеристик SOFIE. На фактичний досвід користувача також впливатимуть ефективність, комісії, час розрахунків і підтримуваний обсяг переказів між різними активами.
Яка модель більше підходить для ончейн-платежів: токенізовані депозити чи стейблкоїни?
Токенізовані депозити та стейблкоїни не обов’язково є прямими замінниками. Обидва можуть використовуватися для переказу цифрових коштів, але вони мають різні переваги з погляду відкритості, ліквідності та регуляторної структури.
Токенізовані депозити краще підходять для середовищ управління коштами під керівництвом банку. Для користувачів, яким потрібно підтримувати відносини з банківським депозитом, погоджуватися на управління банківським рахунком і відповідати інституційним вимогам щодо комплаєнсу, токенізовані депозити можуть забезпечити цифрові функції в межах наявної банківської системи.
Наприклад, транснаціональна компанія може розглянути використання токенізованих депозитів для управління залишками коштів різних дочірніх компаній і переказувати кошти через мережу з обмеженим доступом. Якщо банківська система підтримує автоматизовані розрахунки, компанія може скоротити частину ручних процесів і обмежень, пов’язаних із традиційним банківським графіком.
Стейблкоїни краще підходять для сценаріїв, що потребують міжплатформного обігу. Стейблкоїни, які відповідають відповідним технічним стандартам, можуть переказуватися між підтримуваними блокчейн-гаманцями, торговими платформами та протоколами DeFi без необхідності для кожного отримувача мати рахунок в одному банку.
Однак відкритість стейблкоїнів також означає, що користувачі мають самостійно керувати ризиками, пов’язаними з безпекою гаманців, смартконтрактами, перевантаженням мережі та сторонніми платформами.
Модель SoFi намагається поєднати ці два види потреб. Кошти утримуються як банківські депозити, очікуючи на використання, і конвертуються у стейблкоїни, коли їм потрібно надійти до каналів криптоторгівлі або ончейн-платежів.
Ця модель не обов’язково означає, що токенізовані депозити зрештою замінять стейблкоїни. Імовірнішим результатом є довгострокове співіснування токенів банківських депозитів, платіжних стейблкоїнів і традиційних платіжних мереж, де кожен із них виконуватиме різні функції в різних сценаріях.
Чим модель SoFi відрізняється від напрямів токенізованих депозитів JPMorgan і Citi?
Токенізовані депозити — не нова концепція, що з’явилася лише у 2026 році. До запуску SoFi SOFIE кілька міжнародних банків уже досліджували використання блокчейну або технології розподіленого реєстру для управління інституційними коштами.
Наприклад, JPMorgan просував інституційні цифрові платежі та послуги токенізованих депозитів через інфраструктуру, пов’язану з Kinexys, тоді як Citi Token Services досліджував рішення для управління коштами та транскордонної ліквідності для корпоративних та інституційних клієнтів.
Спільною характеристикою цих напрямів є фокус на управлінні інституційними коштами. Клієнтами зазвичай є великі корпорації, фінансові установи або відповідні професійні учасники. Продукти також можуть функціонувати в мережах з обмеженим доступом або підлягати конкретним обмеженням доступу.
SoFi Earn відрізняється тим, що пропонує токенізовані депозити індивідуальним користувачам і поєднує їх із наявними функціями торгівлі криптоактивами та стейблкоїном SoFiUSD.
| Параметр порівняння |
SoFi Earn |
JPMorgan Kinexys |
Citi Token Services |
| Основні клієнти |
Індивідуальні користувачі |
Інституційні клієнти |
Корпоративні та інституційні клієнти |
| Основна функція |
Процентні депозити та конвертація у стейблкоїни |
Інституційні цифрові платежі та розрахунки |
Управління коштами та перекази ліквідності |
| Основне використання коштів |
Криптоторгівля та перекази цифрових доларів |
Інституційні потоки коштів |
Управління корпоративними коштами та транскордонні платежі |
| Головна характеристика |
Поєднує роздрібні депозити зі стейблкоїнами |
Платіжна інфраструктура інституційного рівня |
Інтеграція з послугами корпоративного банкінгу |
Отже, модель SoFi має певне значення як інновація у сфері роздрібних фінансів. Вона намагається перетворити концепцію токенізованих депозитів, яка раніше переважно була зосереджена на великих установах, на продукт, до якого звичайні користувачі можуть отримати доступ через фінансовий застосунок.
Однак ця зміна не означає, що токенізовані депозити SoFi можуть безпосередньо замінити послуги інституційних розрахунків JPMorgan або Citi. Потреби клієнтів, обсяги транзакцій, вимоги до комплаєнсу та системні архітектури різних банків залишаються різними.
Чи можуть токенізовані депозити вирішити проблему неактивних коштів у стейблкоїнах?
Стейблкоїни стали важливими розрахунковими активами на крипторинку, але їх утримання не обов’язково приносить відсотки.
Деякі користувачі протягом тривалого часу зберігають доларові стейблкоїни в гаманцях або на торгових рахунках, очікуючи на можливості для торгівлі. Для таких коштів ліквідність є основною потребою. Однак якщо вони утримуються тривалий час без генерування доходу, користувач несе альтернативні витрати.
Запускаючи SOFIE, SoFi посилалася на дослідження, за яким приблизно $64 млрд у стейблкоїнах утримувалися в гаманцях з обмеженим використанням, забутих балансах або неактивному статусі, що становить приблизно 21,2% пропозиції стейблкоїнів за відповідним статистичним визначенням. Проте неактивні баланси не означають, що всі ці кошти готові або можуть бути конвертовані в банківські депозити.
Комерційна логіка SOFIE полягає в тому, щоб дати користувачам змогу отримувати депозитні відсотки, очікуючи на використання коштів, замість постійного утримання платіжних стейблкоїнів, що не приносять відсотків.
Наприклад, користувач планує придбати криптоактиви протягом наступних кількох тижнів, але наразі не має відповідної торгової можливості. Якщо кошти відповідають вимогам для використання SOFIE, користувач може утримувати їх на процентному депозиті та конвертувати в SoFiUSD, коли буде готовий торгувати.
Цей підхід може зменшити альтернативні витрати в період очікування, але він також має обмеження. Користувачі повинні мати доступ до послуг SoFi, а процес конвертації має відповідати вимогам платформи. Якщо кошти потрібно використовувати безпосередньо на іншій торговій платформі або в протоколі DeFi, користувачеві все одно може знадобитися спочатку конвертувати та переказати стейблкоїни.
Крім того, дохідність депозиту може змінюватися, а конвертація та перекази стейблкоїнів можуть передбачати комісії або інші операційні витрати. У результаті те, чи можуть токенізовані депозити справді підвищити ефективність капіталу, залежатиме від частоти торгівлі користувача, розміру коштів і конкретних умов продукту.
Як SoFi використовує токенізовані депозити для побудови циклу коштів між банківськими послугами та криптоактивами?
З погляду бізнес-моделі SOFIE — не просто окремий продукт дохідності, запущений SoFi. Це один із компонентів ширшої екосистеми цифрових фінансових послуг SoFi.
SoFi вже створила сервіси для споживчої торгівлі криптоактивами, стейблкоїн SoFiUSD і послуги з управління корпоративними цифровими коштами. Додавання SOFIE створює повніший шлях використання коштів у цих продуктах.
Користувачі можуть зберігати кошти на процентному депозиті, за потреби конвертувати їх у стейблкоїни, а потім використовувати для торгівлі криптоактивами або ончейн-переказів. Ця структура поєднує традиційні банківські рахунки з послугами цифрових активів і зменшує потребу користувачів перемикатися між різними фінансовими сервісами.
Для SoFi ця модель може створювати цінність у трьох напрямах.
-
Залучення депозитів. Пропонуючи процентні депозити, пов’язані зі сценаріями використання цифрових активів, SoFi може залучати клієнтів, які хочуть користуватися як банківськими послугами, так і послугами з криптоактивами.
-
Утримання клієнтів. Якщо користувачі можуть здійснювати депозити, конвертацію стейблкоїнів і криптоторгівлю на одній платформі, їм може бути менш потрібно переказувати кошти на інші фінансові платформи.
-
Синергія продуктів. SoFiUSD уже використовується в певних розрахункових механізмах для карткових продуктів SoFi, тоді як SOFIE може додатково забезпечувати етап депозиту перед надходженням коштів до відповідної системи цифрових платежів.
Однак ці потенційні комерційні переваги є аналізом, заснованим на структурі продукту, і не означають, що SOFIE вже суттєво збільшив депозитну базу або прибуток SoFi. Фактичні результати залежатимуть від рівня використання продукту користувачами, середніх залишків депозитів, частоти конвертації коштів і подальшого розкриття фінансової інформації.
Чи можуть токенізовані депозити стати важливою інфраструктурою для RWA та ончейн-фінансів?
Довгостроковий потенціал токенізованих депозитів не обмежується торгівлею стейблкоїнами. У міру розвитку токенізованих казначейських облігацій, фондів та інших продуктів RWA ончейн-ринкам знадобляться інструменти цифрової валюти, здатні здійснювати розрахунки за операціями з такими активами. Стейблкоїни є одним із варіантів, тоді як токенізовані депозити пропонують інший підхід, заснований на коштах комерційних банків.
Наприклад, у транзакції з токенізованими цінними паперами покупець має передати кошти, а продавець — актив. Якщо і кошти, і цінні папери можна обробляти в сумісних цифрових системах, може стати можливим розрахунок «поставка проти платежу», що зменшить ризики, спричинені проведенням розрахунків у різний час.
Для управління корпоративними коштами токенізовані депозити також можуть підтримувати автоматизовані платежі, транскордонні перекази коштів та умови розрахунків, що активуються смартконтрактами.
Однак можливість масштабного застосування цих рішень залежить від кількох ключових умов.
Першою є сумісність між банками. Якщо токенізовані депозити кожного банку можна використовувати лише в його власній системі, їхня цінність для міжінституційного обігу буде обмеженою.
Другою є регуляторні та юридичні механізми. Потрібні чіткі правила, щоб визначити, чи можуть токени банківських депозитів переказуватися через кордони, як різні юрисдикції визнають відповідні вимоги та як слід вирішувати спори.
Нарешті, важливими є технічна й операційна безпека. Банки мають забезпечувати узгодженість записів цифрового реєстру з основними банківськими записами, одночасно створюючи системи для управління ідентифікацією, кібербезпеки, виправлення транзакцій і безперервності діяльності.
Тому розвиток токенізованих депозитів, імовірно, передбачатиме поступову модернізацію інфраструктури цифрового банкінгу, а не повну заміну традиційних банківських рахунків ончейн-токенами в короткостроковій перспективі.
Висновок
Токенізовані депозити — це фінансова модель, за якої депозити комерційних банків представлені й управляються як цифрові токени. Модель зберігає базові юридичні характеристики банківських депозитів, водночас намагаючись використовувати технологію цифрового реєстру для підвищення ефективності переказів коштів, автоматизованих розрахунків і цифрових фінансових послуг.
SoFi Earn (SOFIE), запущений SoFi у жовтні 2026 року, демонструє один зі способів пропонувати токенізовані депозити індивідуальним користувачам. Користувачі можуть утримувати процентні банківські депозити у SOFIE та конвертувати їх у стейблкоїни SoFiUSD, коли їм потрібно використовувати цифрові активи, поєднуючи таким чином традиційні банківські кошти з ончейн-сценаріями торгівлі.
Найважливішою характеристикою цієї моделі є чітке розділення процентних депозитів і платіжних стейблкоїнів. Дохідність SOFIE та страхування депозитів, доступне для відповідних депозитів, випливають із його природи як банківського депозиту, тоді як основна цінність SoFiUSD полягає в цифрових платежах та ончейн-обігу. Два активи можна конвертувати один в одного, але вони не мають однакового юридичного захисту.
З погляду галузі токенізовані депозити та стейблкоїни не обов’язково мають відносини, де один повністю замінює інший. Банки можуть і надалі використовувати токенізовані депозити для управління рахунками та коштами, водночас застосовуючи стейблкоїни для підключення до ширших мереж цифрових активів.
Досвід SoFi свідчить, що одним із важливих напрямів цифрових фінансів може бути не перетворення всіх коштів на стейблкоїни, а створення ефективніших зв’язків між банківськими депозитами, стейблкоїнами та ончейн-фінансовими застосунками.
Поширені запитання
Що таке токенізовані депозити?
Токенізовані депозити — це токенізоване подання банківських депозитів у блокчейні або іншому цифровому реєстрі. Зазвичай вони залишаються депозитними зобов’язаннями комерційного банку, а не незалежно випущеними платіжними стейблкоїнами.
Що таке SoFi Earn (SOFIE)?
SOFIE — це продукт процентних токенізованих депозитів, запущений SoFi Bank. Кожна одиниця SOFIE відповідає банківському депозиту в розмірі $1. Користувачі можуть отримувати відсотки відповідно до правил продукту та конвертувати SOFIE у SoFiUSD.
Чи є APY SOFIE 4,40% фіксованою?
Ні. Ставка 4,40% — це змінна APY, оголошена на момент запуску SOFIE. Її можуть коригувати в майбутньому, і вона не означає, що користувачі можуть зафіксувати ставку на тривалий строк.
Чи покривається SOFIE страхуванням депозитів FDIC?
Відповідні банківські депозити SOFIE можуть підпадати під страхування FDIC. Конкретне покриття залежить від вимог, зокрема стандартного страхового ліміту та категорії права власності на рахунок.
У чому різниця між SOFIE та SoFiUSD?
SOFIE — це токенізоване подання процентного банківського депозиту, тоді як SoFiUSD — доларовий стейблкоїн для платежів та ончейн-переказів. Їх можна конвертувати один в одного, але вони мають різні юридичні характеристики, механізми дохідності та покриття страхуванням депозитів.
Чи продовжується страхування депозитів FDIC після конвертації SOFIE в SoFiUSD?
Страхування депозитів FDIC не продовжується автоматично. Після завершення конвертації кошти більше не є частиною початкового депозиту SOFIE та стають незалежним активом у формі стейблкоїна.
Чи завжди токенізовані депозити можна вільно переказувати в блокчейні?
Ні. Деякі токенізовані депозити функціонують лише в межах банку або в мережі з обмеженим доступом, а обсяг їх переказу та дозволені способи використання можуть обмежуватися.
Що безпечніше: токенізовані депозити чи стейблкоїни?
Простої відповіді немає. Відповідні банківські депозити можуть бути захищені страхуванням депозитів, тоді як стейблкоїни мають інші механізми випуску та резервування. Ризики кожного з них залежать від установи-емітента, юридичної структури, технічних систем і фактичного способу використання.
Чи можна використовувати токенізовані депозити для розрахунків за RWA?
Вони можуть слугувати потенційним інструментом розрахунків. Банки та фінансові установи можуть досліджувати використання токенізованих депозитів для оплати операцій із токенізованими цінними паперами або іншими активами RWA, але для цього потрібна необхідна технічна інфраструктура та інфраструктура комплаєнсу.
Чи замінять токенізовані депозити стейблкоїни?
Наразі недостатньо доказів, щоб зробити висновок, що токенізовані депозити повністю замінять стейблкоїни. Вони можуть обслуговувати різні сценарії, зокрема управління банківськими коштами, інституційні розрахунки, цифрові платежі та відкриту ончейн-торгівлю.