Токенізовані ETF із кредитним плечем дають змогу традиційним фінансовим продуктам отримати доступ до ринку цифрових активів, однак це не зводиться лише до запису біржового тікера в блокчейні. Повна схема токенізації зазвичай охоплює емітента, базові активи або пов’язані економічні права, механізми зберігання, правила випуску й передавання токенів, а також ринкову інфраструктуру торговельної платформи. Блокчейн може фіксувати передавання токенів і підтримувати торгівлю цифровими активами, але він не вирішує автоматично такі питання, як юридичні права на базові активи, ціноутворення під час закриття ринку, недостатня ліквідність або обмеження щодо викупу. Приклади KORU — ETF із 3-кратним кредитним плечем, який відстежує фондовий ринок Південної Кореї, — і пов’язаних токенізованих продуктів допомагають зрозуміти, як експозиція традиційних фінансових інструментів потрапляє на крипторинок і чому ціни торгівлі в блокчейні можуть відрізнятися від котирувань традиційного ринку.
Основні висновки
-
Виведення токенізованих ETF із кредитним плечем на крипторинок потребує поєднання традиційних фінансових продуктів із механізмами випуску токенів, зберігання активів і юридичного оформлення прав
-
Блокчейн може фіксувати передавання токенів, але не може самостійно підтвердити, що базові активи й надалі існують у достатньому обсязі, або замінити юридичні системи та системи зберігання
-
Цілодобова торгівля не відповідає графіку торгівлі на ринку базових цінних паперів. Під час закриття ринку формування ціни може більшою мірою залежати від очікувань, ліквідності та іншої доступної інформації
-
Ціни токенів можуть відхилятися від котирувань базових ETF через графік торгівлі, попит і пропозицію на ринку, транзакційні витрати та обмеження конвертації
-
Інвесторам потрібно оцінювати базовий фінансовий продукт, структуру токенізації та торговельну платформу в сукупності, а не визначати ризик лише за ціною токена
Які кроки потрібні для виведення токенізованих ETF із кредитним плечем на крипторинок?
Традиційні ETF зазвичай торгуються через фондові біржі та брокерські сервіси, тоді як токенізовані ETF із кредитним плечем мають на меті перенести економічну експозицію, пов’язану з традиційними фінансовими продуктами, у середовище торгівлі цифровими активами. Для користувачів крипторинку така структура може бути привабливою, оскільки експозиція до певних ринків, для доступу до яких зазвичай потрібен традиційний рахунок у цінних паперах, може бути представлена у формі цифрових токенів і пов’язана з інфраструктурою торгівлі, рахунків та управління активами на платформах цифрових активів. Однак це не означає, що базові цінні папери стали нативними криптовалютами або що блокчейн замінив усі правила традиційних ринків цінних паперів.
Процес токенізації передусім потребує визначення того, що саме представляє продукт. Деякі продукти можуть передбачати, що емітент утримує відповідні традиційні цінні папери, а потім випускає пов’язані токени для користувачів, які відповідають установленим критеріям. Інші можуть надавати економічну експозицію до конкретних активів через договірні механізми або інші юридичні структури. Те, чи мають власники токенів прямі права на базові цінні папери, договірні вимоги до емітента або іншу форму прав, потрібно визначати з документації продукту. Різні структури випуску можуть передбачати різний захист активів, обмеження передавання та умови викупу. Не слід вважати їх ідентичними лише на підставі назви «токенізований ETF із кредитним плечем».
Після визначення структури випуску та юридичної структури також необхідно створити перевірюваний зв’язок між обсягом базових активів, умовами їх зберігання та обсягом випущених токенів. Емітент має керувати створенням, обігом і знищенням токенів відповідно до правил продукту, а також пояснювати, як базові активи утримуються, обліковуються та перевіряються. Кастодіан, емітент і торговельна платформа можуть мати різні обов’язки: кастодіан зберігає активи в узгоджених межах, емітент управляє структурою продукту та пов’язаними з нею зобов’язаннями, а торговельна платформа забезпечує зіставлення ордерів або інші торговельні послуги за власними правилами. Конкретний розподіл відповідальності залежить від структури продукту. Те, що платформа надає торговельні послуги, не означає, що вона також зберігає базові активи або бере на себе всі зобов’язання емітента.
Зрештою токени мають потрапити до фактичного торговельного середовища. Платформа може зіставляти ордери на купівлю та продаж через книгу ордерів або інший торговельний механізм, тоді як гаманці та блокчейн-мережі можуть використовуватися для зберігання й передавання токенів. Однак не всі токенізовані продукти підтримують виведення коштів користувачами, міжмережеві передавання або прямий викуп за базові цінні папери. Деякими продуктами можна торгувати лише на визначених платформах або в межах конкретних систем рахунків. Щоб визначити, чи справді продукт пропонує сумісність у блокчейні, потрібно перевірити мережі, які він підтримує, функції смартконтракту, правила передавання та юридичні обмеження. «Токенізований» не слід вважати синонімом «вільно доступний для використання в усіх протоколах DeFi».
Випуск токенів і зберігання активів: що стоїть за токеном у блокчейні?
На крипторинку контракт токена може фіксувати обсяг емісії, адреси власників і транзакції з передавання. Однак ці дані в блокчейні не можуть самостійно відповісти на питання, чи існують базові активи насправді, хто ними володіє або чи можуть власники токенів отримати відповідні активи за певних умов. Для токенізованих продуктів, пов’язаних із традиційними цінними паперами, реєстр у блокчейні та позамережевий облік активів мають бути пов’язані через чіткі юридичні відносини й операційні процедури. Якщо емітент заявляє, що кожен токен відповідає певній кількості базових цінних паперів, інвесторам також потрібно розуміти, як цей зв’язок встановлюється та перевіряється і як обробляються зміни в кількості активів.
Зберігання активів відіграє важливу роль у цьому процесі. Традиційні цінні папери можуть зберігатися у регульованих брокерів-дилерів, кастодіанів або інших організацій, що відповідають вимогам продукту. Токенізований продукт надалі пов’язує ці базові активи з правами власників токенів через документи про пропозицію та операційні механізми. Зберігання не обмежується розміщенням активів на рахунку. Воно також охоплює облік рахунків, відокремлення активів, управління дозволами, процедури звіряння та врегулювання спорів або фінансових проблем, пов’язаних з емітентом. Відокремлення активів, захист від банкрутства та права власників можуть регулюватися по-різному в різних юрисдикціях. Тому інвесторам не слід вважати, що всі ризики усунуто лише тому, що продукт «перебуває на зберіганні третьої сторони».
Механізми випуску та знищення токенів також потребують уваги. Для продуктів, що використовують модель із забезпеченням активами, процес випуску зазвичай має відповідати володінню або підписці на відповідні активи. Під час викупу або конвертації обсяг токенів може зменшуватися відповідно до правил продукту, водночас здійснюється обробка базових активів або відповідних прав. Конкретні процедури мінтингу, спалювання та конвертації відрізняються залежно від продукту й можуть також залежати від відповідності інвестора встановленим критеріям, ринкових годин, мінімальних сум підписки або викупу чи обсягу підтримки платформи. Те, чи може обсяг токенів стабільно відповідати обліку базових активів, є важливим чинником під час оцінювання такої структури продукту.
Перевага блокчейну в цій системі полягає в тому, що він може надавати перевірювані записи про передавання токенів, яке відповідає його технічній конструкції, і полегшувати відстеження певної торговельної активності. Однак блокчейн не може автоматично перевіряти всі позамережеві активи або самостійно гарантувати виконання емітентом його договірних зобов’язань. Навіть якщо контракт токена працює належним чином, проблеми в діяльності емітента, недоліки механізмів зберігання, невизначеність щодо юридичних прав або переривання каналів викупу все одно можуть впливати на фактичний рівень захисту власників. Прозорість у блокчейні та позамережева система управління мають доповнювати одна одну, а не замінювати.
Передавання в блокчейні не означає вільного обігу: можливість передавання токенів та обмеження використання
Користувачі криптовалют зазвичай звикли передавати токени між підтримуваними мережами та підключати активи до гаманців, децентралізованих бірж або інших протоколів у блокчейні. Однак токенізовані продукти, пов’язані з традиційними цінними паперами, можуть підпадати під додаткові обмеження щодо відповідності критеріям і передавання. Деякі токени можуть передаватися в певних мережах, тоді як інші можуть вимагати від власників торгувати через визначені платформи або зберігати активи в межах конкретних систем рахунків. Ці обмеження можуть виникати через юридичні та комплаєнс-вимоги, документи про пропозицію, технічну конструкцію або операційні механізми емітента. Саме використання технології блокчейну не означає, що токен може вільно обертатися, як звичайна криптовалюта.
Навіть якщо токен технічно можна передати, одержувач не обов’язково автоматично набуде тих самих прав на торгівлю, викуп або конвертацію, що й відправник. Правила продукту можуть встановлювати умови залежно від особи власника, його місцезнаходження, одержувача передавання або каналу торгівлі. Якщо токен передано на непідтримуваний гаманець або платформу, власник може втратити можливість користуватися початковими послугами торгівлі чи викупу й навіть потребувати виконання додаткових процедур для відновлення нормального функціонування. Тому можливість передавання в блокчейні, підтримка торговельною платформою та юридична можливість передавання є трьома окремими питаннями, які потрібно перевіряти індивідуально.
Сумісність токена в блокчейні не слід автоматично вважати характеристикою продукту. Звичайні криптоактиви можуть використовуватися в децентралізованому кредитуванні, пулах ліквідності або інших протоколах DeFi. Те, чи може токен, пов’язаний із цінними паперами, підключатися до цих протоколів, потребує врахування сумісності смартконтрактів, правил емітента, механізмів зберігання та забезпечення, а також застосовних юридичних обмежень. Навіть якщо протокол технічно приймає токен, це не означає, що таке використання відповідає умовам пропозиції або що токен отримає очікуваний режим у разі ліквідації, спору чи збою протоколу.
Для інвесторів важливо розрізняти «існування в блокчейні», «технічну можливість передавання» та «юридичну можливість передавання з можливістю реалізації пов’язаних прав». Ці три рівні можуть бути пов’язаними, але не є рівнозначними. Розуміння конкретного обсягу можливостей передавання та обмежень щодо використання токена може допомогти уникнути помилкового ототожнення економічної експозиції традиційного цінного паперу з ліквідністю та сумісністю, ідентичними до нативної криптовалюти.
Як формуються ціни токенів, коли ринок закритий?
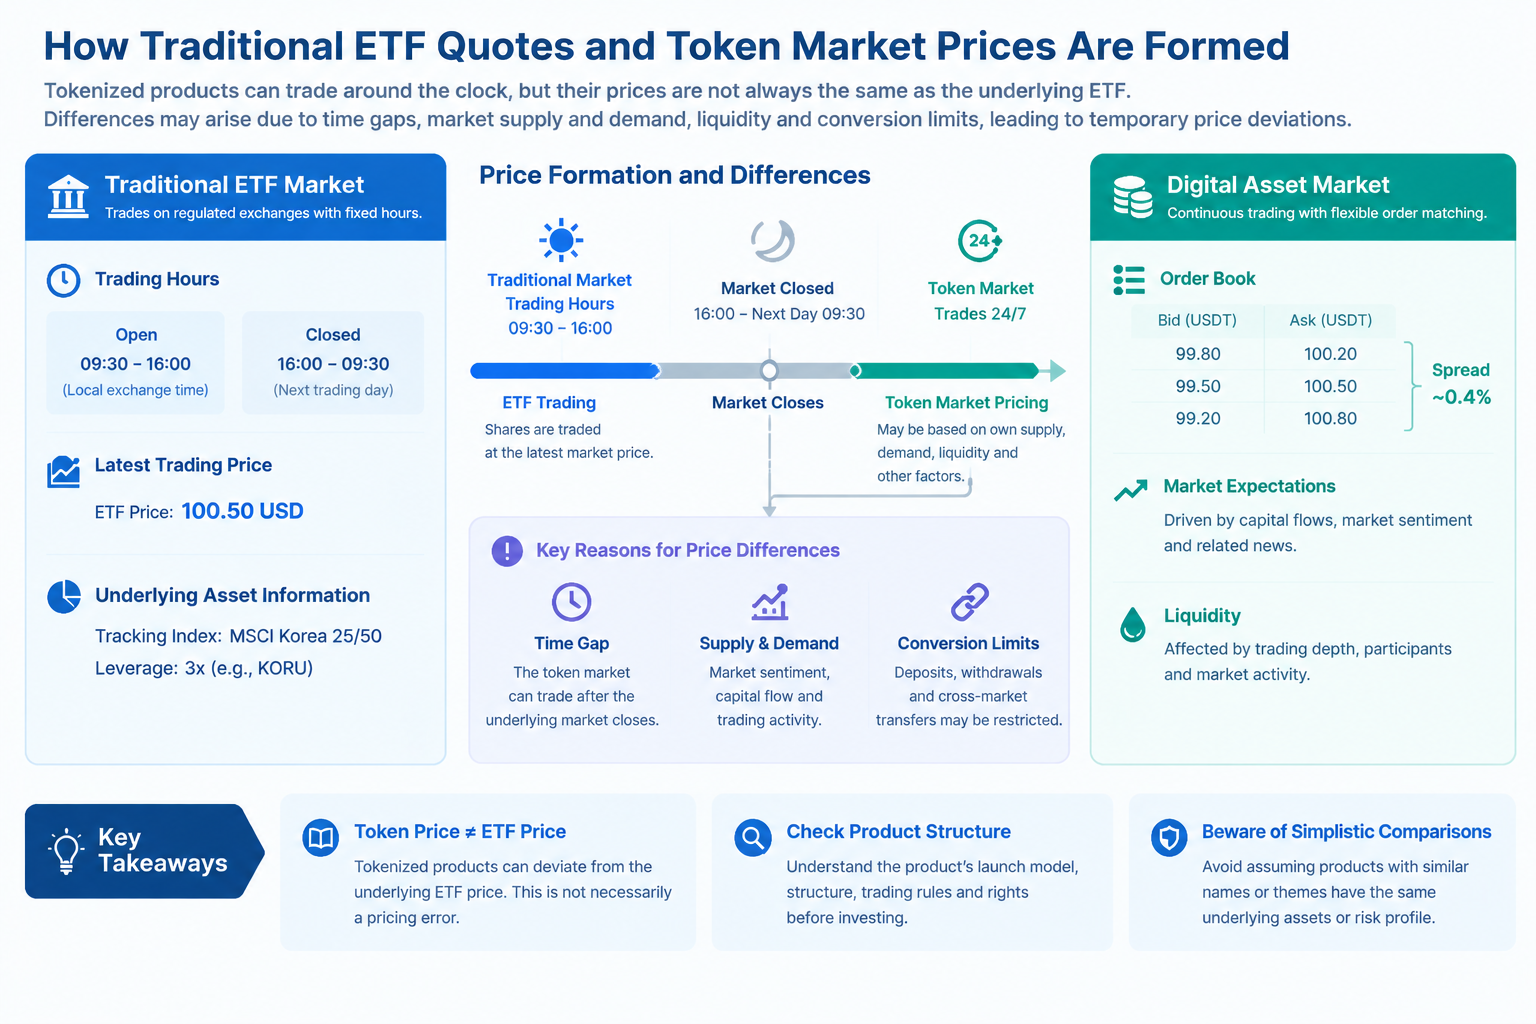
Ринкова ціна традиційного ETF зазвичай обмежена годинами торгівлі біржі, на якій він котирується, тоді як платформи цифрових активів можуть пропонувати довший час торгівлі. Деякими продуктами можна торгувати навіть тоді, коли традиційний ринок закритий. Відмінність графіків створює особливу проблему для токенізованих ETF із кредитним плечем: коли базові цінні папери не мають останньої ціни угоди, цифровий ринок усе ще може формувати нові котирування купівлі та продажу й ціни угод. Ці ціни не обов’язково є неправильними, але процес їх формування не є повністю таким самим, як за відкритого базового ринку.
Коли базовий ринок закритий, інвестори можуть торгувати, орієнтуючись на останнє відоме котирування ETF, ф’ючерси на пов’язаний індекс, рухи закордонних ринків, макроекономічні новини, зміни валютних курсів або очікування щодо наступної торговельної сесії. Якщо після закриття традиційного ринку з’являються важливі новини, що впливають на базові активи, учасники цифрового ринку можуть заздалегідь скоригувати свої котирування. У такій ситуації ціна токена відображає погляди учасників на майбутню динаміку ринку, а не операцію в реальному часі з базовим ETF. Різні учасники можуть мати різну інформацію, різне ставлення до ризику та різні потреби в торгівлі, що може створити новий ціновий діапазон.
Ліквідність додатково впливає на формування ціни під час закриття ринку. Якщо книга ордерів неглибока, невелика кількість великих ордерів на купівлю або продаж може істотно змінити ціну угоди. Якщо спред між цінами купівлі та продажу широкий, ціна, за якою інвестор фактично здійснює операцію, також може відхилятися від середнього котирування. Продукт, який є відносно активним у звичайні години роботи ринку, може не зберігати таку саму глибину торгівлі, коли базовий ринок закритий. Тому цілодобова торгівля збільшує кількість годин, протягом яких можна торгувати, але не забезпечує однаковий рівень ліквідності цілодобово або цін виконання, близьких до ціни закриття базового ринку.
Важливо також враховувати, що ціни токенів і довідкові ціни традиційних ETF можуть використовувати різні джерела даних і час оновлення. Остання ціна угоди з базовим ETF, його вартість чистих активів, довідкове значення індексу та ціна угоди на ринку токенів не є одним і тим самим показником. Якщо інвестори не враховують часові позначки, торговельні майданчики та визначення даних під час порівняння цін, вони можуть помилково оцінити, чи має продукт аномальне відхилення. Ефективне порівняння цін має забезпечувати, щоб орієнтири представляли однакову або пояснювану економічну експозицію, а також враховувати різницю в часі між двома ринками.
Чому ціна токена може відрізнятися від котирування базового ETF?
Насамперед ціна токена може відрізнятися від котирування базового ETF через різний час торгівлі. Коли традиційний ринок закритий, базовий ETF не має нової звичайної ціни угоди, тоді як ринок токенів може продовжувати торгівлю. Тоді ціна токена відображає поточну оцінку вартості активу учасниками ринку, а відображена ціна базового ETF може й надалі стосуватися попередньої торговельної сесії. Різниця між ними не обов’язково означає несправність механізму токена. Потрібно додатково оцінити, чи відповідає ця різниця оновленням інформації, ринковим очікуванням і графіку торгівлі.
По-друге, на ціну впливають попит і пропозиція на цифровому ринку. Навіть якщо токен призначений для відстеження економічної експозиції базового цінного паперу, власні ордери на купівлю та продаж, глибина торгівлі, приплив капіталу й переваги трейдерів на ринку токенів можуть тимчасово спричинити відхилення ціни виконання від довідкової ціни. Якщо канали арбітражу або конвертації обмежені, учасники ринку можуть не мати змоги швидко використати різницю в ціні, що дозволяє відхиленню зберігатися довше. Можливість арбітражу залежить від правил продукту, транзакційних витрат, доступного капіталу, годин роботи ринку та відповідності власників критеріям для конвертації пов’язаних активів.
По-третє, на цінове співвідношення може впливати сама структура продукту. Між токеном і базовим ETF може існувати процес випуску, викупу або конвертації, і ці процеси не обов’язково завершуються миттєво чи доступні в усіх юрисдикціях або в усі години торгівлі. Якщо конвертацію потрібно здійснювати через конкретну установу, дотримуватися графіка підписки або викупу чи відповідати вимогам прийнятності, відхилення ціни може не бути швидко усунуте через просту операцію купівлі та викупу. Інвесторам слід підтвердити, чи надає продукт механізм прямої конвертації та чи є цей механізм фактично доступним для них.
Нарешті, необхідно відрізняти зміни ціни базового фінансового інструменту від торговельних відхилень, характерних для токенізованого продукту. На прикладі KORU: його ціль щодо щоденного 3-кратного кредитного плеча означає, що на ціну базового фонду впливають як траєкторія щоденної дохідності, так і ефект складного відсотка. Пов’язаний токенізований продукт також може залежати від ліквідності цифрового ринку, годин торгівлі та умов конвертації. Інвесторам не слід пояснювати кожен рух ціни лише ринком токенів або робити висновок, що продукт обов’язково має неправильну ціну тільки тому, що ціна токена тимчасово відрізняється від котирування традиційного ринку. Спершу потрібно перевірити час і визначення довідкових цін, а потім проаналізувати результати базового фонду, а також попит і пропозицію на ринку токенів.
Як оцінювати торговельні та структурні ризики токенізованих ETF із кредитним плечем
Перший крок — точно підтвердити, що саме представляє продукт. Інвестори мають визначити базовий ETF, емітента токена, пов’язані активи або економічні права та права, якими фактично володіють власники токенів. Подібні назви та тікери не означають, що продукти мають однакову структуру. Один і той самий традиційний фінансовий продукт також може відповідати різним схемам токенізації. Для KORU та пов’язаних токенізованих продуктів інвестиційну мету традиційного ETF і юридичні права власників токенів слід вивчати окремо, а не вважати одним і тим самим.
Другий крок — перевірити забезпечення активами та механізми зберігання. Інвесторам потрібно зрозуміти, чи утримуються базові цінні папери емітентом або пов’язаною установою, як розподілено обов’язки щодо зберігання, як перевіряються записи про активи та які юридичні механізми застосовуються, якщо емітент зазнає фінансових труднощів. Для продуктів, які заявляють про достатнє забезпечення активами, інвесторам також слід переглянути відповідні підтвердження, методи відокремлення активів і процедури дій за незвичайних обставин. Записи про обсяг емісії в блокчейні можуть надавати певну інформацію, але не можуть замінити перевірку позамережевих активів і юридичних відносин.
Третій крок — зрозуміти правила торгівлі та конвертації. Можливість виведення токенів, їх передавання до особистого гаманця чи передавання взагалі; наявність обмежень на передавання; умови, яким потрібно відповідати для викупу; а також необхідність очікувати відкриття традиційного ринку для конвертації — усе це впливає на фактичний досвід торгівлі. Водночас інвесторам слід переглядати глибину ринку, спред між цінами купівлі та продажу й час котирувань на торговельній платформі, а не сприймати відображену ціну як ціну, яку можна безпосередньо виконати. Для користувачів, яким потрібно торгувати протягом короткого періоду, ліквідність та умови виконання ордерів можуть бути такими ж важливими, як і теоретична ціна продукту.
Четвертий крок — окремо оцінити ризики базового активу та ризики ринку токенів. Для ETF із кредитним плечем інвестори мають розуміти цільовий період скидання, вплив волатильності на довгострокову дохідність і потенційні збитки. Для токенізованої структури потрібно аналізувати випуск, зберігання, юридичні права, формування цін під час закриття ринку та обмеження конвертації. Ці дві категорії ризиків можуть посилювати одна одну, а не компенсувати. Створення чіткої системи оцінювання є кориснішим для розуміння фактичних характеристик продукту, ніж просте спостереження за короткостроковими рухами цін.
Gate і токенізовані ETF із кредитним плечем: як експозиція традиційних фінансових інструментів потрапляє на ринок цифрових активів
Токенізовані ETF із кредитним плечем поєднують ринкову експозицію, пов’язану з традиційними ETF із кредитним плечем, із форматом торгівлі цифровими активами. Однак те, як конкретний продукт створює цей зв’язок, потрібно визначати на підставі його структури випуску та умов продукту. Традиційні ETF із кредитним плечем зазвичай орієнтуються на щоденну дохідність із кредитним плечем певного індексу. Окрім самих базових активів або експозиції, токенізований ETF із кредитним плечем може мати власні механізми випуску, механізм ціноутворення, правила торгівлі та права власників. Тому для розуміння таких продуктів недостатньо лише переглянути базовий індекс або коефіцієнт кредитного плеча. Інвесторам також потрібно підтвердити, що представляє токен, як формується його ціна та які права мають власники.
Користувачі, які хочуть дослідити пов’язані продукти для торгівлі цифровими активами, можуть відвідати торговельну сторінку Gate для KORUG/USDT, щоб переглянути ринкові котирування, відображені для торговельної пари, і пов’язану торговельну інформацію. Проте KORUG/USDT є конкретною торговельною парою, тоді як KORU — це традиційний ETF із 3-кратним кредитним плечем на фондовому ринку Південної Кореї, запущений Direxion. Їх не слід вважати одним активом лише через подібність назв. KORU прагне забезпечити 300% щоденної дохідності індексу MSCI Korea 25/50 до вирахування комісій і витрат. Ця ціль щодо щоденного кредитного плеча не може безпосередньо застосовуватися до руху ціни KORUG/USDT. Інвесторам слід спочатку перевірити офіційний опис продукту KORUG на Gate, підтвердити його фактичний базовий актив або експозицію, структуру продукту, механізм ціноутворення та умови щодо ризиків, а потім оцінювати його зв’язок із традиційним ETF із кредитним плечем.
Опис продукту Gate gStocks слугує орієнтиром для розуміння токенізації традиційних фінансових активів. Важливо зазначити, що токенізовані продукти, традиційні ETF із кредитним плечем і токенізовані ETF із кредитним плечем не є взаємозамінними поняттями. Інформація про gStocks може допомогти читачам зрозуміти послуги Gate щодо токенізованих продуктів, але її не можна використовувати для висновку, що KORUG/USDT належить до gStocks або має таке саме забезпечення активами чи юридичне оформлення, як певний традиційний ETF. Характер конкретного продукту все одно слід визначати на підставі застосовної офіційної документації.
Після потрапляння токенізованого продукту до середовища торгівлі цифровими активами на його ціну також можуть впливати ринковий попит і пропозиція, ліквідність, години торгівлі та очікування інвесторів. Коли базовий традиційний ринок закритий, цифровий ринок усе ще може формувати нові котирування, але ці котирування можуть не відповідати вартості чистих активів або справедливій вартості базового ETF у реальному часі. Для токенізованих продуктів, пов’язаних із ETF із кредитним плечем, інвесторам потрібно розглядати як базовий механізм кредитного плеча, так і спосіб формування ціни токена. Не слід вважати рухи індексу, дохідність традиційного ETF і рухи цін у цифровій торговельній парі одним і тим самим.
Тому, досліджуючи пов’язані торговельні продукти на Gate, інвесторам слід використовувати торговельну сторінку як відправну точку для перегляду котирувань і торговельної інформації, а потім додатково перевіряти структуру продукту, базовий актив або механізм експозиції, права власників, правила торгівлі та передавання, а також усі застосовні умови викупу. Лише чітко визначивши продукт, яким здійснюється торгівля, інвестори можуть належно оцінити ступінь його зв’язку з традиційним ETF із кредитним плечем і точніше оцінити відхилення ціни, ліквідність та ризики виходу.
Поширені запитання
Чи безпосередньо токенізований ETF із кредитним плечем розміщує традиційний ETF у блокчейні?
Не обов’язково. Токенізований продукт може надавати пов’язану економічну експозицію через володіння базовими цінними паперами, використання договірних механізмів або інших юридичних структур. Конкретні права, пов’язані з токеном, залежать від емітента, документації продукту та застосовних правил, а не лише від контракту токена в блокчейні.
Чи можна токенізований ETF із кредитним плечем завжди вільно передавати в блокчейні?
Не обов’язково. Деякі продукти можуть підтримувати передавання у визначених мережах, тоді як інші можуть дозволяти торгівлю лише на визначених платформах або в межах конкретних систем рахунків. Технічна можливість передавання не тотожна юридичній можливості передавання або праву на викуп.
Чому ціна токена продовжує змінюватися після закриття традиційного ринку?
Ринок цифрових активів може залишатися відкритим, що дозволяє учасникам коригувати котирування на основі останніх новин, рухів пов’язаних ринків, очікувань і потоку ордерів. Однак ліквідність і цінові орієнтири під час закриття ринку можуть відрізнятися від тих, що доступні в години роботи традиційного ринку.
Чи означає відхилення ціни токена від котирування базового ETF наявність проблеми з продуктом?
Лише на підставі різниці в ціні неможливо зробити висновок. Відхилення може бути наслідком різниці в часі між ринками, ліквідності, змін попиту й пропозиції, часу оновлення даних або обмежень конвертації. Інвесторам слід спочатку підтвердити, що вони порівнюють однакову економічну експозицію за даними за подібний час, а потім аналізувати причину відхилення.
Чи може прозорість блокчейну гарантувати безпеку базових активів?
Ні, не сама по собі. Блокчейн може фіксувати обсяг емісії токенів і передавання, але існування та зберігання базових активів, а також юридичні права інвесторів усе одно потрібно підтверджувати через документацію продукту, механізми зберігання та належні механізми перевірки.