Коли трейдер мемкоїнів купує токен, підписники можуть захотіти відкрити позицію в тому самому напрямку. Однак угода не копіюється автоматично лише тому, що її було виявлено. Між ідентифікацією сигналу, поданням ордера та остаточним виконанням відбувається кілька технічних і торговельних етапів.
Для інструментів відстеження ончейн-гаманців система має виявити торговельну активність, пов’язану з адресою гаманця, визначити, чи є транзакція купівлею або продажем цільового токена, а потім виконати відповідну дію через торговельний інтерфейс або гаманець. У разі копітрейдингу на централізованих платформах система має зчитувати зміни в ордерах або позиціях провідного трейдера та створювати відповідні угоди на основі параметрів, установлених користувачем, який копіює угоди.
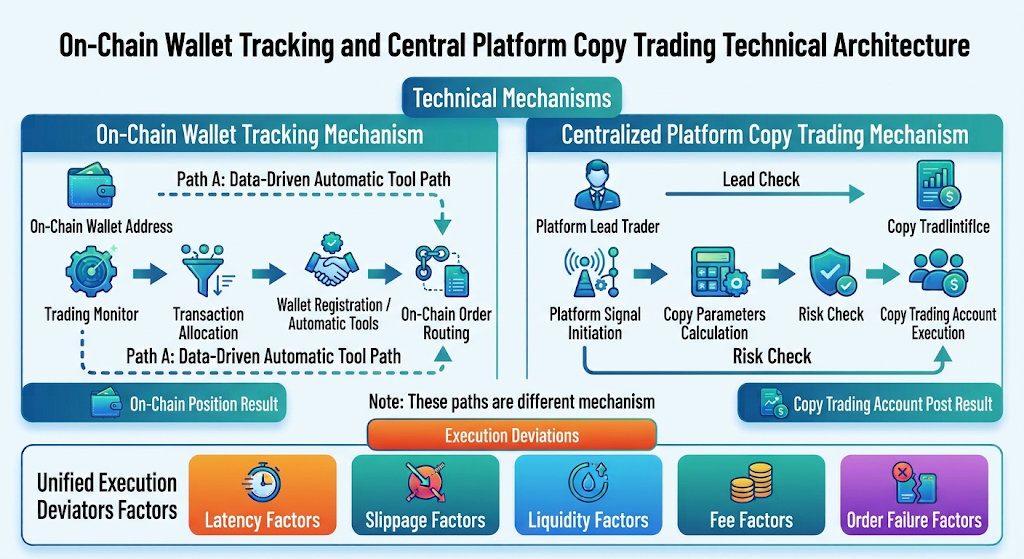
Хоча обидва способи передбачають копіювання угод, їхні базові процеси різняться. Перший спирається на ончейн-дані, аналіз транзакцій і виконання через гаманець, тоді як другий — на акаунти платформи, синхронізацію ордерів і внутрішній контроль ризиків. Розуміння цієї різниці є першим кроком в аналізі інструментів копітрейдингу мемкоїнів.
Що важливіше, торговельний сигнал не тотожний результату виконання. Підписники можуть увійти на ринок після появи сигналу, коли ціна, ліквідність і торговельні витрати для них уже могли змінитися. Тому, оцінюючи інструмент копітрейдингу, не варто зосереджуватися лише на швидкості виявлення угод. Також слід розуміти, як він обробляє сигнали, створює ордери та керує ризиками в разі невиконання угод.
Основний технічний процес копітрейдингу мемкоїнів
Типову систему копітрейдингу можна поділити на п’ять етапів: ідентифікація сигналу, оцінювання угоди, створення ордера, виконання угоди та зворотний зв’язок щодо результату.
Ідентифікація сигналу
Спочатку система має отримати торговельну інформацію. Інструменти ончейн-відстеження можуть контролювати записи про транзакції, перекази токенів і маршрути транзакцій, пов’язані з певними адресами гаманців. Системи копітрейдингу на платформах виявляють торговельну активність на основі змін в ордерах і позиціях провідних трейдерів.
Точна ідентифікація сигналів є критично важливою. Ончейн-гаманці можуть використовуватися для звичайних переказів, консолідації коштів, операцій із ліквідністю або взаємодії зі смартконтрактами. Не кожен переказ токенів свідчить про те, що трейдер купує або продає актив. Якщо інструмент не може правильно розрізняти ці дії, він може генерувати хибні сигнали.
Оцінювання угоди
Після ідентифікації сигналу система має визначити, чи відповідає він вимогам для виконання. Наприклад, вона може перевірити, чи досяг користувач ліміту на одну угоду, чи підтримується цільовий актив, чи достатньо коштів на рахунку та чи не перевищує угода встановлений поріг ризику.
Для мемкоїнів оцінювання угоди також має враховувати ліквідність і зміни ціни. Навіть якщо гаманець щойно придбав цільовий токен, продовження копіювання угоди після суттєвого зростання ціни може означати вищу вартість входу.
Створення ордера
На етапі створення ордера система перетворює вихідний сигнал на фактичну торговельну інструкцію для користувача, який копіює угоди. Вона може розраховувати розмір ордера на основі фіксованої суми, відсотка, коштів на рахунку або інших правил.
Тут виникає важливе питання: чи мають підписники копіювати абсолютний розмір позиції оригінального трейдера? Зазвичай це недоцільно. Капітал оригінального трейдера може бути значно більшим, ніж у підписника, а пряме копіювання суми може створити надмірний ризик. Тому багато систем копітрейдингу пропонують налаштування на основі відсотка або фіксованої суми коштів. Однак конкретні правила слід перевіряти в документації продукту.
Виконання угоди
Після подання ордера торговельна система має знайти доступну ринкову ліквідність для його виконання. Ончейн-транзакції можуть передбачати маршрутизацію, налаштування комісій і підтвердження блоків. Централізовані торговельні платформи обробляють угоди з урахуванням типу ордера, глибини ринку та лімітів ризику.
На цьому етапі зміни цін, перевантаження мережі та недостатня ліквідність можуть спричинити розбіжності у виконанні. Навіть якщо система точно визначає торговельний сигнал, вона не може гарантувати, що підписник отримає таку саму ціну виконання.
Зворотний зв’язок щодо результату
Після завершення угоди система копітрейдингу має зафіксувати фактичну ціну виконання, кількість, комісії та зміни позиції. Користувачі повинні мати змогу розрізняти ціну сигналу, ціну ордера та остаточну ціну виконання, а не оцінювати прибутковість свого рахунку лише за історичними результатами трейдера.
Відмінності між ончейн-відстеженням гаманців і копітрейдингом на платформі
Ключові відмінності між цими двома типами інструментів копітрейдингу полягають у джерелах сигналів, суб’єктах виконання угод і способах управління коштами.
Ончейн-відстеження гаманців
Ончейн-відстеження гаманців переважно зосереджене на публічно доступних адресах. Після вибору гаманців для моніторингу користувач використовує інструмент, який безперервно зчитує їхню ончейн-активність. Коли система виявляє цільову угоду, вона може сповістити користувача або спробувати виконати відповідну дію через авторизований автоматизований торговельний інструмент.
Однією з переваг цього підходу є те, що записи про транзакції певною мірою можна перевірити публічно. Користувачі можуть застосовувати блокчейн-експлорер для перевірки активності адреси, часу транзакцій і пов’язаних переміщень токенів. Проте публічні дані не дають повного уявлення про стратегію. Гаманець може керувати кількома адресами або використовуватися для переказів коштів, консолідації активів і операцій із ліквідністю. На основі однієї транзакції складно точно визначити справжній намір трейдера.
Крім того, ончейн-торгівля передбачає схвалення в гаманці, маршрутизацію транзакцій, мережеві комісії та ризики смартконтрактів. Якщо автоматизований інструмент потребує широких дозволів, користувачам слід ретельно перевірити його безпеку.
Копітрейдинг на централізованій платформі
Копітрейдинг на платформі зазвичай здійснюється внутрішньою системою платформи, яка синхронізує ордери між провідними трейдерами та користувачами, що копіюють угоди. Користувачі вибирають провідного трейдера, установлюють суму копітрейдингу або інші параметри, а платформа копіює відповідні торговельні операції згідно з правилами підтримуваного продукту.
Такі механізми зазвичай забезпечують чіткіші процеси управління рахунком і налаштування параметрів. Проте їхні фактичні можливості залежать від торговельних продуктів, правил роботи з ордерами та механізмів контролю ризиків, які підтримує платформа. Вони не відстежують кожен ончейн-гаманець і не можуть безпосередньо копіювати угоди з усіх зовнішніх торговельних платформ.
Тому, обираючи інструмент, користувачі мають спочатку визначити, чи хочуть вони копіювати ончейн-активність публічного гаманця або операції з рахунком трейдера на платформі. Технічні процеси та структури ризиків цих двох варіантів не слід вважати однаковими.
Чому ціна копітрейдингу може відрізнятися від ціни оригінального трейдера?
Розбіжності в результатах копітрейдингу зазвичай спричинені сукупним впливом часу надходження сигналу, розміру ордера та ринкової ліквідності, а не одним чинником.
Затримки в часі та зміни цін
Припустімо, що оригінальний трейдер купує мемкоїн за певною ціною. До моменту, коли система визначить сигнал і подасть ордер для рахунку копітрейдингу, ціна вже може змінитися, навіть якщо затримка була короткою. Ця різниця помітніша на активних ринках зі швидкими коливаннями цін.
Розмір ордера та глибина ринку
Якщо оригінальний трейдер розміщує невеликий ордер, а кілька рахунків копітрейдингу одночасно копіюють цю угоду, загальний розмір ордерів може перевищити обсяг ліквідності, який ринок наразі здатний поглинути. Що більший ордер, то вища ймовірність його впливу на ціну виконання.
Прослизання та торговельні витрати
Прослизання означає, що фактична ціна виконання відрізняється від очікуваної ціни. На ончейн-угоди можуть впливати глибина пулу ліквідності, маршрутизація транзакції та налаштування комісій. На централізованих платформах вплив можуть мати глибина книги ордерів, тип ордера та волатильність ринку.
Крім того, комісії, ставки фінансування та інші торговельні витрати можуть впливати на остаточну прибутковість. Торговельні витрати оригінального трейдера та користувача, який копіює угоди, можуть відрізнятися.
Невиконані або частково виконані ордери
Зміни цін, недостатній баланс, торговельні обмеження та контроль ризиків системи можуть перешкодити виконанню ордера. Часткове виконання також може призвести до того, що фактична позиція на рахунку копітрейдингу відрізнятиметься від позиції оригінального трейдера.
Тому інструменти копітрейдингу не слід оцінювати лише за швидкістю ідентифікації сигналів. Також варто враховувати відсоток успішного виконання ордерів, розбіжності у виконанні та повноту записів про угоди.
Архітектура інструментів і ключові можливості для копітрейдингу мемкоїнів
З технічного погляду цінність інструменту копітрейдингу полягає не лише у виявленні торговельної активності, а й у його здатності точно обробляти торговельну інформацію та контролювати ризик виконання.
Відносно повноцінний інструмент зазвичай має забезпечувати такі можливості:
-
Моніторинг адрес або трейдерів: безперервно виявляти торговельну активність цільових гаманців або трейдерів на платформі.
-
Класифікація угод: розрізняти купівлі, продажі, перекази та інші взаємодії зі смартконтрактами.
-
Керування параметрами виконання: дозволяти користувачам установлювати розмір угоди, відсоток або інші ліміти.
-
Перевірки ризиків: перевіряти баланс, ліквідність і торговельні умови перед поданням ордера.
-
Зворотний зв’язок щодо статусу ордера: фіксувати статуси подання, виконання, невиконання та скасування ордерів.
-
Керування дозволами та безпекою: особливо для ончейн-інструментів, чітко визначати обсяг схвалень у гаманці та дозволів на керування активами.
Слід пам’ятати, що більше функцій не обов’язково означає нижчий ризик. Вищий рівень автоматизації може скоротити обсяг деяких ручних операцій, але якщо сигнали класифіковано неправильно або торговельні параметри налаштовано неналежним чином, автоматизація також може швидше збільшити збитки.
Механізм копітрейдингу на платформі Gate як приклад
Функція ф’ючерсного копітрейдингу Gate може слугувати прикладом механізму копітрейдингу на централізованій платформі. Згідно з інформацією про продукт на офіційній сторінці копітрейдингу Gate, користувачі можуть вибирати провідних трейдерів, налаштовувати параметри копітрейдингу та синхронізувати відповідні ф’ючерсні позиції на основі дій трейдерів.
У довідковій документації Gate також наведено поширені причини, через які прибутковість користувачів, що копіюють угоди, і провідних трейдерів може відрізнятися. До них належать ручне закриття позицій користувачами, відмінності у ф’ючерсних витратах, зміни маржі, різниця в кредитному плечі, множники копітрейдингу, прослизання та спільні ліміти ризику.
Ці чинники відображають важливу характеристику копітрейдингу на платформі: система копіює торговельні операції, які відповідають застосовним правилам. Вона не гарантує однакових результатів торгівлі.
Крім того, Gate раніше оголосила, що безстрокові контракти PAID підтримуватимуть функції копітрейдингу та торговельних ботів. Цей приклад показує, що деякі активи, пов’язані з екосистемою мемкоїнів, можуть бути доступними в сценаріях ф’ючерсного копітрейдингу на платформі. Однак фактичний обсяг підтримки залежить від конкретної торговельної сторінки. Користувачам не слід тлумачити копітрейдинг на платформі як сервіс автоматичного відстеження всіх ончейн-гаманців мемкоїнів.
Як визначити, чи є інструмент копітрейдингу надійним
Перш ніж обирати інструмент копітрейдингу, користувачі можуть оцінити його за чотирма напрямами:
По-перше, підтвердьте можливість перевірки сигналів. Інструменти для ончейн-гаманців мають надавати відповідні адреси та записи про транзакції, тоді як інструменти копітрейдингу на платформах мають чітко розкривати інформацію про трейдерів і показники їхньої діяльності.
По-друге, переконайтеся в прозорості правил виконання. Це охоплює спосіб розрахунку розміру ордерів, обробку прослизання, звітування про невиконані угоди та наявність додаткових комісій.
По-третє, перевірте безпеку дозволів і коштів. Особливо для ончейн-інструментів приділяйте пильну увагу обсягу схвалень, керуванню приватними ключами та ризикам сторонніх контрактів. Для інструментів на платформі варто розуміти дозволи акаунта, управління коштами для копітрейдингу та правила ризику продукту.
Нарешті, перевірте історичні результати виконання. Окрім прибутковості трейдера, слід враховувати фактичні результати виконання на рахунку копітрейдингу, максимальну просадку, невиконані ордери та вплив витрат. Лише тоді можна визначити, чи справді інструмент відповідає вашим торговельним потребам.
Поширені запитання
Як копітрейдинг мемкоїнів ідентифікує торговельні сигнали?
Ончейн-інструменти зазвичай визначають активність шляхом моніторингу адрес гаманців і записів про ончейн-транзакції. Системи копітрейдингу на платформах отримують сигнали з ордерів або змін позицій трейдерів усередині платформи.
Чи означає ончейн-відстеження гаманця автоматичний копітрейдинг?
Ні. Відстеження гаманця може лише надавати сповіщення про угоди або поєднуватися з автоматизованим інструментом для виконання угод. Автоматичне виконання угод залежить від конкретних функцій інструменту та дозволів, наданих користувачем.
Чому ціна виконання для користувача, який копіює угоди, відрізняється від ціни оригінального трейдера?
Поширені причини включають затримки сигналу, коливання цін, розмір ордера, глибину ринку, прослизання та торговельні витрати.
Чи може система копітрейдингу гарантувати успішність кожної угоди?
Ні. Недостатній баланс, зміни ліквідності, торговельні обмеження, перевантаження мережі та контроль ризиків можуть призвести до невиконання або часткового виконання ордера.
Чи може копітрейдинг на централізованій платформі копіювати ончейн-гаманець?
Зазвичай ці два поняття не слід вважати рівнозначними. Копітрейдинг на платформі зазвичай синхронізує дії трейдерів усередині платформи, тоді як відстеження ончейн-гаманця потребує окремого моніторингу публічної адреси та виконання угод за допомогою відповідних інструментів.
Чи означає вищий рівень автоматизації нижчий ризик копітрейдингу?
Не обов’язково. Автоматизація може скоротити обсяг деяких ручних операцій, але ризики, пов’язані з неточними сигналами, неправильними параметрами та ринковою ліквідністю, все одно залишаються.