Читач, який уже вміє відрізнити дивіденд від зміни ціни, не повинен вважати фонд із вищою дохідністю безпечнішим. Дохідність — це сума грошових виплат за один період, поділена на ціну, тому коефіцієнт може зростати, коли ціна падає. ETF із високою дивідендною дохідністю окремо показує дохідність, історію підвищень дивідендів і премію за опціони. Таблиця визначає правило відбору. Вона не ранжує фонди за безпечністю.
Ключові висновки
- ETF із високою дивідендною дохідністю поділяються на фонди з високою дохідністю, фонди зі зростанням дивідендів і фонди зі стратегією покритих опціонів call. Дохідність за минулий період не ранжує їх.
- Відбір за високою дохідністю часто збільшує частку фінансового, енергетичного секторів і сектору споживчих товарів першої необхідності, тому потрясіння в цих секторах спочатку відображаються на чистій вартості активів (NAV).
- Відбір за зростанням дивідендів передбачає пошук довшої історії підвищень, а грошові виплати все одно є дивідендами компаній. Виплата за стратегією покритих опціонів також містить премію за опціони.
- Вища дохідність не означає, що фонд безпечніший, і не компенсує падіння NAV. Кредитні фонди та фонд сектору комунальних послуг не входять до цього списку.
За якими правилами сортують ці ETF із високою дивідендною дохідністю?
Ці фонди можна розподілити за двома питаннями: які акції залишає правило відбору та з чого складаються грошові виплати. Дохідність за минулий період лише показує, наскільки великими є виплати порівняно з ціною. Вона не вибудовує ці три правила від вищого до нижчого, а змішаний список не є безпечнішим списком.
Критерії відбору зазначені в методології індексу або документах фонду. Акції додають до складу, вилучають із нього та перебалансовують відповідно до цього документа, а не залежно від того, який тикер показує найвищу дохідність у певний день. Список найвищих дохідностей за один день зводить три різні критерії відбору до одного показника.
Перш ніж читати список, визначте категорію фонду. Відбір за високою дохідністю залишає акції, які вже виплачували більше. Відбір за зростанням дивідендів залишає акції з достатньо довгою історією підвищень. Стратегія покритих опціонів передбачає продаж опціонів call на додаток до володіння акціями, тому грошові виплати містять як премію, так і дивіденди. Усі три категорії можна назвати фондами з високою дивідендною дохідністю. Жодна з них не замінює інші.
Який критерій передбачає високу дохідність, зростання дивідендів або покриті опціони?
Нижче наведено три рядки, що відповідають трьом критеріям відбору. У кожному рядку зазначено критерій і склад грошових виплат. Таблиця не порівнює, яка дохідність вища, і не визначає, який фонд підходить власникові.
| Категорія |
Критерій відбору |
Склад грошових виплат |
Приклади тикерів |
| Висока дохідність |
Дивіденди за минулий період вищі за середні або ваги визначаються за дохідністю |
Дивіденди компаній |
VYM, HDV, SPYD |
| Зростання дивідендів |
Послідовні підвищення дивідендів або тривала історія зростання |
Дивіденди компаній |
VIG, DGRO, NOBL |
| Покриті опціони call |
Портфель акцій і продані опціони call |
Дивіденди та премія за опціони |
JEPI, JEPQ |
У рядку фондів із високою дохідністю наведено VYM, HDV і SPYD, а грошові виплати є дивідендами компаній. У рядку фондів зі зростанням дивідендів наведено VIG, DGRO і NOBL. Критерієм включення є історія зростання, а грошові виплати все одно є дивідендами акцій. У рядку фондів із покритими опціонами наведено JEPI і JEPQ. Ці грошові виплати містять і дивіденди, і премію за опціони call, а продані опціони обмежують частину потенційного зростання.
Таблиця не містить рейтингу за безпечністю, а також інформації про комісії чи ціни. Тикери в одному рядку лише показують, що фонди використовують один тип критерію відбору. Склад активів, частки секторів і місяць отримання грошових виплат залежать від документів кожного фонду. Спільний рядок не означає, що решта умов однакова.
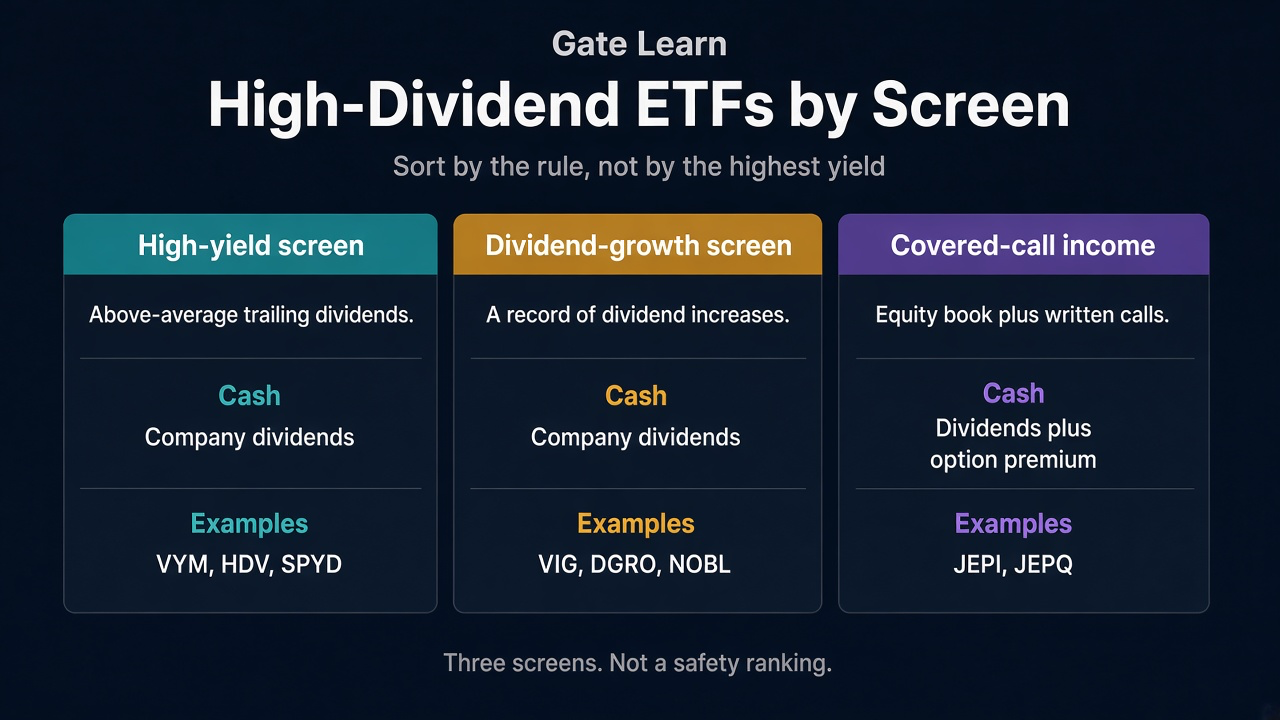
Рисунок 1. ETF із високою дивідендною дохідністю, розподілені за критеріями високої дохідності, зростання дивідендів і покритих опціонів.
У бік яких секторів зміщується відбір за високою дохідністю?
Відбір за високою дохідністю збільшує частку галузей, які вже виплачували більше. Частки фінансового, енергетичного секторів і сектору споживчих товарів першої необхідності часто вищі. Зміни ставок, ціни на нафту та коливання попиту на захисні активи спочатку відображаються на NAV через ці галузі.
Vanguard High Dividend Yield ETF (VYM) відстежує індекс FTSE High Dividend Yield Index і пасивно утримує його компоненти. Індекс охоплює звичайні акції з дивідендами, вищими за середні за попередні 12 місяців, і не включає інвестиційні трасти нерухомості. HDV і SPYD належать до тієї самої категорії фондів із високою дохідністю. Критерій відбору враховує вже високі дивіденди або визначає ваги за дохідністю, а не тривалість історії підвищень.
Під час ребалансування частки повертаються в бік секторів із вищими виплатами. Вища концентрація змінює те, який саме чинник спочатку впливає на NAV. Вона не робить фонд безпечнішим. Коли ціна падає, а грошовий дивіденд майже не змінюється, дохідність за минулий період зростає, оскільки знаменник став меншим.
Що передбачає відбір за зростанням дивідендів?
Відбір за зростанням дивідендів передбачає дивіденди, які постійно зростають, або достатньо тривалу історію зростання, а не найвищу дохідність за минулий період. Прикладами є VIG, DGRO і NOBL. Грошові виплати, які отримує власник, усе одно є дивідендами активів фонду. Джерело грошових виплат таке саме, як у групи фондів із високою дохідністю. Відрізняється правило включення.
Історія зростання дає змогу відрізнити «дивіденд підвищували» від «дивіденд уже був високим». Компанія може протягом тривалого часу підвищувати дивіденд і водночас мати нижчу заявлену дохідність, ніж акція, яку включає фонд із високою дохідністю. Ці два правила ставлять різні запитання.
Schwab US Dividend Equity ETF (SCHD) одночасно враховує якість і дивіденди, тому його не включено до наведеного вище рядка фондів зі зростанням дивідендів. SCHD відстежує індекс Dow Jones U.S. Dividend 100 Index, який оцінює якість дивідендів і здатність компанії продовжувати їх виплачувати, а також здійснює відбір за фінансовими коефіцієнтами порівняно з аналогами. Це правило не є ранжуванням лише за дохідністю за минулий період і не відповідає переліку послідовних підвищень, який використовується для VIG, DGRO і NOBL.
Що входить до виплати за стратегією покритих опціонів?
Виплата за стратегією покритих опціонів містить і дивіденди від активів фонду, і премію за продані опціони call. JEPI продає опціони call на S&P 500 поза грошима одночасно з утриманням акцій, а JEPQ належить до тієї самої категорії. Премія є доходом від опціонів. Дивіденд, оголошений правлінням компанії, не містить цієї премії.
Акції все одно несуть ціновий ризик, а секторальний ризик залишається пов’язаним із цими акціями. Продані опціони обмінюють премію на частину потенційного зростання. JEPI орієнтується на дохід, який можна виплачувати щомісяця. Місяць лише показує, коли надходять грошові кошти. Він не перетворює премію на дивіденд компанії.
Якщо включити такі змішані грошові виплати до того самого коефіцієнта, що й виплати фонду, який передає лише дивіденди акцій, два джерела розглядаються як одна виплата. Премія є грошовими коштами. Якщо грошова виплата за один період менша за падіння NAV, це падіння залишається в NAV.
Чому кредитні фонди та фонд сектору комунальних послуг не входять до цього списку?
Кредитні фонди та фонд сектору комунальних послуг не належать до цього списку. ETF із високою дивідендною дохідністю інвестує в акції, відібрані за дивідендним критерієм. Кредитний фонд володіє облігаціями, а грошові виплати надходять у формі купона. Фонд сектору комунальних послуг володіє акціями з галузевого переліку. Належність до нього визначається класифікацією сектору, а не дивідендним критерієм.
Відсотки за високодохідною корпоративною облігацією є купоном за цим борговим інструментом, а відповідним активом є високодохідні корпоративні облігації (HYG). Відсотки за корпоративною облігацією інвестиційного рівня також є купоном, а відповідним активом є корпоративні облігації інвестиційного рівня (LQD). Купон випливає з умов облігаційного договору, а не з дивідендного правила для акцій.
Акції сектору комунальних послуг (XLU) включає активи за галузевою належністю до комунальних послуг, а не за дивідендним критерієм. Великий дивіденд однієї з таких компаній не перетворює XLU на ETF із високою дивідендною дохідністю. XLU лише показує, що ці компанії належать до сектору комунальних послуг.
Підсумок
Почніть із правила. Відбір за високою дохідністю, відбір за зростанням дивідендів і дохід за стратегією покритих опціонів передбачають різний склад акцій, а грошові виплати формуються по-різному. Вища дохідність — це лише виплати, поділені на ціну. Вона не означає, що фонд безпечніший, і не компенсує падіння NAV.
Кредитні фонди та фонд сектору комунальних послуг перебувають за межами цього відбору акцій за дивідендами. Приклади тикерів показують критерій відбору. Правило, за яким фактично працює фонд, усе одно зазначене в методології індексу або документах фонду. Спільний рядок не означає, що решта умов однакова.
Часті запитання
Чи завжди вища дивідендна дохідність краща для ETF із високою дивідендною дохідністю?
Ні. ETF із високою дивідендною дохідністю формується за опублікованим правилом, а висока дохідність за минулий період — лише один із трьох критеріїв. Коли ціна падає, а грошовий дивіденд майже не змінюється, дохідність зростає, оскільки знаменник став меншим. Зростання дивідендів враховує історію підвищень, а дохід за стратегією покритих опціонів також включає премію, тому вищий коефіцієнт не робить фонд безпечнішим.
Чи використовують SCHD і VYM одне й те саме правило?
Ні. Індекс, який відстежує VYM, охоплює звичайні акції з дивідендами, вищими за середні за попередні 12 місяців, і не включає інвестиційні трасти нерухомості. SCHD оцінює якість дивідендів і здатність компанії продовжувати їх виплачувати, а також здійснює відбір за фінансовими коефіцієнтами порівняно з аналогами, а не лише за дохідністю за минулий період. Обидва фонди інвестують в акції, і обидва можуть передавати дивіденди компаній. Однак правило включення залишається різним.
Чи є виплата JEPI такою самою, як дивіденд компанії?
Ні. JEPI продає опціони call одночасно з утриманням акцій, тому виплата містить і дивіденди акцій, і премію за опціони. Премія — це грошова компенсація за частину потенційного зростання, якою фонд поступається через ці опціони, а не дивіденд, оголошений правлінням. JEPQ належить до тієї самої категорії, і його грошові виплати також відрізняються від виплат фонду з високою дохідністю, який передає лише дивіденди акцій.
Чи може вища дивідендна дохідність компенсувати падіння чистої вартості активів?
Ні. Дохідність дорівнює виплатам, поділеним на ціну, а грошові виплати та ціна обліковуються окремо. Коли ціна падає, а грошовий дивіденд залишається приблизно незмінним, коефіцієнт зростає, оскільки знаменник став меншим. Якщо грошова виплата за один період менша за падіння NAV, падіння зберігається, а премія не компенсує це зниження ціни.
Чому для цих прикладів тикерів немає торгового посилання Gate?
Посилання додають лише тоді, коли тикер у URL відповідає цьому самому фонду. VYM, HDV, SPYD, VIG, DGRO, NOBL, JEPI, JEPQ і SCHD наведено, щоб показати критерій відбору, а не відкрити сторінку торгівлі. Посилання в розділі про кредитні інструменти та комунальні послуги ведуть до облігацій або акцій сектору.