Знайти трейдерів для копіювання на ринку мемкоїнів не складно. Публічні гаманці, торгові спільноти, торгові платформи та різноманітні аналітичні інструменти можуть надавати історичні дані або показники результативності трейдерів. Однак доступність інформації не робить процес вибору простим.
Трейдер може отримувати високу дохідність протягом короткого періоду, водночас зазнаючи суттєвих просідань. Інший трейдер може мати високий відсоток прибуткових угод, але кількох збиткових угод може бути достатньо, щоб нівелювати багато попередніх невеликих прибутків. Деякі трейдери також можуть значною мірою покладатися на кілька популярних мемкоїнів. Щойно увага ринку зміщується, їхні початкові стратегії можуть перестати працювати.
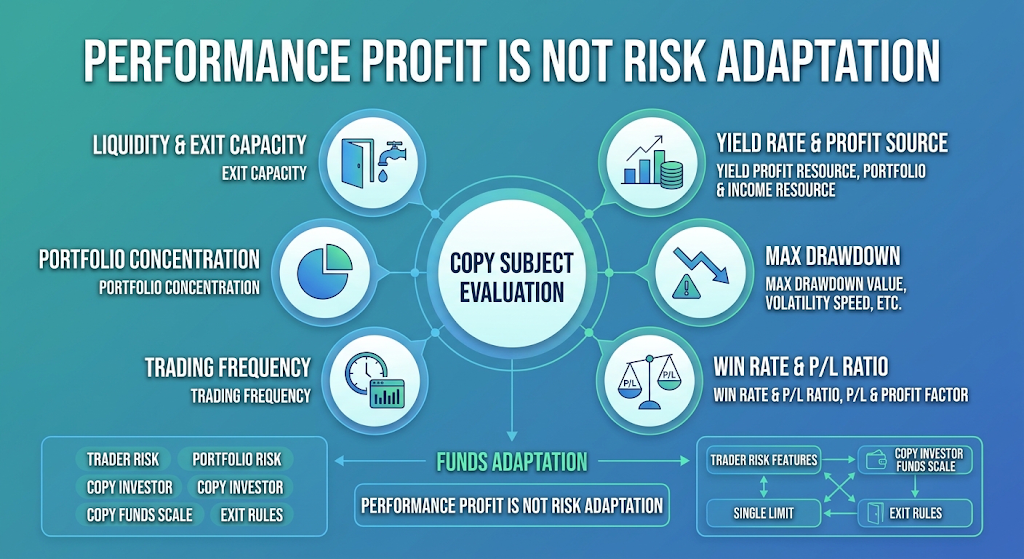
Тому сама лише дохідність не може повною мірою продемонструвати здібності трейдера. Підписникам потрібно оцінювати трейдерів із різних поглядів, зокрема за дохідністю, ризиками, торговою поведінкою та умовами виконання угод. Для таких активів, як мемкоїни, ліквідність і ринкові настрої яких можуть швидко змінюватися, здатність трейдера управляти ризиками часто важливіша за його рейтинг дохідності в конкретний період.
У цій статті запропоновано відносно комплексну систему оцінювання, яка допоможе читачам зрозуміти, як оцінювати результативність трейдерів, виявляти ризики стратегій і визначати розмір позицій у копітрейдингу відповідно до власного фінансового становища. Це не рейтинг трейдерів із високою дохідністю, а аналітичний метод для визначення придатності стратегії.
Чому не можна вибирати трейдера для копіювання лише за дохідністю?
Дохідність може відображати результативність рахунку за певний період, але вона сама по собі не пояснює, який рівень ризику взяв на себе трейдер, і не гарантує збереження результатів у майбутньому.
Спочатку потрібно розрізняти сукупну дохідність і дохідність за певний період. На сукупну дохідність може впливати невелика кількість успішних угод протягом відносно тривалого часу, тоді як нещодавня дохідність може відображати роботу стратегії за ринкових умов конкретного етапу. Обидва показники слід розглядати в контексті статистичного періоду.
Далі зверніть увагу на те, як використовувався капітал, що забезпечив дохідність. Трейдер може підвищувати дохідність за допомогою високого кредитного плеча, концентрованих позицій або постійного нарощування позицій, але така поведінка також може посилювати збитки. Порівняння лише показників дохідності може легко приховати ризики, які бере на себе стратегія.
Також варто оцінити, чи є дохідність сталою. Якщо більша частина дохідності трейдера була отримана завдяки одній або двом угодам під час екстремальних ринкових рухів, стратегія може бути більше залежною від можливостей, ніж стабільним і повторюваним методом торгівлі.
Отже, оцінюючи трейдера для копіювання, слід дивитися не лише на те, «скільки він заробив», а й на те, «як він отримав цю дохідність, які ризики для цього взяв на себе та чи підходить вам такий підхід».
Шість ключових показників для оцінювання трейдерів мемкоїнів
1. Дохідність і джерела дохідності
Дохідність є базовим показником, але також слід аналізувати абсолютну дохідність, розмір капіталу та джерела дохідності. Висока дохідність трейдера може бути результатом швидкого зростання вартості кількох мемкоїнів або послідовного виконання торгової стратегії.
Ви можете переглянути результативність за різні періоди, щоб визначити, чи не надто зосереджена дохідність у конкретному періоді або невеликій кількості угод. Також слід перевірити, чи враховують дані про дохідність торгові комісії, ставки фінансування та інші пов’язані витрати.
2. Максимальне просідання
Максимальне просідання вимірює найбільше зниження вартості рахунку від максимуму за певний період до подальшого мінімуму. Воно допомагає зрозуміти масштаби коливань капіталу, яких трейдер міг зазнати за несприятливих ринкових умов.
Наприклад, два трейдери можуть мати подібну сукупну дохідність, але один із них міг зазнати значно більшого просідання рахунку. Для підписників це означає, що дві стратегії можуть передбачати суттєво різний досвід управління капіталом і вимоги до толерантності до ризику.
Максимальне просідання не може передбачити верхню межу майбутніх збитків, але може допомогти виявити екстремальні ризики, які вже виникали в минулому.
3. Відсоток прибуткових угод і співвідношення прибутку до збитку
Відсоток прибуткових угод — це частка прибуткових угод серед усіх угод, але високий показник не обов’язково означає, що стратегія краща. Трейдер може підтримувати високий відсоток прибуткових угод завдяки частим невеликим прибуткам, водночас зазнаючи значних збитків у невеликій кількості угод.
Тому відсоток прибуткових угод слід оцінювати разом із середнім прибутком, середнім збитком і співвідношенням прибутку до збитку. Якщо середній збиток значно перевищує середній прибуток, довгострокові результати можуть бути несприятливими навіть за високого відсотка прибуткових угод.
4. Частота торгівлі та період утримання
Частота торгівлі може відображати стиль стратегії. Високочастотні трейдери зазвичай більше покладаються на швидке виконання, низькі торгові витрати та стабільну ринкову ліквідність. Низькочастотні трейдери можуть більше зосереджуватися на трендах і рухах цін упродовж триваліших періодів.
Підписникам потрібно визначити, чи можуть їхні інструменти відповідати темпу трейдера. Якщо трейдер часто відкриває та закриває позиції, а система копітрейдингу має значні затримки або високі витрати, переваги початкової стратегії можуть бути відтворені не повністю.
5. Концентрація позицій і розподіл активів
Важливим фактором ризику є те, чи зберігає трейдер концентрацію в невеликій кількості мемкоїнів. Навіть якщо рахунок містить кілька токенів, усі ці активи можуть залежати від однакових ринкових настроїв або умов ліквідності, тому не забезпечувати ефективної диверсифікації.
Ви можете переглянути основні активи, розподіл обсягів торгівлі та перевірити, чи не залежить дохідність надмірно від одного активу. Якщо ви копіюєте кількох трейдерів, також перевірте, чи не мають вони токенів із великим перетином.
6. Ліквідність і можливість виходу
Ліквідність мемкоїнів може змінюватися залежно від уваги ринку. Здатність трейдера купити актив не означає, що підписники зможуть вийти з позиції за тією самою ціною, коли це буде потрібно.
Під час оцінювання слід враховувати глибину ринку цільового активу, спред між цінами купівлі та продажу, обсяг торгів і зміни ліквідності. Для ончейн-активів також слід розуміти розмір відповідних пулів ліквідності, торгові маршрути та потенційний вплив на ціну.
Як виявити торгову поведінку, непридатну для копіювання?
Окрім кількісних показників, важливу інформацію можуть надавати моделі поведінки трейдера.
Довгострокова залежність від одного популярного токена
Якщо дохідність трейдера переважно походить від популярного мемкоїна, а трейдер не продемонстрував результативності за різних ринкових умов, стратегія може значною мірою залежати від ринкової динаміки цього одного активу. Вам потрібно визначити, чи відображає це цілеспрямовану торгівлю на основі чіткої логіки, чи недостатню диверсифікацію ризиків.
Постійне нарощування збиткових позицій
Нарощування позиції не обов’язково означає, що стратегія є необґрунтованою. Однак якщо трейдер постійно збільшує позицію в міру зниження ціни без чітких умов виходу, ризик може поступово накопичуватися. Підписникам також потрібно врахувати, чи здатен їхній капітал витримати аналогічні зміни розміру позиції.
Часті зміни торгового стилю
Трейдер може за короткий період перейти від низькочастотної свінг-торгівлі до високочастотної торгівлі або від спотової торгівлі до торгівлі ф’ючерсами з високим кредитним плечем. Зміни стратегії змінюють початковий профіль ризику, тому історичні дані можуть не відображати поточний підхід трейдера.
Невідповідність між дохідністю та фактичним ризиком
Якщо дохідність виглядає незвично високою, але торгові записи свідчать про високу концентрацію, екстремальні просідання або нетипове використання кредитного плеча, слід додатково перевірити дані. Не оцінюйте надійність трейдера лише за рекламними матеріалами, рейтингами або обговореннями у спільноті.
Відсутність чітких правил виходу
Ціни мемкоїнів можуть швидко змінюватися. Якщо трейдер не має чіткої логіки встановлення стоп-лосу, скорочення позиції або виходу з неї, підписники можуть не встигнути скоригувати ризики, коли ринок розвернеться.
Як визначити розмір позиції для копітрейдингу на основі власного капіталу?
Після вибору трейдера наступним кроком не має бути негайне копіювання всієї його позиції. Натомість визначте обсяг ризику для капіталу, який ви можете прийняти.
Визначте загальний бюджет ризику
Спочатку визначте максимальний обсяг капіталу, який ви виділите на копітрейдинг, і відокремте його від загальних особистих активів. Мемкоїни є активами з високою волатильністю. Капітал для копітрейдингу не слід розглядати як капітал, від якого очікується стабільна дохідність.
Установіть ліміт капіталу для кожного трейдера
Якщо ви копіюєте кількох трейдерів, не виділяйте весь капітал одному трейдеру з найкращими результатами. Розподіл капіталу має враховувати стиль стратегії кожного трейдера, історичне просідання та перетин базових активів, а не просто розподіляти кошти за рейтингом дохідності.
Установіть ліміти для окремих угод
Обсяг копіювання для кожної угоди слід визначати на основі розміру вашого капіталу та можливого діапазону збитків. Для токенів із відносно низькою ліквідністю також слід враховувати вплив розміру ордера на ціну виконання, щоб уникнути додаткового прослизання через надмірно великі ордери.
Визначте умови виходу та призупинення
Відносини в межах копітрейдингу мають передбачати механізм перегляду. Наприклад, слід повторно оцінити доцільність подальшого копіювання трейдера, якщо його стратегія суттєво змінилася, просідання перевищило заздалегідь визначений діапазон, виконання копітрейдингу постійно відхиляється від сигналів або ліквідність цільового активу суттєво знизилася.
Ці правила не можуть гарантувати уникнення збитків, але можуть зменшити ймовірність постійного додавання капіталу або затримки виходу через емоційні рішення.
Чи обов’язково копіювання кількох трейдерів диверсифікує ризик?
Одночасне копіювання кількох трейдерів може здаватися способом зменшити залежність від одного трейдера, але це не обов’язково забезпечує реальну диверсифікацію ризиків.
Наприклад, три трейдери можуть зосереджуватися на різних мемкоїнах, але всі ці токени можуть залежати від одного ринкового тренду. Коли ринкові настрої погіршуються, їхні ціни можуть одночасно знижуватися, а ліквідність — скорочуватися. У такій ситуації кілька торгових стратегій можуть генерувати значною мірою корельовані збитки.
Тому портфельний копітрейдинг потребує врахування як відмінностей між стратегіями трейдерів, так і кореляції між їхніми активами. Ви можете зосередитися на перевірці такого:
-
Чи використовують трейдери подібні стратегії входу та виходу;
-
Чи зосереджені їхні основні активи в одних і тих самих мемкоїнах;
-
Чи всі вони покладаються на короткострокові ринкові тренди;
-
Чи часто вони відкривають позиції в подібні періоди;
-
Чи використовують вони подібне кредитне плече та методи управління ризиками.
Справжня диверсифікація ризиків виникає через відмінності між стратегіями та джерелами ризику, а не просто через збільшення кількості трейдерів, яких ви копіюєте.
Які показники слід відстежувати під час використання копітрейдингу Gate?
На сторінці ф’ючерсного копітрейдингу Gate можна вибирати трейдерів і переглядати пов’язану з ними інформацію про результативність. Ви можете використовувати такі показники, як дохідність, прибутки та збитки, а також коефіцієнт Шарпа, щоб зрозуміти стилі торгівлі. Платформа також надає відповідні налаштування параметрів копітрейдингу. Конкретні доступні опції визначаються фактичною сторінкою та документацією продукту.
Ці показники слід використовувати разом. Дохідність може відображати результативність за певний період, суми прибутків і збитків можуть допомогти зрозуміти масштаб дохідності, а коефіцієнт Шарпа надає додаткове уявлення з погляду дохідності з поправкою на ризик. Однак жоден окремий показник не може довести, що трейдер зберігатиме таку саму результативність у майбутньому.
У ф’ючерсному копітрейдингу також слід приділяти особливу увагу кредитному плечу, маржі, налаштуванням стоп-лосу та спільним лімітам ризику. Відмінності в умовах капіталу на рахунках можуть спричинити відмінність ваших результатів копітрейдингу від результатів провідного трейдера. Для ф’ючерсних контрактів, пов’язаних із мемкоїнами, також слід перевірити, чи підтримує конкретний контракт копітрейдинг, а не припускати, що загальна функція ф’ючерсного копітрейдингу доступна для всіх токенів Meme.
Більш обґрунтований підхід полягає у використанні даних про трейдерів на сторінках Gate як інформації для відбору, а потім ухваленні рішення на основі власного бюджету ризику та торгових цілей, а не у сприйнятті рекомендацій платформи чи історичних рейтингів як гарантії дохідності.
Створення сталого механізму перегляду копітрейдингу
Копітрейдинг мемкоїнів — це не одноразовий процес вибору трейдера. Торгові стратегії змінюються, ринкова ліквідність змінюється, а умови виконання в інструментах копітрейдингу також можуть змінюватися. Тому потрібно регулярно переглядати трейдерів, яких ви копіюєте.
Перевірки можна проводити на трьох рівнях:
-
Перегляд трейдера: відстежуйте, чи змінилися його нещодавня дохідність, просідання, активи та стиль торгівлі.
-
Перегляд виконання копітрейдингу: порівнюйте різницю в ціні між сигналами та фактичним виконанням і перевіряйте, чи постійно зростають кількість невиконаних ордерів, прослизання та торгові витрати.
-
Перегляд власного капіталу: перевіряйте, чи не перевищує ваша загальна позиція бюджет ризику, чи не виникає концентрація активів серед кількох трейдерів, яких ви копіюєте, і чи відповідає поточна стратегія вашим потребам щодо капіталу.
Якщо історичні переваги трейдера зникли або фактичні витрати на виконання продовжують зменшувати дохідність, слід повторно оцінити відносини в межах копітрейдингу, а не продовжувати копіювати трейдера лише через його високі результати в минулому.
Поширені запитання
Який показник слід вважати пріоритетним під час вибору трейдера мемкоїнів для копіювання?
Не слід зосереджуватися лише на одному показнику. Дохідність, максимальне просідання, відсоток прибуткових угод, співвідношення прибутку до збитку, частоту торгівлі та концентрацію позицій слід оцінювати разом.
Чи завжди трейдер із високим відсотком прибуткових угод більше підходить для копіювання?
Не обов’язково. Високий відсоток прибуткових угод може супроводжуватися великими збитками в окремих угодах. Щоб оцінити загальний ризик стратегії, потрібно враховувати середній прибуток, середній збиток і максимальне просідання.
Чи завжди нижче максимальне просідання є кращим?
За інших подібних умов нижче історичне максимальне просідання може свідчити про менші історичні коливання капіталу. Однак також потрібно враховувати рівень дохідності, статистичний період і відмінності між торговими стратегіями. Історичне просідання не відображає максимальний збиток, який може виникнути в майбутньому.
Скількох трейдерів мемкоїнів слід копіювати одночасно?
Не існує фіксованої кількості, яка підходить усім. Важливіше проаналізувати, чи справді торгові стратегії та базові активи є диверсифікованими, а також чи відповідає ваша загальна позиція бюджету ризику.
Чи має капітал для копітрейдингу зберігати ту саму пропорцію, що й капітал провідного трейдера?
Не слід механічно копіювати пропорцію. Підписники мають самостійно встановлювати ліміти капіталу на основі власного розміру капіталу, толерантності до ризику та параметрів інструменту.
Коли слід припинити копітрейдинг?
Коли торгова стратегія суттєво змінюється, просідання перевищує заздалегідь визначений діапазон, відхилення виконання продовжують зростати або умови ліквідності та ризику активу суттєво погіршуються, слід повторно оцінити доцільність подальшого копіювання трейдера.