Зі стрімким розвитком генеративного ШІ та великих мовних моделей (LLM) із трильйонами параметрів провідні технологічні гіганти світу вступили в безпрецедентну в історії технологій «гонку озброєнь у сфері обчислювальних потужностей». У межах цієї промислової трансформації «капітальні витрати на ШІ (AI Capex)» швидко перетворилися з відносно маловідомого фінансового показника на визначальний індикатор ключової конкурентоспроможності розробників великих моделей, їхньої стратегічної відданості та майбутнього захисного бар’єра екосистеми. Від закупівлі величезної кількості високопродуктивних графічних процесорів (GPU) до будівництва енергетичних об’єктів для датацентрів на основі зеленої енергії гігаватного (GW) масштабу, а також прокладання високошвидкісних міжконтинентальних волоконнооптичних мереж — колосальні обсяги капіталу безперервно перетворюються на фізичну інфраструктуру епохи інтелектуальних технологій.
Однак у міру того, як капітальні витрати регулярно сягають сотень мільярдів доларів, ринок і технологічна спільнота почали глибоко замислюватися: чи зможуть надзвичайно високі інвестиції в обладнання вчасно забезпечити відповідну комерційну віддачу (ROI)? Де проходять фізичні межі постачання обчислювальних потужностей? Що ще важливіше, у міру дедалі більшої концентрації капітальних витрат на ШІ серед хмарних і апаратних гігантів, як децентралізовані технології та блокчейн-інфраструктура зможуть використати цей безпрецедентний приріст обчислювальних потужностей і взаємодіяти з ним? У цій статті AI Capex розглядається з погляду штучного інтелекту та фізичної інфраструктури, а також надається комплексний аналіз його розвитку й довгострокового впливу.
Основні висновки
- Детально розглянемо складові капітальних витрат на ШІ (AI Capex) і розкриємо «тристороннє протистояння» між датацентрами, енергомережами та кластерами чипів
- Пояснимо, як закон масштабування спонукає розробників великих моделей безперервно нарощувати капітальні витрати для збереження технологічного лідерства
- Системно проаналізуємо вузькі місця з боку пропозиції в розвитку ШІ-інфраструктури, зокрема дефіцит енергії, пропускну здатність волоконнооптичних каналів і затримки в ланцюгах постачання
- Дослідимо потенційну синергію між децентралізованими мережами фізичної інфраструктури (DePIN) і ончейн-власністю на дані, що виникає завдяки побічним ефектам капітальних витрат на ШІ
- Розглянемо спотову екосистему провідних торгових платформ, таких як Gate, щоб надати користувачам раціональний погляд на розподіл активів, пов’язаних із передовими технологіями та криптоінфраструктурою
«Фізична гонка озброєнь», зумовлена законом масштабування: ключові складові AI Capex
Щоб зрозуміти стрімке зростання капітальних витрат на ШІ, насамперед необхідно пояснити закон масштабування, що лежить в основі великих моделей. За останні кілька років розвитку великих моделей галузевий досвід неодноразово підтверджував закономірність: що більшими є обчислювальне навантаження моделі (FLOPs), розмір набору даних і кількість параметрів, то сильнішими є її емерджентні здібності та продуктивність міркування. Підтримання такого прагнення до масштабування потребує експоненційного зростання інвестицій у реальний фізичний капітал.
Капітальні витрати традиційної індустрії програмного забезпечення були зосереджені переважно на витратах на персонал і відносно легких хмарних серверах. Натомість структура Capex в епоху ШІ значною мірою залежить від активів:
-
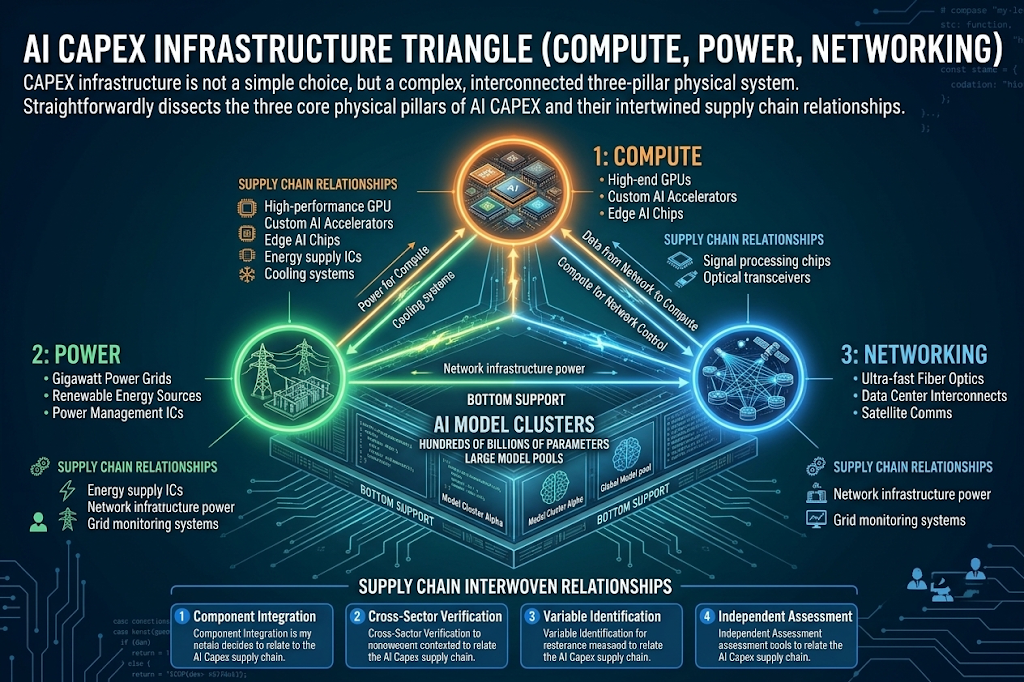
Основні обчислювальні чипи: передові чипи для навчання та інференсу ШІ становлять найбільшу частку Capex. Для підтримки паралельного навчання моделей із трильйонами параметрів одному датацентру може знадобитися об’єднати десятки або навіть сотні тисяч високопродуктивних чипів у потужні обчислювальні кластери.
-
Енергетична інфраструктура: обчислювальна потужність зрештою є перетворенням електроенергії. Кампуси датацентрів гігаватного масштабу потребують не лише закупівлі обладнання, а й довгострокового доступу до стабільного постачання чистої енергії, зокрема атомної та геотермальної енергії, а також систем вітрової, сонячної енергетики й накопичення енергії, щоб обмеження енергомережі не стали вузьким місцем, яке перериває обчислення.
-
Мережі та міжз’єднання: у гіпермасштабних кластерах затримка зв’язку між чипами безпосередньо визначає загальну ефективність навчання. Високопродуктивні волоконнооптичні лінії, комутатори без втрат і високопродуктивні протоколи міжз’єднання стали ще одним значним, хоча й менш помітним, напрямом капітальних інвестицій.
Цей перехід до перетворення грошових потоків на фізичні активи свідчить, що конкуренція у сфері ШІ вийшла за межі суто алгоритмічних інновацій і перетворилася на комплексне суперництво за контроль над глобальними промисловими основами та ланцюгами постачання енергії.
Вузькі місця з боку пропозиції та роль децентралізованих обчислювальних мереж (DePIN)
Хоча AI Capex обсягом у трильйони доларів змінює глобальний ландшафт обчислювальних потужностей, розвиток централізованої інфраструктури неминуче стикається з «фізичними та регуляторними обмеженнями». По-перше, затримки з масштабною модернізацією електромереж призвели до ситуації, коли в багатьох запланованих датацентрах уже є серверні стійки, але немає доступної електроенергії. По-друге, висока концентрація передових обчислювальних чипів створила надзвичайно високі витрати на оренду обчислювальних ресурсів і бар’єри для малих та середніх інноваційних команд і дослідницьких установ.
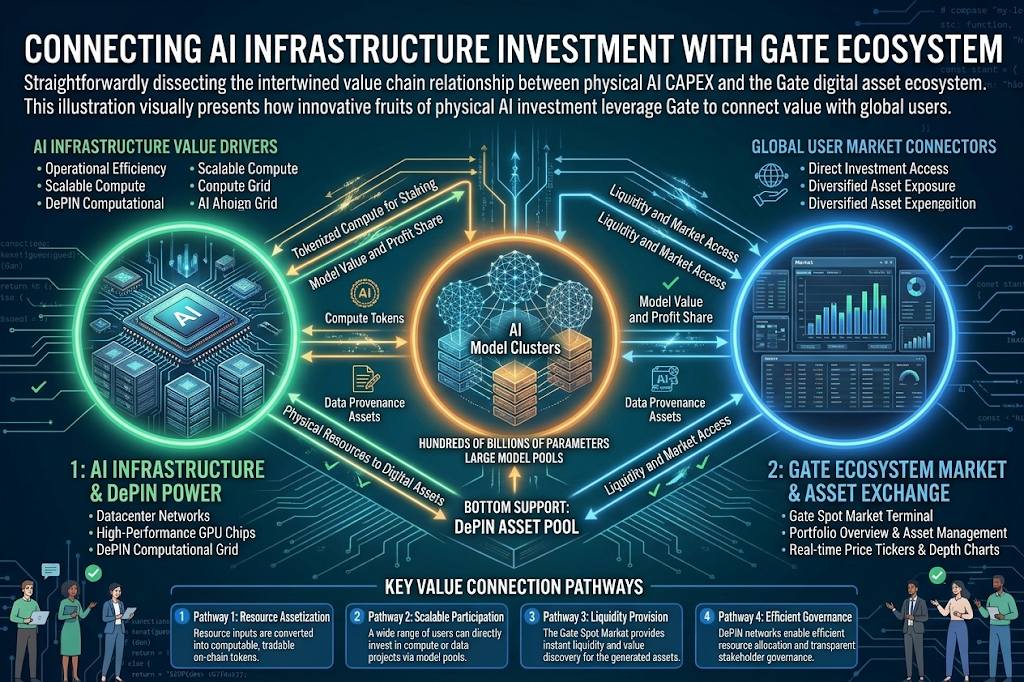
Такий дисбаланс і висока вартість централізованого постачання обчислювальних потужностей створили безпрецедентні можливості для децентралізованих мереж фізичної інфраструктури (DePIN) і ринків обчислень Web3 заповнити цю прогалину. Використовуючи блокчейн і смартконтракти для динамічного агрегування та централізованої координації незадіяних високопродуктивних GPU-потужностей, розподілених у всьому світі, децентралізовані обчислювальні мережі можуть суттєво знизити бар’єр доступу до обчислювальних ресурсів для малих і середніх ШІ-команд на етапі інференсу. Водночас вони створюють новий канал отримання вартості для власників незадіяного обладнання.
Водночас розвиток децентралізованих протоколів зберігання даних, таких як Walrus, і рівнів ончейн-походження даних ефективно усунув частину недоліків централізованих гігантів у відстежуваності даних і захисті конфіденційності. Значні побічні ефекти капітальних витрат на ШІ органічно поєднують попит на обчислювальні потужності у фізичному світі з криптографічною ончейн-інфраструктурою, створюючи глобальну систему обчислювальної співпраці, яка поєднує ефективність і децентралізовану стійкість.
Довгострокова взаємодія між переходом на зелену енергію та обчислювальною інфраструктурою
Під час аналізу капітальних витрат на ШІ обсягом у трильйони доларів не можна ігнорувати одну глибоку тенденцію: тісний зв’язок між обчислювальними потужностями та енергопостачанням. Традиційно розташування датацентрів визначалося переважно пропускною здатністю мережі та вартістю землі. Однак у міру переходу навчання великих моделей до енергетичної епохи гігаватного (GW) масштабу надійність електропостачання стала ключовим чинником успіху капітальних витрат на ШІ. Сьогодні провідні технологічні гіганти зосереджують увагу на атомній і геотермальній енергетиці, а також на великомасштабних мікромережах вітрової, сонячної енергетики та накопичення енергії. Деякі навіть безпосередньо інвестують у малі модульні реактори (SMR), щоб забезпечити свої датацентри довгостроковим постачанням чистої електроенергії. Реальність, за якої «обчислювальна потужність — це електроенергія», змушує технологічних гігантів встановлювати довгострокові зв’язки з глобальною енергетичною інфраструктурою та сприяє глибокій інтеграції традиційної енергетичної галузі з передовими технологіями. Ця фундаментальна зміна енергетичного ландшафту не лише змінює фізичне розміщення датацентрів, а й створює широке поле для випробування DePIN у сфері координації розподіленої енергетики та співпраці в периферійних обчисленнях.
Погляд на активи в межах наративу передових технологій і синергія зі спотовою екосистемою Gate
У міру розвитку подвійного наративу «розвиток ШІ-інфраструктури + децентралізовані обчислювальні мережі (DePIN)» межа між передовими технологіями та крипторинками дедалі більше стирається. Величезний попит AI Capex на обладнання та енергію не лише підвищує промислову цінність традиційних технологічних секторів, а й забезпечує міцну фундаментальну підтримку для секторів Web3, зокрема децентралізованих обчислень, даних ШІ та високопродуктивних блокчейнів рівня 1.
Однак для звичайних інвесторів, які прагнуть скористатися перевагами технологічних інновацій, пошук чіткого орієнтиру в умовах надзвичайно високих технічних бар’єрів і складної ринкової волатильності залишається ключовим викликом. Провідні платформи для торгівлі криптоактивами відіграють важливу роль у поєднанні технологічних інновацій фізичного світу з вартістю ончейн-активів. На прикладі Gate: коли користувачі досліджують і розподіляють активи, пов’язані з ШІ-інфраструктурою, сектором DePIN і високопродуктивними публічними блокчейнами на платформі Gate, вони фактично створюють зручний канал доступу до інтелектуальної економіки даних і хвилі децентралізованих обчислень.
Завдяки зручній спотовій торгівлі, безпечному зберіганню активів і багатовимірним послугам з управління активами, які надає Gate, користувачі можуть із нижчим бар’єром входу брати участь у довгостроковому розвитку секторів передових технологій. Чи то розподіл активів між токенами розподілених обчислювальних мереж, чи відстеження потенціалу зростання ончейн-екосистем даних ШІ — поєднання «зручності централізованої торгівлі» та «інновацій децентралізованої інфраструктури» пропонує користувачам у всьому світі ефективний і безпечний спосіб орієнтуватися в ринкових циклах і брати участь у перевагах передових технологічних інновацій.
Поширені запитання
Що таке капітальні витрати на ШІ (AI Capex) і чому вони такі важливі для розробки великих моделей?
Капітальні витрати на ШІ — це довгостроковий капітал, який компанії інвестують у придбання, модернізацію та обслуговування фізичних активів, пов’язаних зі ШІ, зокрема GPU-чипів, датацентрів, енергетичних об’єктів і мережевого обладнання. Це фізична основа, яка дає великим моделям змогу підтримувати навчання відповідно до закону масштабування, підвищувати швидкість інференсу та створювати технологічний захисний бар’єр.
Які можливості можуть створювати високі капітальні витрати на ШІ для децентралізованих обчислювальних мереж (DePIN)?
Стрімке зростання централізованих AI Capex підтримує високі витрати на обчислення та концентрує обчислювальні ресурси в руках невеликої кількості великих учасників. Використовуючи блокчейн для інтеграції незадіяних GPU-потужностей з усього світу, децентралізовані обчислювальні мережі можуть надавати малим і середнім розробникам більш доступні та гнучкі обчислювальні ресурси, водночас даючи їм змогу брати участь у розвитку індустрії ШІ.
Як звичайні інвестори можуть брати участь у зближенні ШІ та криптоінфраструктури на Gate?
Інвестори можуть зручно розподіляти активи, пов’язані з децентралізованими обчислювальними мережами DePIN, інфраструктурою даних ШІ та високопродуктивними публічними блокчейнами, через ринок спотової торгівлі Gate. Завдяки глибокій ліквідності платформи та безпечному зберіганню активів вони можуть більш плавно брати участь у довгостроковому технологічному зростанні.