Передмова
«Яке регулювання потрібне криптоіндустрії?» — просте на перший погляд, але надто багатовимірне питання.
Причина полягає в тому, що криптоіндустрія ніколи не існувала як єдиний тип бізнесу.
Централізовані біржі здійснюють зіставлення угод, забезпечують збереження активів, формують ліквідність ринку. DeFi-протоколи задіюють смарт-контракти для торгівлі, кредитування й інших фінансових функцій. Стейблкоїни служать переважно цифровою валютою — платіжним і розрахунковим інструментом. Всі три моделі існують у межах блокчейн-екосистеми, однак джерела цінності, ризики й взаємодії з користувачами в них радикально різняться.
Введення одного набору правил для всього сектору призводить до двох наслідків: або правила надто універсальні й не вирішують конкретні ризики, або повторюють старі фінансові підходи, підвищуючи витрати для нових бізнес-моделей без ефективної відповіді на реальні виклики.
Структура ринку США й законодавчі дебати у 2026 році ставлять питання SEC, CFTC, стейблкоїнів, DeFi, ринкових посередників — саме тому, що цифрові активи вже неможливо звести до спільного знаменника. Ще з першої редакції CLARITY Act прагне встановити чітке регуляторне поле для цифрових товарів, інвестиційних контрактів, торгових платформ і захисту клієнтів. Паралельно SEC і CFTC рухаються до формування меж регулювання для різних класів цифрових активів через офіційні тлумачення та постанови.
Тому замість того, щоб дискутувати щодо жорсткості регулювання як такого, важливішим є якісно інше запитання:
Які саме ризики Web3-бізнеси реально мають вирішувати?
Саме це питання наближає до суті, яку повинен вирішити регулятор, й допомагає галузі побачити, якою може стати структура ринку.
Основні висновки
-
Централізовані біржі, DeFi і стейблкоїни мають різні економічні функції, тому їх не можна охопити одними правилами
-
Ключові ризики централізованих бірж — це зберігання, доброчесність ринку, захист клієнта й конфлікт інтересів
-
Найскладніші питання DeFi — межі відповідальності, ризики коду, структура управління, контроль протоколу
-
Стейблкоїни зосереджуються на резервних активах, здатності до викупу, емітентах і ризиках розрахунків
-
«Функціональне регулювання» краще відображає реальні потреби Web3-ринку, ніж класифікація за Token-іменами
-
Багатошарова модель не вимагає унікальних правил для кожного бізнесу, але дозволяє точніше співвіднести регулювання з дійсними ризиками
-
У міру розвитку Web3 ринок торгівлі, платежів, зберігання, емісії та інфраструктури може розподілятися на вузькі спеціалізації
Централізовані біржі: інфраструктура, що найбільше нагадує класичний фінансовий ринок
Централізовані біржі — найлегший для розуміння формат.
Користувачі вносять активи на платформу, де відбувається зіставлення угод, керування ордерами, зберігання, зняття та інші сервіси. У фінансовому розрізі це частково відповідає біржам, брокерам і депо у класичних ринках.
Унікальність крипторинку в тому, що всі ці ролі часто виконує один майданчик.
Платформа одночасно торгує, зберігає активи, кредитує, обмінює стейблкоїни, випускає деривативи. Така вертикальна інтеграція підвищує зручність для користувача, але ускладнює розмежування ризиків і уникнення конфлікту інтересів.
Якщо платформа і захищає активи користувачів, і працює як маркетмейкер, або пропонує власні фінпродукти, регулятор аналізує такі питання: чи відділені кошти клієнтів? Чи правила торгів справедливі? Чи є у платформи досить потужна система управління ризиками? Чи мають працівники доступ до ордерів клієнтів? Як обороняються активи, якщо платформа стане банкрутом?
Це безпосередньо стосується ринкової доброчесності й стандартів захисту у традиційному фінансовому секторі.
CLARITY Act закладає вимоги щодо захисту користувача для суб’єктів, які підпадають під SEC або CFTC, а ширший регуляторний підхід прагне чітко окреслити межі відповідальності у криптосфері.
Тому для централізованих платформ ключове питання полягає не в тому, що таке блокчейн, а у відповіді: яку відповідальність несе майданчик як посередник?
DeFi: коли всі операції передані автоматичним кодом
DeFi докорінно змінює підхід — частина класичних функцій посередника реалізується на смарт-контрактах.
Користувач часто не створює класичний акаунт і не вносить активи на централізовану платформу, а працює безпосередньо з контрактами через гаманець. Торги, кредитування, забезпечення, ліквідація виконуються алгоритмічно.
Це різко підвищує здатність фінансових систем бути модульними.
Token може слугувати торговим активом, заставою й джерелом ліквідності — одночасно. Один протокол підтягує ліквідність іншого.
Одночасно зростають і ризики.
Головний ризик централізованих платформ у людських чи організаційних збоїв. У DeFi додається ризик збоїв у коді чи інфраструктурі.
Помилки в контрактах, оракулах, управлінні, конфігураціях дозволів, економіці можуть призвести до значних збитків.
Глибше питання — межа відповідальності.
Припустимо, код опублікований відкрито, але спочатку — розробниками, надалі — змінюється DAO. Хто контролює протокол?
Якщо фронтенд обслуговує інша компанія й користувач підключається через неї, чи розподіляється і на неї відповідальність?
Якщо відсутня класична компанія, як забезпечується поточне управління ризиками?
Тому традиційна регуляторна архітектура для бірж не працює «в лоб» для DeFi.
DeFi — не поза логікою регулювання
Хибне уявлення: DeFi — це або повна децентралізація, або повна централізація.
У факті ж усе більш складне.
В одних розділах протокол автоматизований, в інших — критично залежить від людських рішень: адмінправа, оракули, фронтенди, емісія, стимули ліквідності та управління резервами.
Відповідно ключове питання регуляції DeFi — не «чи децентралізовано протокол».
А саме: хто реально контролює поведінку системи?
Спільне трактування SEC і CFTC — березень 2026 року — вже починає регулювати конкретні операції: стейкінг, аірдропи, обгортання, неціннопаперові активи. Це і є перехід від позначки активу до сутності транзакції та дій.
Саме у цьому DeFi має особливу потребу у новому підході.
Якщо акцент регуляції буде не на формі володіння, а на контролі, експозиції користувача, ризиках і ринковій місії, то сама децентралізація не стане імунітетом від регулювання. Це не означає, що всі DeFi-протоколи визнають фінінститутами.
Зрештою, аналіз ведеться за функцією і ризиком.
Стейблкоїни — більше як платіжна інфраструктура
Стейблкоїни оперують зовсім іншою логікою.
Централізовані біржі управляють процесом обміну активів. DeFi — цифровим виконанням фінансових правил. Стейблкоїни — це стабільний обіг і розрахунок вартості.
Відповідно смисловий акцент у стейблкоїнів — інший.
Перше — резерви. Якщо заявлена прив'язка 1:1, ринок повинен бачити реальний резерв.
Друге — погашення. Чи зможе користувач вчасно повернути стейблкоїн у резерв — це питання кредиту цього активу.
Третє — емітент. Стейблкоїни не цифрові долари-де-нобудь: це емітент, управління резервами, зберігання й юридична структура.
Четверте — системний ризик: чим глибше впровадження у розрахунки й торгівлю, тим більша ймовірність зв’язків із банківською системою, платіжними мережами, ринками капіталу.
Тому регулювання найімовірніше вибудується за такою лінією:
Резерв → Погашення → Емітент → Платежі
Це інша логіка, ніж традиційний підхід до цінних паперів, де правило — прозорість і поведінка на ринку.
Чому «єдине правило» не покриває три бізнес-категорії
Оцінюючи три типи бізнесу разом, стає зрозуміло — їхні ризики фундаментально різні.
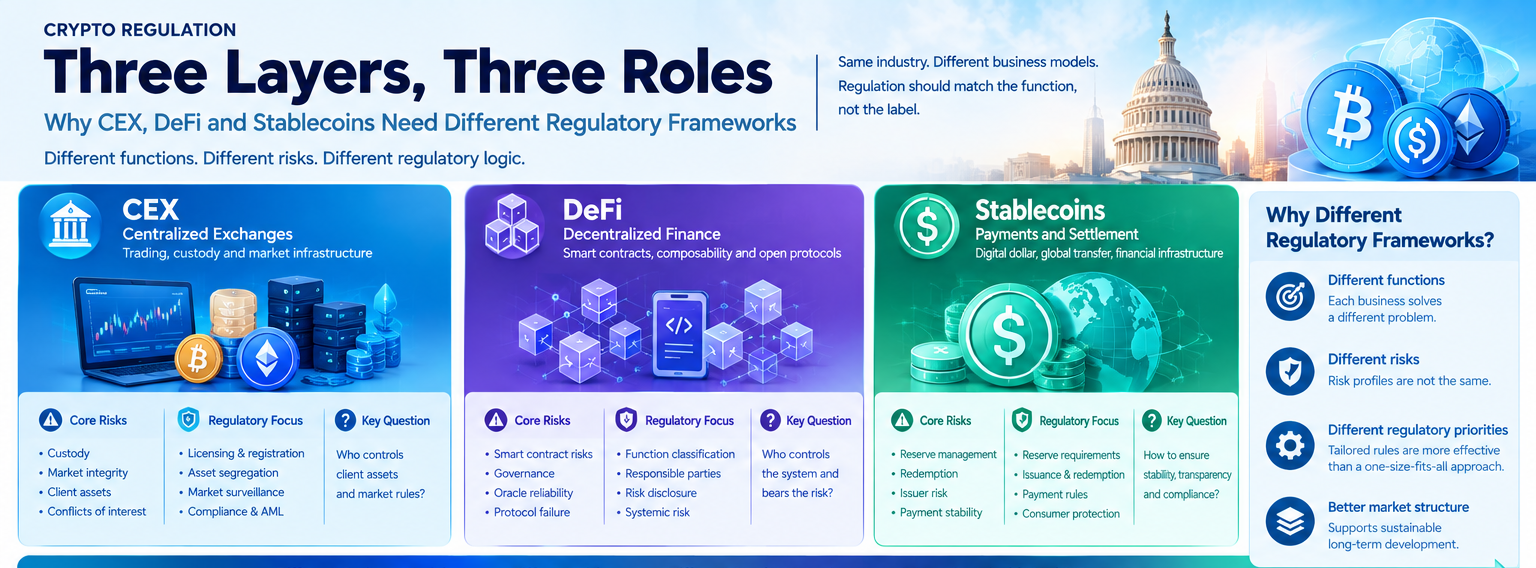
Для централізованих бірж — ризик посередництва.
У DeFi — ризики коду, управління, меж відповідальності.
У стейблкоїнів — резерв, погашення, розрахунок та оплата.
Уніфіковане регулювання одним набором правил може вирішити лише частину ризиків, при цьому залишивши білі плями.
Так, реєстрація DeFi-протоколу у традиційній рамці не закриє вразливості смарт-кодів. Перетворення централізованої біржі на «софт-протокол» лише через застосування блокчейну не вирішує питань збереження активів.
Актуальнішим є підхід:
Класифікувати за функцією, а не за приналежністю до «крипто».
Це збігається з сучасним курсом SEC щодо класифікації активів і розмежування видів операцій та природи інструментів.
Головна задача структури ринку — визначити точки відповідальності
Для ринку найбільшою проблемою стало не визначення категорії токена, а встановлення відповідальних у ланцюзі вартості.
Хто контролює активи?
Хто формує правила торгів?
Хто здійснює емісію?
Хто тримає резерви?
Хто оновлює смарт-контракти?
Хто обслуговує фронтенд?
Хто здатен компенсувати збитки?
Оволодіння цими відповідями спрощує розробку регуляторної рамки.
Тому у Web3 майбутній акцент регулювання — не лише на актив, а на ланцюг відповідальності.
На централізованих біржах відповідальність очевидна — це посередник-платформа.
У стейблкоїнів — емітент, зберігач резерву, механізм викупу.
DeFi — найскладніша модель: розпорошена відповідальність, тому потрібен пошук центрів впливу, прав управління й фактичних рішень.
Як галузь розподілятиме відповідальність при ясних правилах
Чіткіша регуляторна модель передбачає зростання спеціалізації.
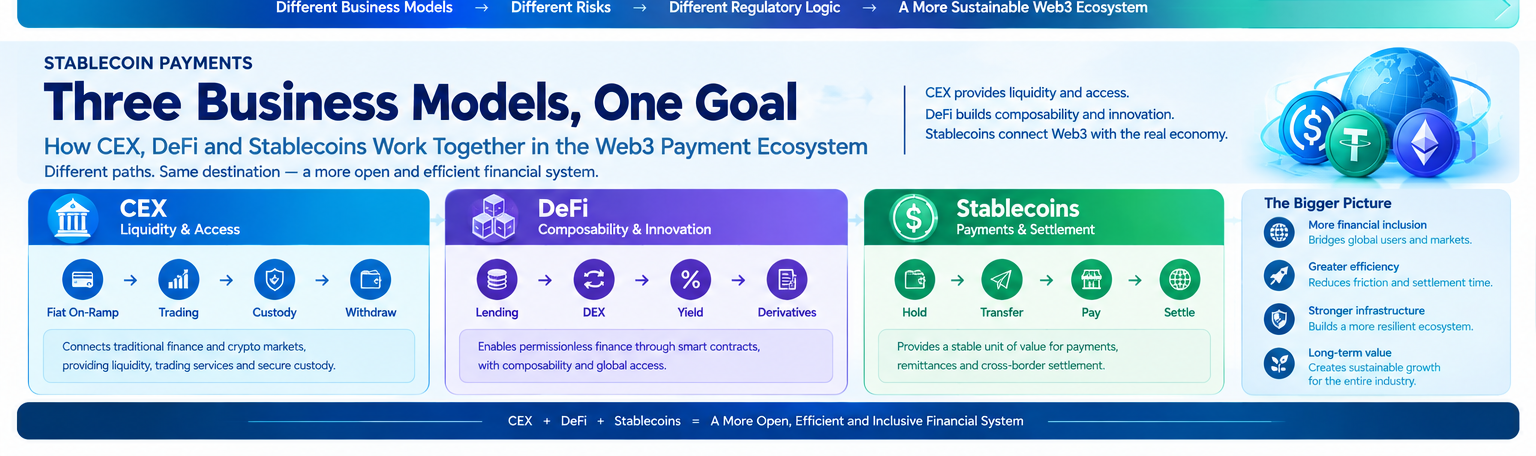
Раніше криптосервіси намагалися охоплювати одночасно:
Торгівля + зберігання + платежі + кредитування + емісія + стейблкоїни.
У майбутньому кожен з напрямків може переходити у спеціалізований бізнес.
Платформи займуться торгівлею й ліквідністю, зберігачі — безпекою активів, емітенти стейблкоїнів — розрахунками, токенізаційні сервіси — активами реального світу, а DeFi — ончейн-фінансовими рішеннями.
Це не означає відтворення моделі класичних фінансів.
Цінність блокчейну саме у тому, що спеціалізовані модулі можуть бути пов’язані через відкритий протокол.
Класична фінансова спеціалізація будується як ізольовані системи, а у Web3 — формує єдиний відкритий розрахунковий рівень.
Це і є ключовий довгостроковий ефект майбутньої структури ринку: відкрита мережа не зникає, а відповідальність розподіляється розумніше.
Для команд проекту конкуренція переходить з «наративу» до «організації відповідальності»
Якщо регулювання стає функціональним і базованим на відповідальності, це змінює і пріоритети проектних команд.
Раніше Web3-проект спершу створював Token, потім спільноту й продукт.
В майбутньому логіка буде така:
Бізнес-функція → права користувачів → структура активів → регуляторний статус → дизайн токена
Тобто команда має визначити, яку проблему вона вирішує, створити продуктову архітектуру й лише потім розробити Token.
Це скорочує поле для розробок, що будуються виключно на наративах. Для інфраструктури Web3, орієнтованої на професійного споживача, відкривається чіткіша продуктова парадигма.
Наприклад, токенізаційний сервіс має спершу забезпечити роботу з базовими активами, зберіганням, кваліфікацією інвесторів, а вже потім — модель випуску Token. Стейблкоїнова платформа мусить вирішити питання резерву, викупу й відповідності платежів — лише потім створюватиме ончейн-сервіс.
Це протилежність ранній Web3-логіці «виробити Token, а далі знайти йому застосування».
Як користувачу зорієнтуватися у новій моделі регулювання
Користувачам не потрібно знати деталі регулювання.
Важливо вміти ідентифікувати тип сервісу, яким вони реально користуються.
Для централізованих бірж важливими є збереження акаунта, зняття коштів, поділ активів, правила торгів і репутація платформи.
Для DeFi — розуміння смарт-контрактів, доступів, оракулів, управління й ліквідаційний механізм.
Для стейблкоїнів — фокус на емітенті, резервах, викупі й платіжному функціоналі.
Тобто:
Для кожного сервісу — окремий список ключових ризиків.
Це і є справжній ефект від багатошарового регулювання.
Воно дозволяє не лише регулятору визначити відповідачів, а користувачу реально оцінити свої ризики.
Тренд Web3-регулювання: «більше деталізації, а не уніфікації»
Дотепер ринок сприймав регулювання як дилему:
Підтримати чи обмежити Web3.
Однак ускладнення індустрії зламало цю бінарну рамку.
У довгостроковій перспективі ймовірно: різні сервіси матимуть свої ризикові категорії, межі відповідальності й правила гри.
Централізовані біржі вирішують питання збереження й посередництва.
DeFi — коду, управління, ідентифікації відповідальних.
Стейблкоїни — резерву, викупу, стабільності платежів.
Токенізовані активи повинні забезпечити зв'язок прав власності, зберігання та ончейн-активів.
Усі ці напрями зберігають спільний Web3 «ґрунт», але не мають бути регуляторно підпорядковані одній моделі.
Значення американських дебатів із регулювання у 2026 році саме в тому, що питання стає очевидним: має народитись не єдине правило для всіх, а багаторівнева ринкова конструкція під бізнес-функції й фактичні ризики. SEC та CFTC вже просувають цифрову класифікацію активів і типологізацію діяльності, а в Конгресі триває законотворча дискусія.
Для Web3 це, можливо, не означає кінець децентралізованої епохи. Реальність така: галузь переходить до зрозумілої інфраструктури — різні ролі, різне регулювання за ризиками, блокчейн залишається відкритою технологією і розрахунковим шаром.
Поширені запитання
У чому головна відмінність централізованих бірж і DeFi?
Централізовані майданчики залежать від офіційних підприємств, що зберігають активи й організовують торгівлю, а DeFi — це смарт-контракти як інфраструктура торгів і фіноперацій. Відповідно, у перших домінують ризики посередництва, зберігання й клієнтських активів, у других — коду, управління, меж відповідальності.
Чому стейблкоїни не можна регулювати як Token?
Ключова функція стейблкоїнів — платежі, розрахунки, трансфер цінності. Тому головними залишаються резерви, емітент, модель викупу, а фокус регулювання суттєво інакший, ніж для інвестактивів.
Чи потрібне регулювання DeFi після децентралізації?
Наявність чи відсутність регулювання визначає не сам факт децентралізації, а структура реальної відповідальності. Децентралізація не дає відповіді, хто контролює систему, керує фронтом, управляє апгрейдами чи розподіляє ринкові ризики.
Чому Web3 необхідна багатошарова регуляція?
Різні бізнеси — різні ризики. Аналіз платформ, DeFi, стейблкоїнів і токенізованих активів залежить від функції й відповідальності та дає змогу запропонувати релевантні регуляторні стандарти.
Що дає чітке регулювання крипторинку для Web3?
Довгостроково це — підвищення спеціалізації й стандартизація інфраструктури. Торгівля, зберігання, платежі, емісія й DeFi отримують чітко окреслені межі відповідальності, залишаючись при цьому частинами єдиної блокчейн-системи.