Эта статья опирается на определение сокращения предложения стейблкоинов и рассматривает его в контексте чистой эмиссии. Основное внимание уделено различию между платежами и торговлей, которое часто приводит к путанице на дашбордах: на них могут отображаться «активные сети» одновременно с сокращением или боковым движением совокупной рыночной капитализации стейблкоинов. Цель статьи — объяснить, почему объем транзакций и повседневное использование для платежей могут расти, тогда как объем долларов, находящихся в USDT, USDC и стейблкоинах других эмитентов, не обязан увеличиваться такими же темпами.
Основные выводы
- Объем предложения в обращении — это запас, а объем платежей — поток. Для активной работы платежной инфраструктуры не нужен больший объем токенов, если те же токены быстрее переходят от одного пользователя к другому.
- Валовая эмиссия и погашение могут быть значительными одновременно, а чистая эмиссия при этом может быть близка к нулю. В таком случае общий объем токенов почти не меняется, даже если первичный рынок остается активным.
- Торговый спрос на новую ликвидность стейблкоинов на биржах может снижаться, даже если потребители, продавцы и компании активнее используют стейблкоины для платежей.
- Альтернативная стоимость и ончейн-продукты для хранения денежных средств, не относящиеся к стейблкоинам, могут ограничивать желание размещать свободные доллары без доходности, сопоставимой с банковской.
- Показатели объема платежей и предложения следует рассматривать как взаимодополняющие оценки, а не как взаимозаменяемые сигналы общего уровня принятия криптовалют.
Предложение — это запас, а платежи — поток
Объем предложения в обращении отвечает на вопрос: сколько токенов стейблкоинов находится в обращении в данный момент? Объем платежей и количество транзакций отвечают на другой вопрос: сколько раз стоимость переместилась за определенный период? Предложение стейблкоинов отражает объем находящихся в обращении токенов, сопоставимых с денежными средствами. Оно не показывает интенсивность торговли, объем средств, заблокированных в DeFi (Total Value Locked), или «сухой порох», который хранится только на биржах. Один кошелек может оплачивать покупки у множества контрагентов с помощью одних и тех же долларов в USDC без новой эмиссии. В этом смысле скорость обращения заменяет расширение предложения и позволяет наращивать объем платежей при относительно неизменном запасе токенов.
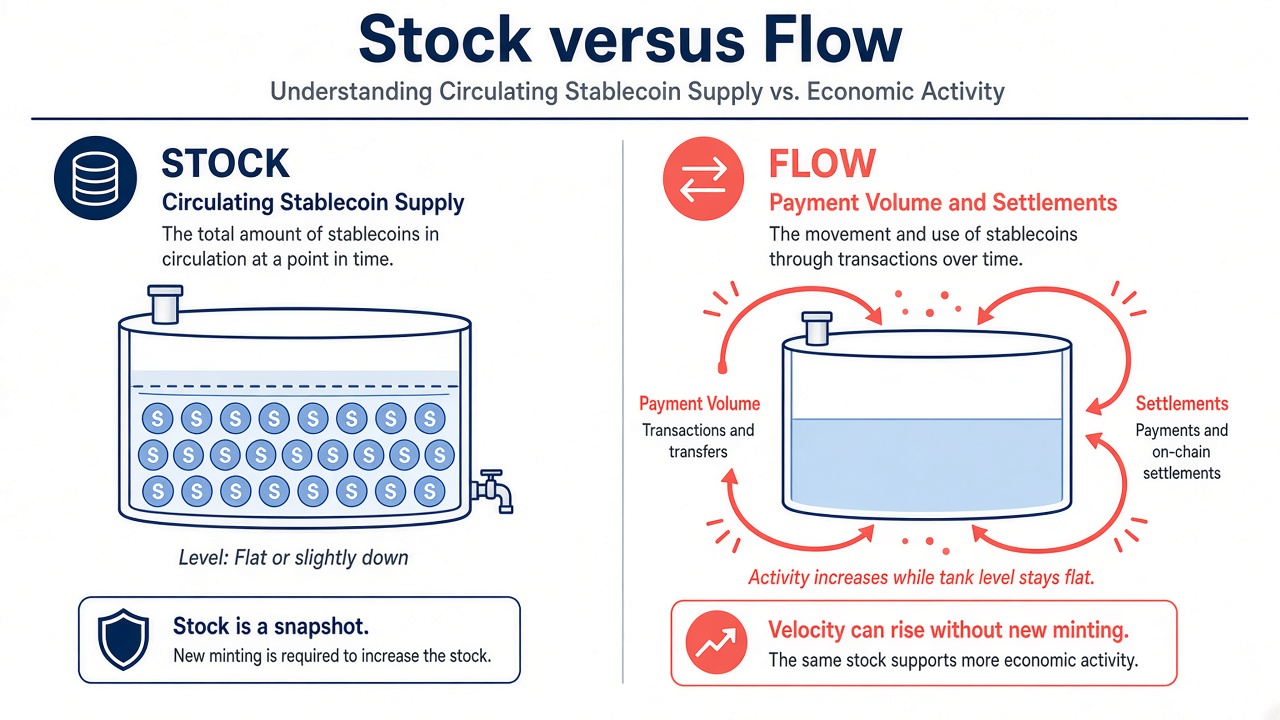
Рисунок 1. Слева: объем предложения в обращении может оставаться неизменным или снижаться. Справа: объем платежей и расчетов может расти за счет увеличения скорости обращения.
В публикациях СМИ за период до 2026 года неоднократно отмечались периоды, когда совокупная стоимость стейблкоинов, то есть общая рыночная капитализация стейблкоинов, которую указывают многие дашборды, почти не менялась, тогда как заявленный номинальный объем платежей и объем транзакций существенно росли. Оценки блокчейн-аналитических компаний и данные, раскрываемые эмитентами, могут различаться в отношении точных значений в долларах. Однако механизм таких изменений становится понятным, если разделять запас и поток: активность может масштабироваться на основе примерно неизменного запаса токенов.
Здесь важны методики корректировки объема. Необработанный объем ончейн-переводов может учитывать одни и те же средства несколько раз из-за перемещений через мосты, биржи или миксеры. Поэтому исследователи часто публикуют отфильтрованные оценки «экономического» или «скорректированного» объема платежей. Такие более точные оценки могут расти даже при неизменном объеме предложения в обращении. Таким образом, объем транзакций отвечает на вопрос об использовании: насколько активно люди используют стейблкоины. Это не ответ на вопрос об объеме предложения: насколько увеличилась доля долларов, находящихся в форме стейблкоинов.
Компании, которые оплачивают счета, рассчитываются с поставщиками или принимают криптовалюту в торговых точках, могут увеличивать объем платежей без запроса на дополнительную эмиссию токенов, если существующие средства уже находятся у казначеев, платежных операторов или сервисов кошельков. То же относится к розничным переводам: множество небольших переводов позволяет повторно использовать один и тот же запас токенов. Поэтому глобальные тенденции объема транзакций со стейблкоинами отражают активность расчетов и выбор сети не в меньшей степени, чем новую эмиссию. Рост объема часто обусловлен более дешевыми сетями, инструментами для продавцов и трансграничными выплатами, а не увеличением запасов неиспользуемых токенов.
Спрос на торговую ликвидность и оборот платежей
Значительная часть исторического спроса на эмиссию исходила от трейдеров, которым нужны были токены, привязанные к доллару, в качестве расчетного актива для спотовых пар, залога или свободных средств на биржах. Когда объем торгов на крупных криптовалютных биржах снижается, санкционированный спрос на новую эмиссию может упасть, даже если существующие токены остаются в кошельках или перемещаются через платежные сервисы. Использование биржевых книг ордеров и потребительские платежи опираются на одни и те же долларовые рельсы, но развиваются в рамках разных кривых спроса.
Платежи и расчеты, включая переводы, расчеты с продавцами, эксперименты с выплатой зарплат и переводы между кошельками, могут расти по другой траектории. В таких операциях часто повторно используются уже существующие средства. Раскрытия информации в стиле Circle показывали кварталы, когда объем эмиссии и погашения был очень большим, но почти полностью взаимно компенсировался. В результате объем USDC в обращении почти не менялся, несмотря на высокую активность на первичном рынке. Такая картина совместима с ростом платежей и распространением расчетных сервисов, который не приводит к увеличению чистого объема предложения.
Важна и концентрация. Рост доли платежей, приходящейся на несколько сетей или эмитентов, может выглядеть в заголовках как «распространение криптовалютных платежей», тогда как совокупный объем стейблкоинов в обращении у всех эмитентов остается без изменений. Доля USDT в общей рыночной капитализации стейблкоинов может даже увеличиваться во время сокращения предложения, если другие эмитенты быстрее погашают токены. Это еще одна причина не воспринимать данные по одному тикеру как картину всего рынка. Всегда проверяйте, является ли ряд объема глобальным или относящимся к конкретной площадке, а ряд предложения — совокупным или относящимся к отдельному тикеру. Помимо определения сокращения предложения, показатель чистой эмиссии стейблкоинов позволяет разложить эмиссию и погашение на проверяемое чистое изменение.
Компании и платежные операторы могут предпочитать поддерживать небольшой объем оборотного капитала. Они используют стейблкоины как транзитный слой для перевода средств в местную валюту или на банковские счета, а не как крупный резерв. Такой подход увеличивает измеряемый объем платежей и количество расчетов, но не приводит к сопоставимому росту объема долларов, учитываемых в составе предложения стейблкоинов.
Взаимозачет эмиссии и погашения: активный первичный рынок при неизменном объеме предложения
Первичные рынки могут работать очень активно, не меняя объем предложения на конец периода. Если уполномоченные организации выпускают токены на крупную сумму в долларах и примерно на такую же сумму погашают их в том же квартале, валовой объем операций примерно вдвое превышает чистый объем, а чистая эмиссия близка к нулю. На дашбордах, где отображается только объем предложения в обращении, ситуация будет выглядеть «замороженной», хотя операционные процессы эмитента и связанные с банками сервисы погашения активно перемещают доллары между банковской системой и криптовалютными сетями.
Вторичная торговля токенами вблизи целевого курса также может оставаться активной без новой эмиссии. Защита привязки и арбитраж часто используют уже находящиеся в обращении средства на биржах, у внебиржевых операторов и в кошельках маркетмейкеров. Оборот этих средств может увеличивать наблюдаемый объем переводов, не меняя общий объем находящихся в обращении токенов, то есть вторичную сторону первичного и вторичного рынков стейблкоинов.
Когда аналитики публикуют оценки «полезности», они иногда сопоставляют скорректированный объем платежей с рыночной капитализацией, получая коэффициент, аналогичный скорости обращения. Этот коэффициент может расти, тогда как рыночная капитализация, то есть объем долларов, представленный предложением в обращении, снижается или остается без изменений. Такое расхождение ожидаемо, если домохозяйства, компании и ончейн-сервисы чаще используют один и тот же запас токенов.
Погашение, при котором доллары возвращаются на банковский счет, сокращает объем предложения. Платежи, при которых доллары остаются в криптовалютных кошельках, этого не делают. Неспособность различать эти два пути часто приводит к ошибочному выводу, что каждая активная неделя в сфере платежей обязательно увеличивает предложение.
Почему держатели могут не стремиться увеличивать неиспользуемый объем средств
Когда доходность краткосрочных государственных облигаций высока, хранение крупных беспроцентных остатков для платежей может казаться менее выгодным по сравнению с казначейскими векселями, фондами денежного рынка или токенизированными продуктами для хранения денежных средств. Часть капитала может выйти из категории «предложения стейблкоинов», не покидая цифровые финансовые рынки: казначеи компаний и криптовалютные фонды могут размещать доллары в инструментах, которые не учитываются в общем объеме стейблкоинов, и при этом использовать стейблкоины как узкий транзитный слой для платежей.
Регуляторные модели, ограничивающие выплату эмитентами дохода держателям, могут усиливать влияние альтернативной стоимости на неиспользуемые остатки, даже если платежная инфраструктура и сервисы для продавцов продолжают развиваться. В такой ситуации использование стейблкоинов для платежей может расти, а готовность хранить крупные остатки стейблкоинов снижаться. Все эти положения не являются рекомендацией совершать сделки. Они объясняют, почему рост объема платежей и рост объема предложения могут расходиться, а денежные средства в банках, остатки на биржах и объем предложения в обращении могут меняться по-разному в течение одного месяца.
Незаконное использование и проверка соблюдения требований также влияют на интерпретацию объема исследователями. Комплаенс-команды бирж и платежных сервисов могут фильтровать или задерживать операции. Поэтому опубликованные оценки объема уже включают допущения о том, какие переводы считать экономической активностью. Неизменный объем предложения при росте отфильтрованного объема по-прежнему соответствует сценарию увеличения скорости обращения, а не противоречит ему. В перспективе развитие ончейн-расчетов может и дальше увеличивать платежную активность при медленно растущем объеме предложения, если кошельки, банковские сервисы ввода средств и сервисы для продавцов будут эффективнее повторно использовать одни и те же доллары.
Как интерпретировать расхождение
- Рассматривайте объем предложения в обращении как запас, а объем платежей и переводов как поток. Мысленно разделяйте их и никогда не считайте один график заменой другого.
- Проверяйте чистую эмиссию у эмитента, а не только заголовки о валовой эмиссии или всплеск объема торгов на биржах за один день.
- Сопоставляйте динамику торгового объема с динамикой объема платежей, если доступны обе оценки. Также учитывайте, какие операции преобладают в ряду платежей: корпоративные или розничные.
- Проверяйте, не перетек ли капитал в продукты для хранения денежных средств, не относящиеся к стейблкоинам и не учитываемые некоторыми индексами в общей доле долларов, представленных стейблкоинами.
- Используйте материал как анализировать ликвидность стейблкоинов, чтобы отслеживать биржевые остатки как третий ряд наряду с показателями погашения через банки и ончейн-объемом платежей.
- Отдавайте предпочтение методикам, которые публикуют оценки скорректированного объема, если необработанный объем криптовалютных переводов выглядит завышенным из-за фиктивных перемещений или внутренних сервисных операций.
Итоги
Объем платежей может расти, а предложение стейблкоинов оставаться без изменений или сокращаться, поскольку объем предложения не равен обороту. Разделение объясняют спрос на эмиссию со стороны торговли на биржах, скорость обращения в повседневных платежах, взаимозачет операций на первичном рынке через связанные с банками сервисы и альтернативная стоимость неиспользуемых долларов. Компании могут увеличивать объем расчетов и использовать платежную инфраструктуру активнее, не увеличивая общую долю стейблкоинов в обращении. Прежде чем воспринимать отдельный показатель на дашборде как оценку всего криптовалютного рынка, анализируйте разделение платежей и предложения вместе с определением сокращения предложения.
Часто задаваемые вопросы
Почему объем платежей в стейблкоинах может расти, когда предложение сокращается?
Потому что предложение отражает количество находящихся в обращении токенов, а платежи — их перемещение. При росте скорости обращения одни и те же токены могут обслуживать больший объем операций. Кроме того, эмиссия и погашение могут взаимно компенсироваться, поэтому объем предложения не увеличивается даже при росте использования стейблкоинов и объема платежей.
Требует ли рост объема платежей увеличения эмиссии стейблкоинов?
Не обязательно. Эмиссия увеличивает объем предложения, когда чистая эмиссия положительна. Высокая скорость обращения позволяет обслуживать больше платежей домохозяйств и компаний при примерно неизменном объеме предложения, особенно если доллары повторно перемещаются между кошельками, платежными операторами и биржами, не возвращаясь в банк через погашение.
В чем разница между валовой эмиссией и чистой эмиссией?
Валовая эмиссия — это объем новых созданных токенов. Чистая эмиссия рассчитывается с учетом погашения. Большая валовая эмиссия при соответствующем объеме погашения может почти не изменить предложение в обращении и общий объем долларов, учитываемый в оценках рыночной капитализации, даже если первичные сервисы остаются активными.
Всегда ли неизменное предложение стейблкоинов указывает на негативные ожидания в отношении криптовалют?
Нет. Неизменное предложение может отражать повторное использование существующих средств, рост платежей без нового спроса на торговую ликвидность стейблкоинов на биржах или переход в продукты для хранения денежных средств, которые не учитываются в доле стейблкоинов среди ончейн-долларов. Это контекст для оценки распространения криптовалют, а не самостоятельный сигнал об обвале.
С чего начать, если нужна только дефиниция?
Начните с определения сокращения предложения стейблкоинов и подхода на основе чистой эмиссии. Затем используйте эту страницу, чтобы разобраться в различии между платежами и объемом предложения, принципах анализа объема и способах использования стейблкоинов компаниями без увеличения неиспользуемого объема средств.