Для трейдеров и инвесторов, которые хотят понять, почему растет биткоин, важно разделять факторы, стоящие за этим движением. Рост, поддержанный устойчивым спросом на спотовом рынке, может развиваться иначе, чем движение, вызванное преимущественно деривативами и ликвидациями. Совместный анализ спроса, ликвидности, плеча и динамики цены помогает определить, что на самом деле поддерживает движение, вместо того чтобы просто следовать за ценой после появления импульса.
Ключевые выводы
-
Рост биткоина обычно формируется под влиянием нескольких взаимосвязанных сил, а не одного новостного события или технического индикатора.
-
Спрос на спотовом рынке и институциональные потоки могут создавать базовое давление покупателей, тогда как деривативы способны ускорять движение цены.
-
Расширение глобальной ликвидности, снижение доходности или ослабление доллара могут улучшать условия для дефицитных и чувствительных к риску активов, таких как биткоин.
-
Бычья структура рынка может привлечь трейдеров, ориентированных на импульс, после пробоя предыдущего сопротивления.
-
Сжатие шортов может сделать рост значительно стремительнее, однако прибыль, сформированная за счет ликвидаций, не обязательно свидетельствует об устойчивом спросе.
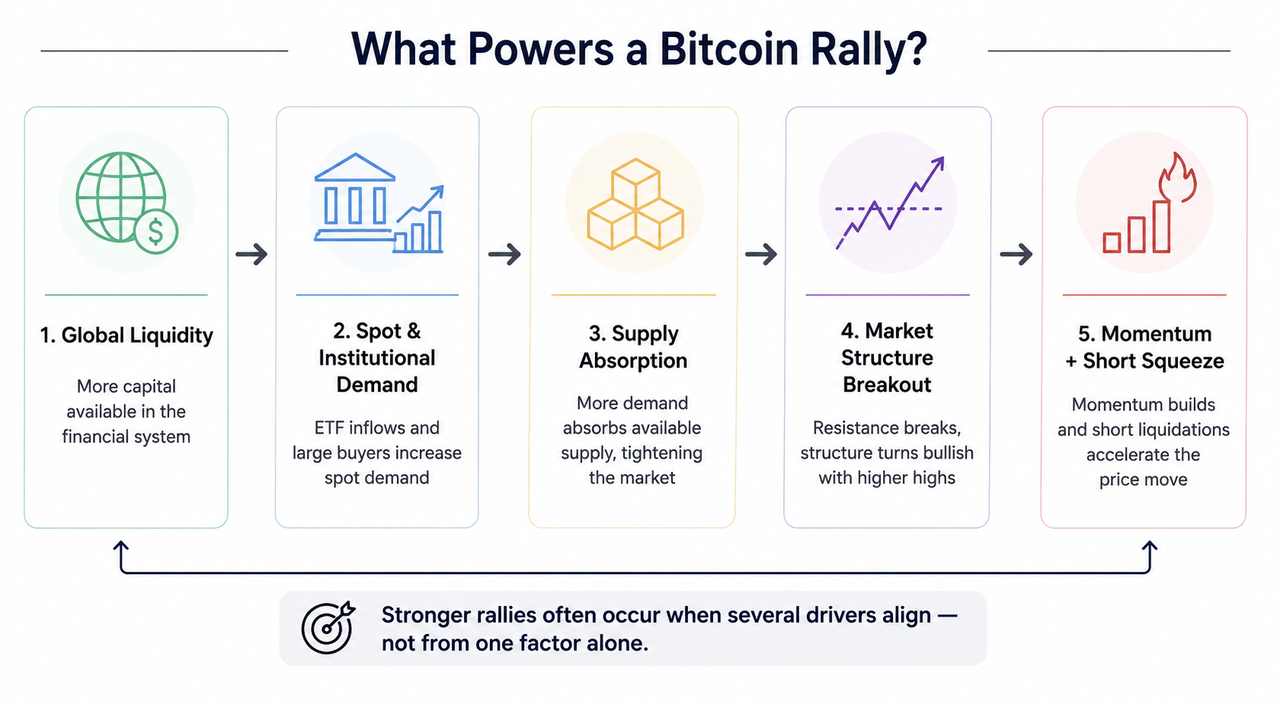
Факторы роста биткоина: причинно-следственная модель
Самый простой способ понять рост биткоина — разделить первичный спрос и факторы усиления.
Покупатели на спотовом рынке, приобретающие реальные BTC, создают прямой спрос. В нем могут участвовать биржевые фонды на биткоин, компании, управляющие активами, фонды и частные инвесторы. Поскольку объем биткоина, немедленно доступного для продажи, ограничен, устойчивые покупки могут повышать рыночную цену, пока не появится достаточное количество продавцов.
Другие силы усиливают это движение. Позиционирование во фьючерсах, ликвидации шортов, алгоритмическая торговля и стратегии следования за импульсом могут ускорять уже существующий тренд. Настроения рынка и ожидания относительно регулирования могут привести на рынок дополнительных покупателей.
Полезная схема выглядит так:
Макроликвидность → доступность капитала → спрос на спотовом рынке и со стороны институциональных инвесторов → поглощение предложения → пробой → импульс и ликвидации → ускорение роста цены
Эта последовательность не является обязательной. Иногда процесс запускает объявление регулятора. В других случаях институциональное накопление происходит постепенно и незаметно, еще до того, как динамика цены привлекает широкое внимание.
Как спрос на спотовом рынке влияет на цену
Спрос на спотовом рынке является одним из наиболее очевидных факторов роста BTC. Каждая такая сделка означает, что покупатель приобретает BTC у продавца, готового его продать.
Цена растет, когда покупатели готовы платить все больше, а продавцы не хотят выставлять достаточный объем BTC по текущей цене. Значительный торговый объем, сопровождающий движение, может указывать на активное совершение крупных сделок, а не на постепенный рост цены на малоликвидном рынке.
Спотовые ETF на биткоин создали еще один канал доступа традиционного финансового капитала к биткоину. Когда создание паев ETF преобразует притоки средств инвесторов в спрос на базовый BTC, устойчивый приток капитала может сокращать разрыв между доступным предложением и спросом покупателей. Механизм, объясняющий влияние притоков в ETF на биткоин на цену, зависит от создания и погашения паев, а также от объема доступной ликвидности, а не только от самих новостей об ETF.
Недавний пример показывает, как работает этот механизм, но не является универсальным правилом. По данным Farside Investors, 17 августа, 18 августа и 19 августа 2026 года спотовые ETF на биткоин в США зафиксировали чистые притоки примерно на 297,5 млн $, 189,3 млн $ и 517,2 млн $ соответственно.
Институциональный спрос не обязательно остается бычьим каждый день. Фонды могут погашать паи, ребалансировать портфели или хеджировать экспозицию с помощью деривативов.
Почему институциональный спрос может двигать биткоин
Крупные участники работают с ликвидностью иначе, чем многие небольшие трейдеры. Учреждение, которому необходимо исполнить крупный ордер, обычно не может разместить всю сделку по текущей рыночной цене без риска значительного проскальзывания.
Торговые подразделения обычно разделяют крупные ордера и используют алгоритмы исполнения, которые распределяют сделки по времени, ценам или площадкам. Их основная задача часто связана с ликвидностью: они ищут области, где присутствует достаточное количество покупателей и продавцов, а не пытаются догнать цену после пробоя.
Повторяющиеся крупные сделки могут формировать институциональные зоны ликвидности. В таких зонах ранее взаимодействовали значительные объемы предложения и спроса. Эти потоки способны влиять на цену еще до явной реакции привычных технических индикаторов, поскольку индикаторы обычно строятся на основе цены или объема, которые уже изменились.
Институциональные покупки не следует считать гарантированным сигналом роста. Институциональные участники также продают, хеджируют позиции фьючерсами и опционами и меняют планы распределения капитала по мере изменения уровня риска.
Ликвидность и ее значение для биткоина
В данном контексте ликвидность имеет два разных значения.
Рыночная ликвидность показывает, насколько легко купить или продать актив без значительного изменения его цены. Для высоколиквидных активов обычно характерны глубокая книга ордеров, высокий объем и узкие спреды. На менее ликвидных рынках тот же объем покупок может вызвать более сильное движение цены.
Глобальная, или денежная, ликвидность отражает объем и доступность денег и кредита во всей финансовой системе. Более мягкие финансовые условия могут побуждать инвесторов направлять больше капитала в акции, криптовалюты и другие чувствительные к риску активы. Поэтому связь между глобальной ликвидностью и биткоином является одним из возможных макроэкономических каналов передачи влияния, а не механической формулой.
Например, в августе 2026 года Министерство финансов США объявило об удвоении объемов некоторых операций по выкупу долгосрочных облигаций, как минимум до 4 млрд $ за одну операцию. Сначала это объявление снизило долгосрочную доходность и ослабило доллар, тогда как биткоин и золото подорожали. При этом операция Министерства финансов не была эквивалентна количественному смягчению, поэтому аналитики поставили под вопрос устойчивость ее влияния на рынок.
Ослабление доллара иногда повышает интерес к дефицитным активам, номинированным в долларах. Однако биткоин реагирует на доллар по-разному в зависимости от рыночного режима.
Почему коэффициент денежной ликвидности и коэффициент быстрой ликвидности не измеряют ликвидность биткоина
Термин ликвидность может вызывать путаницу, поскольку в финансовом анализе он используется в нескольких значениях.
Коэффициент денежной ликвидности сопоставляет денежные средства и их эквиваленты с краткосрочными обязательствами компании. Коэффициент быстрой ликвидности учитывает ликвидные оборотные активы, включая денежные средства, рыночные ценные бумаги и обычно дебиторскую задолженность, и сопоставляет их с краткосрочными обязательствами. Компании используют эти коэффициенты, чтобы оценить способность погашать ближайшие долги без существенной зависимости от запасов.
Эти коэффициенты не измеряют ликвидность рынка биткоина.
Для BTC трейдеров больше интересуют торговый объем, глубина книги ордеров, спреды, доступное предложение и возможность совершать сделки без резкого изменения цены. Акции и облигации, которые активно торгуются на биржах, также являются примерами относительно ликвидных активов. Некоторые объекты недвижимости или активы частного рынка, напротив, могут продаваться и конвертироваться в денежные средства значительно дольше.
Структура рынка и динамика цены во время роста
Структура рынка показывает, как последовательные максимумы, минимумы, области поддержки и зоны сопротивления формируют движение цены с течением времени.
Во время накопления покупатели могут неоднократно поглощать предложение внутри определенного диапазона. Если спрос в итоге превышает давление продавцов, цена может пробить сопротивление. Трейдеры иногда называют решительный выход выше значимого предыдущего локального максимума пробоем структуры (BOS), особенно если он подтверждает продолжение бычьего тренда.
Типичная бычья последовательность может выглядеть так:
Накопление → более высокий минимум → пробой сопротивления → более высокий максимум → откат → продолжение движения
Структура рынка помогает определить, что происходит с ценой, но не объясняет каждую причину движения. Пробой может быть следствием реального накопления на спотовом рынке, спекуляций с плечом или сочетания обоих факторов.
Исторические циклы биткоина также показывают, почему не следует считать один индикатор или одно событие определяющим. Даже взаимосвязь между халвингами, предложением и бычьими рынками изменилась, поскольку ETF, деривативы и участие институциональных инвесторов повлияли на структуру рыночного цикла биткоина.
В качестве примера текущей ситуации трейдеры могут сравнить объем и структуру цены на спотовом рынке BTC/USDT на Gate.com или использовать данные о цене биткоина на Gate.com, чтобы изучить изменение максимумов, минимумов и оборота в разных рыночных условиях.
Как сжатие шортов ускоряет движение цены
Деривативы могут превратить обычный рост в стремительное движение.
Предположим, что многие трейдеры открыли шорт по биткоину с помощью фьючерсных контрактов, ожидая падения рынка. Если вместо этого спрос на спотовом рынке подталкивает BTC вверх, позиции с плечом начинают приносить убыток. Некоторые трейдеры добровольно выкупают BTC-экспозицию, чтобы закрыть позиции. Другие достигают уровней ликвидации, и их позиции закрываются принудительно.
Эти покупки создают дополнительное давление со стороны покупателей.
Цена растет → шортисты несут убытки → шортисты закрывают позиции или подвергаются ликвидации → возникают дополнительные покупки → цена растет еще сильнее.
Такой цикл обратной связи называется сжатием шортов. Механика ликвидаций шортов во время роста биткоина объясняет, почему цена может внезапно пройти несколько уровней сопротивления, когда позиции с высоким плечом становятся нестабильными.
Общая механика ликвидаций в криптовалюте также показывает, почему плечо увеличивает и прибыль, и убытки.
Однако покупки, вызванные ликвидациями, могут быстро исчезнуть. После устранения уязвимых шортов для дальнейшего роста нужны новые покупатели.
Настроения, регулирование и импульс
Нарративы влияют на то, как инвесторы интерпретируют одни и те же экономические данные.
Позитивные изменения в регулировании, институциональное принятие, спрос со стороны ETF или ожидания более мягких денежных условий могут улучшать настроения рынка. Например, в августе 2026 года политические обсуждения в США вокруг Закона о ясности регулирования рынка цифровых активов усилили позитивные настроения в криптовалютном секторе. Предлагаемый закон направлен на уточнение отдельных положений федеральной нормативной базы для цифровых активов. Однако по состоянию на 24 августа он не стал законом, и его дальнейшее рассмотрение в Сенате было запланировано на сентябрь.
После начала движения цены импульс может стать еще одним фактором роста. Пробои привлекают системные стратегии и трейдеров, ожидающих подтверждения. Покупатели, которые ранее собирались подождать, могут войти в рынок на фоне роста волатильности.
Это не означает, что настроения способны создать неограниченный спрос. Если спекулятивное позиционирование растет быстрее базовых покупок на спотовом рынке, рост может все сильнее зависеть от плеча.
Как оценить, поддержан ли рост биткоина
Не стоит искать один идеальный индикатор. Лучше оценить, согласуются ли между собой несколько независимых факторов.
Сильный рост может сочетать увеличение спотового объема, положительные институциональные потоки, улучшение макроликвидности, конструктивную структуру рынка и умеренный уровень плеча. Рост, в котором доминируют деривативы при слабом спросе на спотовом рынке, имеет другой профиль риска.
Это различие особенно важно при резких движениях цены. Высокий объем не всегда является бычьим сигналом, притоки средств в ETF могут развернуться, макроэкономические условия могут измениться, а пробой структуры может оказаться ложным.
Рост биткоина в конечном счете представляет собой динамическое взаимодействие покупателей, продавцов, доступного предложения, денежных средств, деривативов и ожиданий.
Риски и ограничения
Ни один набор факторов роста биткоина не гарантирует дальнейшего повышения цены. Рынок может развернуться, если институциональные участники начнут фиксировать прибыль, потоки средств в ETF станут отрицательными, денежные условия ужесточатся или на более высоких ценах появятся продавцы.
Плечо создает еще одну уязвимость. Тот же механизм деривативов, который вызывает ликвидации шортов при росте, может привести к каскадным ликвидациям лонгов во время падения.
Данные также необходимо рассматривать в контексте. Объем торгов может различаться на разных площадках, институциональные сделки могут хеджироваться в других местах, а ончейн-переводы не всегда означают покупку или продажу. Техническая структура рынка описывает наблюдаемое поведение цены, но не гарантирует будущего результата.
Заключение
Резкий рост биткоина выглядит наиболее убедительно, когда несколько факторов действуют одновременно. Покупатели на спотовом рынке создают базовый спрос, институциональные участники могут поглощать значительное предложение, благоприятные условия ликвидности увеличивают доступный капитал, а бычья структура рынка привлекает новых участников. Затем деривативы могут ускорить движение за счет импульса и ликвидаций шортов.
Практический вопрос заключается не только в том, «почему растет биткоин?» Важно понять, «какой именно спрос толкает его вверх и может ли этот спрос сохраниться?»
Разделение устойчивых покупок и временного влияния плеча упрощает интерпретацию факторов, движущих цену биткоина. Это не позволяет с уверенностью предсказать следующее движение, но дает инвесторам и трейдерам более четкую основу для оценки происходящего за пределами ценового графика.
Часто задаваемые вопросы
Каков главный фактор роста биткоина?
Единого главного фактора для каждого роста не существует. Устойчивый спрос на спотовом рынке относительно доступного предложения имеет фундаментальное значение для повышения цены, а институциональные потоки, макроликвидность, настроения и деривативы могут усиливать или ускорять движение.
Всегда ли притоки средств в ETF на биткоин приводят к росту биткоина?
Нет. Притоки средств в ETF могут увеличивать спрос на спотовом рынке, однако на рыночную цену биткоина одновременно влияют давление продавцов, позиционирование в деривативах, макроэкономические условия и активность на других биржах. Поэтому значительные притоки могут происходить без немедленного роста.
Как ликвидность влияет на цену биткоина?
Более высокая глобальная ликвидность может увеличивать объем капитала, доступного для рискованных активов, а рыночная ликвидность определяет, насколько легко торговать BTC без значительного изменения цены. Это взаимосвязанные, но разные понятия.
Что такое пробой структуры в торговле биткоином?
Пробой структуры обычно происходит, когда цена решительно выходит за пределы важного предыдущего локального максимума или минимума. При бычьей структуре пробой предыдущего максимума может подтверждать продолжение тренда, хотя возможность ложного пробоя сохраняется.
Почему ликвидации шортов толкают биткоин вверх?
При закрытии шорт-позиции трейдер фактически должен выкупить ее обратно. Когда множество позиций с высоким плечом принудительно закрывается на растущем рынке, дополнительные покупки могут ускорить рост и вызвать сжатие шортов.
Может ли регулирование вызвать рост биткоина?
Изменения в регулировании могут влиять на настроения рынка и готовность институциональных участников работать с активом, однако их влияние зависит от того, какие изменения действительно вступают в силу. Предлагаемые законопроекты, политические заявления и принятые нормы следует различать, поскольку рынок может отреагировать еще до вступления правовых изменений в силу.
Дисклеймер: Этот материал предназначен исключительно для образовательных целей и не является финансовой или инвестиционной рекомендацией. Цены на криптовалюты могут быть чрезвычайно волатильными, а исторические рыночные взаимосвязи, технические структуры и институциональные потоки не гарантируют будущих результатов.