Для трейдеров и инвесторов, которые хотят понять, почему некоторые ралли биткоина внезапно ускоряются намного сильнее, чем предполагает первоначальный катализатор, это различие принципиально важно. Ликвидации способны резко усилить движение, но обычно они не объясняют, что именно его запустило и сможет ли рост цен сохраниться. Для этого нужно анализировать спрос на спотовом рынке, позиционирование в деривативах, состояние ликвидности и более широкие факторы, лежащие в основе ралли биткоина.
Ключевые выводы
-
Ликвидации шортов по биткоину превращают медвежьи позиции в принудительные покупки. Когда позиция в шорт с плечом достигает цены ликвидации, биржа автоматически ее закрывает.
-
Кластеры ликвидаций могут вызвать шорт-сквиз. Принудительные покупки способны поднять цену биткоина до следующих уровней ликвидации и запустить самоподдерживающийся цикл.
-
Высокое плечо делает этот процесс более чувствительным. У трейдера с плечом 50x гораздо меньше запас для неблагоприятного движения цены, чем у трейдера с умеренным плечом.
-
Открытый интерес, ставки финансирования и данные о ликвидациях помогают понять позиционирование в деривативах, но ни один из этих показателей не позволяет с уверенностью предсказать шорт-сквиз.
-
Покупки, вызванные ликвидациями, носят временный характер. Для устойчивого ралли обычно нужны сохраняющийся спотовый спрос, улучшение ликвидности или другой источник нового спроса.
Как ликвидации шортов ускоряют ралли биткоина?
Позиция в шорт является медвежьей сделкой, которая приносит прибыль при снижении цены. На рынках фьючерсов на биткоин и других деривативов трейдеры с плечом могут контролировать позиции, значительно превышающие по стоимости внесенный ими залог.
Но плечо работает в обоих направлениях.
Предположим, трейдер контролирует позицию в шорт по биткоину стоимостью \$50 000, используя эффективную маржу в размере \$1 000 при плече 50x. Если не учитывать комиссии, требования к марже обслуживания и другие особенности конкретной биржи, даже относительно небольшое неблагоприятное движение цены может поставить такую позицию под серьезную угрозу. Фактическая цена ликвидации зависит от контракта, режима маржи, маржи обслуживания и правил платформы. Поэтому простое правило «движение на 2% означает ликвидацию» нельзя считать универсальным.
Если счет больше не соответствует требованиям к марже обслуживания, механизм ликвидации, используемый на рынке криптовалютных фьючерсов, может принудительно закрыть позицию. Бирже не нужно ждать, пока трейдер добровольно выкупит биткоин. Она автоматически закрывает позицию в шорт.
Закрытие позиции в шорт требует обратной покупки актива. Именно здесь механизм ликвидации начинает влиять на более широкий рынок.
Как шорт-сквиз создает принудительный спрос
Шорт-сквиз возникает, когда рост цены вынуждает трейдеров, рассчитывающих на снижение, закрывать медвежьи позиции. В результате давление со стороны покупателей усиливается.
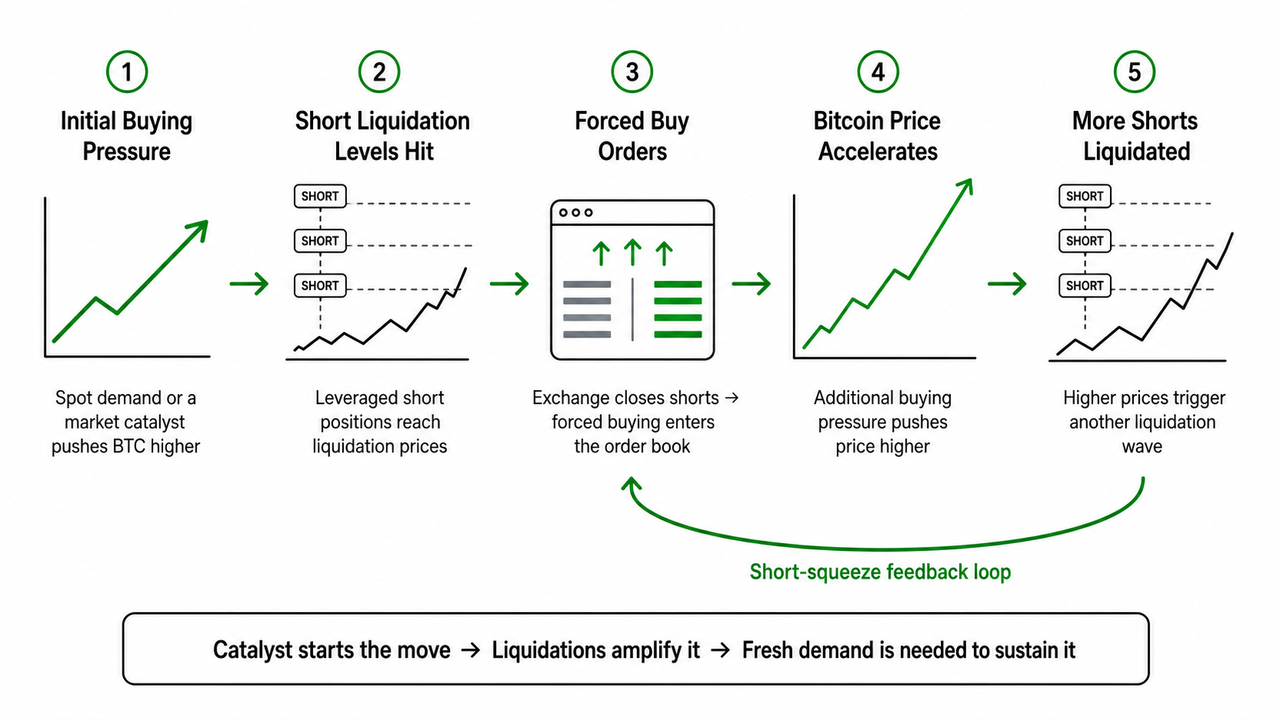
Упрощенная схема каскада ликвидаций выглядит так:
Первоначальный спрос → биткоин растет → достигаются уровни ликвидации шортов → появляются принудительные покупки → цена растет дальше → ликвидируется еще больше шортов.
Представим, что биткоин приближается к важному уровню сопротивления, а у большого числа позиций в шорт с плечом цены ликвидации находятся немного выше него. Новый спрос на спотовом рынке поднимает BTC выше сопротивления. Первая группа шортов принудительно закрывается.
Эти закрытия добавляют ордера на покупку в книгу ордеров. Если такой спрос велик по сравнению с доступной ликвидностью со стороны продавцов, биткоин может быстро достичь следующего кластера цен ликвидации. Закрывается еще одна группа позиций, создавая дополнительное давление со стороны покупателей.
В результате цена может резко вырасти, даже если объем добровольных покупок не увеличился пропорционально. Ликвидации шортов фактически превращают медвежьи ставки трейдеров в обязательные покупки.
Поэтому после начала шорт-сквиза движение на крипторынке может стать необычно резким.
Почему плечо и открытый интерес важны для ликвидаций шортов
Плечо определяет, какой объем рыночной позиции контролирует трейдер по отношению к предоставленному обеспечению. Чем выше плечо, тем меньше обычно запас между ценой входа и уровнем, на котором неблагоприятное движение рынка начинает угрожать позиции.
Поэтому основы фьючерсного плеча и маржи имеют ключевое значение для понимания каскадов ликвидаций. Рынок с большим количеством позиций, открытых при высоком плече, может намного сильнее отреагировать на одинаковое первоначальное повышение цены, чем рынок, где преобладают держатели активов на спотовом рынке без плеча.
Открытый интерес дополняет эту картину. Он показывает объем открытых позиций по деривативам, которые еще не закрыты и не рассчитаны. Рост открытого интереса означает увеличение объема создаваемых фьючерсных позиций, но сам по себе не показывает, ориентированы ли они на рост или снижение цены.
Дополнительный контекст дают ставки финансирования. На рынке бессрочных деривативов ставки финансирования помогают удерживать цены контрактов в соответствии с ценами на спотовом рынке. Устойчиво отрицательные ставки иногда сопровождают сильное медвежье позиционирование, тогда как положительные могут указывать на более высокий спрос со стороны покупателей. Однако ни один из этих показателей не гарантирует начало шорт-сквиза.
Трейдер, который изучает механику рынка в реальном времени, может использовать рынок бессрочных фьючерсов BTC/USDT на Gate.com, чтобы сопоставлять движение цены с открытым интересом и ставками финансирования. При этом важно помнить: данные по деривативам описывают состояние рынка, но не предсказывают его движение.
Что данные о ликвидациях могут рассказать трейдерам
Данные о ликвидациях наиболее полезны в сочетании с показателями плеча, открытого интереса, ставок финансирования, объема и структуры цены.
Высокие значения ликвидаций шортов подтверждают, что медвежьи позиции с плечом были принудительно закрыты. Но они не доказывают, что именно ликвидации запустили ралли.
Недавние движения рынка показывают, насколько быстро может развиваться этот процесс. 19 августа 2026 года сообщалось о ликвидации позиций в шорт по биткоину на сумму более \$1 млрд примерно за один час на фоне резкого роста BTC. Это показывает, как автоматические механизмы ликвидации могут за короткое время устранить значительный объем медвежьего позиционирования.
По всему криптовалютному рынку отчеты на основе данных CoinGlass оценили двухдневную волну ликвидаций шортов в период с 19 по 21 августа примерно в \$3,8 млрд. Итоговые значения могут различаться в зависимости от учтенных бирж и временных интервалов. В некоторых реконструкциях данных объем ликвидаций исключительно шортов за более узкие периоды оказался ниже. Поэтому показатели ликвидаций следует интерпретировать вместе с указанием временного интервала, а не считать полностью взаимозаменяемой статистикой.
6 января 2026 года также дает полезный пример того, почему это различие важно. Согласно данным CoinGlass, на которые ссылались в тот день, за 24 часа были ликвидированы криптовалютные позиции на общую сумму около \$415 млн, включая примерно \$339 млн в шортах. На долю шортов по биткоину пришлось около \$169 млн, а не вся сумма в \$415 млн.
Почему ралли, вызванному ликвидациями, все равно нужен катализатор
Шорт-сквизы обычно усиливают ралли, а не создают его из ничего.
Первоначальным катализатором может стать усиление спроса на спотовом рынке, приток средств в ETF на биткоин, улучшение отношения к риску, регуляторные изменения или более благоприятные финансовые условия. Изменения глобальной ликвидности также могут влиять на объем капитала, который инвесторы готовы направить в биткоин и другие цифровые активы.
Ралли в августе 2026 года хорошо показывает это взаимодействие. Рост биткоина происходил одновременно с возобновлением институционального спроса и масштабным шорт-сквизом. При этом макроэкономическое внимание было сосредоточено на планах Казначейства США расширить выкуп долгосрочных казначейских облигаций и на политических усилиях вокруг закона CLARITY Act. Эти факторы улучшили отношение к риску в тот момент, когда принудительное закрытие шортов усилило последнее движение цены.
Эта последовательность имеет важное значение. Крупный катализатор привлекает добровольных покупателей. Цена растет. Затем ликвидации шортов добавляют на уже растущий рынок покупателей, действующих не по своей воле.
Цикл обратной связи при шорт-сквизе
Сила волны ликвидаций во многом зависит от распределения позиций.
Если в шорт открыты позиции лишь у небольшого числа трейдеров, принудительные закрытия могут оказать незначительное влияние. Если у многих трейдеров есть позиции в шорт с плечом, сосредоточенные вокруг схожих цен ликвидации, пересечение одной ценовой зоны может почти одновременно активировать множество ордеров на покупку.
Важна и ликвидность книги ордеров. Миллиард долларов принудительных покупок, поступивших на глубокий рынок, не обязательно окажет на цену такое же влияние, как аналогичное давление на менее ликвидном рынке. В периоды высокой волатильности участники могут отменять отложенные ордера или расширять спреды, сокращая доступную ликвидность именно в момент поступления ордеров на ликвидацию.
Так формируется классический цикл обратной связи:
Рост цены → принудительное закрытие шортов → сокращение ликвидности со стороны продавцов → дальнейший рост цены → новые принудительные ликвидации.
Цикл завершается, когда уязвимые позиции в шорт закрыты, продавцы поглощают давление со стороны покупателей или на рынке появляется достаточно нового предложения, чтобы остановить рост.
Управление рисками при ликвидациях шортов
Данные о ликвидациях не следует воспринимать как сигнал для автоматической покупки на растущем рынке.
К моменту появления сообщений о масштабных ликвидациях шортов большая часть принудительных покупок уже могла произойти. После закрытия медвежьих позиций один из источников спроса исчезает. Биткоин может продолжить расти при появлении нового спроса на спотовом рынке, но цена также может перейти в консолидацию или откатиться.
Ликвидации лонгов создают противоположный риск. Если после стремительного ралли трейдеры открывают позиции с чрезмерным плечом, а цена разворачивается, биржи могут принудительно закрыть лонги. Это создает ордера на продажу и ускоряет снижение.
Для трейдеров, использующих плечо, практическое управление рисками означает необходимость учитывать размер позиции, маржинальные требования, цену ликвидации и последствия изменения волатильности. Объяснение Gate о механизмах ликвидации фьючерсов и контроле рисков показывает, почему маржа обслуживания и риск позиции важны еще до наступления ликвидации, а не только после появления соответствующих данных по деривативам.
Прошлая доходность и предыдущие случаи ликвидаций не определяют, как биткоин отреагирует на следующее скопление позиций по деривативам. Ни один из этих механизмов не является инвестиционной рекомендацией.
Заключение
Ликвидации шортов по биткоину ускоряют ралли, превращая медвежьи позиции с плечом в принудительные ордера на покупку. Когда многие уровни ликвидации сосредоточены рядом друг с другом, эти покупки могут подтолкнуть цену вверх, вызвать новые принудительные закрытия и сформировать цикл обратной связи при шорт-сквизе.
Это делает позиционирование в деривативах важным фактором усиления движения цены биткоина, особенно при высоких значениях плеча и открытого интереса. Но обычно его недостаточно для самостоятельного поддержания ралли. Когда закрытие шортов завершается, дальнейший рост зависит от нового спроса, доступной ликвидности, макроэкономических условий и общего баланса между покупателями и продавцами.
Различие можно сформулировать просто: катализатор может запустить движение вверх, а ликвидации шортов могут значительно его ускорить.
Часто задаваемые вопросы
Что такое ликвидация шортов по биткоину?
Ликвидация шортов по биткоину происходит, когда биржа принудительно закрывает медвежью позицию с плечом, поскольку трейдер больше не может соответствовать необходимым маржинальным условиям. Закрытие шорта создает спрос на покупку, так как экспозицию по позиции необходимо выкупить.
Могут ли ликвидации шортов поднять цену биткоина?
Да. Принудительное закрытие шортов создает ордера на покупку, а крупные кластеры ликвидаций могут сформировать дополнительный спрос, достаточный для ускорения уже начавшегося ралли биткоина. Эффект обычно сильнее всего проявляется при ограниченной ликвидности рынка и высокой концентрации позиций с плечом.
Что вызывает шорт-сквиз по биткоину?
Шорт-сквиз обычно начинается, когда биткоин растет против трейдеров, удерживающих позиции в шорт. При достижении цен ликвидации или добровольных стоп-уровней шорты закрываются через покупки. Это может поднять цену BTC и вынудить закрыться дополнительные медвежьи позиции.
Означает ли высокий открытый интерес, что скоро начнется шорт-сквиз?
Нет. Высокий открытый интерес показывает, что сохраняется большой объем открытых позиций по деривативам, но не определяет направление каждой позиции и не гарантирует будущих ликвидаций. Дополнительный контекст дают ставки финансирования, структура цены, плечо и данные о ликвидациях.
Могут ли ликвидации поддерживать ралли биткоина?
Обычно нет, если рассматривать их изолированно. Покупки в рамках ликвидаций прекращаются после закрытия уязвимых позиций в шорт. Для более продолжительного ралли обычно необходимы сохраняющийся спрос на спотовом рынке, институциональные притоки, улучшение условий ликвидности или другой источник нового спроса.
Являются ли ликвидации шортов тем же самым, что и спрос на биткоин на спотовом рынке?
Нет. Спрос на спотовом рынке означает, что инвесторы добровольно покупают биткоин, тогда как покупки при ликвидации шортов происходят из-за принудительного или срочного закрытия позиций с плечом. Оба фактора могут толкать цену вверх, однако их устойчивость и влияние на рынок различаются.