По мере развития генеративного ИИ, больших языковых моделей и инфраструктуры облачных вычислений внимание рынка к вычислительным мощностям для ИИ постепенно смещается с GPU, HBM и передовых методов корпусирования на строительство дата-центров. Даже если компания уже приобрела высокопроизводительные чипы, оборудование невозможно развернуть по плану без достаточной мощности электроснабжения, систем охлаждения и сетевой инфраструктуры. В результате дата-центры перестают быть просто зданиями для размещения серверов. Они становятся критически важной инфраструктурой в цепочке создания вычислительных мощностей для ИИ.
28 октября 2026 года Equinix объявила результаты за третий квартал. Квартальная выручка составила $2,571 млрд, что на 11% выше год к году. Компания также повысила прогноз на весь год. Кроме того, она сообщила о прогрессе в сфере сервисов инференса ИИ, систем жидкостного охлаждения и ввода дополнительных мощностей.
На этом фоне REIT дата-центров предлагают иной взгляд на инвестиции в инфраструктуру ИИ. Инвесторы могут изучать не только производителей чипов, но и операторов недвижимости, которые предоставляют площадки, электроснабжение и подключение, необходимые для работы вычислительной инфраструктуры.
Что такое REIT дата-центров и чем они отличаются от традиционных инвестиций в недвижимость?
REIT расшифровывается как Real Estate Investment Trust, то есть инвестиционный фонд недвижимости. Его основной механизм заключается во владении или финансировании объектов недвижимости с последующим распределением связанного с ними дохода и операционной прибыли от активов между инвесторами. Структура активов, налоговый режим и требования к распределению доходов для REIT различаются в зависимости от юрисдикции.
В США REIT, соответствующие определенным условиям, обычно могут применять предусмотренный налоговый режим. Одно из важных требований заключается в ежегодном распределении среди акционеров не менее 90% налогооблагаемого дохода. Однако налогооблагаемый доход не равен чистой бухгалтерской прибыли или операционному денежному потоку. Такая структура часто придает REIT выраженную характеристику распределения дохода, но не означает, что размер дивидендов фиксирован или что основной капитал инвесторов защищен.
REIT дата-центров относятся к специализированному сегменту недвижимости. Их активы включают не только земельные участки и здания, но и системы распределения электроэнергии, резервные источники питания, оборудование для охлаждения, сетевые подключения и другую инфраструктуру. Клиенты арендуют эти объекты для размещения серверов, систем хранения данных и сетевого оборудования. Согласно отраслевому обзору Nareit, REIT дата-центров преимущественно владеют и управляют специализированными объектами, предназначенными для размещения критически важной ИТ-инфраструктуры и обслуживания крупных технологических и телекоммуникационных компаний, а также других институциональных клиентов.
По сравнению с традиционной недвижимостью стоимость дата-центров в большей степени зависит от технического оснащения и операционных возможностей. Офисные здания обычно оцениваются на основе местоположения, состояния объекта и спроса на аренду. При оценке дата-центров также необходимо учитывать доступ к электроснабжению, задержку сети, эффективность охлаждения, надежность электропитания и плотность размещения оборудования.
Поэтому, хотя REIT дата-центров относятся к сектору инвестиций в недвижимость, на их операционные результаты также влияют капитальные расходы технологической отрасли, энергетическая инфраструктура и корпоративный спрос на ИТ.
Почему спрос на вычисления для ИИ стимулирует инвестиции в недвижимость дата-центров?
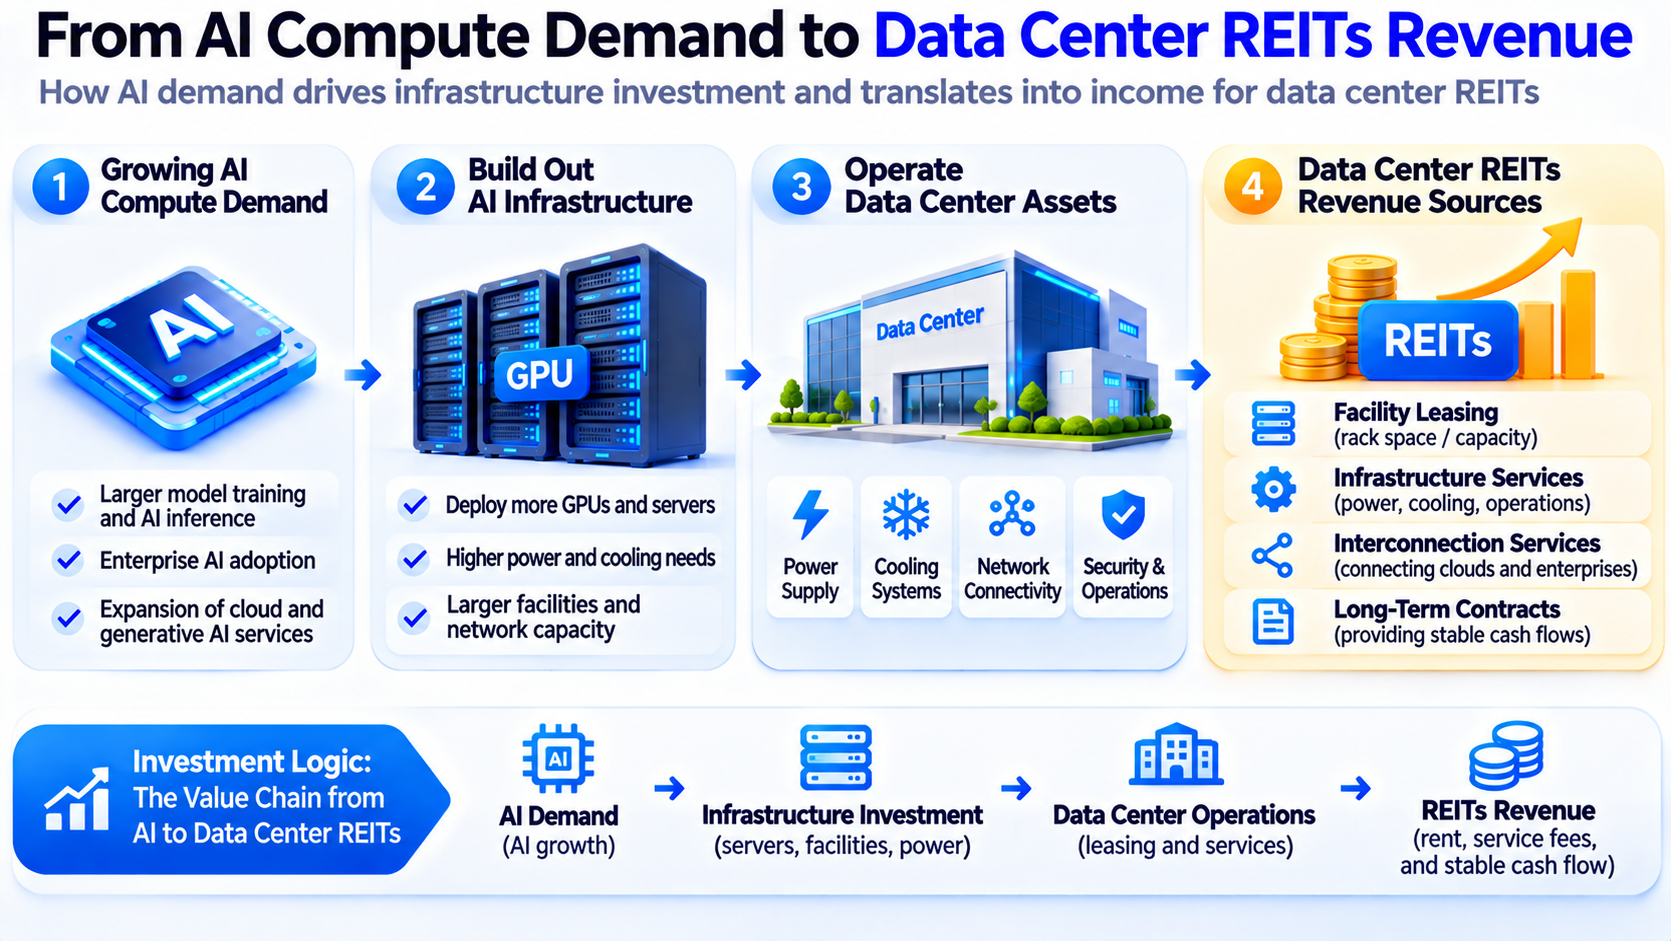
Рост спроса на вычислительные мощности для ИИ обычно означает, что компаниям необходимо развертывать больше GPU, серверов, систем хранения данных и высокоскоростной сетевой инфраструктуры. Однако это оборудование не может работать самостоятельно. Ему необходима инфраструктура дата-центра, обеспечивающая электропитание, охлаждение, физическую безопасность и сетевое подключение.
-
Обучение и инференс ИИ предъявляют повышенные требования к мощности электроснабжения. Крупные кластеры GPU обычно необходимо размещать совместно. Во время работы серверы не только потребляют значительные объемы электроэнергии, но и выделяют большое количество тепла. Поэтому операторам дата-центров необходимо создавать системы распределения электроэнергии большей мощности и поддерживать рабочую среду с помощью воздушного, жидкостного или гибридного охлаждения.
-
Строительство инфраструктуры ИИ существенно ограничено по времени. Закупка серверов и поставки чипов могут осуществляться в соответствии с производственными графиками, однако согласование земельных участков, подключение к электросети, наличие трансформаторов и строительство дата-центров могут занимать больше времени. Для компаний, стремящихся быстро развернуть вычислительные мощности, более привлекательными могут быть дата-центры, уже имеющие доступ к электроснабжению, сетевое подключение и свободную инфраструктурную емкость.
-
Спрос на инференс ИИ может изменить подход к размещению дата-центров. Обучение больших моделей обычно требует централизованной координации масштабных вычислительных ресурсов, тогда как для некоторых инференс-приложений также необходимо учитывать сетевое расстояние до конечных пользователей, корпоративных данных и облачных сервисов. В результате дата-центры в разных регионах могут выполнять разные функции.
Однако рост спроса на вычисления для ИИ не обязательно напрямую приводит к увеличению выручки всех REIT дата-центров. Крупные технологические компании могут строить собственные дата-центры или арендовать объекты у специализированных операторов. Степень выгоды для каждой компании зависит от ее бизнес-структуры, доступных к вводу мощностей и клиентской базы.
За счет чего REIT дата-центров в основном получают выручку?
Модели получения выручки REIT дата-центров обычно включают аренду объектов, услуги сопутствующей инфраструктуры и сервисы сетевого взаимоподключения. Структура бизнеса различается у разных операторов.
Аренда площадей и мощностей. Операторы сдают клиентам в аренду серверные шкафы, машинные залы или крупные мощности дата-центров. Клиенты размещают в этих объектах серверы и сопутствующее оборудование. Стоимость некоторых договоров аренды определяется площадью, мощностью электроснабжения или согласованными условиями использования инфраструктуры. Крупные провайдеры облачных услуг могут использовать долгосрочную аренду или индивидуальные модели партнерства по строительству дата-центров.
Колокация и инфраструктурные услуги. Помимо физического пространства, клиентам могут требоваться стабильное электроснабжение, резервное питание, системы охлаждения, физическая безопасность, а также поддержка по эксплуатации и техническому обслуживанию объектов. Эти услуги способны повысить операционную ценность дата-центра, но также требуют от операторов постоянных расходов на обслуживание и замену оборудования.
Сервисы сетевого взаимоподключения. Некоторые операторы дата-центров соединяют провайдеров облачных услуг, операторов связи и корпоративных клиентов, предоставляя инфраструктуру для обмена данными между различными системами. Услуги взаимоподключения могут формировать отдельный от аренды объектов поток выручки и повышать сложность миграции клиентов.
Например, Equinix работает в таких направлениях, как колокация, взаимоподключение и управляемая инфраструктура. В отчете за третий квартал 2026 года компания сообщила, что выручка от взаимоподключения выросла на 10% год к году, что подчеркивает важность сервисов сетевого подключения для ее бизнес-модели. Поэтому REIT дата-центров не следует рассматривать лишь как арендодателей, собирающих арендную плату. Некоторые компании объединяют операции с недвижимостью, управление инфраструктурой и сетевые сервисы, вследствие чего их структура выручки сложнее, чем у традиционной аренды недвижимости.
Чем отличаются Equinix и Digital Realty?
Equinix известна своей глобальной экосистемой колокации и взаимоподключения дата-центров, которая обслуживает предприятия, облачные платформы и операторов связи. Ее деятельность включает не только серверные шкафы и инфраструктурную емкость, но и сетевые подключения и сервисы взаимоподключения между различными клиентами.
Digital Realty также предоставляет глобальную инфраструктуру дата-центров. Ее бизнес включает аренду крупных дата-центров, колокацию и услуги взаимоподключения, а PlatformDIGITAL поддерживает потребности предприятий и облачных вычислений.
Обе компании являются REIT дата-центров, но их бизнес-фокус и структура клиентов различаются. Equinix особенно известна своей экосистемой взаимоподключения и розничным бизнесом колокации, тогда как Digital Realty заметно представлена в сегментах крупномасштабных мощностей дата-центров и оптовой аренды, а также предоставляет услуги колокации и взаимоподключения.
| Параметр сравнения |
Equinix (EQIX) |
Digital Realty (DLR) |
| Основные направления |
Колокация, взаимоподключение, цифровая инфраструктура |
Аренда дата-центров, колокация, взаимоподключение |
| Типичные клиенты |
Предприятия, облачные платформы, операторы связи |
Облачные платформы, крупные предприятия, поставщики ИТ-услуг |
| Операционные особенности |
Акцент на экосистеме взаимоподключения и соединении множества клиентов |
Охват масштабной аренды мощностей и разнообразных потребностей в колокации |
| Возможности, связанные с ИИ |
Подключение для инференса, корпоративное внедрение ИИ, колокация высокой плотности |
Масштабные вычислительные объекты, спрос на облачные мощности и мощности для ИИ |
| Основные риски |
Затраты на расширение, конкуренция, финансирование и технологические обновления |
Циклы развития, концентрация клиентов, финансирование и ограничения электроснабжения |
Важно отметить, что бизнес-модели этих компаний не являются полностью разными. Их типы клиентов и наборы услуг пересекаются, а конкретная структура выручки может меняться по мере развития новых проектов, завершения приобретений и изменения потребностей клиентов.
При сравнении двух компаний инвесторам недостаточно учитывать лишь количество дата-центров. Необходимо также анализировать фактически сданные в аренду мощности, контракты с клиентами, качество выручки, капитальные расходы и показатели денежных потоков.
Как использовать FFO и AFFO для оценки прибыльности REIT дата-центров?
Традиционный анализ акций обычно сосредоточен на выручке, чистой прибыли и прибыли на акцию (EPS). Однако для оценки операционных результатов REIT также необходимо учитывать FFO (Funds From Operations) и AFFO (Adjusted Funds From Operations).
FFO обычно рассчитывается на основе чистой бухгалтерской прибыли с корректировкой на амортизацию недвижимости и определенные прибыли или убытки от продажи недвижимости в соответствии с определением Nareit. Поскольку амортизация недвижимости может существенно влиять на бухгалтерскую прибыль, FFO помогает инвесторам оценивать операционные результаты REIT с другой точки зрения.
AFFO обычно предусматривает дополнительные корректировки FFO на отдельные неденежные статьи, регулярные капитальные расходы и другие факторы. Этот показатель точнее отражает скорректированные операционные средства, доступные для распределения и реинвестирования. Однако полностью стандартизированной методики расчета AFFO не существует, и подходы разных компаний могут отличаться. Поэтому AFFO не следует считать эквивалентом свободного денежного потока.
Например, Equinix сообщила об AFFO в размере примерно $1,156 млрд за третий квартал 2026 года, что на 20% выше год к году. AFFO на акцию составил $11,64, увеличившись на 18% год к году. Компания также сообщила о квартальной выручке примерно $2,571 млрд.
Для REIT дата-центров инвесторам также необходимо изучать структуру капитальных расходов. Строительство новых дата-центров, расширение мощности электроснабжения и установка охлаждающего оборудования могут требовать существенного финансирования. Однако капитальные расходы на расширение имеют иные экономические последствия, чем затраты на поддержание существующих объектов. Поэтому FFO и AFFO помогают понять операционные результаты, но не заменяют комплексный анализ долга, капитальных расходов и денежных потоков.
Почему мощность электроснабжения становится важным фактором конкурентоспособности REIT дата-центров?
Стоимость недвижимости дата-центров зависит не только от земли и зданий, но и от того, может ли объект получать достаточный, стабильный и экономически обоснованный объем электроэнергии. Для клиентов, размещающих кластеры GPU высокой плотности, мощность электроснабжения напрямую влияет на число серверов, которые можно развернуть, операционную эффективность и сроки реализации проектов.
Например, два дата-центра могут иметь схожую площадь. Однако если один из них уже располагает значительной доступной мощностью электроснабжения и полностью развитой системой охлаждения, а другой все еще ожидает подключения к электросети, их коммерческая стоимость может существенно различаться.
Недостаточное электроснабжение также может влиять на графики строительства дата-центров. Даже если оператор уже завершил приобретение земли и строительство здания, объект может не обеспечить запланированный ввод необходимых клиентам мощностей, если трансформаторы, объекты передачи электроэнергии или подключения к сети еще не готовы.
В своем анализе отрасли дата-центров Nareit отмечает, что спрос ИИ-кластеров на централизованное электроснабжение делает доступ к электроэнергии одним из ключевых ограничений развития дата-центров. Это также побуждает операторов рассматривать жидкостное охлаждение и инфраструктурные решения с более высокой плотностью.
Это означает, что конкуренция между REIT дата-центров выходит за пределы традиционно связанных с недвижимостью факторов, таких как местоположение и состояние здания, и включает энергетическую инфраструктуру, возможности реализации проектов и операционную эффективность.
Однако мощность электроснабжения нельзя просто приравнивать к выручке. На проекты, обеспеченные обязательствами по поставкам электроэнергии, все еще могут влиять задержки строительства, изменения спроса клиентов и рост стоимости капитала. Инвесторам необходимо различать планируемую мощность, законтрактованную мощность, введенную мощность и операционную мощность, уже приносящую выручку.
Чем REIT дата-центров отличаются от акций компаний по производству чипов для ИИ, таких как NVIDIA?
REIT дата-центров и компании, производящие чипы для ИИ, могут получать выгоду от инвестиций в инфраструктуру ИИ, однако они занимают разные звенья отраслевой цепочки и имеют существенно разные бизнес-модели, источники выручки и структуры рисков.
Компании по производству чипов для ИИ, такие как NVIDIA, получают выручку преимущественно от продажи GPU, сетевого оборудования и сопутствующих продуктов. Их операционные результаты тесно связаны с конкурентоспособностью продукции, закупками клиентов, технологическими обновлениями и цепочкой поставок. REIT дата-центров получают выручку главным образом от предоставления инфраструктурной емкости, услуг колокации и взаимоподключения, уделяя больше внимания договорам аренды, использованию активов и долгосрочным операционным возможностям.
| Параметр сравнения |
Компании по производству чипов для ИИ |
REIT дата-центров |
| Основные активы |
Технологии чипов, продукция и программные экосистемы |
Объекты дата-центров и связанная инфраструктура |
| Основная выручка |
Продажи чипов, оборудования и сопутствующих продуктов |
Аренда, колокация и услуги взаимоподключения |
| Основные факторы роста |
Закупки оборудования для ИИ и конкурентоспособность продукции |
Спрос на мощности дата-центров и инфраструктуру |
| Основные затраты |
Исследования и разработки, производство и цепочка поставок |
Земля, строительство, электроснабжение, эксплуатация и техническое обслуживание, финансирование |
| Распространенные показатели |
Выручка, валовая маржа, EPS |
FFO, AFFO, заполняемость, арендная плата и капитальные расходы |
| Основные риски |
Технологические обновления, конкуренция и волатильность заказов |
Процентные ставки, строительные циклы, риски клиентов и ограничения электроснабжения |
С инвестиционной точки зрения компании по производству чипов для ИИ более непосредственно зависят от циклов закупки оборудования, тогда как часть выручки REIT дата-центров формируется по долгосрочным контрактам и может признаваться в иные сроки.
Однако долгосрочная аренда не устраняет циклические риски. Если компании в сфере ИИ сократят капитальные расходы, отложат развертывание дата-центров или выяснится, что существующие объекты не соответствуют требованиям к электроснабжению и охлаждению оборудования следующего поколения, связанные с этим REIT также могут пострадать.
Таким образом, REIT дата-центров можно рассматривать как косвенный способ участия в инвестициях в инфраструктуру ИИ, но они не являются простой заменой акциям производителей чипов, таких как NVIDIA.
Какие риски следует учитывать при инвестициях в REIT дата-центров?
Риск процентных ставок и стоимости финансирования. Дата-центры являются капиталоемкими активами, а развитие новых проектов обычно требует значительных первоначальных вложений. REIT могут привлекать средства через долговое финансирование, выпуск акций или совместные предприятия. Поэтому изменения процентных ставок способны повлиять на стоимость финансирования, а также на оценку рынком будущих денежных потоков.
Риск электроснабжения и строительства. Развитие дата-центров требует координации между владельцами земли, коммунальными предприятиями, поставщиками оборудования и графиками развертывания клиентов. Даже при высоком рыночном спросе проекты могут не приносить выручку в запланированные сроки из-за недостаточного электроснабжения, задержек поставок оборудования или превышения строительных затрат.
Риск концентрации клиентов. Крупные облачные и технологические компании могут арендовать значительные мощности дата-центров. Если проект в значительной степени зависит от небольшого числа клиентов, на его операционные результаты могут влиять изменения капитальных расходов клиентов, продление контрактов или изменения их кредитного качества.
Риск технологического обновления. По мере роста плотности энергопотребления GPU старые дата-центры могут нуждаться в модернизации систем распределения электроэнергии и охлаждения. Возможность возместить инвестиции в такие обновления за счет повышения арендной платы или дополнительного спроса необходимо оценивать по каждому проекту отдельно.
Риск оценки. Даже если AFFO компании продолжает расти, снижение оценочных мультипликаторов может привести к падению цены ее акций, если текущая цена уже учитывает высокие ожидания будущего роста.
Инвесторам следует уделить особое внимание следующим показателям:
-
Темп роста AFFO на акцию: позволяет определить, трансформируется ли операционный рост в прибыль на уровне одной акции.
-
P/AFFO: позволяет оценить стоимость акций относительно AFFO на акцию с учетом темпов роста, качества активов и стоимости капитала.
-
Заполняемость и предварительная аренда: позволяют оценить спрос клиентов на существующие объекты и проекты развития.
-
Капитальные расходы и уровень долга: позволяют оценить потребности в финансировании и давление, связанное с расширением.
-
Доступная мощность электроснабжения и прогресс реализации проектов: позволяют определить, может ли запланированная мощность дата-центров действительно быть введена в эксплуатацию.
Эти показатели следует использовать совместно. Опора на какой-либо один показатель может привести к игнорированию важных операционных рисков, связанных с REIT дата-центров.
Как развитие вычислительных мощностей для ИИ изменит долгосрочные инвестиционные перспективы REIT дата-центров?
Спрос на вычислительные мощности для ИИ постепенно трансформирует дата-центры из традиционных объектов колокации серверов в высокоплотную вычислительную инфраструктуру. Этот сдвиг может повысить коммерческую ценность дата-центров с достаточной мощностью электроснабжения, передовыми возможностями охлаждения и надежным сетевым подключением.
Со стороны спроса облачные вычисления, обучение больших моделей и инференс ИИ могут совместно стимулировать спрос на мощности дата-центров. По мере более широкого внедрения инференса ИИ в корпоративные приложения некоторые клиенты могут уделять больше внимания сетевой связности, доступности сервисов и региональным возможностям развертывания, а не только централизованному масштабу вычислений.
Со стороны предложения доступ к электроснабжению, доступность земельных участков и сроки строительства могут ограничивать скорость ввода новых мощностей. Для операторов с развитыми объектами и сформированной клиентской базой эти ограничения могут создавать определенные конкурентные преимущества, но также способны увеличивать стоимость расширения.
С точки зрения рынков капитала инвестиционная привлекательность REIT дата-центров может все в большей степени объединять недвижимость, энергетическую инфраструктуру и спрос со стороны технологической отрасли. Инвесторам необходимо оценивать не только дальнейшее развитие индустрии ИИ, но и способность операторов преобразовывать этот спрос в договоры аренды, обеспечивающие обоснованную инвестиционную доходность.
Следовательно, долгосрочная инвестиционная ценность зависит не только от увеличения количества серверов для ИИ. Она зависит от способности операторов дата-центров создать устойчивую модель прибыли, которая уравновешивает стоимость капитала, инфраструктурные инвестиции и спрос клиентов.
Как торговать американскими акциями Equinix (EQIX) на Gate?
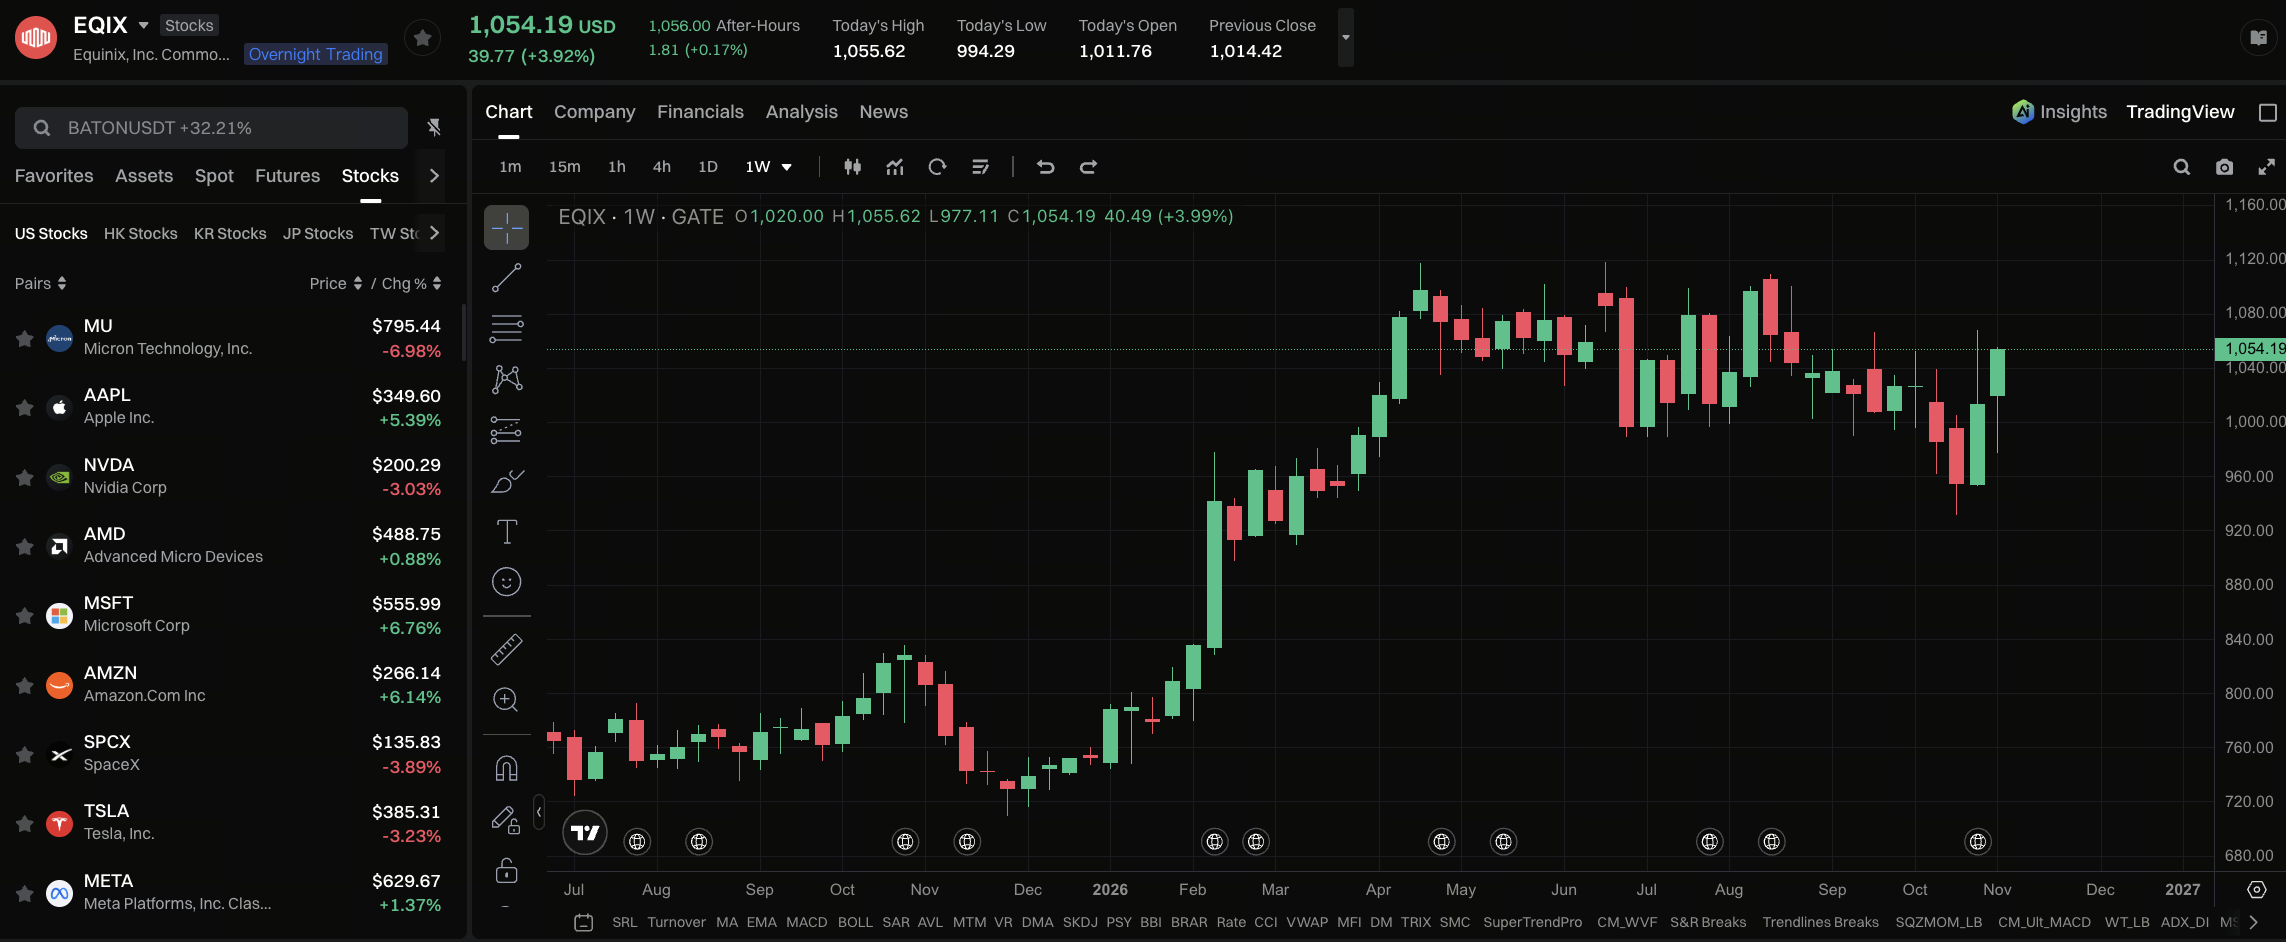
Equinix (NASDAQ: EQIX) является одним из представителей REIT дата-центров в США. На цену ее акций влияют спрос на аренду дата-центров, инвестиции в инфраструктуру ИИ, капитальные расходы предприятий и среда процентных ставок. Пользователи, интересующиеся инвестиционными возможностями в инфраструктуре вычислений для ИИ, могут не только анализировать операционные результаты Equinix, но и использовать сервисы торговли американскими акциями, предоставляемые Gate, для изучения рыночных данных EQIX и связанных торговых возможностей.
Gate запустила сервисы торговли американскими акциями, которые позволяют пользователям участвовать в торговле соответствующими требованиям акциями, котирующимися в США, с использованием USDT, при соблюдении торговых условий платформы. Сервисы также предоставляют такие функции, как просмотр рыночных данных, управление ордерами и просмотр позиций. Пользователи могут перейти на страницу торговли акциями Gate и найти тикер EQIX, чтобы ознакомиться с динамикой цены Equinix, торговой информацией и доступными способами торговли. После подтверждения соответствия аккаунта требованиям, торговых комиссий и правил размещения ордеров пользователи могут выбрать подходящее действие в соответствии со своими потребностями. Поддержка акций и конкретных функций продукта определяется фактическим отображением на странице.
Обратите внимание, что спотовые американские акции, токенизированные акции и другие связанные с акциями торговые продукты, предоставляемые Gate, могут различаться по характеристикам активов, времени торгов, методам расчетов и правам инвесторов. Пользователям следует сначала подтвердить тип выбранного продукта и оценить инвестиционные риски с учетом AFFO, заполняемости, капитальных расходов и уровня долга Equinix. Рост спроса на вычисления для ИИ не означает, что цена акций EQIX обязательно вырастет. Инвесторам следует также учитывать изменения оценки, колебания процентных ставок и циклы строительства дата-центров.
Заключение
REIT дата-центров являются важным классом активов, соединяющим инвестиции в недвижимость со спросом на цифровую инфраструктуру. Владея и управляя объектами дата-центров, эти компании предоставляют физическое пространство, электроснабжение, охлаждение и сетевое подключение, необходимые для развертывания облачных вычислений, интернет-сервисов и вычислений для ИИ, получая выручку от аренды и сопутствующих услуг.
По мере развития инфраструктуры ИИ инвестиционная ценность дата-центров больше не определяется только площадью. Мощность электроснабжения, эффективность охлаждения, сетевое взаимоподключение и возможности реализации проектов становятся все более важными факторами. Такие компании, как Equinix и Digital Realty, предлагают инвесторам разные подходы к наблюдению за этой отраслевой цепочкой.
Однако REIT дата-центров по-прежнему являются формой инвестиций в недвижимость с капиталоемкими характеристиками. Рост спроса на ИИ не означает, что цены акций обязательно вырастут. Инвесторам необходимо анализировать FFO, AFFO, капитальные расходы, стоимость долга и уровни оценки, а не оценивать инвестиционную привлекательность только на основе тематики ИИ.
Часто задаваемые вопросы
Что такое REIT дата-центров?
REIT дата-центров — это инвестиционные фонды недвижимости, которые преимущественно инвестируют в недвижимость дата-центров и связанную инфраструктуру, а также управляют ими. Они получают выручку, предоставляя предприятиям инфраструктурную емкость, колокацию, взаимоподключение и другие услуги.
REIT дата-центров — это технологические акции или акции компаний недвижимости?
На рынке США такие компании, как Equinix и Digital Realty, обычно относятся к сектору недвижимости. Однако их бизнес тесно связан с облачными вычислениями, ИИ и цифровой инфраструктурой, поэтому на них также влияют изменения спроса в технологической отрасли.
Обязательно ли рост спроса на вычисления для ИИ приносит выгоду REIT дата-центров?
Не обязательно. Спрос на ИИ может увеличить спрос на аренду дата-центров, но итоговая выгода также зависит от электроснабжения, стоимости строительства, контрактов с клиентами, условий финансирования и рыночных оценок.
В чем разница между Equinix и Digital Realty?
Обе компании управляют инфраструктурой дата-центров. Equinix уделяет больше внимания колокации и своей экосистеме взаимоподключения, тогда как Digital Realty заметно представлена в сегментах масштабной аренды дата-центров и разнообразных услуг колокации. Однако их бизнесы пересекаются.
Почему инвесторам следует учитывать AFFO при анализе REIT?
AFFO предусматривает дополнительные корректировки отдельных статей на основе FFO и помогает инвесторам понять скорректированные операционные результаты REIT. Однако методика расчета AFFO может различаться у разных компаний.
Что менее рискованно: REIT дата-центров или акции компаний по производству чипов для ИИ?
Однозначного ответа нет. Акции компаний по производству чипов для ИИ более непосредственно зависят от технологической конкуренции и циклов закупки оборудования, тогда как на REIT дата-центров влияют процентные ставки, стоимость финансирования, строительные циклы и спрос клиентов. Источники их рисков различаются.