Читатели, которые уже знают, что такое PayFi, часто задают более конкретный вопрос: какой бизнес-уровень формирует доходность для поставщиков ликвидности, чем она отличается от эмиссионного APR в DeFi и в какой момент модель денежных потоков перестаёт работать. В материалах Gate Learn уже разобраны определения, экосистема Solana и обзоры проектов. Теперь важно понять, как комиссии за платёжное финансирование превращаются в распределяемую доходность. Рекламный APR сам по себе не доказывает устойчивость продукта.
Ключевые выводы
-
В контексте PayFi реальная доходность означает комиссии от платёжной или финансовой деятельности. Инфляция токена управления не является её основным источником.
-
Распространённая модель выглядит так: ликвидность в стейблкоинах → краткосрочное финансирование платёжных организаций через комплаенс-модули → заёмщики платят комиссии → комиссии возвращаются поставщикам ликвидности.
-
Некоторые протоколы представляют позиции в виде компонуемых доходных расписок или стратегических токенов. Такие инструменты могут использоваться на рынках кредитования и свопов, но не дают безрискового права требования.
-
При оценке нужно учитывать объём платежей, срок финансирования, кредитную историю, требования комплаенса, риски смарт-контрактов и контрагентов.
Что означает реальная доходность в контексте PayFi?
В криптоиндустрии термин «реальная доходность» помогает различать два источника дохода: стимулы от эмиссии и наблюдаемые бизнес-комиссии, включая торговые комиссии, проценты и плату за финансирование. PayFi переносит вторую категорию в сферу платежей. Капитал покрывает краткосрочные разрывы ликвидности при трансграничных расчётах, торговом финансировании и предварительном фондировании. Заёмщики платят за быстрый доступ к ликвидным средствам. Эти комиссии и формируют доход поставщиков ликвидности.
Согласно определению PayFi от CoinMarketCap Academy, PayFi является сокращением от payment finance или payment financing. Термин популяризировала Лили Лю в 2024 году. Обычно PayFi описывают как мост между DeFi, традиционными финансами и реальными активами. Концепция предполагает ускорение глобальных платежей с помощью стейблкоинов и блокчейнов, а также повышение эффективности использования капитала. Стейблкоины позволяют перемещать средства 24/7, в том числе вне традиционных банковских часов. Традиционные платёжные системы обрабатывают огромные номинальные объёмы, но зависят от устаревших процессов, множества посредников и неиспользуемых остатков на счетах предварительного фондирования. Это приводит к задержкам расчётов и росту расходов. В основе такой модели лежит временная стоимость денег, или TVM. Капитал, заблокированный в медленных расчётах или предварительном фондировании, нельзя одновременно использовать в другом месте. PayFi стремится обеспечить расчёты в реальном времени и программируемые расчёты через смарт-контракты.
В нарративе о «реальной доходности» могут присутствовать Points, множители и рекламные надбавки. Основной вопрос заключается в том, продолжают ли начисляться комиссии при сохранении платёжной или финансовой активности. Сам по себе высокий рекламный APR ничего не доказывает. Если после прекращения эмиссии отображаемая ставка резко падает, продукт был ближе к фармингу стимулов, чем к денежному потоку от платёжного финансирования.
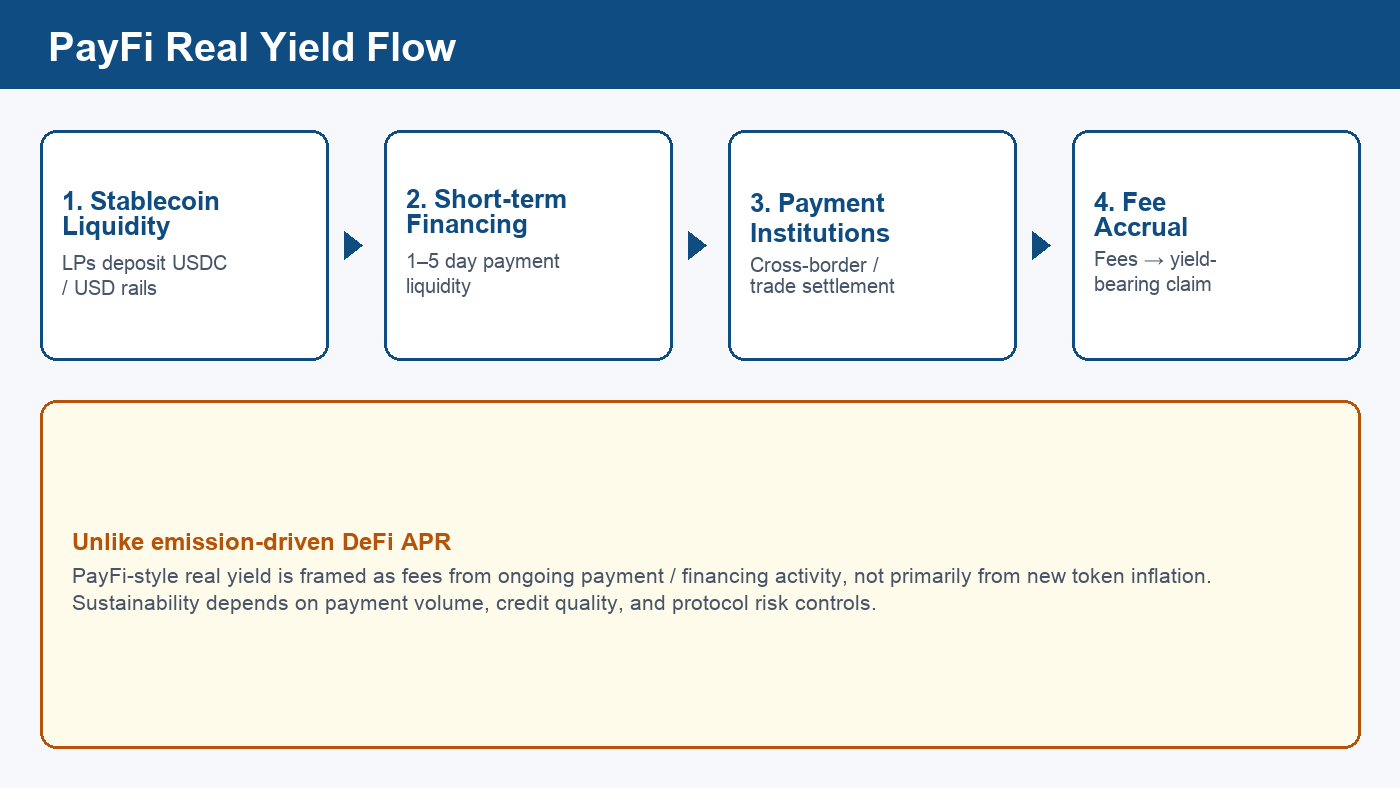
Рисунок 1. Упрощённая схема реальной доходности в модели PayFi: ликвидность в стейблкоинах, краткосрочное платёжное финансирование, выборка средств институциональными участниками и начисление комиссий.
Как платёжное финансирование формирует комиссии?
Платёжное финансирование не связано с торговлей спекулятивным криптоактивом. Оно закрывает дефицит ликвидности в платёжной инфраструктуре, возникающий у платёжных компаний и процессинговых организаций. Трансграничные платежи служат типичным примером. Организации может потребоваться заранее обеспечить местную валюту в определённых платёжных коридорах, пока расчёты ещё не завершены. Иначе капитал останется неиспользуемым на счетах предварительного фондирования. Традиционная модель часто предполагает размещение оборотного капитала на корреспондентских счетах ностро или счетах предварительного фондирования. Расчёты в течение нескольких дней, то есть T+N, увеличивают стоимость заблокированного капитала. Те же доллары нельзя одновременно использовать для финансирования других запасов, хеджирования или выплат клиентам. Решения PayFi часто сокращают число посредников и расчётные издержки по сравнению с многоэтапными корреспондентскими системами. Фактический уровень комиссий зависит от платёжного коридора, валютной пары и затрат на комплаенс.
Решения PayFi используют ончейн-ликвидность в стейблкоинах для финансирования на короткие сроки. Обычно речь идёт о периодах продолжительностью в несколько дней. Платёжные организации привлекают средства по мере необходимости, возвращают их после расчётов и платят комиссию за период использования. Программируемые платежи также позволяют проводить выплаты в реальном времени фрилансерам и работникам цифровых платформ или досрочно выплачивать средства сотрудникам. Экономическая модель основана на оплате скорости и доступности средств, а не на спекулятивной позиции с кредитным плечом. Регулярные платёжные потоки могут приносить комиссионный доход при наличии реальной экономической активности. Будущий платёж или дебиторская задолженность по операциям с картами также могут поддерживать кредитные линии, привязанные к срокам расчётов. Именно такой подход к временной стоимости денег описан в обзоре PayFi от CoinGecko Learn.
| Этап |
Роль |
Связь с доходностью |
| Предложение ликвидности в стейблкоинах |
Обеспечивает доступные ончейн-балансы, номинированные в долларах |
Поставщики принимают риски использования средств и протокола в обмен на часть комиссий |
| Краткосрочное финансирование |
Покрывает разрывы предварительного фондирования и расчётных периодов |
Заёмщики платят комиссии за финансирование |
| Проведение платежей и расчёты |
Завершает трансграничную операцию или выплату продавцу |
Платёжное финансирование связывает исполненный поток со спросом на финансирование и комиссионным пулом |
| Модули управления рисками и комплаенса |
Определяют допуск, лимиты и раскрытие информации |
Влияют на уровень дефолтов и устойчивость комиссий |
При сбое любого этапа, будь то падение объёма, кредитные события или перебои с комплаенсом, комиссионный пул сокращается. Поэтому доходность PayFi следует анализировать как сочетание краткосрочного кредитования и платёжной инфраструктуры, а не как обычную долю комиссий DEX. Сопоставление платёжных расчётов в TradFi, DeFi и PayFi показывает, где возникают задержки и потребность в предварительном фондировании.
Как участвуют поставщики ликвидности и для чего нужны доходные расписки?
Поставщики ликвидности обычно вносят стейблкоины в пулы платёжного финансирования или стратегические модули и получают право на часть комиссионных потоков. Некоторые сети токенизируют это право в виде передаваемой доходной расписки, которую можно повторно использовать в качестве обеспечения. Благодаря этому позицию можно применять на DEX или рынках кредитования. Расписка служит инструментом учёта и компонуемости. Она делает право требования переносимым, но не повышает кредитное качество базовых заёмщиков.
Huma Finance часто приводится как публичный пример. В материалах проект представлен как сеть PayFi для глобального платёжного финансирования с использованием блокчейна и стейблкоинов. Обновления для институциональных участников также описывают рост объёмов платёжного финансирования и расширение доходных позиций на площадки кредитования. См. материал Huma об институциональных участниках и PayFi. Этот пример нужно рассматривать только как иллюстрацию механизма. Комиссии, обеспеченные платёжными потоками, могут вести себя иначе, чем доходность от эмиссии, в разных фазах рыночного цикла. Однако они всё равно не гарантированы. Ставки, периоды блокировки, множители Points и возможности компонуемости зависят от версии продукта. Исторический APR не является обещанием будущей доходности.
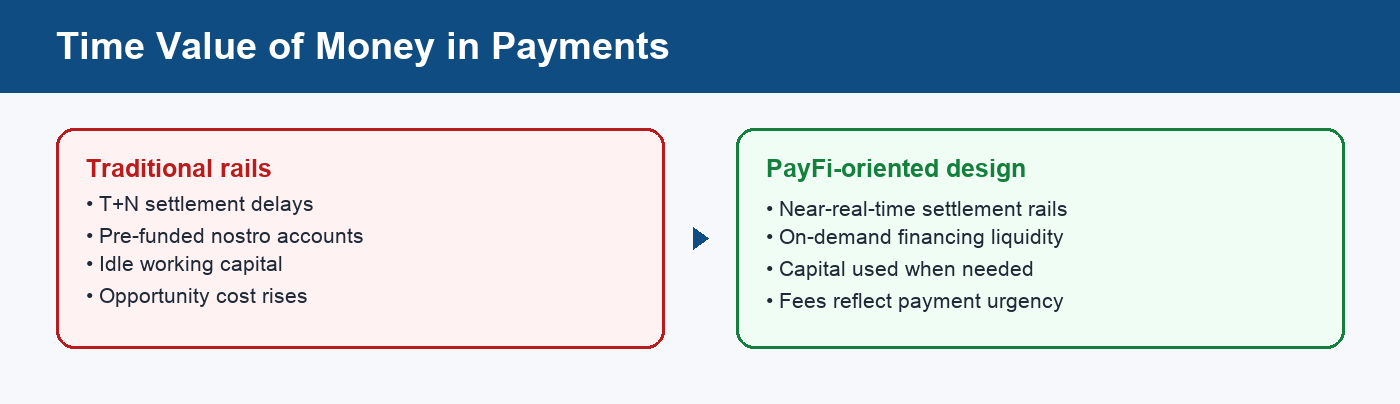
Рисунок 2. Схематичное сравнение неиспользуемого предварительного фондирования и платёжного финансирования по требованию с точки зрения TVM.
Повторное использование доходных расписок в качестве обеспечения или в стратегиях с зацикливанием добавляет риски ликвидации, оракулов и кредитного плеча. Это касается и случаев, когда расписки повторно используются на ончейн-площадках кредитования или в пулах ликвидности. Компонуемость переносит риски между площадками, но не устраняет кредитный риск, риск стейблкоинов и риск смарт-контрактов. При оценке стратегии с зацикливанием нужно отдельно рассматривать APY от комиссий за платёжное финансирование и повышенный APY, который зависит от платёжеспособности заёмных средств.
Чем доходность PayFi отличается от обычных продуктов Earn для стейблкоинов?
Обычные стратегии доходности стейблкоинов могут получать доход от рынков кредитования, базисных сделок, продуктов с обеспечением казначейскими активами или смешанных программ стимулирования. PayFi уже многих других финансовых продуктов, поскольку спрос должен исходить от платёжных организаций, которым требуется краткосрочная ликвидность для проведения расчётов или предварительного фондирования реальных платёжных потоков.
Реальную доходность иногда рассматривают и с точки зрения покупательной способности после инфляции. Однако в PayFi обычно речь идёт о доходности на основе комиссий, а не эмиссии токенов.
Разница особенно заметна в стресс-сценариях. Общий денежный рынок DeFi может охладиться при снижении спроса на криптокредитование. Комиссионный пул PayFi может сократиться, если замедлятся трансграничные коридоры, изменятся лицензии партнёров или ужесточится андеррайтинг. Это возможно даже при сохранении высоких объёмов криптоторговли. В то же время активные месяцы в платёжной сфере могут поддержать спрос на финансирование без параллельного роста спекулятивного кредитного плеча. Структура корреляций здесь иная. Поэтому панели рисков, которые отслеживают только цены токенов, не отражают ключевые переменные PayFi.
Стейблкоины остаются общей расчётной единицей для таких решений. Перед сравнением любых таблиц APR в PayFi необходимо понимать риски эмитента, погашения и размещения стейблкоинов в конкретной сети.
От каких предварительных условий зависит эта доходность?
Комиссионный доход от платёжных потоков обычно зависит от одновременного выполнения нескольких условий:
-
Стабильный спрос на платежи или финансирование. Если сокращается активность в сфере трансграничных платежей, расчётов с продавцами или торгового финансирования, уменьшается и комиссионный пул.
-
Работоспособная расчётная инфраструктура стейблкоинов. Если ликвидность основана на стейблкоинах, номинированных в долларах, на оборот глобальных платежей с меньшим количеством барьеров влияют политика эмитента, доступ к банковской инфраструктуре и перегрузка сети во всей экосистеме PayFi.
-
Эффективный кредитный контроль. Краткосрочное финансирование остаётся кредитованием. Отсутствие дефолтов в одном периоде не доказывает устойчивость модели.
-
Устойчивый доступ к комплаенсу. Многие варианты платёжного финансирования требуют лицензированных организаций и соблюдения ограничений KYC/AML. Инфраструктура PayFi должна учитывать сложные правила, которые различаются по юрисдикциям и создают регуляторную неопределённость. Если модули комплаенса перестают работать, объём «реальных платежей» может остановиться, даже если смарт-контракты остаются активными.
-
Качество связи с RWA или дебиторской задолженностью. Если финансирование связано с реальными активами, включая финансирование цепочек поставок, важны юридическое право собственности, права на взыскание и офчейн-механизмы принудительного исполнения.
При выполнении этих условий решения PayFi могут уменьшить зависимость от заблокированных остатков предварительного фондирования и направить неиспользуемый платёжный капитал в более короткий цикл использования.
Чек-лист по этим вопросам полезнее, чем сравнение одних только заявленных APR. Документация, в которой указан APY, но не описаны категории заёмщиков, сроки финансирования и порядок работы с дефолтами, недостаточна для оценки PayFi.
Какие риски важны при оценке доходности PayFi?
| Тип риска |
Возможное проявление |
Что следует проверить |
| Кредитный риск и дефолт |
Заёмщики не возвращают средства в установленные сроки |
Раскрытие информации о дефолтах, концентрация, резервы или страхование |
| Несоответствие ликвидности и сроков |
Одновременный выход участников или срыв пролонгации |
Периоды блокировки, очереди на погашение, структура сроков финансирования |
| Комплаенс и лицензирование |
Платёжные организации-партнёры прекращают участие по мере изменения требований |
Имеют ли заёмщики необходимые разрешения; требования комплаенса различаются по юрисдикциям и могут прерывать работу финансовых организаций |
| Смарт-контракты и операции |
Ошибки, сбои оракулов, ключей или операционных процессов; риск смарт-контрактов включает эксплойты и ошибки, способные привести к безвозвратной потере средств |
Аудиты, средства контроля, история инцидентов |
| Стейблкоины и хранение |
Потеря привязки к фиатным валютам, заморозка средств, сбой хранителя |
Какие стейблкоины и схемы хранения используются |
| Искажение стимулов |
Рекламные множители скрывают небольшой комиссионный доход |
Доля комиссий по сравнению со стимулами в токенах или Points |
Снижение риска мошенничества часто заявляется как одно из преимуществ модели. Однако перевод платёжных потоков в блокчейн не устраняет мошенничество, операционные сбои и кредитные риски.
PayFi не безопаснее DeFi автоматически. Привязка доходности к платёжной активности добавляет контрагентские и комплаенс-риски, знакомые по традиционным платежам и кредитованию. Она также поднимает вопросы защиты потребителей и создаёт рыночную волатильность, когда позиции используют кредитное плечо или обращаются на вторичном рынке. Структурные различия в задержках, предварительном фондировании и кредитовании лучше всего видны в сравнении платёжных расчётов в TradFi, DeFi и PayFi.
Как читать заявления о доходности PayFi, не воспринимая их как инвестиционные рекомендации?
Образовательные материалы помогают разделить три уровня, которые маркетинг часто смешивает:
-
Уровень механизма: кто платит комиссии, за какой период использования средств, как комиссии доходят до поставщиков ликвидности и автоматизируют ли смарт-контракты платежи и распределение комиссий так, как заявлено.
-
Уровень измерения: отражают ли опубликованные ставки фактически полученный комиссионный доход, прогнозный диапазон или показатель с учётом стимулов.
-
Уровень риска: какие убытки могут затронуть основную сумму, даже если описание механизма является точным.
Разделение этих уровней снижает риск восприятия PayFi как гарантированного денежного продукта. Оно также дополняет материалы с определениями: статья о том, что такое PayFi, объясняет категорию, а эта публикация рассматривает источники заявленной доходности и причины её снижения или прекращения.
Итоги
В дискуссиях о доходности PayFi акцент смещается от кривых эмиссии токенов к тому, продолжают ли платежи и краткосрочное финансирование формировать комиссии. Размер комиссионного пула совместно определяют ликвидность в стейблкоинах, сроки финансирования, институциональный спрос и модули комплаенса. Доходные расписки повышают компонуемость, но добавляют рыночный риск. PayFi следует рассматривать как механизм, который часто является частью более широкой экосистемы PayFi, а не как один тикер или одно значение APR. Такой подход дополняет существующие материалы с определениями и обзоры проектов, не дублируя их.
Часто задаваемые вопросы
Чем реальная доходность PayFi отличается от наград за фарминг в DeFi?
Реальная доходность в модели PayFi обычно основана на комиссиях за платёжное финансирование и использование капитала. Многие APR в DeFi-фарминге зависят от эмиссии токенов управления и сильнее подвержены рыночной волатильности. В обеих моделях могут использоваться рекламные кампании. Поэтому важно проверять, продолжается ли комиссионный доход вместе с платёжной активностью, а не оценивать только рекламный APR. Доходность, обеспеченная платёжными потоками, иногда считается более устойчивой в период спада, но всё равно несёт кредитный и протокольный риск.
Почему трансграничные платежи так часто рассматриваются в материалах о доходности PayFi?
Трансграничные платёжные системы часто сочетают многодневные расчёты с блокировкой средств предварительного фондирования. Это повышает временную стоимость капитала. Если краткосрочное ончейн-финансирование в стейблкоинах покрывает разрыв, заёмщики платят за скорость и доступность средств, а комиссии могут распределяться между поставщиками ликвидности. Отраслевые материалы также отслеживают рост расчётов в стейблкоинах через платёжные сети и институциональную инфраструктуру. Однако такие показатели нужно сопоставлять с последними первичными раскрытиями, а не считать постоянной величиной.
Гарантирует ли доходная расписка или стратегический токен сохранность основной суммы?
Нет. Расписка обычно представляет право на денежный поток пула или стратегии. Она по-прежнему несёт кредитный риск, риск смарт-контракта, стейблкоина и рыночной ликвидности. Повторное использование расписки в качестве обеспечения может добавить риски ликвидации и кредитного плеча.
Что следует проверить в первую очередь при оценке доходности протокола PayFi?
Сначала нужно проверить, формируются ли комиссии подтверждаемой платёжной или финансовой активностью. Затем следует изучить объём платежей, платёжные коридоры, кредитную историю, правила погашения и сроки финансирования, комплаенс и зависимость от стейблкоинов. Номинальный APR и множители Points имеют второстепенное значение. Они не доказывают устойчивость доходности.
Всегда ли доходность PayFi выше, чем в обычных продуктах Earn для стейблкоинов?
Не обязательно. Комиссии за финансирование могут быть выше доходности некоторых стратегий со стейблкоинами и меньшим риском. Одновременно они включают более высокие кредитные, комплаенс- и протокольные риски. Относительная доходность зависит от предложения, спроса, состава заёмщиков, кредитных линий и оценки риска. Важно и то, поддерживает ли стратегию реальный спрос на платёжное финансирование, а не только стимулы. Фиксированного преимущества нет.