Para emissores, agentes de transferência, gestores de ativos e investidores que acompanham a regulação das ações tokenizadas, o ponto crucial não é apenas o reconhecimento da tecnologia blockchain pela SEC. A proposta busca integrar as novas tecnologias às funções tradicionais dos agentes de transferência, como a manutenção de registros oficiais de propriedade, o processamento de transferências, a salvaguarda de ativos e fundos, a administração de eventos societários e o suporte à compensação e liquidação precisas.
Principais destaques
- Em 1º de setembro de 2026, a SEC propôs a atualização das regras para agentes de transferência, abordando um conjunto normativo que não era devidamente modernizado desde a legislação do fim da década de 1970 e começo da de 1980.
- Agentes de transferência registrados podem adotar registros eletrônicos e em blockchain, mas o uso da tecnologia não exime o cumprimento das obrigações previstas nas leis federais de valores mobiliários.
- O texto regula ativos tokenizados, tecnologia de registro distribuído, comunicações eletrônicas, relatórios, salvaguarda, resiliência operacional e riscos cibernéticos.
- A blockchain pode alterar os locais de armazenamento de informações de propriedade e os processos de transferência, mas precisão, acessibilidade, proteção ao investidor e supervisão regulatória seguem sendo fundamentais.
- A proposta ficará em consulta pública por 60 dias a partir da publicação no Federal Register.
Por que a SEC está modernizando as regras dos agentes de transferência para ativos tokenizados?
O desafio central é o descompasso entre normas antigas e a infraestrutura atual do mercado.
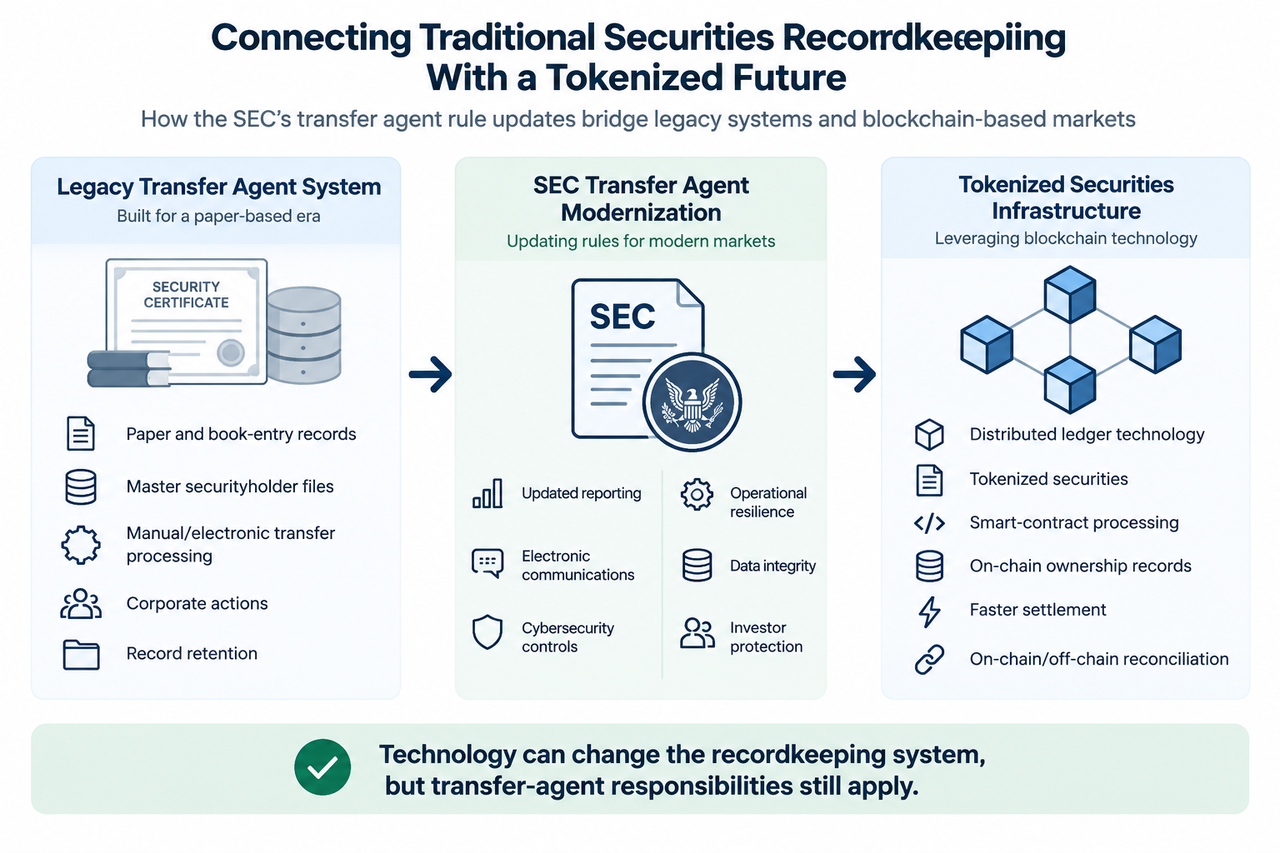
A maioria das regras federais de agentes de transferência foi criada numa época em que investidores mantinham certificados em papel e praticamente todas as rotinas dependiam do processamento manual. Hoje, o mercado funciona eletronicamente; agentes de transferência mantêm registros escrituralizados, distribuem dividendos, administram planos de investimento, processam eventos societários e oferecem serviços tecnológicos.
Esse agente é um elemento-chave da compensação e liquidação nacional. Suas funções incluem coassinar ativos na emissão, evitar superemissões, registrar transferências, efetuar trocas ou conversões e atualizar registros de propriedade por lançamentos contábeis. Por isso, o registro em blockchain é mais uma questão de infraestrutura de titularidade do que simplesmente de negociação de criptoativos.
A preocupação da SEC é que os avanços operacionais dos agentes de transferência superaram em velocidade a evolução normativa. A proposta aponta o aumento da defasagem entre regras antigas e as operações atuais, baseadas em tecnologia.
Por que agentes registrados são cruciais no mercado moderno
O agente de transferência identifica quem o emissor reconhece como titular e processa alterações nesse registro. Também lida com distribuições, titulares perdidos, legendas restritivas e demais atividades ligadas à propriedade dos ativos.
Essas funções não se extinguem quando um ativo é tokenizado. Um endereço blockchain pode compor parte da arquitetura de registro, mas nome do investidor, dados fiscais ou contatos ainda podem permanecer off-chain.
Antes da proposta de setembro de 2026, a SEC já havia orientado que um agente de transferência pode adotar a tecnologia de registro distribuído como arquivo mestre oficial dos titulares, ou como parte desse registro, desde que sejam cumpridas as exigências de registro, auditoria, atualização, salvaguarda e outras obrigações. Não há exigência obrigatória de um “gêmeo digital” fora da blockchain.
Essa distinção é fundamental. As novas regras da SEC sobre blockchain não servem apenas para autorizar seu uso formalmente — buscam atualizar o próprio arcabouço regulatório para refletir uma operação eletrônica e on-chain.
A atualização de titularidade, os processos de cunhagem, queima e transferências são centrais ao funcionamento dos agentes de transferência em blockchain.
A tecnologia de registro distribuído permite que dados de transação, como endereços de carteira, saldos, datas de emissão e identificadores de transação, sejam registrados on-chain. O agente pode então vincular esses dados à identidade e à titularidade armazenadas em outro sistema.
O desafio regulatório cresce quando as transferências ocorrem automaticamente por redes blockchain ou contratos inteligentes. Quando uma transferência on-chain ocorre, o agente precisa garantir que o registro gerado seja juridicamente válido e operacionalmente correto.
A proposta da SEC analisa em detalhes a associação entre bases on-chain e off-chain, de forma que a transferência de um ativo tokenizado em blockchain gere a correspondente atualização no arquivo de titulares mestre. Também questiona a legitimidade dos registros que o agente não controla em sua totalidade.
Na prática, a reconciliação torna-se uma função regulatória, não apenas técnica. A integração entre records da blockchain e o registro oficial justifica o cuidado na reconciliação de ações on-chain.
SEC propõe mais transparência para ativos digitais
A modernização dos agentes de transferência também busca mais visibilidade.
O Formulário TA-2 já oferece à Comissão informações sobre operações, incluindo contas, eficiência, distribuição de fundos e registros de titulares perdidos. A nova proposta amplia e revisa estas obrigações.
O novo Formulário TA-2 prevê reportes de ativos tokenizados, abrangendo tanto modelos patrocinados por emissores quanto modelos de terceiro. Isso pode fornecer à SEC um panorama mais preciso sobre o uso de estruturas tokenizadas e a entrada de operações blockchain no ambiente regulado.
O ponto é importante para a supervisão: um marco legal criado antes de redes distribuídas não pode monitorar o setor adequadamente se seus formulários não refletem como os agentes atuam no dia a dia.
Por que regras de liquidação e compensação devem considerar riscos da blockchain
A blockchain aprimora processos operacionais, mas redefine o perfil de riscos — não os elimina.
A SEC enfatiza questões como integridade de dados, segurança de ativos tokenizados, modelos on-chain e processos baseados em contratos inteligentes entre os desafios que agentes de transferência precisam enfrentar. As regras existentes são omissas quanto à segurança da informação, cibersegurança, recuperação de desastres e riscos operacionais atrelados a sistemas eletrônicos conectados.
A proposta prevê uma abordagem ampla de gestão de riscos, envolvendo guarda de ativos, riscos operacionais e cibernéticos e continuidade dos negócios.
Imagine um contrato inteligente que automatiza transferências de titularidade. Processos mais rápidos podem diminuir o retrabalho manual, mas um erro de código, permissão equivocada ou sincronização errada entre dados on-chain e off-chain pode causar problemas: a execução tecnológica pode estar correta, mas o registro final fica errado.
A modernização regulatória visa preservar a proteção ao investidor, independentemente da base de dados utilizada.
Leis federais de valores mobiliários continuam valendo para ativos tokenizados
A tokenização altera a forma técnica do ativo, sem modificar automaticamente sua natureza jurídica.
Um token que representa um valor mobiliário permanece sujeito às leis federais — mesmo que emissão, titularidade ou transferência ocorram em blockchain. O exame jurídico é diferente daquele que determina se um criptoativo em si configura um valor mobiliário ou contrato de investimento.
Essa diferença é cada vez mais relevante: a SEC desenvolve normas para criptoativos paralelamente à modernização da infraestrutura tanto para ativos tradicionais quanto tokenizados. Em agosto de 2026, por exemplo, a Comissão propôs a Regulation Crypto Assets, prevendo isenções e um safe harbor condicional para contratos de investimento.
Em ações tokenizadas, a arquitetura de titularidade se distingue de produtos atrelados apenas ao preço da ação. A seção Tokenized Stocks da Gate.com ilustra produtos digitais referenciados em preços, enquanto uma ação tokenizada regulada implica titularidade reconhecida legalmente e registros feitos por agente registrado. O termo “ação tokenizada” sozinho não define o modelo aplicável.
Distinção semelhante existe na infraestrutura de mercado regulada, como no piloto de ativos tokenizados Nasdaq aprovado pela SEC, onde a tokenização se integra ao ambiente do mercado de valores mobiliários, e não serve como alternativa regulatória.
O que pode mudar para ativos tokenizados
Se implementadas como sugerido, as novas regras ofereceriam mais clareza regulatória para uso de infraestruturas digitais, preservando as obrigações essenciais dos agentes de transferência.
Não se trata de autorização genérica da SEC para todas as blockchains ou modelos de tokenização: agentes registrados deverão cumprir regras específicas de manutenção de registros, processamento, salvaguarda, compliance e fiscalização.
A proposta reflete conhecimento tecnológico, não isenção. Reconhece que blockchains podem compor sistemas oficiais de registro, mas questiona como garantir integridade, disponibilidade, segurança e resiliência operacional.
Esse formato ganha importância conforme aumenta o número de emissores que testam ativos tokenizados. Blockchains permitem transferências programáveis, contratos inteligentes automatizam parcialmente emissões e processamentos, comunicações digitais substituem fluxos antigos em papel, mas alguém ainda deve assegurar a confiabilidade dos registros e o exercício dos direitos do investidor.
Riscos e dúvidas sobre as regras da SEC para agentes de transferência
Muitos pontos permanecem em aberto, pois o texto é uma proposta.
A SEC solicita opiniões públicas sobre como registros em blockchain podem atender exigências de retenção e exame, como repartir informações on-chain e off-chain, e que controles devem existir quando o agente não tem domínio exclusivo da blockchain usada.
Há ainda desafios práticos: registros imutáveis tornam auditorias mais fáceis, mas erros são difíceis de reverter. Liquidação acelerada reduz atrasos mas aumenta o risco de erros não corrigidos a tempo. Contratos inteligentes automatizam lógicas de compliance, mas falhas podem gerar problemas operacionais ou cibernéticos.
A jurisdição também importa. As regras da SEC para agentes de transferência se aplicam ao mercado de valores dos EUA sob as normas federais e não estabelecem padrões regulatórios globais para ativos cripto ou títulos tokenizados.
Conclusão
A SEC moderniza regras para agentes de transferência pois a infraestrutura de registro e negociação evoluiu muito além do formato em papel original.
A proposta de 1º de setembro de 2026 tenta incorporar comunicações digitais, registro distribuído, ativos tokenizados, relatórios modernos e novos riscos operacionais ao arcabouço regulatório, preservando os objetivos centrais de registros precisos, segurança no processamento, proteção ao investidor e liquidação confiável.
No caso dos ativos tokenizados, a principal mudança regulatória não é que a blockchain substitua as normas de valores mobiliários, mas sim que a regulação agora detalha como as funções tradicionais podem operar em registros que passam, parcial ou totalmente, a existir on-chain.
Perguntas frequentes
As novas regras da SEC para agentes de transferência já estão em vigor?
Não. A publicação de 1º de setembro de 2026 trata-se de uma proposta — ainda não são regras finais. A SEC determinou que o prazo de consulta pública será de 60 dias após a publicação no Federal Register.
Agentes de transferência registrados já podem adotar blockchain?
Sim. O posicionamento técnico da SEC permite que agentes utilizem a tecnologia de registro distribuído como cadastro mestre oficial ou parte dele — desde que cumpram todas as exigências legais federais cabíveis.
A proposta da SEC reconhece ativos tokenizados?
Sim. O texto trata de ativos tokenizados, registro em blockchain, ledgers distribuídos, contratos inteligentes, e a proposta de relatório TA-2 prevê a coleta de dados sobre ativos tokenizados administrados por agentes de transferência.
Por que a cibersegurança é indispensável para agentes de transferência em blockchain?
O agente pode depender de sistemas integrados, infraestrutura privada, redes blockchain e fluxos automatizados. Por isso, a SEC analisa integridade de dados, resiliência operacional, continuidade dos negócios e segurança cibernética lado a lado com as funções tradicionais de salvaguarda.
Tokenizar uma ação retira sua regulação?
Não. Alterar o registro ou a forma tecnológica de um título não o torna imune à regulação. Os direitos legais, a estrutura de emissão e as transações seguem submetidos às normas aplicáveis.