Leitores que já conhecem o que é PayFi costumam fazer uma pergunta mais precisa: qual camada de negócio gera o rendimento apresentado aos provedores de liquidez, como isso se diferencia dos APRs de DeFi sustentados por emissões elevadas e em que momento a narrativa de fluxo de caixa deixa de se sustentar. Os materiais existentes da Gate Learn já cobrem definições, narrativas sobre a stack da Solana e introduções a projetos. O ponto ainda não explorado é como as taxas de financiamento de pagamentos se transformam em rendimento distribuível sem tratar um APR de campanha como prova de sustentabilidade.
Principais conclusões
-
Nas discussões sobre PayFi, o rendimento real destaca as taxas geradas por atividades de pagamento ou financiamento, em vez da inflação de tokens de governança como principal motor.
-
Uma estrutura comum é: liquidez em stablecoins → financiamento de curto prazo para instituições de pagamento dentro de módulos em conformidade → mutuários pagam taxas → as taxas retornam ao lado da liquidez.
-
Alguns protocolos representam posições com recibos de rendimento ou tokens de estratégia composáveis, que podem circular por mercados de empréstimo e Swap, mas um recibo não constitui uma reivindicação livre de risco.
-
A avaliação deve considerar o volume de pagamentos, o prazo, o histórico de crédito, os limites de conformidade, além dos riscos de contratos inteligentes e de contraparte.
O que significa rendimento real no contexto de PayFi?
No mercado cripto, “rendimento real” costuma diferenciar duas fontes de retorno: incentivos baseados em emissões e taxas de negócios observáveis, como taxas de negociação, juros ou encargos de financiamento. As narrativas de PayFi aplicam a segunda categoria aos pagamentos. O capital cobre déficits de liquidez de curto prazo em liquidações internacionais, financiamento comercial ou pré-financiamento. Os mutuários pagam pelo acesso mais rápido a fundos utilizáveis, e essas taxas se tornam o retorno dos provedores de liquidez.
A definição de PayFi da CoinMarketCap Academy apresenta PayFi, abreviação de payment finance ou payment financing, como um termo popularizado em 2024 por Lily Liu e geralmente descrito como uma ponte entre DeFi, finanças tradicionais e ativos do mundo real. A definição destaca que o PayFi busca acelerar os pagamentos globais com stablecoins e blockchains, ao mesmo tempo que melhora a eficiência de capital, com stablecoins viabilizando movimentações 24 horas por dia, 7 dias por semana, fora do horário bancário tradicional. Os sistemas de pagamento tradicionais movimentam valores nominais enormes, mas ainda dependem de processos ultrapassados, vários intermediários e saldos ociosos mantidos em contas de pré-financiamento, o que contribui para atrasos na liquidação e custos mais altos. Essa abordagem se concentra no valor do dinheiro no tempo (TVM): o capital bloqueado em liquidações lentas ou em pré-financiamento não pode ser reutilizado em outro lugar no mesmo momento, enquanto o PayFi busca uma liquidação em tempo real e programável por meio de contratos inteligentes.
O “rendimento real” da narrativa ainda pode ser combinado com pontos, multiplicadores ou bônus promocionais. Um teste útil é verificar se as taxas continuam a acumular quando a atividade de pagamento ou financiamento continua, e não apenas se o APR promocional parece alto de forma isolada. Se as emissões cessarem e a taxa exibida despencar, o produto estava mais próximo de um farming de incentivos do que de um fluxo de caixa de financiamento de pagamentos.
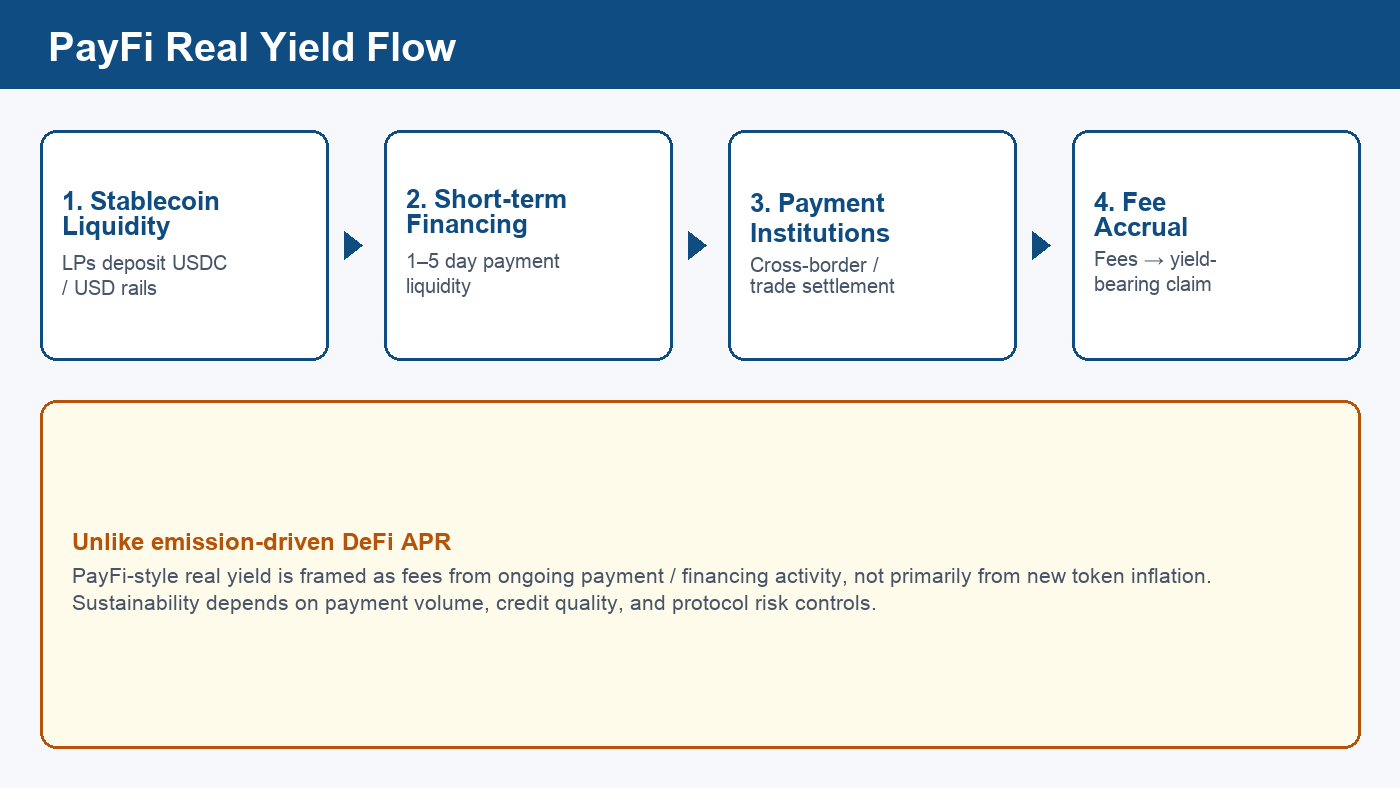
Figura 1. Trajeto simplificado do rendimento real no estilo PayFi: liquidez em stablecoins, financiamento de pagamentos de curto prazo, saques institucionais e acumulação de taxas.
Como o financiamento de pagamentos gera taxas?
O financiamento de pagamentos não envolve a negociação de um criptoativo especulativo. Seu objetivo são os déficits de liquidez nas infraestruturas de pagamento de empresas e processadores de pagamentos. Os pagamentos internacionais são um exemplo comum: uma instituição pode precisar manter moeda local disponível em determinados corredores de pagamento antes da conclusão da liquidação, em vez de deixar capital ocioso em contas de pré-financiamento. A prática tradicional costuma manter capital de giro em contas nostro ou de pré-financiamento. A liquidação de vários dias (T+N) aumenta o custo desse capital bloqueado, pois os mesmos dólares não podem financiar simultaneamente outros estoques, hedges ou pagamentos a clientes. Os modelos de PayFi geralmente buscam reduzir as camadas de intermediários e o atrito da liquidação em comparação com infraestruturas de correspondentes bancários com várias etapas, embora os níveis efetivos de taxas variem conforme o corredor, o par de moedas e os custos de conformidade.
Os modelos voltados ao PayFi usam liquidez em stablecoins on-chain para prazos mais curtos, frequentemente discutidos em janelas de escala diária, permitindo que instituições de pagamento retirem fundos quando necessário, façam o pagamento após a liquidação e paguem uma taxa pelo período de utilização. Como essas infraestruturas viabilizam pagamentos programáveis, elas também podem oferecer pagamentos em tempo real para freelancers e trabalhadores de plataformas ou adiantamentos salariais para funcionários que precisam de acesso antecipado aos fundos. A lógica econômica é o pagamento pela velocidade e pela disponibilidade dos fundos, e não o pagamento por uma visão alavancada de negociação. Fluxos recorrentes de pagamentos podem gerar renda de taxas com atividade econômica real, e um recebível futuro de pagamento ou cartão pode até sustentar linhas de crédito vinculadas ao momento da liquidação. Essa é a mesma perspectiva do TVM destacada no material da CoinGecko Learn sobre PayFi.
| Etapa |
Função |
Relação com o rendimento |
| Oferta de liquidez em stablecoins |
Fornece saldos utilizáveis semelhantes a dólares on-chain |
Os fornecedores assumem o risco de utilização e de protocolo em troca de uma parcela das taxas |
| Financiamento de curto prazo |
Cobre déficits de pré-financiamento e das janelas de liquidação |
Os mutuários pagam taxas de financiamento |
| Execução e liquidação de pagamentos |
Conclui pagamentos internacionais ou entregas a comerciantes |
O financiamento de pagamentos internacionais conecta o fluxo executado à demanda por financiamento e ao pool de taxas |
| Módulos de risco e conformidade |
Elegibilidade, limites e divulgações |
Afeta as taxas de inadimplência e a sustentabilidade das taxas |
Se qualquer etapa falhar, seja por queda de volume, eventos de crédito ou interrupções de conformidade, o pool de taxas enfraquece. A análise do rendimento de PayFi, portanto, está mais próxima do crédito de curto prazo combinado com infraestrutura de pagamentos do que de uma simples participação em taxas de uma DEX. Uma comparação lado a lado da liquidação de pagamentos entre TradFi, DeFi e PayFi ajuda a identificar onde estão os atrasos e o pré-financiamento.
Como os provedores de liquidez participam e o que fazem os recibos de rendimento?
Os provedores de liquidez normalmente depositam stablecoins em pools de financiamento de pagamentos ou módulos de estratégia em troca de uma reivindicação sobre os fluxos de taxas. Algumas redes tokenizam essa reivindicação como um recibo de rendimento transferível e reutilizável como garantia, permitindo que a posição seja usada em mercados de DEX ou de empréstimo. O recibo é uma ferramenta contábil e de composabilidade: torna a reivindicação portátil, mas não melhora, por si só, a qualidade de crédito dos mutuários subjacentes.
A Huma Finance é um exemplo público frequentemente citado. Os materiais a apresentam como uma rede PayFi para financiamento de pagamentos globais com uso de blockchain e stablecoins. Atualizações institucionais também descrevem o crescimento da escala do financiamento de pagamentos e a expansão de posições geradoras de rendimento para plataformas de empréstimo (consulte Huma sobre instituições e PayFi). Considere isso apenas como um exemplo de mecanismo. As taxas respaldadas por fluxos de pagamento podem se comportar de forma diferente dos rendimentos cripto impulsionados por emissões ao longo dos ciclos de mercado, mas ainda não são garantidas. As taxas, os períodos de bloqueio, os multiplicadores de pontos e a composabilidade mudam conforme a versão do produto. Números históricos de APR não representam retornos prometidos.
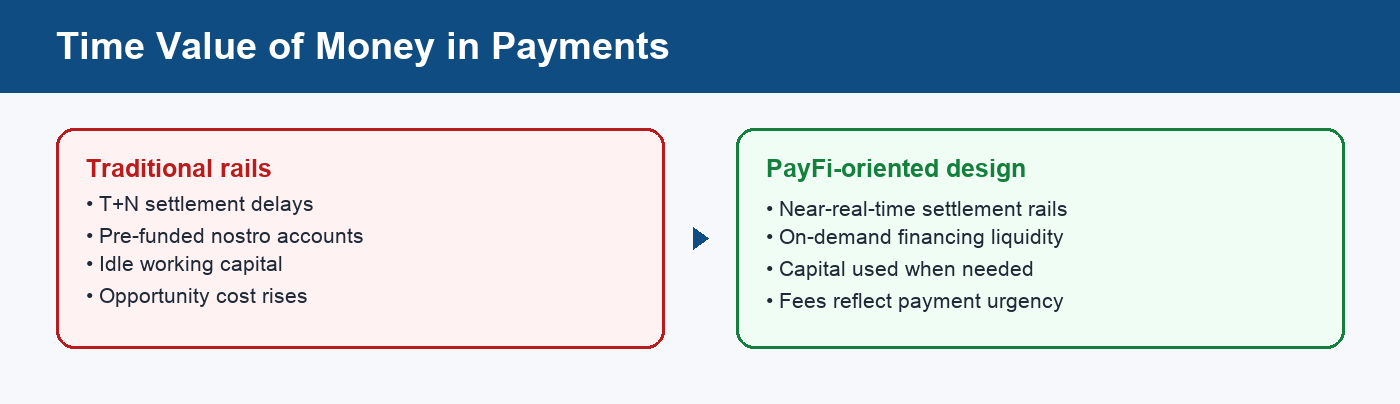
Figura 2. Contraste esquemático entre pré-financiamento ocioso e financiamento de pagamentos sob demanda sob a perspectiva do TVM.
Reutilizar recibos de rendimento como garantia ou em estratégias de looping acrescenta riscos de liquidação, oráculo e alavancagem, inclusive quando os recibos são reutilizados em plataformas de empréstimo on-chain ou pools de liquidez. A composabilidade transfere o risco entre plataformas, mas não elimina a exposição a crédito, stablecoins ou contratos inteligentes. A avaliação de uma estratégia de looping exige separar o APY proveniente das taxas de financiamento de pagamentos do APY impulsionado que depende da solvência dos fundos emprestados.
As estratégias comuns de rendimento com stablecoins podem obter retorno de mercados de empréstimo, operações de Basis, produtos lastreados em títulos do Tesouro ou programas de incentivos combinados, enquanto o financiamento de pagamentos do PayFi é mais específico do que muitos outros produtos financeiros, pois a demanda dos mutuários deve vir de instituições de pagamento que precisam de liquidez de curto prazo para liquidar ou pré-financiar fluxos de pagamento do mundo real.
O rendimento real também é, às vezes, discutido em termos de poder de compra após a inflação, mas, no PayFi, geralmente significa retornos baseados em taxas, e não em emissões de tokens.
Essa diferença é importante em cenários de estresse. Um mercado monetário geral de DeFi pode esfriar quando a demanda por alavancagem cripto cai. Um pool de taxas de PayFi pode esfriar quando os corredores internacionais desaceleram, as licenças dos parceiros mudam ou os critérios de crédito ficam mais rígidos, mesmo que os volumes de negociação cripto permaneçam altos. Por outro lado, meses de forte atividade de pagamentos podem sustentar a demanda por financiamento sem um aumento paralelo da alavancagem especulativa. A estrutura de correlação é diferente, portanto os painéis de risco que observam apenas os preços dos tokens deixam de considerar variáveis essenciais do PayFi.
As stablecoins continuam sendo a unidade de liquidação compartilhada entre esses modelos. Por isso, entender os riscos relacionados ao emissor, à possibilidade de resgate e à implementação em blockchain das stablecoins é um pré-requisito antes de comparar qualquer tabela de APR de PayFi.
De quais pré-condições esse rendimento depende?
A renda de taxas vinculada aos fluxos de pagamento normalmente precisa de várias pré-condições simultâneas:
-
Demanda contínua por pagamentos ou financiamento. Se a atividade de liquidação internacional, comercial ou de comércio diminuir, o pool de taxas diminuirá junto.
-
Infraestruturas utilizáveis de liquidação com stablecoins. Quando a liquidez é baseada em stablecoins vinculadas ao dólar, a política do emissor, o acesso bancário e o congestionamento da blockchain afetam o giro dos pagamentos globais de menor atrito em todo o ecossistema mais amplo de PayFi.
-
Controles de crédito eficazes. O financiamento de curto prazo ainda é crédito. Uma amostra sem inadimplência em um único período não comprova permanência.
-
Acesso duradouro à conformidade. Muitos casos de uso de financiamento de pagamentos exigem entidades licenciadas e restrições de KYC/AML, e a infraestrutura de PayFi precisa lidar com regras complexas, que variam conforme a jurisdição e criam incerteza regulatória. Se os módulos de conformidade pararem, o volume de “pagamentos reais” poderá ser interrompido mesmo enquanto os contratos inteligentes permanecerem on-line.
-
Qualidade da vinculação a RWA ou recebíveis. Quando o financiamento é associado a ativos do mundo real semelhantes a faturas, inclusive em casos como financiamento de cadeias de suprimentos, o título legal, os direitos de cobrança e a execução off-chain continuam sendo relevantes.
Quando essas pré-condições são atendidas, os modelos de PayFi podem reduzir a dependência de saldos de pré-financiamento bloqueados e direcionar o capital de pagamentos ocioso para usos de ciclos mais curtos.
Uma lista de verificação baseada nesses pontos é mais informativa do que comparar apenas APRs destacados. Uma documentação que divulga APY sem descrever as classes de mutuários, os prazos e o tratamento da inadimplência é incompleta para a avaliação de PayFi.
Quais riscos importam ao avaliar o rendimento de PayFi?
| Tipo de risco |
Possível manifestação |
O que analisar |
| Crédito / inadimplência |
Mutuários não cumprem os prazos de pagamento |
Divulgações sobre inadimplência, concentração, reservas ou seguro |
| Descasamento de liquidez e prazo |
Saques simultâneos ou refinanciamentos malsucedidos |
Períodos de bloqueio, filas de resgate, composição dos prazos de financiamento |
| Conformidade e licenciamento |
Instituições de pagamento parceiras deixam de participar conforme os requisitos mudam |
Se os mutuários são autorizados; a conformidade regulatória varia conforme a jurisdição e pode interromper as operações de instituições financeiras |
| Contratos inteligentes e operações |
Bugs, oráculos, falhas de chaves ou operacionais; o risco de contratos inteligentes inclui exploits ou bugs que podem causar perda permanente de fundos |
Auditorias, controles, histórico de incidentes |
| Stablecoins e custódia |
Desvinculação de moedas fiduciárias, congelamentos, falha do custodiante |
Quais stablecoins e estruturas de custódia são usadas |
| Distorção de incentivos |
Multiplicadores promocionais ocultam uma renda de taxas reduzida |
Participação nas taxas versus incentivos em tokens ou pontos |
Reduzir a exposição a fraudes costuma fazer parte da proposta do modelo, mas transferir fluxos de pagamento para uma blockchain não elimina os riscos de fraude, operacionais ou de crédito.
O PayFi não é automaticamente mais seguro que o DeFi. Vincular o rendimento à atividade de pagamentos também incorpora variáveis de contraparte e conformidade conhecidas nos pagamentos e no crédito tradicionais, além de questões de proteção ao consumidor e volatilidade de mercado quando as posições são combinadas com alavancagem ou exposição ao mercado secundário. As diferenças estruturais de atraso, pré-financiamento e crédito aparecem com mais clareza em uma comparação da liquidação de pagamentos entre TradFi, DeFi e PayFi.
Como os leitores devem interpretar as alegações de rendimento de PayFi sem tratá-las como recomendação?
A leitura educacional pode separar três camadas que o marketing costuma misturar:
-
Camada do mecanismo: Quem paga as taxas, por qual janela de utilização, como as taxas chegam aos LPs e se os contratos inteligentes automatizam os processos de pagamento e a distribuição das taxas da forma alegada pelo mecanismo.
-
Camada da mensuração: Se as taxas publicadas representam renda de taxas passada, intervalos projetados ou valores exibidos com incentivos promocionais.
-
Camada de risco: Quais perdas podem atingir o capital principal mesmo que a descrição do mecanismo esteja correta.
Manter essas camadas separadas reduz a possibilidade de tratar o PayFi como um produto de renda garantida. Isso também mantém o artigo complementar aos materiais de definição: o que é PayFi apresenta a categoria, enquanto esta página se concentra na origem das alegações de rendimento e em como elas podem falhar.
Resumo
As discussões sobre rendimento de PayFi afastam os retornos das curvas de emissão de tokens e os direcionam para a continuidade da geração de taxas por pagamentos e financiamentos de curto prazo. A liquidez em stablecoins, o prazo do financiamento, a demanda institucional e os módulos de conformidade dimensionam conjuntamente o pool de taxas. Os recibos de rendimento melhoram a composabilidade, mas acrescentam risco de mercado. Trate o PayFi como uma estrutura de mecanismos, frequentemente discutida como parte de um ecossistema mais amplo de PayFi, e não como um único ticker ou um único rótulo de APR, para que ele complemente os artigos existentes sobre definições e projetos em vez de duplicá-los.
Perguntas frequentes
Como o rendimento real de PayFi difere das recompensas de farming de DeFi?
O rendimento real no estilo PayFi geralmente enfatiza as taxas provenientes do financiamento de pagamentos e da utilização relacionada do capital, enquanto muitos APRs de farming de DeFi dependem de emissões de tokens de governança e podem estar mais expostos à volatilidade do mercado. Ambos podem incluir campanhas, portanto o teste útil é verificar se a renda de taxas continua com a atividade de pagamentos, e não apenas observar o APR promocional, pois o rendimento respaldado por fluxos de pagamento às vezes é apresentado como mais resiliente durante períodos de baixa, embora ainda carregue riscos de crédito e de protocolo.
Por que os pagamentos internacionais aparecem com tanta frequência nos materiais sobre rendimento de PayFi?
As infraestruturas de pagamentos internacionais frequentemente combinam liquidação de vários dias com bloqueios de pré-financiamento, aumentando o custo do capital no tempo. Se o financiamento de curto prazo com stablecoins on-chain cobrir o déficit de financiamento, os mutuários pagarão pela velocidade e pela disponibilidade, e essas taxas poderão ser compartilhadas com os provedores de liquidez. Os materiais do setor também acompanham o crescimento da atividade de liquidação com stablecoins em infraestruturas de redes de cartões e institucionais, mas os números devem ser verificados nas divulgações primárias mais recentes, em vez de tratados como uma constante fixa.
Um recibo de rendimento ou token de estratégia garante a segurança do capital principal?
Não. Um recibo normalmente representa uma reivindicação sobre o fluxo de caixa de um pool ou estratégia e ainda carrega riscos de crédito, contrato, stablecoin e liquidez de mercado. A reutilização do recibo como garantia pode acrescentar riscos de liquidação e alavancagem.
O que deve ser verificado primeiro ao avaliar o rendimento de um protocolo de PayFi?
Priorize a verificação de que as taxas vêm de atividades de pagamento ou financiamento verificáveis, do volume de pagamentos, dos corredores de pagamento, do histórico de crédito, das regras de resgate e prazo, além das dependências de conformidade e de stablecoins. O APR nominal e os multiplicadores de pontos são sinais secundários, não provas de sustentabilidade.
O rendimento de PayFi é sempre maior que o de produtos comuns de Earn com stablecoins?
Não necessariamente. As taxas de financiamento podem superar algumas estratégias de stablecoins de menor risco, mas também incorporam maior complexidade de crédito, conformidade e protocolo. O rendimento relativo é uma função da oferta, da demanda, do perfil dos mutuários, das linhas de crédito e da precificação de risco, além de depender de a estratégia ser respaldada por uma demanda real por financiamento de pagamentos, e não apenas por incentivos. Portanto, não representa uma vantagem fixa.