注目のCPI:10月利上げリスクか、金利負担の緩和の先送りか?
市場は、連邦準備制度が金利を変更する前に金融環境を引き締めることがある。
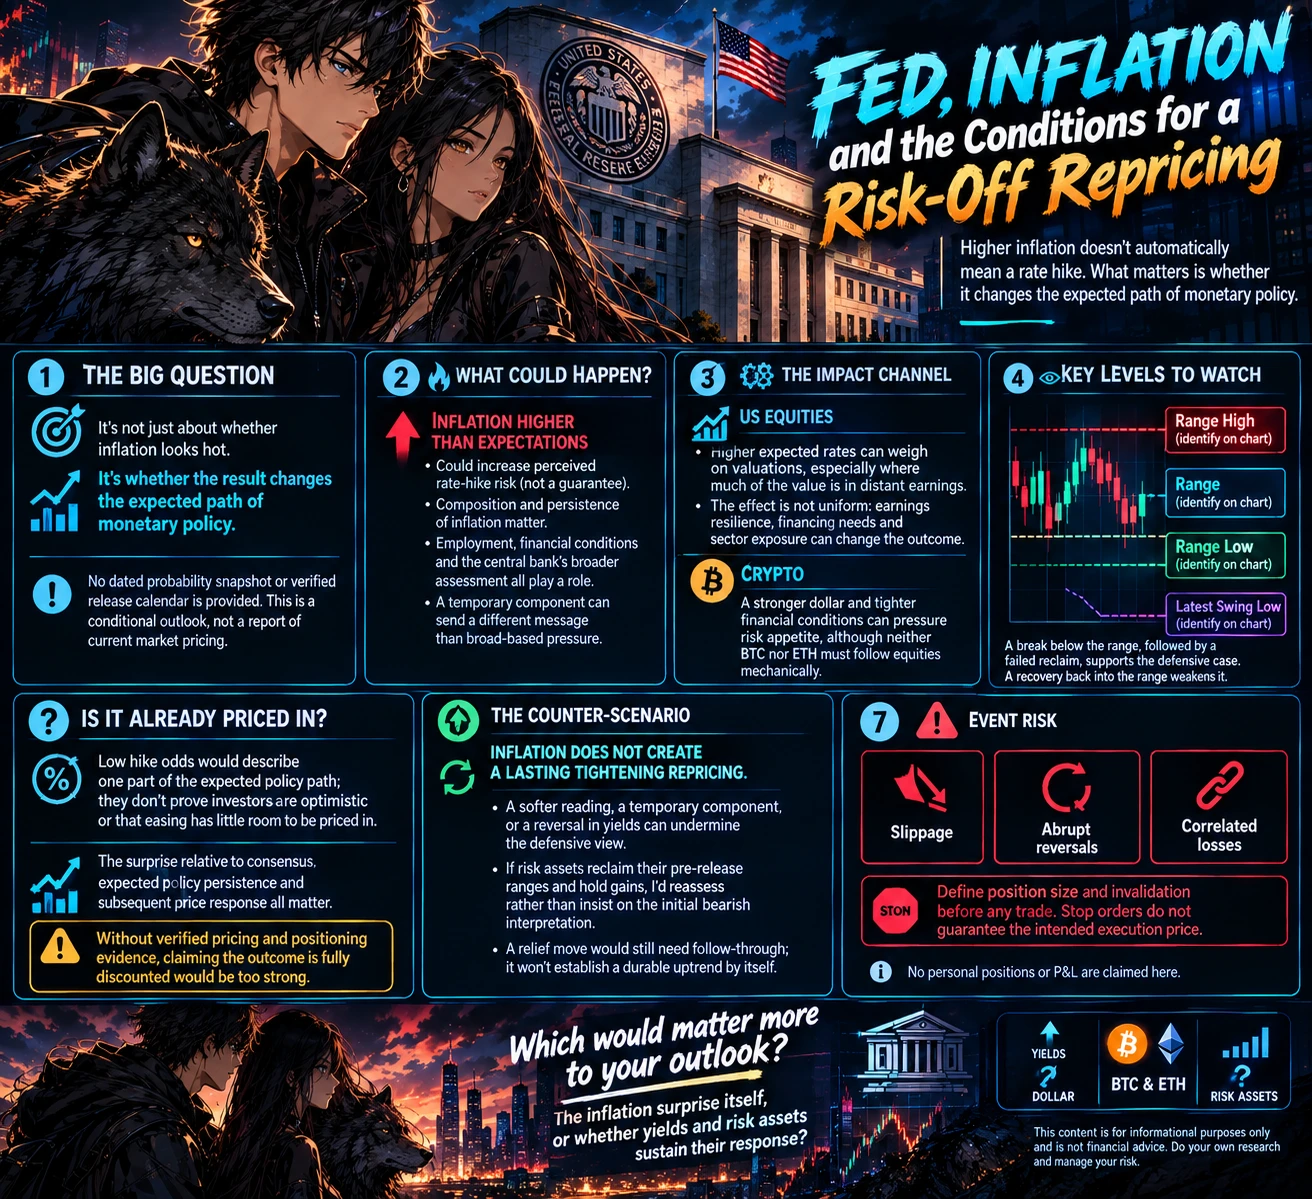
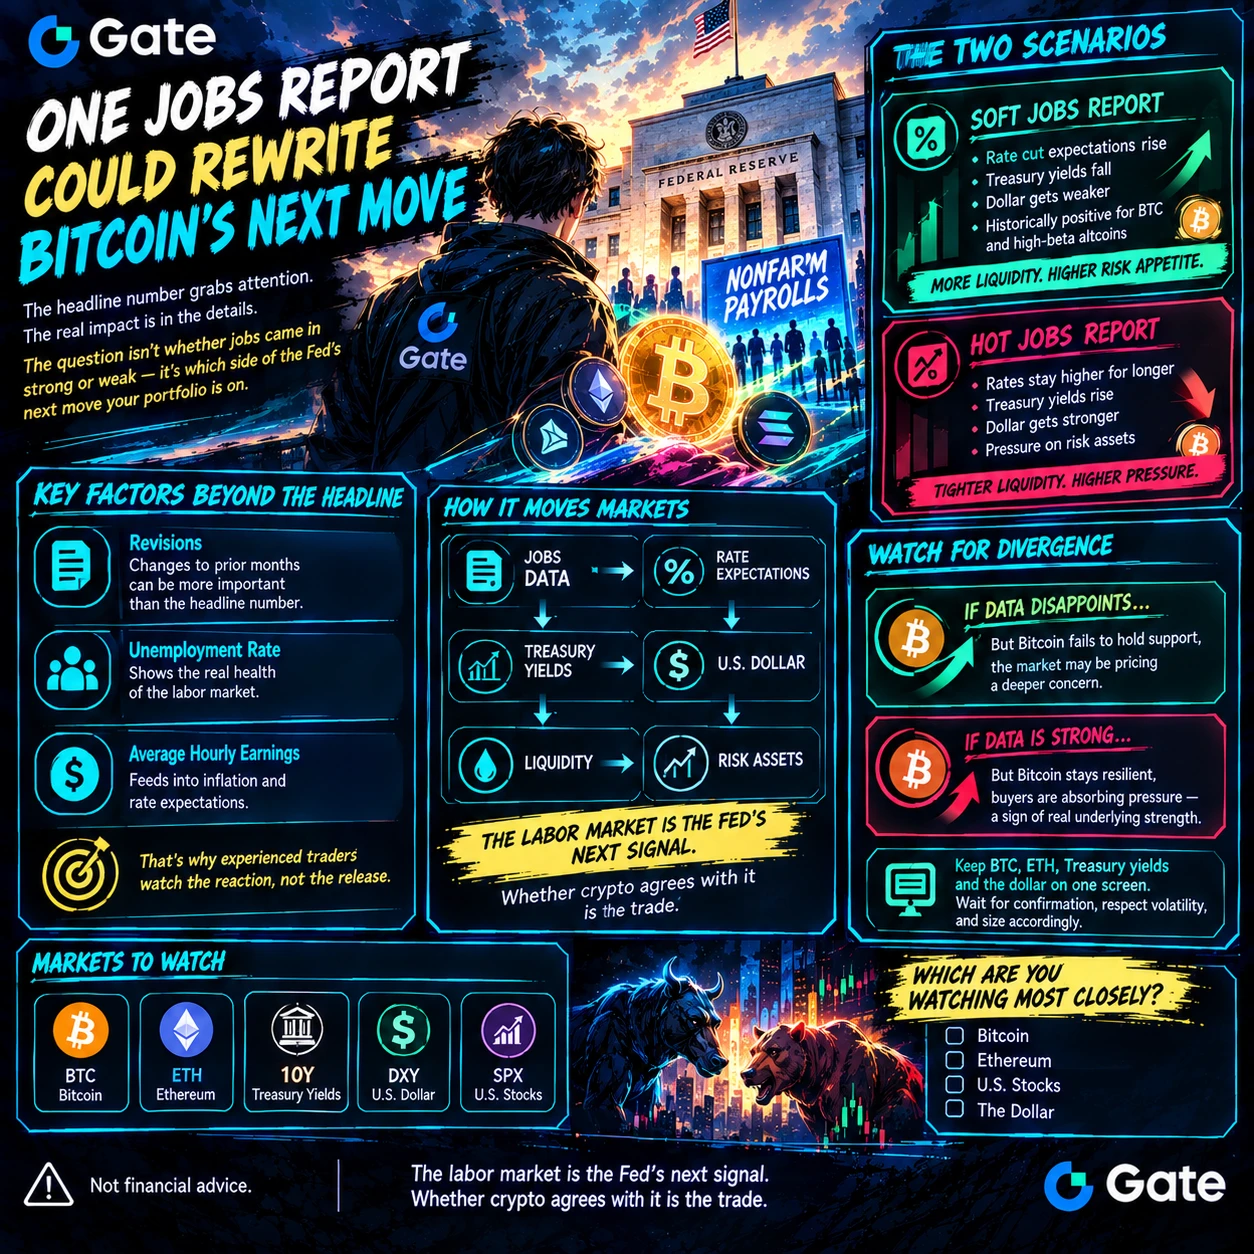
CPIの上振れサプライズが最も重要になるのは、単なるヘッドラインではなく、予想される金融政策の道筋を変えるときだ。
この違いを理解することで、暗号資産と米国株への圧力がいつまで続く可能性があるのかを説明しやすくなる。
サプライズは結論ではない
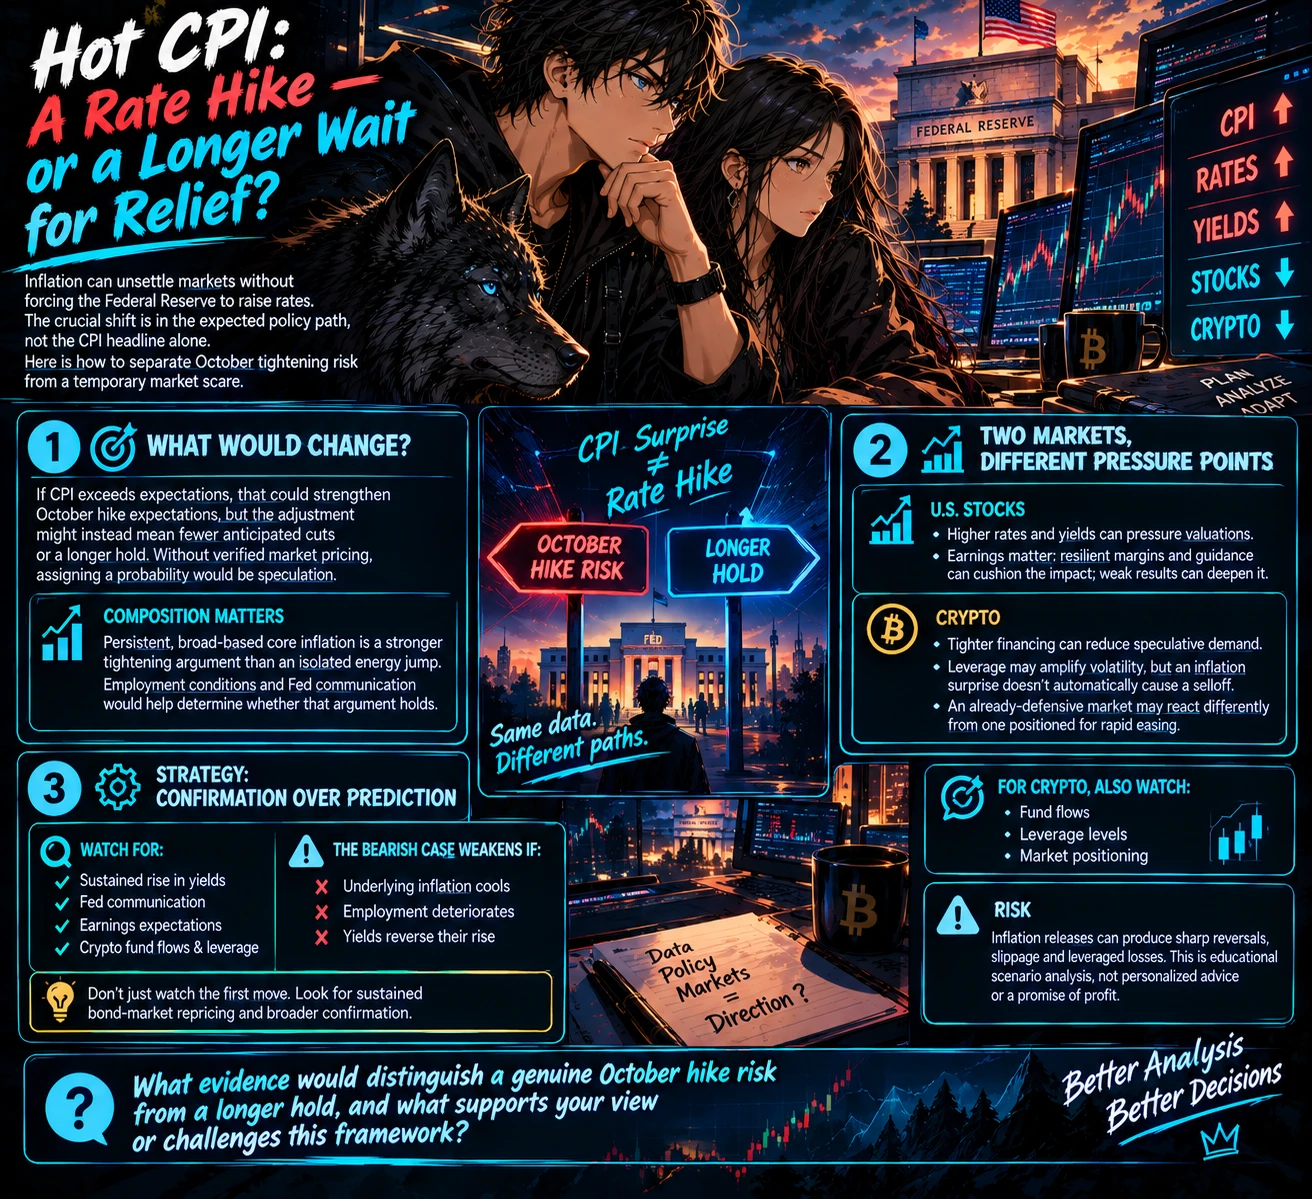
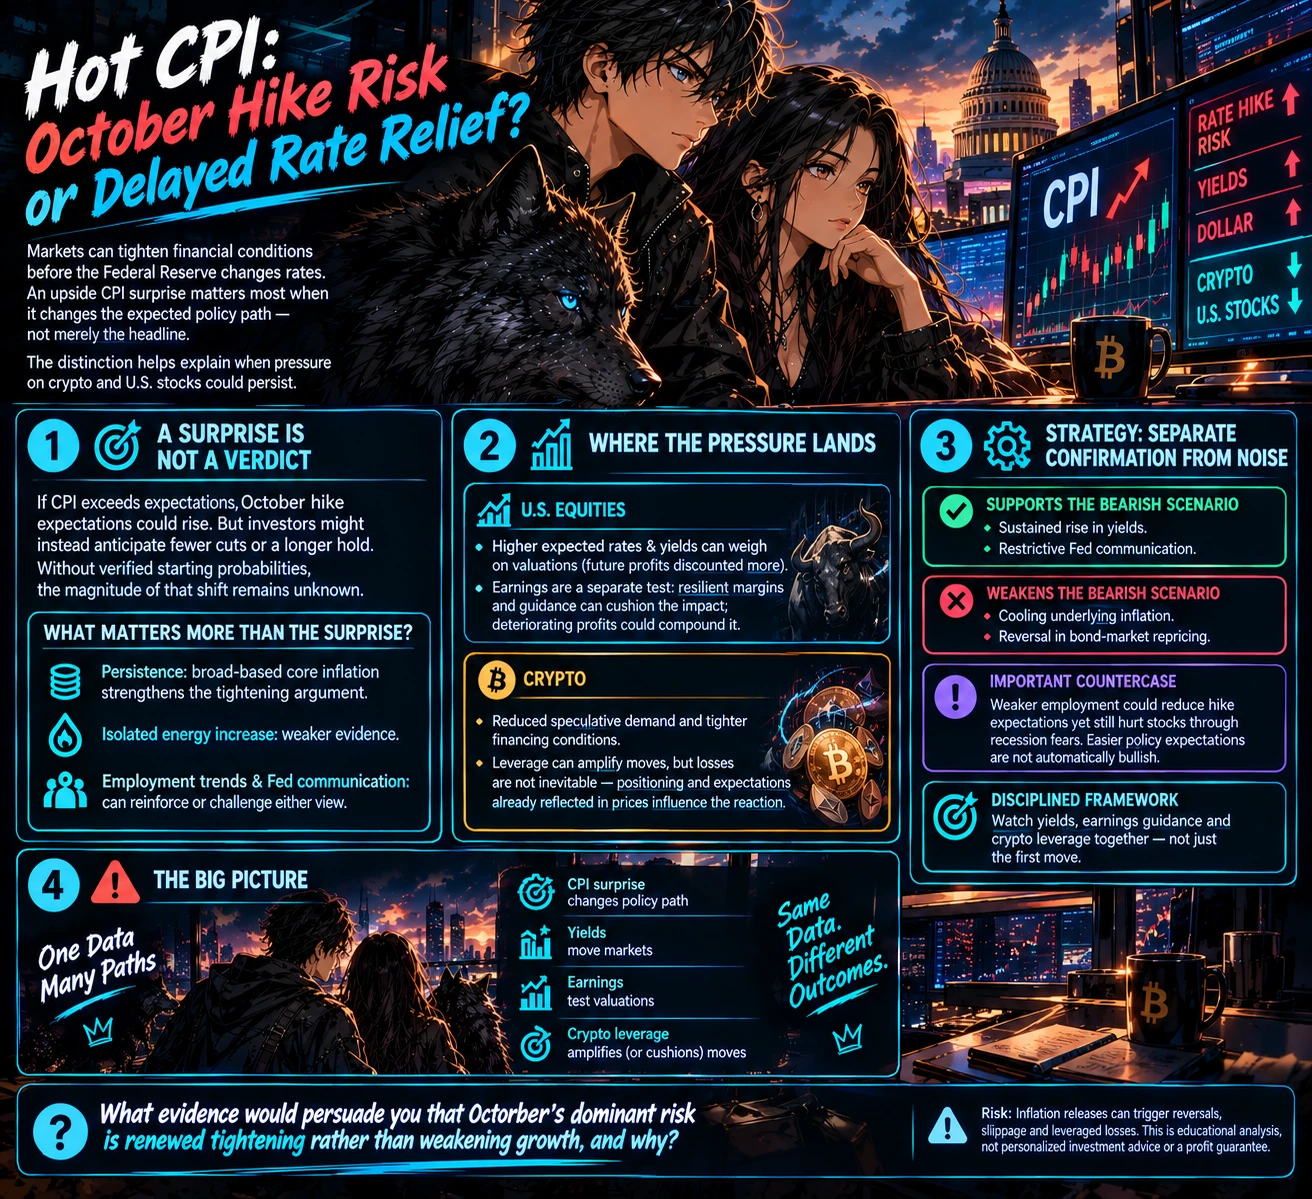
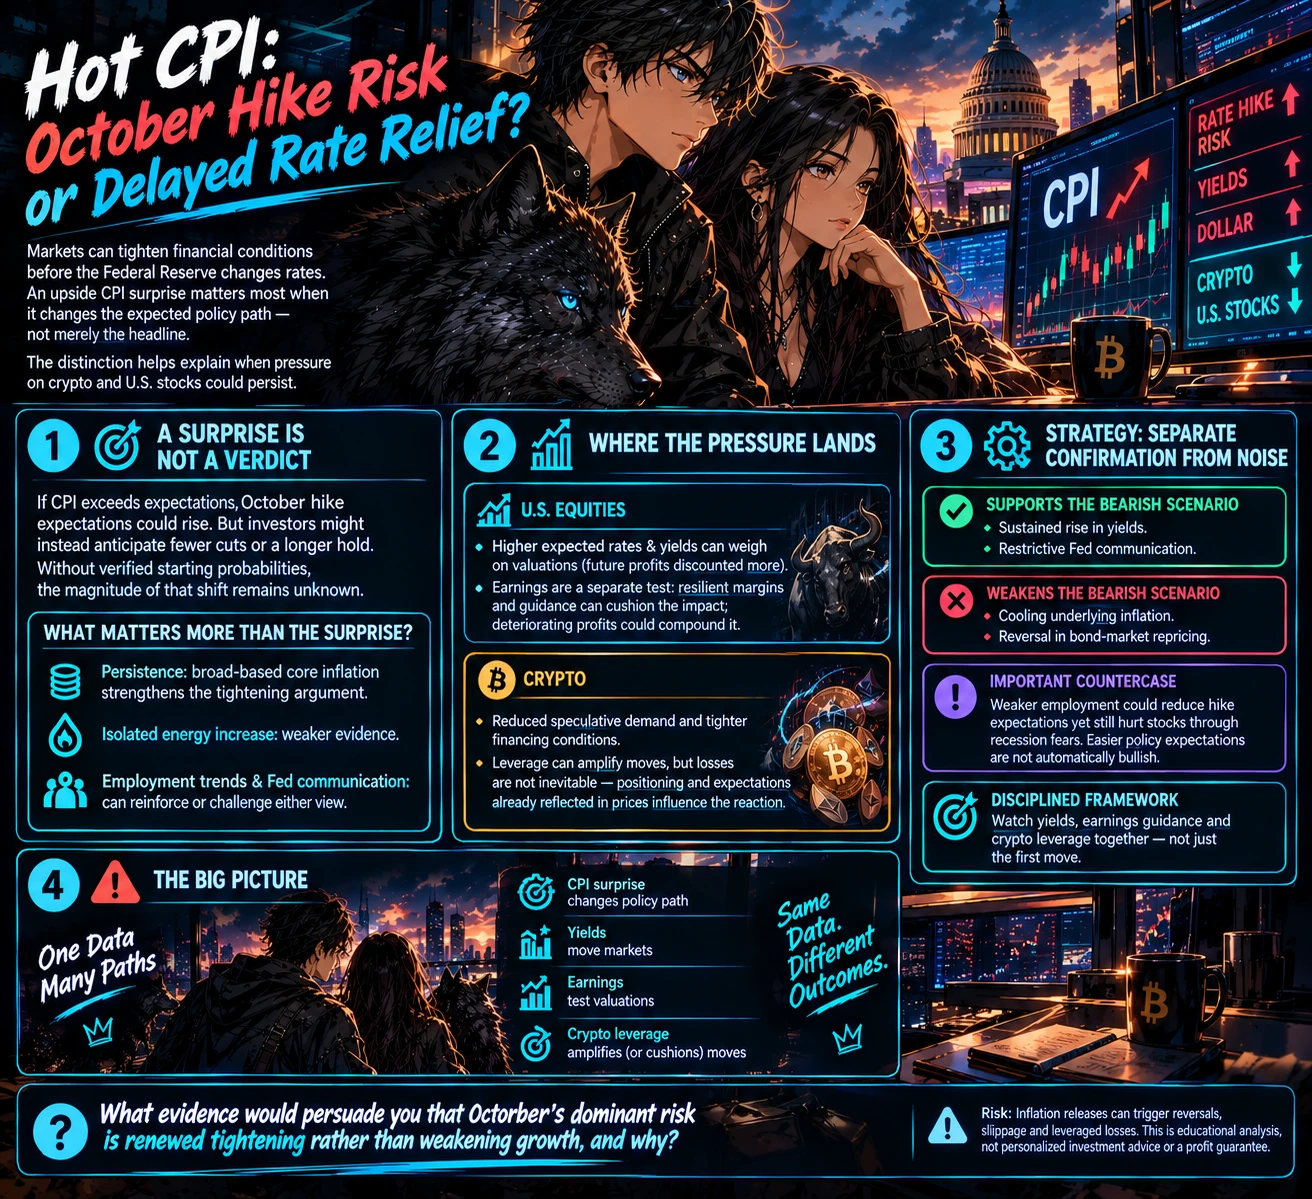
CPIが予想を上回れば、10月利上げ観測が高まる可能性がある。しかし投資家は、利下げ回数の減少や、より長期にわたる据え置きを予想するかもしれない。検証済みの開始時点の確率がなければ、その変化の大きさは分からない。
サプライズだけでなく、持続性のほうが重要だ。広範なコアインフレは引き締め論を強める一方、エネルギー価格の一時的な上昇だけでは証拠として弱い。雇用動向とFRBの発言は、いずれの解釈も補強したり、疑問を投げかけたりする可能性がある。
圧力が及ぶ先
予想金利と米国債利回りが上昇すれば、将来の利益がより大きく割り引かれるため、株式のバリュエーションは低下する可能性がある。業績は別の試金石となる。利益率と業績見通しが底堅ければ影響を和らげられる一方、利益の悪化はその影響を増幅させる可能性がある。
暗号資産は、投機的需要の減少と、より厳しい資金調達環境に直面する可能性がある。レバレッジは価格変動を増幅させるが、損失が避けられないわけではない。ポジションと予想がすでに価格に織り込まれているかどうかが、反応に影響する。
戦略:確認材料とノイズを分ける
利回りが持続的に上昇し、FRBが引き締め的な発言を続ければ、弱気シナリオは強まる。基調的なインフレの鈍化や、債券市場における価格の織り込みの反転は、そのシナリオを弱めるだろう。
重要な反対事例の一つは、雇用の悪化によって利上げ観測が後退する一方、景気後退懸念を通じて株価が下落するケースだ。金融政策の緩和観測が、必ずしも強気材料になるとは限らない。
規律ある分析では、最初の値動いを追いかけるのではなく、利回り、業績見通し、暗号資産のレバレッジを合わせて注視する。
リスク:インフレ指標の発表は、相場の反転、スリッページ、レバレッジによる損失を引き起こす可能性がある。これは教育目的の分析であり、個別の投資助言や利益の保証ではない。
10月の主なリスクが景気減速ではなく、再び金融引き締めに向かうことだと納得するには、どのような証拠が必要で、その理由は何か?
$BTC $GT $ETH #ShareWeekly #weeklyshare #FedSeptemberMinutesLeanHawkish #GateSquare