


GateUser-505646d6

期間 1.6年
ピーク時のランク 0
現在、コンテンツはありません
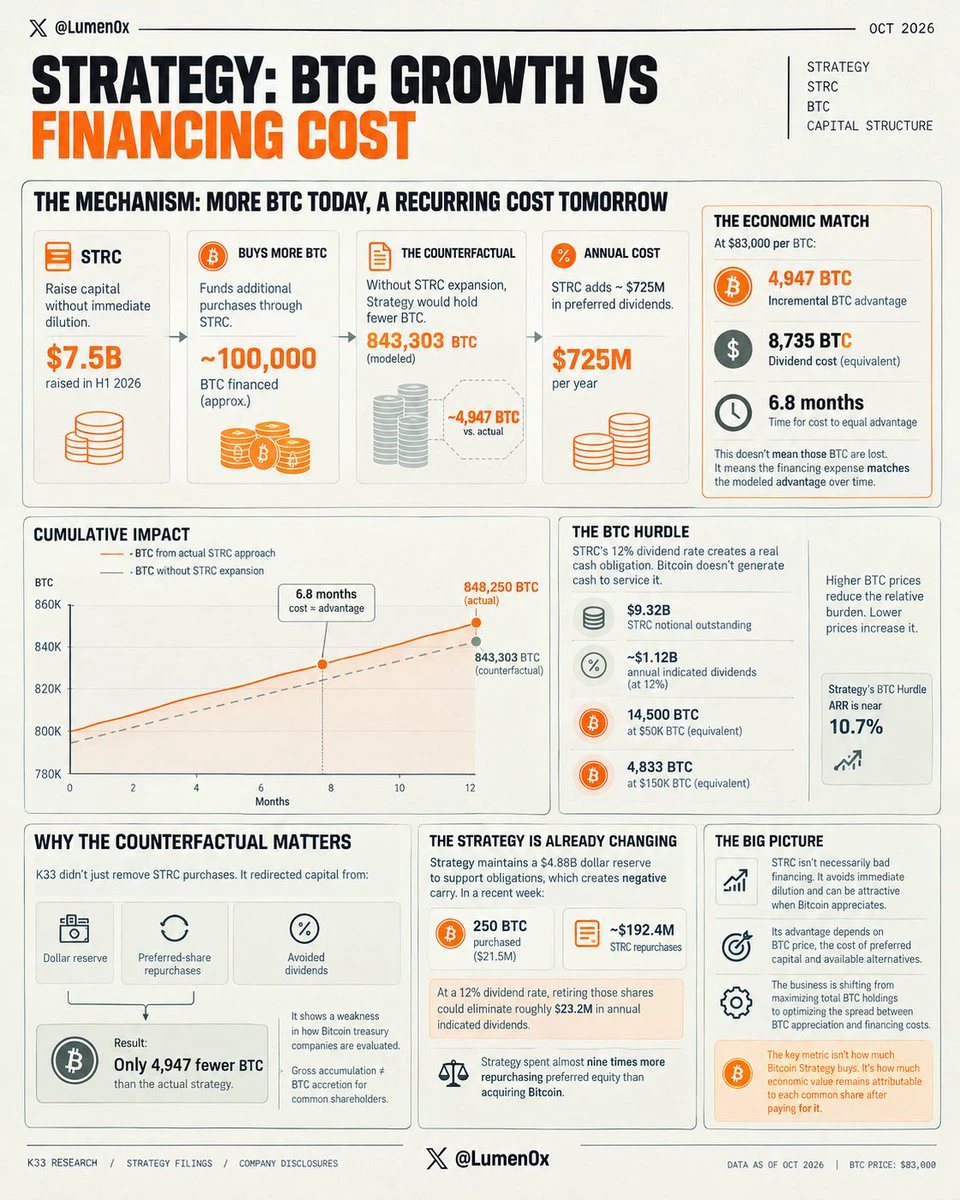
ビットコインをさらに購入すると、ビットコイン・トレジャリー企業の株主にとって、その企業の魅力がかえって低下することがあるとしたら?
矛盾しているように聞こえますが、K33 ResearchによるStrategyの最新分析は、まさにこの問題を提起しています。
@Strategyは848,250 BTCを保有しています。
しかしK33は、StrategyがSTRC優先株プログラムを積極的に拡大しなかった場合、843,303 BTCを保有するという別の資本構成をモデル化しました。
その差はわずか4,947 BTCです。
それでもSTRCは2026年上半期に約75億ドルを調達し、約100,000 BTCの購入資金を賄うのに役立ちました。
では、その優位性はどこへ消えたのでしょうか?
——
⬢ ビットコイン購入のコスト
STRCにより、StrategyはMSTR普通株主を直ちに希薄化させることなく資金を調達できます。
魅力的に聞こえます。
しかし普通株式とは異なり、STRCには継続的な配当義務が伴います。
K33は、STRCの拡大によって年間の優先配当が約$725M 増加したと推定しています。
1 BTC=83,000ドルの場合:
- 追加的なBTCの優位性:4,947 BTC
- 年間の追加配当コスト:BTC換算で8,735 BTC
- そのコストが優位性と同額になるまでの期間:6.8か月
- 1
Ethereumは2026年これまでに、約800,000 ETHを発行しました。
トランザクション手数料によるバーンは、わずか16,525 ETHでした。
10月9日までの供給台帳では、以下のようになっています。
- 総発行量:796,623 ETH
- トランザクション手数料によるバーン:16,525 ETH
- すべての破壊分を差し引いた後の純供給増加量:778,413 ETH
- 手数料バーン/発行量:2.07%
したがって、手数料バーンやその他のETHの破壊分をすべて考慮しても、今年のEthereumの供給量は約0.64%増加しています。
これは、より安価なブロックスペースの背後にあるトレードオフの一つを数値で示しています。
Ethereumはトランザクションコストを低く抑えながら、より多くのアクティビティを処理できますが、現在のところ、そのアクティビティから生じる手数料は、バリデーターに発行されているETHの大部分を相殺するには不十分です。
有用な比較は、単にトランザクション数や実行能力が増加しているかどうかではありません。
その能力を利用する経済活動が、発行量を意味のある規模で相殺するのに十分な手数料を生み出しているかどうかです。
今年これまでのところ、トランザクション手数料によるバーンがカバーしたのは、ETHの総発行量の約2.1%にすぎません。
これは、ネットワークが
ETH+3.49%
- 1
トークン化とは、資産をオンチェーンに載せることを意味していた。
米国財務省短期証券がトークンになった。次に株式。そしてファンド。
@Ondoと@BlackRockは、今や次の段階へ進んだ。
Ondoのインテリジェント・ポートフォリオは、BlackRockが設計した戦略を、単一の譲渡可能なトークンにまとめる。
• BLKHIon
• BLKDIGon
• BLKGRWon
それぞれ6〜9種類のトークン化ETFを含む。BlackRockがモデルを設定し、Ondoが実装し、バスケットは四半期ごとにリバランスされる。
証券 → トークン化された証券 → トークン化されたファンド → トークン化されたポートフォリオ
ポートフォリオそのものが資産になる。
———
1つのトークンが投資方針全体を表せる
BLKHIonはインカム重視だ。
BLKDIGonはおよそ株式70%、債券およびオルタナティブ30%で構成され、IBITを通じたBitcoin 3%も含まれる。
BLKGRWonはおよそ株式95%、Bitcoin 5%で構成される。
通常、これらの戦略を再現するには、すべてのポジションを購入し、時間の経過に合わせてリバランスする必要がある。
ここでは、投資家は1つのトークンを保有し、その裏側のポートフォリオが変化していく。
BlackRockが配分を設計し、Ondoが執行とリバランスを担う。
これ
予測市場はまた記録的な月を終えた。
@Kalshiが処理した内容:
• 607億ドルの契約取引高
• 147億ドルの支払額
• 3億4,570万件の取引
• 10億ドルの建玉
• 30日間の取引高成長率 +57%
• 9月27日に32億4,000万ドルの過去最高記録
しかし、重要な数字は80.5%かもしれない。
これは、9月に追跡された予測市場の取引高に占めるKalshiのシェアだ。
このセクターは急速に成長している。その成長の下にある活動は、はるかに集中している。
…
➥ 607億ドルは607億ドルの資本ではない
Kalshiの607億ドルは、契約の想定元本を表している。
実際の支払額はおよそ147億ドルで、建玉は約10億ドルだった。
これらの数字は、それぞれ異なる3つのものを表している:
• 607億ドルの契約取引高 = 回転額
• 147億ドルの支払額 = 契約購入に使われた現金
• $1B OI = 未決済ポジション
607億ドルを$1B OIと比較すると、取引高/OIはおよそ60.7倍になる。支払額/OIでさえ約14.7倍だ。
分母は月間平均OIではなくスナップショットであるため、どちらの比率もレバレッジとして扱うべきではない。
しかし、この関係性は依然として有用だ。
9月には、はるかに小さな継続的資本ベースから、膨大な取引活動が生まれた。
…
➥ 1つの取引所が取引高の
KALSHI+3.17%
POLYMARKET-0.13%
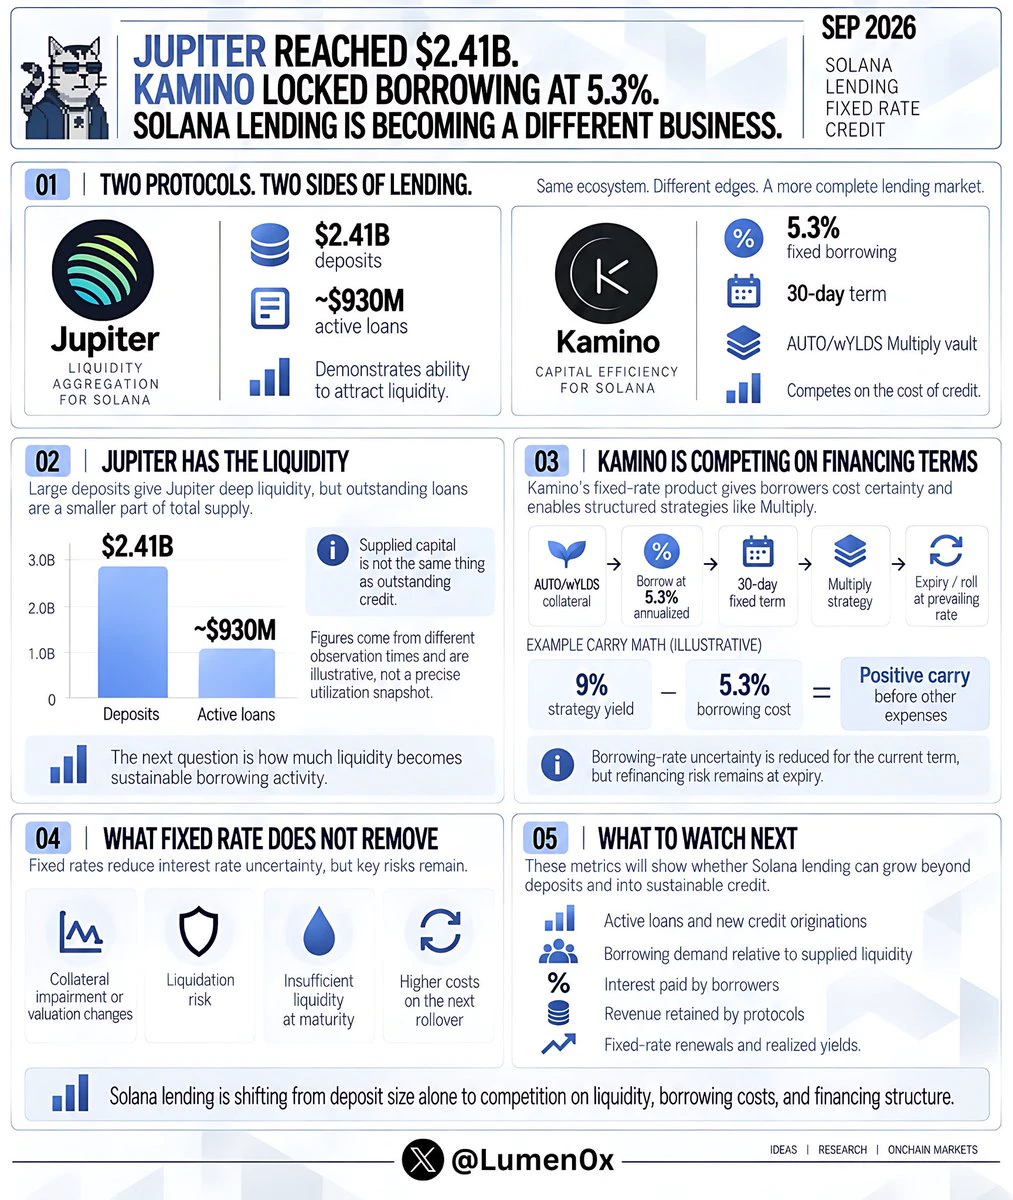
Jupiter Lendの預け入れ額が、ついに$2.41Bに達しました。
ほぼ同じ時期に、Kaminoは5.3%で固定借入を提供するレンディング商品を導入しました。
2つのSolanaプロトコル、2つの動きですが、より有益な比較は、それぞれがレンディング市場について何を示しているかだと思います。
Jupiterは流動性を集めています。
Kaminoは借り手に、それを活用するためのより多くの方法を提供しています。
そして、この2つは必ずしも同じビジネスではありません。
──────────
@JupiterExchangeは9月22日、新たな預け入れ額の記録を発表し、Jupiter Lendは$2.41Bに到達しました。
別のDeFiLlamaのデータでは、アクティブローンは約$930Mとされています。
これらの数値は異なる観測時点から得られたものなので、正確な利用率の計算には使わないほうがよいでしょう。しかし、これはレンディングのランキングが隠しがちなことを示しています。
預け入れ額は、プロトコルがどれだけの資本を集められるかを示します。
ローン残高は、その資本のうち借り手が実際にどれだけ活用しているかを示します。
$1M 預金が増えれば、利用可能な流動性は増加します。しかし、それだけで借入需要や利息収入、プロトコル収益が新たに生まれるわけではありません。
Jupiterは、大規模
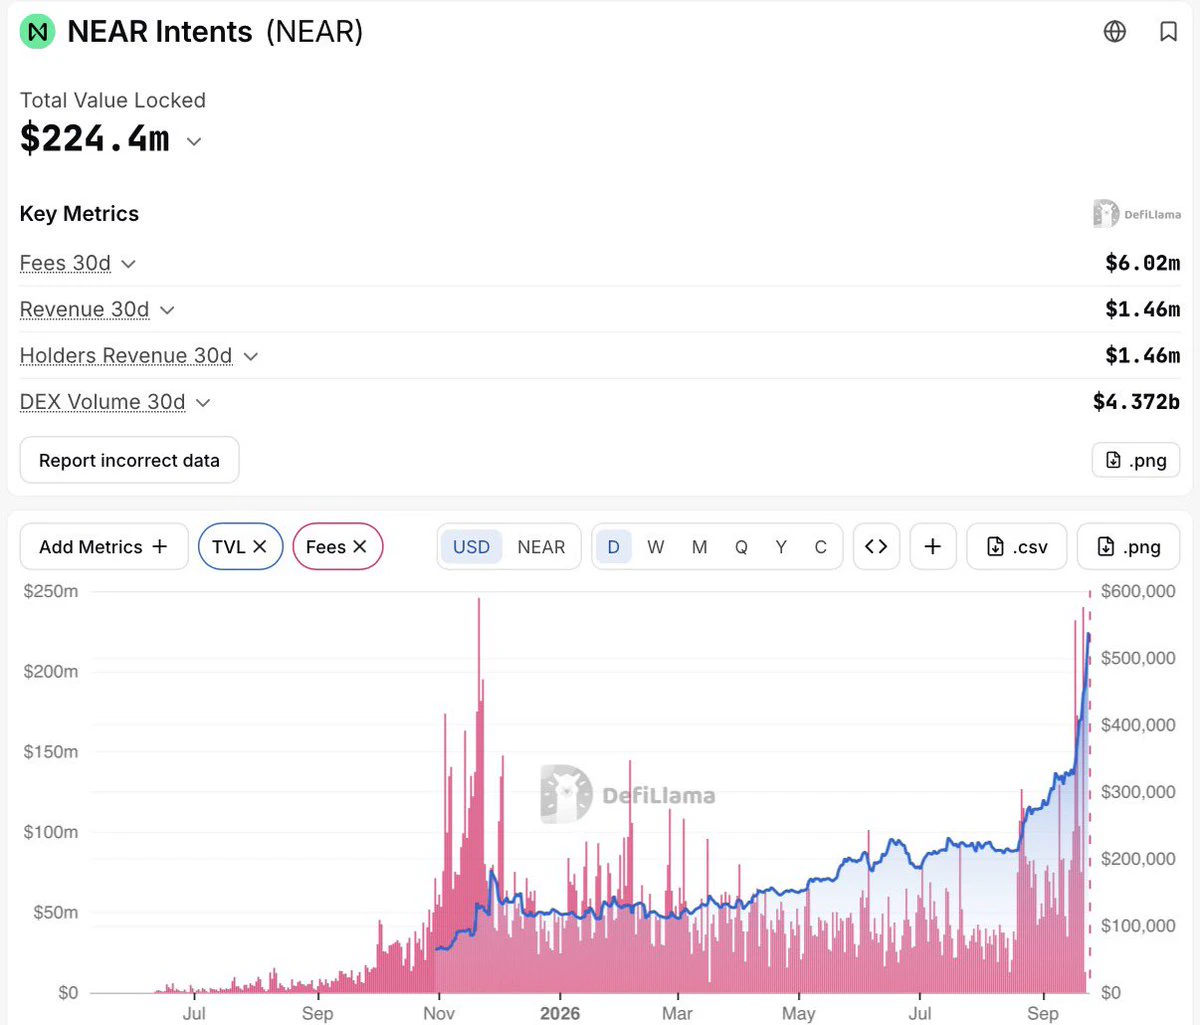
NEAR Intentsを通じて$30B 以上がスワップされました。
直近1週間だけで14.1億ドルを占めています。
内訳はこちらです:
- 累計:305億ドル
- 過去30日間:43.7億ドル
- 過去7日間:14.1億ドル
つまり、月間ボリュームのおよそ3分の1が、わずか1週間で発生したことになります。
これは1日あたりおよそ$201M で、直前の23日間では$129M でした。
@NEARProtocolはAIのストーリーを通じて多く語られています。一方で、そのスワップインフラはこのような数字を叩き出しています。
ただし、これはAIエージェントによるスワップが何件あったかを示すものではありません。しかし正直なところ、累計ボリュームが$30B に達しているなら、AIというラベルがなくても注目に値します。
実際の利用状況で評価できるプロダクトがここにあるのは良いことだと思います。そして今、その利用は伸びています。
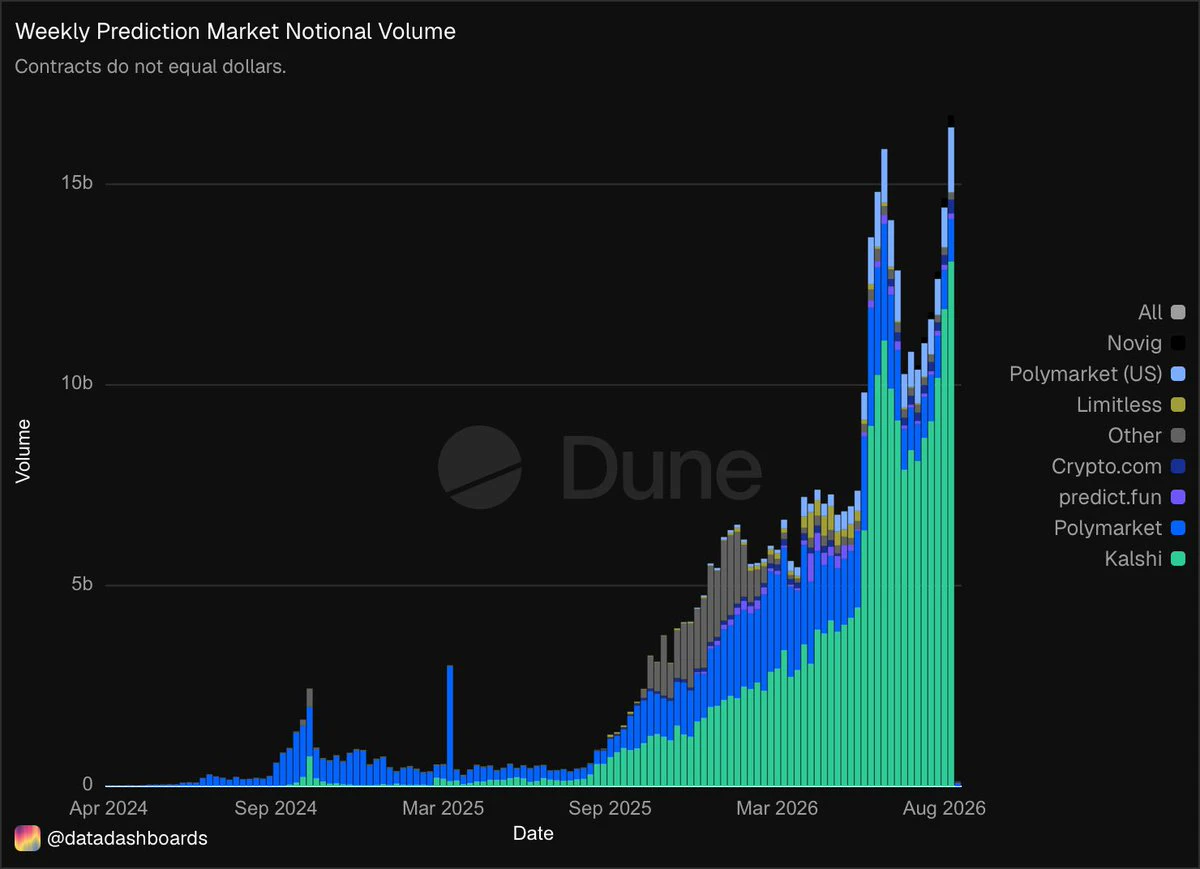
予測市場はかなり混雑し始めているように見える。
流動性はそうではない。
予測市場全体の取引高は、NFL開幕週末に過去最高の$5.83Bに達した。
@Kalshiだけで、そのうち$4.89Bを占めた。
これは全体のおよそ84%にあたる。
一方、@Polymarketは日曜日に約$404M を記録した。
興味深いのは、それが競争環境とは大きく異なって見えることだ。
現在、ユーザーをめぐって競い合う予測市場プラットフォームは約16社ある。
Kalshi。
Polymarket。
DraftKings。
FanDuel。
Robinhood。
Coinbase。
Underdog。
その他にも多数の小規模な競合がある。
各社は、同じユーザーを獲得するために、広告、登録ボーナス、有名人、プロモーションに多額の資金を費やしている。
外から見ると、市場はますます細分化しているように見える。
しかし、実際の取引活動は依然として大きく集中している。
そしてこれは重要なことだ。予測市場には流動性のフライホイール効果があるからだ。
取引量が増えると、通常は次のようになる:
- 流動性の向上
- スプレッドの縮小
- 執行の改善
- より有用な価格
- トレーダーがとどまる理由の増加
その結果、さらに多くの流動性が集まる。
つまり、別の予測市場を立ち上げること自体は、もはや本当に難しい部分ではない。
十分
KALSHI+3.17%
POLYMARKET-0.13%
- 1
ETHの機関投資家による資金フローは、ETFのフローだけでは把握しにくくなっている。
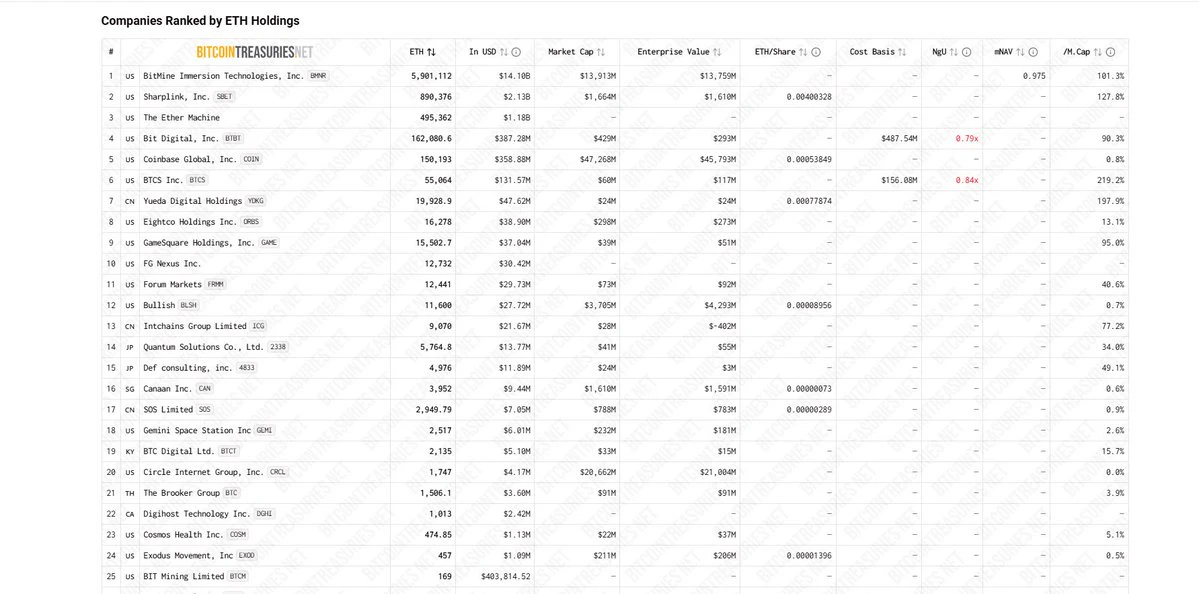
Bitmineは現在、590万ETHを保有しており、総供給量の約4.9%に相当する。
さらに以下を加味すると、
• 企業のトレジャリー
• 現物ETF
• 取引所の残高
• ステーキングされたETH
保有状況は大きく集中しつつある。
しかし、保有量と市場で実際に取引可能な量は同じではない。
トレジャリーやETF、ステーキングコントラクトに大量のETHが保管されていても、取引所にあるETHと同じ追加的な売買圧力を生み出すわけではない。
この違いは、機関投資家による蓄積が拡大するにつれて、ますます重要になっている。
本当の変数は、機関投資家がどれだけのETHを保有しているかではない。
実際に取引可能なETHがどれだけあるかだ。
Schwabは暗号資産のラインアップを2資産から5資産へ拡大する。
BTCとETHは5月に取り扱いを開始した。次はSOL、AVAX、LINKが加わる。
5資産のラインアップは示唆的だ。
BTC → 貨幣的資産
ETH → スマートコントラクトの決済
SOL → 代替的な高スループットの実行基盤
AVAX → アプリケーション特化型インフラ
LINK → オラクル・インフラ
Schwabは、何千ものトークンを扱う暗号資産取引所を再現しようとしているのではない。
厳選された暗号資産ポートフォリオを構築しているのだ。
同社によれば、今回の追加は「顧客の需要に合致する、確立された暗号資産」に基づいている。Schwabにはアクティブな証券口座が39M件あり、顧客資産は$13T を超える。
そのため、次の上場銘柄は現在の3銘柄よりも興味深いものになる。
Schwabが拡大を続ければ、その選定プロセスは、TradFiが投資可能とみなす暗号資産の有用な指標になる。つまり、十分な流動性、確立された需要、機関投資家からの認知、そしてより広範なデジタル資産スタックにおける明確な役割だ。
この5つは無作為に選ばれたものではない。
ポートフォリオの設計図のように見え始めている。
Schwabは暗号資産を上場しているのではない。証券口座に組み入れるべき暗号資産を定義しているのだ。
インフォグラフィックでは高いDEX取引高が印象的に見えるが、より重要な問いを投げかけると、そこから実際にどれだけの活動がプロトコル収益になっているのかが見えてくる。
Uniswap、Aerodrome、Raydium、PancakeSwapは、取引活動の多さで常に最大規模のDEXの中にランクインしているが、取引高だけでは、どれだけの経済的価値がプロトコルやそのトークン保有者に還元されているのかはほとんど分からない。
より優れた分析枠組みは、以下を分けて考えることだ。
– 取引高:どれだけの取引が行われているか
– 手数料:トレーダーが支払う金額
– 収益:プロトコルが実際に保持する金額
– LPエコノミクス:逆選択やその他のコストを差し引いた後に残るもの
この最後の部分は、見落とされがちだ。
Uniswap v3のようなAMMでは、オンチェーン価格が外部市場と乖離すると、アービトラージャーが継続的にプールと取引する。LVRは、継続的にリバランスされるポートフォリオと比較した場合にLPが負担する結果的なコストを捉える。研究によれば、多くの大規模なUniswapプールでは、アービトラージによる損失がLP手数料を上回る可能性がある。
したがって、経済的な循環は単純に「取引高が増えれば価値が増える」というものではない。
トレーダーは取引高を生み出す。アービトラージャーは陳腐化した価格から価
- 1
➥ ビットコインは一週間を通じて$60K - $64K レンジにあり、売り手側の消耗が歴史的な低水準に達していたことが下地となっていた。
$70K への動きが確認となった。
売り手の在庫が尽きた。価格は上方向への最も抵抗の少ない道筋を見いだした。こうしたものは通常、そのように決着する。
私があまり確信を持てないのは、この先に何が起こるかだ。
– 調整後売り手側リスク比率:20.23%
– 純実現損益の7日SMAが急上昇
– 30日間のスポット純フローが$556M で、直近24時間だけで$233M
含み益を抱える保有者が、この上昇局面で加速するペースで売却している。
それ自体が必ずしも弱気というわけではない。しかし、今後市場に出てくる売りを吸収できるだけ需要が十分に深い場合にのみ、この動きは続くということを意味する。
レジームスコアが60%を超えたことで、短期的な見方は強気に保たれている。
その確信が維持されるかどうかは、利益確定売りが強まる中で、買い手側に誰が加わるかに完全にかかっている。
現時点では、モメンタムを疑う理由はない。
しかし、データはまだ完全な安全宣言を示してはいない。
BTC+1.16%
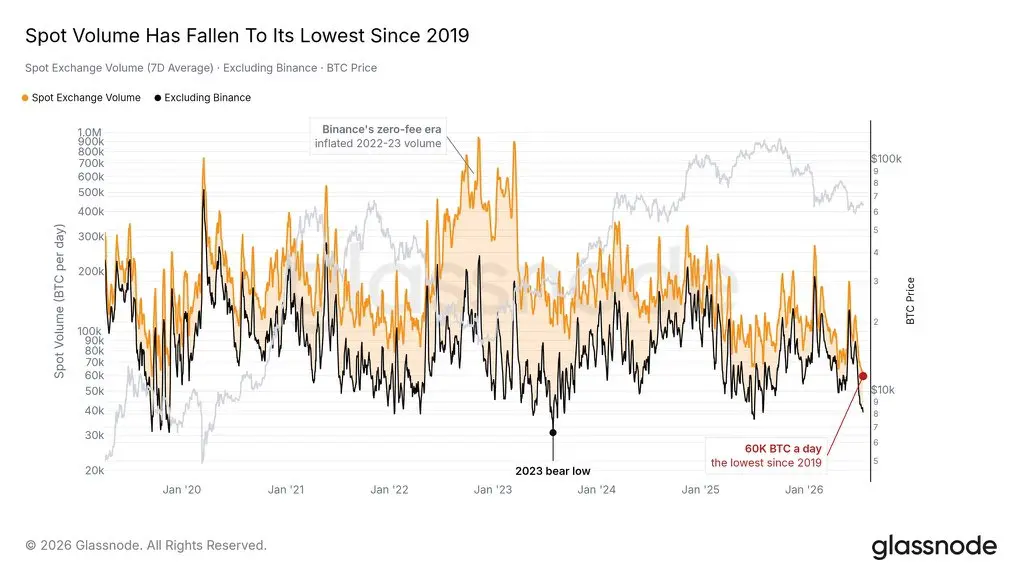
ビットコインの価格とビットコインの参加状況は、異なる2つの物語を伝えています。
価格は驚くほど持ちこたえています。
活動はそうではありません。
いくつかのデータポイントが際立っています:
• スポット取引量は2019年以来の最も低い水準にあります
• スポットETFの需要は依然として弱いままです
• 取引所への資金フローは冷え続けています
• 先物のベーシスは2月以降ずっと米国の2年国債利回りを下回っています
これは、市場が崩壊しているわけではない時期の一つです。
単に、同じレベルの資本や取引活動を引き付けられていないのです。
その結果、市場は耐久性があることを示していますが、まだ幅広く再び関与されている段階ではありません。
この食い違いは追跡する価値があります。というのも、持続可能な拡大では、価格だけでなく参加状況も両方が高まる傾向があるからです。
BTC+1.16%
長期間にわたりperpポジションを保有するトレーダーは、取引が正しくてもファンディングコストが積み上がっていくのをよく見ます。だからこそ@grvt_ioのStable Fundingが際立ちます。より予測可能なファンディングコストにより、確信を持ってポジションを保有・管理しやすくなります。同時に、GRVT Earnはアイドル残高が利回りを生み続けるので、資本が無駄に滞留しません。ある部分で取引し、残りで稼ぐ。プラットフォーム間で資金を移動せずに、すべて可能です。
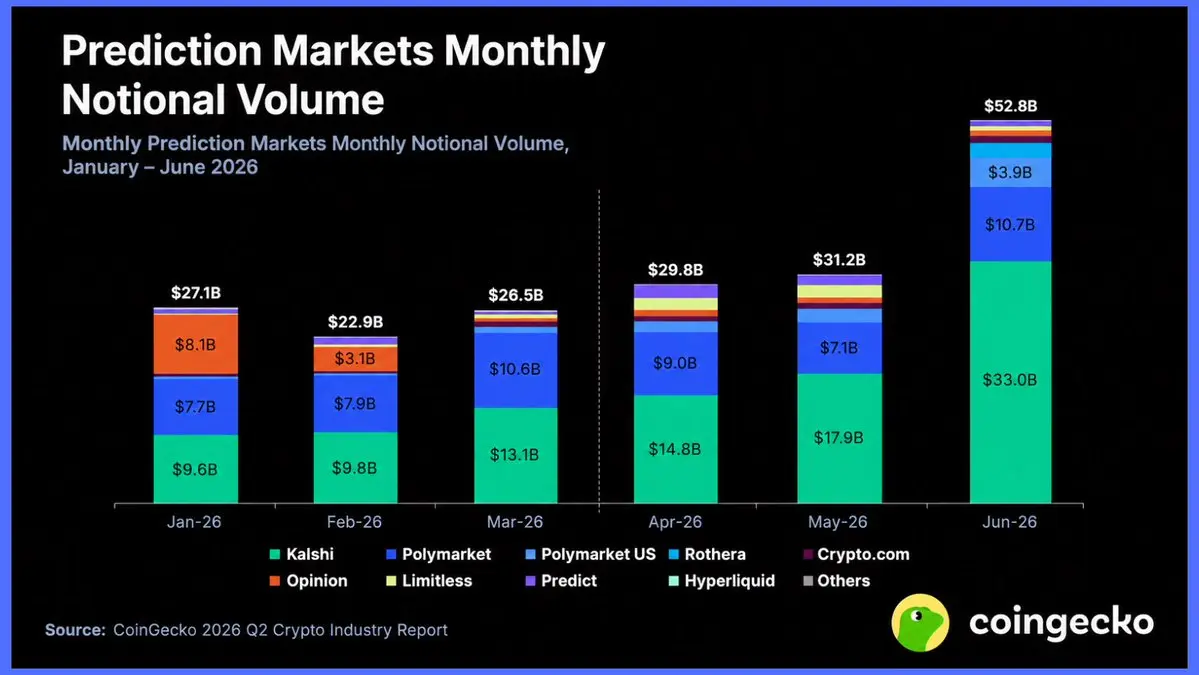
2026年Q1からQ2まで。1四半期。
➤ 予測市場の取引高:$113.8B、+48.7%
➤ 上位10のCEXの現物取引高:$1.95T、-27.9%
その四半期、仮想通貨のその他はすべて縮小しました。
先物(ペルプ)取引は10%下落。
ステーブルコインは1.6%下落で、2023年以来初めての下落でした。
予測市場は逆方向に動きました。
これはまだ傾向ではなく、1四半期の乖離です。
「反サイクル的」とこの時点で呼ぶのは結論ではなく主張です。
テストは簡単です。
これがさらにあと2四半期続くのか、それとも現物取引高が回復した瞬間に崩れるのか?
現物ラリーの間も予測市場の取引高が上がり続けるなら、それが本当のシグナルです。
それまでは、これは1つのデータポイントに過ぎず、仮説をまとっているだけです。
人気の話題
#USSeptemberPPIReleased
91.35k 閲覧数1.9k件の議論
#GateWCTCS9GlobalTradingCompetition
37.87k 閲覧数6.45k件の議論
#GateBTCAndETHFuturesVolumeRanksTop3
53.8k 閲覧数1.6k件の議論
#WarshIMFSpeech
62.4k 閲覧数836件の議論
#BitcoinTops$82K
303 閲覧数627件の議論
#USMemoryStocksExtendLosses
51.26k 閲覧数569件の議論
#SKHynixDropsOver2%
47.29k 閲覧数1.93k件の議論
#TeslaRoadsterSparksMemeCoinSurge
102.23k 閲覧数7.43k件の議論
#CryptoMarketTurnsGreedy
19.01k 閲覧数179件の議論
#NEARJumpsNearly10%
37.96k 閲覧数954件の議論