


GateUser-67ade612

期間 3.8年
ピーク時のランク 4
現在、コンテンツはありません
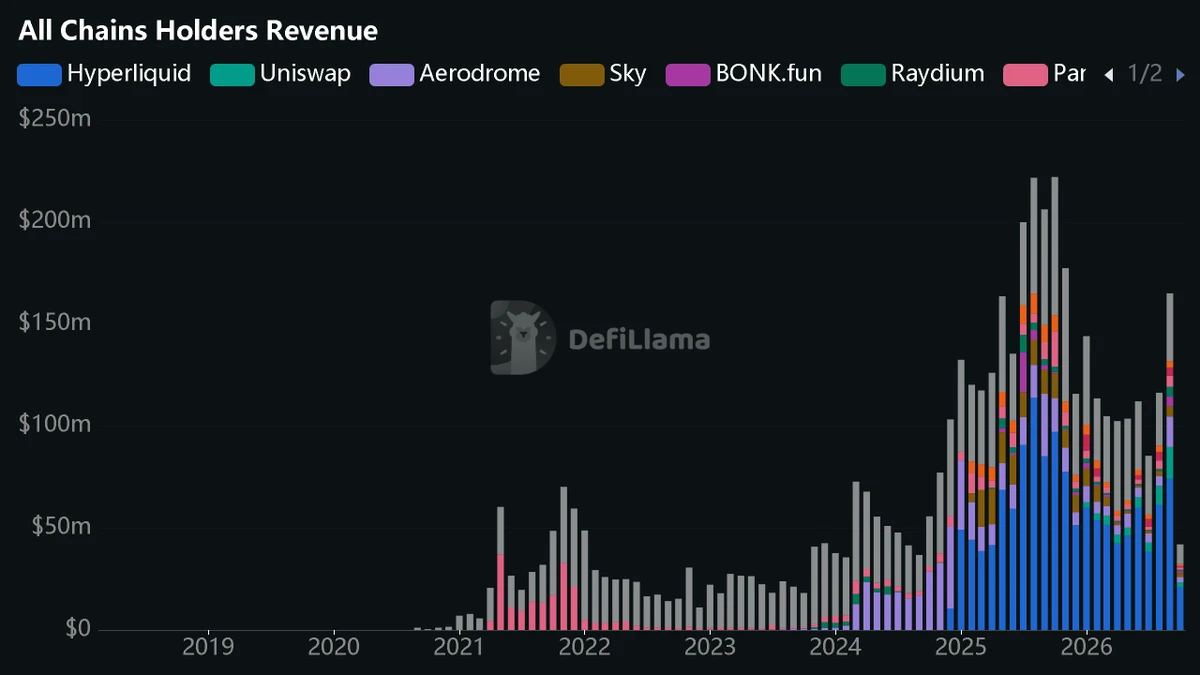
9月のホルダー収益は1億9,320万ドルに達し、2025年11月以来最高の月となった。
8月から4,520万ドル増加し、7月の1億690万ドルに続いて2か月連続の月次増加となった。
3つのプロトコルがこの増加の2,930万ドルを生み出した。それぞれが異なる仕組みを通じてホルダーに価値を還元している。
1️⃣ 買い戻しマシン:Hyperliquid(@HyperliquidX)、+1,280万ドル
永続先物手数料 ➢ 支援基金 ➢ HYPEの買い戻し。
永続先物手数料とホルダー収益はどちらも約1,300万ドル増加したため、買い戻しの流れは取引活動に合わせて拡大し、方針変更を必要としなかった。
このほぼ1対1の動きは、今月の3つの仕組みの中で観測された弾力性としては最も高い。Hyperliquidは7,420万ドルで今月首位となった。
2️⃣ バーンマシン:Uniswap(@Uniswap)、+620万ドル
v3のスワップ手数料 ➢ UNIを買い入れ ➢ UNIをバーン。
追跡対象の取引量は68.6%増加し、ホルダー収益は66.0%増加したため、両者はほぼ連動して動いた。また、7月27日に稼働したRobinhood Chainが、この増加に450万ドルを寄与した。
手数料スイッチの対象となる新たなチェーンが増えるたびに、この収益の流れに入る取引量が拡大する。
3️⃣ 投票者マシン:Ae
トークン化株式は、2025年1月にはステーブルコイン供給量の0.05%未満だったが、2026年9月下旬には約1.1%まで増加した。
その大部分は今年に入ってからのものだ。チャート上では1月の約0.17%から9月末の1.09%まで上昇しており、9か月で約6倍になった。
この期間にステーブルコイン供給量は一桁台前半の伸びにとどまったため、増加分は株式側によるものだった。
ARKのLorenzo Valente(@LorenzoARK)は、次の段階を見据えている。同氏によれば、ステーブルコインが年率40%以上で複利成長するとしても、トークン化株式は3年以内にステーブルコイン供給量を上回る可能性がある。
ステーブルコインの約$306B の供給量を基準に計算してみた。年率40%なら約8400億ドルまで増加する。株式側は約250倍、つまり年率約6.3倍になる必要がある。
規模感を示すと、この比率は2026年に小さな基準から年率換算でおよそ12倍に成長したため、必要なペースはすでにチャートが達成した水準を下回っている。
私は、ステーブルコインがこのための自然な決済レールになると考えている。ステーブルコインは、24時間365日稼働しアトミックに決済できる、トークン化株式向けのオンチェーン上の現金部分を提供する。
送金量は最近、月間$11B 程度、供給量の31.8億ドルの約3.5倍で推移している。
- 1
- 2
Robinhood Chainは、ローンチからわずか3か月後の9月に、Uniswapのプロトコル収益の53%をもたらした。
これは月間収益1,470万ドルのうち、およそ780万ドルに相当し、Uniswapにとって最大の収益創出デプロイメントとなった。
@RobinhoodCrypto は7月1日にローンチし、初日から@Uniswap v2、v3、v4、UniswapXが稼働していた。Uniswapはこのチェーンの主要なパブリックAMMとなり、複数の経路からそのプールへ取引を呼び込める構成になっていた。
🔸 24時間365日取引可能な株式トークン。
🔸 上場プロセスを完了したトークンがUniswap v4プールに入る、サードパーティーのローンチパッド。
🔸 Robinhoodの個人投資家向け販売ネットワークを通じたアクセス。
これらは、このチェーン上でのUniswapの立ち位置を説明するものだ。しかし、9月の手数料の大半をどの資産が生み出したのかまでは明らかにしない。
手数料スイッチは7月27日にRobinhood Chainへ導入され、v4プールも対象に含まれた。2025年12月のUNIfication投票のもとでは、プロトコル手数料はUNIの買い戻しとバーンに充てられる。
9月1日から23日まで、Robinhood Chainは710万ドル、つまりUniswapのプロトコル
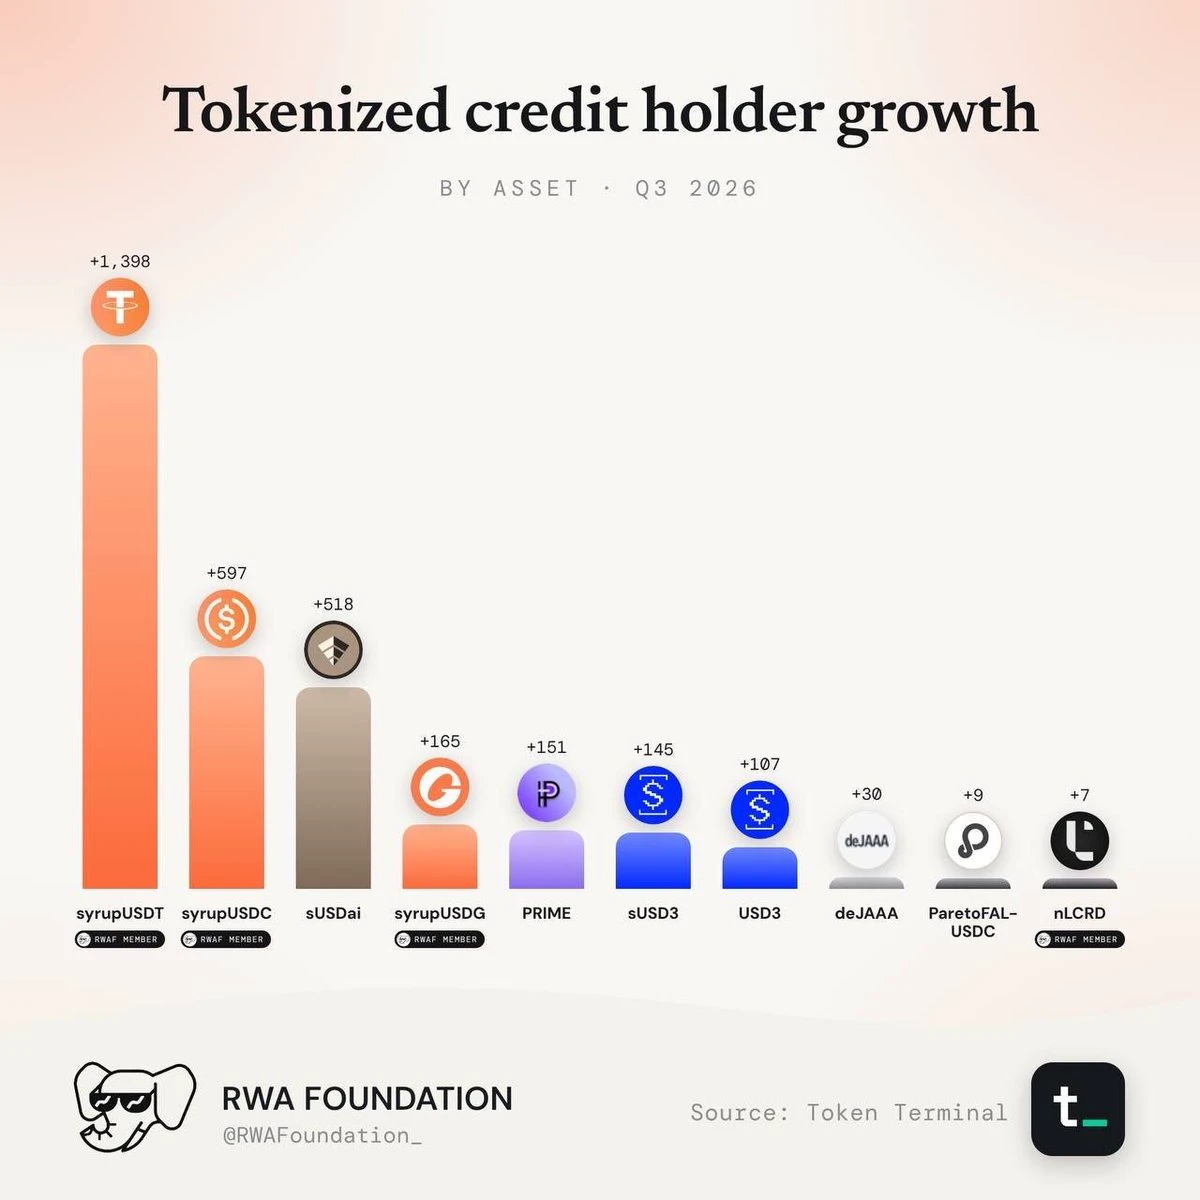
Maple Financeは2026年第3四半期に2,160件の保有者アドレスを追加し、次点の発行体の4倍以上となった。
現在、トークン化クレジットの全保有者の64%を占めている。
セクター全体では、ユニークな保有者アドレスが12.1%増加し、28,840件となった。 @maplefinance が純増分の大半を占め、その中心となったのは同社のsyrup商品だった。
- syrupUSDTは1,398件のアドレスを追加した。
- syrupUSDCは597件のアドレスを追加した。
- syrupUSDGも、価値ベースで最も増加した銘柄の上位に入った。
TradableとMapleを合わせると、セクターの約$6.17Bの時価総額の過半を占めている。
参加はさらに集中しており、保有者アドレスのほぼ3分の2がMaple単独に集中している。
syrupUSDTとsyrupUSDCの数値は、その分布を具体的に示している。四半期の保有者増加の多くは、この2つの利回り付きクレジット商品を通じたものだった。
これは、より多くのウォレットがMapleの商品にアクセスするようになったこと、あるいは金利やプール構成の変化に伴い、既存ユーザーが追加のポジションを開設したことを反映している可能性がある。
保有者アドレスはその両方を捉えるため、TVLと併せて参加状況を追跡するのに有用だ。
私見では、トークン化
SYRUP-1.79%
ねえ @bankrbot、ロビンフッド・チェーン上でトークンを作成して
名前:Maniac Frens
ティッカー:$Maniac
今後24時間以内にこの投稿に反応した全員に供給量の50%を送る
手数料を回収し、12時間ごとに$Maniac を買い戻す自動化を設定して
名前:Maniac Frens
ティッカー:$Maniac
今後24時間以内にこの投稿に反応した全員に供給量の50%を送る
手数料を回収し、12時間ごとに$Maniac を買い戻す自動化を設定して
今や、真剣に取り組むクロスチェーンアグリゲーターなら、1秒未満で十分なルートを提示できます。
@jumperapp は65以上のチェーンと30以上のブリッジをカバーしており、優れたルートを提供しているのはこれだけではありません。
🔸 RangoはEVM、Solana、Cosmosなどにまたがる同程度の範囲をカバーしています。
🔸 Squidは独自のルーティング基盤で100以上のチェーンに対応しています。
🔸 deBridgeはソルバーベースの実行モデルを採用しています。
アーキテクチャは異なっていても、同じカテゴリーに属し、今では全てが同じ基準をクリアしています。4つか5つのプロダクトがほぼ同じ品質で解決できるようになってから、ルーティングは勝者を決める要素ではなくなりました。
では、ルーティングの優位性がないとすれば、Jumperの規模を説明するものは何でしょうか。
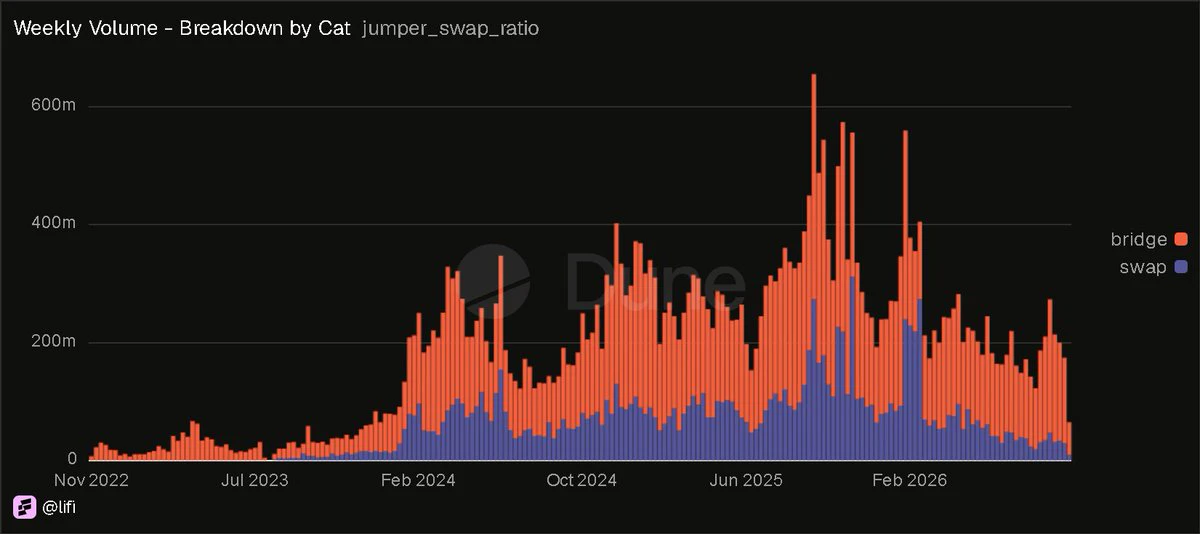
🔸 生涯取引高400億ドル超
🔸 月間アクティブユーザー10万人超
🔸 スワップ直後に、すでに次のステップとしてイールド運用に進んでいるユーザー
Jumperは、チェーンをまたいで資金を移動したいときに、ユーザーがすでに開いているアプリになりました。その習慣は、個々のルートがわずかに安いことよりも価値があります。
私が興味深いと思うのは、その次のステップがどれほど速く起きるかです。Jumper自身のトラン
- 1
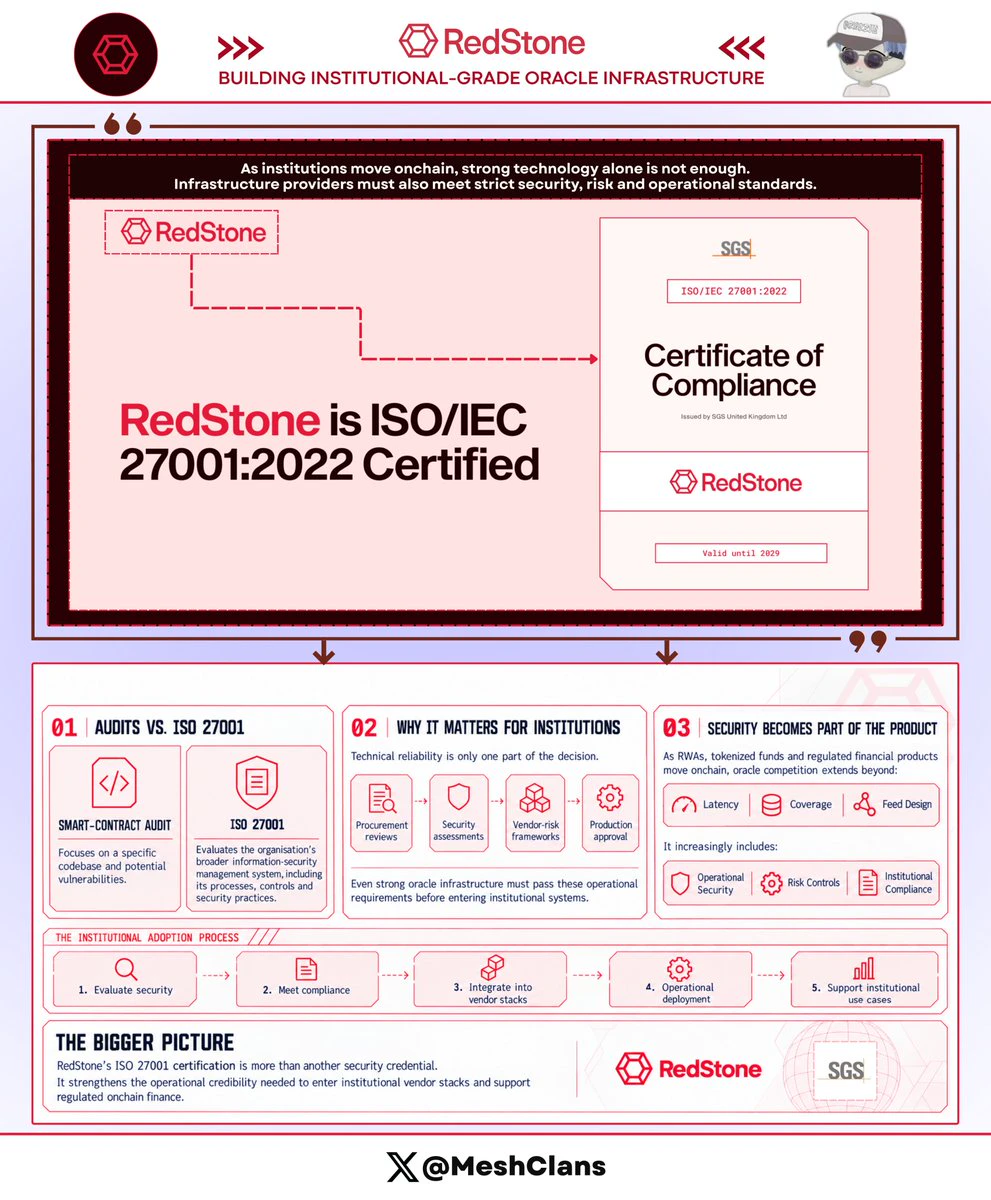
機関向けオンチェーン金融における、あまり明らかではないボトルネックの一つは、銀行、資産運用会社、規制対象プラットフォームが買い手になると、インフラプロバイダーが異なる要件に直面することです
テクノロジーが機能し、フィードが正確で、コントラクトが監査済みであっても、機関はそのインフラを利用する前に、組織がセキュリティ、アクセス、インシデント、オペレーショナルリスクをどのように管理しているかを評価する必要があります
そのため、この文脈では、@redstone_defi がISO/IEC 27001:2022認証を取得したことが重要になります
➥ スマートコントラクト監査は通常、特定のコードベースと、その内部に存在する可能性のある脆弱性に焦点を当てます
➥ ISO 27001は、プロセス、管理策、および組織を取り巻くより広範な情報セキュリティマネジメントシステムを評価します
機関投資家にとって、この違いは重要です。なぜなら、技術的な信頼性は意思決定の一部にすぎないからです
オラクルが強固なフィードと堅牢なアーキテクチャを備えていても、規制対象の機関には、インフラプロバイダーが本番システムに統合される前に通過する必要がある調達チーム、セキュリティレビュー、ベンダーリスク管理の枠組みがあります
だからこそ、この認証はredstoneの機関向けポジショニングにさらなる層を加えるのです
より多く
RED+2.03%
Robinhood Chainはローンチから81日で、DeFi TVLにおいて$1B に到達した。Baseはそこに到達するまで7.5か月かかった。
企業が立ち上げたチェーン(財団ではないもの)の中で、これより速かったのはCronosとHECOだけで、どちらも2021年の強気相場の最中だった。
その推移は次のとおり。
🔸 7月1日:$0(メインネット初日)
🔸 7月11日:$100M (10日目)
🔸 8月13日:$500M (43日目)
🔸 9月20日:$1.00B(81日目)
🔸 9月29日:$1.02B
Baseは実際、Robinhoodより速く$100M に到達し、わずか4日だった。ただし、$500Mを超えるまでには2024年3月までかかった。
@RobinhoodCrypto はその期間全体を約6週間で達成した。
では、実際に$1Bの中身は何なのか?@Morpho のレンディングが$570Mを占めている。Robinhoodの「Earn」商品を支える、@SteakhouseFiがキュレーションしたボールトが$506Mを保有している。
この2つは実際には別々の項目ではなく、基本的にはどちらもEarnだ。USDを預けるとUSDGに変換され、ボールトに入り、約7%の利回りを目指す。
この商品だけで、8月末までに$9.5Mから$456M へと増加した。ピーク時には、チェ
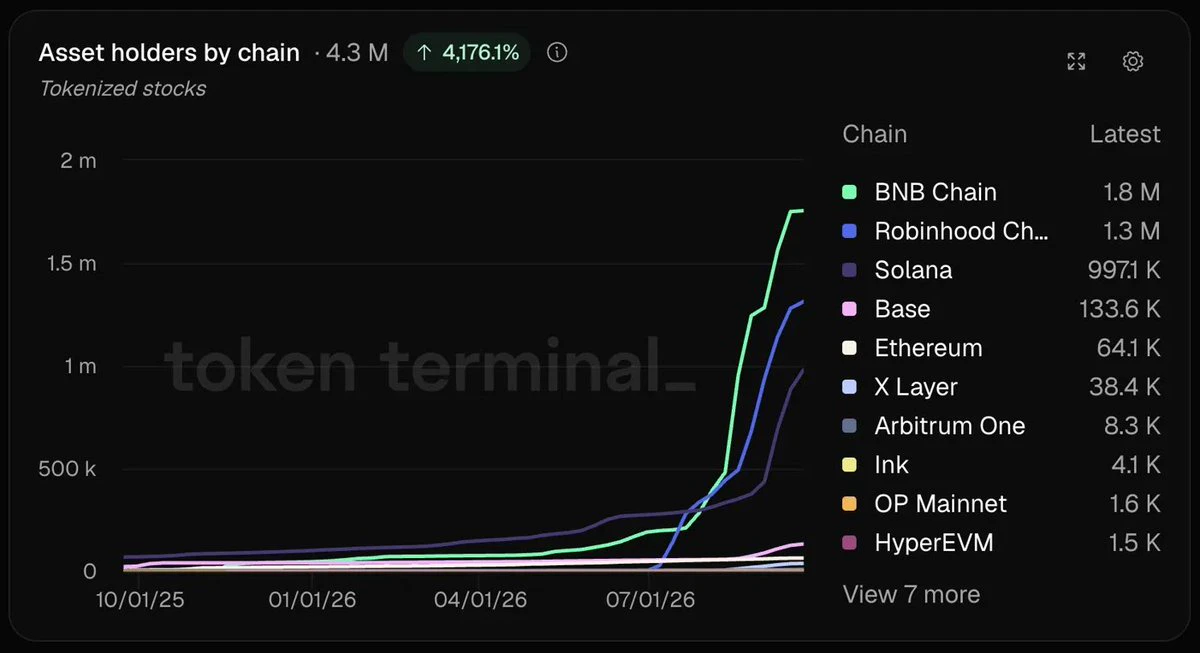
トークン化株式の保有者は現在430万人に達しており、これは重要な意味を持つ。なぜなら、あらゆる貸し出し、取引、カストディ商品には、初日から利用者層が必要だからだ。
このような商品は、十分な数のユーザーがすでにその基盤上に存在して初めて機能する。そしてこのカテゴリーは、ついにその水準を超えた。
@tokenterminalによると、保有者アドレスは12か月でおよそ43倍に増加した。成長は次の3つのチャネルを通じてもたらされた。
🔸 @BNBCHAIN:6月11日のbStocksローンチ後、保有者180万人
🔸 Robinhood Chain(@RobinhoodCrypto):7月1日の稼働開始以降、保有者130万人
🔸 @solana:2025年から拡大を続けるxStocksを背景に、保有者約100万人
ユーザーが現れると、商品も続いて登場した。現在、各チェーンにはそれぞれ独自のラインアップがある。
🔸 Solana:@kaminoとJupiter LendがxStocksを担保として受け入れている
🔸 BNB Chain:@VenusProtocolと@lista_daoがbStocksをサポートしている
🔸 Robinhood Chain:貸し出し向けの@Morpho、株式パーペチュアル向けの@Lighter_xyz
活動状況もこれを裏付けている。トークン化株式のD
足跡をたどる準備はできていますか? 🐶
GOODBOI
GOODBOI
どの暗号資産サイクルでも、最も有力な賭けの大半は、すでに明確なPMFを持っているものだという点には、皆が同意できると思います
@jumperappはその条件によく当てはまります。なぜなら、ほとんどのスーパーアプリ型プロダクトが今も構築しようとしているディストリビューションを、すでに持っているからです
生涯取引量が$40B 、月間アクティブユーザーが10万人超、ブリッジ取引量でトップ3、そしてすでにスワップアグリゲーターとしてトップ10に入っているため、ディストリビューションはすでに整っています
だから私としては、次のステップは、Jumperが1つのインターフェース内でユーザーのオンチェーン上の行動をさらにどれだけ取り込めるかを見ることだと思います
現在、その活動はブリッジ、スワップ、イールド、パープス、トークン化資産の間で依然として分断されています。Jumperの構想は、これらの分かれたワークフローを1か所に集約することです。
そして、そのロードマップにもそれが反映され始めています。
🔸jumper Advanced:より複雑な執行向け
🔸jumper RWA:トークン化された株式+現実世界の資産向け
🔸jumper Perps:デリバティブ取引フローのアグリゲーション向け
それぞれが、既存ユーザーがアプリ間を行き来するのではなく、プロダクト内にとどまる新たな理由を加えます。
RWA-1.47%
どの暗号資産サイクルでも、最も有力な賭けの多くは、すでに明確なPMFを持つものだという点には、誰もが同意できると思います
@JumperExchange はその条件によく当てはまります。なぜなら、ほとんどのスーパーアプリ型プロダクトが今なお構築しようとしているディストリビューションを、すでに持っているからです
累計取引量が$40B を超え、月間アクティブユーザーが10万人以上、ブリッジ取引量でトップ3、そしてすでにトップ10のスワップアグリゲーターであることからも、ディストリビューションはすでに確立されています
だから私見では、次のステップは、Jumperが1つのインターフェース内でユーザーのオンチェーン上の行動をどれだけさらに取り込めるかを見ることです
現在、その活動はブリッジ、スワップ、イールド、パープス、トークン化資産に分散しています。Jumperの構想は、これらの個別のワークフローを1か所に集約することです。
そして、そのロードマップにもそれが反映され始めています。
🔸 jumper Advanced(より高度な執行向け)
🔸 jumper RWA(トークン化された株式+現実世界の資産向け)
🔸 jumper Perps(デリバティブ取引フローの集約向け)
それぞれが、既存ユーザーにアプリ間を行き来せずプロダクト内に留まる新たな理由を与えます。ここが最も重要だと思いま
RWA-1.47%
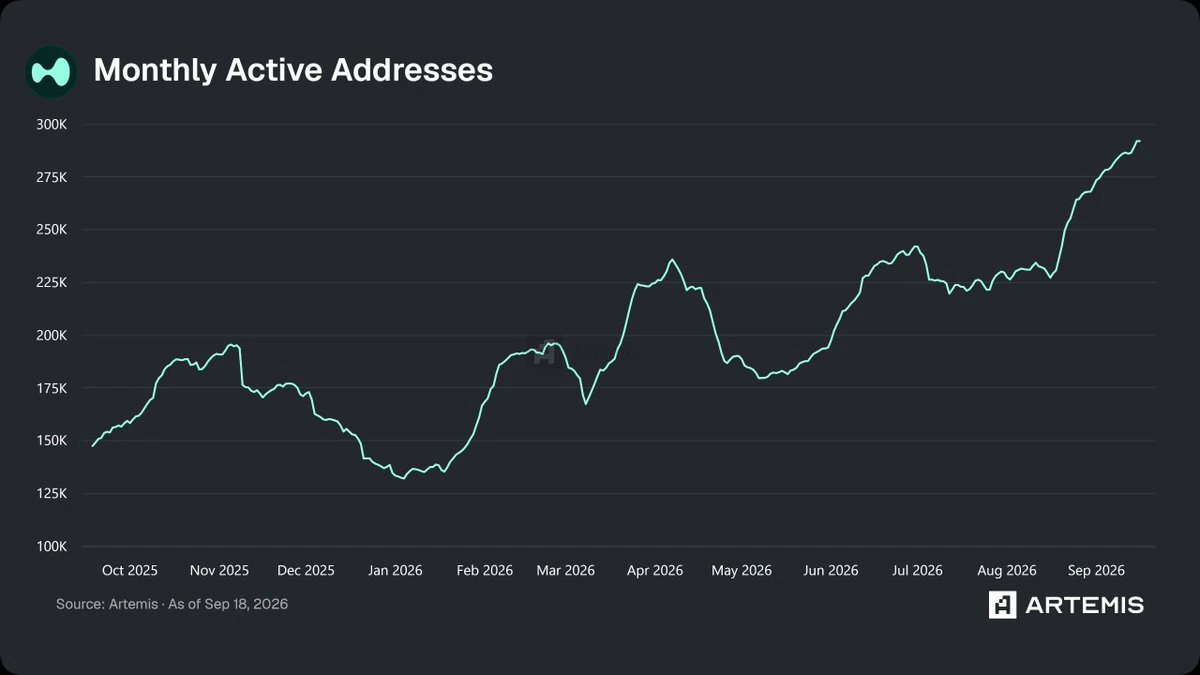
Hyperliquidの月間アクティブアドレス数は291.9Kに達し、1月の底値約132Kから増加して新たな過去最高値を記録した。
30日間のパープ取引高は178.7Bドル、OIは13.51Bドル、30日間のプロトコル収益は約60Mドル。Aster、Lighter、Pacifica、GMX、dYdXの30日間の合計取引高は約$119B だった。HL単体ではその約1.5倍を記録している。
比較すると、同じ5つのプロトコルの合計OIは約$2B にすぎないのに対し、HLは13.5Bドルだ。この差はOIではさらに大きい。
しかも、この成長はポイントプログラムなしで起きている。インセンティブの時代は2024年11月のTGEで終わっており、それ以降はすべて、トークン発行ではなくプロダクトによって獲得されてきた。
3つの要素が同時に複利的に作用している。
🔸 9月21日時点で147のHIP-3市場が稼働しており、その日の24時間取引高は約1.3Bドルだった。HLは、他者がその上に流通を構築する決済レイヤーへと変わりつつある。
🔸 9月18日、ポートフォリオマージンと同じHyperCoreの板で手動借入が開始され、その日の借入残高は$269M を記録した。これは、その板における初の手動かつユーザー向けの信用プリミティブだ。
🔸 Paywardは、BitnomialとNinjaTrader C
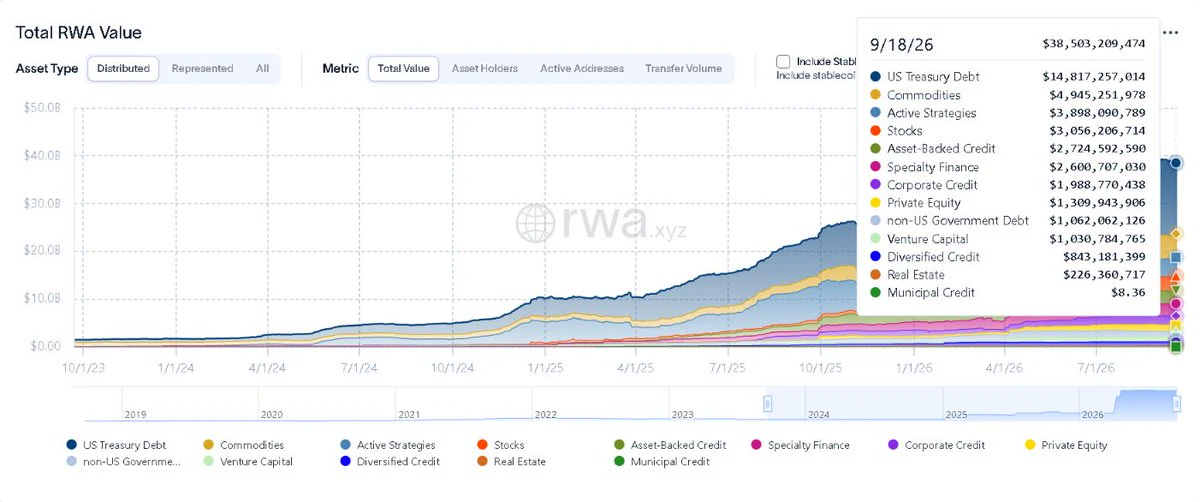
それでは、トークン化されたRWA(ステーブルコインを除く)が、オンチェーンで380億ドルを超えたところです。
これは、GENIUSが2025年7月に署名された時点($12B 当時)のこの市場の3.2倍です。
2024年半ばには、カテゴリー全体がまだ30億ドル未満だったので、およそ12~13倍になっています。
実質的な複利成長が14か月続いたことになります。そして、その380億ドルの内訳は、総額そのものよりも興味深いと言ってよいでしょう。
カテゴリー別の内訳:
🔸 米国債・MMF:およそ155億ドル(市場の約40%)。一部のトラッカーが使用する、より広い債券+MMFの区分では$18B まで達します。
主にBUIDL(@BlackRock / @Securitize)、USYC(@circle)、Franklin TempletonのBENJI/iBENJI商品、そしてUSDY(@Ondo)です。
🔸 コモディティ:およそ50億ドルで、ほぼすべてがXAUT+PAXG経由の金です。
🔸 その他すべて、つまりクレジット、アクティブ戦略、トークン化株式、PE、VC:残りのおよそ45%。現在では、市場の中で実質的かつ成長著しい部分になっています。
株式は今年、最も急速に成長した分野です。
米国以外の政府債務は、この期間を通じて10億~14億ドルの範囲で安定しており、約13億ドルと見てよい
CLARITY法案は本日、18:15 UTC頃に上院で手続き上の採決に臨みます。
60票が必要です。共和党議員53人全員が賛成票を投じたとしても、民主党議員または共和党側に同調する無所属議員7人がさらに賛成に加わる必要があります。
超党派の支持が今回の採決を左右します。
前進するのでしょうか?
60票が必要です。共和党議員53人全員が賛成票を投じたとしても、民主党議員または共和党側に同調する無所属議員7人がさらに賛成に加わる必要があります。
超党派の支持が今回の採決を左右します。
前進するのでしょうか?
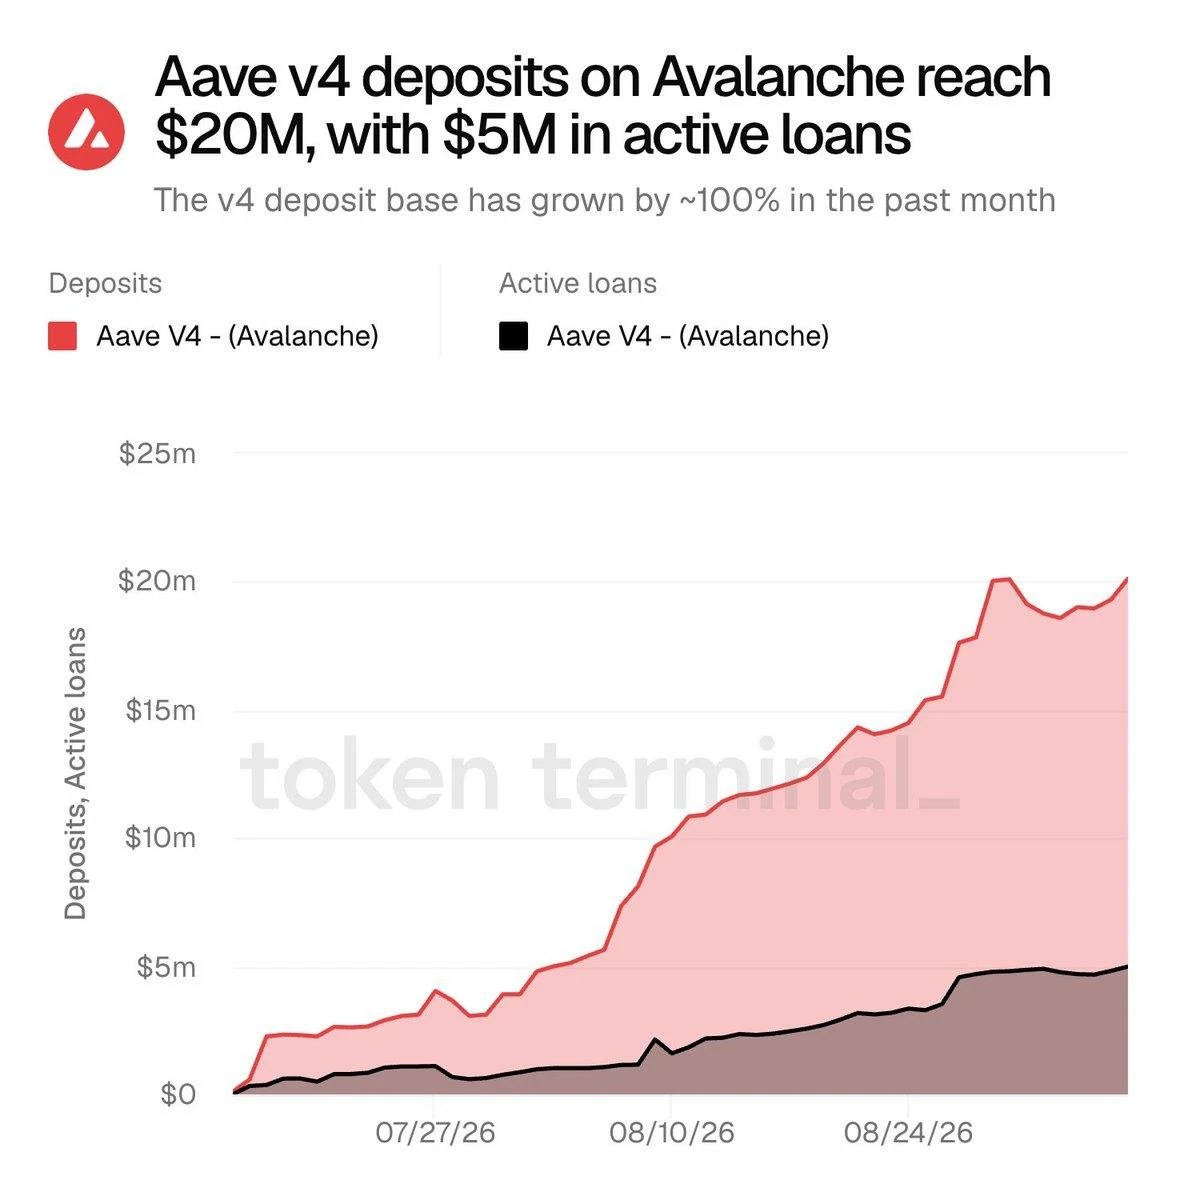
Aave V4の最大の価値提案は、常に単一のマーケットではなく、そのアーキテクチャにあった。
Avalancheは、Ethereum以外でそれが稼働する様子を見られる最初の場所であり、初期の動きは強気だ。
7月15日のローンチ以来、AvalancheにおけるV4の預入額は、7月下旬の約$4M から約2,000万ドルまで増加し、9月初旬時点で約$5M が借り入れられている。
これは初回の数値からおよそ5倍、過去1か月ではおよそ2倍になったことを意味する。しかも、まったく新しいコードベース上で、@aaveのV3がすでにレンディングTVLの約$299M を占め、次のプロトコルの約3倍に達しているチェーンでの成長だ。
すでに分配基盤は存在する。V4はその上に乗る新しいアーキテクチャだ。
設計は流動性の保管とマーケットロジックを分離している。1つのLiquidity Hubが資産を保持し、Spokeがエッジで担保、LTV、リスクを設定する。
新しいマーケットはガバナンスのアクションとして上場され、独自のプールを立ち上げる代わりに共有Hubの流動性を利用する。AvalancheはCore Hub + Main、@avaxの相関型・外国為替Spokeでローンチした。
ここから積み上がる要素:
🔸 利用率は25%近辺にあり、Avalanche上のV3ステーブルコイ
私たちは皆、現物ETFのローンチがカタリストだったことを知っており、9月3日が確認したのは、それが一度限りのイベントではなく、恒常的な市場構造になったということだ。
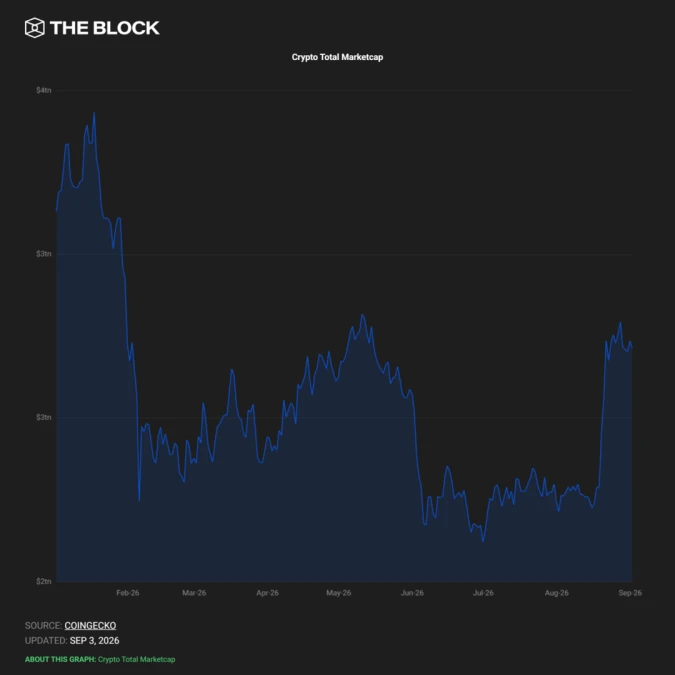
暗号資産市場全体の時価総額は約$2.82Tに達し、前日比+4.7%、約7カ月ぶりの高水準となった。
2月の安値である約$2.3Tから約$0.52Tを回復し、2025年10月の約$4.27TのATHまで、約3分の2の道のりを進んだことになる。
最も明確な見方は、実際の現物需要が存在するということだ。9月3日、現物BTC ETFには約$731M が流入し、2026年でトップ3に入る流入日となり、週間では約$987M 、3週間では約$3.8Bに達した。
今年、そして株式の発行によってAPが実際のBTCを購入せざるを得なくなって以来、最も強い3週間となっており、これはレバレッジではなく、資産そのものの完全な保有を意味する。
ポジショニングも同じ方向を示している。8月の上昇局面を通じて、BTC先物のOIは約646k BTCから588k BTCへ減少する一方、資金調達率は年率10%未満にとどまり、ショートの約$3B がカバーされた。
つまり、レバレッジが解消される中で市場が上昇したということであり、これは押し目を経ても維持されやすい種類の基盤だ。
その日の参加は幅広かった。
🔸 BTCは+5.4%で約$81,460
🔸 ETH
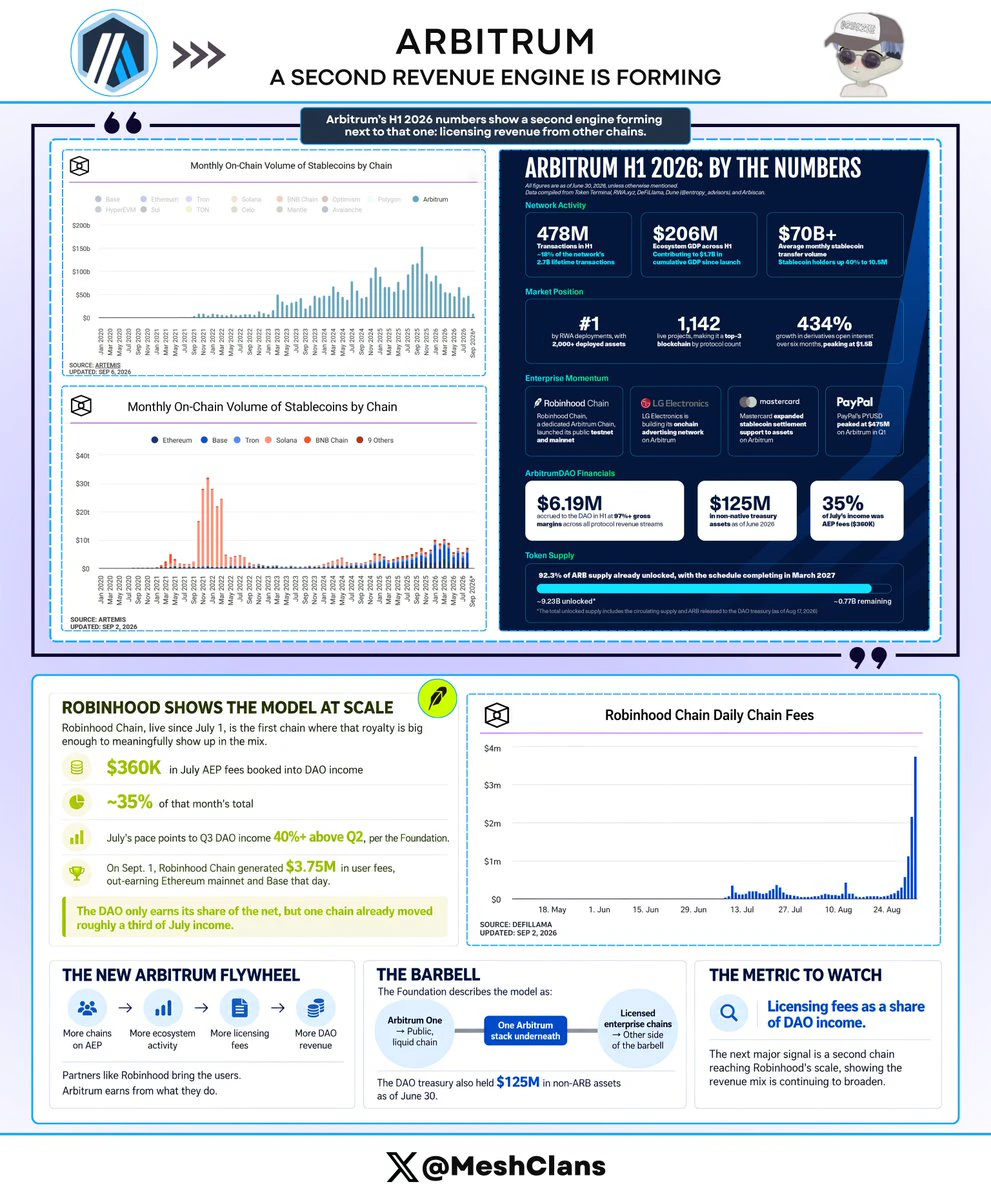
長い間、L2は収益の大半をベースレイヤーのガス手数料から得ていました。Arbitrumの2026年上期の数字は、それに次ぐ第2の収益エンジンが形成されつつあることを示しています。
2026年上期には、次の4つの項目から合計$6.19MがArbitrumDAOに入りました。
🔸 Arbitrum Oneの手数料
🔸 Timeboost
🔸 AEPライセンス
🔸 トレジャリー利回り
プロトコル関連項目(Oneの手数料、Timeboost、AEP)の粗利益率は97%超で、2025年の90%超から上昇しました。トレジャリー利回りは、独自の収益構造を持つ別項目です。
参考までに、@arbitrumネットワークでは上期に4億7,800万件のトランザクションが処理され、6か月間で過去累計アクティビティ全体の約18%に達しました。現在、Oneの手数料はユーザーにとって安く、平均で約$0.0074です。
そして、Oneの手数料による利益はすべてDAOトレジャリーに直接流入します。DAO収入の伸びを生み出しているのは、新しい項目です。
ここでArbitrum Expansion Programが登場します。
OneとNova以外で決済するチェーンは、純プロトコル収益の10%を還元します → DAOに8%、Developer Guildに2%。
簡単に言えば、他のチームは自分たちのチェーンを維持
人気の話題
#GateAtTOKEN2049
38.81k 閲覧数21.41k件の議論
#LedgerLossesNear90Million
38.81k 閲覧数152件の議論
#GateWCTCS9GlobalTradingCompetition
33.27k 閲覧数4.75k件の議論
#CRCLLeadsCryptoStocks
111.7k 閲覧数1.37k件の議論
#EthereumUpOver71%inQ3
26.19k 閲覧数26.31k件の議論
#GateEventMarketVolumeHits73M
49.15k 閲覧数1.54k件の議論
#USOpensRussianDieselImports
5.44k 閲覧数39件の議論
#GateNetInflowRanks3rd
20.05k 閲覧数567件の議論
#SimpleEarnUSDTLimitedTime11%APR
51.93k 閲覧数215件の議論
#BTC Pulls Back to 81000
26.62k 閲覧数36.11k件の議論