


TunaKAYA

現在、コンテンツはありません
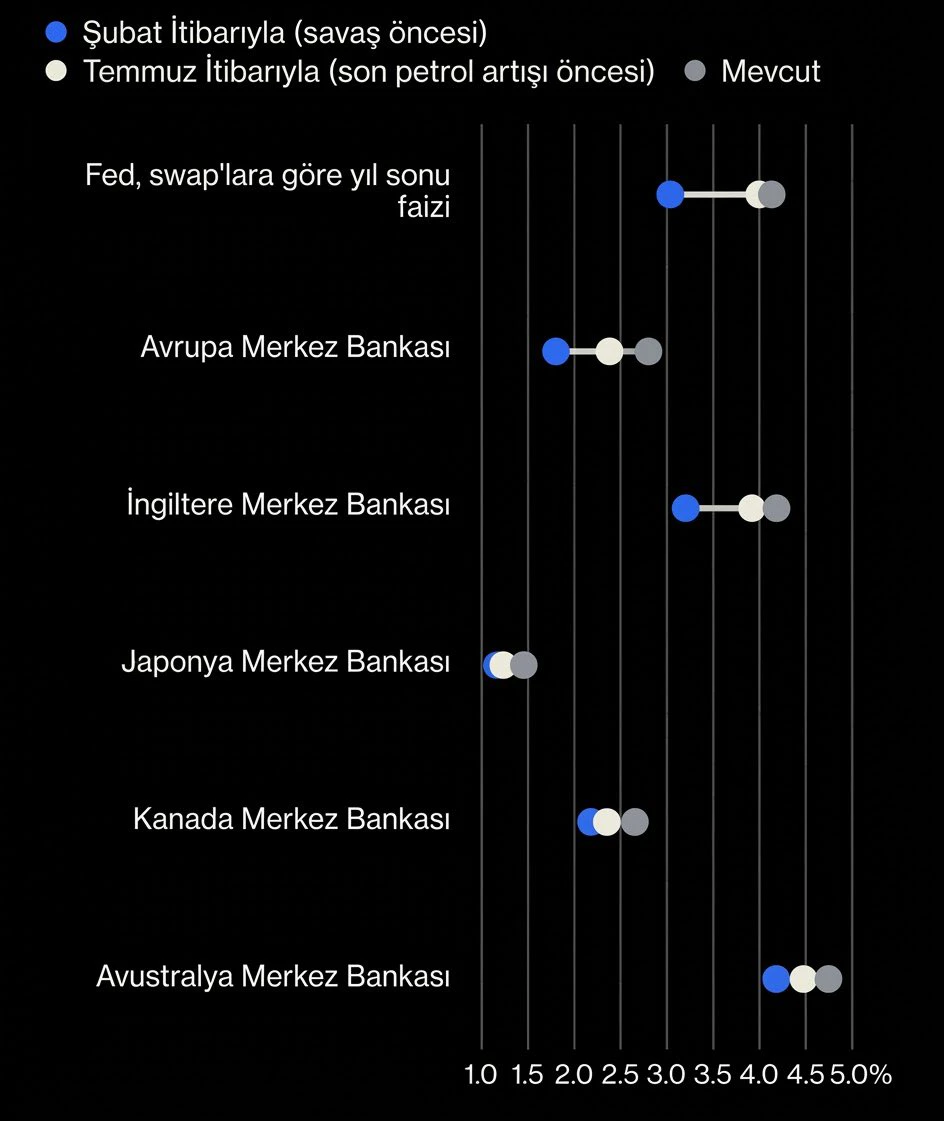
グラフは、6つの主要中央銀行(または市場が織り込んでいる金利予想)の、3つの異なる時点――2月(戦争前)、7月(原油ショック前)、現在――における年末の金利変化を比較しています。
主なポイント
- 世界的な引き締め傾向:グラフに示されたすべての機関および市場で、金利予想は2月以降、一貫して上昇しています。地政学的危機(イラン・米国戦争)とエネルギーコストの上昇(原油ショック)により、中央銀行はインフレ対策として、より積極的な利上げに動いています。
- 高水準の銀行:オーストラリア準備銀行(RBA)が4.8%で最も高い金利水準に達しており、イングランド銀行(BoE)(4.2%)とFed(4.1%)がすぐ後に続いています。
- 最低水準:日本銀行(BoJ)は1.5%で最も低い金利予想となっていますが、従来の緩和的な金融政策と比べると、上向きの動きを見せています。
- 欧州とカナダ:欧州中央銀行(ECB)は1.8%から2.8%へ上昇し、相対的に最も急激な上昇率の一つを記録しています。
グラフに示された世界的な利上げの進行は、すべての資産クラスとマクロ経済の均衡に連鎖的な影響をもたらします。
🔹市場への主な影響
🔸株式市場(証券取引所):
資本コスト:金利の上昇は、企業の借入コストと資本コストを押し上げ、収益性を圧迫します。
🔸成長企業・テクノロジー企業:特に将来の
主なポイント
- 世界的な引き締め傾向:グラフに示されたすべての機関および市場で、金利予想は2月以降、一貫して上昇しています。地政学的危機(イラン・米国戦争)とエネルギーコストの上昇(原油ショック)により、中央銀行はインフレ対策として、より積極的な利上げに動いています。
- 高水準の銀行:オーストラリア準備銀行(RBA)が4.8%で最も高い金利水準に達しており、イングランド銀行(BoE)(4.2%)とFed(4.1%)がすぐ後に続いています。
- 最低水準:日本銀行(BoJ)は1.5%で最も低い金利予想となっていますが、従来の緩和的な金融政策と比べると、上向きの動きを見せています。
- 欧州とカナダ:欧州中央銀行(ECB)は1.8%から2.8%へ上昇し、相対的に最も急激な上昇率の一つを記録しています。
グラフに示された世界的な利上げの進行は、すべての資産クラスとマクロ経済の均衡に連鎖的な影響をもたらします。
🔹市場への主な影響
🔸株式市場(証券取引所):
資本コスト:金利の上昇は、企業の借入コストと資本コストを押し上げ、収益性を圧迫します。
🔸成長企業・テクノロジー企業:特に将来の
- 2
🚨 暗号資産にとって重要な日!!
Clarity Actの採決まで、あと数時間です。
2026年9月15日火曜日 — 米国上院でのクロージャー投票。
時刻:21:15(トルコ時間、14:15 ET)
📌 大局的には何が起きているのか?
1. 何年も待ち望まれてきた暗号資産市場構造法案が議題に上がっています。
2. デジタル商品/有価証券をめぐる不確実性が解消されれば、機関投資家マネーへの扉が開きます。
3. CFTC–SEC間の線引きが明確になります。ステーブルコインと取引所登録も本文に盛り込まれています。
4. 倫理条項が厳格化されました:政府高官は暗号資産への利益関係を簡単には維持できなくなります。
5. 60票が必要です。共和党だけでは足りず、民主党の支持が不可欠です。
📉 市場は今、「可決されれば急騰する」と見ています。
皆さん…この法案は9月15日に確実に署名されるわけではありません。
その日に開くのは、ただ扉だけです。可決されれば手続きは続き、否決されれば2026年の機会が閉ざされる可能性があります。
忘れないでください:
市場はまず織り込み、その後にニュースを消化します。
明確さ=信頼。信頼=流動性。
準備を整えた者が勝ちます。
#ClarityAct #9月15日 #Bitcoin #Ethereum #Kripto #TunaKaya #FED #
Clarity Actの採決まで、あと数時間です。
2026年9月15日火曜日 — 米国上院でのクロージャー投票。
時刻:21:15(トルコ時間、14:15 ET)
📌 大局的には何が起きているのか?
1. 何年も待ち望まれてきた暗号資産市場構造法案が議題に上がっています。
2. デジタル商品/有価証券をめぐる不確実性が解消されれば、機関投資家マネーへの扉が開きます。
3. CFTC–SEC間の線引きが明確になります。ステーブルコインと取引所登録も本文に盛り込まれています。
4. 倫理条項が厳格化されました:政府高官は暗号資産への利益関係を簡単には維持できなくなります。
5. 60票が必要です。共和党だけでは足りず、民主党の支持が不可欠です。
📉 市場は今、「可決されれば急騰する」と見ています。
皆さん…この法案は9月15日に確実に署名されるわけではありません。
その日に開くのは、ただ扉だけです。可決されれば手続きは続き、否決されれば2026年の機会が閉ざされる可能性があります。
忘れないでください:
市場はまず織り込み、その後にニュースを消化します。
明確さ=信頼。信頼=流動性。
準備を整えた者が勝ちます。
#ClarityAct #9月15日 #Bitcoin #Ethereum #Kripto #TunaKaya #FED #
- 1
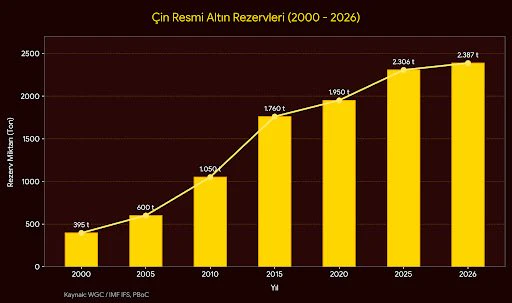
🇨🇳中国の公式 #金準備(2000年~2026年)
2000年: 395 t
2005年: 600 t(+51.9%)
2010年: 1.050 t(+75.0%)
2015年: 1.760 t(+67.6%)
2020年: 1.950 t(+10.8%)
2025年: 2.306 t(+18.3%)
2026年: 2.387 t(+3.5%)
中国は何かに備えているようだ...
出典: WGC / IMF IFS、PBoC
2000年: 395 t
2005年: 600 t(+51.9%)
2010年: 1.050 t(+75.0%)
2015年: 1.760 t(+67.6%)
2020年: 1.950 t(+10.8%)
2025年: 2.306 t(+18.3%)
2026年: 2.387 t(+3.5%)
中国は何かに備えているようだ...
出典: WGC / IMF IFS、PBoC
- 2
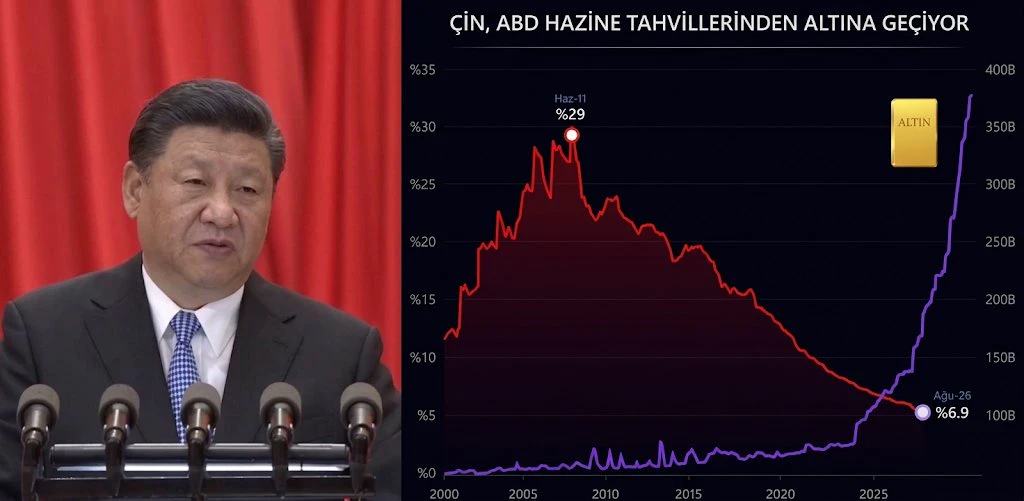
友人の皆さん、中国とBRICS陣営では、世界の金融システムのカードを再配分する極めて重要な動きが起きています。全体像からは、ドル覇権が明確に標的にされていることが分かります。
現物の金の買い集め:中国は22か月にわたって途切れることなく金を備蓄しており、上海と香港を通じて人民元を現物の金に連動させるインフラを構築しました。
BRICS Payの動き:SWIFTとドルに代わるものとして、金に裏付けられたBRICS Pay決済システムが実用化されようとしています。
歴史的な債券売却:中国は2008年以来最大の動きを見せ、700億ドル相当の米国債を売却しました。金はすでに世界の準備資産において米国債を上回りました。
要するに、彼らは一日でドルに別れを告げるわけではありません。しかし、金庫を満たし、インフラを完成させながら、金に裏付けられた新しいシステムを段階的に導入しているのです。
#Altın #BRICS #Dolar #グローバル経済 #BRICSPay #人民元
現物の金の買い集め:中国は22か月にわたって途切れることなく金を備蓄しており、上海と香港を通じて人民元を現物の金に連動させるインフラを構築しました。
BRICS Payの動き:SWIFTとドルに代わるものとして、金に裏付けられたBRICS Pay決済システムが実用化されようとしています。
歴史的な債券売却:中国は2008年以来最大の動きを見せ、700億ドル相当の米国債を売却しました。金はすでに世界の準備資産において米国債を上回りました。
要するに、彼らは一日でドルに別れを告げるわけではありません。しかし、金庫を満たし、インフラを完成させながら、金に裏付けられた新しいシステムを段階的に導入しているのです。
#Altın #BRICS #Dolar #グローバル経済 #BRICSPay #人民元
- 4
市場で大きな動きが起こる一週間に入ります! 💥
一方ではホルムズ海峡とタンカー戦争によって原油価格が上昇し、もう一方ではFRBの重要な金利決定が控えています…
市場におけるキャッシュフローをどのように管理していくのでしょうか? 金、銀、Bitcoin、米国株式市場、BIST 100で注目すべき重要な水準と、起こり得るシナリオを分析しました。
🎥 配信中:
#FED #金利 #Altın #銀 #Borsa #Bitcoin #Dolar #Bist100 #Ethereum #Quantfury #nasdaq #spx500 #spx #dxy #US10Y #TCMB #原油
一方ではホルムズ海峡とタンカー戦争によって原油価格が上昇し、もう一方ではFRBの重要な金利決定が控えています…
市場におけるキャッシュフローをどのように管理していくのでしょうか? 金、銀、Bitcoin、米国株式市場、BIST 100で注目すべき重要な水準と、起こり得るシナリオを分析しました。
🎥 配信中:
#FED #金利 #Altın #銀 #Borsa #Bitcoin #Dolar #Bist100 #Ethereum #Quantfury #nasdaq #spx500 #spx #dxy #US10Y #TCMB #原油
- 2
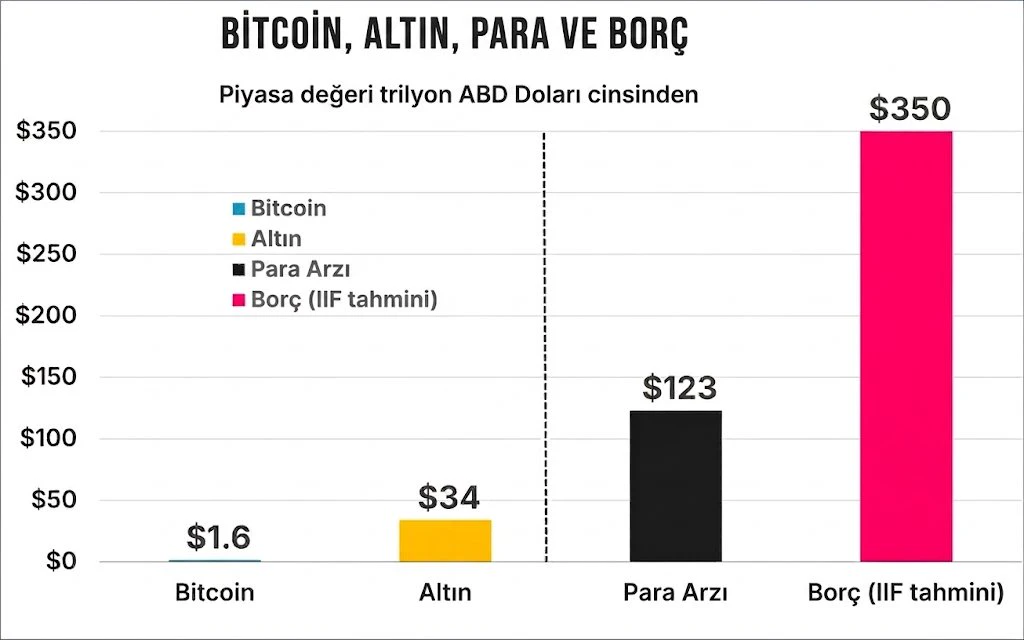
グラフは目の前で大声で叫んでおり、表は非常に明確です。Bitcoin、金、マネーサプライ、世界の債務の数字を見ると、世界の金融システムが実際にどのような行き詰まりに陥っているのか、そして私たちが巨大なバブルの上に座っていることがはっきりと分かります。
世界の債務(350兆ドル)とマネーサプライ(123兆ドル)
システムは行き詰まっています。世界全体の総債務は350兆ドルに達しようとしています。その一方で、発行されたマネーサプライ(M2)は123兆ドルです。
裏付けのない通貨発行:裏付けなく発行された何兆ドルもの資金がインフレを引き起こし、紙幣(法定通貨)の購買力を日々奪っています。中央銀行は借金を借金で埋めようとしていますが、これは持続可能ではありません。
金(34兆ドル)
伝統的な安全資産:金は34兆ドルの市場価値を持ち、その実力を証明してきました。何世紀にもわたって投資家をインフレから守ってきた、主要な安全資産です。
上昇の可能性:マネーサプライと債務のこの爆発的な増加が続く限り、金の上昇トレンドは避けられません。
Bitcoin(1.6兆ドル)
大きな機会への扉:ここで注意深く見てください。Bitcoinの時価総額はわずか1.6兆ドルです。
大海の一滴:350兆ドルの債務と123兆ドルのマネーサプライを前にすると、Bitcoinはまだ道のりのほんの序盤にあります。世界の資本や
世界の債務(350兆ドル)とマネーサプライ(123兆ドル)
システムは行き詰まっています。世界全体の総債務は350兆ドルに達しようとしています。その一方で、発行されたマネーサプライ(M2)は123兆ドルです。
裏付けのない通貨発行:裏付けなく発行された何兆ドルもの資金がインフレを引き起こし、紙幣(法定通貨)の購買力を日々奪っています。中央銀行は借金を借金で埋めようとしていますが、これは持続可能ではありません。
金(34兆ドル)
伝統的な安全資産:金は34兆ドルの市場価値を持ち、その実力を証明してきました。何世紀にもわたって投資家をインフレから守ってきた、主要な安全資産です。
上昇の可能性:マネーサプライと債務のこの爆発的な増加が続く限り、金の上昇トレンドは避けられません。
Bitcoin(1.6兆ドル)
大きな機会への扉:ここで注意深く見てください。Bitcoinの時価総額はわずか1.6兆ドルです。
大海の一滴:350兆ドルの債務と123兆ドルのマネーサプライを前にすると、Bitcoinはまだ道のりのほんの序盤にあります。世界の資本や
BTC-1.26%
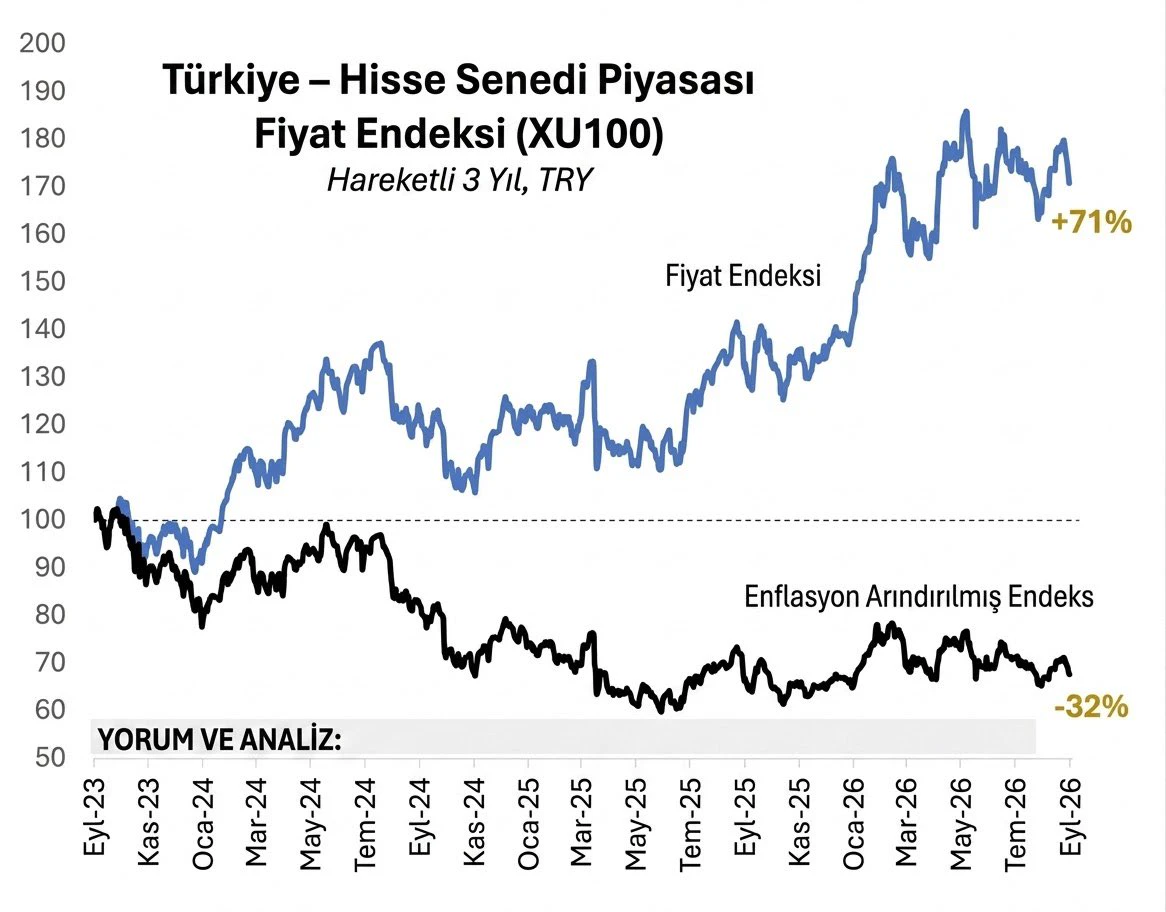
💥このグラフは、BIST 100指数(#XU100)の名目パフォーマンスと、インフレ調整後の実質パフォーマンスとの間にある顕著な差を示しています。
名目「価格指数」(青線)は過去3年間で印象的な71%の上昇を示した一方、「インフレ調整後指数」(黒線)は32%の下落を記録しました。
これは、トルコの高インフレ環境が株式市場での利益を eroded していることを明確に示しています。投資家は帳簿上では利益を得ていても、その利益の購買力はインフレによって低下しています。実質リターンはマイナスです。これは、インフレ環境下で投資を評価する際、名目リターンだけでなく実質リターンを見ることが極めて重要であることを強調しています。
#BIST100 #XU100 #BorsaIstanbul #トルコ経済 #Finans #株式市場 #Yatırım #経済 #TunaKaya #価格指数 #Enflasyon #実質リターン #NominalKazanç #インフレ対策 #VeriAnalizi #経済指標 #指数分析
名目「価格指数」(青線)は過去3年間で印象的な71%の上昇を示した一方、「インフレ調整後指数」(黒線)は32%の下落を記録しました。
これは、トルコの高インフレ環境が株式市場での利益を eroded していることを明確に示しています。投資家は帳簿上では利益を得ていても、その利益の購買力はインフレによって低下しています。実質リターンはマイナスです。これは、インフレ環境下で投資を評価する際、名目リターンだけでなく実質リターンを見ることが極めて重要であることを強調しています。
#BIST100 #XU100 #BorsaIstanbul #トルコ経済 #Finans #株式市場 #Yatırım #経済 #TunaKaya #価格指数 #Enflasyon #実質リターン #NominalKazanç #インフレ対策 #VeriAnalizi #経済指標 #指数分析
💥 市場ではまさに嵐が吹き荒れています!米国・イラン間の緊張、原油価格、そして重要な非農業部門雇用者数のデータが市場を圧迫しました。
この混沌とした状況で、私たちの資産をどのように守ればよいのでしょうか?金、銀、株式市場、暗号資産での買いの好機はどこにあるのでしょうか?
焦る人は負けます!詳細は新しい動画で 👇
#Altın #銀 #Borsa #Bitcoin #Dolar #Bist100 #Ethereum #Quantfury #FED #nasdaq #spx500 #spx #dxy #US10Y #Faiz #TCMB #原油
この混沌とした状況で、私たちの資産をどのように守ればよいのでしょうか?金、銀、株式市場、暗号資産での買いの好機はどこにあるのでしょうか?
焦る人は負けます!詳細は新しい動画で 👇
#Altın #銀 #Borsa #Bitcoin #Dolar #Bist100 #Ethereum #Quantfury #FED #nasdaq #spx500 #spx #dxy #US10Y #Faiz #TCMB #原油
人気の話題
#GateTopsGlobalGrowth
23.4k 閲覧数904件の議論
#FedAnnounceRateDecisionSoon
30.6k 閲覧数3.02k件の議論
#GateUSExpandsTo37StateLicenses
23.08k 閲覧数612件の議論
#TemasekInvestsSKHynixJapanPlant
54.46k 閲覧数8.19k件の議論
#GoldNears$4400HitsSevenWeekHigh
19.46k 閲覧数5.88k件の議論
#Robinhood Ecosystem Rebounds PONS Up 23.6%
23.51k 閲覧数1.77k件の議論
#GateMemeCarnival
31 閲覧数3.11k件の議論
#CLARITYActKeyVoteAhead
146.77k 閲覧数6.42k件の議論
#GateSquareMidAutumnReunion
2.06k 閲覧数1.23k件の議論
#EthereumAndBaseSplitOnAccountAbstraction
37.69k 閲覧数1.42k件の議論