#Gate股票观点挑战 |
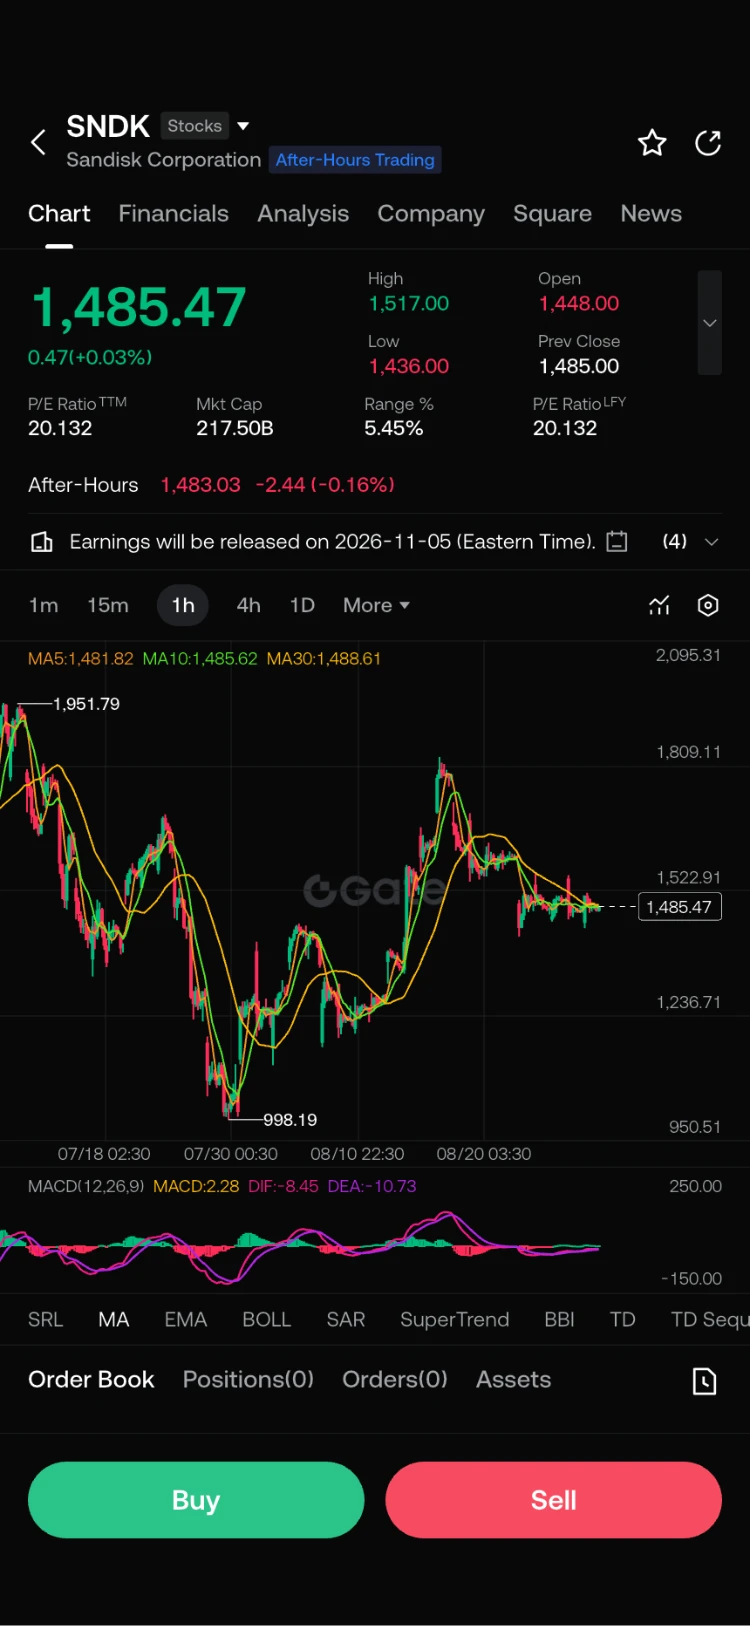
$SNDK SNDKは9%下落したから割安になったのか?
私が思うに、本当の問題はここです。
SanDiskの基本的なストーリーに、現時点で深刻な悪化を見つけるのは難しいです。
📌 Q4の売上高は89億7,000万ドルで、前四半期比の成長率は51%。
📌 FY2026の売上高見通しは202億5,000万ドル → 前年比175%増。
📌 Q1 FY2027の売上高見通しは103億~108億ドル。
📌 データセンター需要が加速しているとされています。
📌 FY2027のビット数の50%超をカバーする複数年契約が存在します。
つまり、この企業にはAI+データセンター+NAND需要という強力な組み合わせがあります。
しかし市場は時に、企業の現在ではなく、将来の期待のどれだけがすでに株価に織り込まれているかを買います。
そして、SNDKでまさに注意すべき点はここです。
🟢 強気シナリオ
AIとデータセンターへの投資が加速する → SSD需要が拡大する → NANDの供給が逼迫したままとなる → 価格決定力が維持される。
このシナリオでは、現在の基本的なストーリーがさらに強化される可能性があります。
🟡 中立シナリオ
ファンダメンタルズは強いままでも、株価にはすでに高い期待が織り込まれています。
企業が好調な業績を維持し続けても、期待を上回れなければ、株価は同じような反応を示さない可能性があります。
🔴 弱気シナリオ
NANDは循環的です。
価格が緩み、ストレージコストが圧力となり、またはAIによる需要が期待を下回れば、現在高水準にあるバリュエーション倍率は非常に速いペースで再評価される可能性があります。
そのため、私のアプローチは次のとおりです。
最初の9%の下落を追いかけるのではなく、価格がどこで落ち着くのかを見ることです。
なぜなら、ある株が9%下落したからといって、それだけで「割安になった」ことを意味するわけではないからです。
時には、単に次のことを示しているだけです。
期待が、株価を先行した。
SNDKの長期的なストーリーは、依然として強く見えます。
しかし、強いストーリー ≠ 無限のバリュエーション。
私にとってここは「トラックを後退させる」局面ではなく、慎重に底値で買える可能性を見守る局面です。 👀
$SNDK


 Crypto
