


TVBee

期間 7.5年
ピーク時のランク 5
現在、コンテンツはありません
AIは果たしてバブル崩壊の段階に入ったのだろうか?
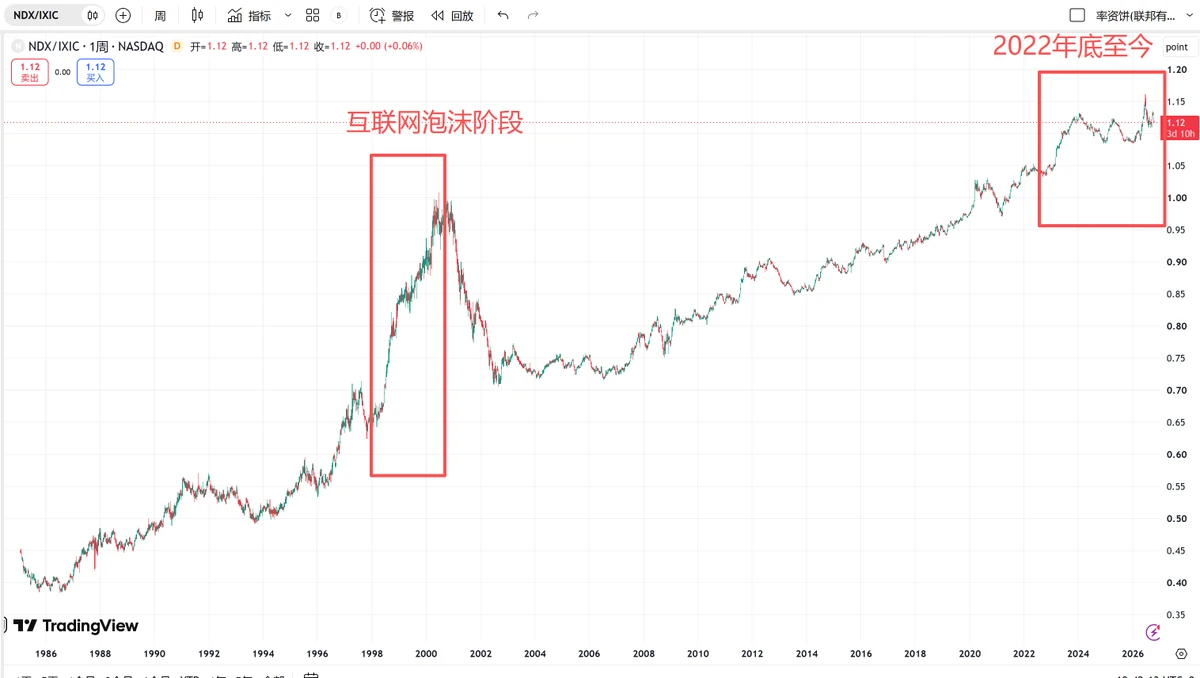
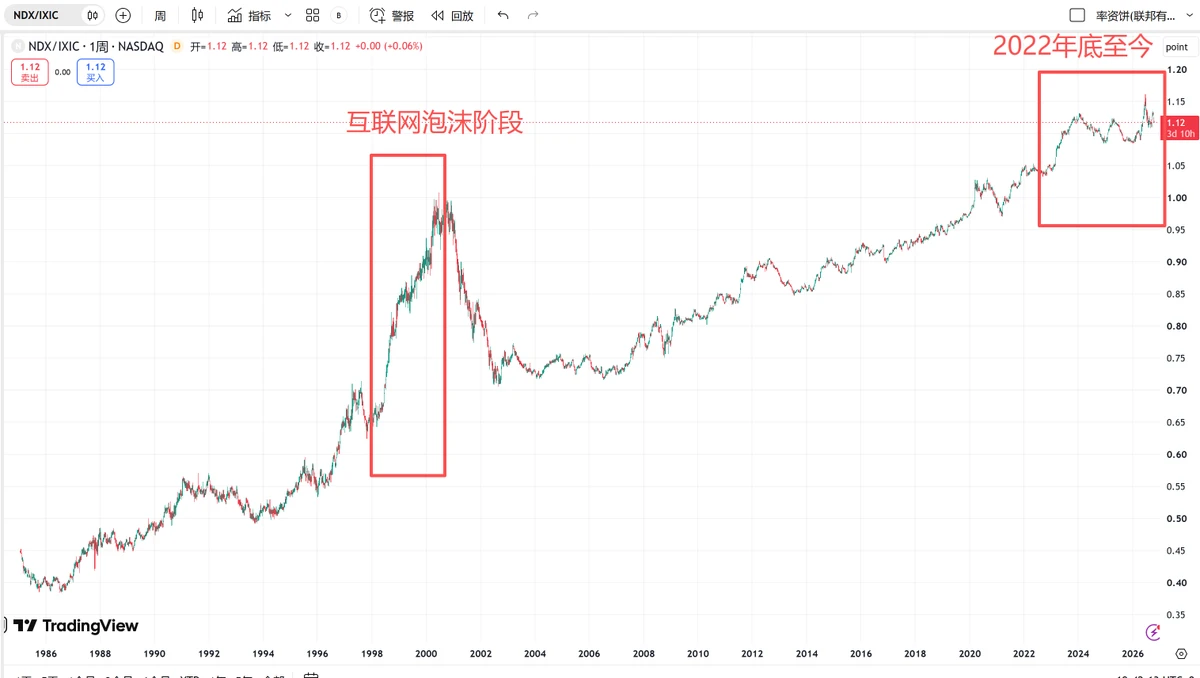
一つの指標を見ることができる――ナスダック100をナスダック総合指数で割ったものだ。
インターネットやAIの爆発的な成長は、常に少数の主力銘柄によって主導されてきた。
そのため、1998~2000年頃には、NDX/IXICが爆発的な上昇を見せた。こうした上昇は、インターネットの主力銘柄のバブルに起因していた可能性がある。
しかし、2022年末から現在までのNDX/IXICの上昇は、インターネット・バブルの時期とはまったく比較にならない。
トランプに感謝すべきなのかもしれない。ある時は関税を引き上げ、ある時は政府機関を閉鎖し、またある時はイランを攻撃して、いわゆるAIバブルがそれほど膨らむ前に調整局面へ入った。
したがって現在は、中間選挙に加え、米国とイランの対立によって引き起こされた原油高がもたらした一度の調整局面なのかもしれない。
NAS100+0.79%
- 1
- 1
AIバブルは果たして崩壊の段階に入ったのか?
一つの指標として、ナスダック100をナスダック総合指数で割った比率を見ることができる。
インターネットやAIの爆発的な発展は、常に少数の主要銘柄によって主導されてきた。
そのため、1998~2000年頃には、NDX/IXICが爆発的に上昇するのを目にした。この上昇は、インターネット関連の主要銘柄によるバブルに起因していた可能性がある。
しかし、2022年末から現在までのNDX/IXICの上昇は、インターネットバブルの時期とは到底比較にならない。
トランプに感謝すべきなのかもしれない。関税を引き上げたり、政府機関を一時閉鎖させたり、イランを攻撃したりしたことで、いわゆるAIバブルはそれほど大きく膨らむ前に反落した。
したがって現在も、中間選挙に加え、米国とイランの対立によって引き起こされた原油高が、一度の調整を形成している可能性がある。
NAS100+0.79%
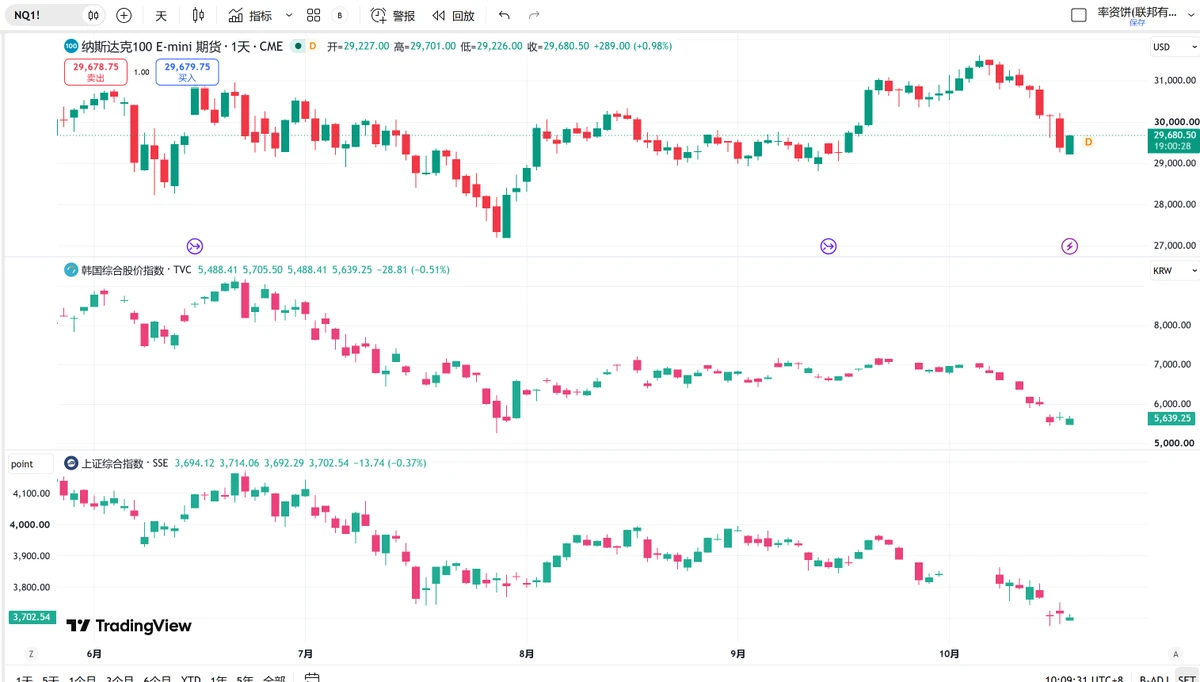
米国株のナスダック100先物、韓国株のKOSPI指数、A株の上海総合指数は、月曜日にそろって安く始まった。
しかし、ナスダック100先物は金曜日の終値を上回る水準まで反発した一方、韓国株のKOSPI指数とA株の上海総合指数はまだそこまで戻っていない。
もちろん、ナスダック100先物はあくまで一つの先物にすぎず、市場規模も小さいため、具体的には夜の取引開始を見なければならない。
しかし、ナスダック100先物は金曜日の終値を上回る水準まで反発した一方、韓国株のKOSPI指数とA株の上海総合指数はまだそこまで戻っていない。
もちろん、ナスダック100先物はあくまで一つの先物にすぎず、市場規模も小さいため、具体的には夜の取引開始を見なければならない。
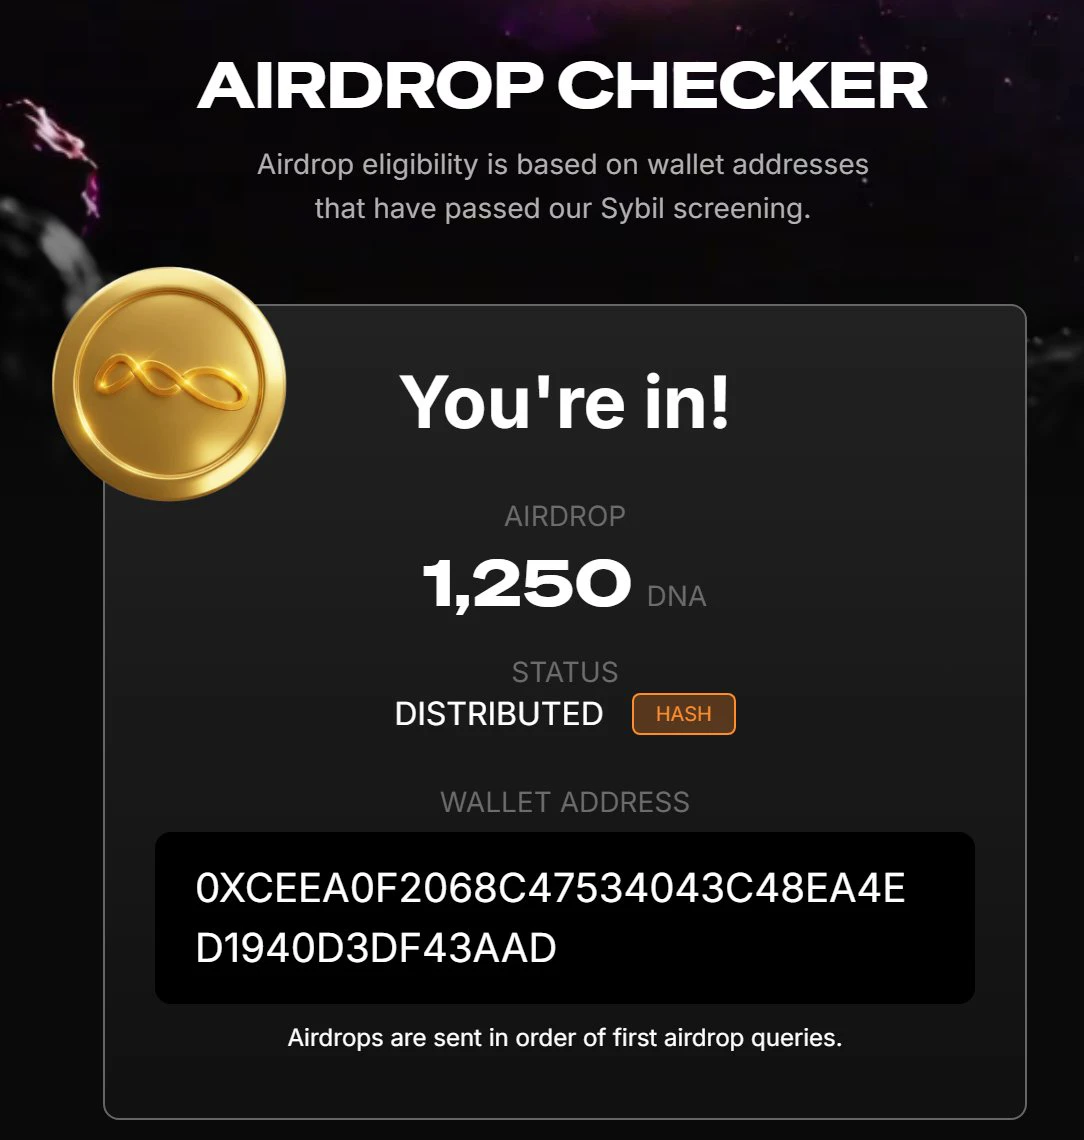
KOLは全員6000枚の $DNA エアドロップを受け取ったそうです。蜂兄さんは以前エコシステムに参加し、AIエージェントを稼働させて1250枚のエアドロップを受け取り、とても満足していました!
最初にAIエージェントをデプロイするのにかかった時間は1~2時間ほどで、その後はAIエージェントが自動で稼働しています。
もともとはエージェントを体験してみたかっただけで、エアドロップ狙いではありませんでした。もしエアドロップ狙いなら、少なくとも5つのウォレットを使っていましたね(笑)。
エアドロップというものは、時には意図せず柳が日陰を作ることもあれば、丹精込めて花を植えたのに逆に搾取されることもあります……🤣🤣🤣
@NeoSoulAI がTGE以降も引き続き発展していくことを願っています!
最初にAIエージェントをデプロイするのにかかった時間は1~2時間ほどで、その後はAIエージェントが自動で稼働しています。
もともとはエージェントを体験してみたかっただけで、エアドロップ狙いではありませんでした。もしエアドロップ狙いなら、少なくとも5つのウォレットを使っていましたね(笑)。
エアドロップというものは、時には意図せず柳が日陰を作ることもあれば、丹精込めて花を植えたのに逆に搾取されることもあります……🤣🤣🤣
@NeoSoulAI がTGE以降も引き続き発展していくことを願っています!
DNA+1.04%
なぜCPIがこれほど高いのに、FRBは10月に利上げをしないのか?
米財務省が2026会計年度の報告書を発表した。米国債の年間利払い費は1兆3,600億ドルにも達し、前会計年度比で12%増加した。
利上げを続ければ、米国債の金利もそれに伴って上昇し、米政府の利払い負担はさらに大きくなる。
FRBは独立しているとはいえ、米国債のリスクを完全に無視することはできない。
知っておくべきなのは、米国債のリスクは米政府だけが直面するリスクではなく、米国全体、さらには世界的なシステミックリスクにも関わるということだ。
実は、@Wangduanniao 鳥兄さんは以前、スペースでFRBと米連邦政府について、「彼らがこのように見えても、両者の間にそれほど深い対立があるわけではない」と話していた。ハチ兄さんは非常に道理にかなっていると思う。
コロナ禍の間、バイデン政権は国民に直接給付金を支給した。FRBも非常に協力的で、利下げは米国債の利払い費の削減に有利であり、QEは米国債を直接引き受けるものだった。
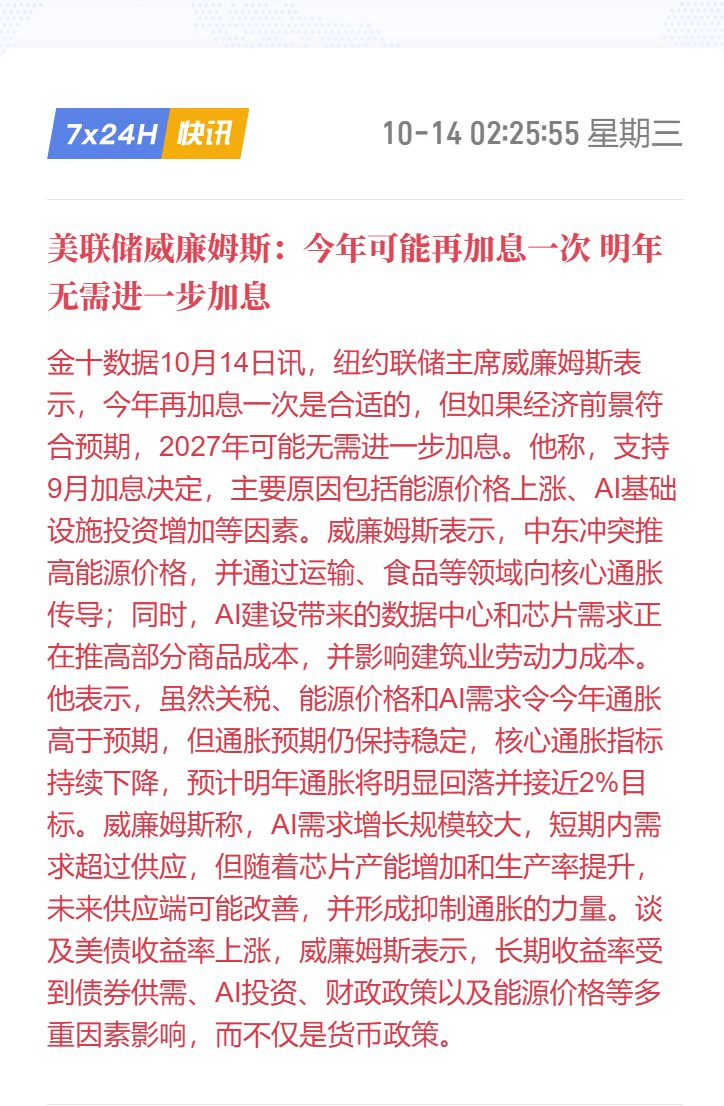
したがって、実際のところ、米国債の利払い費がこれほど高い環境では、FRBが連続して利上げするのは難しい。9月に結局利上げをしたばかりなので、10月は利上げをせず、12月さえも利上げしない可能性がある。
だからこそ、ニューヨーク連銀のウィリアムズ総裁は以前、「今年は一度利上げする可能性があるが、来年は
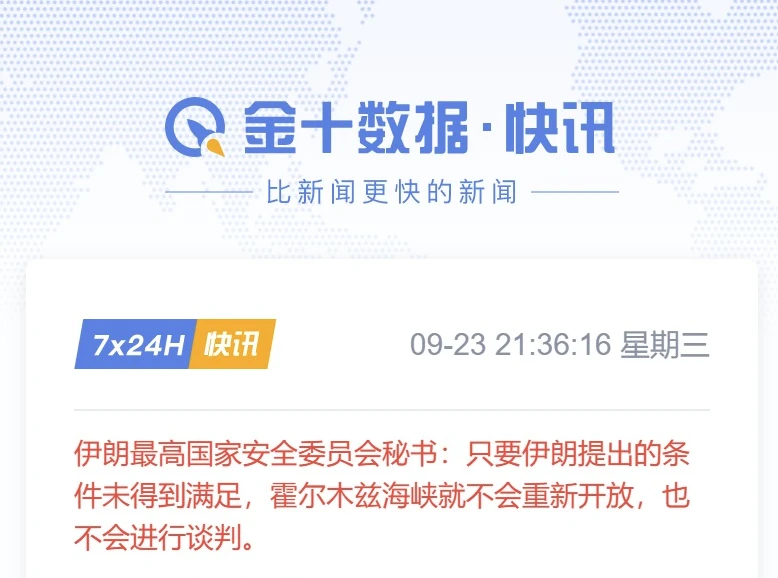
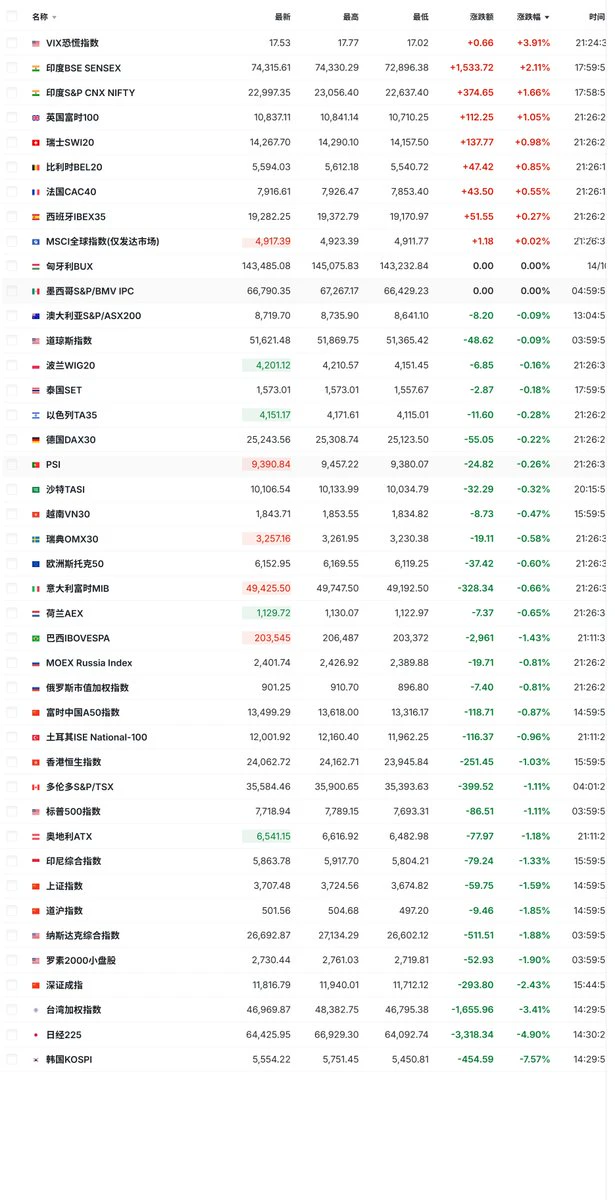
米国のCPIが予想を上回り、世界の株式市場は軒並み下落し、上昇している国の株式市場は4分の1にも満たない。
韓国が最も大きく下落し、下落幅は7.57%に達し、今日は直接サーキットブレーカーが発動された。次いで日経平均が−4.90%。
中国A株も難を逃れられず、上海総合指数は−1.59%、深圳成分指数は−2.43%。
米国の影響力はやはり大きすぎる。今夜の米国株市場がどのような動きを見せるか見てみよう。
韓国が最も大きく下落し、下落幅は7.57%に達し、今日は直接サーキットブレーカーが発動された。次いで日経平均が−4.90%。
中国A株も難を逃れられず、上海総合指数は−1.59%、深圳成分指数は−2.43%。
米国の影響力はやはり大きすぎる。今夜の米国株市場がどのような動きを見せるか見てみよう。
- 1
悪いニュースはもう皆知っている通り、CPIが予想を上回った。
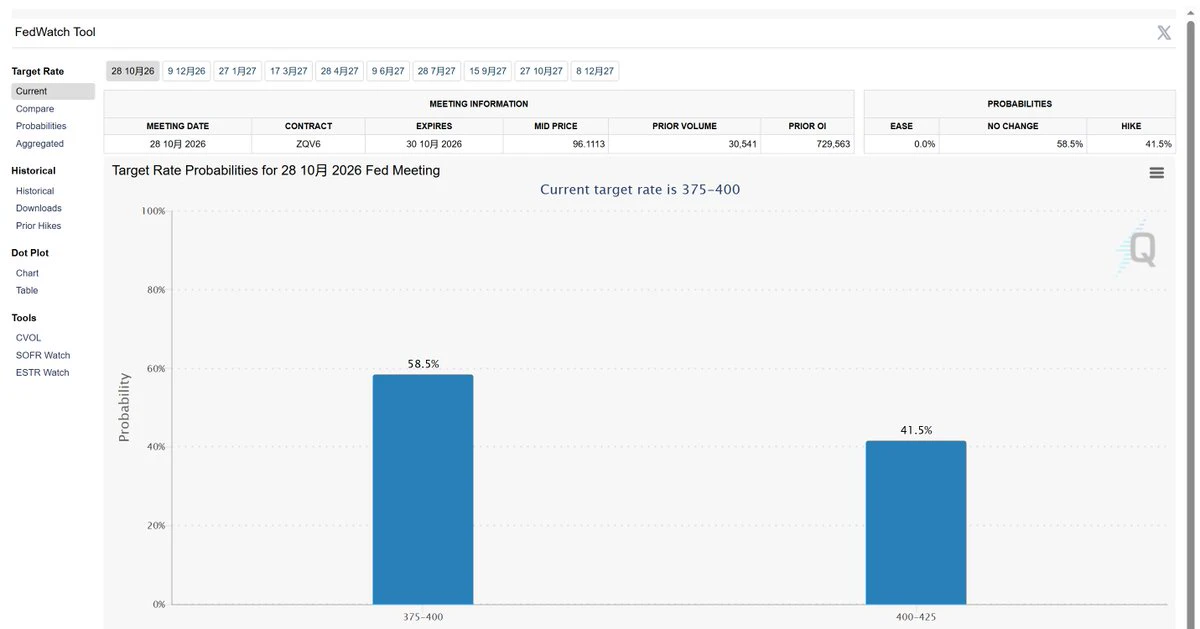
慰めになるのは、10月に利上げをしないとの予想は82%から58.5%に下がったものの、依然として利上げの確率を上回っていることだ。
良いニュースは、$STRC が下落せず、現在価格が$99.9であることだ。これは、マイクロストラテジー、BTC、そして暗号資産に対するパニックの時期が本当に終わったことを意味する。
大きな強気相場にはマクロ流動性(例えば2020~2021年の利下げとQE)が必要だが、現在は明らかにその条件を満たしていない。
小さな強気相場には、いくつかの材料面での好材料(例えば2019年にCNがブロックチェーンの発展を表明したこと、フェイスブックがステーブルコインLibraを作ろうとしたこと)が必要で、少なくともリスクが宙ぶらりんになっていてはいけないが、現在は明らかにその条件も満たしていない。
結論としては、ベア相場は終わったが、ブル相場はまだ来ていない。おそらく「モンキー相場」なのだろう。伝統的な金融分野には「モンキー相場」という言葉はないが、暗号資産自体が伝統的ではなく、かなり魔物じみている……。
蜂兄の戦略は依然として米国株LPで、自分が有望だと思うアルトコインでは本体をスイングトレードしている。相場が良くないなら、学ぶのに適している。グリッド取引をしっかり勉強しようと思っている。レンジ相場では
- 1
ニューヨーク連銀総裁ウィリアムズ氏のハト派発言
ウィリアムズ氏の立場は比較的特殊で、一定の相対的な独立性を持っています。
同氏は唯一のFOMC(連邦公開市場委員会)メンバーですが、FRB理事会のメンバーではありません。
地区連銀総裁でありながら、唯一、常駐しているFRBの政策決定投票権者です。
ウィリアムズ氏は、今年はあと1回利上げする可能性があるものの、来年はさらなる利上げは必要ないと考えています。
すでに非常にハト派的で、利上げについては「可能性がある」という表現ですが、利上げしないことについては「必要ない」という表現を使っています。
特に水曜日夜のCPIデータについては、蜂兄は以前、予想を上回らないと予測しており、特に総合CPIの前月比予想値は0.6%で、予想を下回る可能性があります。
ウィリアムズ氏のハト派発言に加え、CPIデータも予想を下回る可能性があり、小幅な反発があるかもしれません。
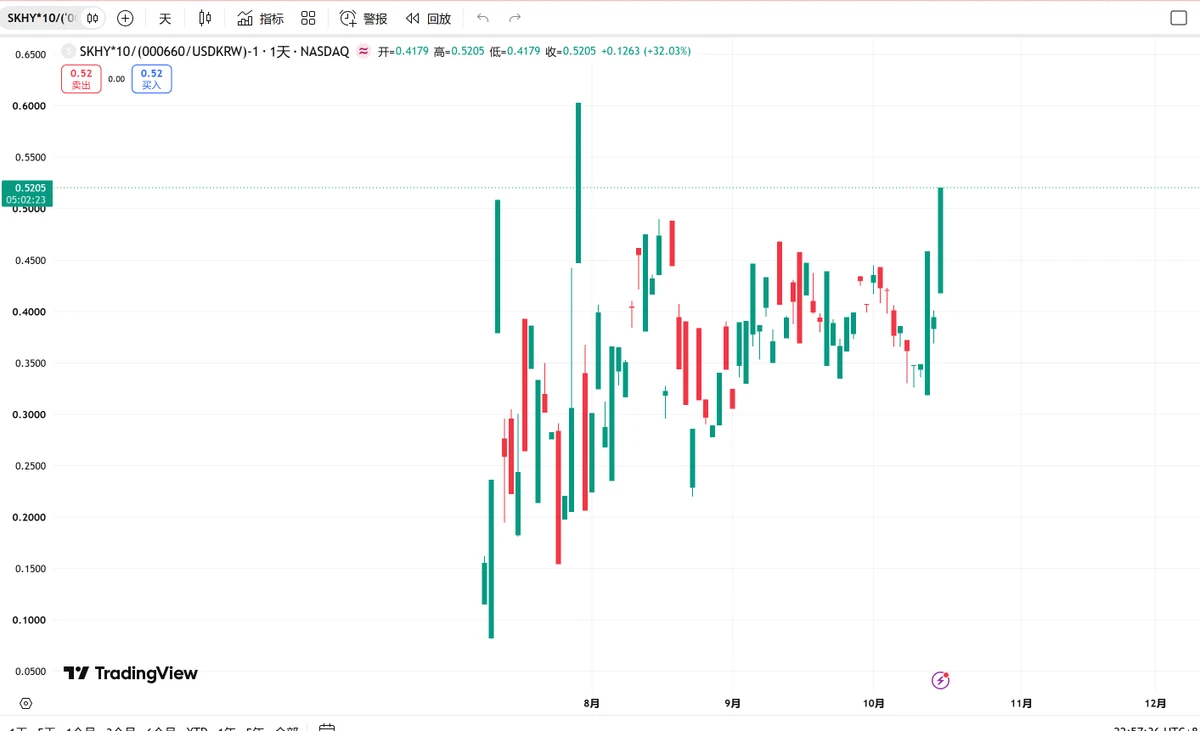
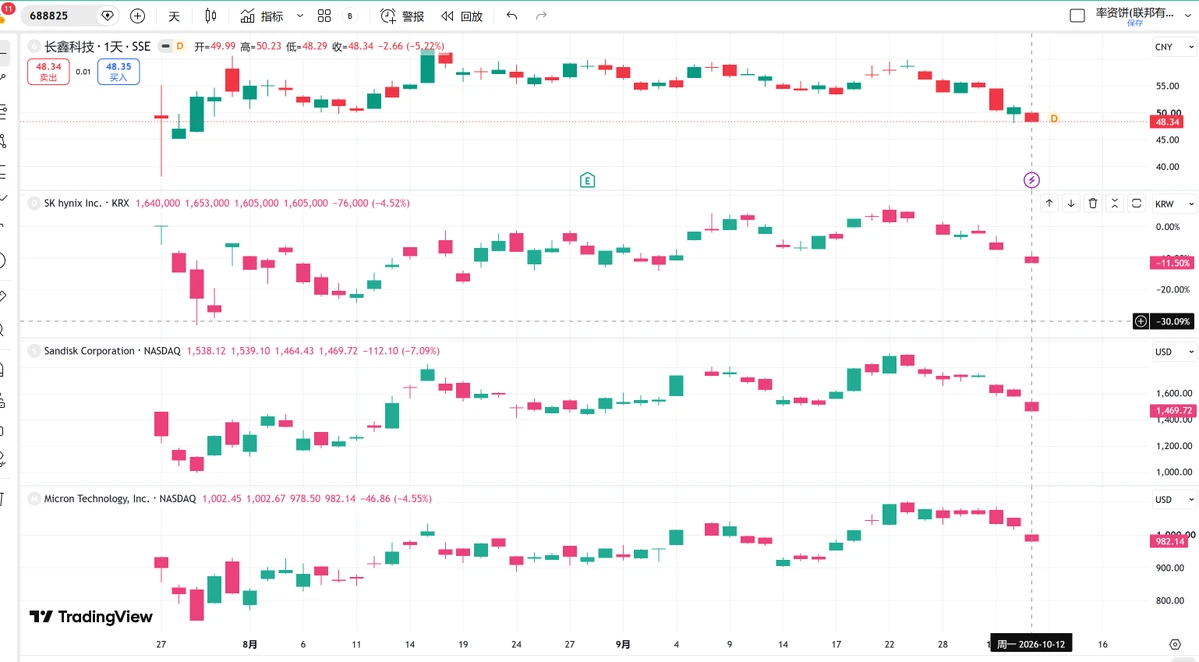
しかし、蜂兄はロングには入らず、もう賭けるのはやめました。疲れたので。アルトコインと$SKHY の現物を少し買い増しました。
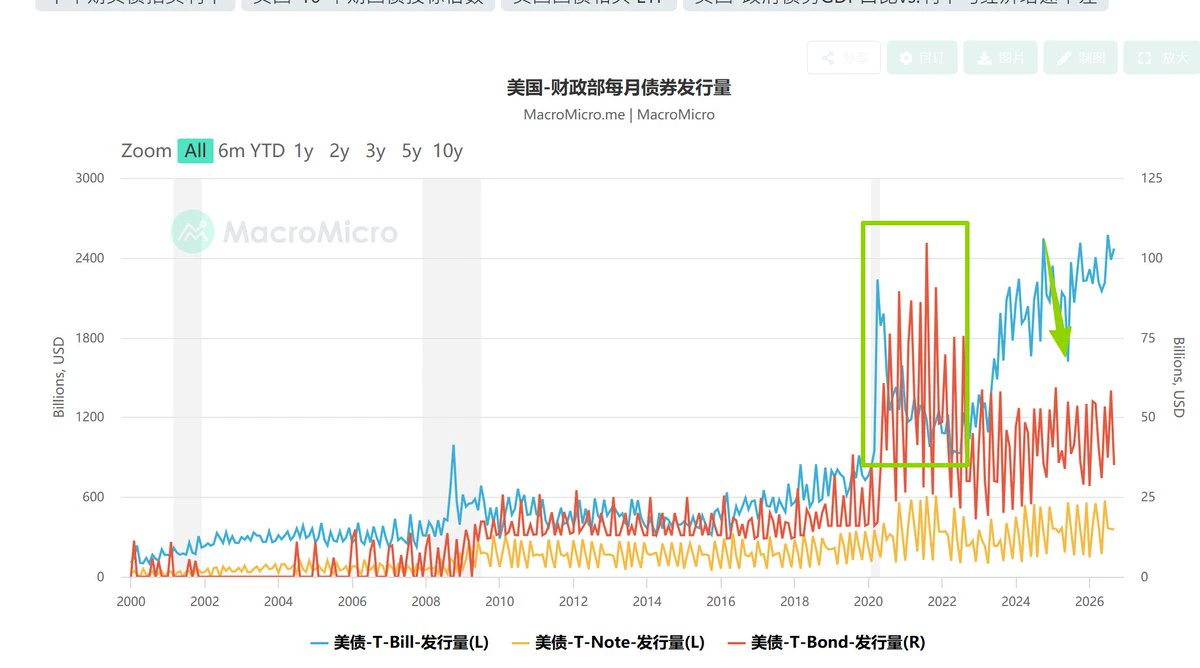
トランプは長期国債利回り上昇の問題をバイデンのせいにしたが、必ずしも責任逃れとは限らない
パンデミック期間中、米国政府は米国市民に何度も直接給付を行ったが、その資金源は主に米国債の増発による収入だったと考えられる。
┈➤短期米国債
図中のT-Billは1年以下(1年を含む)の短期米国債で、2020年4月~12月頃に大量に増発され、その後は通常の水準に戻った。これはFRBの利下げ過程であり、短期米国債の利回りもそれに伴って低下した。
2023年8月頃、FRBが利上げを停止すると、財務省は再び短期米国債の大量増発を開始し、この傾向は現在まで続いている。新しい債務を借りて古い債務を返済する必要があり、さらに高金利による高コストも加わるため、短期債は増発傾向を維持している。
┈➤中期米国債
T-Noteは1~10年(1年を除き、10年を含む)の中期米国債で、2020年11月~2021年11月頃に、やや多く増発された。
それ以前に大量増発された短期米国債が次々と満期を迎えたため、財務省の返済圧力が高まった。利払いコストが財務省の支出を増加させたため、短期米国債のコストの一部を補う目的で中期米国債が増発された。
┈➤長期米国債
T-Billは10年超(10年を除く)の長期米国債である。2020年6月~2022年8月頃に、大量に増発された。
そのため、長期米国債が急速に上昇した原因は、バイデン政
DOGE+2.90%
- 1
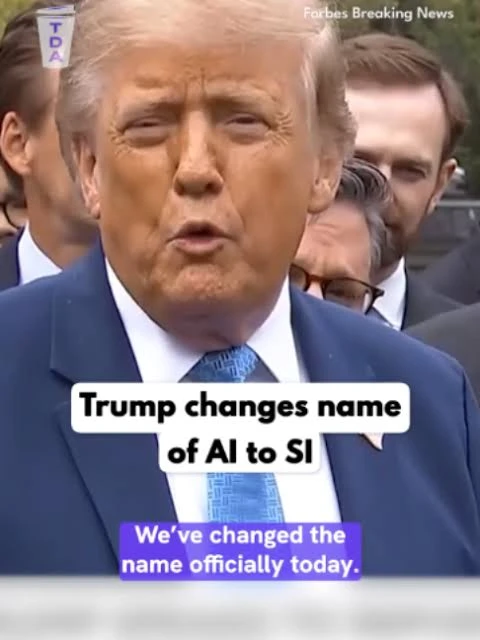
トランプがAIをSIに改名したのは、決して一時の思いつきではない
この産業は、米国の国運に関わる可能性がある。現在、米国が直面している問題の一つは米国債だ。
米国債利回りの上昇の背後には、二つの原因がある。
原因その一はインフレ予想であり、特に長期米国債の利回りはインフレ予想と関係している。将来ドルが下落すれば、米国債も当然同様に下落する。
原因その二は、米国債の規模が急速に拡大している一方で、国内外の米国債に対する需要は同じ幅では増加できず、その結果、米国債が供給過剰となり、価格が下落することだ。
だからこそ、トランプはAI/SI産業を奨励している。一方では、米国がこの産業における主導的地位を維持し、米国、ひいては米国に対する世界の信頼を高めることで、国際的な米国債への需要を増やそうとしている。
他方では、AI/SI産業の繁栄によって、米国財務省はより多くの税収を直接得ることができる。連邦財政にとっては、一種の「開源」である。税収が増えれば、米国債の供給を減らすのに役立つ。
トランプ個人の立場からすれば、富裕層、あるいは資本家として、AI/SIをより愛好するようにもなるだろう。富裕層は資本を知力と体力に変換できるからだ。これは、高福祉支出を伴う労働力に徐々に取って代わることになる。知ってのとおり、AI/SIには労働組合による権利擁護などない……
むしろ一般の人々は、AI/SIや他
- 1
- 1
トランプの前に立ちはだかる矛盾
国防総省の主な勢力はトランプを支持していますが、軍事支出の予算には上下両院の投票が必要です。
2026会計年度の財政予算は1.64兆ドルで、そのうち国防予算は9,030億ドルです。
一方、トランプが2027会計年度に申請した財政総予算は1.814兆ドルです。そのうち国防予算は1.5兆ドルで、前年比で約50%増加しています。
現在はすでに2027会計年度に入っていますが、以前、上下両院で大差の可決に至らなかったため、政府機関の閉鎖を防ぐため、現在は2026会計年度の予算規模に基づく暫定予算が今年末まで実施されています。
矛盾の構図は次のとおりです。
→トランプが今後もイランへの軍事攻撃を継続したいのであれば、財政予算について上下両院から大きな支持を得る必要があります。
→しかし、中間選挙で民主党が上下両院を勝ち取れば、トランプの財政予算法案は可決がかなり難しくなる可能性があります。(以前は共和党が上下両院で優勢だったにもかかわらず、予算法案は可決されませんでした)
→トランプが共和党に上下両院を勝ち取らせたいのであれば、中間選挙前に米国・イラン問題で一定の勝利を収める必要があります。
→しかし、米国・イラン問題で勝利を収めた場合、その後は必ずしも巨額の軍事予算が必要ではなくなる可能性があります。
トランプにとって、中間選挙は依然として非常に非常に重要で
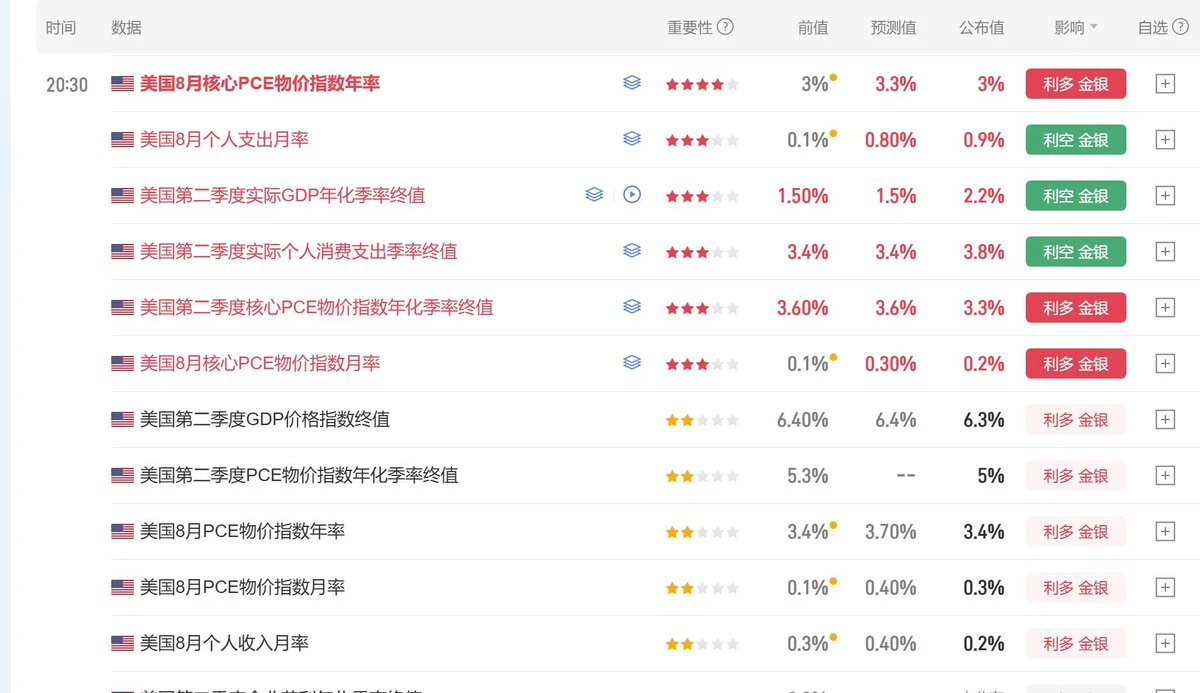
PCEデータは全面的に予想を下回る、まずは好材料として捉える
┈➤PCEは全面的に予想を下回る
◆8月のコアPCE前年比は3%で、予想(3.3%)を下回り、前回値と同じ;
◆8月のコアPCE前月比は0.2%で、予想(0.3%)を下回ったが、前回値(0.1%)を上回った;
◆第2四半期のコアPCEは3.3%で、予想および前回値(3.6%)を下回った。GDP価格指数の確定値は6.3%で、こちらも予想および前回値(6.4%)を下回った。2つの指標による結論は一致しており、第2四半期の物価は予想および第1四半期を下回った。この2つの指標は確定値であり、今後調整されることはないため、正確性は比較的高い。
┈➤個人消費支出はより堅調
◆8月の個人支出前月比は0.9%で、予想の0.8%を上回り、前回値(0.1%)も大幅に上回った
◆第2四半期の実質個人消費支出の前期比年率は3.8%で、予想および前回値の3.4%を上回った。
◆8月の個人所得前月比は0.2%で、予想(0.4%)を下回り、前回値(0.3%)も下回った。
つまり、8月は個人所得の伸びが鈍化した一方で、個人消費支出は比較的堅調だった。
┈➤GDP成長率は明らかに上昇
第2四半期の実質GDP前期比年率は2.2%で、予想および前回値(1.5%)を明らかに上回った。
┈➤最後に
データには1つ矛盾がある。消費が堅調なのに、なぜCPIは低下した
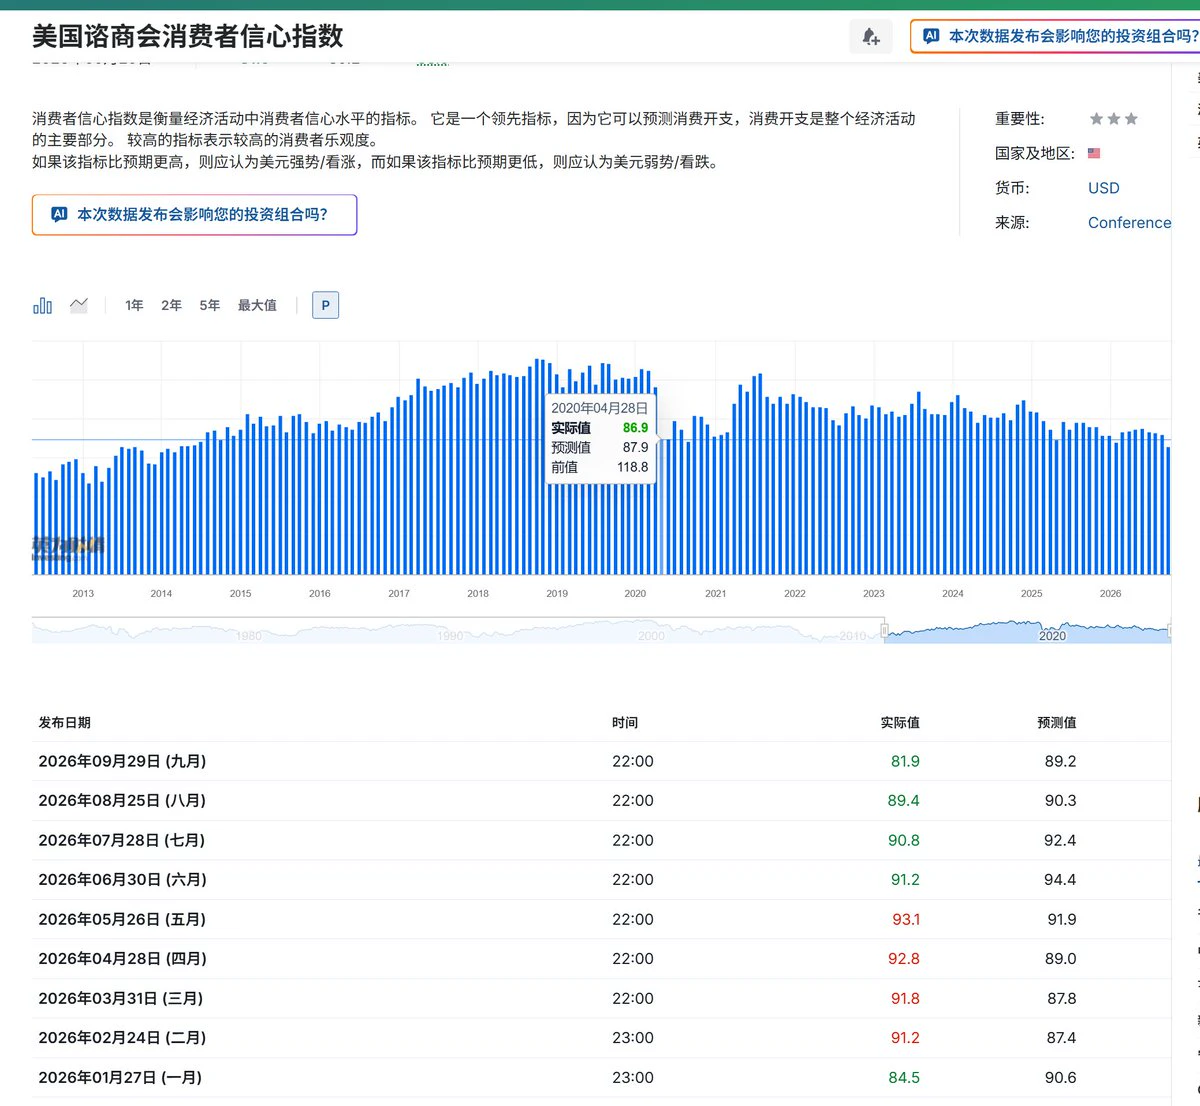
これは好材料と考えてよいのでしょうか?9月の消費者信頼感指数は12年ぶりの低水準となりました。
コンファレンス・ボードの消費者信頼感指数が発表され、81.9と89.2を大幅に下回りました。これは2014年3月以来、消費者信頼感が最低の水準となります。
2020年の感染症流行期間中でさえ、現在よりやや高い水準でした。
前回値も89.4から88.6へ修正されました。
これは需要が弱まっていることを意味し、原油価格の上昇が物価に与える影響を部分的に相殺する可能性があります。9月のCPIも予想よりやや強いものになるかもしれませんが、具体的には非農業部門雇用統計が発表される当日の賃金データをさらに確認する必要があります。
コンファレンス・ボードの消費者信頼感指数が発表され、81.9と89.2を大幅に下回りました。これは2014年3月以来、消費者信頼感が最低の水準となります。
2020年の感染症流行期間中でさえ、現在よりやや高い水準でした。
前回値も89.4から88.6へ修正されました。
これは需要が弱まっていることを意味し、原油価格の上昇が物価に与える影響を部分的に相殺する可能性があります。9月のCPIも予想よりやや強いものになるかもしれませんが、具体的には非農業部門雇用統計が発表される当日の賃金データをさらに確認する必要があります。
麦通の中秋ギフトボックスには月餅のほか、小さな楽器と月明かりのランプが入っています。
ランプの中にはひらひらと舞うものが入っていて、山の形を作ることができ、家に置いてもなかなかきれいです。
@MSX_CN @BeliaSchoo91221、ありがとうございます!
中国語圏はまだ祝日のムードの中にあるようです。中秋節の連休は終わりましたが、あと3日で国慶節の連休が始まります。
皆さん、楽しい祝日を過ごし、しっかりリラックスして英気を養ってください!
ランプの中にはひらひらと舞うものが入っていて、山の形を作ることができ、家に置いてもなかなかきれいです。
@MSX_CN @BeliaSchoo91221、ありがとうございます!
中国語圏はまだ祝日のムードの中にあるようです。中秋節の連休は終わりましたが、あと3日で国慶節の連休が始まります。
皆さん、楽しい祝日を過ごし、しっかりリラックスして英気を養ってください!
正直なところ、BTCがUSDTの時価総額の増加を伴わずに始まった強気相場を、私は見たことがありません。
現在のBTCには上昇開始の形が見られますが、USDTの時価総額にはまだ動き始める兆候がなく、あまりにも冷静すぎるように見えます。
今回の弱気相場の最大の特徴は、下落が非常に速い一方で、横ばいのもみ合いがじれったいほど長いことです。
もしかすると、4年周期のリズムを埋め合わせるために、より長い値動きのもみ合いが必要なのかもしれません。
現在のBTCには上昇開始の形が見られますが、USDTの時価総額にはまだ動き始める兆候がなく、あまりにも冷静すぎるように見えます。
今回の弱気相場の最大の特徴は、下落が非常に速い一方で、横ばいのもみ合いがじれったいほど長いことです。
もしかすると、4年周期のリズムを埋め合わせるために、より長い値動きのもみ合いが必要なのかもしれません。
BTC+1.33%
- 1
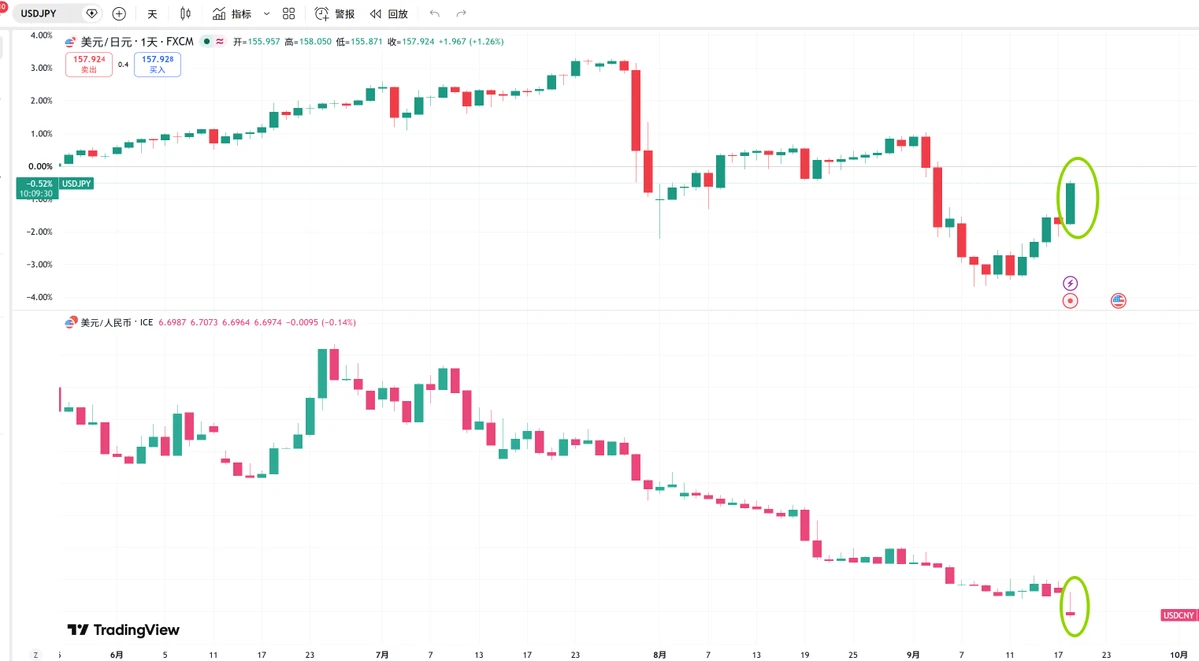
円は下落したが、人民元が突然上昇し、6.7を割り込んだ。
一瞬、日本円が利上げしたのか、それとも人民元が利上げしたのか、区別がつかなくなった……
一瞬、日本円が利上げしたのか、それとも人民元が利上げしたのか、区別がつかなくなった……
- 1
人気の話題
#GateRanks2ndIn30DayNetInflows
6.49k 閲覧数799件の議論
#GateIdleFundsSurpass$300M
10.03k 閲覧数1.5k件の議論
#TeslaQ3EarningsPreview
4.04k 閲覧数143件の議論
#GateSeptemberTransparencyReport
11.11k 閲覧数2.85k件の議論
#StriveHoldingsRiseTo36818BTC
7.72k 閲覧数634件の議論
#MicronHostsTechnicalWebinar
2.9k 閲覧数414件の議論
#UnitreeTechSurges18%
6.38k 閲覧数1.49k件の議論
#SpaceXQ3Earnings
10.93k 閲覧数755件の議論
#BlockchainAssociationBacksGENIUSAct
1.89k 閲覧数449件の議論
#GateSquareNewCreatorProgram
4.21k 閲覧数6.64k件の議論