広場
フォロー
注目
ニュース
プロフィール

OGKush

vip
期間 1.2年
ピーク時のランク 0
現在、コンテンツはありません
394
フォロー
1
ファン
24
いいねしました
暗号資産のコンテンツを共有して、コンテンツマイニングを通じて最大60%のコミッションを獲得しましょう。
$META $SPCX $META のほうが使いやすいのではないでしょうか。
BlackoutCryptoBoy
[終了済み] 市場アップデート
09-30 03:422,460回再生
META-0.61%
SPCX+1.32%
🔥 Gate × CNPY CandyDrop & BTC予測が開催中!
簡単なタスク👉で851,200 CNPYの賞金プールから賞金を獲得しましょう:https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
そして、9月18日12時(UTC)のBTC価格予測を投稿し、最も近い200人は追加報酬を獲得できます!
私の予測:78,910
CNPY-4.19%
BTC-0.22%
🔥 Gate × CNPY CandyDrop & BTC Prediction が開催中!
簡単なタスク 👉 に参加して、851,200 CNPYの賞金プールから賞金を獲得しましょう:https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
さらに、9月18日12:00 UTCのBTC価格を予測して投稿しましょう。最も近い200名には追加報酬!
私の予測:78,910
CNPY-4.19%
BTC-0.22%
$MU そして、もう少し考えて、何が見つけられるか見てみます。
CryptoGladiator
#NVIDIAEarnings
NVIDIA決算後:AIエンジンは依然として稼働中だが、市場の期待値はさらに高まっている
NVIDIAは、AIインフラサイクルの規模を無視することが難しい、またしても力強い四半期決算を発表した。2027年度第2四半期の売上高は962.2億ドルに達し、前年同期比106%増となった一方、調整後EPSは2.22ドルだった。データセンター部門の売上高は特に際立っており、890億ドルに達し、前年同期比117%増、前四半期比18%増となった。これらの数字は、AIインフラ需要が依然として驚異的な速度で拡大していることを裏付けている。
次期ガイダンスは、直近で終了した四半期の実績よりも重要だと言っても過言ではない。NVIDIAは第3四半期の売上高を約1080億ドル、プラスマイナス2%、粗利益率を約74%と見込んでいる。つまり同社は、事業規模の拡大に伴い一定の利益率低下を受け入れながら、売上高については再び大幅な前四半期比増加を見込んでいる。
次の議論が始まるのは、この利益率の動向だ。NVIDIAは第2四半期に75%の粗利益率を生み出したが、経営陣は第3四半期について約74%を見込んでいる。供給制約と部品コストの上昇を受け、投資家は現在、NVIDIAがどれだけのAIインフラを販売できるかだけでなく、その需要をどれだけ効率的に利益へ転換できるかにも注目している。売上高がこれほど急速に拡大している局面では、わずかな利益率低下が必ずしも問題とは限らないが、市場の期待値は極めて高い。
需要のシグナルは、依然としてこの投資仮説の最も強い部分だ。NVIDIAによると、AIインフラの構築はフルスピードで続いており、最先端AI研究所、スタートアップ、企業、政府系顧客、その他エコシステムの各所から需要が生じている。Reutersはまた、経営陣が2028年度に約70%の売上高成長を見込んでおり、多くの投資家が予想していた成長率を大幅に上回ると報じた。
Vera Rubinは、このストーリーにさらなる層を加えている。NVIDIAによると、Vera Rubinプラットフォームはすでに本格生産へ移行しており、CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure、Nebiusなどのパートナーでシステムが稼働している。これは、成長仮説がBlackwellだけに全面的に依存するストーリーではなく、複数世代にわたるプラットフォームサイクルへと変わりつつあることを意味するため重要だ。
AWSの発表は、この見方をさらに強めている。NVIDIAとAmazon Web Servicesは、AWSのグローバルインフラ全体にNVIDIA GPUを追加で200万基配備するとともに、AIファクトリー、ネットワーキング、CPU、オープンモデル、フィジカルAIにまたがる協力を拡大する計画を発表した。これは単なる別の四半期受注ではなく、長期にわたる需要のシグナルだ。
中国は依然として重要な不確実要因だ。NVIDIAの第3四半期売上高見通しは、中国からのデータセンター向けコンピューティング売上高をゼロと仮定している。つまり、同市場で将来的に改善が見られれば、それは現在の見通しにすでに織り込まれているものではなく、上振れ要因となる。同時に、輸出規制により、中国は投資家が単純に無視できない現実的な地政学的リスクとなっている。
ここで株価の反応を見てみよう。最新の入手可能な市場データによると、最新の更新時点で、8月27日の取引時間中にNVDAは約225.51ドルで推移し、約7.56%上昇している。株価は約222.79ドルで寄り付き、227.30ドルまで上昇した一方、前日の取引は209.66ドルで終えていた。これは非常に短期間での大幅な再評価であり、投資家が先行きの成長見通しに前向きに反応していることを確認させる。
したがって、テクニカル面は決算前に言及されていた219ドル付近から変化した。227~228ドルは、現在の取引時間中の高値と、227.92ドル付近にある前回8月高値が重なるため、現在最初の目先のレジスタンス帯となっている。この水準を持続的に上回れば、ブレイクアウトの構造が強まるだろう。次の心理的節目は230ドルで、その後により広い235~236ドルのゾーンが続く。
下値では、最初に重要な目安となるのは約220~222ドルで、現在のブレイクアウト領域に近い位置にある。決算後の押し目で買い手がこのゾーンを守れれば、市場は決算反応が完全に巻き戻されるのではなく、吸収されていることを示すことになる。そこを下回ると、次の意味のあるサポート帯は213~215ドルとなり、その後に従来の209~210ドル付近が続く。
ここでは出来高が特に重要だ。NVDAは、直近の8月27日の取引時間中に1億4300万株を超えて取引された。これは8月26日の約1億8000万株、8月25日の1億2200万株と比較した数字だ。このことは、決算反応が異常に薄い流動性の中ではなく、相当な市場参加を伴って起きていることを示している。
より広範な市場も、さらなる追い風を提供している。Reutersは、NVIDIAの決算後の上昇がAI関連市場の押し上げに寄与し、ナスダックも上昇したと報じた。しかし、マクロ環境にリスクがないわけではない。7月のPCEインフレ率は依然として高止まりしており、市場は連邦準備制度理事会(FRB)の議長であるKevin Warshによるジャクソンホール講演に備えている。そのため、金利見通しがAIラリーの伸びをどこまで許容できるかに、依然として影響を与える可能性がある。
私の強気シナリオは、220~222ドルを持続的に維持し、その後、強い出来高を伴って227~228ドルを明確に上抜けることだ。これが起きれば、次の心理的な試金石は230ドルとなり、その後に235~236ドルが続く。最も強い確認シグナルは、ブレイクアウト後に227ドル付近をサポートとして再テストし、成功することだろう。
弱気シナリオは異なる。決算後の急騰が失速し、NVDAが220ドルを割り込めば、市場はこの巨大な上昇をより積極的に消化し始める可能性がある。213~215ドルを下回ると目先の構造が弱まり、209~210ドル付近まで戻れば、新たな成長期待が現在のバリュエーションを正当化するのか、投資家が疑問を持ち始めていることを示すだろう。
したがって、ファンダメンタルズは力強いが、テクニカル面では期待値がさらに高い領域に入っている。
NVIDIAはすでに一つの問いに答えた。AI需要は依然として極めて大きい。
次の問いは、より難しい。NVIDIAは、並外れた売上高成長を続けながら、利益率を守り、供給を管理し、新たなプラットフォームを立ち上げ、地政学的な制約を乗り越えられるのか。
約225.51ドルの水準では、私は3つの数字に注目する。ブレイクアウト確認の228ドル、短期サポートの220~222ドル、そしてより深い構造的リスクを示す209~210ドルだ。
AIのストーリーは弱まっていない。むしろ、今回の決算によって成長余地はさらに広がった。
しかし、これほど大幅に上昇した後では、市場はまた一つ印象的な四半期を求めるだけではない。AIインフラ支出の次の段階が、持続的な利益成長へと引き続きつながることを示す証拠を求めるだろう。
#GateSquare
$NVDA
MU+3.03%
#CandyDrop1BTCForOldUsers そして男の子たちは3人になりますGboardクリップボードへようこそ。コピーしたテキストはここに保存されます。
  • 5
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
  • 3
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
GateUser-9c22a72f
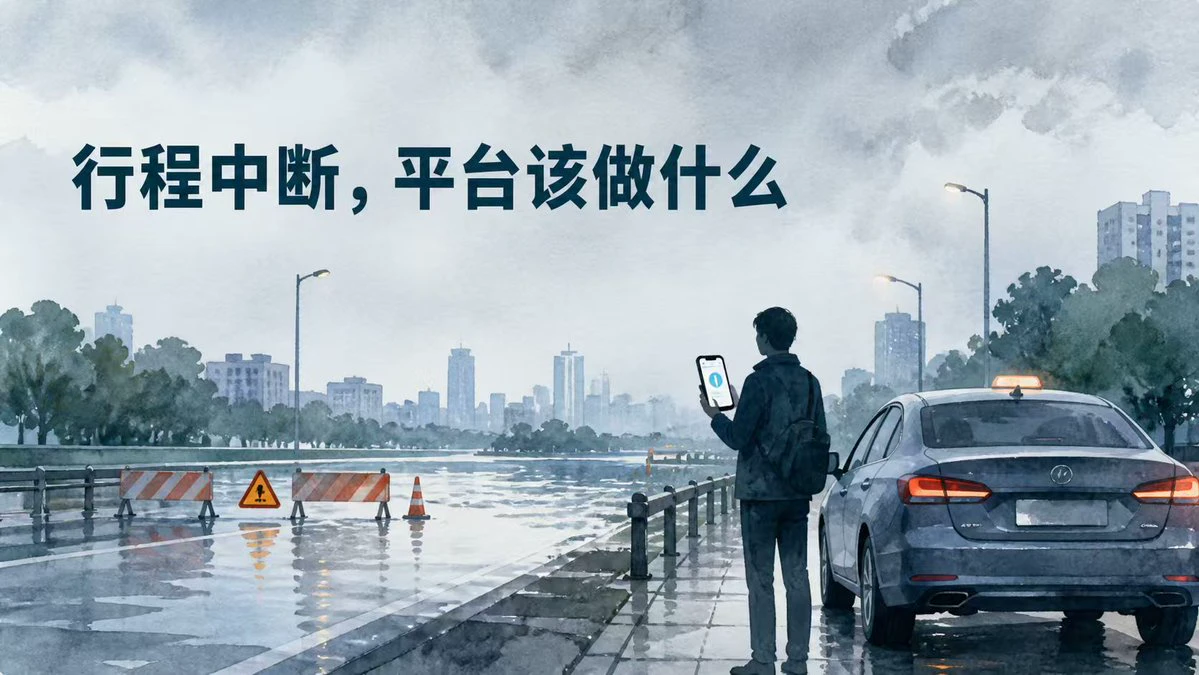
配車サービスの利用中、前方の冠水のため、乗客が運転手から途中で降ろされたという出来事を目にした。
乗客が苦情を申し立てると、運転手は「好きなだけ苦情を言えばいい」と言った。乗車は路上で終了した。
この種の争いは、運転手と乗客のどちらに理があるかという口論になりやすい。運転手は車両への浸水を懸念し、修理のリスクを負う必要がある。乗客はすでに乗車を予約して料金を支払っているため、途中で降ろされれば時間を失い、すぐに次の車を呼ぶのも難しい可能性がある。
双方が自分の損失を避けようとしている一方で、プラットフォームはその後も利用を継続できる解決策を示していない。
より合理的な仕組みは、乗車を受け付ける前に冠水箇所などの危険区間を表示し、運転手がすぐに判断できるようにすることだ。乗車が中断された後は、プラットフォームが直ちに車両を再手配し、料金と責任の所在を明確に説明すべきだ。
プラットフォームは普段、乗車注文の仲介を担っている。乗車が突然中断された後、すぐに車両を再手配できるかどうかによって、偶発的な事態に対処する能力があるかがよりはっきり分かる。
あなたは運転手と乗客のどちらの立場に立つ?
repost-content-media
#CandyDrop1BTCForOldUsers この薬を使用中です
#TopFiveLeaguesPreMatchPredictor
今週注目のプレミアリーグの試合
では、マンチェスター・ユナイテッドがオールド・トラッフォードで宿敵リヴァプールを迎え撃ちます。この歴史あるライバル対決は、常に両チームが全力を尽くす、激しく重要度の高い戦いを約束してくれます。
この非常に注目度の高い試合では、マンチェスター・ユナイテッドが2-1の最終スコアで勝利を収めると予想します。
主な根拠は、マンチェスター・ユナイテッドの圧倒的なホームアドバンテージと、最近の戦術面での改善です。中盤は効果的に試合のテンポをコントロールしており、最近の試合では前線の選手たちが決定力の高さを見せています。一方、リヴァプールは最近アウェーで脆さを見せており、高い位置を取る守備ラインが素早いカウンター攻撃にさらされる場面がよくあります。ホームチームはこの守備の隙を突き、重要な勝ち点3を手にすると考えています。
..
discovery
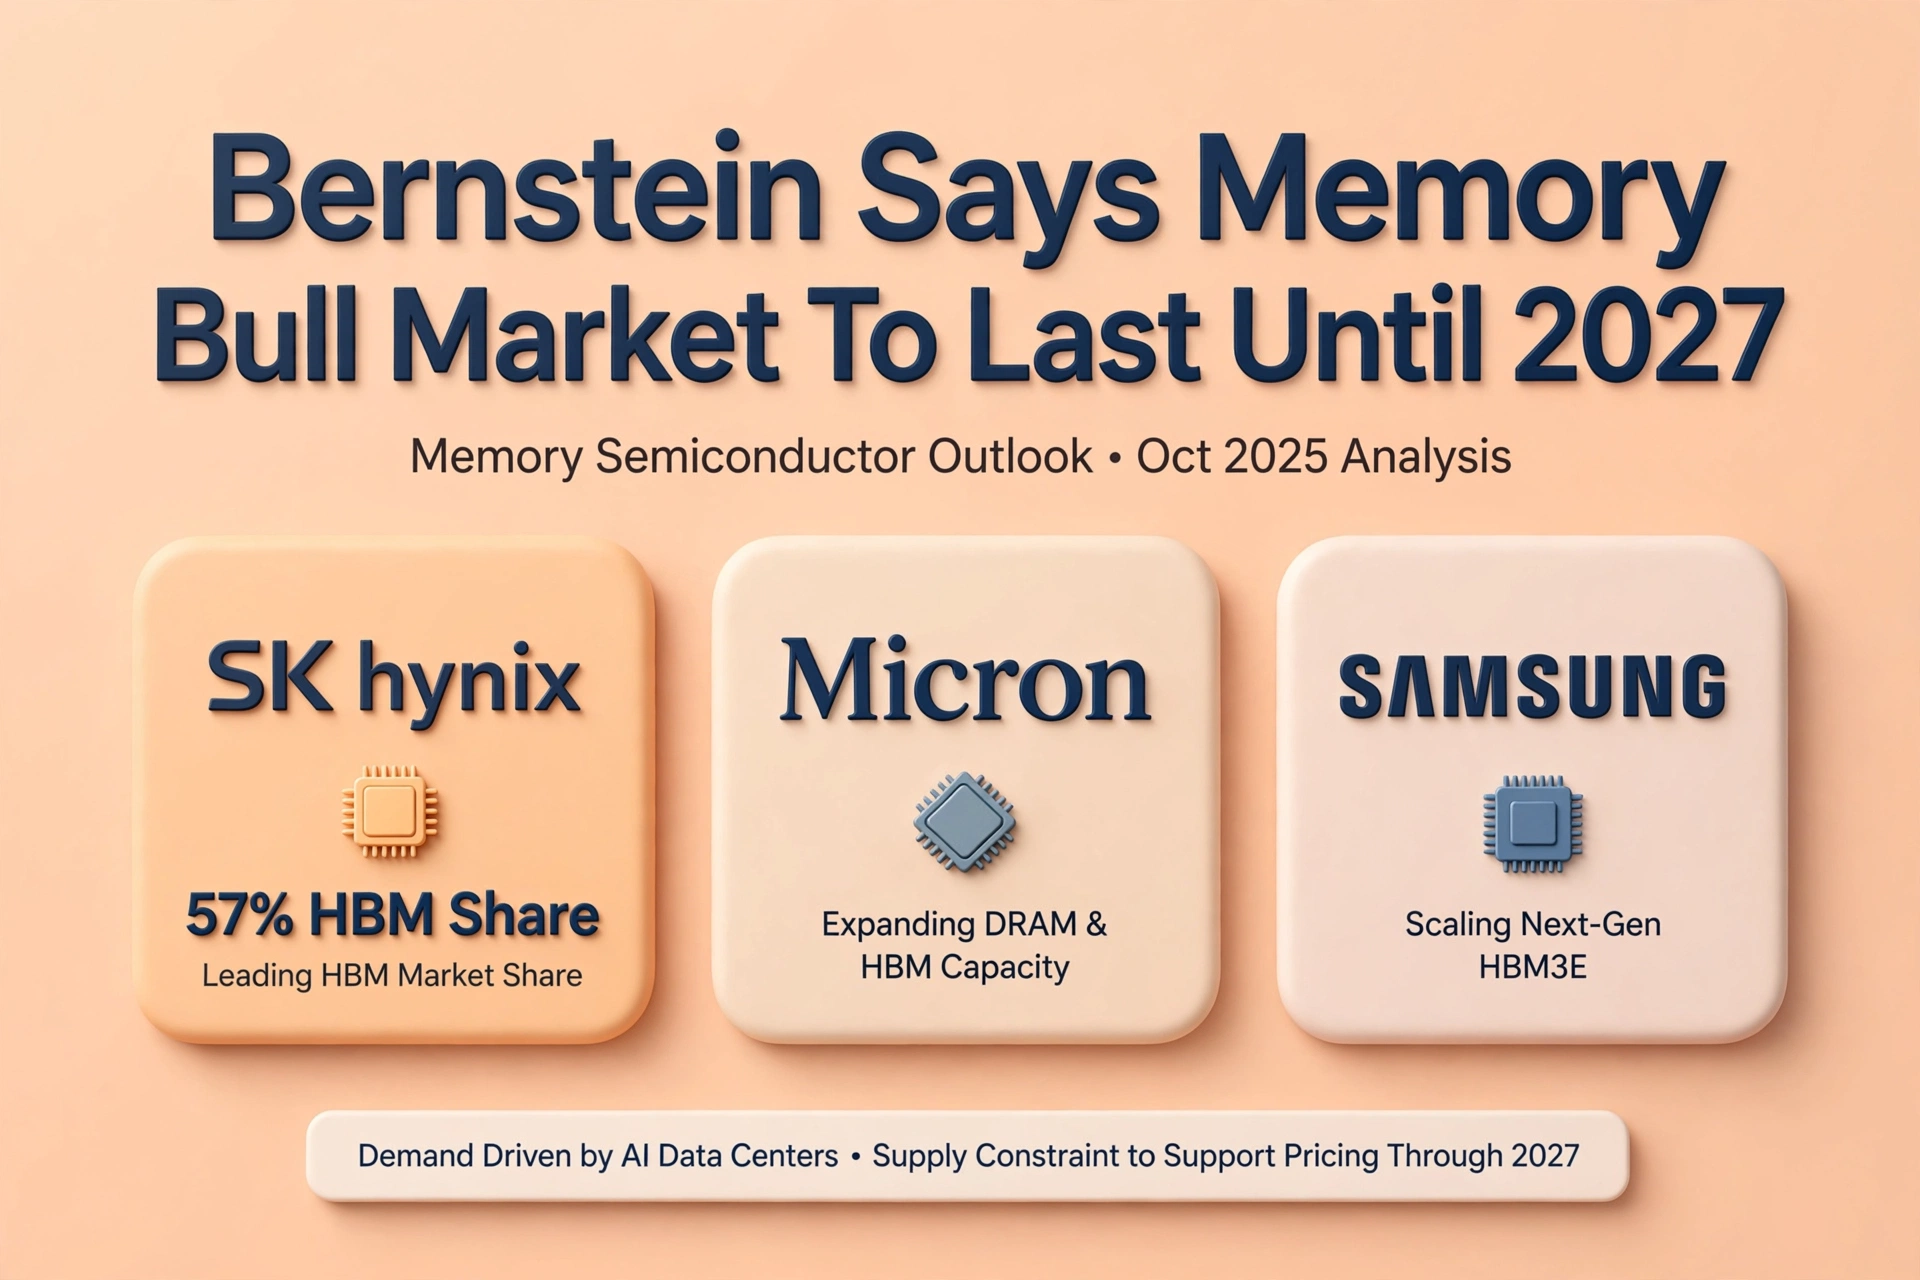
#BernsteinSaysMemoryBullMarketToLastUntil2027
バーンスタインは、AI需要がサイクルを書き換えることで、メモリの強気相場は2027年まで続くと発言
バーンスタインはメモリ市場の時計を更新した。アナリストのGautam ChhuganiとMahika Sapraは、DRAMとHBMの現在の強気相場は2027年までピークを迎えないと主張し、従来の4年サイクルを破るという見方を示している。今回の見解は煽りではない。フォールマ(需給の構造)、長期契約、そしてファウンドリが出荷できるスピードより速くメモリを食い続けるAIの立ち上げが理由だ。
なぜ2027年が違って見えるのか
歴史的にメモリは18〜24か月ごとに反転していた。供給過剰が価格を殺し、マージンが崩れ、株価もリセットされた。今回は計算式を変える3つの力がある:
1. HBMの需給逼迫:AI GPU向けの高速・大容量メモリであるHBMは2026年まで売り切れ。バーンスタインは、2027年に向けてHBMの平均販売価格(ASP)が前年比で2〜2.5倍になると見込む。対象はHBM3、HBM3E、そしてこれから投入されるHBM4。ジェフリーズのモデルでは、2026年Q3だけでも四半期ごとの上昇が40〜50%に達し、2027年のピーク時ASPはGBあたり約$2.23を想定している。
2. 長期契約:FY27〜29の総ビット数のうち約35%はすでにLTAs(長期契約)下にあり、契約単価はGBあたり$0.26。スポット予想からは10%下だけだ。これにより、価格の下限は現在水準に近くなり、従来のブーム・バスト型の反応が鈍る。ハイパースケーラーは供給確保のため複数年契約にサインし、SK Hynix、Samsung、Micronにはかつてなかった見通しが得られる。
3. 設備投資(Capex)の現実:ファブは何年もかかる。Micronの$2000億の増設、SK HynixのYonginクラスター、Samsungの平澤(Pyeongtaek)拡張は、ビット供給の増加として本格的に効いてくるのは2027年後半まで大きくならない。一方でAIトレーニング・クラスターは6〜9か月ごとに倍増している。需要は壁のように広がっている。
誰が恩恵を受けるか
バーンスタインは業界全体で目標を引き上げた。SK HynixはHBMのシェア62%を持ち、2027年契約の価格上限を撤廃して、価格決定力をサプライヤー側へ移した。Micronは2026年までHBM3Eが売り切れで、マージンのガイダンスも上方修正した。SamsungはHBM3Eの認定を追い上げつつあり、そしてコモディティDRAMでも依然として優位を保っている。スポット価格は2年間の痛みの後、現在は上昇している。ASMLのような装置銘柄は、HBMスタックあたりのEUV層数が伸び続けているため、受注残が2027年まで延びている。Infineonのような電力・冷却サプライヤーは、AIラックがGPUあたりの消費電力を増やすことで恩恵を受ける。
この論拠を崩し得るもの
リスクは需要が消えることではない。供給が想定より早く到着するか、AI予算が止まるかだ。中国の国内HBMへの取り組み、輸出のシフトの可能性、そしてマクロの減速は、受注を冷やす可能性がある。とはいえバーンスタインの主張は、仮にサイクルのピークでも、下限(フロア)は過去のどの上値よりも高いという点だ。下落局面が来るとしても、出発点はGBあたり$0.26であり、$0.08ではない。
市場の見通し(テイクアウェイ)
メモリ株はすでに動いている。SK Hynixは2026年に8倍、Micronは新高値を更新し、ETFの資金フローもビットコイン以外へ広がって半導体やインフラへ波及している。バーンスタインは、2027年に取引量がピークを迎え、2026年にかけて利益成長が進み、さらに投資家がメモリを「循環的」から「構造的(長期的)」へ再評価することでマルチプルが複数拡大すると見ている。
ポートフォリオのポジショニングとして重要なのは明確だ。AIは単にGPUの話ではない。GPUの背後にあるメモリは、すでに予約され、価格が付け直され、何年も先まで契約されている。もしバーンスタインの見立てが正しければ、ビットの強気相場は2027年まで続き、そのビットを握る企業は価格決定力を保ち続ける。
本稿は情報提供のみを目的とした市場コメントであり、金融助言ではない。取引の前に、最新の調査内容およびリスク開示を必ず確認すること。
repost-content-media
Squareで毎日投稿される、最低50文字以上の長さの投稿
goog
元のコンテンツはもう表示されません
GOOG+0.98%
og
live-cover
0回再生07-08 16:14
終了済み • リプレイなし