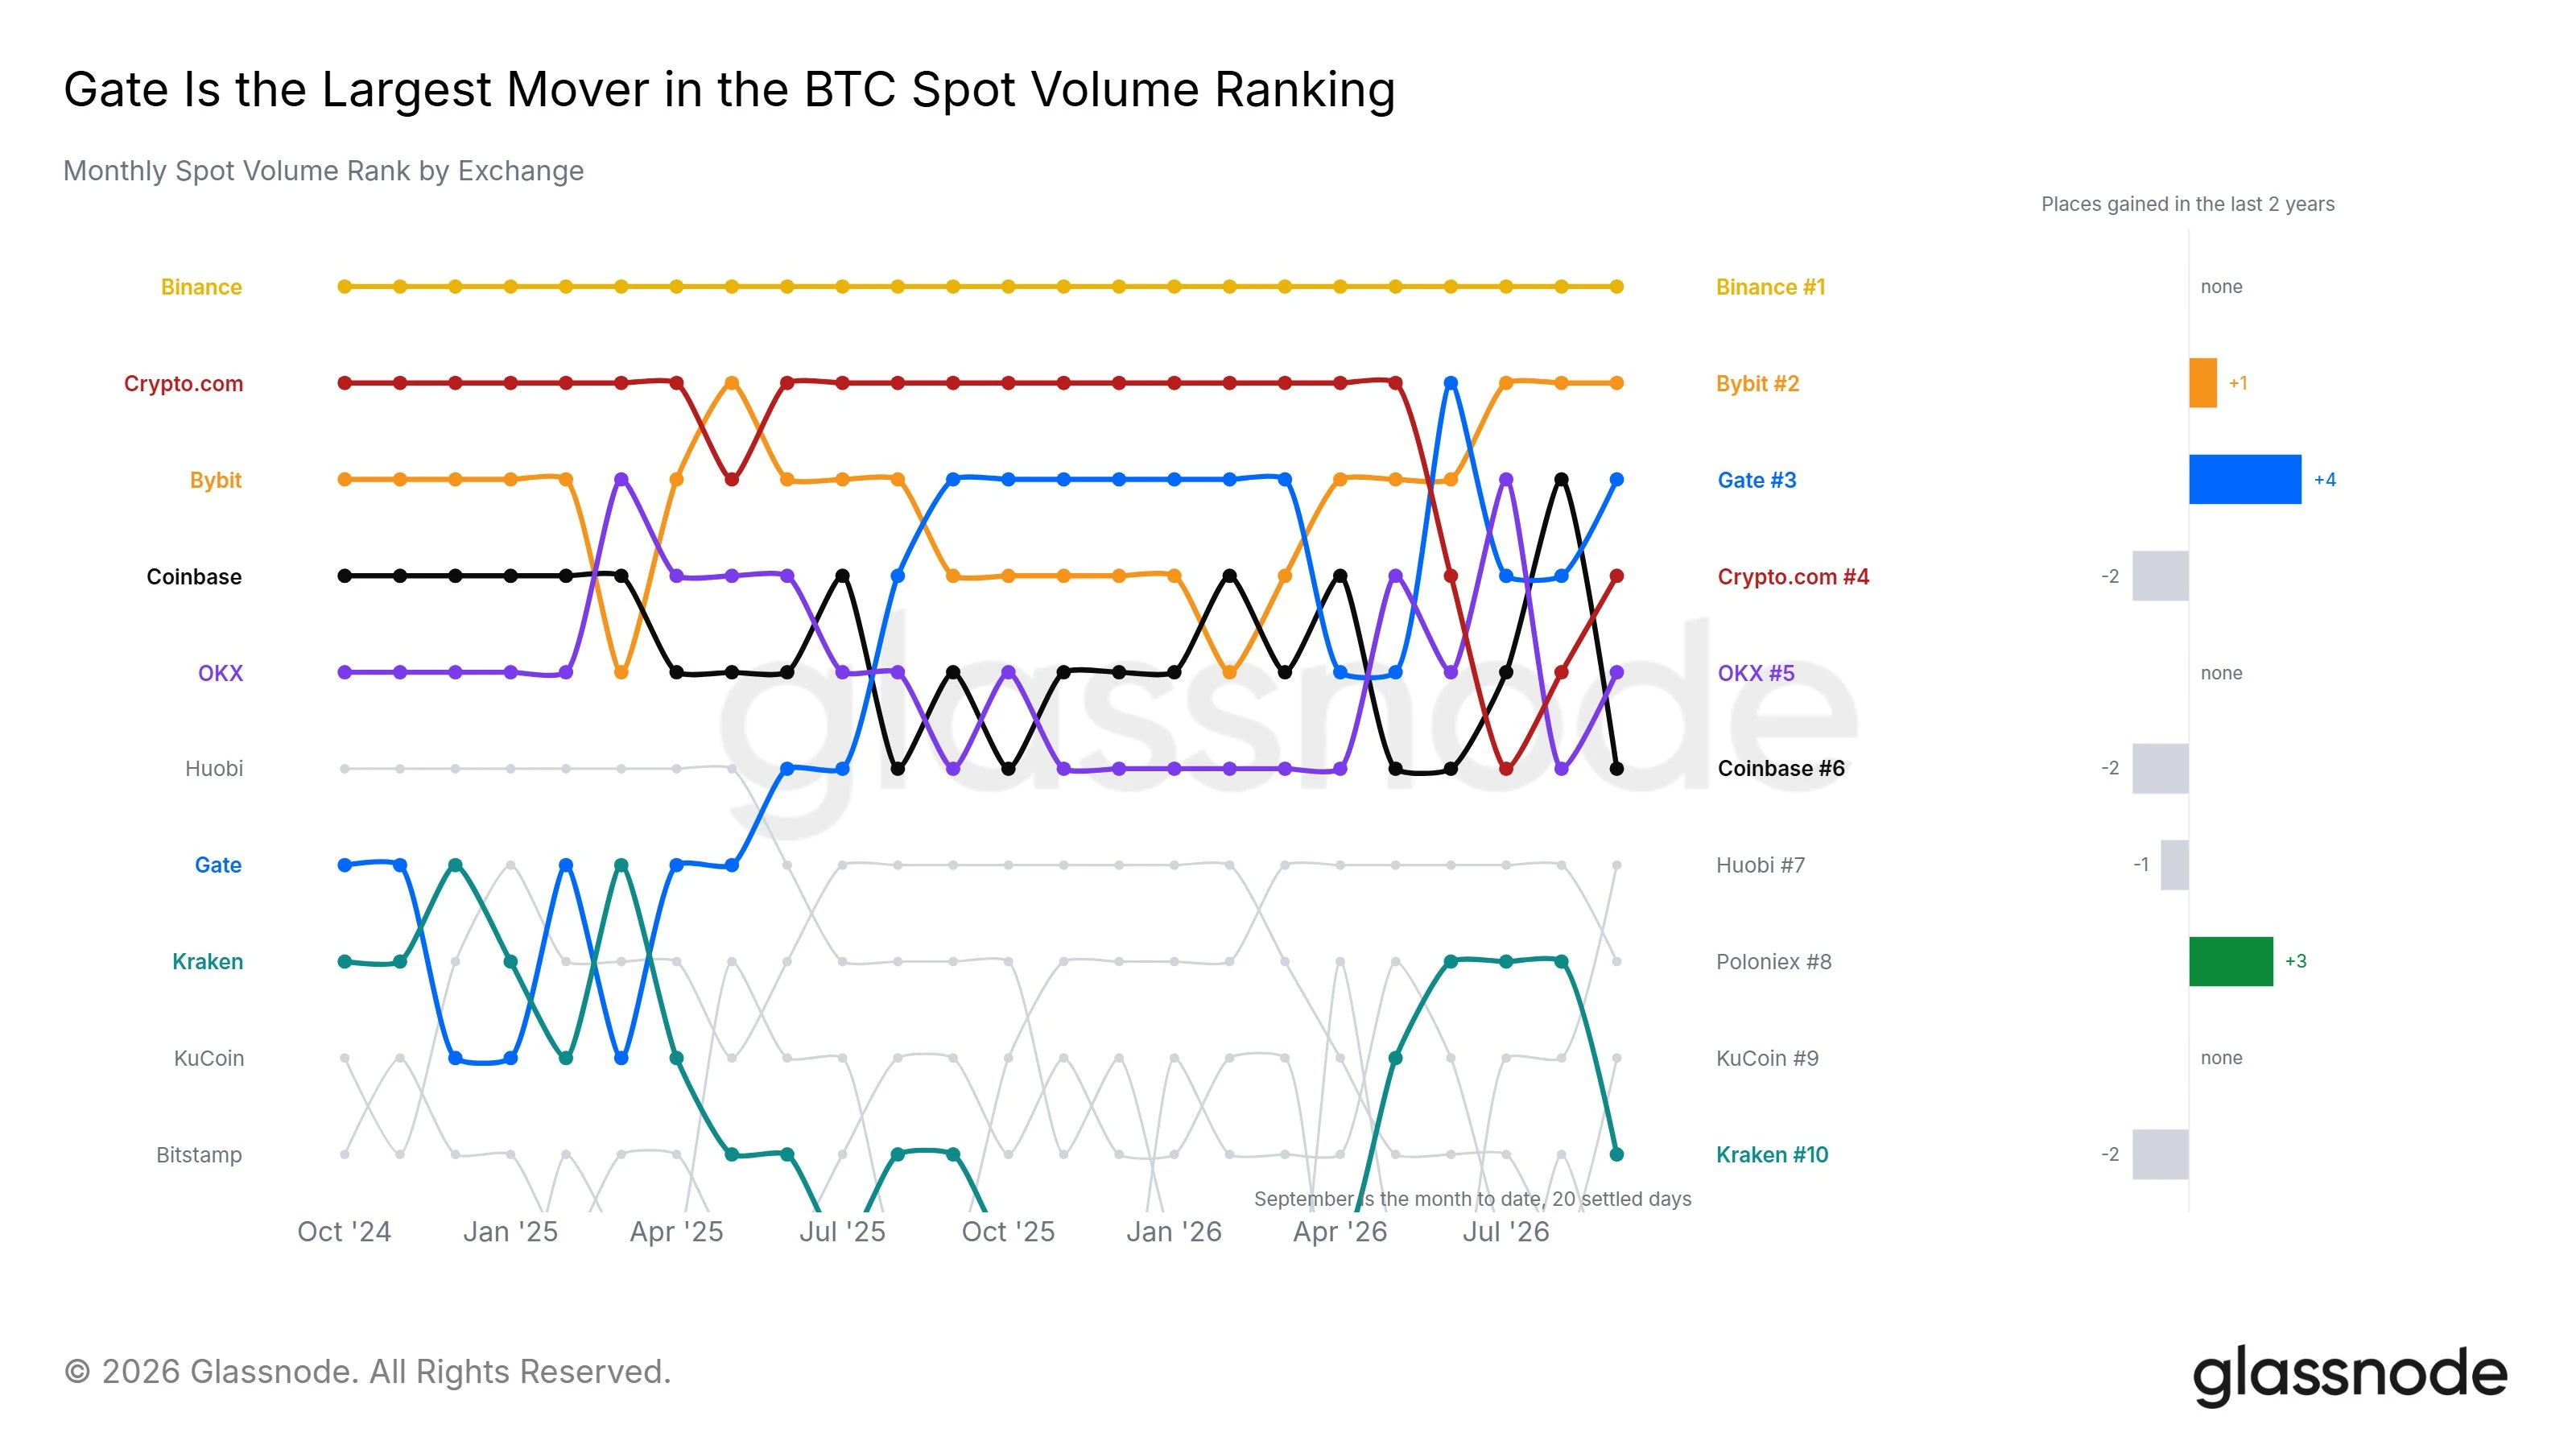
Glassnodeの最新のオンチェーンレポートによると、#Gate のBTC現物取引量シェアは2年間で2.0%から9.1%へと一気に伸び、純増は7.1ポイントとなった。この伸び率は、Glassnodeが集計した取引所の中で第1位だった。シェアが2倍以上になっただけでなく、順位も4つ上昇して世界トップ3に直接入っており、これも調査対象となったすべてのプラットフォームの中で最大の上昇幅となっている。
過去24か月のうち、Gateは9か月にわたって$BTC の現物取引量トップ3に入っていた。単月で一度ランクインするだけなら相場の急変による一時的な結果かもしれないが、2年間のうちほぼ半分の期間で安定してトップ3に位置していることは、特定の一度の市場過熱によって支えられたものではなく、現物市場の構造における実質的なポジション変化であることを示している。Glassnodeの表現では、「長期的な効果と持続性を備えている」。
Gateの準備金比率の最新データは117%で、業界基準の100%を継続的に上回っており、約500種類のユーザー資産をカバーしている。Merkleツリーとzk-SNARKによる独立検証方式が採用されている。準備金は取引シェアに直接影響するものではないが、機関投資家の資金やマーケットメイカーがポジションと流動性をここに置くかどうかを左右する。マーケットメイカーが見るのは板の厚みと資産の安全性であり、一般ユーザーが見るのは出金体験である。この2つはいずれも準備金の水準と結びついている。
さらに事業面を見ると、Gateの2026年第2四半期の登録ユーザー数は5,800万人を突破し、プラットフォームでは4,800種類以上のデジタル資産と12,500種類の株式資産の取引をサポートしている。この資産カバレッジの広さは取引所の中でも比較的珍しく、暗号資産ネイティブの資産を扱う一方で、株式、ETF、外国為替といった伝統的な金融商品も同一の口座体系に取り込んでいる。トレーダーにとって、資産カテゴリーが豊富であることは、複数のプラットフォーム間で資金を頻繁に移動させる必要がなくなることを意味する。プラットフォームにとっては、ユーザーの定着率と資金の滞留効率が高まることを意味する。この2つは、現物取引量のデータに徐々に表れてくる。
よりマクロなレベルでは、もう1つ背景がある。#Glassnode のレポートによると、全取引所の24時間現物取引高は8月の安値から121%反発したうえ、今回の取引量拡大はBTC価格の上昇と同時に起きており、過去4回の取引拡大局面で価格下落を伴っていた状況とは完全に異なっている。つまり、資金が現物市場に戻ってきている質は、これまでの局面よりも良好だということだ。こうした環境下でGateが9.1%のシェアを獲得したことは、単に取引量が縮小する市場でシェアを奪った場合よりも、はるかに重みがある。
少し長い視点で見ると、Gateのシェアが2.0%から9.1%へ変化したことは、実は1つの取引所だけの出来事ではない。BTC現物取引量は、すべての暗号資産の中で流動性が最も集中し、実際の売買意図が最も明確に表れる指標の1つである。この市場で周縁的な位置からトップ3へと移行したことは、Gateの市場全体における価格形成への参加度と資金吸引力が、異なる規模の段階に入ったことを意味している。シェアが9%を超えると、これまで大手プラットフォーム間だけで流れていた機関投資家の注文やマーケットメイキング戦略も、Gateを通常のルーティング先として検討し始める。こうした変化は往々にして線形ではなく、自己加速的に進む。
私個人の見方では、この段階におけるGateの核心的な注目点は、ある月に首位を獲得できるかどうかではなく、異なる市場環境の下で9%というシェア水準を安定して維持できるかどうかにある。あるプラットフォームが市場の取引量が拡大する局面と縮小する局面の双方で、BTC現物取引におけるトップ3の活発さを維持できるなら、トッププラットフォームとの差はもはや階層の違いではなく、同じグループ内での順位の問題となる。この違いは、プラットフォームの長期的価値を判断するうえで、単発の順位よりもはるかに重要である。$BTC