



Maneki_neko

DeFiアナリスト
GameFiアナリスト
Web3クリエイター
これが翻訳内容です:
招 · 市場の機会を招く
財 · 規律を持って富を築く
猫 · どの市場でも冷静に
霖 · 運が流れ、富が増える
手数料は損益分岐勝率をどう変える?なぜ頻繁な取引は利益を侵食するのか?
暗号資産取引では、バックテストで好成績だった戦略でも、実際に取引してみると利益が大きく目減りすることがあります。その原因は相場の見通しではなく、手数料や売買スプレッド、スリッページなどの取引コストにあるかもしれません。取引回数が増えるほど、こうしたコストが最終的な収益に与える影響を重視する必要があります。
第一に、手数料は利益にどう影響するのでしょうか?
1回の取引の利益目標を100 USDT、想定損失を100 USDTとします。1回の往復取引にかかる総コストが10 USDTの場合、利益が出た取引の純利益は90 USDTにとどまり、損失が出た取引では純損失が110 USDTに達する可能性があります。
第二に、損益分岐勝率はどのように変化するのでしょうか?
上記の単純化した条件では、損益分岐勝率は110÷(90+110)=55%です。取引コストを無視した場合、損益分岐勝率は50%と算出されます。つまり、勝率が変わらなくても、取引コストによって、かろうじて利益が出ていた戦略が損失に転じる可能性があります。実際のコストは、プラットフォームの手数料率、注文方法、ポジションサイズによって異なります。
第三に、なぜ頻繁に取引する場合はコストにいっそう注意が必要なのでしょうか?
1回あたりの取引コストは小さく見えても、積み重
損益比とは?損益分岐に必要な勝率はどう計算する?
暗号資産の取引では、損切りや利確を設定する際に価格の幅だけに注目し、潜在的な利益と損失の関係を十分に計算しない人が多くいます。リスクリワード比(Risk-Reward Ratio)は、取引でどれだけのリスクを負う価値があるかを測るのに役立ちますが、戦略をより適切に評価するには、勝率と組み合わせて考える必要があります。
第一に、損益比とは?
損益比は通常、1回の取引における潜在的な利益と損失を比較したものです。たとえば、100 USDTの損失を許容し、200 USDTの利益を目標とする場合、潜在的な利益とリスクの比率は2:1となり、一般に2Rの目標と呼ばれます。
第二に、損益比は損益分岐勝率にどう影響する?
手数料、スリッページ、その他のコストを考慮せず、1回あたりの利益と損失が一定であるという単純化した条件では、損益分岐勝率=平均損失÷(平均利益+平均損失)です。平均利益が200 USDT、平均損失が100 USDTの場合、損益分岐勝率は約33.3%です。
第三に、損益比は高ければ高いほどよい?
必ずしもそうとは限りません。利確目標を遠くに設定するほど、目標に届きにくくなり、勝率が下がる可能性があります。高い損益比を追求して現実的でない利確目標を設定すると、実際の取引結果は理論上の計算と大きく異なることがあります。
第四に、損益比を
取引の期待値とは?勝率の高い戦略でも長期的に損失が出るのはなぜ?
暗号資産取引では、勝率を戦略の良し悪しを判断する最も重要な基準と考える人が多く、10回中7回勝つ戦略は、4回しか勝てない戦略より必ず優れていると思いがちです。しかし、戦略の長期的な成績を左右するのは、勝った回数だけではありません。1回あたりの利益と損失の金額も重要です。これが取引の期待値(Expectancy)です。
第一に、取引の期待値とは?
取引の期待値とは、ある戦略に従って取引を繰り返した場合の、1回あたりの平均的な損益の見込みです。簡略化した計算式は、期待値=勝率×平均利益-負け率×平均損失です。実際に評価する際は、手数料、資金調達料、スリッページなどのコストも差し引く必要があります。
第二に、勝率が高くても損失が出るのはなぜ?
ある戦略の勝率が 70%で、1回あたりの平均利益が 100 USDT、平均損失が 300 USDTだとします。この場合、1回あたりの期待値は 70%×100-30%×300=-20 USDTです。10回中平均7回勝っていても、長期的には損失が出る可能性があります。
第三に、勝率の低い戦略は必ず良くないの?
そうとは限りません。勝率が 40%、平均利益が 300 USDT、平均損失が 100 USDTなら、簡略化した1回あたりの期待値は 40%×300-60%×100=60 USDTで
連敗リスクとは?一見妥当に見えるポジションでも、連敗後に口座へ損害を与えることがあるのはなぜ?
暗号資産取引では、長期的に期待値がプラスの戦略でも、すべての取引で利益が出るとは限りません。どのような取引システムでも連敗は起こり得ます。リスクを事前に計画していなければ、一見妥当に思えるポジションでも、徐々に口座資金を侵食する可能性があります。
第一に、連敗リスクとは?
連敗リスクとは、複数の取引で連続して損失が発生し、口座資産や取引規律、心理状態に影響を及ぼすことです。各取引の損失確率が高くなくても、連続して損失が発生する可能性は否定できません。特に、市場環境が変化したときはその可能性が高まります。
第二に、連敗で元本が減り続けるのはなぜ?
口座残高が 10,000 USDT で、各取引でその時点の口座資産の 2%を失うとします。5回連続で負けると、口座残高は約 9,039.21 USDT となり、累積ドローダウンは約 9.61%です。単純に 10%ではありません。毎回、一定の割合ではなく固定額を使う場合、残りの元本に対するリスクの割合はさらに徐々に高まります。
第三に、連敗時に最も危険なのは?
資金が減るだけでなく、トレーダーは損失を急いで取り戻そうとしたり、ポジションを拡大したり、過剰に取引したり、気まぐれに戦略を変更したりすることがあります。こうした判断によって、もともと限定的
- 1
なぜ50%の損失を取り戻すには100%の利益が必要なのか?複利に潜む非対称の法則を解説
暗号資産の取引では、一度の取引でどれだけ損をしたかだけに注目し、損失後に元の資金を取り戻すためにどれほどの利益が必要なのかを見落とす人が少なくありません。口座の損失と利益は単純な対称関係にはありません。これは、長期取引で理解しておくべき数学的な法則です。
第一に、損失率と元本回復に必要な利益率は同じではありません。
口座の初期資金が10,000 USDTだとします。20%の損失が出ると、残高は8,000 USDTになります。このとき、10,000 USDTに戻すには25%の利益が必要です。損失が50%に達すると、残高は5,000 USDTまで減り、元本を回復するには100%の利益が必要になります。
第二に、なぜ回復が次第に難しくなるのでしょうか?
利益率を計算する基準額が変わるためです。損失が出ると残りの資金が減るため、同じ金額を稼ぐにも、より高い利益率が必要になります。損失が大きくなるほど、元本回復に必要な利益率は急速に上がり、トレーダーは損失をすぐに取り戻そうと焦りやすくなります。
第三に、連続して損失が出ると、どのような影響があるのでしょうか?
口座で10%の損失が2回続くと、資金は10,000 USDTから8,100 USDTに減り、累計の下落率は20%ではなく19%になります。複利効果
- 1
最大ドローダウンとは?利益が出ていた口座でも、なぜ突然深刻なリスクに直面することがあるのか?
暗号資産取引では、累計損益を記録する一方で、口座残高が高値からどれだけ下落したかを見落としがちです。大きな利益を上げた口座でも、その後に損失が続けば、利益の大部分を失う可能性があります。最大ドローダウン(Maximum Drawdown、略称 MDD)は、こうしたリスクを測る重要な指標です。
第一に、最大ドローダウンとは?
最大ドローダウンとは、指定した観察期間において、口座残高がある高値からその後の安値まで下落した最大幅のことで、通常はパーセンテージで表します。たとえば、口座残高が 10,000 USDT から 15,000 USDT に増えた後、12,000 USDT まで下がった場合、この高値を基準としたドローダウンは 20% です。
第二に、なぜ最大ドローダウンは1回の損失よりも注目すべきなのか?
1回の取引による損失は限定的かもしれませんが、損失が続けば口座残高は次第に目減りします。さらに重要なのは、損失後の回復に必要な利益率は対称ではないことです。口座残高が 20% 下落した場合、元の水準に戻るには 25% の上昇が必要です。50% 下落した場合は、100% の上昇が必要です。
第三に、最大ドローダウンを使って戦略を評価するには?
戦略を比較する際は、総利益だけでなく、最大ドロ
固定比率リスク管理とは?なぜ1回の取引ごとに明確な損失予算を設けるべきなのか?
暗号資産取引では、連続して利益が出た後にポジションをどんどん大きくしたり、連続して損失を出した後に早く取り戻そうと賭け金を倍にしたりする人がいます。こうしたやり方では、口座のリスクを管理できなくなりがちです。固定比率リスク管理の基本は、感情に任せてその場で投入額を決めるのではなく、取引のたびに明確なリスク予算を設定することです。
第一に、固定比率リスク管理とは?
一般に、1回の取引で想定するリスクを、口座残高の一定割合以下に抑えることを指します。たとえば、口座残高が 10,000 USDT で、1回あたりの想定リスクを 1% に設定する場合、リスク予算は 100 USDT です。この割合はあくまで一例であり、実際の設定では、自分の許容度や戦略の特性を考慮する必要があります。
第二に、なぜ口座残高に応じてポジションサイズを調整するのか?
口座残高が 8,000 USDT まで減ったとします。同じくリスク予算を 1% に設定するなら、1回あたりの想定リスクは 80 USDT に調整する必要があります。こうすることで、損失を出した後も以前と同じ金額をリスクにさらし、口座残高に占めるリスクの割合がますます高くなるのを防げます。
第三に、固定比率なら損失を防げるのか?
いいえ。固定比率で管理できるのは、あらかじめ
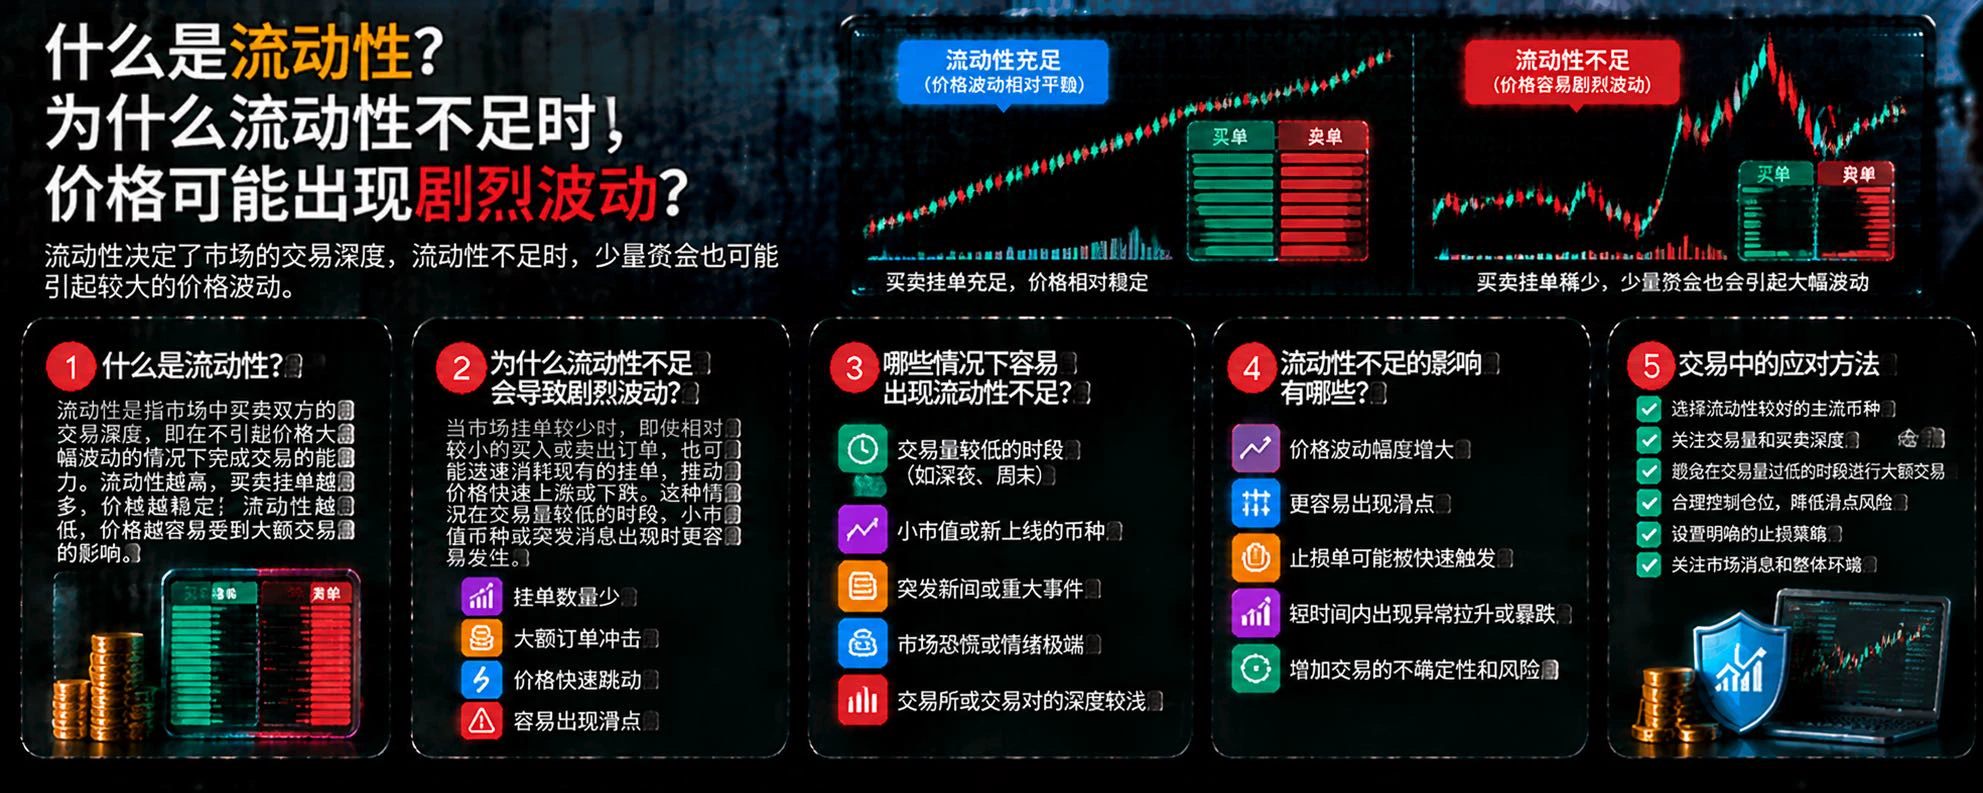
適切なポジションサイズはどう計算する?なぜ購入量を決める前に損切りを決めるべきなのか?
暗号資産取引では、まず購入量を決めてから、損切り価格をどこに設定するか考える人が少なくありません。この順序では、ポジションのリスクをコントロールしにくくなります。より合理的なのは、まず1回の取引で許容できる最大損失額を決め、そのうえで損切り幅に基づいてポジションサイズを計算する方法です。
第一に、リスク予算を決めます。 口座資産が 10,000 USDT で、1回の取引でのリスクを口座資産の 1% に抑えるとします。この場合、想定リスク額は 100 USDT です。これはあくまで一例であり、すべての人に適用できる固定比率ではありません。
第二に、損切り幅を計算します。 BTC のエントリー価格が 60,000 USDT、損切り価格が 59,000 USDT の場合、1 BTC あたりの価格リスクは 1,000 USDT です。
第三に、ポジション数量を計算します。 理論上のポジション数量=想定リスク額÷1単位あたりの価格リスクです。この例では 100÷1,000=0.1 BTC となり、想定ポジションの名目額は約 6,000 USDT です。上記の計算には、手数料、スリッページ、窓開けリスクは含まれていません。
第四に、実際の執行条件を考慮します。 損切り幅が広がる場合、同じリスク予算のもとでは
BTC-0.67%
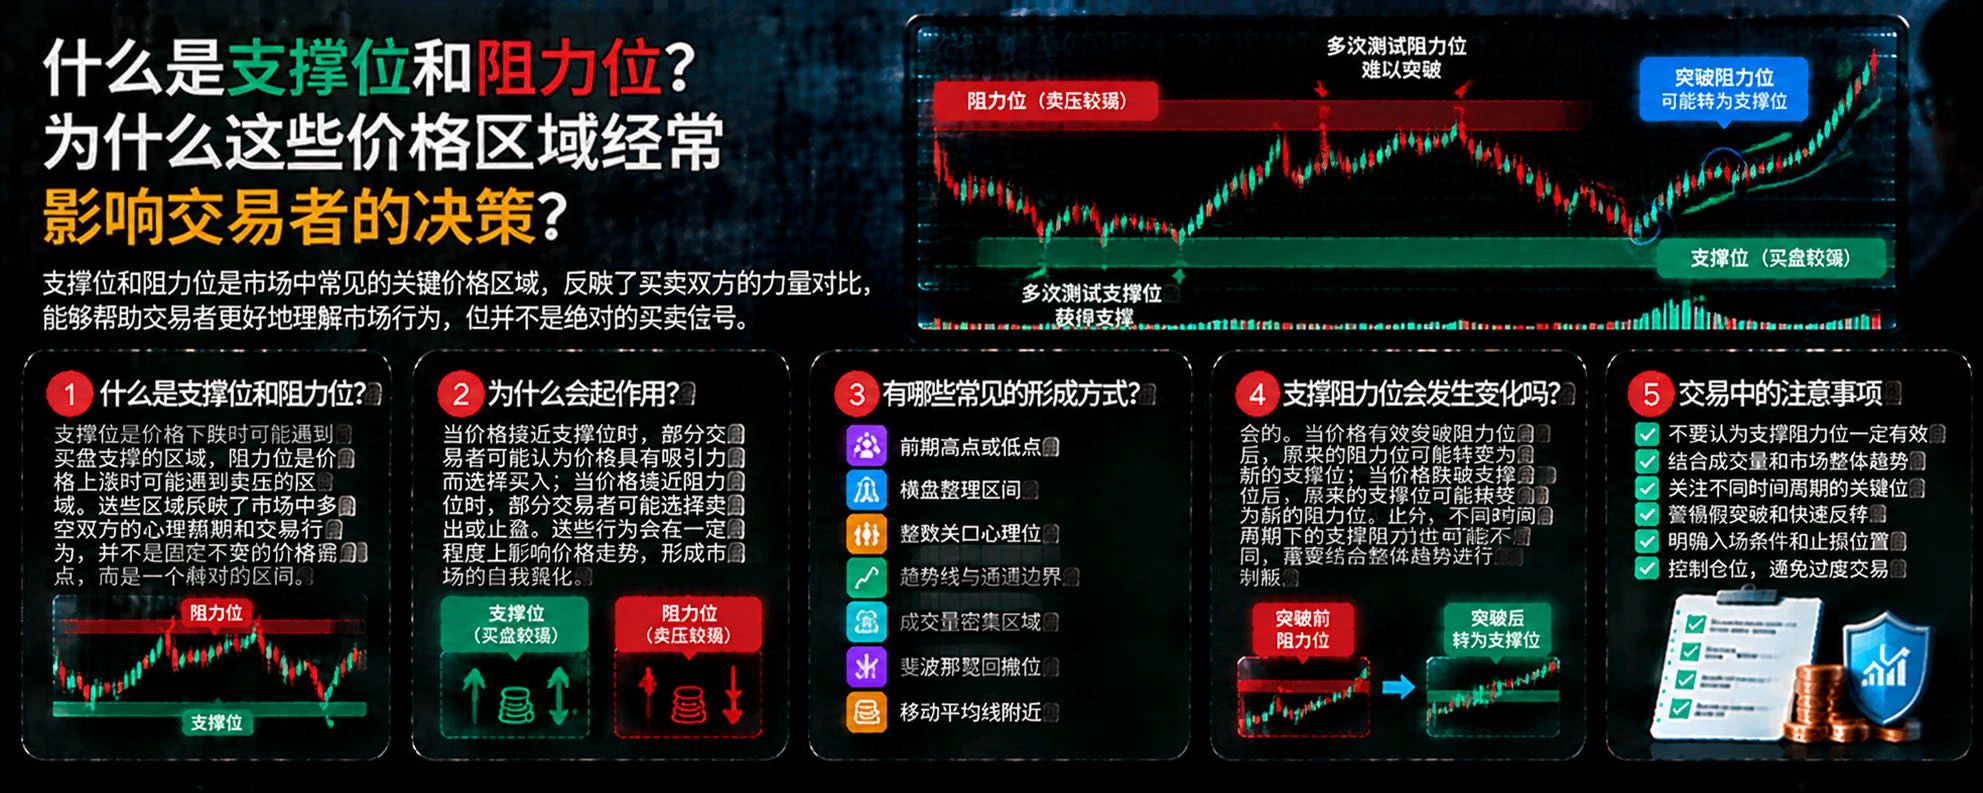
名目ポジションとは?リスクを計算するとき、投入した証拠金だけを見てはいけないのはなぜ?
暗号資産の先物取引では、証拠金として投入したのが 500 USDT だけだから、リスクも小さいと考えるトレーダーがいます。しかし、その証拠金で数千 USDT 相当のポジションを保有している場合、価格が少し動くだけでも損益が大きく変動する可能性があります。そのため、名目ポジションを理解することが重要です。
第一に、名目ポジションとは?
名目ポジションとは、契約上のポジションに対応する名目価値のことです。USDT建ての線形契約を例にすると、保有数量が 0.1 BTC で、BTC 価格が 60,000 USDT の場合、名目ポジションは約 6,000 USDT です。これは、実際に投入した証拠金とは別の概念です。
第二に、なぜ名目ポジションが損益に影響するのか?
6,000 USDT 相当のロングポジションを保有しているとします。手数料、資金調達率、その他の調整を考慮しない場合、価格が 5% 下落すると、理論上の損失は約 300 USDT です。初期証拠金が 600 USDT しかない場合、この損失は初期証拠金の 50% に相当します。
第三に、なぜ証拠金だけを見てはいけないのか?
証拠金はポジションを支える資金の額を決めます。一方、名目ポジションは、価格変動がポジションに与える影響をより直接的に示し
BTC-0.65%
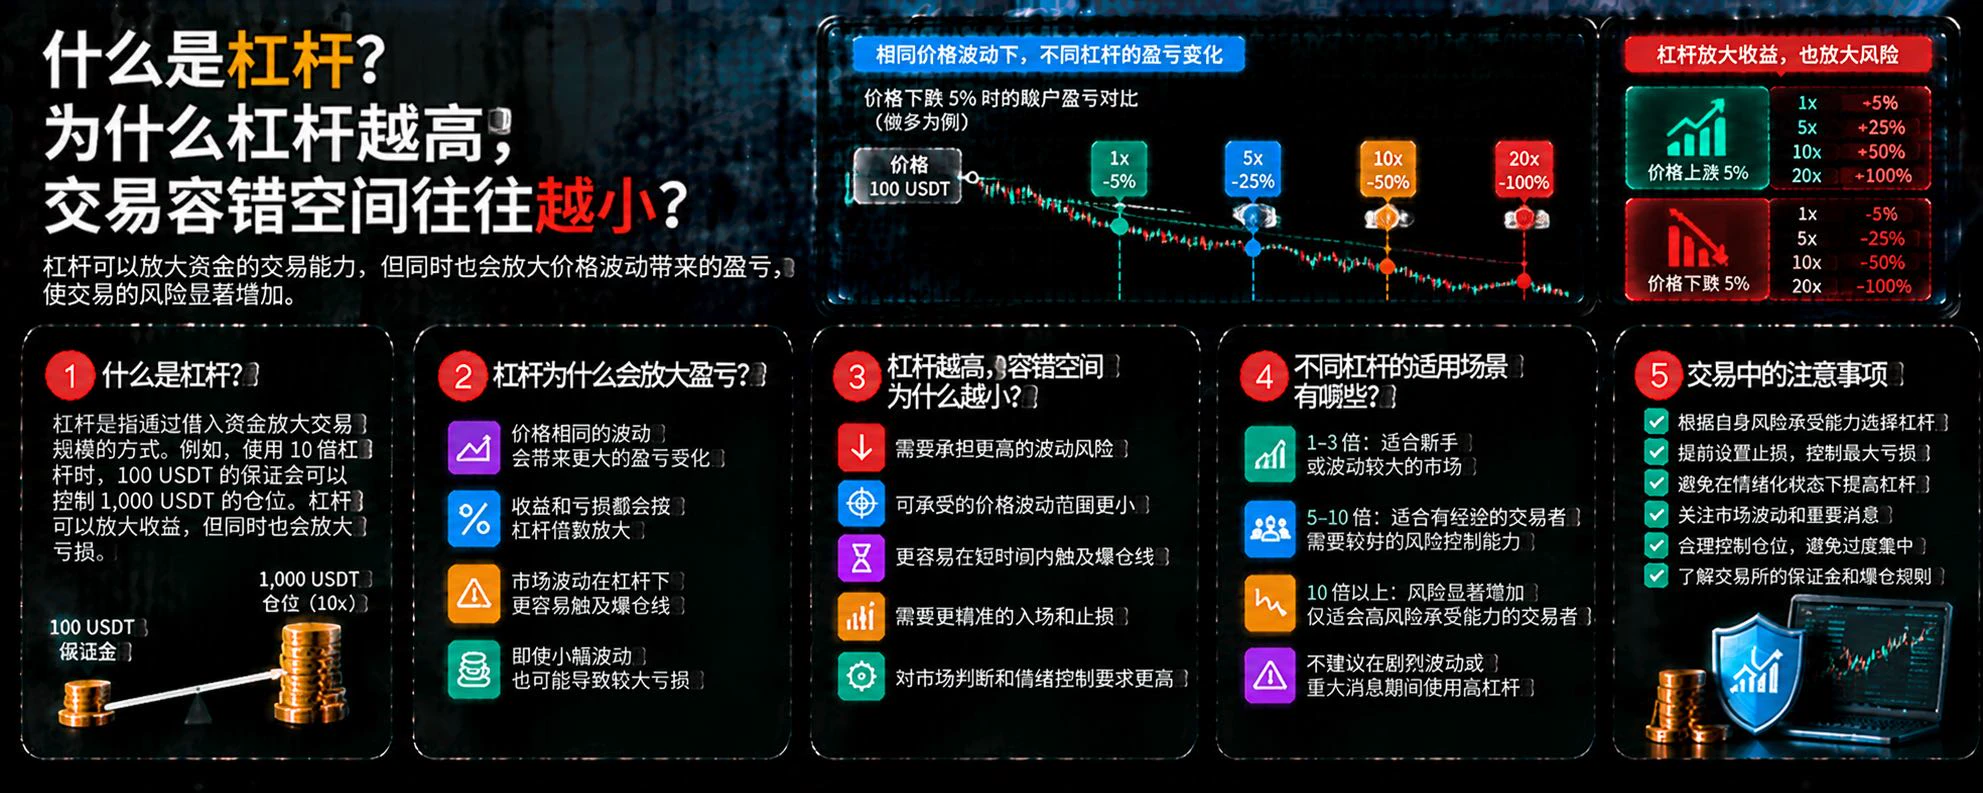
レバレッジ倍率とは?レバレッジを下げても、必ずしもリスクが低くなるとは限らないのはなぜ?
暗号資産の先物取引では、レバレッジを利用することで、少ない証拠金でより大きな想定元本のポジションを保有できます。しかし、レバレッジが高いほど、価格が逆方向に動いたときに証拠金に与える影響は通常大きくなります。注目すべきなのは、レバレッジを何倍に設定したかだけではなく、実際のポジション規模と口座資産の関係です。
第一に、レバレッジ倍率とは?
レバレッジ倍率は通常、ポジションの想定元本と、それに対応する証拠金の比率を表します。たとえば、1,000 USDT の証拠金で 5,000 USDT の想定元本のポジションを保有する場合、レバレッジは約 5 倍です。具体的な計算方法は、プラットフォームの定義に従ってください。
第二に、なぜ高レバレッジはリスクが大きいのか?
5,000 USDT 相当のポジションを保有しているとします。対象資産の価格が反対方向に 5% 動いた場合、理論上の損益は約 250 USDT です。ここでは手数料やその他の費用は考慮していません。初期証拠金が 1,000 USDT しかない場合、この損失は初期証拠金の 25% に相当します。
第三に、なぜ低レバレッジでも大きな損失が発生する可能性があるのか?
レバレッジを低く設定していても、総ポジションが大きすぎたり、相関性の高い複数の
- 1
証拠金率とは?強制清算までの距離をどう判断する?
暗号資産の先物取引では、多くのトレーダーが含み損益に注目する一方、証拠金率の変化を見落としがちです。相場が急に逆方向へ動くと、口座が清算リスクの境界に急速に近づく可能性があります。そのため、証拠金率を理解することは、リスクをより早く把握するのに役立ちます。
第一に、証拠金率とは?
証拠金率は通常、口座の証拠金または純資産と、プラットフォームが求める水準との関係を測る指標です。ただし、定義は取引所によって異なる場合があります。証拠金要件と口座の純資産を使って算出するプラットフォームもあれば、維持証拠金率や別のリスク指標を表示するところもあります。そのため、共通の計算式をそのまま当てはめることはできません。
第二に、証拠金率の変化は何を意味する?
一部のプラットフォームのルールでは、証拠金率が上昇すると口座のリスクが高まり、清算が近づいていることを示します。一方、表示方法が異なるプラットフォームもあり、数値の方向が逆の場合もあります。指標の変化が何を意味するのかを判断する前に、必ずプラットフォームの定義を確認してください。
第三に、証拠金率に影響する要因は?
価格が不利な方向へ動くと、口座の純資産が減少します。ポジションを増やすと、証拠金要件が高まる可能性があります。資金調達料、取引手数料、ほかのポジションの損益も、口座のリスクに影響す
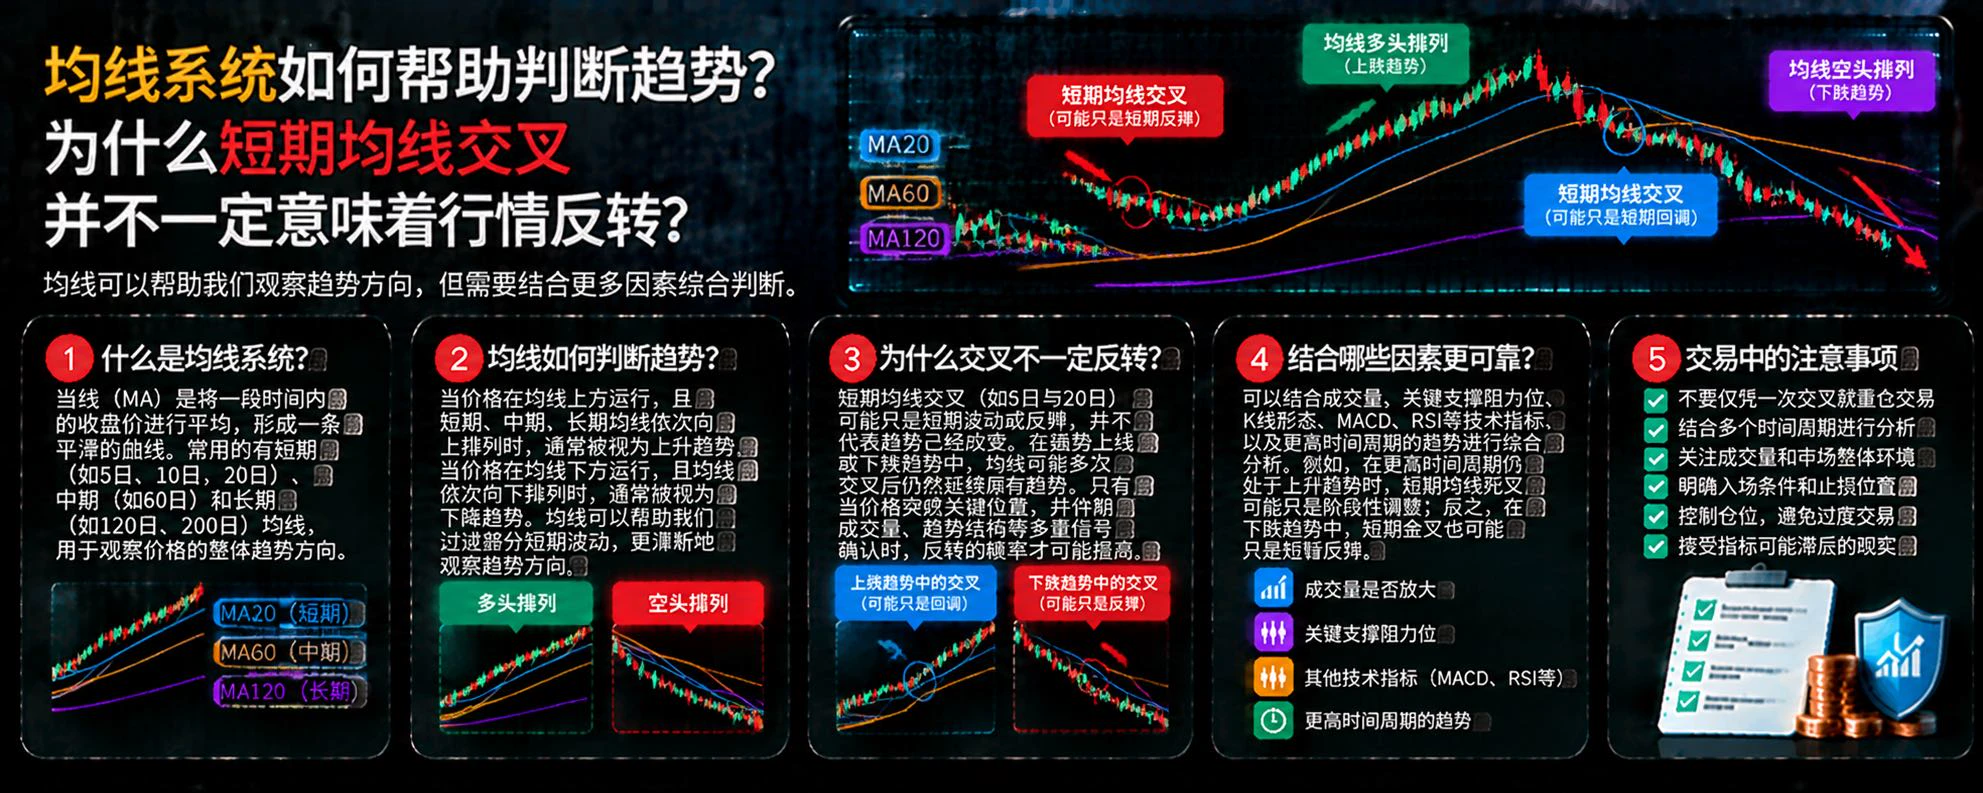
維持証拠金とは?元本をすべて失っていなくても、強制清算が発生するのはなぜ?
暗号資産の先物取引では、口座に証拠金が残っていればポジションは強制決済されないと考えるトレーダーもいます。しかし実際には、取引プラットフォームは通常、口座に一定水準の証拠金を維持するよう求めています。これが維持証拠金(Maintenance Margin)です。関連する要件を満たせなくなると、ポジションは強制清算のプロセスに入る可能性があります。
第一に、維持証拠金とは?
維持証拠金とは、未決済の契約を保有し続けるために必要な最低限の証拠金です。具体的な金額や比率は、通常、プラットフォームのルール、ポジションの規模、リスク区分、契約の種類によって異なり、すべてのポジションで同じとは限りません。
第二に、元本をすべて失っていなくても清算されるのはなぜ?
清算の判定は、証拠金がゼロになるまで待つという単純なものではないからです。口座の純資産がプラットフォームの定めるリスク境界まで減少すると、システムが清算を開始する場合があります。たとえば、トレーダーが高いレバレッジで大きなポジションを建てている場合、価格が一定幅だけ不利な方向に動いただけでも、利用可能な証拠金が維持要件を満たせなくなる可能性があります。
第三に、清算リスクに影響する要因は?
価格変動のほか、手数料、資金調達料、ポジションの規模、証拠金モード、プ
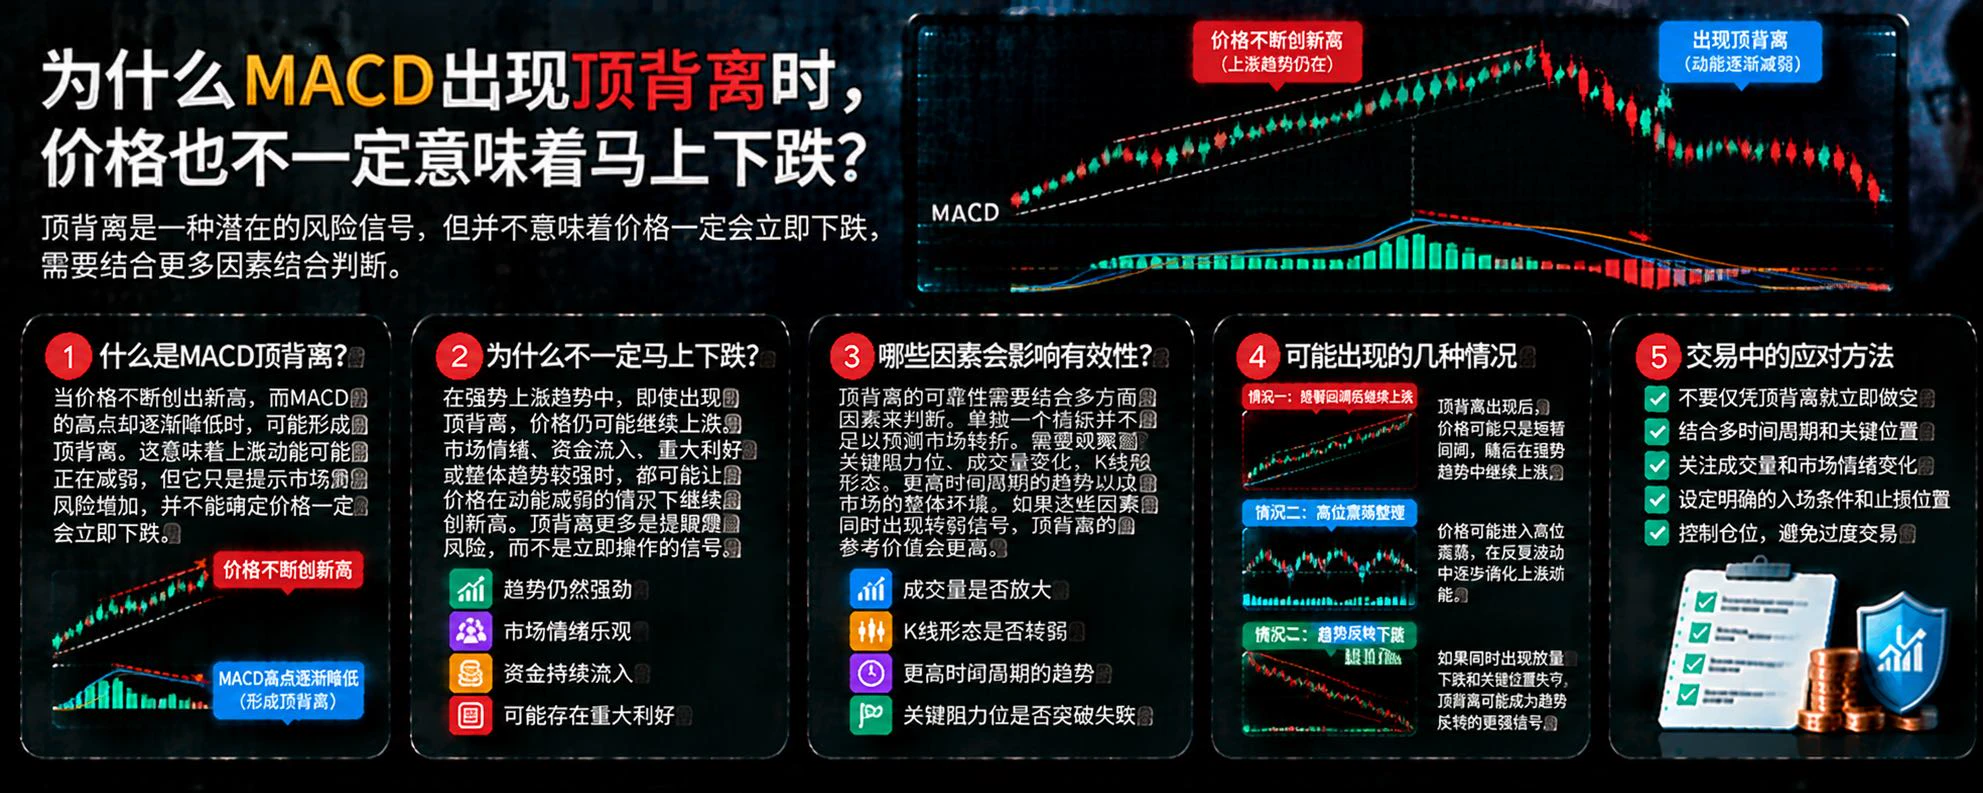
分離マージンとクロスマージンの違いとは?証拠金モードが口座リスクに影響するのはなぜ?
暗号資産の先物取引では、レバレッジ倍率の選択だけでなく、証拠金モードも口座リスクに影響します。分離マージン(Isolated Margin)とクロスマージン(Cross Margin)は一般的な2つのモードで、違いは、プラットフォームが証拠金をどのように配分するか、また損失がどの範囲の資金に影響する可能性があるかにあります。
第一に、分離マージンとは?
分離マージンでは通常、指定した証拠金を特定のポジションに割り当てます。そのポジションで損失が発生した場合、リスクは主に割り当てられた証拠金の範囲内に限られますが、具体的なルールはプラットフォームによって異なります。追加証拠金、手数料、強制清算の仕組みも考慮する必要があります。
第二に、クロスマージンとは?
クロスマージンでは通常、条件を満たす口座残高を複数のポジションの維持に共用できます。あるポジションで損失が発生すると、口座内の他の利用可能な証拠金がポジションの維持に使われ、単一ポジションの清算が先延ばしになることがあります。ただし、市場が不利な状況で推移し続けた場合、損失が口座内のより多くの資金に及ぶ可能性もあります。
第三に、どちらのモードがより安全?
すべての人に当てはまる絶対的な答えはありません。分離マージンは個別ポジションのリスクを切り
CROSS+2.15%
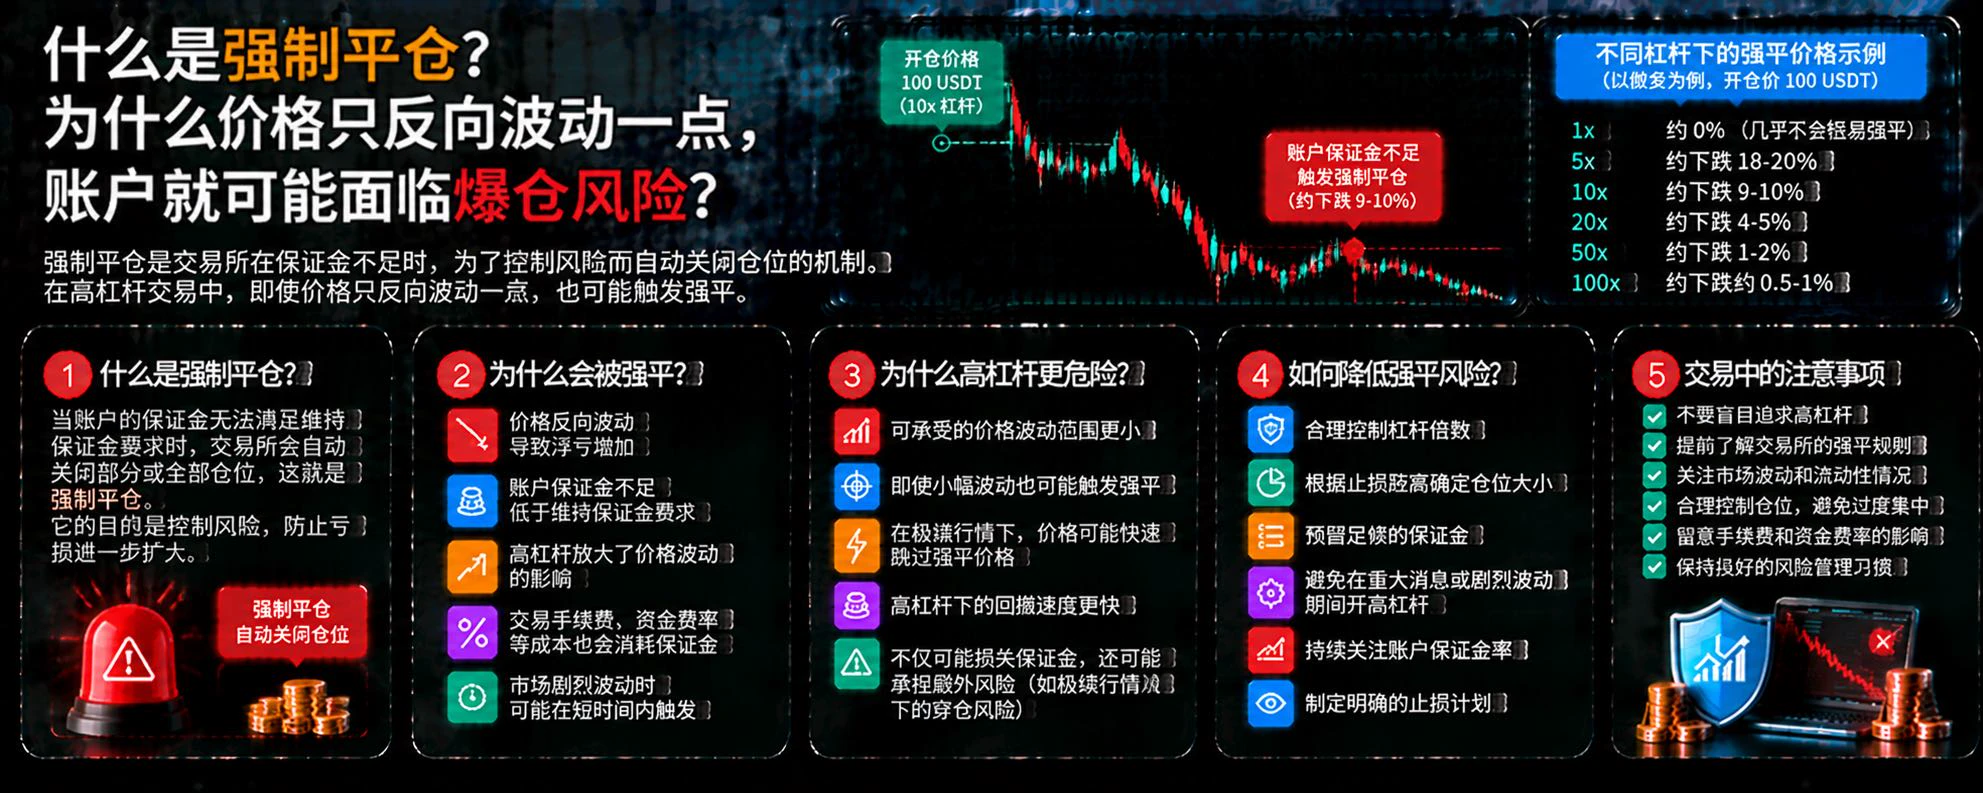
強制清算とは?なぜレバレッジ取引では、価格が反発する前に強制的にポジションを決済されることがあるのか?
暗号資産の先物取引では、最終的な価格の方向を正しく予測していたにもかかわらず、損失を出して取引を終えるトレーダーがいます。その原因として、価格が反転する前に口座で許容できるリスクの限界に達し、取引プラットフォームによって強制的にポジションを決済されることがあります。
第一に、強制清算とは?
強制清算とは、証拠金口座がプラットフォームの定める維持証拠金要件を満たさなくなった際に、取引プラットフォームが所定のルールに従って、ポジションの一部または全部を決済することです。具体的な発動条件は、プラットフォーム、契約の種類、証拠金モード、口座のリスク状況によって異なります。
第二に、なぜレバレッジは清算リスクを高めるのか?
レバレッジを使うと、少ない証拠金で大きな額面のポジションを保有できます。ポジションが大きいほど、同じ幅の逆方向への価格変動でも、通常は証拠金への影響が大きくなります。たとえば、10倍のレバレッジでは、原資産価格が逆方向に5%変動すると、ポジションの額面に対する損益は約50%になります。手数料や証拠金のルールは考慮していません。
第三に、最終的な価格の方向を正しく予測していても、なぜ損失が出ることがあるのか?
トレーダーがロングポジションを持った後、価格が下落して強制清算
- 1
ロングスクイーズとショートスクイーズとは?ポジションの集中が価格変動を増幅させる理由
暗号資産市場では、明確な新しいニュースがないにもかかわらず、短時間で価格が急騰または急落し、激しい変動が起きることがあります。その原因の一つが、レバレッジポジションの集中によって価格変動が連続的なポジション解消や強制清算を引き起こすことです。
第一に、ショートスクイーズとは?
多くのトレーダーがショートポジションを保有しているときに価格が突然上昇すると、一部のショートポジション保有者は、ポジションを解消するために買い戻しを余儀なくされることがあります。また、レバレッジポジションが強制清算されることもあります。こうした買いが需要をさらに押し上げ、価格を一段と上昇させることで、ショートスクイーズ(Short Squeeze)が発生します。
第二に、ロングスクイーズとは?
ロングポジションが過度に集中しているときに価格が急落すると、一部のトレーダーは損切りしてポジションを解消し、レバレッジポジションも強制清算されることがあります。ポジション解消や清算による売り圧力が価格をさらに押し下げ、ロングスクイーズ(Long Squeeze)が発生します。
第三に、なぜ価格変動が増幅されるのか?
価格変動は保有ポジションの損益に影響するだけでなく、証拠金水準を変化させ、自動売買を引き起こす可能性があるためです。清算
ロング・ショート比率とは?ロングの人数が多くても、価格が下落することがあるのはなぜ?
暗号資産の先物市場では、多くのトレーダーが市場心理を判断するためにロング・ショート比率(Long-Short Ratio)を確認します。ロングの割合がショートを大きく上回っていると、価格は上昇するはずだと考える人もいます。しかし、実際はそうとは限りません。ロング・ショート比率が示すのは、特定の統計方法に基づくポジションの分布であり、今後の価格の方向を確実に予測するものではないからです。
第一に、ロング・ショート比率とは?
ロング・ショート比率は通常、ロングとショートの口座数、口座の比率、またはポジション規模を比較する指標です。算出方法は取引プラットフォームによって異なる場合があるため、分析する前に、口座数、口座の比率、実際のポジション価値のどれを集計した指標なのか確認する必要があります。
第二に、ロングが多くても価格が下落することがあるのはなぜ?
まず、ロング・ショート比率は必ずしも資金規模を表しているとは限りません。少額のロングが多数ある一方で、規模の大きなショートが少数ある場合もあります。次に、市場価格はどちらの参加者が多いかではなく、実際の約定や注文の需給によって決まります。さらに、ロングポジションが過度に集中している場合、価格の下落をきっかけに損切りや強制清算が発生し、売り圧力が一段と強ま
BLSH+2.72%
価格下落、OI上昇は、なぜショート勢力の強まりを示す可能性がある一方で、反発リスクを示唆することもあるのでしょうか?
暗号資産の先物市場では、価格が下落し続けるなかで未決済建玉(OI)も同時に増加すると、多くのトレーダーはショートポジションが増えており、相場がさらに弱含む可能性があると考えます。しかし、これはあくまで考えられる解釈のひとつであり、2つの指標だけで市場の方向性を判断することはできません。
第一に、価格下落とOI上昇は何を意味するのでしょうか?
価格が下落するなかで、未決済建玉が増加していることを意味します。新たなロング・ショートポジションが建てられた可能性もあれば、ポジション調整が行われている可能性もあります。各契約にはロングとショートの両方があるため、OIだけでは新規ポジションの主な担い手がショート勢だとは証明できません。
第二に、どのような場合に下落が続く可能性があるのでしょうか?
価格が下落し続け、現物市場での売り圧力が明確で、反発の勢いも弱く、さらに出来高や市場構造が下落トレンドを裏付けている場合、相場は引き続き下押しされる可能性があります。OIの上昇はポジションの変化を把握するための補助情報にはなりますが、それだけで下落トレンドを確認することはできません。
第三に、なぜ反発にも警戒する必要があるのでしょうか?
下落局面で多くのトレーダーがレバレッジをかけてシ
- 2
価格上昇とOI上昇は、資金流入を意味するのか、それともリスクの蓄積なのか?
暗号資産の先物取引では、価格が上昇すると同時に未決済建玉(OI)も増加している場合、多くの人はロングポジションが継続的に積み上がっており、相場はさらに上昇する可能性があると考えます。しかし、この見方が常に正しいとは限りません。OIが示すのは未決済の契約エクスポージャーであり、市場のネットロング資金ではないからです。
第一に、価格上昇とOI上昇は何を意味するのか?
通常、価格上昇の過程で未決済の契約エクスポージャーも増加し、市場参加者が契約ポジションを新たに構築、または拡大していることを意味します。ただし、各契約にはロングとショートの双方が存在するため、OIの上昇だけでは、新たに構築されたポジションのどちらが優勢なのかは判断できません。
第二に、どのような場合に上昇が続きやすいのか?
価格上昇に加えて、現物取引が活発で、買いが継続し、市場の厚みも十分であれば、上昇は現物需要に支えられている可能性があります。OIが緩やかに増加し、資金調達率に目立った偏りがなければ、相場の構造は比較的健全と考えられますが、それでもトレンドが続く保証はありません。
第三に、どのような場合にリスクの蓄積を警戒すべきか?
価格が急騰し、OIも急増する一方で、資金調達率が高水準で推移している場合、先物取引のポジションが過度に集中しつつあ
- 1
未決済建玉(OI)とは?市場のレバレッジ変化をどう読み取る?
暗号資産の先物市場では、価格が上昇しても市場リスクが低下しているとは限らず、価格が下落してもすべてのトレーダーが市場から退出しているとは限りません。価格や取引高に加えて、未決済建玉(Open Interest、略称 OI)も市場構造を分析するうえで重要な指標です。
第一に、OIとは?
OIとは、決済や満期による清算などが行われておらず、市場に残っている契約の数量または価値を指します。現在も残っている契約エクスポージャーを示しますが、各契約には必ず売り手と買い手の双方が存在するため、市場のネットの買い建て数量を直接示すものではありません。
第二に、OIの増加は何を意味する?
OIの増加は、未決済建玉が増えていることを意味します。新たなポジションが構築されている可能性もあれば、既存ポジションの構成が変化している可能性もあります。ただし、OIの増加だけでは、新たなポジションが買い方向なのか売り方向なのかは判断できず、相場がまもなく上昇すると断定することもできません。
第三に、価格と組み合わせてどう分析する?
価格の上昇とOIの増加が同時に起きている場合、新たなポジションが上昇局面に加わっている可能性があります。価格の下落とOIの増加が同時に起きている場合は、下落局面で新たなポジションが構築されている可能性があります。ただし、こ
- 1
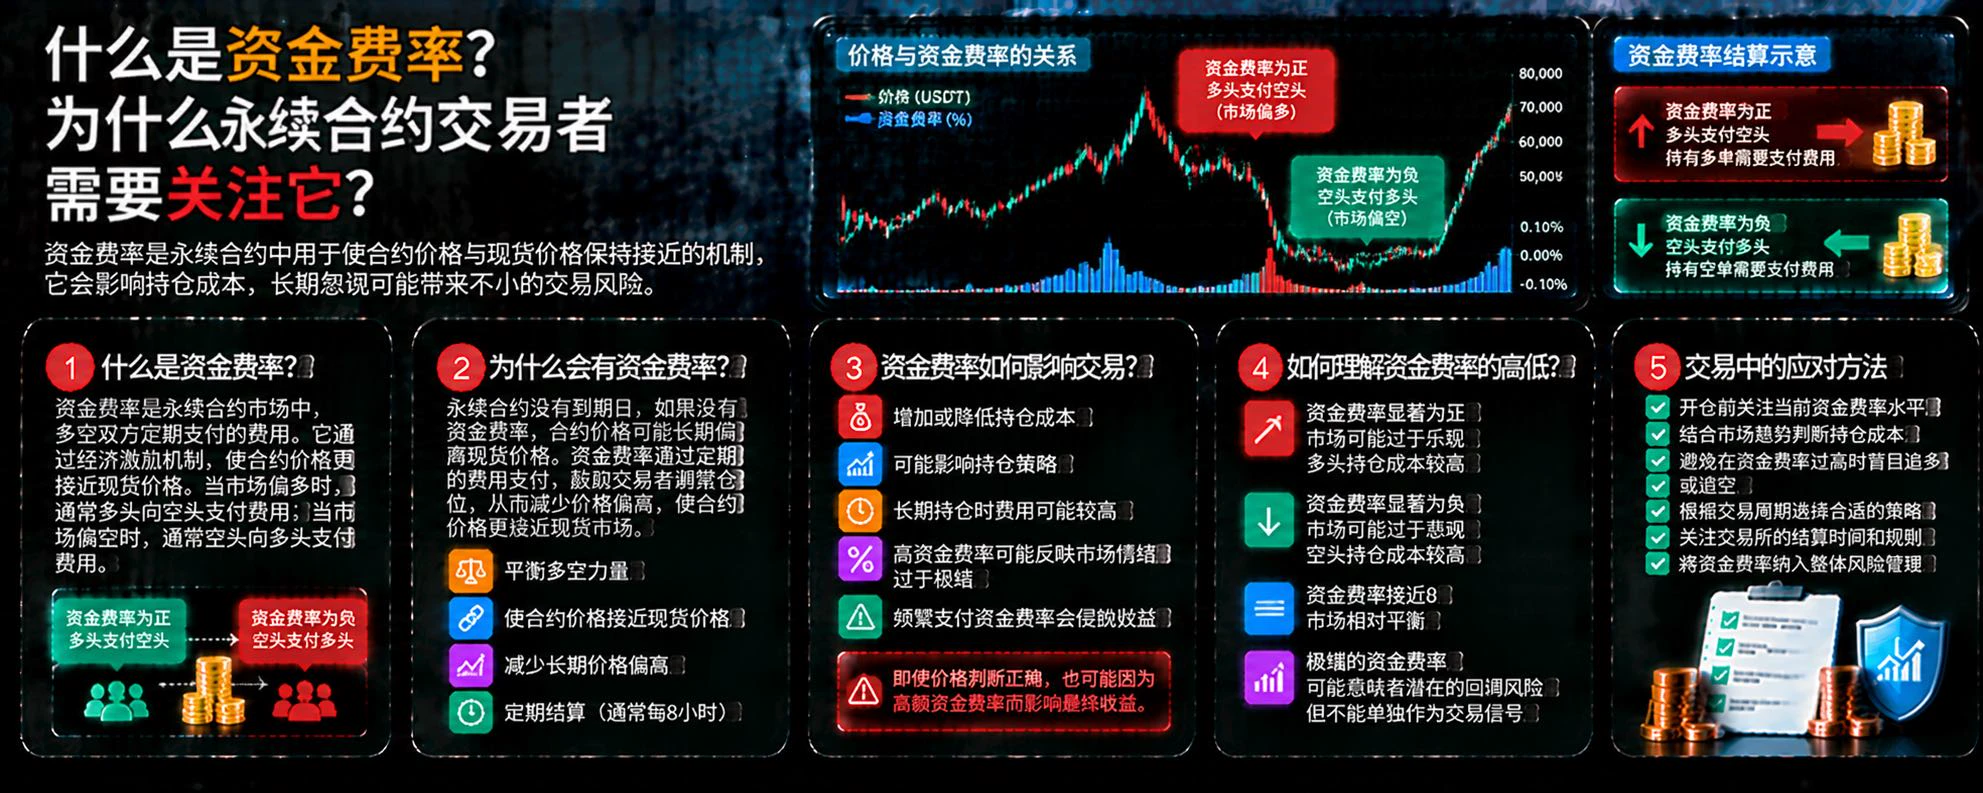
資金調達率が非常に高いと、市場がまもなく反転するということですか?
暗号資産の無期限先物市場では、資金調達率が高水準で推移すると、多くのトレーダーはロングポジションが過度に積み上がっており、価格がすぐに下落すると考えます。しかし、高い資金調達率は信頼できる反転シグナルではありません。重要なのは、それが何を示しているのか、そしてほかにどのような根拠が必要なのかを理解することです。
第一に、高い資金調達率は何を示すのか?
一般的な無期限先物の仕組みでは、資金調達率が継続してプラスかつ高水準にある場合、通常はロングポジションへの需要が強い、あるいは先物価格が現物価格に対してプレミアムとなっていることを意味します。これは市場心理が強気に傾いていることを示す可能性はありますが、価格がすでに天井を付けたことを意味するわけではありません。
第二に、なぜ高い資金調達率が長く続くことがあるのか?
市場が力強い上昇トレンドにある場合、トレーダーがロングエクスポージャーを継続的に増やすことがあります。そのため、資金調達率が高水準でも、価格がさらに上昇する可能性があります。したがって、高い資金調達率だけを根拠にショートすると、トレンドに逆らう早すぎるエントリーとなり、資金調達手数料を払い続けるコストを負う可能性があります。
第三に、どのようなときに警戒すべきか?
高い資金調達率に加えて、価格の上昇が鈍化し
もっと詳しく
人気の話題
#KeyMacroWeekAhead
37.44k 閲覧数1.75k件の議論
#GateFirstToLaunchGoldCFD7x23Trading
68.27k 閲覧数6.45k件の議論
#GoogleCloudSurges103%ButStockFalls
67.84k 閲覧数456件の議論
#MicrosoftAzureGrows48%
24.74k 閲覧数231件の議論
#GateSquareHalloween
223.39k 閲覧数919件の議論
#SKHynixQ3RevenueHitsKRW104.6T
142.9k 閲覧数2.01k件の議論
#BitcoinFallsBelow80K
347.77k 閲覧数25.99k件の議論
#GateWCTCS9GlobalTradingCompetition
1175.45k 閲覧数8.74k件の議論
#GoldReclaims4000
43.92k 閲覧数5.9k件の議論
#ArmLeadsAIStocksWith6%Gain
38.64k 閲覧数1.67k件の議論