


MHuy_HCCVenture

現在、コンテンツはありません
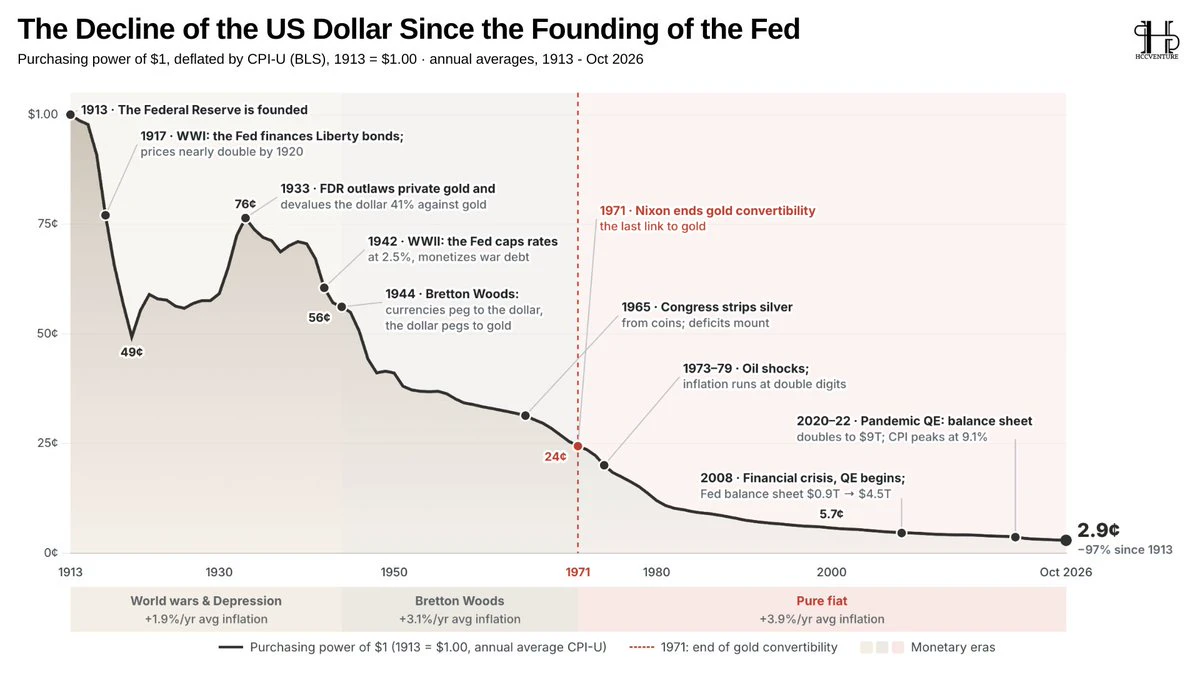
米ドルの購買力は、連邦準備制度(Fed)の設立以来、約97%低下しました。
図表に示された米労働統計局(BLS)のCPI-Uデータによると、1913年の1米ドルは、2026年10月時点では購買力にして約2.9セントに相当します。
米ドルは1世紀以上にわたり購買力の約97%を失ってきました。これは数十年にわたるインフレの累積的な結果であり、単一の期間に生じた下落ではありません。
1913~1944年には、二度の世界大戦と世界恐慌を経て、米ドルの購買力は大きく変動しました。ブレトン・ウッズ体制下では、図表に示された平均インフレ率は年約3.1%でした。しかし、1971年に米国が米ドルと金との交換を停止した後、通貨は純粋な法定通貨の時代に入り、この統計によると平均インフレ率は年約3.9%となりました。
インフレ率が比較的低い水準にとどまっていても、購買力は時間の経過とともに低下し続けます。FRBのバランスシート拡大、赤字ファイナンス、需給ショックなどは、このプロセスを加速させる可能性があり、2020~2022年の期間にその例が見られました。
現金を長期保有する最大のリスクは、必ずしも通貨の崩壊ではなく、購買力が静かに、しかし継続的に目減りすることです。
これが、投資家が名目価値の維持と実質購買力の維持を区別する必要がある理由でもあります。長期的には、インフレに強い金融商品に資産を配分するこ
図表に示された米労働統計局(BLS)のCPI-Uデータによると、1913年の1米ドルは、2026年10月時点では購買力にして約2.9セントに相当します。
米ドルは1世紀以上にわたり購買力の約97%を失ってきました。これは数十年にわたるインフレの累積的な結果であり、単一の期間に生じた下落ではありません。
1913~1944年には、二度の世界大戦と世界恐慌を経て、米ドルの購買力は大きく変動しました。ブレトン・ウッズ体制下では、図表に示された平均インフレ率は年約3.1%でした。しかし、1971年に米国が米ドルと金との交換を停止した後、通貨は純粋な法定通貨の時代に入り、この統計によると平均インフレ率は年約3.9%となりました。
インフレ率が比較的低い水準にとどまっていても、購買力は時間の経過とともに低下し続けます。FRBのバランスシート拡大、赤字ファイナンス、需給ショックなどは、このプロセスを加速させる可能性があり、2020~2022年の期間にその例が見られました。
現金を長期保有する最大のリスクは、必ずしも通貨の崩壊ではなく、購買力が静かに、しかし継続的に目減りすることです。
これが、投資家が名目価値の維持と実質購買力の維持を区別する必要がある理由でもあります。長期的には、インフレに強い金融商品に資産を配分するこ
US-7.23%
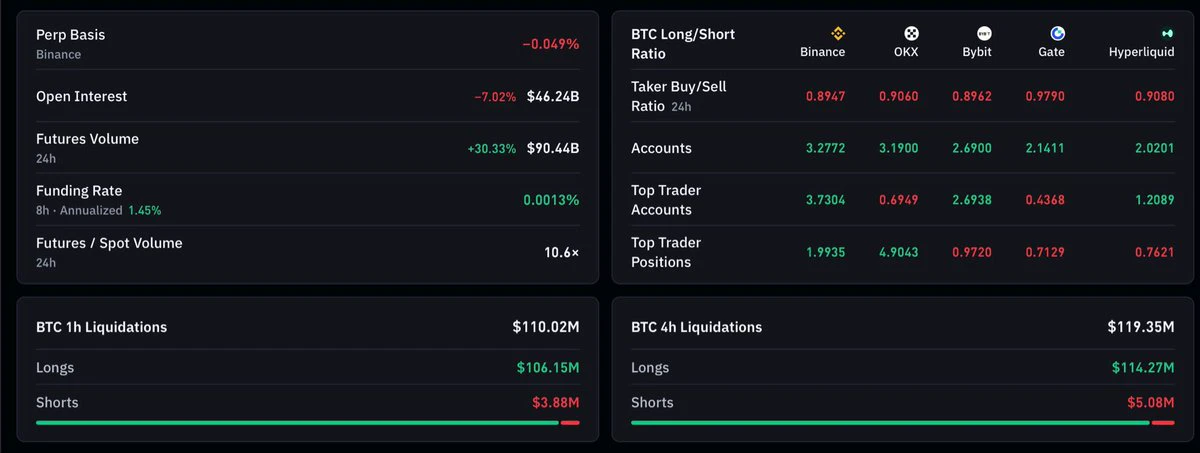
ほとんどの取引所で資金調達率は非常にプラスなのに、昨夜も人々はロングポジションを建て、痛ましい清算に遭いました。
一晩で、ビットコインの分離マージン市場におけるロングポジションの清算額は、ショートポジションの清算額の89倍に達しました。
市場がこれほど不安定なときに、なぜ人々は証拠金ポジションやデリバティブ契約を手放せないのか、いまだに理解できません。割安な現物市場に合わせてポートフォリオを組み替える権利があるのではないでしょうか。
市場が成長を続けるには、常に十分な流動性と蓄積された取引量が必要です。過去のサイクルのように生み出すことはできません。
現在、暗号資産の資金の流れは、2018年から2022年に個人投資家が主導していたような形ではなくなっています。
今は株式市場と同じように、この市場で小さな利益を得るために、賢明かつ冷静でいる必要があります。
暗号資産への資金流入は、従来型の投資ファンドやETFへの資金流入とともに希薄化しています。
一晩で、ビットコインの分離マージン市場におけるロングポジションの清算額は、ショートポジションの清算額の89倍に達しました。
市場がこれほど不安定なときに、なぜ人々は証拠金ポジションやデリバティブ契約を手放せないのか、いまだに理解できません。割安な現物市場に合わせてポートフォリオを組み替える権利があるのではないでしょうか。
市場が成長を続けるには、常に十分な流動性と蓄積された取引量が必要です。過去のサイクルのように生み出すことはできません。
現在、暗号資産の資金の流れは、2018年から2022年に個人投資家が主導していたような形ではなくなっています。
今は株式市場と同じように、この市場で小さな利益を得るために、賢明かつ冷静でいる必要があります。
暗号資産への資金流入は、従来型の投資ファンドやETFへの資金流入とともに希薄化しています。
BTC-0.65%
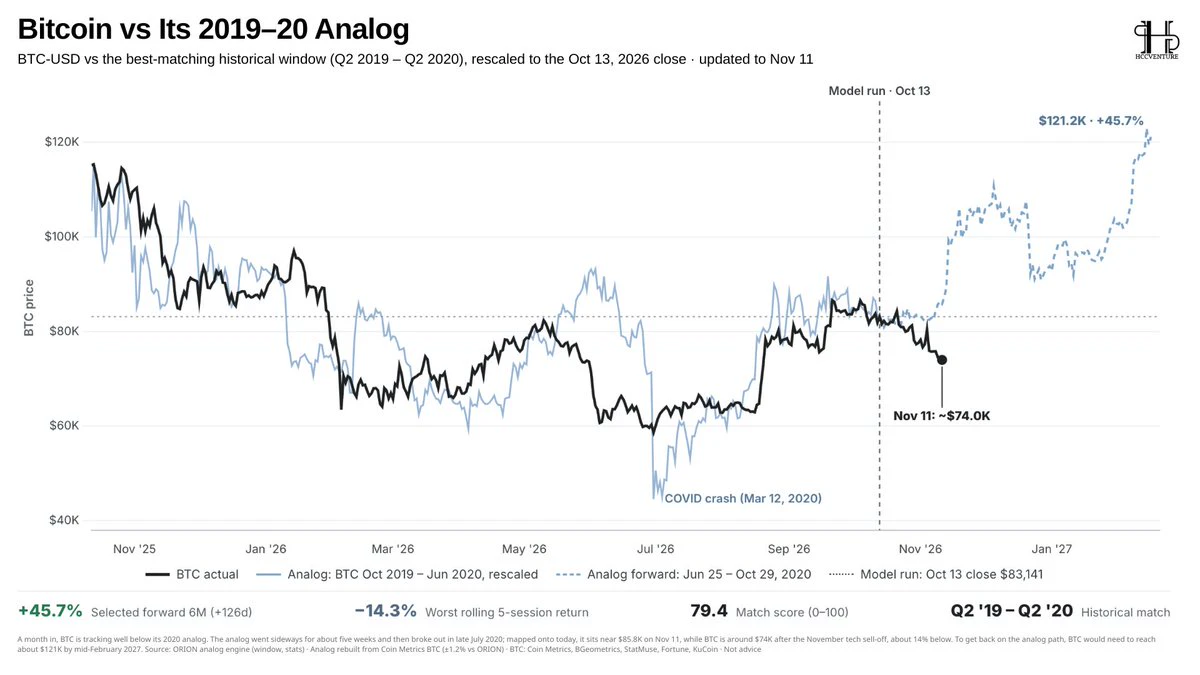
#Bitcoin は2019~2020年のサイクルの軌跡から乖離しつつありますが、過去の類似例は依然として回復シナリオを示唆しています。
2019年第2四半期~2020年第2四半期を比較した現在のビットコインのベンチマークモデルでは、比較的高い類似度が示されており、マッチスコアは79.4/100です。
しかし、実際の動きは乖離し始めています。2026年11月11日時点で、$BTC は約74,000ドルで取引されており、類似例が示す約85,800ドルを約14%下回っています。
注目すべきことに、選択された過去の期間では、ビットコインは約5週間にわたる横ばい相場を経て、2020年7月末に力強い上昇トレンドに入りました。現在のモデルも同様の展開を想定しています。つまり、一定期間の蓄積と短期的な弱含みの後、数カ月以内に回復するという見立てです。
私の見解では、ここで最も重要なシグナルは$121K 目標ではなく、BTCが過去のパターンとの連動性を失いつつあるという事実です。
高いマッチスコアは、2つの局面の構造が比較的似ていることを示しますが、その後の展開が繰り返される保証にはなりません。
特に、このパターンで最悪だった5取引セッションの期間に14.3%下落したことは、短期的なボラティリティが依然として非常に高くなり得ることを改めて示しています。
2019年第2四半期~2020年第2四半期を比較した現在のビットコインのベンチマークモデルでは、比較的高い類似度が示されており、マッチスコアは79.4/100です。
しかし、実際の動きは乖離し始めています。2026年11月11日時点で、$BTC は約74,000ドルで取引されており、類似例が示す約85,800ドルを約14%下回っています。
注目すべきことに、選択された過去の期間では、ビットコインは約5週間にわたる横ばい相場を経て、2020年7月末に力強い上昇トレンドに入りました。現在のモデルも同様の展開を想定しています。つまり、一定期間の蓄積と短期的な弱含みの後、数カ月以内に回復するという見立てです。
私の見解では、ここで最も重要なシグナルは$121K 目標ではなく、BTCが過去のパターンとの連動性を失いつつあるという事実です。
高いマッチスコアは、2つの局面の構造が比較的似ていることを示しますが、その後の展開が繰り返される保証にはなりません。
特に、このパターンで最悪だった5取引セッションの期間に14.3%下落したことは、短期的なボラティリティが依然として非常に高くなり得ることを改めて示しています。
BTC-0.67%
- 2
- 2
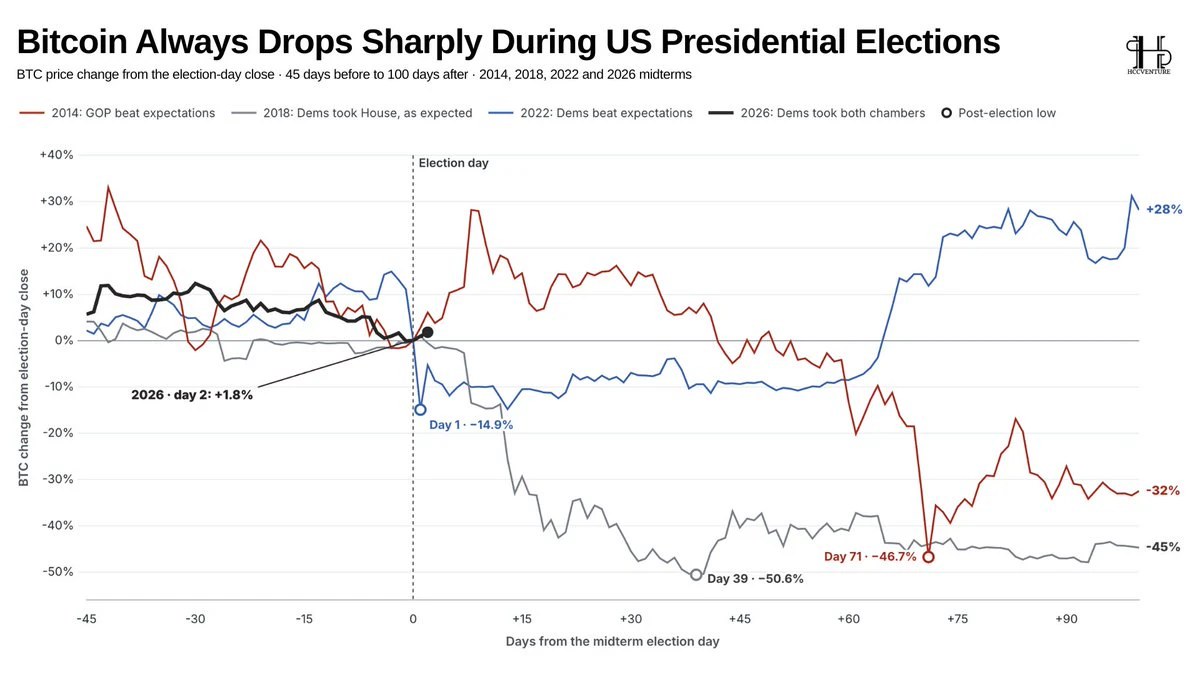
過去のデータによると、#Bitcoin は米国中間選挙後に大幅な調整を経験しています。
2014年には、$BTC は71日間で約46.7%下落し、過去最大の下落幅を記録しました。2018年には、わずか39日間で約50.6%下落しました。この2つの事例は、選挙後に長期かつ大幅な調整が起きるリスクを示しています。
一方、2022年の動きは異なる見方を示しています。選挙翌日に#Bitcoin は約14.9%下落しましたが、その後力強く回復し、選挙当日の終値と比べて、100日間で約28%上昇して期間を終えました。
2026年は、選挙から2日後の現在、$BTC は約1.8%上昇しています。過去の選挙サイクルと比べると、市場には2014年や2018年のような大幅な調整の兆候はまだ見られません。ただし、観察期間はまだ短く、選挙後の新たな傾向を確認するには至っていません。
選挙結果は政策への期待、リスクセンチメント、流動性環境に影響を与える可能性がありますが、#ビットコインの値動きは依然として、資金フロー、金融政策、市場構造により大きく左右されます。
2014年には、$BTC は71日間で約46.7%下落し、過去最大の下落幅を記録しました。2018年には、わずか39日間で約50.6%下落しました。この2つの事例は、選挙後に長期かつ大幅な調整が起きるリスクを示しています。
一方、2022年の動きは異なる見方を示しています。選挙翌日に#Bitcoin は約14.9%下落しましたが、その後力強く回復し、選挙当日の終値と比べて、100日間で約28%上昇して期間を終えました。
2026年は、選挙から2日後の現在、$BTC は約1.8%上昇しています。過去の選挙サイクルと比べると、市場には2014年や2018年のような大幅な調整の兆候はまだ見られません。ただし、観察期間はまだ短く、選挙後の新たな傾向を確認するには至っていません。
選挙結果は政策への期待、リスクセンチメント、流動性環境に影響を与える可能性がありますが、#ビットコインの値動きは依然として、資金フロー、金融政策、市場構造により大きく左右されます。
BTC-0.67%
S&P 500:市場の広がりは回復しているが、リスク構造はまだ本格的に改善していない。
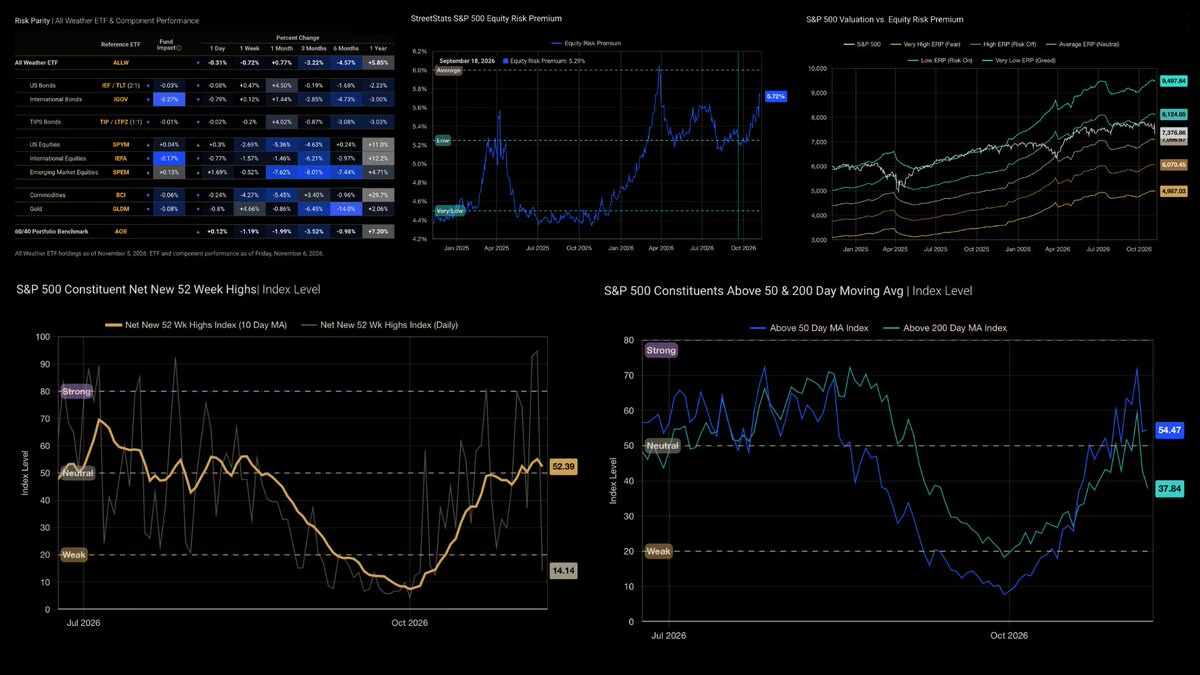
市場の広がりを示す指標によると、米国株式市場は10月初旬の弱さから大幅に回復した。50日移動平均線(MA50)を上回る銘柄の割合は54.47%に上昇し、52週新高値純数指数(10日移動平均)は52.39ポイントまで回復した。これは、回復に参加する銘柄が増えていることを示している。
しかし、回復の質にはなお限界がある。S&P 500の構成銘柄のうち、200日移動平均線(MA200)を上回っているのは37.84%にとどまり、指数構成銘柄の大半で長期的な上昇トレンドがまだ回復していないことを示している。特に、日次データに基づく52週新高値純数指数はわずか14.14ポイントで、10日移動平均を大きく下回っている。つまり、回復の勢いは出てきているものの、主導銘柄が一様に増えていることで裏付けられるには至っていない。
バリュエーションの観点では、株式リスクプレミアム(ERP)は5.72%に上昇し、約6%とされる過去平均に近づいた。これは、株式を保有するリスクに対するプレミアムが、以前の低水準から改善したことを示している。しかし、ERPはまだ平均を上回っておらず、S&P 500のバリュエーションも依然として高い。そのため、リスクプレミアムの改善が、株式のバリュエーション面での割安化を必ずしも意味するわけではな
市場の広がりを示す指標によると、米国株式市場は10月初旬の弱さから大幅に回復した。50日移動平均線(MA50)を上回る銘柄の割合は54.47%に上昇し、52週新高値純数指数(10日移動平均)は52.39ポイントまで回復した。これは、回復に参加する銘柄が増えていることを示している。
しかし、回復の質にはなお限界がある。S&P 500の構成銘柄のうち、200日移動平均線(MA200)を上回っているのは37.84%にとどまり、指数構成銘柄の大半で長期的な上昇トレンドがまだ回復していないことを示している。特に、日次データに基づく52週新高値純数指数はわずか14.14ポイントで、10日移動平均を大きく下回っている。つまり、回復の勢いは出てきているものの、主導銘柄が一様に増えていることで裏付けられるには至っていない。
バリュエーションの観点では、株式リスクプレミアム(ERP)は5.72%に上昇し、約6%とされる過去平均に近づいた。これは、株式を保有するリスクに対するプレミアムが、以前の低水準から改善したことを示している。しかし、ERPはまだ平均を上回っておらず、S&P 500のバリュエーションも依然として高い。そのため、リスクプレミアムの改善が、株式のバリュエーション面での割安化を必ずしも意味するわけではな
US500+0.00%
- 1
おはようございます、ダナン市。
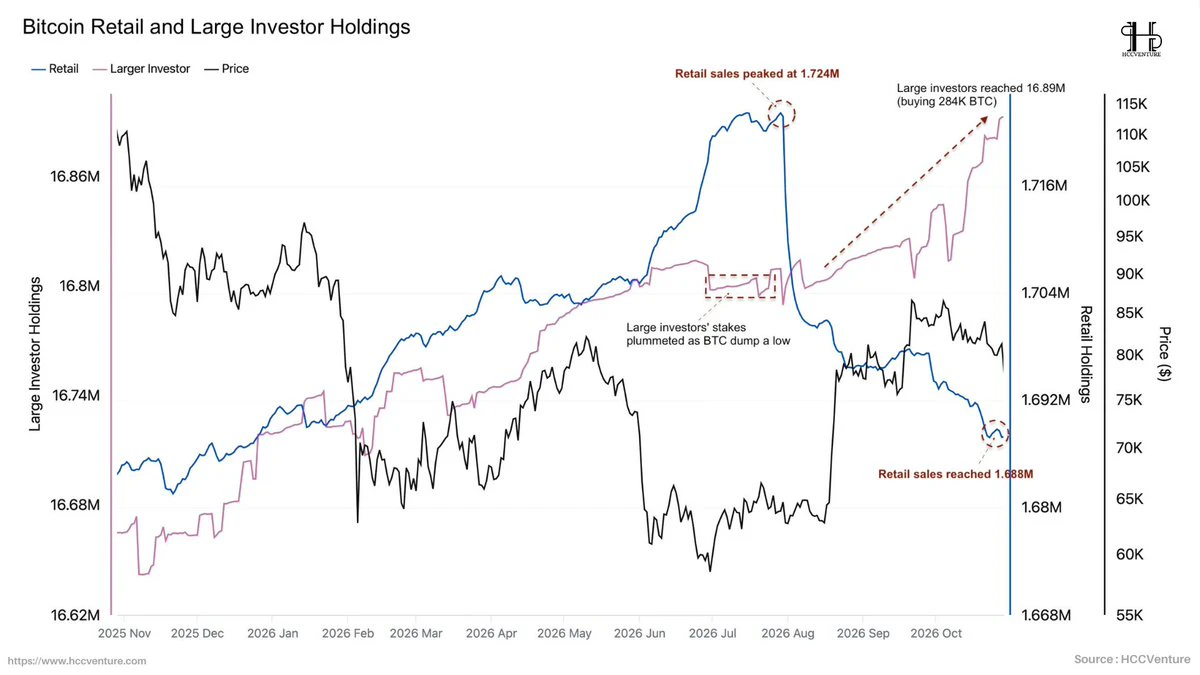
個人投資家が#Bitcoinへのエクスポージャーを減らす一方、大口投資家は保有を増やし続けており、$BTC 保有構造に顕著な変化が生じています。
供給は大口投資家へと移り、両者の乖離がますます明確になっています。
2026年7月以降、個人投資家が保有するBitcoinの量は、ピーク時の1.724 million $BTC から1.688 million $BTCへと減少しました。これは約36,000 $BTC、率にして約2.1%に相当します。
この傾向は、個人投資家の#Bitcoin エクスポージャーの低下を反映しており、利益確定、保有量の減少、またはポートフォリオの再構成が要因である可能性があります。
一方、大口投資家は保有を増やし続け、約16.89 million $BTCに達しています。チャートでは、約284,000 $BTC の純購入が記録されています。蓄積の傾向は8月からより顕著になり、個人投資家が保有を減らし始めた時期と重なっています。
重要なのは、一方が売り、もう一方が買っていることだけではなく、供給の配分構造が変化している点です。個人投資家から分配される$BTC の量が大口投資家へ移り続ければ、流通供給量は長期保有が可能な投資家に徐々に集中していく可能性があります。
供給は大口投資家へと移り、両者の乖離がますます明確になっています。
2026年7月以降、個人投資家が保有するBitcoinの量は、ピーク時の1.724 million $BTC から1.688 million $BTCへと減少しました。これは約36,000 $BTC、率にして約2.1%に相当します。
この傾向は、個人投資家の#Bitcoin エクスポージャーの低下を反映しており、利益確定、保有量の減少、またはポートフォリオの再構成が要因である可能性があります。
一方、大口投資家は保有を増やし続け、約16.89 million $BTCに達しています。チャートでは、約284,000 $BTC の純購入が記録されています。蓄積の傾向は8月からより顕著になり、個人投資家が保有を減らし始めた時期と重なっています。
重要なのは、一方が売り、もう一方が買っていることだけではなく、供給の配分構造が変化している点です。個人投資家から分配される$BTC の量が大口投資家へ移り続ければ、流通供給量は長期保有が可能な投資家に徐々に集中していく可能性があります。
BTC-0.67%
- 1
- 1
私と#HCCVenture のチームは過去9か月間この市場を調査してきたので、この市場についてこれ以上話すつもりはありません。
では、一文だけ。自分で考えてみてください。
「損失圧力は高まっている一方で、供給は長期保有へと移行している。」
ありがとう、ありがとう。最近の市場暴落で逃げ出した個人投資家や小口投資家の皆さん。信じられないほど「安く」、そして「将来性の高い」資産を私に売ってくれましたね。
これからは投資ファンド、クジラ、マーケットメーカーが市場全体の舵を取る番です。
短期投資家の皆さん、幸運を!
では、一文だけ。自分で考えてみてください。
「損失圧力は高まっている一方で、供給は長期保有へと移行している。」
ありがとう、ありがとう。最近の市場暴落で逃げ出した個人投資家や小口投資家の皆さん。信じられないほど「安く」、そして「将来性の高い」資産を私に売ってくれましたね。
これからは投資ファンド、クジラ、マーケットメーカーが市場全体の舵を取る番です。
短期投資家の皆さん、幸運を!
#Gold 香港から中国への金の流入が大きく回復し、5か月ぶりの高水準に達した。
2026年9月までのデータによると、香港から中国本土への金の純輸出量は75トンに達し、8月の58.4トンから大幅に増加した。2026年4月に86.7トンのピークを記録して以来、最も高い水準となった。
注目すべきことに、輸出量は2026年2月以降、月間46トンを上回る水準を維持している。2025年10月にはわずか8トンまで落ち込んでいた。
これは、中国市場の金需要が一度きりの取引によるものではなく、持続していることを示している。
金がアジアの資産分散戦略や投資需要において引き続き重要な役割を果たしていることを踏まえると、この動向は注目に値する。ただし、香港経由の純輸出量は、その金のすべてが中国人民銀行(PBOC)によって購入されていることを意味するものではない。
こうした金の流れは、商業銀行、個人投資家、金融機関、宝飾品業界など、さまざまな需要に対応している可能性がある。
2026年9月までのデータによると、香港から中国本土への金の純輸出量は75トンに達し、8月の58.4トンから大幅に増加した。2026年4月に86.7トンのピークを記録して以来、最も高い水準となった。
注目すべきことに、輸出量は2026年2月以降、月間46トンを上回る水準を維持している。2025年10月にはわずか8トンまで落ち込んでいた。
これは、中国市場の金需要が一度きりの取引によるものではなく、持続していることを示している。
金がアジアの資産分散戦略や投資需要において引き続き重要な役割を果たしていることを踏まえると、この動向は注目に値する。ただし、香港経由の純輸出量は、その金のすべてが中国人民銀行(PBOC)によって購入されていることを意味するものではない。
こうした金の流れは、商業銀行、個人投資家、金融機関、宝飾品業界など、さまざまな需要に対応している可能性がある。

XAU+0.38%
- 1
#Bitcoin は、2025年4月のAIラリー以降、リスク調整後のパフォーマンスが最も低い資産です。
マグニフィセント・セブンと欧州銀行株が、ボラティリティ約23%で年率約42%のリターンを達成した一方、S&P 500はボラティリティ13%で年率約29%を記録しました。
対照的に、#Bitcoin はボラティリティが最大40%に達したものの、年率リターンは約3~4%のマイナスとなりました。
#Bitcoin は、対象期間中、高いリスクに見合うリターンを生み出せませんでした。
投資家は従来型の株式を大幅に上回るボラティリティを受け入れなければなりませんでしたが、投資成果は低リスク資産をさらに下回りました。
この期間、#Bitcoin はリスク調整後リターンに基づく効果的な資本配分を示せていません。ただし、特定の期間の結果だけで、ビットコインの長期的な役割を否定することはできません。
マグニフィセント・セブンと欧州銀行株が、ボラティリティ約23%で年率約42%のリターンを達成した一方、S&P 500はボラティリティ13%で年率約29%を記録しました。
対照的に、#Bitcoin はボラティリティが最大40%に達したものの、年率リターンは約3~4%のマイナスとなりました。
#Bitcoin は、対象期間中、高いリスクに見合うリターンを生み出せませんでした。
投資家は従来型の株式を大幅に上回るボラティリティを受け入れなければなりませんでしたが、投資成果は低リスク資産をさらに下回りました。
この期間、#Bitcoin はリスク調整後リターンに基づく効果的な資本配分を示せていません。ただし、特定の期間の結果だけで、ビットコインの長期的な役割を否定することはできません。

#Bitcoin は、J.P. Morganの長期資産配分モデルで際立っています。
J.P. Morganの「2027 Long-Term Capital Market Assumptions」の予測に基づく参考チャートによると、#Bitcoin は年率10%の期待幾何リターン、米国大型株との過去の相関係数はわずか33%と想定されています。
米国大型株の期待リターンは約7.5%である一方、基準となる資産グループとの相関係数は100%ですが、ビットコインは33%です。
投資家が株式市場と同じボラティリティの動きに全面的に依存することなく、高い成長可能性を持つ資産にアクセスできるため、市場では資金フローに不均衡が生じています。
金も、相関係数が約12%、期待リターンが5.5%と、分散投資に寄与することが示されています。ただし、このモデルでは#Bitcoin の期待リターンがより高い一方で、価格のボラティリティと下落リスクは大幅に高くなります。
#Bitcoin は、投機的資産としてだけでなく、長期的な資産配分戦略における潜在的な構成要素としても、ますます注目されています。#Bitcoinのポートフォリオにおける価値は、期待される価格上昇だけでなく、従来型株式との過去の相関が比較的低い中で利回りを生み出せる点にもあります。
J.P. Morganの「2027 Long-Term Capital Market Assumptions」の予測に基づく参考チャートによると、#Bitcoin は年率10%の期待幾何リターン、米国大型株との過去の相関係数はわずか33%と想定されています。
米国大型株の期待リターンは約7.5%である一方、基準となる資産グループとの相関係数は100%ですが、ビットコインは33%です。
投資家が株式市場と同じボラティリティの動きに全面的に依存することなく、高い成長可能性を持つ資産にアクセスできるため、市場では資金フローに不均衡が生じています。
金も、相関係数が約12%、期待リターンが5.5%と、分散投資に寄与することが示されています。ただし、このモデルでは#Bitcoin の期待リターンがより高い一方で、価格のボラティリティと下落リスクは大幅に高くなります。
#Bitcoin は、投機的資産としてだけでなく、長期的な資産配分戦略における潜在的な構成要素としても、ますます注目されています。#Bitcoinのポートフォリオにおける価値は、期待される価格上昇だけでなく、従来型株式との過去の相関が比較的低い中で利回りを生み出せる点にもあります。

BTC-0.67%
鉱山株は長期的にベースメタルを引き続きアウトパフォームしています。
私がまとめたデータによると、金・銀の鉱山株は、それぞれ金・銀の価格を引き続き上回るパフォーマンスを示しています。
過去12か月で、#GDX は18.2%上昇し、#GDX は12.3%上昇しました。一方、金の現物価格の上昇率はわずか2.9%でした。銀については、#GDXJ が16.9%上昇し、#GDXJ が8.9%上昇したのに対し、銀の現物価格は14.7%上昇しました。
この差は、鉱業に特有の営業レバレッジを反映しています。
金属価格が上昇すると、短期的には採掘コストよりも企業収益のほうが速いペースで改善する可能性があり、それによって利益率や株価評価が支えられます。
注目すべきことに、金と銀はいずれも過去最高値からまだかなり離れています。(#SIL は過去最高値から24.7%下落しており、#Silverは最大53.7%下落しています。)
鉱山株ETFも完全には回復しておらず、#SILJ はピークから27.5%、#SILJ は33.1%、#Gold は39.1%下落しています。これは、2026年初頭の高値を経て、鉱業セクターが依然として大きな再評価圧力にさらされていることを示唆しています。
市場では、長期的なパフォーマンスと短期的なモメンタムの二極化が明確になっています。鉱山株は1-3年のパフォーマンスでは依然として優
私がまとめたデータによると、金・銀の鉱山株は、それぞれ金・銀の価格を引き続き上回るパフォーマンスを示しています。
過去12か月で、#GDX は18.2%上昇し、#GDX は12.3%上昇しました。一方、金の現物価格の上昇率はわずか2.9%でした。銀については、#GDXJ が16.9%上昇し、#GDXJ が8.9%上昇したのに対し、銀の現物価格は14.7%上昇しました。
この差は、鉱業に特有の営業レバレッジを反映しています。
金属価格が上昇すると、短期的には採掘コストよりも企業収益のほうが速いペースで改善する可能性があり、それによって利益率や株価評価が支えられます。
注目すべきことに、金と銀はいずれも過去最高値からまだかなり離れています。(#SIL は過去最高値から24.7%下落しており、#Silverは最大53.7%下落しています。)
鉱山株ETFも完全には回復しておらず、#SILJ はピークから27.5%、#SILJ は33.1%、#Gold は39.1%下落しています。これは、2026年初頭の高値を経て、鉱業セクターが依然として大きな再評価圧力にさらされていることを示唆しています。
市場では、長期的なパフォーマンスと短期的なモメンタムの二極化が明確になっています。鉱山株は1-3年のパフォーマンスでは依然として優
GDX+0.00%
- 1
- 2
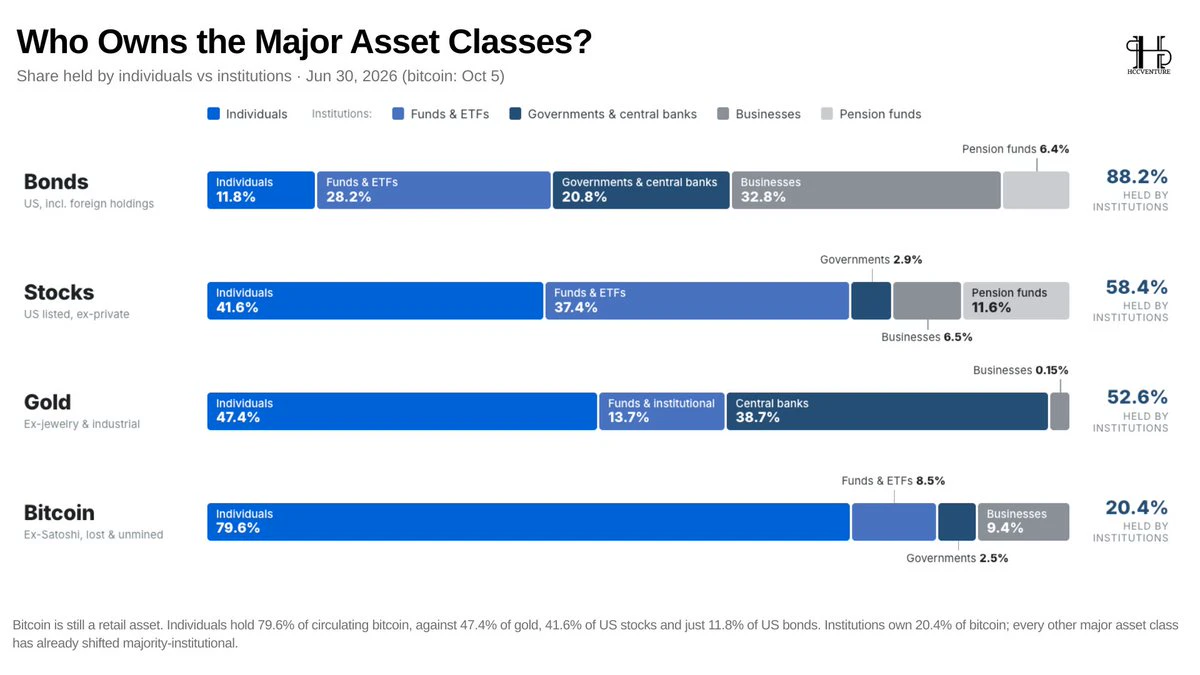
#Bitcoin は依然として個人投資家が中心の資産ですが、従来の市場では機関投資家主体の保有構造へと移行しています。
#Bitcoinの供給量の79.6%を個人投資家が保有している一方、この割合は金で47.4%、米国株で41.6%、米国債ではわずか11.8%です。
注目すべき点として、チャートの分類方法によると、現在、機関投資家は米国債の88.2%、株式の58.4%、金の52.6%を保有していますが、#Bitcoin の保有割合は約20.4%にとどまります。
#Bitcoin がETF、運用型投資商品、バランスシート上での資産保有戦略を通じて金融システムへの統合をますます深めるにつれ、機関投資家による保有は今後も拡大する可能性があります。
現在の#Bitcoin の主な特徴は、市場の成熟度と保有構造との間に隔たりがあり、保有者の大部分を依然として個人投資家が占めていることです。
ただし、機関投資家による採用が進んだからといって、必ずしも#Bitcoin の価格が上昇するとは限りません。実際の影響は、資金配分の規模、保有期間、そして新たな資金流入が市場に供給される量を上回るかどうかによって決まります。
#Bitcoinの供給量の79.6%を個人投資家が保有している一方、この割合は金で47.4%、米国株で41.6%、米国債ではわずか11.8%です。
注目すべき点として、チャートの分類方法によると、現在、機関投資家は米国債の88.2%、株式の58.4%、金の52.6%を保有していますが、#Bitcoin の保有割合は約20.4%にとどまります。
#Bitcoin がETF、運用型投資商品、バランスシート上での資産保有戦略を通じて金融システムへの統合をますます深めるにつれ、機関投資家による保有は今後も拡大する可能性があります。
現在の#Bitcoin の主な特徴は、市場の成熟度と保有構造との間に隔たりがあり、保有者の大部分を依然として個人投資家が占めていることです。
ただし、機関投資家による採用が進んだからといって、必ずしも#Bitcoin の価格が上昇するとは限りません。実際の影響は、資金配分の規模、保有期間、そして新たな資金流入が市場に供給される量を上回るかどうかによって決まります。
BTC-0.67%
- 1
- 3
大口投資家の金保有比率は、依然として最適配分水準を下回る
2025~2026年の調査データによると、多くの機関投資家や資産運用会社のポートフォリオにおける実際の金の配分比率は、調査モデルが示す最適配分水準を大幅に下回っています。
最も大きな乖離が見られるのはファミリーオフィスと米国の投資アドバイザーであり、多くのプロ投資家のポートフォリオ構成において、金はまだ十分に大きな割合を占めるには至っていません。
この配分の乖離は、ポートフォリオ再編の余地を示しています。特に、インフレ、為替変動、地政学的不安定性、債券資産への信頼低下に対するヘッジとして、金がますます注目されていることが背景にあります。
機関投資家が段階的に金の保有を増やせば、長期的な投資需要が今後も市場を下支えする可能性があります。
注目すべきなのは、金価格が大幅に上昇したことだけではありません。多くの機関投資家のポートフォリオにおける金の比率は、依然として比較的低いままです。
したがって、機関投資家のポートフォリオにおいて金は戦略的資産として再配置されつつあり、配分比率の変更プロセスは短期的な価格変動よりも重要となる可能性があります。
2025~2026年の調査データによると、多くの機関投資家や資産運用会社のポートフォリオにおける実際の金の配分比率は、調査モデルが示す最適配分水準を大幅に下回っています。
最も大きな乖離が見られるのはファミリーオフィスと米国の投資アドバイザーであり、多くのプロ投資家のポートフォリオ構成において、金はまだ十分に大きな割合を占めるには至っていません。
この配分の乖離は、ポートフォリオ再編の余地を示しています。特に、インフレ、為替変動、地政学的不安定性、債券資産への信頼低下に対するヘッジとして、金がますます注目されていることが背景にあります。
機関投資家が段階的に金の保有を増やせば、長期的な投資需要が今後も市場を下支えする可能性があります。
注目すべきなのは、金価格が大幅に上昇したことだけではありません。多くの機関投資家のポートフォリオにおける金の比率は、依然として比較的低いままです。
したがって、機関投資家のポートフォリオにおいて金は戦略的資産として再配置されつつあり、配分比率の変更プロセスは短期的な価格変動よりも重要となる可能性があります。
一部銘柄の取引高が米国の取引所を上回る
Solana上のトークン化株式の取引活動は、米国の証券取引所の取引高と比べても、相当な規模に達しつつあります。
VIDA GlobalのSolana上での累計取引高は従来型取引所の7.82倍、Palatin Technologiesは約2.07倍となっています。1-800-FLOWERSでは、この比率が99.7%に達し、ほぼ拮抗しています。
これは、トークン化株式が単に株式をブロックチェーン上に載せる段階にとどまらず、グローバルにアクセスでき、継続的に稼働する代替取引チャネルを形成し始めていることを示しています。
ただし、トークン化株式の取引と、原資産である株式の実際の流動性は区別することが重要です。比率が非常に高い場合、その背景には従来型取引所での取引高が小さいこと、観測期間が限られていること、あるいは数日間に取引が集中していることなどが考えられます。
最も重要なのは、一部の銘柄が従来型取引所の取引高を上回ったかどうかではなく、金融資産の取引行動がブロックチェーン上でどれほどの速さで発展しているかです。
Solana上のトークン化株式の取引活動は、米国の証券取引所の取引高と比べても、相当な規模に達しつつあります。
VIDA GlobalのSolana上での累計取引高は従来型取引所の7.82倍、Palatin Technologiesは約2.07倍となっています。1-800-FLOWERSでは、この比率が99.7%に達し、ほぼ拮抗しています。
これは、トークン化株式が単に株式をブロックチェーン上に載せる段階にとどまらず、グローバルにアクセスでき、継続的に稼働する代替取引チャネルを形成し始めていることを示しています。
ただし、トークン化株式の取引と、原資産である株式の実際の流動性は区別することが重要です。比率が非常に高い場合、その背景には従来型取引所での取引高が小さいこと、観測期間が限られていること、あるいは数日間に取引が集中していることなどが考えられます。
最も重要なのは、一部の銘柄が従来型取引所の取引高を上回ったかどうかではなく、金融資産の取引行動がブロックチェーン上でどれほどの速さで発展しているかです。

SOL-0.77%
会計年度末を迎えた後も、システム全体の流動性は圧迫されたままです。
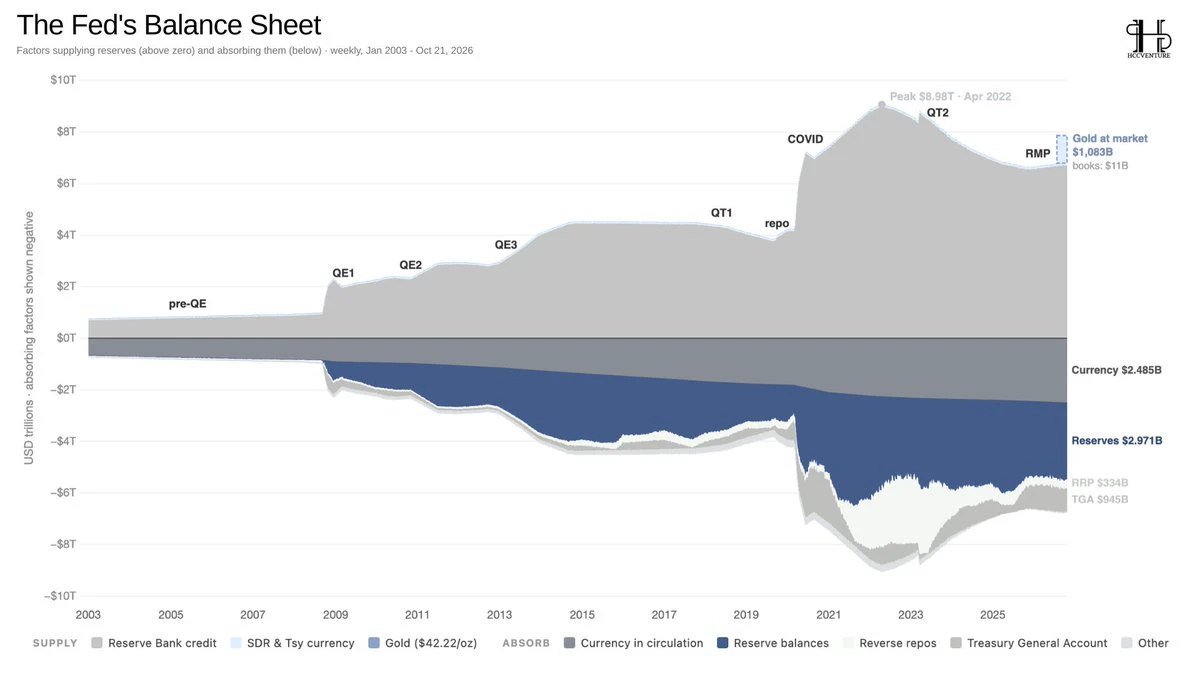
FRBのバランスシートを見ると、パンデミック以降、流動性の構造が大きく変化したことが分かります。2022年4月に約8.98兆ドルでピークに達した後、FRBの資産規模は縮小しました。一方、流通現金、銀行準備預金、TGAなどの準備預金を吸収する資産は、バランスシート全体に占める割合が依然として大きくなっています。
注目すべきなのは、会計年度末を迎えたからといって、流動性が直ちに拡大するわけではないということです。
FRBがバランスシートの縮小ペースを落としたり、縮小を停止したりしたとしても、実際の準備預金は引き続き、TGAの変動、現金需要、準備預金の管理活動の影響を受けます。
TGAが大幅に増加すれば、資金が一時的に銀行システムから流出する可能性があります。逆に、他の相殺要因にもよりますが、TGAが減少すれば、資金流出が準備預金を下支えする可能性があります。
バランスシートの縮小停止は政策の変更です。流動性が実際に改善したかどうかは、銀行準備預金、TGA、金融環境の動向を見極める必要があります。
FRBのバランスシートを見ると、パンデミック以降、流動性の構造が大きく変化したことが分かります。2022年4月に約8.98兆ドルでピークに達した後、FRBの資産規模は縮小しました。一方、流通現金、銀行準備預金、TGAなどの準備預金を吸収する資産は、バランスシート全体に占める割合が依然として大きくなっています。
注目すべきなのは、会計年度末を迎えたからといって、流動性が直ちに拡大するわけではないということです。
FRBがバランスシートの縮小ペースを落としたり、縮小を停止したりしたとしても、実際の準備預金は引き続き、TGAの変動、現金需要、準備預金の管理活動の影響を受けます。
TGAが大幅に増加すれば、資金が一時的に銀行システムから流出する可能性があります。逆に、他の相殺要因にもよりますが、TGAが減少すれば、資金流出が準備預金を下支えする可能性があります。
バランスシートの縮小停止は政策の変更です。流動性が実際に改善したかどうかは、銀行準備預金、TGA、金融環境の動向を見極める必要があります。
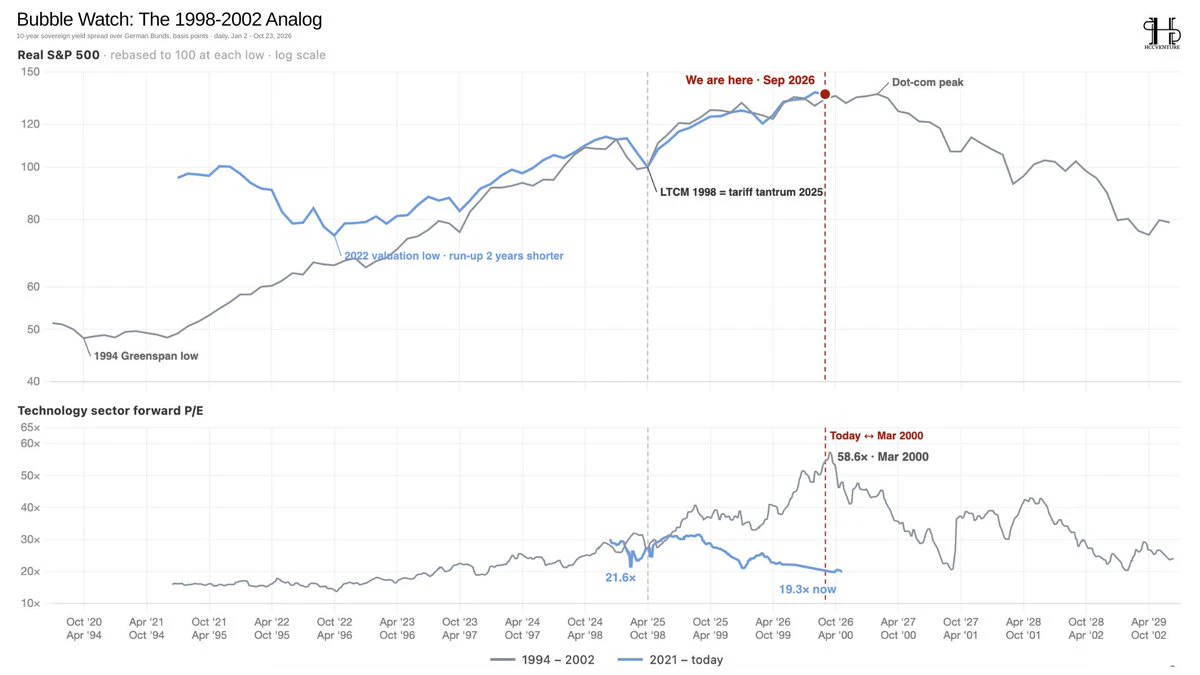
市場はドットコム・バブルを彷彿とさせるバリュエーション水準に近づいています。
2021~2026年の米国株式市場のサイクルを1994~2002年のサイクルと比較すると、顕著な類似点が見られます。S&P 500は2022年のバリュエーションの底から大きく回復し、ドットコム・サイクルのピークに近づいている一方、テクノロジーセクターのバリュエーションは2000年3月の極端な水準にはまだ達していません。
チャートのデータによると、テクノロジーセクターの予想PERは現在約19.3倍で、ドットコム・バブルのピーク時の58.6倍を大きく下回っています。
しかし、株価指数が過去のピークに近づいているという事実は、バリュエーションを正当化するだけの利益成長を維持できるのかという疑問を依然として生じさせます。
現在の収益、利益、金利、企業の質の構造は、ドットコム期とは異なります。しかし、株価が予想利益を上回るペースで上昇し続ければ、市場は金利、成長見通し、資金フローの変化に対してより敏感になる可能性があります。
市場はまだドットコム市場の極端なバリュエーションを再現してはいませんが、利益成長が期待に追いつけることを証明しなければならない領域に入りつつあります。
2021~2026年の米国株式市場のサイクルを1994~2002年のサイクルと比較すると、顕著な類似点が見られます。S&P 500は2022年のバリュエーションの底から大きく回復し、ドットコム・サイクルのピークに近づいている一方、テクノロジーセクターのバリュエーションは2000年3月の極端な水準にはまだ達していません。
チャートのデータによると、テクノロジーセクターの予想PERは現在約19.3倍で、ドットコム・バブルのピーク時の58.6倍を大きく下回っています。
しかし、株価指数が過去のピークに近づいているという事実は、バリュエーションを正当化するだけの利益成長を維持できるのかという疑問を依然として生じさせます。
現在の収益、利益、金利、企業の質の構造は、ドットコム期とは異なります。しかし、株価が予想利益を上回るペースで上昇し続ければ、市場は金利、成長見通し、資金フローの変化に対してより敏感になる可能性があります。
市場はまだドットコム市場の極端なバリュエーションを再現してはいませんが、利益成長が期待に追いつけることを証明しなければならない領域に入りつつあります。
US500+0.00%
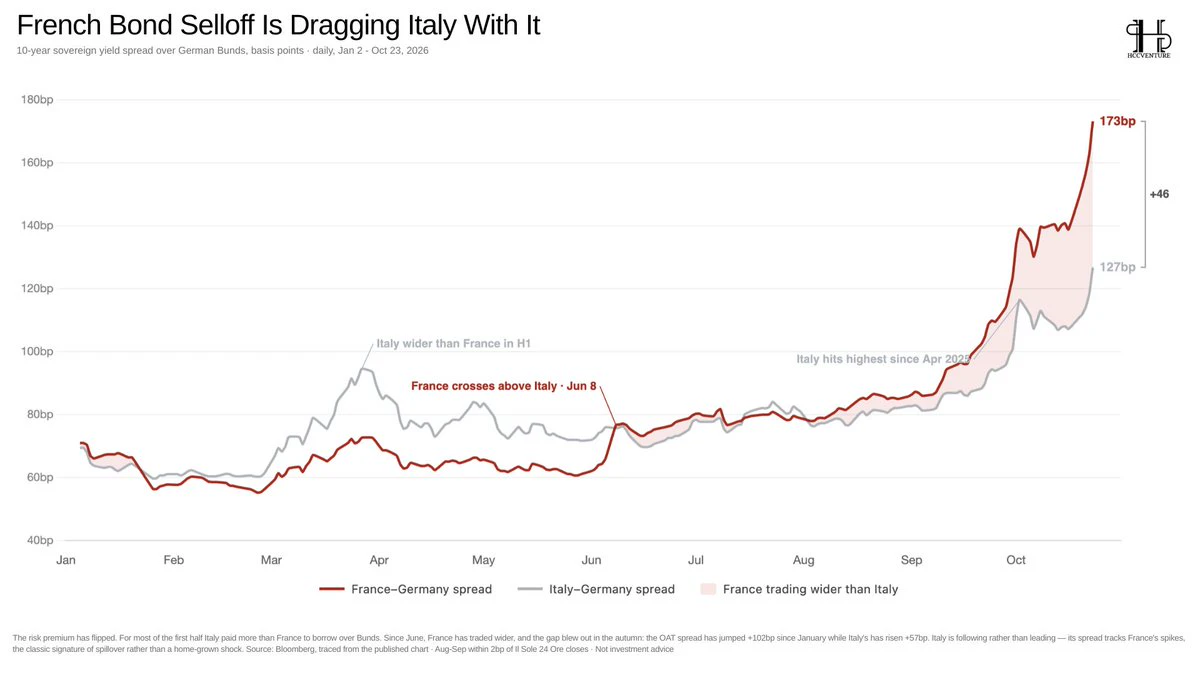
フランス国債への圧力がイタリアにも広がり、フランスとドイツの10年国債利回りの差は173ベーシスポイントに拡大し、イタリアの127ベーシスポイントを上回りました。
注目すべき逆転です。今年上半期の大半でイタリアより利回り差が小さかったフランスが、今やユーロ圏の債券市場により大きな圧力をもたらす要因となっています。
投資家がフランス国債の保有により高いリスクプレミアムを求めるなか、公的債務リスクの再評価、市場心理、資金調達コストを通じて、ボラティリティがイタリアにも波及する可能性があります。10月にイタリアの利回り差が急拡大したことは、圧力がもはやフランス市場だけにとどまらないことを示唆しています。
利回り差が拡大し続ければ、政府や民間部門の借入コストが上昇し、信用環境が悪化するとともに、資産市場のボラティリティが高まる可能性があります。
ビットコインなどのリスク資産への影響は、利回り差の拡大幅によって変わります。債券市場の圧力が世界の金融環境を引き締め、リスク回避を強めれば、BTCは売り圧力に直面する可能性があります。
リスクの本質は、単一の利回り差の数値ではありません。フランスからの圧力がイタリアに波及し、欧州市場全体のリスク選好を変化させる可能性にあります。
注目すべき逆転です。今年上半期の大半でイタリアより利回り差が小さかったフランスが、今やユーロ圏の債券市場により大きな圧力をもたらす要因となっています。
投資家がフランス国債の保有により高いリスクプレミアムを求めるなか、公的債務リスクの再評価、市場心理、資金調達コストを通じて、ボラティリティがイタリアにも波及する可能性があります。10月にイタリアの利回り差が急拡大したことは、圧力がもはやフランス市場だけにとどまらないことを示唆しています。
利回り差が拡大し続ければ、政府や民間部門の借入コストが上昇し、信用環境が悪化するとともに、資産市場のボラティリティが高まる可能性があります。
ビットコインなどのリスク資産への影響は、利回り差の拡大幅によって変わります。債券市場の圧力が世界の金融環境を引き締め、リスク回避を強めれば、BTCは売り圧力に直面する可能性があります。
リスクの本質は、単一の利回り差の数値ではありません。フランスからの圧力がイタリアに波及し、欧州市場全体のリスク選好を変化させる可能性にあります。
BTC-0.67%
- 1
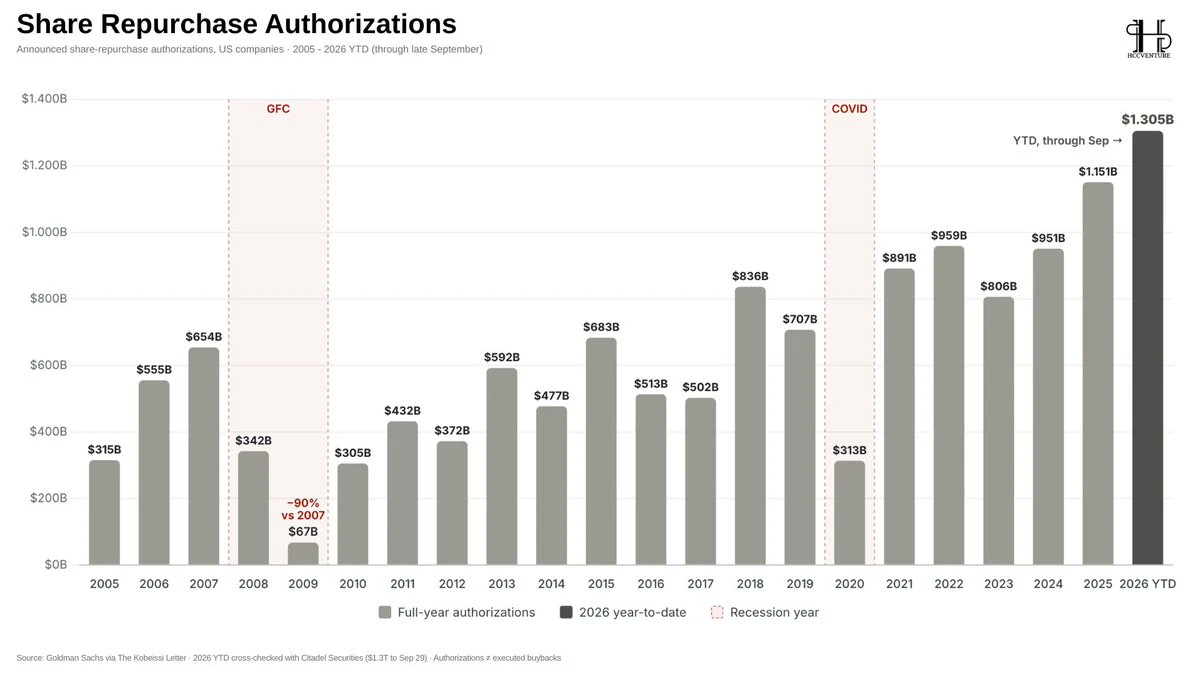
米国企業が自社株買いプログラムを拡大しており、キャッシュフローと株価評価への自信を示すシグナルとなっています。
米国の自社株買いプログラムは過去最大規模に達し、2026年の自社株買い承認額は9月末時点で合計1兆3,050億ドルとなり、2025年通年の1兆1,510億ドルを上回りました。
-> 金利や資産評価をめぐる不確実性があるなかでも、企業は株主への資本還元に多額の資金を投入し続けています。
しかし、金融市場ではこれまでに大きなショックが2度起きています。
(1) 世界金融危機の際、承認済み自社株買いの金額は2007年の6,540億ドルから2009年にはわずか670億ドルへと減少し、約90%の落ち込みとなりました。
(2) COVID-19の時期にも大幅な減少が見られましたが、その後数年で自社株買いプログラムは回復しました。
自社株買いの承認額は、承認された計画の規模を示すものであり、全額が実際に支出されたことを意味するわけではありません。さらに、自社株買いはEPSや1株当たり利益を押し上げることがありますが、それだけで株価が割安であることや、事業の成長が改善していることが証明されるわけではありません。
私が注目するシグナルは、記録的な自社株買いの規模だけではありません。資本コストが依然として重要な変数であるなか、この活動を継続できる力にも注目しています。企業のキャッシュフローが
米国の自社株買いプログラムは過去最大規模に達し、2026年の自社株買い承認額は9月末時点で合計1兆3,050億ドルとなり、2025年通年の1兆1,510億ドルを上回りました。
-> 金利や資産評価をめぐる不確実性があるなかでも、企業は株主への資本還元に多額の資金を投入し続けています。
しかし、金融市場ではこれまでに大きなショックが2度起きています。
(1) 世界金融危機の際、承認済み自社株買いの金額は2007年の6,540億ドルから2009年にはわずか670億ドルへと減少し、約90%の落ち込みとなりました。
(2) COVID-19の時期にも大幅な減少が見られましたが、その後数年で自社株買いプログラムは回復しました。
自社株買いの承認額は、承認された計画の規模を示すものであり、全額が実際に支出されたことを意味するわけではありません。さらに、自社株買いはEPSや1株当たり利益を押し上げることがありますが、それだけで株価が割安であることや、事業の成長が改善していることが証明されるわけではありません。
私が注目するシグナルは、記録的な自社株買いの規模だけではありません。資本コストが依然として重要な変数であるなか、この活動を継続できる力にも注目しています。企業のキャッシュフローが
- 2
もっと詳しく
人気の話題
#GateIPOAccessAnthropic
346.8K 閲覧数2.7K件の議論
#DrHanOxfordUnionSpeech
151.1K 閲覧数510件の議論
#USOctoberPPIBelowExpectations
480.3K 閲覧数1.4K件の議論
#JensenHuangCouldFaceRemoval
602.6K 閲覧数14.5K件の議論
#BitcoinDropsBelow$70K
5M 閲覧数38.4K件の議論
#USJoblessClaimsTonight
201.7K 閲覧数37.9K件の議論
#AnthropicIPO6xOversubscribed
267.2K 閲覧数3.3K件の議論
#ETHBrieflyFallsBelow2000
2.9M 閲覧数28K件の議論
#GateOctoberTransparencyReport
275.4K 閲覧数2.8K件の議論
#WhiteHouseSubmitsCFTCAndSECNominations
143.6K 閲覧数1K件の議論