#
#USSeptemberJobs29K #NonFarmPayrolls #ShareWeekly 9月の雇用統計は10月2日金曜日に発表され、珍しいことが起きた。債券市場の信頼感を打ち砕いたにもかかわらず、株式市場の信頼感は打ち砕かなかったのだ。非農業部門雇用者数はわずか29,000人の増加にとどまり、コンセンサス予想の約84,000~90,000人を大きく下回った。失業率は4.1%から4.2%へ小幅に上昇し、失業者数は約710万人となった。さらに、多くの人が読み飛ばした重要な部分がある。労働統計局は過去2か月分を合計60,000人下方修正し、7月の雇用者数を純減10,000人とした。これは2月以来初めてのマイナスとなる。また、8月分も当初の162,000人から133,000人へ削減された。民間部門の雇用者数は46,000人増加した一方、政府部門は17,000人減少し、過去1年間の減少幅は216,000人に拡大した。平均時給はわずか5セント、率にして0.1%上昇して37.81ドルとなり、前年比の伸び率は3.0%へ鈍化した。労働参加率は61.8%へ上昇した。だからこそ、見出しほど雇用が崩壊することなく失業率が上昇したのだ。ヘルスケアは17,000人、建設業は11,000人、製造業は9,000人の雇用を増やした一方、金融活動は7,000人減少し、2025年5月のピークから129,000人減となっている。12か月平均の月間雇用増加数はすでに約45,000人まで落ち込んでいる。これは冷えつつある労働市場ではない。燃料切れ寸前で走っている労働市場だ。
反応は即座に、そして一方的だった。数分以内に、10月27~28日の会合で25ベーシスポイントの利上げが行われる確率は、1週間前の約64%~70%から、17%~23%程度へ低下した。一方、据え置きの確率は80%を超え、FedWatchツールでは86%に達する場面さえあった。予測市場Kalshiでは変化がさらに急で、ほぼ70%から約18%まで低下した。つまり市場の見方では、10月の利上げは金曜日に消滅した。そしてまさにそれが、リスク資産が上昇した理由だ。しかし、起きなかったことにも注目してほしい。12月の利上げ確率は高止まりし、金利先物では75%超、予測市場では約65%となった。フォワード価格も、来年末までに約89ベーシスポイントの引き締めをなお織り込んでいる。市場は利下げ方向へ転換したのではない。単に1回の利上げを10月から12月へ移しただけだ。これを金融緩和サイクルの始まりと読むなら、それは間違いだ。
そして決定的な兆候が現れた。健全な「悪材料は好材料」相場と、警告射撃を分ける細部だ。株式は上昇して取引を終えた。S&P 500は0.73%上昇して7,722.72となり、週間終値は過去最高値から1%以内に入った。Nasdaq Compositeは1.19%上昇して27,190.86となり、取引時間中に過去最高値を更新した。Dowは0.49%上昇して51,176.96、Russell 2000は0.9%上昇して2,832.90となった。それでも米国債利回りは上昇した。10年債利回りは5.28%へ上昇し、週間で12ベーシスポイント上昇した。30年債は5.62%に達し、低下したのは2年債だけで、4.83%となった。その結果、10年債と2年債のスプレッドは29ベーシスポイントから44ベーシスポイントへ拡大した。ドル指数は101.92へ上昇し、週間で0.7%高、18か月ぶりの高水準付近となった。この組み合わせを少し考えてみてほしい。雇用は弱い、長期金利は高い、ドルは強い。債券市場は景気減速を織り込んでいない。粘着的なインフレと上昇するタームプレミアムを織り込んでいるのだ。10年債利回りは9月30日に5.304%へ上昇し、2002年5月以来の高水準、24年ぶりのピークに達した。弱い雇用統計を受けても長期債が上昇しないとき、成長問題よりもインフレ問題のほうが優先されている。これが今の市場で最も重要なシグナルだ。
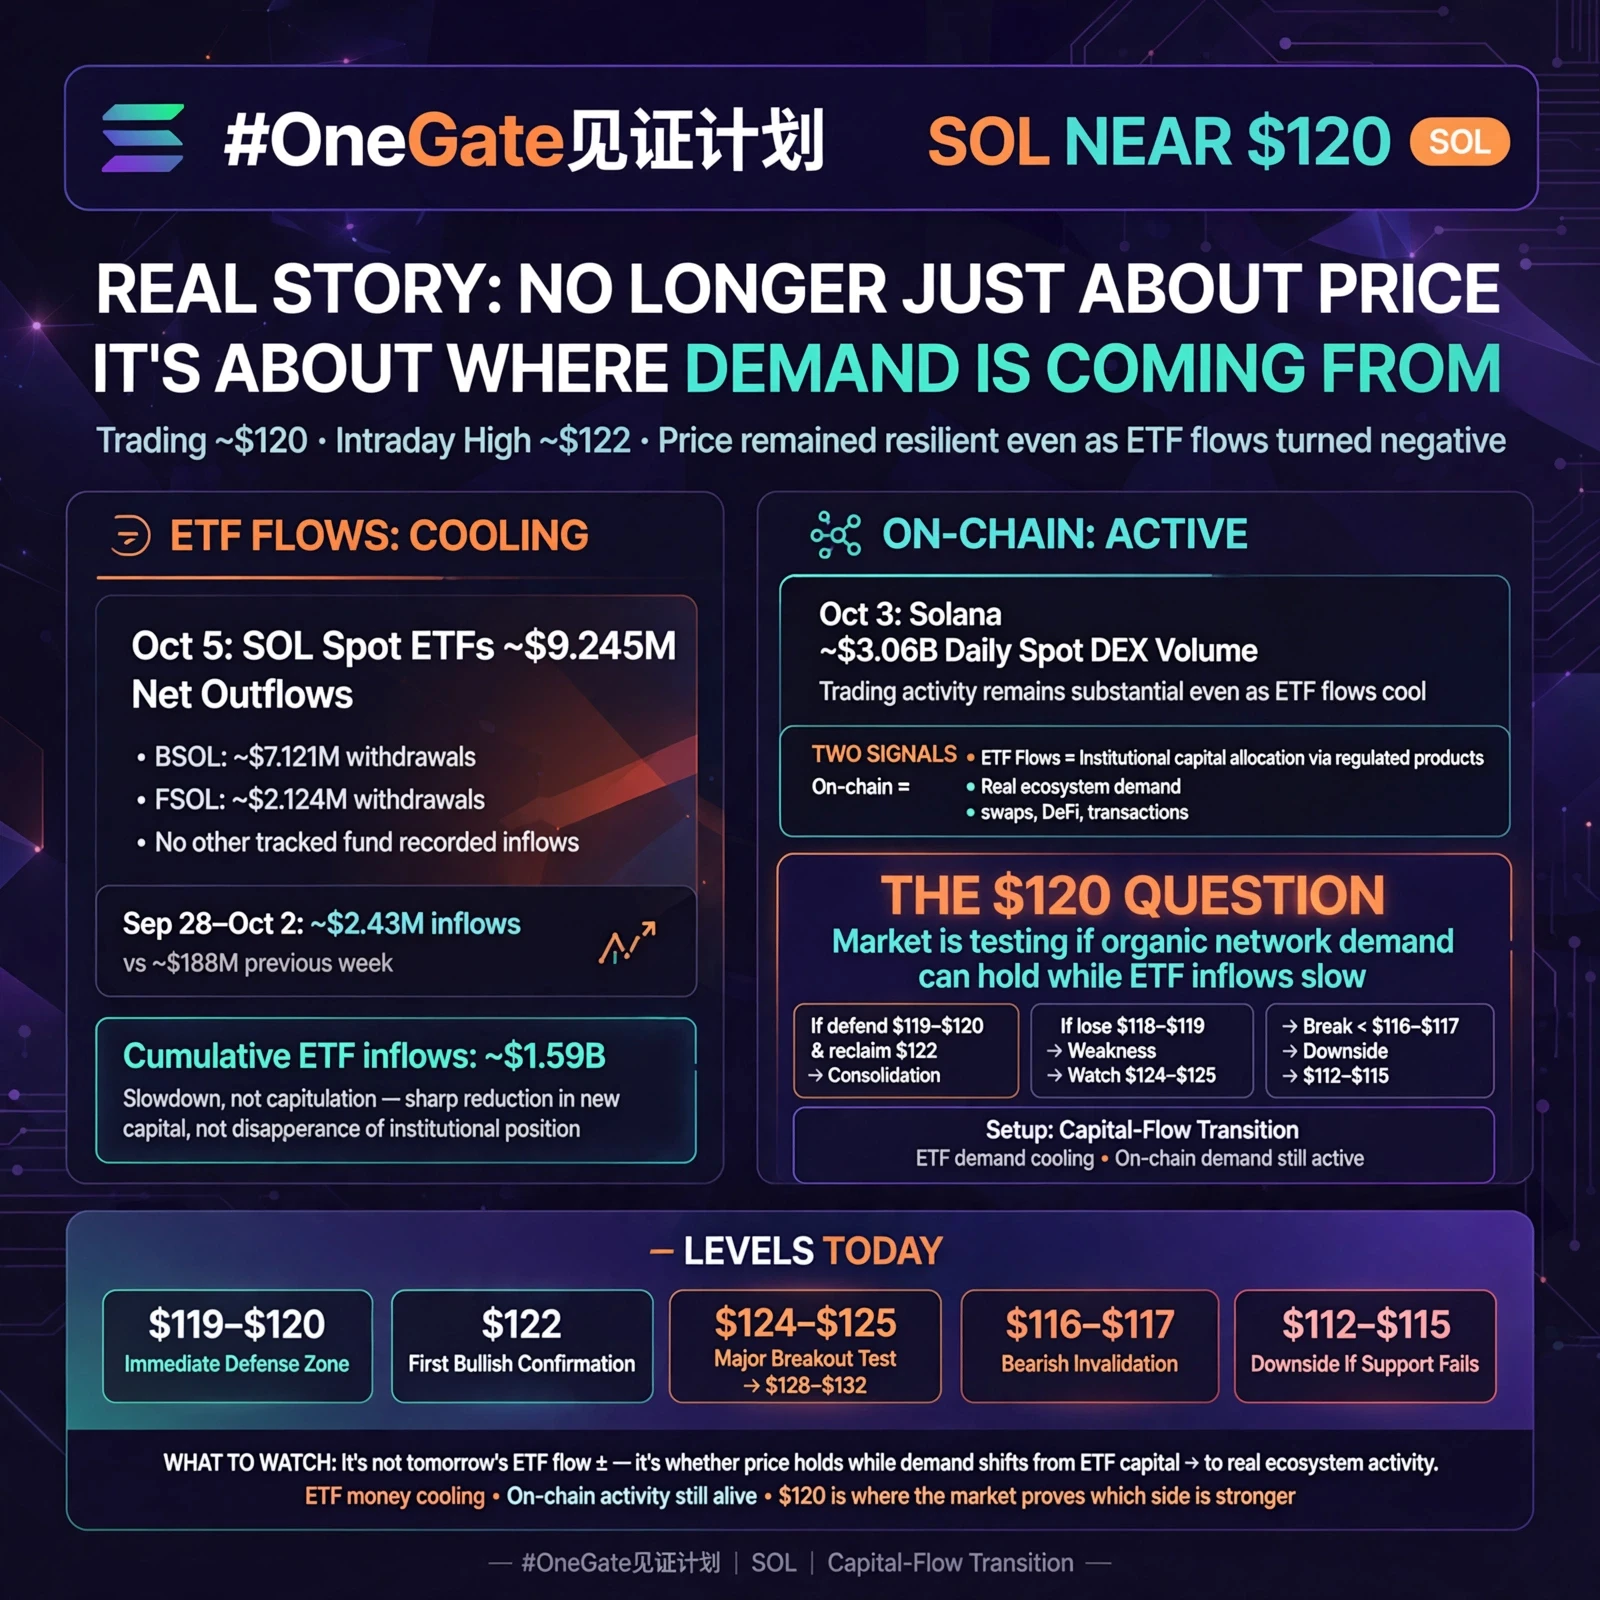
Bitcoinの反応は株式市場よりも正直だった。終値は約85,206ドル、0.42%高となった。雇用統計の見出しを受けて87,000ドル近くまで急騰したものの、その上昇の大部分を手放し、84,555~85,334ドルという狭いレンジ内で推移した。トレーダーが強気ポジションのために割高なコストを支払ったことで、建玉は23億ドル増加し、この乱高下で約6億ドルの清算が発生した。暗号資産市場全体の時価総額は2.27%増加して約2.93兆ドルとなり、Bitcoinドミナンスは60%近くまで回復した一方、ステーブルコインのドミナンスは6.3%へ低下した。Etherは約2,714ドル、XRPは約1.49ドル、Solanaは約118ドルで推移した。参考までに、Bitcoinは依然として90日間で約44%、9月には6.4%上昇している。これは3か月連続の月間上昇であり、1年ぶりの四半期上昇でもある。しかし、過去最高値からはなお約34%下落しており、年初値の約87,700ドルをわずかに上回る水準にすぎない。今年前半には58,000ドルまで下落していた。この3か月のモメンタムと年間ベースの状況との乖離こそが、この市場のすべてを物語っている。
次に資金フローを見てみよう。ここに本当のメッセージがあるからだ。米国の現物Bitcoin ETFには、9月28日から10月2日までの週に暫定値で8,290万ドルが流入した。プラスの数字ではあるが、直前の数十億ドル規模の週から96%も減速している。四半期ベースでは、ファンドには63億ドルが流入した。それでも年初来の純流入額は約9億8,500万ドルにとどまっている。上半期に約54億ドルが流出したためだ。ETFの総資産は約1,093億ドルで、1月中旬の1,280億ドルのピークから14.6%減少している。Etherファンドからは10月初めに約1億1,800万ドルが流出し、Solana関連商品への週間流入はわずか80万ドルだった。前週は1億8,810万ドルだった。一方、米国のマネー・マーケット・ファンドには9月25日までの週に24億ドルが流入し、2025年10月以来最大の週間流入となった。また、オンチェーンのBitcoin現物需要は過去30日間で約170,000枚縮小している。これらを総合すると、限界的な資金は依然として暗号資産のベータではなく、5%超の無リスク利回りを選んでいる。
金と銀は、同じ仕組みを反対側から説明している。金は1オンス当たり約4,150ドルで取引されており、今年初めにつけた過去最高値5,589ドルを大きく下回っている。BMOは第4四半期の予想を4,650ドルへ引き下げた。銀は約61ドルで、1月下旬につけた121ドルの記録のほぼ半分だ。プラチナは約1,707.80ドル、パラジウムは約1,231.46ドルで推移している。これらの金属はすべて隣接地域で戦争が起きているにもかかわらず、買いが続かない。米国債利回りが5%を超え、ドルが18か月ぶりの高値にあるとき、利回りを生まない資産を保有する機会費用が極めて大きくなるからだ。安全資産への需要は実在するが、利回りに負けている。これが「高金利が長期化する」体制のコストであり、暗号資産にかかる逆風も同じものだ。
原油は、これらすべてをつなぐ伝達ベルトだ。Brentは1バレル当たり約102.31ドル、WTIは約92.87ドルで取引されており、BrentとWTIのスプレッドは11ドルを超えて拡大し、Murbanなど地域銘柄は109~110ドルに達している。原油は今年70%以上上昇している。理由は単純だ。米国とイランは戦争開始から7か月目に入り、ホルムズ海峡は依然としてチョークポイントであり、ワシントンはこの地域に第3の空母打撃群と追加部隊を派遣している。イランは、制裁緩和と停戦と引き換えに7日以内に海峡を再開する提案をしたが、拒否された。仲介者を通じた協議も行き詰まっている。最も重要なのはディーゼルの逼迫だ。輸送、食品、コア財へ波及するからであり、まさにFedが注視している経路である。原油1バレルの価格が1ドル上昇するたびに、最終的にはインフレ指標に現れる。だから原油は単なるコモディティではなく、現在では金融政策の変数なのだ。
では、Fedは実際に何を考えているのか。9月16日、Fedは目標レンジを3.75%~4.00%へ引き上げた。2023年以来初めての利上げであり、投票は全会一致の12対0だった。ドットプロットの中央値では、当局者は今年さらに25ベーシスポイントの利上げを1回見込んでおり、年末の予測は4.1%~4.4%に集中している。首脳部のトーンは一貫してタカ派的で、ニューヨーク連銀総裁John Williamsは、今年後半にもう1回利上げするのが適切かもしれないと述べる一方、急ぐ必要はないと強調している。要点は、Fedがもはや主に雇用に反応しているのではないということだ。インフレに反応しているのである。雇用統計は待つ余地を与えたが、停止する許可を与えたわけではない。次回の決定は10月28日で、市場の基本シナリオはそこで据え置き、12月に利上げとなっている。
そのため、次の2週間は先週の金曜日よりもはるかに重要だ。9月のCPIは10月14日に発表され、総合指数は前年比3.4%前後、コアは2.4%前後と予想されている。生産者物価指数は10月15日に続き、ニューヨーク連銀の消費者期待調査は10月7日に発表される。その間にはISMサービス業景況指数とFOMC議事要旨もある。コアCPIが加速し、PPIが川上の圧力の高まりを示せば、12月利上げの確率は高まり、10年債利回りは5.4%へ向かい、Bitcoinを含むあらゆる長期デュレーションのリスク資産が圧迫される。逆にインフレが鈍化すれば、利上げ確率は低下し、ドルは軟化し、最も抵抗の少ない方向は上向きに変わる。見るべきはカレンダーではなく、これらの指標だ。
未来を知っているふりをするのではなく、私は水準とシナリオを次のように捉えている。Bitcoinでは、最初の壁は87,000~87,500ドルだ。価格はすでにここで2度跳ね返されており、このゾーンを日足終値で明確に上抜ければ、90,000ドル、続いて0.618リトレースメントの93,650ドル近辺が視野に入る。下値では82,000~82,500ドルが維持されているラインで、その下には80,811ドルがある。そこを割り込めば、50日移動平均線と200日移動平均線が位置する78,300ドルおよび75,300ドル付近、つまり74,900ドルの水準が視野に入る。年初値の約87,700ドルは心理的に重要だ。これを回復すれば、2026年は下落年から横ばいの年へ変わる。私の見方では、短期的なセットアップは本当に建設的だ。最大の重しだった10月の利上げが消えたからだ。しかし、これを追随買いの青信号とは考えていない。利上げ確率が低下した理由は雇用が悪化しているからであり、弱い労働市場は最終的にこの資産を含むすべてのリスク資産に及ぶ成長リスクだからだ。したがって私の方針は、レンジの中間で確信を持つのではなく、レンジの端で忍耐強く待つことだ。ブレイクアウトを信頼する前に、ETFへの資金流入が1日10億ドルを超えて回復するのを見たい。また、幅広い上昇相場を信頼する前に、10年債利回りの上昇が止まるのを見たい。
より大きな視点では、私たちは流動性が高価で、エネルギーが政策変数となり、債券がようやく他のあらゆる資産と競争できるだけの利回りを提供する体制の中で暮らしている。Bitcoinが上昇するためにFedの利下げは必要ない。必要なのは、利上げ確率が上昇を止め、実質利回りが世界中の資産を蝕むのを止めることだ。金曜日は最初の変数を私たちに有利な方向へ動かした。2つ目の変数は、依然として大きく未解決のままだ。