広場
フォロー
注目
ニュース
通知
プロフィール

contact

vip
こんにちは、友達。私は新しいです。
マーケットアナリスト
70
フォロー
47
ファン
95
いいねしました
📣 11月6日のデイリー注目投稿:優れた洞察は、もっと多くの人に見られるべき
AIへの大規模な投資は、いつ利益をもたらすのか?指数の反発は、市場の勢いが強まっていることを意味するのか?取引判断を誤った後、どう考え直すべきか?
市場分析からトレードの振り返りまで、8つの投稿をまとめました。クリエイターたちが何に注目しているのか、見てみましょう👇
🔹 @赚钱吃肉肉:AI投資は継続中:利益とキャッシュフローはついていけるのか?
https://www.gate.com/zh/post/status/curated/25443255
🔹 @龙抄手:反発か、それとも反転か?BTC / ETHの動画分析
https://www.gate.com/zh/post/status/25417274
🔹 @币靠普:AIの成長ストーリーの先に、投資家が注目しているものとは?
https://www.gate.com/zh/post/status/curated/25443260
🔹 @云享财富讲堂:ハイテク株に重圧:
Sakura_3434
📣 11月6日の注目投稿:価値ある洞察を届けよう
AIへの大規模な投資は、いつ収益を生み出すのか?指数の反発は、市場の勢いが強まっていることを意味するのか?取引判断を誤った後、どう考え直せばよいのか?
今回の8つの投稿では、市場分析からトレードの振り返りまで、幅広いテーマを取り上げています。クリエイターたちの見解を見てみましょう👇
🔹 @赚钱吃肉肉:AIへの継続的な投資:利益とキャッシュフローは追いつけるのか?
https://www.gate.com/zh/post/status/curated/25443255
🔹 @龙抄手:反発か、それともトレンド転換か?BTC / ETHの動画分析
https://www.gate.com/zh/post/status/25417274
🔹 @币靠普:AIの成長ストーリーの先に、投資家が注目しているものとは?
https://www.gate.com/zh/post/status/curated/25443260
🔹 @云享财富讲堂:ハイテク株に圧力:ナスダックの反発を確認するには、ほかに何が必要か?
https://www.gate.com/zh/post/status/25442782
🔹 @山顶Ryak:ユーザーの視点から見るPoSECと資産検証
https://www.gate.com/zh/post/status/25427269
🔹 @阿炼CryptoView:押し目後のBTC / ETHの強さと重要水準
https://www.gate.com/zh/post/status/25443539
🔹 @初心实盘:SanDiskの取引で失敗した後、考え方と判断を見直す
https://www.gate.com/zh/post/status/25433936
🔹 @分析师Ansem:ニュースは市場心理や短期的なボラティリティにどう影響するのか?
https://www.gate.com/zh/post/status/curated/25437719
🎁 選ばれた著者には、3日間のトラフィック支援と注目コンテンツへの掲載を提供
💬 新たな視点を得られた投稿はどれですか?
元の投稿にアクセスして、質問や補足、異なる意見をぜひ共有してください。コメント欄では、優れたコンテンツの推薦や、ご自身の推薦もお待ちしています。
次の注目投稿は、あなたの投稿かもしれません。
著者の見解は参考情報であり、投資助言や利益を約束するものではありません。
‍#每日神贴 #Gate Square
INDEX+0.00%
BTC-0.67%
ETH-1.26%
NDAQ-0.15%
#USCPIDataIncoming

11月10日火曜日の16:30に、10月の消費者物価指数が発表されます。今回のデータは、短期的な価格動向を左右する決定的なものとなるでしょう。そのため、発表前と発表直後の数分間は取引を控えるつもりです。

データは11月10日火曜日の16:30(トルコ時間)、08:30(米国時間)に発表されます。10月の消費者物価指数です。同じ週には生産者物価も発表されます。これは、12月8〜9日の会合を前に、中央銀行が目にする最も重要なデータの一つです。

9月を振り返ってみましょう。総合指数は前年同月比3.7%まで上昇し、8月は3.4%でした。つまり、下落は止まり、再び上昇に転じたのです。今、誰もが10月の結果に注目しています。

予測について、はっきりお伝えします。クリーブランド側のリアルタイム予測では、10月の総合指数は前月比+0.24%、前年同月比3.74%。コア指数は前月比+0.21%、前年同月比2.48%です。別の予測では、総合指数が前月比+0.30%、コア指数が前月比+0.21%。さらに別の予測では、総合指数、コア指数ともに+0.3%です。つまり、前月比では0.21%から0.30%の間、前年同月比では3.7%前後の予想となっています。

これは何を意味するのか、簡単に説明します。前月比が0.2%なら、市場は「物価はまだ上がっているが、制御不
discovery
#USCPIDataIncoming
11月10日火曜日16:30に、10月の消費者物価指数が発表されます。このデータは、短期的な価格の方向性を決めるうえで重要になります。だから、発表前と発表直後の数分間は取引しないつもりです。
データは11月10日火曜日16:30(トルコ時間)、08:30(米国時間)に発表されます。10月の消費者物価指数です。同じ週には生産者物価指数も発表されます。これは、中央銀行が12月8〜9日の会合を前に確認する、最も重要なデータの一つです。
9月を振り返ってみましょう。総合指数は前年同月比3.7%まで上昇し、8月の3.4%から伸びました。つまり、低下が止まり、再び上昇に転じたのです。今、誰もが10月の数字に注目しています。
予測について、はっきりお伝えします。クリーブランド側のリアルタイム予測では、10月の総合指数は前月比+0.24%、前年同月比3.74%。コア指数は前月比+0.21%、前年同月比2.48%です。別の予測では、総合指数が前月比+0.30%、コア指数が前月比+0.21%。さらに別の予測では、総合指数もコア指数も+0.3%です。つまり、前月比では0.21%から0.30%の範囲で推移しています。前年同月比では、およそ3.7%です。
これはどういう意味でしょうか。簡単に言えば、前月比が0.2%なら、市場は「物価はまだ上がっているが、制御不能ではない」と受け止めるでしょう。前月比が0.3%以上なら、「粘着的で、下がっていない」と見るでしょう。前月比が0.1%のように低ければ、誰もがほっとするでしょう。だからこそ、小数点以下のたった一桁の数字が、何十億ドルものポジションを動かすのです。
このデータについての私の見方はこうです。CPIだけで金利決定が決まるわけではありません。しかし、12月の利上げ確率が80%台に上昇しているなか、CPIはその見方を強めることも、弱めることもあります。予想を上回れば、「12月の利上げは確実」というムードが強まり、ドル高となり、リスク資産は苦戦します。予想を下回れば、「利上げはないかもしれない」というムードになり、市場は一息つくでしょう。つまり、このデータは単なる物価指標ではありません。12月の決定に向けたリハーサルのようなものです。
では、火曜日に私はどうするのでしょうか。率直に言います。データが出る前にポジションを増やすことはしません。データ発表前に予想だけで取引するのは、コインを投げるようなものだからです。発表後の最初の10分間も取引しません。最初の数分は価格が両方向に急騰し、だましの値動きも多いからです。データを読み、総合指数とコア指数を合わせて確認します。
見るポイントは3つありますが、リストのようにではなく、頭の中に留めておくものとしてです。総合指数の前月比はいくつだったか、コア指数の前月比はいくつだったか、そして前月の数値は改定されたか。コア指数が重要なのは、食品とエネルギーを除いて算出され、より持続的な部分を示すからです。総合指数が高く、コア指数が低ければ、市場はコア指数に注目するでしょう。両方とも高ければ、厳しい展開になります。
もし私の見立てが外れたらどうなるでしょうか。データが予想を下回って価格が跳ね上がり、乗り遅れるかもしれません。それでも構いません。データが予想を上回って価格が下がっても、早まってポジションを取ってしまうことはありません。今週、そのことを学びました。データ発表日に早まって市場に入る人は、たいていデータに振り回されることになります。
私の考えははっきりしています。火曜日16:30に10月のCPIが発表され、前月比の予測は0.2〜0.3%の範囲、前年同月比では約3.7%です。9月は3.7%でした。このデータが12月の決定に向けたムードを決めます。だから火曜日は焦りません。データが出るのを待ち、最初の騒ぎが収まるのを待ち、総合指数とコア指数を並べて確認してから判断します。
#WCTCS9
#ShareWeekly
$AMD $NVDA $INTC $TSLA $MRVL
repost-content-media
AMD-8.76%
NVDA-1.92%
INTC-2.54%
TSLA-1.86%
MRVL-4.72%
「保管庫に資金はあるか?」という問いだけで十分でしょうか?

保管庫に十分な資金があるかどうかは、暗号資産取引所に対して長年問われてきました。しかし、本当に重要なのは別の点です。資金はオンライン攻撃の危険にさらされるウォレットに保管されているのでしょうか。それとも、物理的に隔離された保管庫に保管されているのでしょうか。

業界全体で、数百万ドル相当の損失を伴うセキュリティ侵害が相次いだことで、「準備金証明」だけでは不十分であることが痛感されました。準備金証明で確認できるのは、台帳上の残高と実際に保有する資産との一致にすぎないからです。たとえば、そうした資産の11.74%が、サイバー攻撃者にとって格好の標的となる「ホットウォレット」に保管されていたらどうでしょうか。まさにこの点において、Gateは業界の常識を覆す新たな基準、「Proof of Security(PoSEC)」、すなわち「セキュリティ証明」を導入しました。

準備金証明からセキュリティ証明への移行とは?

Gateが2020年から推進してきた準備金証明が答えるのは、「取引所は、ユーザーに対する債務を履行するのに十分な資金を保有しているか?」という問いです。一方、セキュリティ証明が注目するのは、より厳しい状況です。「明日、サイバー攻撃によってすべてのホットウォレットが侵害され、資金を抜き取られたとしても、コールドウォレッ
User_any
「保管庫に資金はあるか?」という問いだけで、依然として十分なのでしょうか?
保管庫に十分な資金があるかどうかは、長年にわたって暗号資産取引所に問われてきました。しかし、本当に重要な点は別のところにあります。その資金は、オンライン攻撃にさらされる可能性のあるウォレットに保管されているのか、それとも物理的に隔離された保管庫に保管されているのか、ということです。
業界全体で相次いだセキュリティ侵害と数百万ドル規模の損失は、「準備金証明」だけでは不十分であることを痛感させました。準備金証明が確認するのは、台帳上の残高と実際に保有する資産との一致にすぎないからです。たとえば、資産の11.74%がサイバー攻撃者の格好の標的となる「ホットウォレット」に保管されていたらどうでしょうか。まさにこの点において、Gateは業界の常識を覆す新たな基準、PoSEC、すなわち「セキュリティ証明」を導入しました。
準備金証明からセキュリティ証明への移行とは、何を意味するのでしょうか?
Gateが2020年から推進してきた準備金証明が答えるのは、「取引所は、ユーザーに対して負う資産をカバーするのに十分な資金を保有しているか?」という問いです。一方、セキュリティ証明が焦点を当てるのは、さらに厳しいシナリオです。「明日、すべてのホットウォレットがサイバー攻撃によって侵害され、資産を引き出された場合、コールドウォレットに保管されている資産だけで、ユーザー資金のすべてをカバーできるか?」
Gateが公開した最新データは、明確な答えを示しています。コールドウォレットカバー率は104.58%、資産の88.26%がコールドウォレットに、11.74%がホットウォレットに保管されており、準備金率は合計で118.49%です。ここで最も重要なのは、104.58%という比率が単に手元にある現金を表しているのではないという点です。この数字は、すべての「ホット」(オンライン)ウォレットが完全に失われた場合でも、「コールド」(オフライン)ウォレットに保管された資産でユーザー残高のすべてをカバーでき、さらに4.58%の安全余裕があることを示しています。つまり、取引量が多い時期でも出金経路が維持されます。
隠れたリスクはどこにあるのでしょうか?
多くの取引所は、高速な取引処理を維持するため、資産のかなりの部分をオンラインのホットウォレットに保管しています。しかし、これには重大な「単一障害点」のリスクが伴います。たとえ準備金率が150%であっても、その資産の40%がオンラインウォレットに保管されていれば、スマートコントラクトの脆弱性やサーバーへの侵入が一度起きただけで、取引所はたちまち債務超過の瀬戸際に追い込まれる可能性があります。
Gateが公表しているコールドウォレット比率88.26%は、業界平均を大きく上回る隔離水準です。マルチシグ要件と独立したカストディプロトコルに支えられたこの仕組みにより、秘密鍵が特定の個人やサーバーの管理下に置かれることはなく、資産を移転する際には複数の承認が必要となります。
104.58%という数字を正しく解釈することが重要なのはなぜでしょうか?
新たな基準については、「セキュリティ証明」の方法論上の限界を認識しておく必要があります。104.58%というカバー率は、ある時点での「スナップショット」に基づいて算出されるため、資産価格の急激な変動の影響を受ける可能性があります。
さらに重要なのは、コールドウォレットカバー率が証明するのは資産の保管場所だけであり、それだけでは内部統制、従業員のアクセス権限、運用上の冗長性が堅牢であることを示すものではないという点です。したがって、最終的な信頼性は、公開されたデータを独立した第三者監査によって検証することにかかっています。Gateによると、現在このプロセスが進行中で、監査報告書は近日中に公開される予定です。
新たな時代のセキュリティの考え方によって、何が変わるのでしょうか?
暗号資産市場では、もはや準備金の総額だけで信頼性が測られることはありません。「セキュリティ証明」のような基準は、信頼におけるレジリエンスの側面を重視しています。つまり、取引所は単に多額の資金を保有するだけでは不十分であり、最悪の事態が起きてもその資金を守れるアーキテクチャを備えていなければなりません。
「コールドウォレットカバー率」がすべての取引所に共通する標準指標となるかどうかは、今後、業界で最も議論されるテーマの一つとなりそうです。
取引所を評価する際に、何に注目すべきでしょうか?
取引所が信頼に値するかどうか、また「セキュリティ証明」のような基準を「準備金証明」と併せて義務化すべきかどうかを判断するには、2つの異なる側面を確認する必要があります。
第一に、資金は実際に存在するか。第二に、その資金はどこに保管され、最悪の事態が起きた場合でも利用可能か。準備金率は第一の問いに答え、コールドウォレットカバー率は第二の問いに答えます。この両方を考慮しなければ、全体像を把握することはできません。
注目すべき主な要素には、コールドウォレット比率が時間の経過とともに安定しているか、独立監査によって公開データが確認されているか、そして取引量に応じて「ホットウォレット」に保管される資産の割合がどのように変動するかが含まれます。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
#GateLaunchesPoSECProofOfSecurity
$BTC $GT $ETH $SOL $XRP
repost-content-media
BTC-0.67%
GT-2.41%
ETH-1.26%
SOL-0.77%
XRP-1.15%
なぜ1週間のリスク回避で株式市場はこれほど大きく揺れたのか?

米国株は大幅安で週を終えた。ナスダックはここ数カ月で最大の週間下落を記録し、「恐怖指数」(VIX)は木曜日に一時70%上昇して28を上回った。一方、週の終盤には債券利回りが上昇し、約4.85%で落ち着き、米ドルも上昇した。対照的に、金と銀はここ数カ月で最も好調な週間パフォーマンスとなり、それぞれ約4%、5%超の上昇で取引を終えた。

「リスク回避の1週間」とはどういう意味か?

この1週間のウォール街での動きは、ひと言で言えば「市場がリスクを再評価した」ということだ。米国株は幅広く下落して週を終え、S&P 500は約2.7%下落した一方、ナスダックは3.4%下落し、ここ数カ月で最悪の週となった。転換点となったのは木曜日で、人工知能関連株と半導体株の売りが引き金となり、指数は2025年春以来、1日として最大の下落を記録。1日で時価総額が数兆ドル失われた。

背景にあるのは、単なるテクニカル要因ではなく、政治的要因だ。この週の初めに行われた中間選挙後の議会の勢力図の変化を受け、投資家はAIインフラへの支出が今後どうなるのか疑問を持ち始めた。データセンターをめぐる成長ストーリーへの確信が揺らぐなか、最も割高な銘柄に売りが集中し、レバレッジをかけたファンドによる強制清算が下落を全面的なパニックへと変えた。注目すべきなのは、これ
User_any
なぜ、1週間のリスク回避で株式市場はこれほど大きく揺れたのか?
米国株は大幅安で週を終え、ナスダックはここ数カ月で最大の週間下落を記録しました。また、「恐怖指数」(VIX)は木曜日に一時70%上昇し、28を超えました。一方、週末にかけて債券利回りは上昇し、約4.85%で落ち着き、米ドルも上昇しました。対照的に、金と銀はここ数カ月で最も好調な週間パフォーマンスとなり、それぞれ約4%、5%超の上昇で取引を終えました。
「リスク回避の1週間」とは何を意味するのか?
先週のウォール街で起きたことは、一言で言えば「市場がリスクを再評価した」ということです。米国株は全面安で週を終え、S&P 500は約2.7%下落した一方、ナスダックは3.4%下落し、ここ数カ月で最悪の週となりました。転換点は木曜日に訪れました。AI関連株や半導体株の売りが引き金となり、指数は2025年春以来、1日として最大の下落を記録。わずか1日で時価総額が数兆ドル失われました。
背景にあるのは、単なるテクニカル要因ではなく、政治的な要因です。週前半に行われた中間選挙後の議会勢力の変化を受け、投資家はAIインフラへの支出が今後どうなるのかを疑問視し始めました。データセンターをめぐる成長シナリオへの信頼が揺らぐなか、割高感が最も強い銘柄が最も激しい売りにさらされ、レバレッジをかけたファンドによる強制清算が下落を全面的なパニックへと発展させました。注目すべきなのは、これがトレンドの終わりなのか、それとも単なる調整なのかという点です。金曜日にAI関連株が反発を試みたことは、売り圧力が一方向だけではないことを示しています。指数が底を打ったかどうかを判断するには時期尚早ですが、パニック売りがパニック買いに転じなかったことから、市場は依然として方向感を欠いているといえます。
なぜ「恐怖の価格」は急上昇したのか?
今週最も顕著な動きが見られたのは、しばしば「恐怖指数」と呼ばれるボラティリティ指数でした。木曜日には約70%急騰し、28を上回る水準まで上昇。これは数カ月ぶりの高水準です。簡単に言えば、投資家はポートフォリオを保険する役割を持つ金融商品に対し、支払うプレミアムを2倍にすることもいとわない状況だったということです。
このボラティリティ急上昇の影響は間接的でありながら、深刻です。「恐怖プレミアム」が高まると、マーケットメーカーはポジションを縮小し、ファンドはリスク許容度を引き下げ、市場全体の流動性が低下します。暗号資産市場では、その影響がはっきりと表れました。同じ日に、レバレッジをかけたロングポジションが数億ドル規模で清算され、その売りの波によってビットコインは80,000ドル超から75,000ドル台まで下落しました。
注視すべき重要な指標は、最終的に恐怖指数がどの水準で落ち着くかです。1日だけの急騰は反転することも多いものの、指数が高水準にとどまれば、市場環境の不透明感が払拭されておらず、リスク資産の上昇には懐疑的な見方が向けられることを示唆します。
金利とドルはどのように連動したのか?
週を通じて、債券市場は2つの異なる動きを見せました。週半ばには、株式の売りをきっかけとした安全資産への逃避によって金利が低下しましたが、金曜日に発表された堅調な雇用統計が流れを変えました。新規雇用者数が165,000人増加したことで債券利回りは再び上昇し、10年物の指標利回りは約4.85%で落ち着きました。ドルも力強い動きで週を終えました。
暗号資産投資家にとって、この変化は重要です。金利とドルはいずれも、リスク選好度を測る逆相関の指標として機能します。金利が上昇し、ドルが強くなると、利息を生まない資産の魅力は薄れ、レバレッジのコストは上昇し、機関投資家の資金はより安全な逃避先へと向かう傾向があります。実際、先週はビットコイン現物ファンドから10億ドルを超える資金が流出し、機関投資家の需要が弱まっていることを明確に示しました。
今、誰もが注目しているのは火曜日に発表されるCPIです。エコノミストは、年間インフレ率が3.7%から約3.9%へ上昇すると予想しています。この数値が実際に示されれば、12月の利上げはほぼ確実となり、債券利回りとドルの双方に上昇圧力がかかり続けるでしょう。反対に、インフレ率が予想外に低ければ、この圧力が和らぎ、リスク資産にいくらかの余地が生まれる可能性があります。
なぜ金と銀は同時に上昇したのか?
今週、サプライズの主役となったのは、間違いなく貴金属でした。金は約4%上昇して週を終え、4,000ドルを上回る水準で落ち着きました。一方、銀は5%超上昇し、パフォーマンスで首位となりました。いずれも数カ月ぶりの好調な週でした。株安、「恐怖指数」(ボラティリティ指数)の急騰、金利上昇と同時に金が上昇したことは、従来の常識に反しています。通常、高金利は利息を生まない資産である金にとって最大の敵だからです。
では、なぜ上昇したのでしょうか。答えは資金フローの変化にあります。投資家は株式から引き揚げた資金を別の株式ではなく、実物資産へと移しました。今週発表されたデータによると、第3四半期も中央銀行が過去最高水準で金を購入し続けており、これも上昇を後押ししました。ファミリーオフィスから大規模な機関投資家ファンドまで、幅広い投資家が同時に「安全な逃避先」を求めた結果、金利上昇という逆風にもかかわらず価格が押し上げられました。一方、銀のより大きな上昇には、安全資産需要と産業需要の両方が反映されています。
今の焦点は、4,000ドルの水準が金にとって重要な転換点となるかどうかです。この水準が維持されれば、安全資産への資金シフトという見方が強まります。しかし、金利がさらに上昇すれば、この水準を保つことは一段と難しくなります。ここから得られる教訓は、貴金属の上昇を単なる「過熱」ではなく、ポートフォリオを守るための防御的な反応として捉えるべきだということです。
ビットコインはどうだったのか?
今週、暗号資産は「安全資産」にも、リスク選好度を測る先行指標にもなりませんでした。ビットコインは株式の売りに連れて下落し、金とは違って反発できませんでした。機関投資家ファンドから数十億ドル規模の資金が流出したことで、今週も「デジタルゴールド」という見方が試されましたが、その結果は芳しくありませんでした。恐怖が広がった今週、機関投資家の資金はブロックチェーンではなく、コモディティや債券へと流れました。
その理由を理解するには、ビットコインを流動性に敏感な資産として捉える必要があります。米連邦準備制度理事会(FRB)が金融引き締めに動く可能性が高まると、市場で借り入れ可能な資金が減少します。その結果、投機性が高く、長期的な資産が最初に売られます。ビットコインは現在、75,000ドルのサポート水準を維持しようとしています。この水準が保たれれば、弱気シナリオの進行は先送りされます。割り込めば、次の下値目標として73,000ドル、さらに70,000~72,000ドルの範囲が意識されます。
暗号資産市場では、注視すべき重要な要因が2つあります。第一に、今週、機関投資家ファンドの資金フローの方向が変わるかどうか。第二に、火曜日のインフレ指標を受けてリスク選好度が回復するかどうかです。ビットコインが「安全資産」なのか「リスク資産」なのかという議論は、1週間だけで結論が出るものではありません。しかし、今週の結果は明らかに後者を示しています。
個人投資家が得るべき教訓とは?
1週間全体を振り返ると、状況は明らかです。世界的な「安全資産への逃避」が起きています。株式は売られ、貴金属は買われ、ドルと金利は上昇し、暗号資産はその渦中に巻き込まれています。このような週に最も高くつく間違いは、単一の資産の値動きだけを見て市場全体を判断することです。金が上昇したからといって「安全資産への殺到」が起きていると決めつけたり、株価下落を受けて市場崩壊を予想したり、ビットコインが売られたからといって最終的な結論を下したりするのは、いずれも早計です。その根底には共通の誤りがあります。全体像を見失っていることです。
ここから得るべき教訓は、風向きではなく、ポートフォリオ自体の回復力を基準に資産を組み立てることです。「リスクオフ」の局面では、すべての資産間の相関が1に近づき、あらゆるものが同時に下落します。分散投資の真価が明らかになるのは、まさにこうした週です。また、経済指標の発表予定を注意深く確認しましょう。火曜日のCPIに続き、FRBの12月の決定が市場の方向性を左右する重要な局面となります。こうした局面では、ボラティリティが高まると、まずレバレッジが失われます。証拠金を適切に管理してください。
最後に、次のことを忘れないでください。リスクオフ局面は永遠には続かず、最も力強い上昇相場は、最も暗い週の後に訪れることが少なくありません。ただし、「よくあること」を「必ず起きること」と取り違えてはいけません。今あなたがすべきことは、未来を予測することではなく、現在の状況を正確に読み取り、どのシナリオになってもポジションの回復力を保てるようにすることです。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$BTC $XAU $XAG $US500 $US30
#USCPIDataIncoming
#USAIStocksHitHard
#USNonfarmPayrolls
#StockTalkSeason
#ShareWeekly
repost-content-media
今週の市場では何が起き、数字は何を物語っているのでしょうか?

S&P 500は今週、約2.7%下落して取引を終えました。下落の中心となったのはナスダックで、「恐怖指数」(VIX)は週末時点で25.6となりました。米2年債利回りは4.53%に上昇し、10年債利回りは4.87%に達しました。一方、ドル指数は約102.3まで上昇しました。その間、金は今週ほぼ5%上昇して約$4,065に達し、銀も上昇して$52に迫りました。ビットコインは今週、わずかな下落で取引を終え、$75,000を上回る水準を維持しました。次の重要な節目として注目されるのは、火曜日に発表されるCPI(消費者物価指数)です。

これらの数字はどのような状況を描き出しているのでしょうか?

時には、一週間の動向は「売り一色」の一言に集約できます。米国株は幅広く下落して週を終えました。S&P 500は約2.7%下落して7,377前後となり、ダウの下落幅はより小さく、ほぼ1%でした。しかし、最も大きな打撃を受けたのはハイテク株です。AI関連株や半導体株を中心に売りが広がり、ナスダックは今週、ほぼ5%下落しました。恐怖指数は25.6で取引を終え、投資家の神経がどれほど張り詰めているかを数値で示しました。

この売りが起きた理由には、二つの側面があります。一つ目は政治的要因です。議会の主導権が移ったことで、今後のAIインフラ投資
User_any
今週の市場では何が起き、数字は何を示しているのでしょうか?
S&P 500は今週、およそ2.7%下落して取引を終えました。下落の中心となったのはナスダックで、「恐怖指数」(VIX)は週末時点で25.6となりました。米国債利回りは2年債が4.53%、10年債が4.87%へ上昇し、ドル指数もおよそ102.3まで上昇しました。一方、金は週間でほぼ5%上昇し、およそ$4,065に達しました。銀も上昇し、$52に迫りました。ビットコインはわずかに下落して週を終えましたが、$75,000を上回る水準を維持しました。次に市場が注目する重要な節目は、火曜日に発表されるCPI(消費者物価指数)です。
これらの数字は、どのような状況を物語っているのでしょうか?
一週間の動きを一言でまとめられることがあります。今週の一言は「売り」です。米国株は幅広く下落して週を終え、S&P 500は約2.7%下落しておよそ7,377となり、ダウの下落率は比較的小さく、約1%でした。しかし、最も大きな打撃を受けたのはハイテクセクターです。人工知能(AI)関連株や半導体株を中心に売りが広がり、ナスダックは週間でほぼ5%下落しました。恐怖指数は25.6で引け、投資家の神経がどれほど張り詰めているかを数字で示しました。
この売りが起きた理由は、大きく二つあります。一つ目は政治的要因です。議会の主導権が移ったことで、AIインフラ支出の今後をめぐる不確実性が高まり、割高な銘柄の初期的な売りを誘発。その後、連鎖的な清算へとつながりました。二つ目はマクロ経済要因です。金曜日に発表された堅調な雇用統計では、新たに165,000人の雇用が創出されたことが示され、金利がさらに上昇する可能性があるとの見方が強まり、株を買う意欲を抑えました。
注目すべきポイントは次のとおりです。週末にかけてハイテク株は回復を試みたものの、週間で見ると依然としてマイナス圏にあります。この売りが一時的なパニックにすぎないのか、それともより広範な反転の第一歩なのかは、まだ明らかではありません。答えは来週、見えてくるでしょう。
なぜ金利の階段を一段上るたびに、コストが増しているのでしょうか?
今週、債券市場は二つの側面から明確なメッセージを発しました。それは、金利が上昇しているということです。米国債利回りは2年債が4.53%、10年債が4.87%に上昇し、長期金利は5.2%を上回る水準を維持しました。これらの数字を総合すると、市場は連邦準備制度理事会(FRB)が金融引き締めを続けると見ていることが分かります。特に2年債利回りは、短期的な金融政策への期待を最も正確に反映する指標であり、現在の水準はさらなる引き締めを示唆しています。
資産クラスによって影響は異なりますが、その根底には共通の仕組みがあります。金利は資本の重心を移動させるのです。「リスクフリー」のリターンとして4.5%~5%が得られる環境では、成長株や利回りのない資産(特定のコインなど)を保有する投資家が求めるリスクプレミアムは上昇します。利益を追求する投資家にとって、この要因は今週の株売りにおいて、政治情勢と少なくとも同じ程度に大きな役割を果たしました。
注目すべき具体的な節目は明らかです。火曜日に発表されるCPI(消費者物価指数)です。エコノミストは、年間インフレ率が3.7%からおよそ3.9%へ上昇すると予想しています。この予想どおりになれば、金利はさらに一段と上昇する可能性が高いでしょう。反対に、予想を上回る好材料、つまりデータが予想より良い方向へ動くことがあれば、金利の上昇がしばらく止まる可能性があります。
ドルが102を上回っていることは、何を意味するのでしょうか?
ドル指数は週を力強く終え、102.3前後で推移しました。週の早い段階で一時的に下落した後、持ち直した形です。この水準はテクニカル面でも重要で、ドル指数は1年ぶりの高値で取引されています。堅調な雇用統計と追加利上げへの期待が、利回りと「安全資産」としての魅力の両面からドルを押し上げました。
ドル高は暗号資産市場に特に大きな打撃を与えます。コインの価格はドル建てであり、ドル建ての債務を抱える投資家は、ドル高局面で保有ポジションを縮小せざるを得ないことが多いためです。今週のビットコインの下落は、この仕組みが直接反映されたものです。機関投資家向けファンドから10億ドルを超える資金が流出し、主要な暗号資産であるビットコインは、$80,000台から$75,000近辺へと押し下げられました。
今後注目すべき重要な水準は、ドル指数の102.5から104の間にあるレジスタンスゾーンです。ドルがこの範囲を上抜ければ、リスク資産への流動性の逆風が強まります。一方、この水準から反落すれば、ドルがピークをつけたのかをめぐる議論が起こり、圧力がいくらか和らぐ可能性があります。今週は、ドルの方向性を暗号資産の動きと切り離して考えることはできません。
金属価格はなぜ異なる動きをしたのでしょうか?
今週の最も好調な資産は、意外なところから現れました。金はほぼ5%上昇して$4,065に達し、銀は約6%上昇して$52に迫りました。両資産とも力強い週間上昇を記録し、こうしたパフォーマンスは数カ月ぶりです。ここには矛盾がある点に注目すべきでしょう。金利上昇とドル高が進むなかで金属価格が上昇するのは、従来の金融常識に反します。高金利は、利息を生まない金にとって、伝統的に逆風だからです。
その理由は資金の動きにあります。株式から流出した資金は株式市場に戻らず、実物資産へと流れ込みました。恐怖に覆われた一週間のなかで、投資家は保険となるものを求め、それを貴金属に見いだしたのです。さらに、中央銀行による記録的な購入が、需要を機関投資家だけでなく幅広い層へと拡大させました。銀については、工業需要への期待が金を上回る上昇を後押ししています。
金について、注目すべき重要な水準は$4,000です。このゾーンが維持されれば、「安全資産」としての金属の役割は強まるでしょう。しかし、金利がさらに上昇すれば、この上昇相場の底堅さが試されることになります。金属価格の動きは、新たなトレンドの始まりというより、恐怖に支配された一週間を反映したものと見る方が妥当です。
ビットコインは流動性資産なのでしょうか、それとも安全資産なのでしょうか?
ビットコインは約2%下落し、$75,750近辺で週を終えました。株価指数の下落と比べれば2%の下落は小さく見えるかもしれませんが、重要なのはその背景です。金が今週上昇した一方で、「デジタルゴールド」とも呼ばれるビットコインは下落しました。この逆行は、「安全資産」論争に対する暗号資産市場の明確な答えです。恐怖が広がる局面では、資金はブロックチェーンではなく、商品や債券へと逃避したのです。
その理由は、ビットコインの本質にあります。短期的には、ビットコインは流動性に左右される資産として機能します。資金が潤沢で金利が低いときには輝きますが、流動性が引き締まると、株式とともに売られます。12月のFRB利上げの可能性を市場が織り込むなか、機関投資家向けファンドからの資金流出とドル高も重なり、$75,000が今週の主要な防衛線となりました。
今後は、二つの重要な要因に注目する必要があります。ビットコインが$75,000のサポート水準を維持できるか、そして機関投資家向けファンドの資金フローの方向が変わるかです。サポート水準を割り込めば、次の目標として$73,000と$70,000~$72,000の範囲が意識されます。反対に、この水準を維持し、火曜日の指標発表がリスク選好を回復させることができれば、今週の下落は一時的な小休止にすぎなかったと見なされるかもしれません。ビットコインが「何であるか」という問いへの答えは、週ごとに変わることがあります。今週、ビットコインはリスク資産であることを示しました。
個人投資家がここから学ぶべきことは何でしょうか?
今週のデータをすべてまとめると、一つの現実に行き着きます。流動性が引き締まり、資本が安全を求めているということです。株式は下落し、金利とドルは上昇し、金属は値上がりし、暗号資産は圧力を受け続けました。個人投資家が陥りがちな誤りは、各データをそれぞれ独立したニュースとして捉えることです。実際には、どれも同じ物語の別々の場面にすぎません。金利が上昇し、ドルが強まり、リスク資産が売られ、安全資産が買われる。これが一連の連鎖です。個々の場面だけを見るのではなく、連鎖全体を読み取りましょう。実践的な教訓としては、火曜日のCPIがこの連鎖の次の段階を左右します。数値が高ければ、利回りとドルによる圧力が続くことを意味し、低ければ、いくらかの安堵につながる可能性があります。こうした指標の発表日はボラティリティが高くなりやすく、レバレッジをかけたポジションが真っ先に損失を被ります。証拠金を適切に調整し、どちらのシナリオにも耐えられるよう、ポートフォリオにおけるリスク資産とディフェンシブ資産のバランスを見直してください。11月中旬に発表される小売売上高などの消費関連指標は、インフレ圧力が消費者に及ぼす影響を明らかにするでしょう。
最後にお伝えしたいのは、週間の数字は道しるべにはなっても、全体的なトレンドを決めるものではないということです。来週、市場は何もかも売るかもしれませんし、何もかも買うかもしれません。どちらになるかを予測するのではなく、どちらの結果にも備えることが大切です。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$BTC $XAG $XAU $NAS100 $US500
#USCPIDataIncoming #USAIStocksHitHard #USNonfarmPayrolls #StockTalkSeason
#ShareWeekly
repost-content-media
Gate Launchpoolで#386: ValueX(VLX)プロジェクトがローンチします。BTC、ETH、またはVLXをステーキングして、454,546 VLXトークンを無料で獲得しましょう。エアドロップ報酬は毎時間配布されます。

詳細はこちら 👉 https://www.gate.com/en/announcements/article/102656

👉https://www.gate.com/share/act/2441e7f5

#StakeOnLaunchpoolToShare450KVLX

ご自身で調査を行ってください 🔎 投資助言ではありません ✔️

$BTC $ETH $VLX
User_any
Gate Launchpoolでプロジェクト#386: ValueX (VLX)のローンチが決定しました。BTC、ETH、またはVLXをステーキングすると、合計454,546 VLXトークンを無料で獲得できます。エアドロップ報酬は毎時配布されます。
詳細 👉 https://www.gate.com/en/announcements/article/102656
👉https://www.gate.com/share/act/2441e7f5
#StakeOnLaunchpoolToShare450KVLX
ご自身で調査してください 🔎 投資助言ではありません ✔️
$BTC $ETH $VLX
repost-content-media
VLX+0.00%
BTC-0.67%
ETH-1.26%
#BTCETFOutflowsContinue

11月2日~6日の週、米国の現物ビットコインETFは合計12億8,000万ドルの純流出を記録し、6月末以来、最も低調な週間成績となりました。主要ファンドのうち、週間をプラスで終えたのはフィデリティのファンドのみで、純流入額は約9,300万ドルでした。一方、ブラックロックのファンドだけで12億1,000万ドルの流出を占めました。IBITを除く全ファンドの合計も週間でマイナスとなり、年初来の累計資金フローはわずかながらマイナスに転じました。この変化は、ビットコイン価格が75,000ドル付近で推移する中で起こりました。

今週の資金動向:機関投資家の資金はどこへ向かったのか?

暗号資産市場では、個人投資家のセンチメントはソーシャルメディアを通じて把握できますが、機関投資家の資金動向はETFの資金フローデータに表れます。11月2日~6日の週の数値は深刻です。米国の現物ビットコインETFは12億8,000万ドルの純流出となり、約5カ月ぶりの大幅な週間流出を記録しました。5営業日のうち4日で資金が流出したことから、これは単なる一日限りの反応ではなく、週を通じて進んだリスク縮小の判断だったことがうかがえます。

このデータの興味深い点は、その内訳です。週間で資金流入があったのは、週の中で唯一の流入日だった水曜日を含め、フィデリティのファンドだ
User_any
#BTCETFOutflowsContinue
11月2日から6日までの週、米国の現物ビットコインETFは合計12.8億ドルの純流出を記録し、6月末以来最悪の週次パフォーマンスとなりました。主要ファンドの中で週をプラス圏で終えたのはフィデリティのファンドだけで、純流入額は約9,300万ドルでした。一方、ブラックロックのファンドだけで12.1億ドルの流出を計上しました。IBITを除く全ファンドの合計も週をマイナスで終え、年初来のファンドフロー累計はわずかながらマイナスに転じました。この変化は、ビットコイン価格が75,000ドル前後で推移する中で起こりました。
今週の集計:機関投資家の資金はどこへ流れたのか?
暗号資産市場では、個人投資家のセンチメントはソーシャルメディアを通じて把握できる一方、機関投資家の資金動向はETFのフローデータに表れます。11月2日から6日までの数字は明白です。米国の現物ビットコインETFは12.8億ドルの純流出となり、約5カ月ぶりの週次流出を記録しました。5日間のうち4日で資金が流出したことから、これは単なる一日の反応ではなく、週を通じて進んだリスク削減の動きだったことがうかがえます。
このデータで興味深いのは、その内訳です。週間で流入がプラスだったのは水曜日だけでしたが、フィデリティのファンドはその水曜日も含めて週をプラス圏で終えました。対照的に、ブラックロックの大型ファンドは毎日流出を記録し、週間流出額のほぼ全額を占めました。機関投資家の資金が流出しているという見方は正しいものの、それだけでは全体像を捉えきれません。実際には機関投資家の資金は再配置されており、その動きは各ファンドマネージャーによって異なります。このデータを追う価値は、ETFフローが暗号資産に対する機関投資家の需要を示す最も明瞭な指標だからです。センチメントに左右される論評とは異なり、この数字には実際に行われた数百万ドル規模の投資判断が集約されています。そして今、その集計値が示しているのは慎重な姿勢です。
なぜこの大型ファンドから資金が流出しているのか?
IBITは単なるファンドではなく、業界の象徴的存在です。総資産は600億ドルを超え、累計流入額は650億ドルを上回っています。この商品だけで米国の現物ビットコインETF市場の半分以上を占めています。そのため、IBITからの週間流出額12.1億ドルは、数字の上では単一ファンドの資金移動ですが、市場心理の面では市場全体の変化を表しています。
この流出が起きている理由には、いくつかの要因があります。まず、マクロ経済の観点では、週を通じたテクノロジー株の急落に加え、中間選挙後の不透明感から、ポートフォリオマネージャーは「リスクオフ」の姿勢に傾いています。レバレッジを利用する投資ファンドによるポジション縮小が、流出の一部を直接的に説明しています。次に、構造的な側面があります。大型ファンドは一般に、損失を加速させるよりも抑える方向に働きますが、その効果には限界があります。今日記録された流出は、ETF資産総額約970億ドルに照らせば、崩壊ではなく小さな打撃にすぎません。
ここで注目すべき重要な指標は明確です。IBITの流出ペースです。単一ファンドからの流出が1週間続くなら、それはファンド固有の判断を示唆します。しかし、その傾向が複数のファンドに広がり、数週間続くなら、より広範なセクター全体のトレンドを示しています。現時点では前者に近い状況ですが、全体の方向性は今後2週間で明らかになるでしょう。
フィデリティの逆方向の動きは何を示しているのか?
今週のデータの中で、おそらく最も重要でありながら、最も注目されていない点は、他の投資家が売却する中でフィデリティのファンドは買いを入れていたことです。このファンドは水曜日にカテゴリー全体へのプラスの資金流入を主導しました。木曜日には大幅な流出があったものの、金曜日には再びプラス圏に転じ、約9,300万ドルの純流入で週を終えました。これは、現在の価格でビットコインを購入する意思のある機関投資家層が、依然として市場に存在することを示しています。
この乖離には二つの見方があり、どちらも考慮する必要があります。楽観的な見方では、下落の原因は需要不足ではなく流動性の状況にあると考えられます。つまり、価格が魅力的な水準に達すれば買い手が戻り、機関投資家の流入が加速する前から市場の底が形成されつつあるということです。悲観的な見方では、このファンド固有の動きは、単一の資産運用会社が自社の顧客層に対して取っている独自のポジションを反映しているにすぎず、業界全体のトレンドを変える力はないとされます。IBITからの流出が続く限り、もう一方のファンドの動きは大海の一滴にすぎません。
ここでの教訓は、単一ファンドのフローはデータポイントであって、トレンドではないということです。ただし、データポイントは積み重なります。フィデリティで見られたプラスの動きが2週目、3週目も続けば、「賢明な資金」が市場の底値付近で買い集めているという仮説を裏付ける、最も具体的な証拠となるでしょう。続かなければ、それは単発の孤立した出来事にとどまります。
資金が流出する中で、なぜ株価は上昇したのか?
ビットコインファンドから資金が流出する中、その運用会社の株価はこの日の取引をプラス圏で終え、1,170~1,180ドル前後で推移しました。一見、矛盾しているように思えるかもしれませんが、そうではありません。資産運用会社の株価は、単一の暗号資産ファンドの運用成績だけでなく、会社全体の運用資産、運用手数料、企業全体の見通しにも左右されます。数十億ドル規模の従来型ファンドポートフォリオの大きさを考えれば、単一の暗号資産ファンドからの流出は、会社の株価への影響という点では無視できるほどです。
それでも、この二つの動きが並存していることは、個人投資家に重要な教訓を与えてくれます。「機関投資家」は一枚岩ではありません。同じ会社の中でも、あるチームがファンドを解約する一方で、会社全体は成長を続けていることがあります。特定のファンドから資金が流出しても、機関投資家が暗号資産から一斉に撤退しているとは限りません。同様に、会社の株価が上昇しても、機関投資家が暗号資産に強気だとは限りません。さらに、資産運用会社の株価パフォーマンスに対するアナリストのテクニカルな解釈も、もう一つの要素です。こうした見方は参考にはなりますが、決して保証ではありません。
今後は、二つの指標を追うとよいでしょう。一つはETFのフローデータ、もう一つは運用会社の株価パフォーマンスです。この両方が同じ方向に動いたとき、それは機関投資家のセンチメントが本当に転換したことを示す強いシグナルとなります。
この二つの市場の現実をどう見るべきか?
ファンドから資金が流出したにもかかわらず、ビットコインは持ちこたえ、75,000~76,000ドルのレンジ内にとどまりました。これは注目すべき底堅さを示しています。機関投資家から12.8億ドルが流出したにもかかわらず、価格が75,000ドルのサポートを割り込まなかったことは、これらの資金流出がパニック売りではなく、計画的なポジション再配置の一環だった可能性を示唆しています。一方、ソーシャルメディア上では「ブルトラップ」や下降チャネルを巡る議論が交わされており、個人投資家の信頼感が依然として脆弱であることがうかがえます。テクニカル面では、価格は依然として下降チャネル内にあり、87,000ドル付近まで戻そうとした最近の動きも押し戻されました。
次の大きな転換点は明らかです。火曜日に発表される米国の10月消費者物価指数(CPI)です。エコノミストは、年間インフレ率が3.7%から約3.9%に上昇すると予想しています。予想を上回る「高い」数値となれば、FRBが12月に利上げする可能性はほぼ確実となります。その場合、債券利回りと米ドルは上昇する可能性が高く、ETFからの流出が加速し、75,000ドルの水準が再び試されるかもしれません。逆に、予想を下回る好ましい数値であれば、流動性に対する期待が改善し、数週間にわたって流出していた機関投資家の資金が戻るきっかけとなる可能性があります。たとえば、フィデリティの顧客層は、まさにそのような局面を待っているのかもしれません。
要するに、来週のETFフローはこのデータに対する反応を示すことになります。流出が限定的にとどまれば、今回の動きは単なる「底値の試し」だったという見方が強まります。流出が拡大すれば、より広範な機関投資家の撤退が始まったことを示唆します。どちらのシナリオにも備えてください。市場はいずれかを選びます。あなたの役割は、結果を予想することではなく、その展開を見守ることです。
個人投資家にとっての教訓は何か?
今週の一連の動きをまとめると、明確な構図が見えてきます。機関投資家の資金フローはマイナスに転じましたが、流出の大部分は単一のファンドに集中しており、他の機関投資家は別の場所で買いを入れています。その一方で価格は重要なサポート水準を維持しており、火曜日のデータによって全体像が一変する可能性があります。この状況で最大の過ちは、「機関投資家が売っている」や「フィデリティが買っている」といった単一の見出しだけで市場全体を単純化することです。機関投資家を映す鏡のどの面にも、異なる角度が映っています。あなたの役割は、鏡全体を確認することです。
実践する際は、ETFフローを週単位ではなく日単位で確認し、主要ファンドごとの割合に特に注意してください。単一ファンドに起因する流出と、市場全体に広がる流出は同じではありません。フィデリティのような機関による買いが継続しているかどうかも追いましょう。2~3週間続くトレンドは、1日だけの動きよりはるかに重要です。さらに、火曜日のCPI発表を前に自身のポジションを見直してください。ボラティリティの高い局面で、レバレッジポジションの清算と機関投資家の資金流出が重なると、最も急激な下落が起きることがよくあります。証拠金を適切に調整しましょう。
結局のところ、機関投資家の資金フローは羅針盤になりますが、それを手にしているのはあなたです。鏡は何を買うべきかを決めるものではなく、風向きを示すだけです。風を読み、それに応じて計画を立て、特定のファンドや個別株、あるいは一日の動きに関する一つのデータポイントを、全体の物語と取り違えないようにしましょう。
このコンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$BTC $ETH $BLK
#Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly
repost-content-media
なぜ世界各国は同じ週に一斉に金利を引き上げたのか?

週次サマリーの各項目は検証済みです。米国の雇用者数は165,000人増加し、失業率は4.1%に低下、賃金は0.4%上昇しました。イングランド銀行は金利を4.00%に引き上げました。これは3年以上ぶりの利上げです。一方、オーストラリアは金利を4.85%に引き上げ、18年ぶりの高水準となりました。ユーロ圏のインフレ率は4.0%、スイスは1.5%に上昇し、スウェーデンは金利を2.00%に引き上げました。ノルウェーは金利を4.50%に据え置きましたが、今後の調整の余地を残しました。一方、カナダの失業率は6.7%に上昇し、中国の製造業指数は49.3に低下して、景気縮小を示しました。

市場データもこの状況を裏付けています。ユーロは対ドルで1.12295で取引されており、9月初旬の高値1.17114を大きく下回り、安値1.11047近辺で推移しています。ブレント原油は約$108.81で取引されており、日中高値の$111.07をつけた後、下落しました。

11月2~6日の世界情勢は、一言でまとめられます。共通の要因であるエネルギー関連インフレに押され、世界各国で金融政策が引き締められているのです。イングランド銀行は3年以上ぶりの利上げを実施し、政策金利を4.00%としました。オーストラリアは今年5回目の利上げで18年ぶりの高水準となる4.85
User_any
なぜ世界各国は同じ週に一斉に利上げしたのか?
週間サマリーは項目ごとに検証済みです。米国の雇用者数は16万5,000人増加し、失業率は4.1%に低下、賃金は0.4%上昇しました。イングランド銀行は政策金利を4.00%に引き上げました。これは3年以上ぶりの利上げです。一方、オーストラリアは金利を4.85%に引き上げ、18年ぶりの高水準となりました。ユーロ圏のインフレ率は4.0%、スイスは1.5%に上昇し、スウェーデンは政策金利を2.00%に引き上げました。ノルウェーは4.50%で金利を据え置きましたが、今後の調整の可能性は排除しませんでした。その一方で、カナダの失業率は6.7%に上昇し、中国の製造業指数は49.3に低下して、景気縮小を示しました。
市場データもこの状況を裏付けています。ユーロは対ドルで1.12295で取引されており、9月初旬の高値1.17114を大きく下回り、安値1.11047付近で推移しています。ブレント原油は約$108.81で取引されており、日中高値の$111.07を付けた後、値を下げています。
11月2日から6日の週の世界情勢は、一文で要約できます。エネルギー関連インフレを共通要因として、世界各地で金融政策の引き締めが進んでいます。イングランド銀行は3年以上ぶりの利上げを実施し、政策金利を4.00%に引き上げました。オーストラリアは年内5回目の利上げで18年ぶりの高水準となる4.85%に達し、スウェーデンは2023年以来初めてとなる利上げを実施して政策金利を2.00%に引き上げ、さらなる利上げを示唆しました。米国では、連邦準備制度理事会(FRB)が金利を据え置いたものの、堅調な雇用統計を受けて、12月の利上げの可能性が大きく高まりました。
この同時進行は偶然ではありません。共通のきっかけがあります。中東紛争によってエネルギー供給が制約され、燃料から電気料金まであらゆるもののコストが上昇し、各中央銀行は同じ方向に動くことを余儀なくされています。英国のインフレ率が9月に3.5%へ上昇したことや、ユーロ圏のエネルギー価格が前年比で20%を超えて上昇したことは、いずれも同じ連鎖の一部です。米国では、10月の雇用者数が16万5,000人増加し、失業率も低下したことで、より広範な経済に打撃を与えずに金融引き締めを進められるという自信をFRBは得ました。
いま重要なのは、この上昇基調がどこでピークを迎えるかです。今回が長期にわたる連続利上げの第一歩にすぎないというイングランド銀行の警告と、FRBが12月に利上げするという市場の見方との緊張関係が、今後数カ月の主要な経済論点を形作るでしょう。
今週のインフレデータは、世界が一様なインフレ傾向にあるわけではないことを示しています。ユーロ圏では、エネルギーコストが20.8%急騰したことを受け、年間インフレ率が3.8%から4.0%へ上昇し、3年ぶりの高水準に達しました。一方、コアインフレ率は2.5%にとどまっています。この違いは重要です。現在見られるのは燃料費に起因するショックであり、コアインフレ率には、広範な物価上昇の兆しはまだありません。しかし、アナリストは、今後数カ月でエネルギーコストが食品からサービスに至る他の分野にも波及し、「二次的影響」が表面化する可能性があると警告しています。
スイスでは同じショックがより穏やかな形で現れ、交通費や住宅のエネルギーコストの上昇を主因に、インフレ率は1.0%から1.5%へ上昇しました。世界的に見れば依然として低い水準ですが、これはスイスとしては異例の急速な上昇であり、3年ぶりの高水準です。日本の状況は異なり、興味深い様相を示しています。実質賃金は数カ月にわたり上昇しており、日本銀行は公式に、13年間達成されていなかった2%のインフレ目標に到達したと宣言しました。利上げが見込まれているものの、まだ実施には至っていません。私たちが目の当たりにしているのは、30年に及ぶデフレの後、経済が体制転換の瀬戸際にある姿です。
ここから得られる教訓は、インフレ上昇を一枚岩の現象として捉えることはできないということです。燃料主導のショックが持続的かつ定着したインフレへと発展するかどうかが、12月のユーロ圏の政策判断、スイスが許容できる限界、そして日本で金融引き締めが始まる可能性を左右します。
EUR/USDの値動きも、この乖離をさらに裏付けています。ユーロは1.17の水準から1.11付近まで下落し、現在は1.12付近で安定を試みています。これはドル高に加え、ユーロ圏のインフレにもかかわらず、欧州中央銀行がFRBほど積極的に金融引き締めを進められないという見方を反映しています。この通貨ペアは、単なる為替レートの変動ではなく、両中央銀行の政策引き締めペースの違いを映し出すものとして捉えるべきです。
同じ週に見られた2つの雇用情勢、対照的な2つの世界。米国では雇用の伸びが予想の3倍となり、失業率は低下し、賃金上昇も加速しました。これは経済の底堅さを示す姿であり、FRBが引き締めサイクルを継続する余地を与えています。一方、カナダでは失業率が6.5%から6.7%に上昇し、雇用者数は3カ月連続で減少しました。民間部門では数万人規模の雇用が失われ、公的部門の採用も状況の打開を試みたものの、失敗に終わりました。米国の関税圧力がカナダ経済を減速させ、10月末にカナダ銀行が利上げを決断するうえで難しい状況を生み出しています。
ノルウェーはその中間に位置しています。中央銀行は政策金利を4.50%に据え置く一方、必要であればさらなる利上げを行う用意があると改めて表明しました。これは慎重な「様子見」の姿勢です。インフレ率は目標を上回っていますが、クローネ高が一定の役割を果たしています。利上げを選択したスウェーデンに隣接する北欧の国がこうした忍耐強い姿勢を見せていることは、地域全体で金融引き締めが進むなかでも、各国のペースが異なり得ることを示しています。
ここで重要なのは、通貨の強さを左右する要因が、いまやインフレよりも労働市場の需給バランスになりつつあるという点です。堅調な労働市場を背景に米ドルは上昇する一方、失業率の上昇に伴いカナダドルは圧力を受けています。利上げが自動的に通貨高につながるという普遍的な法則はありません。各経済はそれぞれ固有の内部バランスに従って動いているのです。
今週、「東部戦線」から届いたデータは、世界のリスク選好にとって最も大きな打撃となる可能性があります。中国の公式製造業購買担当者景気指数(PMI)は、9月の50.1から49.3へ低下し、再び景気縮小圏に入りました。新規輸出受注の指数も50を下回っています。これは単なる一カ月限りの変動ではなく、より広範なシグナルです。「世界の工場」で急速な減速が起きています。
ここでの因果関係は世界規模に広がります。中国の製造業の縮小はコモディティ需要を弱め、その影響はアジアのサプライチェーンに波及し、資源輸出国の通貨を下押しします。暗号資産市場とのつながりは間接的ながら、確かなものです。中国発の成長ショックは世界のリスク選好を弱め、レバレッジをかけた資産のパフォーマンスを押し下げます。今週初め、アジア株式市場が米国市場の売りにほぼ連動して下落したことは、この波及の明確な証拠です。
石油市場は、この連鎖の最も具体的な結びつきを示しています。週間チャートでは、ブレント原油は安値の$58.70から高値の$120.57まで大きく上昇した後、現在は約$108.81で取引されています。つまり、エネルギーショックは終わったのではなく、ピークからやや後退したにすぎません。原油価格がこの水準にある限り、インフレ圧力と、中央銀行が金融引き締めを進める根拠は残り続けるでしょう。
注目すべき主な動きには、来週に予定されているハイレベルの外交・経済協議と、11月の輸出受注データがあります。指数が50まで回復すれば、10月の落ち込みは一時的な後退とみなせるかもしれません。しかし、49を一貫して下回る状態が続けば、世界の成長見通しが下方修正される時期の始まりを示すことになります。
では、この状況全体は暗号資産投資家にとって何を意味するのでしょうか。要するに、逆風が強まっています。3大陸での利上げ、ドル高、債券利回りの上昇は、いずれも流動性の引き締まりを示しており、暗号資産にとってマイナスです。今週の市場データもこれを裏付けました。株式は売られ、「恐怖指数」は急上昇し、ビットコインは$80,000水準から$75,000台へ下落しました。米国の現物ビットコインETFでは$1.28 billionの資金流出が発生し、6月以来、週間の資金フローとして最悪となりました。
中東発のエネルギーショックが金融市場に伝わる経路を、いまや描き出すことができます。原油価格が上昇し、インフレが加速し、中央銀行が政策を引き締め、債券利回りが上昇し、安全資産への逃避が始まり、そして連鎖の最後に暗号資産が売られます。今週、世界はこの流れを一歩ずつ目の当たりにしました。ただし、反対の展開も念頭に置く必要があります。最近の原油価格の下落が続けば、インフレ期待が低下し、この一連の流れ全体が逆転する可能性があります。実際、ここ48時間に見られたイングランド銀行の比較的明るい発言は、まさにその可能性を示しています。
注目リストは、このマクロ環境を踏まえて作るべきです。火曜日に発表される米国CPI、ユーロ圏と英国のエネルギー価格の動向、日本の12月の金利決定、そして12月9日のFRB会合です。暗号資産市場の大きな値動きは、いずれもこれらの出来事にたどり着く可能性が高いでしょう。
個人投資家にとっての教訓は何でしょうか。今週の状況をまとめてみましょう。私たちは、世界の金融政策の歴史でもまれな、同時進行の金融引き締め局面にあります。戦争に端を発するエネルギーショックが引き金となり、堅調な米国経済がその背景にある一方、中国では製造業が弱まっています。このような状況で個人投資家にとって最大のリスクは、海全体ではなく一つの波だけに注目し、ある中央銀行の決定や単一のインフレ指標を全体像と取り違えることです。現実は、数十の経済圏で同時に進行する複雑で相互につながった状況であり、今週、その全体像が示したのは引き締めへの転換でした。
実践的な戦略は3つの層で考えるべきです。第一に、カレンダーです。火曜日のCPI発表と12月9日のFRBの決定が、来月の2つの重要な柱となります。こうした日程の前後はボラティリティが急上昇する傾向があり、レバレッジをかけたポジションは特に脆弱です。第二に、分散投資です。金利が上昇すると、さまざまなリスク資産の相関性は1に近づく傾向があります。今週、金が5%上昇したことが示すように、ディフェンシブ資産は広範なトレンドから乖離した唯一の分野でした。第三に、忍耐です。歴史を振り返れば、引き締めサイクルは必ず終わりを迎えてきました。その終わりの兆しは、今週のイングランド銀行のような発言に表れます。エネルギー価格が下落すれば、追加利上げは必要ないかもしれないという見方です。
要するに、金利変動の世界的な潮流のなかで小舟のような個人投資家にとって、波を止めることはできなくても、乗り越えるために船を調整することはできます。ポジションサイズを縮小し、レバレッジを手放し、カレンダーを確認し、流動性を確保しておきましょう。そうすれば、パニックが起きたとき、計画を持たなかった人たちから資産を買い入れられる立場にいられます。
$NAS100 $GBPUSD $EURUSD $USDJPY $BTC
#USCPIDataIncoming #USAIStocksHitHard #USNonfarmPayrolls #StockTalkSeason
#ShareWeekly
repost-content-media
米国の10月消費者物価指数(CPI)は火曜日に発表される。エコノミストは、前年比インフレ率が3.7%から約3.9%に上昇すると予想している。続いて金曜日には生産者物価指数(PPI)が発表される。米連邦準備制度理事会(FRB)の次回の金利決定は12月9日に予定されており、市場では現在、0.25ポイントの利上げが実施される可能性が高いと織り込まれている。また、これらのデータ発表後にFRB当局者が示す見解も、注意深く見極める必要がある。

なぜ、この2つの重要イベントが市場を動かすのか?

来週の予定は、火曜日のCPIと金曜日のPPIという2つのデータを軸に展開する。これらが重要なのは、FRBが12月会合で利上げを真剣に検討する状況にあり、この2つの報告からインフレの最終的かつ全体的な姿を把握するためだ。市場の織り込みはすでに敏感になっており、0.25ポイントの利上げが強く織り込まれている。こうした明確な予想があるほど、サプライズの可能性は高まる。市場が反応するのは、データそのものの方向ではなく、予想からのずれだ。

なぜこれほど重要なのか?10月に報告された16万5,000人の雇用増と賃金上昇の加速により、FRBは経済がさらなる金融引き締めに耐えられると確信している。今後はインフレに焦点が移る。雇用が堅調なままインフレ率が高ければ、12月の利上げはほぼ確実となる。反対に、インフレ率が予
User_any
米国の10月消費者物価指数(CPI)は火曜日に発表される。エコノミストは、年間インフレ率が3.7%から約3.9%に上昇すると予想している。続いて金曜日には生産者物価指数(PPI)が発表される。米連邦準備制度理事会(FRB)による次回の金利決定は12月9日に予定されており、市場では現在、0.25ポイントの利上げが実施される可能性が高いと織り込まれている。また、これらのデータ発表後にFRB当局者が示す見解も、注意深く見守る必要がある。
なぜ、この2つの重要イベントが市場を動かすのか?
来週のカレンダーの中心となるのは、火曜日のCPIと金曜日のPPIという2つの指標だ。重要なのは、現在の状況にある。FRBは12月の会合で利上げを真剣に検討する見込みであり、これら2つの報告からインフレの最終的かつ包括的な状況を把握することになる。市場はすでに敏感に反応しており、0.25ポイントの利上げが強く織り込まれている。こうして予想が明確に定まっているほど、サプライズが起こる可能性は高まる。市場が反応するのはデータの方向そのものではなく、予想からどれだけ外れたかだ。
なぜこれほど重要なのか?10月に報告された16万5,000人の雇用増加に賃金上昇の加速が重なり、経済がさらなる金融引き締めに耐えられるという確信をFRBにもたらしたからだ。今、焦点はインフレに移っている。雇用が堅調なままインフレ率も高ければ、12月の利上げはほぼ確実になる。一方、インフレ率が予想外に低ければ、FRBの立場は弱まる。つまり、火曜日の数値が12月の決定を左右する方程式の前半にあたり、金曜日のデータが後半を構成する。
これらのデータ発表を控えた数時間のうちに、自分のポジションを見直しておこう。数値の発表直後、ほんの数秒間に起こる市場の動きは、しばしば誤解を招く。コアインフレ率やサービス部門の内訳など、データの詳細が十分に消化されて初めて、市場の方向性を正しく判断できる。
火曜日のCPI(消費者物価指数)では、どの数値が注目されるのか?
エコノミストは概して、年間消費者インフレ率が3.7%から約3.9%に上昇すると予想している。これは依然としてFRBの目標である2%を大きく上回っており、過去3年間、インフレが根強く続いてきたという見方を裏付ける水準だ。ただし、総合指数だけでは全体像は分からない。本当に重要なのはコアインフレ率だ。食品とエネルギーを除いた価格の推移は、エネルギー関連のショックが消費者コストに定着したかどうかを判断する主要な指標となる。今週発表されたユーロ圏のデータにも見られるように、中東情勢を受けたエネルギー価格の上昇は、光熱費に波及し、やがて食品やサービスにも広がる傾向がある。米国では、この「波及」がどこまで進んだかが重要な問いとなる。
影響の仕組みは明確だ。インフレ率が予想を上回れば、債券利回りと米ドルは上昇し、リスク選好は後退する。そして、暗号資産市場の流動性への圧力が強まり、先週の12億8,000万ドルのファンド資金流出ですでに示された負担がさらに増す可能性がある。逆に、数値が予想を下回れば、この連鎖反応は逆向きになる。追加利上げの可能性は低下し、ドルは下落し、数週間にわたって抑えられてきた潜在需要が表面化する可能性が高い。
注目すべき点はもう一つある。データ発表後のFRB当局者の即時の反応だ。市場の方向性を決めるのは数値そのものだけではなく、政策当局者がその数値をどう解釈するかでもある。タカ派的な姿勢なら、データが良好でも追加利上げの可能性は残る。一方、ハト派的な姿勢なら、弱いデータを一時的なものと位置づけ、市場を落ち着かせる効果がある。
金曜日発表のPPIが、CPIと同じくらい重要なのはなぜか?
金曜日に発表される生産者物価指数(PPI)は、多くの投資家には見過ごされがちな一方、専門家が注視する指標だ。その理由は単純で、生産者のコストはいずれ消費者に転嫁されるからだ。原材料、輸送、エネルギーのコスト上昇は、まず工場出荷時の価格を押し上げる。その後、数カ月をかけて小売価格、ひいては消費者物価指数(CPI)へと波及していく。つまりPPIはインフレの先行指標であり、今後数カ月の消費者インフレを先取りして示すものだ。
今週の状況は特異だ。地政学的な圧力が引き続きエネルギー価格を押し上げるなか、コストプッシュ型インフレは消費者側よりも生産者側で急速に高まっている。輸送費や保管費の上昇は、この転嫁プロセスがすでに進行中であることを示唆している。金曜日にこの傾向が確認されれば、「インフレはピークを越え、今後は鈍化する」という見方は大きく揺らぐことになる。今日の生産者物価は、明日の消費者物価だからだ。
押さえておきたいのは、火曜日のCPIが市場の鼓動を示すのに対し、金曜日のPPIは市場の羅針盤となるということだ。CPIが良好でもPPIが悪ければ、楽観視するのは時期尚早かもしれない。しかし、両方の数値が良好、つまり予想を下回れば、12月の利上げ観測が実際に和らぎ、リスク資産に安堵感が広がる余地が生まれる可能性がある。
今週、FRB当局者の発言はどのような展開になるのか?
経済指標の発表予定に加え、週を通じて予定されている一連の講演も、市場の方向性を定めるうえで重要になる。CPI発表後に政策当局者が示す発言は、次の2つの問いを念頭に置いて評価すべきだ。FRBはインフレに持続的な変化が起きたと見ているのか。そして、12月の利上げを正当化するのに十分な状況だと考えているのか。今週の雇用データを受け、複数のFRBメンバーがインフレは依然として懸念材料だと示唆したことが分かっている。火曜日に発表されるデータは、この姿勢をより強めるか、和らげることになる。
ここで重要なのは、FRBメンバーは市場の期待を調整するためにも発言するという点だ。市場が12月の利上げを過度に強く織り込んでいる場合、メンバーは意図的にその見方を抑えようとすることがある。過度に強気な予想は、実際のデータ発表後に反対方向へ急激に動く土台となるからだ。したがって、彼らの発言は実際のデータと併せて「調整」メカニズムとして捉えよう。市場が先走りすぎていればFRBメンバーが引き戻し、市場が慎重すぎれば前進を促す。
監視の手順はシンプルにしておこう。重要な発言があるたびに、債券利回りが双方向にどう動くかを観察する。実際に何が語られたかにかかわらず、債券市場の反応は、市場がその発言をどう受け止めたかを最も率直に示す。
暗号資産市場では、再び75,000ドルが焦点となるのか?
来週の暗号資産市場の見通しは、先週の延長線上にある。ビットコインは75,000ドルのサポートゾーンを維持しようとしており、機関投資家のファンド資金フローは不安定、「恐怖指数」は高水準にある。そして市場の大半は、「流動性の引き締まりが続くのか、それとも緩和の兆しがあるのか」という一つの問いへの答えを待っている。火曜日と金曜日のデータが、その答えを示すことになる。
両方のシナリオを並べてみよう。「インフレ高進」シナリオでは、12月の利上げが確実となり、ドルと債券利回りが上昇し、ビットコインの75,000ドル水準が再び、しかもより激しく試される。アルトコインは平均を上回る下落に見舞われ、先物市場に積み上がったロングポジションは清算される。一方、「インフレ鈍化」シナリオでは、金利見通しが和らぎ、先週失われたリスク選好が一部戻り、価格はサポートゾーンからの回復を試みる。どちらのシナリオも価格予測ではなく、注視すべき節目を示す地図だ。
羅針盤となるのは、3つの重要な水準だ。ビットコインの週次終値と75,000ドル水準との関係、火曜日から金曜日にかけての米国現物ファンドの資金フローの方向、そしてデータ発表後の債券利回りの推移である。この3つがすべて同じ方向に動けば、そのトレンドは本物である可能性が高い。1つだけが動くなら、それは単なる「ノイズ」にすぎない。
要するに、来週は2つの重要なデータ発表、5日間にわたる活発な発言、そしてそれぞれのイベントに身構える市場が待ち受けている。こうした週に個人投資家にとって最大の敵となるのは、データ発表への感情的な反応だ。数値が発表され、チャートが一瞬で急騰し、誰もが突然「乗り遅れた」と感じる。しかし、何週間も前からカレンダーに載っていたデータを「サプライズ」として扱うのは、準備不足の表れにすぎない。カレンダーをすでに手元に持っていることが、あなたの強みだ。
計画は3つのポイントで定めよう。第一に、データ発表日はレバレッジをほぼゼロにすること。ボラティリティが高い局面では、わずかな逆行でも市場から退場させられかねない。第二に、単一のデータに注目しないこと。火曜日と金曜日の結果を組み合わせて見る。CPI(消費者物価指数)が強い一方でPPI(生産者物価指数)が弱まる、あるいはその逆の場合、市場には相反するシグナルが送られるため、拙速に解釈せず、忍耐強く判断する必要がある。第三に、ソーシャルメディアやテレビ、株式市場で出会う人は誰もが予想を持っている。しかし、予想の数ではなく、自分のリスク限度を明確に定めることに集中すべきだ。
結局のところ、「インフレの週」が市場の方向を決めることはあっても、投資家自身の規律がその運命を左右する。火曜日と金曜日の数値は発表され、やがて過ぎ去る。どちらの方向に動いても耐えられるようにポジションを組んでおけば、結果がどうであれ、今週はあなたにとって有利に働くだろう。
このコンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$BTC $ETH $NVDA $SPCX $NAS100
#USCPIDataIncoming #USAIStocksHitHard #USNonfarmPayrolls #StockTalkSeason
#ShareWeekly
repost-content-media
#QualcommAndArmEarningsInFocus
- クアルコムとArmの決算発表は本日:次の半導体株反発を決めるのはなぜ$QCOM と$ARM なのか
本日、注目を集めているのは2つの銘柄です。$QCOM と$ARMです。
半導体メーカーのクアルコムが米国市場の取引終了後に2026年度第4四半期決算を発表する予定で、11月4日水曜日、ウォール街ではクアルコム株に注目が集まっています。
これは通常の決算発表日ではありません。昨日見られた半導体株の反発が続くのか、それとも失速するのかを決める日です。
確認済みの決算情報:
$QCOM クアルコム:
• 2026年度第3四半期の振り返り:クアルコムの2026年度第3四半期の売上高は99億5,000万ドルで、前年同期比4%減となったものの、アナリスト予想の96億6,000万ドルを上回りました。非GAAPベースの1株当たり利益は20.2%減の2.21ドルとなり、市場予想の2.22ドルをわずかに下回りました。• 7月29日、クアルコムは2026年度第3四半期の業績を発表し、まちまちな結果となりました。売上高は99億5,000万ドルで、前年同期比4%減でしたが、ウォール街の予想である96億6,000万ドルを上回りました。
• 第4四半期の発表予定:クアルコムは2026年11月4日の市場取引終了後に、2026年度決算を発表する予定
discovery
#QualcommAndArmEarningsInFocus
- クアルコムとArmの決算発表は本日:次の半導体株反発の行方を決めるのは$QCOM と$ARM
本日、注目を集めているのは2銘柄です。$QCOM と$ARMです。
半導体メーカーのクアルコムが2026年度第4四半期の決算を米国市場の取引終了後に発表する予定であることから、11月4日水曜日、ウォール街ではクアルコム株に注目が集まっています。
今日は普通の決算発表日ではありません。昨日見られた半導体株の反発が続くのか、それとも失速するのかが決まる日です。
確認済みの決算情報:
$QCOM クアルコム:
• 2026年度第3四半期の振り返り:クアルコムの2026年度第3四半期の売上高は99億5,000万ドルで、前年同期比4%減となりましたが、アナリスト予想の96億6,000万ドルを上回りました。非GAAPベースの1株当たり利益は20.2%減の2.21ドルとなり、市場予想の2.22ドルをわずかに下回りました。• 7月29日、クアルコムは2026年度第3四半期のまちまちな決算を発表しました。売上高は99億5,000万ドルで、前年同期比4%減となりましたが、アナリスト予想の96億6,000万ドルを上回りました。
• 第4四半期の予定:クアルコムは2026年度決算を2026年11月4日の市場取引終了後に発表する予定です。クアルコムは2026年10月22日、2026年度第4四半期および通期の決算を2026年11月4日の市場取引終了後に発表すると明らかにしました。
• 第4四半期の業績見通し:売上高は97億~105億ドル、非GAAPベースの1株当たり利益は2.05~2.25ドル。
• 現在の株価:$QCOM 165.86 USD、本日は0.86%上昇。52週レンジは121.99~259.92。過去1カ月では-10.28%。
$ARM Arm Holdings:
• 現在の株価:192.165 USD、本日は-5.099%下落。始値201.98、高値209.49、安値190.06。52週レンジは100.02~452.7。5日リターンは-13.96%、1カ月では-37.51%。
• ARMはあらゆるスマートフォン向けチップの基盤となるアーキテクチャです。クアルコム、Apple、MediaTek、NvidiaはいずれもARMにライセンス料を支払っています。ARMがくしゃみをすれば、モバイル業界が風邪をひきます。
クアルコムとArmの決算が同時に注目される理由
1. 同じエコシステムに属している:クアルコムの2026年度第3四半期の売上高は前年同期比4.00%減となり、非GAAPベースの1株当たり利益は2.21ドルでした。次回の決算発表日は2026年11月4日です。ARMはクアルコムにCPUアーキテクチャをライセンス供与しています。Snapdragonチップが1つ売れるごとに、ARMにロイヤルティが入ります。クアルコムの携帯電話向け売上高が前年同期比20%減少すれば、ARMのロイヤルティ収入の伸びも鈍化します。両社の動きは連動しています。
2. AIコストへの懸念:四半期決算や成長見通しに加え、AIコストへの懸念から、今日はクアルコム株が大きな注目を集めています。ウォール街が注目しているのは、スマートフォンやエッジデバイスへのAI投資が、研究開発費を賄えるほど速く収益化されているかどうかです。クアルコムの売上高は99億5,000万ドルで4%減となりましたが、それでも予想を上回りました。これはコスト管理が機能している一方、成長はまだ戻っていないことを示しています。
3. 判決をめぐる不透明感:クアルコム株が高値から31.00%下落するなか、クアルコムはArmに関する判決に言及しています。カスタムCPUライセンスをめぐるクアルコムとArmの法的紛争は、暗雲となっています。クアルコムに有利な判決が出れば、PCやスマートフォン向けの独自CPU「Oryon」のロードマップが前進します。Armに有利な判決が出れば、あらゆる企業のライセンスコストが増加するでしょう。
反発を決めるものは何か?
投資家がAI関連株に戻ったことで、火曜日に半導体メーカーの株価が上昇しました。フィラデルフィア半導体株指数は3%上昇。BroadcomとNvidiaはそれぞれ3.1%、2.3%上昇しました。AMDは強気の業績見通しを受け、本日の寄り付き前に6.2%上昇しました。
この反発が続くには、今夜、クアルコムとArmが次の2点を示す必要があります。
A. QCOM:売上高が97億~105億ドルのガイダンスを上回り、携帯電話の在庫が底を打ちつつあることを示す必要があります。QCOMが2027年第1四半期の成長を示せば、$QCOM は180ドル超まで上昇し、$ARM を押し上げます。
B. ARM:AIスマートフォンとデータセンターからのロイヤルティ収入の伸びを示す必要があります。ARMは1カ月で-37.51%下落しており、期待は大きく後退しています。わずかな上振れでも、10%のショートスクイーズを引き起こす可能性があります。
私の見解:
今回の決算で重要なのは、前四半期の1株当たり利益2.21ドルではありません。将来のアーキテクチャです。
• クアルコムが、Armアーキテクチャを採用した新しいAI PC向けチップの出荷が拡大していると発表すれば、$QCOMと$ARM の両方が恩恵を受けます。
• クアルコムが第4四半期の売上高見通しを中央値の101億ドルを上回る水準に引き上げれば、20%の下落を経て携帯電話市場が底を打ったことが確認されます。
• Armがロイヤルティ収入の伸び率が再び2桁に戻るとの見通しを示せば、$ARM は安値の100から250に向けて回復します。
Gateで台湾株を取引するトレーダーにとって、$2454のMediaTekと$2330のTSMCは直接つながっています。MediaTekはArmにロイヤルティを支払い、TSMCはクアルコムのチップを製造しています。GateがUSDTで取引できる台湾株を19銘柄上場したことで、アジア時間にクアルコム・Arm・TSMCの三角関係全体を取引できます。
今夜、米東部時間午後4時の市場取引終了後に、$QCOM が決算を発表します。$ARM もほぼ同じ時間帯に発表します。
クアルコムとArmは半導体株の反発を裏付けるのか、それとも失速させるのか?
手掛かりを探るため、Gateでの資金調達率と$QCOMの$ARM 寄り付き前の出来高を注視しています。
#QualcommAndArmEarningsInFocus
repost-content-media
QCOM-2.69%
ARM-4.70%
AAPL+0.41%
NVDA-1.92%
AVGO-4.86%
#BTCBreaksPastMidtermBearishPattern
ビットコイン、12年間続いた中間選挙の弱気パターンを初めて破る:今回は違う
12年間、ビットコインは同じ中間選挙のパターンをたどってきた。投票前の秋に下落し、第4四半期に急落、その後1年をかけて上昇する。
今回は、ビットコインがそのパターンを破った。
確認された過去のパターン:
Joe Consortiの分析によると、ビットコインは過去3回の米国中間選挙の年はいずれも第4四半期に下落した一方、投票から1年後には毎回、価格が上昇していた。
ビットコインの第4四半期の下落率は、2014年が17.3%、2018年が43.5%、2022年が14.8%だった。
より長期的な比較では、Consortiによると、2014年、2018年、2022年の各選挙日の終値から1年後のビットコインの上昇率は、それぞれ24.5%、44.9%、92.3%だった。
中間選挙の年における最大の下落率:2018年は-49.7%、2014年は-39.8%、2022年はFTX破綻の週に-18.5%。いずれも365日目までにプラス圏を回復した。3回のうち最も下落幅が大きかった2018年のサイクルは、中間選挙後の安値から1年で+45.8%となった。
これが、誰もが恐れていた中間選挙の弱気パターンだった。
2026年に何が起きたのか?パターンが崩
discovery
#BTCBreaksPastMidtermBearishPattern
ビットコイン、12年間続いた中間選挙年の弱気パターンをついに打破:今回は違う
12年間、ビットコインは中間選挙の年に同じ値動きを繰り返してきた。投票前の秋に下落し、第4四半期に急落した後、翌年に反発するという流れだ。
今回は、ビットコインがこのパターンを打ち破った。
確認された過去のパターン:
Joe Consortiの分析によると、ビットコインは過去3回の米国中間選挙年にいずれも第4四半期に下落した一方、すべての選挙から1年後には上昇していた。
ビットコインの第4四半期の下落率は、2014年が17.3%、2018年が43.5%、2022年が14.8%だった。
より長期的な過去との比較で、Consortiは、2014年、2018年、2022年の選挙日終値から1年後のビットコイン上昇率は、それぞれ24.5%、44.9%、92.3%だったと報告した。
中間選挙年の最大下落率:2018年は-49.7%、2014年は-39.8%、2022年のFTX破綻週は-18.5%。いずれも365日後までにプラス圏を回復した。3回のうち最悪の下落幅となった2018年のサイクルも、中間選挙年の安値から1年後には+45.8%で終えた。
これこそが、誰もが恐れていた中間選挙年の弱気パターンだった。
2026年に何が起きたのか?パターンは崩れた:
米国の中間選挙は2026年11月3日に行われた。選挙日前後、ビットコインは約$77,000で取引され、200日移動平均の$73,169を約5.2%上回っていた。
ビットコインは7月1日に約$57,850の安値を付けた。11月の選挙まで約125日を残した時点だ。10月22日までに約$81,455まで回復し、7月の安値から約40%上昇した。
CoinDeskのデータによると、11月3日時点でビットコインは約$76,990で取引され、200日移動平均の$73,169を約5.2%上回っていた。
2014年、2018年、2022年の中間選挙日には正反対の状況で、ビットコインは平均をそれぞれ約35%、9%、22%下回って取引されていた。この3年はいずれも弱気相場だった。
ビットコイン BTC $78,299.12は、過去3回の米国中間選挙をいずれも傷を負った状態で迎えた。今回は違う。
ビットコインは2026年11月3日の米国中間選挙を、200日移動平均を5.2%上回る水準で迎え、2014年、2018年、2022年に見られたパターンを打ち破った。
選挙日の売りと即時の反発:
米国中間選挙の結果を受け、暗号資産市場が当初動揺するなか、ビットコイン価格は7週間ぶりの安値となる約$75,600まで下落した後、$78,000を回復した。市場データによると、BTCは11月4日に約$78,300まで戻し、先に付けた下落分をすべて取り戻して約1%高で取引された。
暗号資産は約$75,600まで下落し、9月17日以来の安値を付けた。約$77,000のサポートを維持できなかったためだ。ビットコインは$77,786(24時間で+1.64%)で取引されている。
重要なのは、今回の売りでさえ、過去と比べれば小幅だったことだ。2018年は-49.7%だったのに対し、2026年は$75,600までの下落が-7%。そして24時間以内に$78,300まで回復した。
このブレイクが重要な理由――学術的な観点:
1. 200日移動平均との位置関係:過去の中間選挙年には、ビットコインは弱気相場にあり、200日移動平均を下回っていた。今回は$73,169を5.2%上回っている。これは、機関投資家の取得原価が含み損ではなく、含み益の状態にあることを意味する。弱気パターンには弱気なポジションが必要だ。今はその状況ではない。 2. 第3四半期の強さ:CoinGlassの四半期データによると、ビットコインは2026年第3四半期を42.7%高で終え、記録上2番目に強い第3四半期となった。2014年、2018年、2022年は第3四半期が軟調だった。2026年は第3四半期が力強かった。モメンタムは正反対だ。 3. 1年後の上昇効果は依然として有効:第4四半期の弱気パターンは崩れたものの、中間選挙後1年間の強気パターンは続いている。選挙日終値から1年後の過去の上昇率が24.5%、44.9%、92.3%だったことを踏まえると、歴史が繰り返されるなら、今日の$77,000は1年後に$95,000~$148,000になる可能性がある。
私の結論:
ビットコインは、取引が始まって以来、過去3回すべての米国中間選挙前に当たる8月~9月に下落し、その後はいずれも第4四半期にさらに下落した。ビットコインは過去3回の米国中間選挙をいずれも下落局面で迎えたが、2026年の夏の終わりには力強く反発した。これは、投票箱よりも半減期サイクルのほうがうまく説明できるパターンの崩れだ。
中間選挙年の弱気パターンが崩れたのは、今回のサイクルが選挙への不確実性だけでなく、半減期とETFへの資金流入に左右されているためだ。
彼によると、過去のサイクルではビットコインは選挙前に底を打っていなかったが、今回は違う。選挙の125日前に当たる7月1日に$57,850で底を打ち、投票前に約40%上昇して$81,455に達した。
ビットコインが弱気ではなく、力強い状態で選挙日を迎えた初めての中間選挙だ。
パターンが続くなら、今後12カ月は歴史的に見て中間選挙後の最も力強い期間となる。第4四半期の弱気パターンは終わった。1年後の強気パターンは続いている。
中間選挙後の上昇に向けて、ポジションを取っていますか?
#BTCBreaksPastMidtermBearishPattern
#ShareWeekly
$BTC
repost-content-media
BTC-0.67%
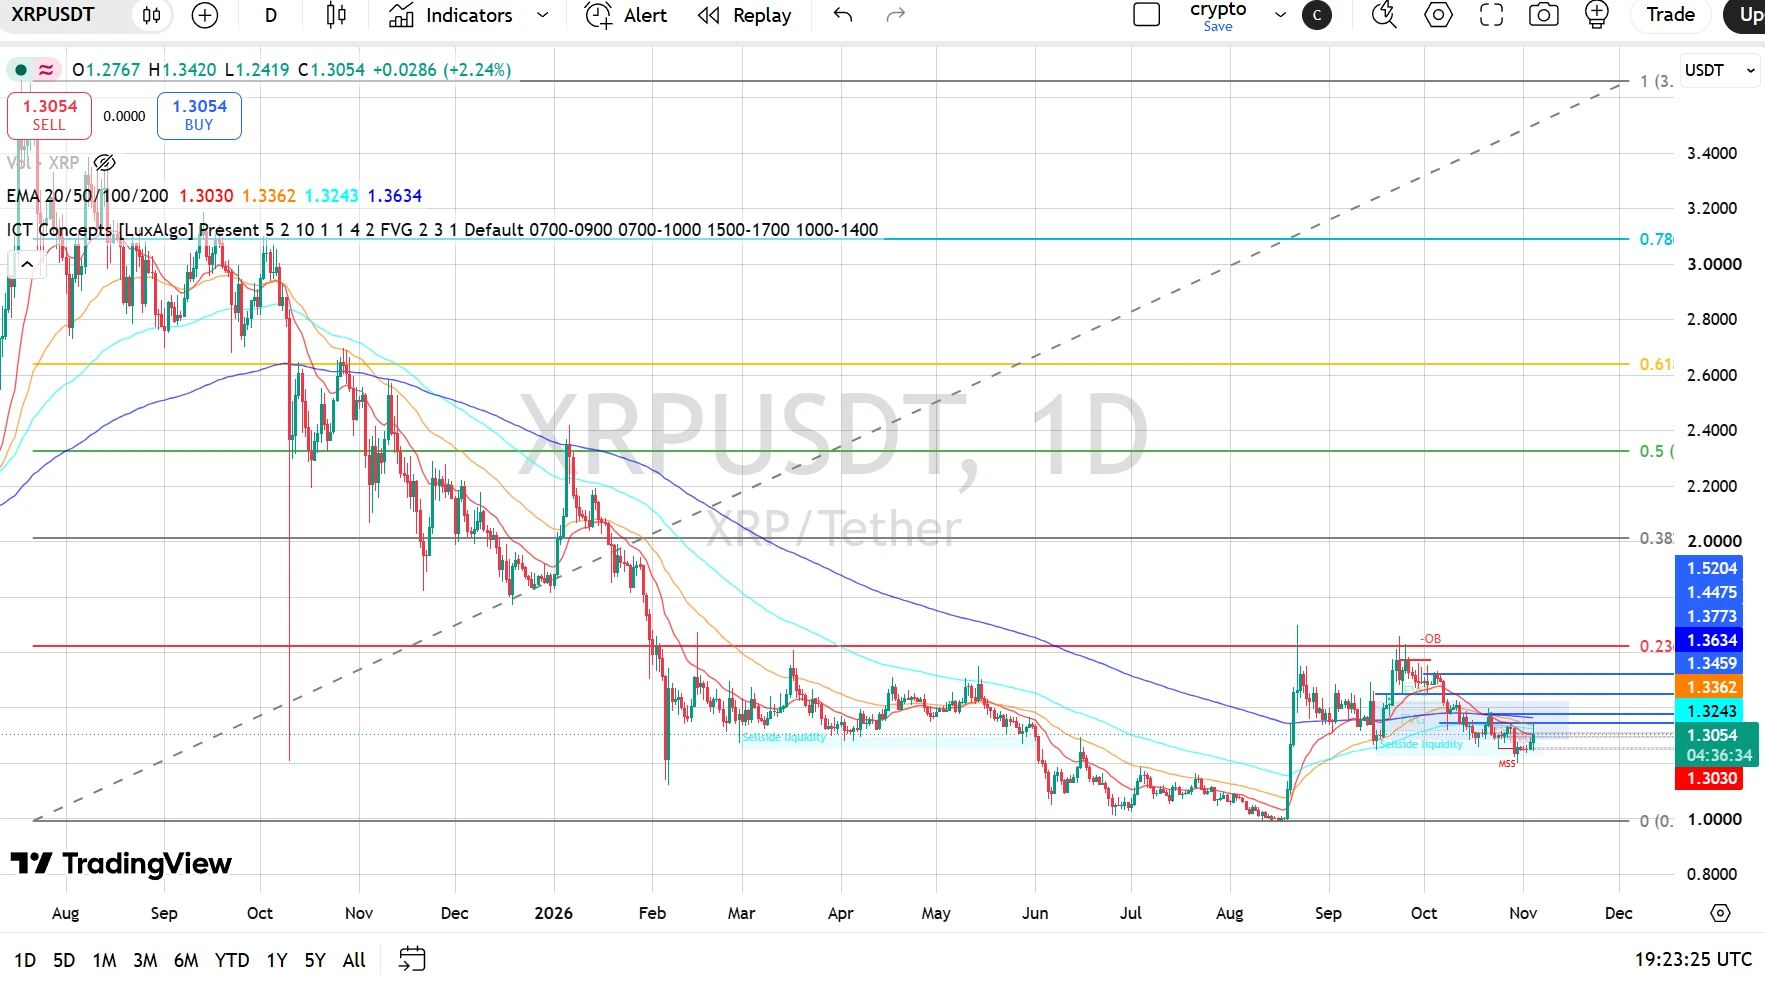
XRPテクニカル見通し:強気派がサポート維持を試みる中、XRPは1.30ドル付近で持ち合い
XRPは現在1.3049~1.3051ドル付近で取引されており、1.00ドル圏からの回復後、持ち合いとなっています。直近の上昇で価格は1.37ドル付近まで上昇しましたが、XRPはそこで上値を抑えられ、その後は調整局面に入っています。
全体的な回復の勢いはやや弱まり、価格は50、100、200 EMAを下回って推移しています。一方、XRPは20 EMA付近を維持し、1.30ドル近辺で安定を試みています。
当面の焦点は、買い手が1.30ドル付近を守り、1.3243~1.3362ドルのレジスタンスゾーンを回復できるかどうかです。このゾーンを上抜けて定着すれば回復見通しは改善しますが、サポートを下抜けると、さらに下落する可能性があります。
EMAの構成
* 20 EMA:1.3030ドル
* 50 EMA:1.3362ドル
* 100 EMA:1.3243ドル
* 200 EMA:1.3634ドル
XRPは20 EMAをわずかに上回って取引されていますが、50、100、200 EMAを下回ったままです。これは、短期的な値動きが安定を試みている一方で、全体的なトレンドには依然として大きな上値抵抗があることを示しています。
1.3243~1.3362ドルのゾーンは、最初の重要なレジスタンスです。1.33
asiftahsin
XRPテクニカル見通し:強気派がサポート維持を試みるなか、XRPは$1.30付近でもみ合い
XRPは現在$1.3049–$1.3051付近で取引されており、$1.00付近からの回復後、もみ合いとなっています。直近の上昇で価格は$1.37付近まで上昇しましたが、XRPはそこで上値を抑えられ、その後は調整局面に入っています。
全般的な回復の勢いはやや鈍化し、価格は50、100、200 EMAを下回って推移しています。一方で、XRPは20 EMA付近を維持し、$1.30前後で安定を試みています。
目先の焦点は、買い手が$1.30付近を維持し、$1.3243–$1.3362のレジスタンスゾーンを回復できるかどうかです。このゾーンを上回って推移すれば回復見通しが改善する一方、サポートを下抜ければ、XRPはさらに下落する可能性があります。
EMAの構造
* 20 EMA: $1.3030
* 50 EMA: $1.3362
* 100 EMA: $1.3243
* 200 EMA: $1.3634
XRPは20 EMAをわずかに上回って取引されていますが、50、100、200 EMAを下回ったままです。これは、短期的な値動きが安定を試みている一方で、全般的なトレンドには依然として大きな上値抵抗があることを示しています。
$1.3243–$1.3362のゾーンは、最初の重要なレジスタンスです。$1.3362の50 EMAを回復すれば、短期的な回復が強まるでしょう。一方、$1.3634付近の200 EMAは依然として大きな障壁です。
フィボナッチ水準
チャートで確認できる水準に基づくと:
* 0.236: $1.3459付近
* 0.382: $2.00付近
* 0.5: $2.32付近
* 0.618: $2.64付近
* 0.786: $3.08付近
XRPは、チャート上で確認できる0.236のフィボナッチ・レジスタンスを下回って取引されています。$1.3459を上回って持続的に回復すれば、勢い改善の初期兆候となるでしょう。より上位のフィボナッチ水準は、目先の目標というよりも、より広範な回復目標を示しています。
強気シナリオ
XRPが$1.30のサポート付近を維持し、買い手が近くのEMAレジスタンスゾーンを回復できれば、価格は以下の水準まで回復を試みる可能性があります:
* $1.3243
* $1.3362
* $1.3459
* $1.3634
* $1.3773
* $1.4475
* $1.5204
$1.3459を明確に上抜ければ、強気の見通しが改善するでしょう。$1.3634–$1.3773を回復できれば、$1.4475のレジスタンス付近への道が開ける可能性があります。
反落シナリオ
XRPが$1.30を上回る水準を維持できず、売り圧力が強まる場合は、以下のサポート水準に注目する必要があります:
* $1.3030 — 20 EMA
* $1.30 — 目先の心理的サポート
* $1.27–$1.25 — 下値サポートとなる可能性のあるゾーン
* $1.00 — 重要な過去のサポートゾーン
$1.30を持続的に下抜ければ、現在のもみ合いの構造が弱まり、より深い調整の可能性が高まります。チャート上では、$1.00付近が引き続き広範なサポートの重要な目安となります。
RSIのモメンタム
* RSI: 47.82
* RSIシグナル平均: 40.26
RSIは中立水準の50を下回っており、強気の勢いは依然として限定的です。ただし、RSIはシグナル平均を上回っており、短期的なモメンタムが小幅に改善していることを示唆しています。
50–55を上回れば、回復の試みをより強く裏付けるでしょう。RSIが反落して40を下回れば、下落圧力が強まる可能性があります。
市場構造と流動性
XRPは過去の高値から長期にわたって下落した後、$1.00付近でサポートを見つけました。その後の回復で価格は$1.37付近まで上昇しましたが、買い手はその上昇モメンタムを維持できていません。
直近の値動きでは、高値を切り下げながら$1.30–$1.34付近でもみ合っています。現在、市場は$1.30付近をサポートとして維持できるかを試しています。
XRPが50、100、200 EMAを下回っている間、全般的な構造には引き続き下押し圧力がかかっています。より強い強気回復を確立するには、$1.3459–$1.3773のゾーンを明確に回復する必要があります。
重要水準
レジスタンス
* $1.3243
* $1.3362
* $1.3459
* $1.3634
* $1.3773
* $1.4475
* $1.5204
サポート
* $1.3030
* $1.30
* $1.27–$1.25
* $1.00
最終見通し
XRPは$1.3362–$1.3634のレジスタンスゾーンを下回っている間、中立から弱気の状態です。価格は$1.30付近で安定を試みていますが、全般的な回復には依然として確認が必要です。
$1.3459を持続的に上抜ければ、$1.3773、さらに$1.4475へ向かう道が開ける可能性があります。下落した場合、$1.30を割り込むと、より深い調整のリスクが高まります。
見通し:$1.3459を下回る間は中立から弱気 | $1.3773を上抜ければ、$1.4475–$1.5204に向けて回復が強まる可能性があります。
2026年11月4日付のXRP/USDT 1Dチャートに基づく分析です。これらの水準はテクニカルシナリオを示すものであり、結果を保証するものではありません。
$XRP ‌
repost-content-media
XRP-1.15%
米中間選挙を目前に控え、市場はいったん息をつきました。数日間売られていたリスクの高いテクノロジー株に、再び買いが入りました。フィラデルフィア半導体株指数は2.6%上昇し、3日続落に終止符を打ちました。
この動きの中では、銘柄の入れ替わりも見られました。「安全な」テクノロジー株と見なされることの多いAppleは、メモリーコストの上昇が年末商戦期の利益率を圧迫するとの警告を受けて1.9%下落した一方、半導体メーカーが注目を集めました。Nvidiaは4日続落の後、2.3%上昇し、時価総額5兆ドルの大台に再び近づきました。決算発表を前に、AMD株は日中に3.7%から5.5%上昇し、Micronは2.6%、Broadcomは3.1%上昇しました。
アナリストはこれを、ナスダック100指数が高値から10%超下落し、調整局面入りしたことを受けた反発、つまり「押し目買い」と捉えています。言い換えれば、下落そのものが買いのきっかけになったのです。
なぜAMDの決算発表がこれほど大きな話題になったのでしょうか?
市場全体に不安が広がる中、力強い業績を示したからです。売上高は45%増の134億ドルに急増し、会社自身の業績見通しの上限を上回りました。
本当の注目点はデータセンター部門にありました。売上高は過去最高の85億ドルに達し、前年同期比97%、前四半期比27%増となり、全売上高の64%を占めました。
User_any
米中間選挙を目前に控え、市場は一息ついた。数日間売られていたリスクの高いハイテク株に、買いが再び入った。フィラデルフィア半導体株指数は2.6%上昇し、3日続落に終止符を打った。
この動きの中では、物色の循環も起きていた。「安全な」ハイテク株と見られることの多いAppleは、メモリーコストがホリデーシーズンの四半期に利益率を圧迫するとの警告を受け、1.9%下落した一方、半導体メーカーが注目の中心となった。Nvidiaは4日続落の後、2.3%上昇し、時価総額5兆ドルの節目に再び近づいた。決算発表を前に、AMD株は日中に3.7%から5.5%上昇し、Micronは2.6%、Broadcomは3.1%上昇した。
アナリストはこれを反発、つまり「押し目買い」の動きと捉えている。Nasdaq 100がピークから10%超下落し、調整局面入りしたことを受けた反発だ。言い換えれば、下落そのものが買いのきっかけになった。
AMDの決算発表が大きな話題となったのはなぜか?
市場に不安が広がるさなかに、力強い業績を示したためだ。売上高は45%増の134億ドルに急増し、会社自身の業績見通しの上限を上回った。
本当の注目点はデータセンター部門にあった。売上高は過去最高の85億ドルに達し、前年同期比97%増、前四半期比27%増となり、総売上高の64%を占めた。この成長は、EPYCプロセッサーと新しいInstinct MI450シリーズGPUの発売によってけん引された。1株当たり利益は74%増の2.09ドルとなり、営業利益率は29%に上昇した。
2027年に向けて、なぜこれほど強気な見方が出ているのか?
同社は現在だけでなく、将来についても見通しを上方修正した。第4四半期の売上高は約170億ドルと予想され、前年同期比66%増となる見込みだ。さらに2027年には、売上高が80%を超える成長を遂げるとの予想が示されている。
この予測は、人工知能向けハードウェアの需要が2027年まで堅調に続くと見込まれていることを意味する。言い換えれば、投資サイクルは終わったのではなく、次の段階へ移行しているにすぎない。
NvidiaとAMDの違いをどう捉えるべきか?
両社は同じ分野で事業を展開しているが、それぞれ異なる特徴を持つ。
Nvidiaは時価総額が5兆ドルを超える圧倒的なリーダーである一方、AMDの時価総額は8,500億~9,000億ドル程度だ。直近4四半期の成長率は、Nvidiaが83.4%、AMDが39.5%だが、AMDはデータセンター部門の97%増を原動力に勢いを増している。
バリュエーションの観点では、状況が変わる。Nvidiaは今後12カ月の予想利益の約14倍で取引されている一方、AMDは約37倍だ。つまり、利益率とキャッシュフローで勝るNvidiaの倍率は低く、AMDのバリュエーションには、見込まれる成長のかなりの部分がすでに織り込まれている。
これは一時的な反応なのか、それとも新たなトレンドの始まりなのか?
答えを左右するのは、2つの問いだ。
1つ目は、AI投資のリターンがどれほどになるかだ。大手クラウド企業によるインフラ投資は、2026年に約8,000億ドル、2027年までに1.2兆ドルに達すると予想されているが、実際に利益につながるのだろうか?
2つ目は、こうしたバリュエーションがどれほど持続可能かだ。高い倍率で取引されている銘柄には、期待に届かなければ市場が調整するリスクが常につきまとう。要するに、基礎的な動向は力強く見えるものの、現在の株価にその強さがどの程度「織り込まれている」のかが重要な問いとなる。
ここから何を読み取るべきか?
実績のある事業規模と収益性を備えるNvidiaは、より低いバリュエーション倍率で安定性を求める選択肢となる。一方、AMDには、市場シェア拡大の可能性と積極的な成長への期待を背景に、より高いリスクプレミアムが伴う。
決算シーズンを前に訪れた今回の回復は、このセクターが依然として活気を保っていることを示す一方で、もともと不安定さを抱えていることも改めて浮き彫りにしている。インフラ投資が続く限り、この成長ストーリーは続くだろう。しかし、決算発表のたびに、こうしたストーリーが株価にどれほど織り込まれているのかが新たに試されることになる。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$AAPL ‌ $MU ‌$NVDA ‌$AMD ‌
#ChipStocksRebound #GateSquareTradingChallenge #ShareWeekly #QualcommAndArmEarningsInFocus #DemocratsWinBothChambers
‌
repost-content-media
AAPL+0.41%
NVDA-1.92%
AMD-8.76%
MU-2.56%
AVGO-4.86%
Gateは、アカウントのセキュリティ向上を目的とした新たな取り組み「Gate Security Guardian」を開始しました。特定のセキュリティ要件を満たすユーザーは無料で利用できます。これは単なるセキュリティ設定ではなく、アカウントを守るための追加の保護レイヤーです。

特に注目すべきなのは、一定の条件下で、不正な資産移転が発生した場合に補償を申請できることです。つまり、アラートを出すだけでなく、特定の状況でユーザーを支えることも目的としています。

具体的には、どのような脅威から保護されるのでしょうか。

主な対象となるのは、誰にでも起こり得る次の3つのケースです。

1つ目は、フィッシングやマルウェアです。詐欺リンクをクリックしたり、偽サイトに認証情報を入力したり、端末にインストールされた悪意のあるソフトウェアによってアカウントが侵害されたりするケースが含まれます。

2つ目は、端末の乗っ取りやリモートアクセスです。ツールがスマートフォンに侵入し、本人が気づかないうちに取引が実行されるケースです。

3つ目は、SIMカードの盗難や不正なSIMスワップです。スマートフォンを紛失したり、SIMカードを盗まれたり、本人になりすましてSIMカードを再発行されたりすることで、アカウントへの不正アクセスが可能になるケースです。

審査で承認されたインシデントについては、1件につき最大
User_any
Gateは、アカウントのセキュリティ強化を目的とした新たな取り組み「Gate Security Guardian」を開始しました。所定のセキュリティ基準を満たすユーザーは、無料で利用できます。これは単なるセキュリティ設定ではなく、アカウントを守るための追加の保護レイヤーです。
特に注目すべき機能は、一定の条件のもとで、不正な資産移転が発生した場合に補償を申請できることです。つまり、アラートを通知するだけでなく、特定の状況でユーザーを支えることも目的としています。
具体的には、どのようなリスクから保護されるのでしょうか?
主な対象となるのは、誰にでも起こり得る以下の3つのケースです。
1つ目は、フィッシングやマルウェアです。不正なリンクをクリックする、偽サイトに認証情報を入力する、またはデバイスにインストールされた悪意のあるソフトウェアを通じてアカウントが侵害されるケースなどが含まれます。
2つ目は、デバイスの乗っ取りやリモートアクセスです。ツールがスマートフォンに侵入し、本人が知らないうちに取引が行われるケースです。
3つ目は、SIMカードの盗難や不正なSIMスワップです。スマートフォンを紛失した場合や、SIMカードが盗まれたり、本人になりすまして再発行されたりすることで、アカウントへの不正アクセスが可能になるケースです。
承認された事案については、1件につき最大$200,000の補償を申請できます。ただし、明確な対象外事項があります。本人が自ら開始した取引、第三者の指示を受けて本人が承認した送金、誤った取引、そして市場変動に起因する損失は補償の対象外です。
この保護を受けるには、どうすればよいのでしょうか?
主な要件は3つあります。
アカウントのセキュリティスコアが100点中80点以上であること。KYCレベル2の本人確認を完了していること。さらに、必要なセキュリティ対策を実施し、アカウントが良好な状態にあることが求められます。これらの要件を満たしている場合は、Gateアプリの「プロフィール」>「セキュリティセンター」>「Gate Security Guardian」から、またはウェブ版から、無料で機能を有効にできます。
なぜ有効化してもすぐに保護が始まらないのでしょうか?30日間という期間にはどのような意味があるのでしょうか?
プログラムを有効にした時点で保護が始まるわけではありません。まず、セキュリティを強化するための30日間の期間が開始します。この30日間を通じて、スコアを80以上に維持する必要があります。
この期間が終了すると、アカウントのステータスが「保護有効」に切り替わり、補償を申請できるようになります。この期間中にスコアが80を下回ると、保護は一時停止されます。48時間以内にスコアを80まで戻せば、初日からプロセスが再開します。48時間が経過してもスコアが80未満の場合、プログラムは終了します。再申請する場合は、30日間のプロセスを最初からやり直す必要があります。
この点が示している重要なメッセージは、セキュリティは単純な「オン/オフ」ボタンではなく、習慣だということです。
インシデント発生時の補償手続きは、どのように進むのでしょうか?
申請が審査対象となるには、アカウントが「保護有効」のステータスにある間にインシデントが発生し、かつインシデント前の30日間、スコアが80を上回る状態を維持している必要があります。
インシデント発生後45日以内に、「マイプロテクション」からセキュリティチームに連絡する必要があります。また、法執行機関に提出した正式な届出の書類と、該当する資産移転の記録も提出しなければなりません。
これは保険と考えるべきでしょうか?
いいえ。Gateは、これが保険商品ではないことを明示しています。申請はそれぞれプラットフォームの規則に基づいて審査され、すべての申請に対して補償が保証されるわけではありません。
したがって、これを主要な防御手段ではなく、補助的な保護レイヤーと考えるべきです。強固なパスワード、二要素認証、デバイスのセキュリティは、引き続き最初の防御線となります。この保護機能は、ユーザー自身が必要な対策を行ったうえで機能する、追加のセーフティネットです。
本コンテンツは情報提供のみを目的としており、投資または金融に関する助言を構成するものではありません。
#GateGuardNowAvailableForFree
repost-content-media
選挙後のビットコイン 👀
11月3日の中間選挙を経て、ビットコインのテクニカルな状況は、これまで想定されてきたサイクルから外れています。選挙期間中は通常、市場構造が弱まる傾向が見られますが、今回は様相が異なります。
価格は200日単純移動平均線(SMA)を上回ったままです。これは、選挙をめぐる不確実性にもかかわらず、長期トレンドがまだ崩れていないことを示しています。言い換えれば、短期的な「ノイズ」はあるものの、より大きな方向性を示すトレンドは維持されています。
200日移動平均線から何がわかるのか?
ここでは過去との比較が参考になります。2014年、2018年、2022年の中間選挙時、ビットコインは200日移動平均線を下回って取引されていました。しかし、2026年にはこの傾向が逆転しています。
現在、価格はこの移動平均線を約5%上回る水準で推移しています。この乖離だけで明確な強気シグナルとは言えませんが、長期的な構造が弱まっていないことを裏付けています。選挙による不確実性は、過去のようにトレンドを押し下げてはいません。そのため、この水準は羅針盤のような役割を果たし、現在のトレンドの状態を示す基準点となります。
ETFから資金が流出しているのはなぜか?
テクニカル面の見通しは堅調に見える一方、機関投資家側では短期的に「ブレーキがかかって」います。11月2日、米国の現物ビットコインE
User_any
選挙後のビットコイン 👀
11月3日の中間選挙を経て、ビットコインのテクニカル面での状況は、これまで想定してきたサイクルから外れています。選挙期間中は通常、市場構造が弱まる傾向が見られますが、今回は様相が異なります。
価格は200日単純移動平均線(SMA)を上回った水準を維持しています。これは、選挙をめぐる不確実性にもかかわらず、長期トレンドがまだ崩れていないことを示しています。言い換えれば、短期的な「ノイズ」はあるものの、全体的な方向性は維持されています。
200日移動平均線から何が読み取れるでしょうか?
ここでは過去との比較が参考になります。2014年、2018年、2022年の中間選挙時には、ビットコインは200日移動平均線を下回る水準で取引されていました。しかし、2026年にはこの傾向が反転しています。
現在、価格はこの平均を約5%上回る水準で推移しています。この乖離だけで明確な強気シグナルとは言えませんが、長期的な構造が弱まっていないことを裏付けています。選挙による不確実性は、過去のようにトレンドを押し下げてはいません。そのため、この水準はコンパス、つまり現在のトレンドの状態を示す基準点となります。
ETFから資金が流出しているのはなぜでしょうか?
テクニカル面では強い見通しが示されている一方、機関投資家の動きには短期的な「ブレーキ」がかかっています。11月2日、米国の現物ビットコインETFでは約4億ドルの純流出が発生し、その大部分は最大手発行体のファンドからの流出でした。
これは何を意味するのでしょうか?機関投資家は選挙後の不確実性を受け、慎重な姿勢を保っています。買い意欲が消えたわけではありませんが、さらなるリスクを取る前に様子を見ることを選んでいます。つまり、全体的な価格トレンドは維持されている一方で、機関投資家の資金は短期的に傍観を決め込んでいます。
地政学的リスクが圧力を生んでいるのはなぜでしょうか?もう一つの要因は、ホルムズ海峡周辺の情勢です。この地域でタンカーが機雷に接触したり、船舶が拿捕されたりしたとの報道が、世界の石油供給に対する懸念を強めています。石油をめぐる緊張がビットコインに直接影響するわけではありませんが、一般的にリスク選好を弱めます。
リスク資産は連動して動く傾向があります。原油価格が上昇したり、ドルや債券市場で大きな動きがあったりすると、暗号資産市場でも慎重さが強まります。これはビットコイン固有の弱さではなく、より広範なリスクセンチメントを反映したものです。
マイナーの動向は何を示しているでしょうか?
一方で、ネットワーク自体から得られるデータもあります。10月のマイナー収益は過去11カ月で最高となり、ネットワークの活動と取引需要が引き続き堅調であることを示しています。
ETFからの資金流出や地政学的リスクが短期的に価格を押し下げる一方、マイニング収益などのオンチェーンデータは、基盤となるインフラが健全な状態を保っていることを示唆しています。一方は現在の価格の状態を、もう一方はネットワークの状態を反映しており、両者が常に同じ動きをするとは限りません。
現在、相反する二つの力が働いています。長期平均に対する資産の位置は基盤の強さを示唆する一方、ETFからの資金流出や地政学的なニュースは、短期的な価格変動の可能性を高めています。
ここで注目すべきなのは、200日移動平均線がサポートとして機能するかどうか、そしてETFからの資金流出が一度限りの動きなのか、それとも数日間にわたるトレンドの始まりなのかという点です。地政学面では、原油価格とリスク選好の連動がどれほど続くかが、重要な判断材料となります。
このコンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$BTC ‌ ‌
#BTCBreaksPastMidtermBearishPattern
#DemocratsWinBothChambers
#GateSquareTradingChallenge
#ShareWeekly
BTC-0.67%
無期限先物が切り開く新たな道
暗号資産市場に不可欠な商品である無期限先物が、伝統的金融の世界への扉を開きました。しかし、その先にあるのは新たな商品だけではありません。規制当局間の管轄権をめぐる争いや、市場参加者からの異議申し立てによって形作られる、複雑な法廷闘争が待ち受けています。
承認は下り、商品は上場に向けて準備が進められています。しかし、この承認が恒久的なものとなるかどうかは、法廷でまだ下されていない判断にかかっています。
今回の承認は何を意味し、「二重監督」とは何でしょうか?
米国では、商品先物を監督する当局が初めて、規制対象のプラットフォームにおける個別株を原資産とする無期限先物契約の取引を認可しました。2000年に施行された近代化法のもと、これらの商品は「証券先物契約」に分類されています。
この分類は重要です。これにより、これらの商品は両方の規制当局に登録された取引所でのみ上場でき、商品と証券の両方を管轄する当局による共同監督の対象となります。つまり、単一の当局ではなく、2つの別々の当局の規制枠組みのもとに置かれることになります。
なぜ伝統的な金融業界は異議を唱えているのでしょうか?
承認の直後、伝統的金融機関の連合が法的措置を開始しました。これらの商品は「証券先物」ではなく、証券規制当局の専属管轄に属する区分である、証券ベース・スワップに当たるとして、承認の取り消しを
User_any
無期限先物が新たな扉を開く
暗号資産市場に欠かせない金融商品である無期限先物は、従来型金融への扉を開きました。しかし、その先にあるのは単なる新商品ではありません。規制当局間の管轄権をめぐる争いや市場参加者からの異議によって形作られた、複雑な法廷闘争です。
承認は下り、商品は上場に向けて準備が進められています。しかし、この承認が恒久的なものとなるかどうかは、法廷で今後下される判断にかかっています。
承認は何を意味し、「二重監督」とは何か?
米国では、商品先物を監督する当局が、規制対象プラットフォームにおける個別株を対象とした無期限先物契約の取引を初めて認めました。2000年に施行された近代化法のもと、これらの商品は「証券先物契約」に分類されています。
この分類は重要です。これにより、これらの商品は、両方の規制当局に登録された取引所でのみ上場でき、商品と証券の両方を管轄する当局による共同監督の対象となります。つまり、1つの当局ではなく、2つの別々の当局の規制枠組みのもとに置かれるのです。
なぜ従来型金融業界は異議を唱えているのか?
承認の直後、従来型金融機関の連合が法的措置を開始しました。これらの商品は「証券先物」ではなく、証券規制当局の専属管轄に属するカテゴリーである、証券ベースのスワップに当たるとして、承認の取り消しを求めています。
この異議の核心は、単なる金融リスクにとどまりません。根本的な問題は、規制権限の境界をどこに引くべきかということです。商品が「先物契約」と「スワップ」のどちらに分類されるかによって、監督権限を持つ当局が決まります。裁判所の最初の判断が示されましたが、そのメッセージは明確ではないのでしょうか?
ニューヨーク州南部地区連邦地方裁判所は、これらの商品の取引を一時的に差し止めるよう求めた連合の申し立てを退けました。裁判所は、差し止めが認められなかった場合に回復不能な損害が生じることが、十分に立証されていないと判断しました。つまり、当面の間、これらの商品は引き続き取引できます。
しかし、判決のもう一つの部分は、さらに重要です。差し止めの申し立てを退ける一方で、裁判所は連合が本案で勝訴する可能性は高いとの見解を示しました。無期限先物を「証券先物契約」に分類することは権限の逸脱に当たる可能性があるとし、契約の構造上、これらはスワップ契約により近いと指摘しました。
暗号資産市場のモデルは、株式にどのように適用されるのか?
無期限先物は満期日が定められていない金融商品で、柔軟なレバレッジと、取引時間を延長できる可能性を提供します。暗号資産市場で長年用いられてきたこのモデルを株式に応用することは、従来のデリバティブ市場における大きな構造変化を意味します。
しかし、この変化の速度と範囲は、単なる技術的な問題ではありません。規制当局間の管轄権の境界を引き直す必要があるプロセスです。どの当局が監督権限を持つのかが明確になるまでは、これらの商品がどのように機能するのか、その具体的な仕組みは不確かなままです。
個人投資家にとっては、この新たな金融商品がもたらす柔軟性と、それに伴う法的・運用上の不確実性を慎重に比較検討する必要があります。
商品が規制対象のプラットフォームで取引されているからといって、その法的地位が確定しているわけではありません。法的手続きが続くなか、規制枠組みの最終的な形は依然として不透明です。
こうした時期には、新商品への期待に流されるのではなく、その商品を支える法的根拠と関連する規制リスクを理解することが、より賢明です。価格だけに注目するよりも、資金調達料の仕組みや担保要件を把握し、分類が変更された場合に取引時間やアクセスにどのような影響が及ぶかを検討することが、より重要になります。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$NAS100 $MU $AAPL $NVDA $MSFT
#Gate股票畅聊季 #GateStockTalkSeason #GateSquareTradingChallenge #シェアウィークリー
#USEquityPerpetualFuturesGoLive
repost-content-media
NAS100-0.07%
MU-0.63%
AAPL-0.05%
NVDA-0.35%
MSFT+0.59%
選挙後の暗号資産 🔎
米国の中間選挙を受け、新たな政治情勢により、市場が規制監督と財政政策のバランスをどう織り込むかが変化しました。民主党が下院と上院の両方で過半数を確保すると、主要なデジタル資産は当初大きく下落し、その後、顕著な回復を見せました。
この動きは、需要の根本的な変化というより、政治リスクが急速に再評価されたものと捉えるのが適切です。
価格に何が起きたのか?
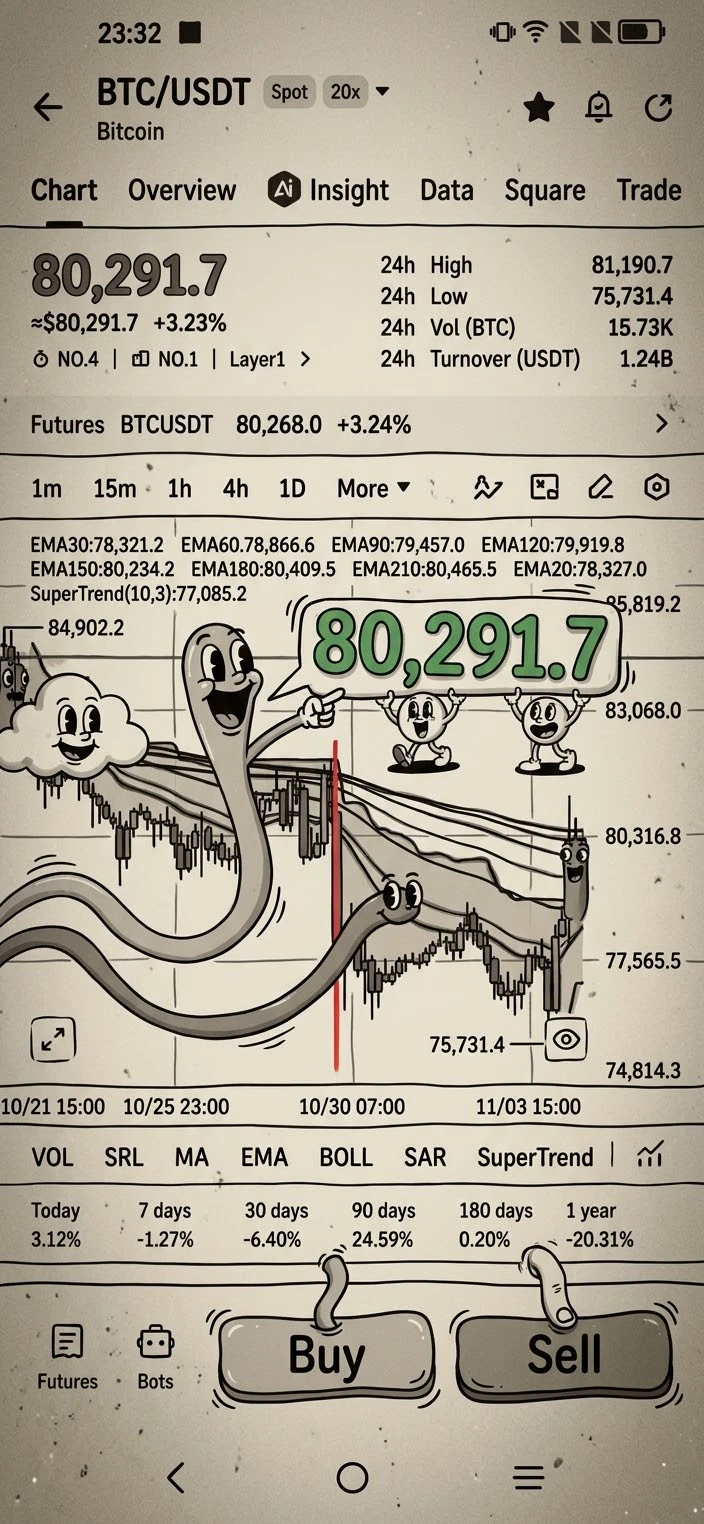
夜間取引で75,600ドル近辺まで下落したビットコインは、78,000ドルを上回り、最終的に約80,290ドルに達しました。イーサリアムも同様の勢いを示し、約7%上昇して2,434ドル近辺に達した後、2,421ドル前後で落ち着きました。
この回復局面で、時価総額は約870億ドル増加し、2.63兆ドルに達しました。Fear & Greed Indexは26から34に上昇しました。依然として「恐怖」ゾーンにありますが、トレンドは上向きに転じています。
このV字型の動きは、単一のニュースへの反応というより、不確実性の解消を受けた反応とみられます。
レバレッジ取引では何が起きたのか?
デリバティブ市場では取引が活発でした。過去24時間の清算総額は4億6,866万ドルに達し、そのうち2億6,624万ドルはロングポジションによるものでした。つまり、下落局面でロングポジションが一掃された後、急速な反発が起きました。
選挙当日に
User_any
選挙後の暗号資産 🔎
米国の中間選挙を受け、新たな政治情勢により、市場が規制監督と財政政策のバランスをどのように評価するかが変化しました。民主党が下院と上院の両方で過半数を確保すると、主要なデジタル資産は当初急落した後、顕著な回復を見せました。
この値動きは、需要の根本的な変化というより、政治リスクが急速に織り込み直された結果と捉えるのが適切です。
価格に何が起きたのか?
夜間取引で75,600ドル付近まで下落したビットコインは、78,000ドルを上回り、最終的に約80,290ドルに達しました。イーサリアムも同様の勢いを示し、約7%上昇して2,434ドルに迫った後、2,421ドル前後で落ち着きました。
この回復の間に、時価総額の合計は約870億ドル増加し、2.63兆ドルに達しました。恐怖・強欲指数は26から34に上昇しました。依然として「恐怖」ゾーンにあるものの、トレンドは上向きに転じています。
このV字型の動きは、単一のニュースへの反応というより、不確実性が解消されたことへの反応と考えられます。
レバレッジ取引には何が起きたのか?
デリバティブ市場の取引は活発でした。過去24時間の清算総額は4億6,866万ドルに達し、そのうち2億6,624万ドルはロングポジションによるものでした。つまり、下落局面でロングポジションが一掃された後、急速な反発が起きました。
選挙当日にはオプション市場でも大きな動きがありました。ブロック取引では約6億6,000万ドル相当のビットコインオプションが取引され、そのうち約4億2,000万ドルはコールオプションの購入でした。これは、回復を見込んだポジション形成を示しています。市場は当初動揺したものの、その後、反発に賭ける投資家が動き始めました。
なぜこの回復は意外ではないのか?
長期的かつ弁証法的な視点で見ると、最初の下落に続く回復は、「民主党の圧勝」がすでにおおむね織り込まれていたことを示唆しています。予測市場ではこの結果の確率が高く見積もられており、ショックとなる余地は限られていました。
構造的な影響が及ぶのは立法面です。分断された政府は、すでに上院で停滞している市場構造法案の成立をさらに難しくします。SECとCFTCによる既存の規制指針が引き続き適用されるなか、新たな包括的法案の成立が2027年まで先送りされる可能性が高まっています。
マクロ経済の追い風はどこから来たのか?
今回の回復は暗号資産市場だけの話ではなく、マクロ経済要因も支えとなりました。政治的な膠着状態により、大規模な財政拡大の可能性が低下し、米国債利回りとドルが下落しました。ドル安に加え、利上げの一時停止が見込まれたことで、暗号資産を含むリスク資産にとって追い風となる環境が生まれました。
要するに、政治的不確実性の解消とドル安・債券利回りの低下が重なり、短期的にリスク選好が高まる局面が生まれました。
この上昇は持続するのか?
ここでの本当の問いは、この回復が不確実性の解消による単なる「安堵感からの反発」なのか、それとも現物需要によって持続するのかということです。短期的な楽観と長期的な構造課題の乖離が、依然として核心にあります。セキュリティ上の懸念、規制の明確化の必要性、流動性環境が解決されない限り、選挙後の上昇が持続するかどうかは、現物需要がどの程度市場に流入するかにかかっています。
注目すべき主な指標は、時価総額の増加が現物取引高によって裏付けられているか、「恐怖指数」が「恐怖」ゾーンを脱したか、そして債券利回りと米ドルの低下が続くかどうかです。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$BTC ‌$ETH ‌#DemocratsWinBothChambers #BTCBreaksPastMidtermBearishPattern
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly
repost-content-media
BTC-0.67%
ETH-1.26%
原油在庫が5週間連続で減少しているのに、なぜ価格は下落しているのか?

11月4日に発表された公式エネルギー統計によると、10月30日までの週に商業用原油在庫は86万5,000バレル減少し、4億980万バレルとなった。これで5週連続の減少となる。アナリストは170万バレルの取り崩しを予想していたため、実際の減少幅は予想を下回った。

通常、供給が逼迫すれば価格は下支えされる。ところが今回は逆の動きとなった。現物の原油が減る一方で、「ペーパー」(金融・先物)市場の原油価格は下落した。

現物市場は本当に逼迫しているのか?

その通りだ。商業用在庫は現在、過去5年間の平均を4%下回っている。需要の代替指標となる石油製品の総供給量は、過去4週間の平均で日量2,120万バレルとなり、前年同期比で4.2%増加した。製油所稼働率は92.8%から94.5%に上昇し、原油処理量は日量19万9,000バレル増えて1,670万バレルに達した。

つまり、需要は落ち込んでおらず、製油所の稼働強度は高まり、それでも在庫は減少している。市場の現物面は逼迫を示している。

本当のひっ迫はどこにあるのか?

原油ではなく、ディーゼルにある。ディーゼルと暖房用燃料を含む留出油在庫は360万バレル減少し、9,930万バレルとなった。これは2003年5月以来の低水準で、過去5年間の平均を13%下回る。

北半球の冬季
User_any
原油在庫が5週連続で減少しているのに、なぜ価格は下落しているのでしょうか?
11月4日に発表された公式エネルギー統計によると、10月30日までの週に商業用原油在庫は86万5,000バレル減少し、4億980万バレルとなりました。これで5週連続の減少です。アナリストは170万バレルの取り崩しを予想していたため、実際の減少幅は予想を下回りました。
通常、供給が逼迫すれば価格は下支えされます。しかし今回は逆の動きとなり、現物のバレルが減少する一方で、「ペーパー」(金融・先物)市場のバレル価格は下落しました。
現物市場は本当に逼迫しているのでしょうか?
はい。商業用在庫は現在、過去5年の平均を4%下回っています。需要の指標となる総石油製品供給量は、直近4週間の平均で日量2,120万バレルとなり、前年同期比で4.2%増加しました。製油所稼働率は92.8%から94.5%に上昇し、原油処理量は日量19万9,000バレル増えて1,670万バレルに達しました。
つまり、需要は減少しておらず、製油所の稼働強度は高まり、それでも在庫は減少しています。市場の現物面は逼迫を示しています。
本当の供給逼迫はどこにあるのでしょうか?
原油ではなく、ディーゼルです。ディーゼルや暖房油を含む中間留分在庫は360万バレル減少し、9,930万バレルとなりました。これは2003年5月以来の最低水準で、過去5年の平均を13%下回っています。
北半球の冬季を目前に控えたこのデータは、石油精製品セクターの脆弱性が高まっていることを浮き彫りにしています。原油が入手できても、ディーゼルが豊富に供給されるとは限りません。
なぜ価格はこのデータに反応しなかったのでしょうか? ある主要な業界指標は、より大幅な在庫取り崩しを示唆していましたが、公式統計と地政学的な動きがそれを覆い隠しました。WTIは2.9%超下落して約93.30ドルとなり、ブレントは一時100ドルを下回った後、小幅に持ち直しました。
この日、市場は在庫水準よりも政治に注目しました。中間選挙の結果と、イランとの外交交渉の可能性を示すシグナルを受けて、ホルムズ海峡で供給が途絶える可能性に対する見方が修正されました。それまで価格を下支えしていた地政学的リスクプレミアムは急速に縮小しました。
この乖離を長期的にはどう捉えるべきでしょうか?
長期的かつ弁証法的な視点で見ると、状況は多層的です。現物市場は依然として逼迫している一方、「ペーパー」(金融)市場ではリスクプレミアムが剥落しています。
短期的なきっかけは政治ですが、構造的なボトルネックは製油部門にあります。米国の生産量が記録的な水準に達しても、効率面の制約や操業能力の限界により、製油所はディーゼルの生産量を増やせません。中間留分在庫は、2027年の大半にわたり過去5年の平均を下回ると予想されています。
これは、主要メディアで報じられる原油価格がマクロ経済のニュースで変動する一方、ディーゼルや暖房油などの石油精製品は、今後起こり得る供給ショックに対して引き続き非常に敏感であることを意味します。
現物在庫と、金融市場に織り込まれたリスクプレミアム。この2つの指標のどちらを選ぶべきでしょうか?
短期的にはリスクプレミアムが価格を左右しています。選挙後の情勢と外交面のシグナルによって、ホルムズ海峡をめぐる懸念は和らぎました。しかし中期的には、現物の需給が決め手となります。在庫は平均を下回り、ディーゼル在庫は歴史的な低水準にあり、冬は目前です。注視すべきなのは、製油所稼働率がこの高水準を維持できるか、冬を前に中間留分在庫が回復するか、そして地政学的プレミアムがどの程度恒久的に剥落したかです。「ペーパー」市場のバレルは素早く動く一方、現物のバレルの回復には時間がかかります。
このコンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$XTIUSD ‌$XBRUSD ‌#GateSquareTradingChallenge #WCTCS9
#𝐎𝐈𝐋
repost-content-media
XTIUSD+0.00%
XBRUSD+0.00%
米国では、株価指数先物が夜間取引で見られた選挙関連の下落から回復し、トレーダーの関心はより広範なマクロ経済情勢へと戻っています。予想を上回る労働市場データと原油価格の上昇を受け、連邦準備制度理事会(FRB)の金融政策の道筋をめぐる議論が前面に浮上する一方、デジタル資産は機関投資家の資金流出による圧力を受け続けています。
短期的には、労働市場の底堅さがリスク資産の重しとなっています。一方で、長期的なインフラ統合は着実に進んでいます。つまり、価格が圧力を受けるなかでも、その基盤となるインフラは成熟しつつあります。
米国の労働市場はどれほど底堅いのでしょうか?
10月の民間部門雇用者数は86,000人となり、予想の67,000人を上回りました。また、求人件数は4カ月ぶりの高水準に達しました。こうした状況はFRBの判断を難しくしています。米10年債利回りは約4.93%に低下し、ドル指数も1カ月ぶりの安値となる101.4まで下落したものの、利上げの可能性は依然として残っています。
市場では、12月9日の会合で利上げが実施される可能性が引き続き織り込まれています。金曜日に発表される非農業部門雇用者数は重要な指標となります。強い結果となれば、利上げ観測が強まり、暗号資産に圧力がかかる可能性が高い一方、弱い結果であればドルによる圧力が和らぎ、一時的な猶予がもたらされる可能性があります。
なぜエネル
User_any
米国では、株価指数先物が夜間取引中に見られた選挙関連の下落から回復し、トレーダーの関心は再び、より広範なマクロ経済情勢へと移っています。予想を上回る労働市場のデータと原油価格の上昇により、米連邦準備制度理事会(FRB)の政策方針をめぐる議論が再び注目を集める一方、デジタル資産は機関投資家の資金流出による圧力を受け続けています。
短期的には、労働市場の底堅さがリスク資産の重荷となっています。一方で、長期的なインフラ統合は着実に進んでいます。つまり、価格が圧迫されるなかでも、その基盤となるインフラは成熟しつつあります。
米国の労働市場はどれほど底堅いのでしょうか?
10月の民間部門雇用者数は86,000人となり、予想の67,000人を上回りました。また、求人件数は4カ月ぶりの高水準に達しました。これによりFRBの課題は複雑になっています。米10年国債利回りは約4.93%に低下し、ドル指数も1カ月ぶりの低水準となる101.4まで下落しましたが、利上げの可能性は依然として残っています。
市場は引き続き、12月9日の会合で利上げが行われる可能性を織り込んでいます。金曜日に発表される非農業部門雇用者数は重要な指標となります。強い結果であれば、金利引き締めの見通しが強まり、暗号資産の重荷となる可能性が高い一方、弱い結果であればドルによる圧力が和らぎ、一時的な猶予につながる可能性があります。
なぜエネルギーとインフレが再び焦点となっているのでしょうか?
ホルムズ海峡近くの島が攻撃されたとの報道を受けて地政学的緊張が高まり、ブレント原油は100ドルを超え、WTI原油も97ドルに迫っています。同時に、ユーロ圏のインフレ率は3年ぶりの高水準に達し、12月の利上げ観測が強まっています。一方では原油に起因するインフレ圧力があり、他方では欧州発のインフレサプライズがあります。いずれも中央銀行の政策判断を難しくし、リスク選好を弱めています。
なぜ暗号資産市場から資金が流出しているのでしょうか?
米国の現物ビットコインETFでは、直近3取引日で約$1.16 billionの純流出が記録されました。10月30日の$643 millionの流出は、6月末以来、1日あたりで最大の引き出しとなりました。恐怖・強欲指数は30台にとどまり、依然として「恐怖」ゾーンにあります。
ビットコインは約$80,100で取引されていますが、勢いを持続させるには、1日あたり$200 millionを超える安定した資金流入が必要です。これがなければ、$80,000を上回る価格推移は売り圧力にさらされやすい状態が続きます。現在の価格変動は、現物の買い集めよりも、デリバティブとマクロ経済をめぐるセンチメントに大きく左右されています。
インフラ面では何が起きているのでしょうか?
ETFからの資金流出や価格のもみ合いの陰で、従来型の金融インフラとデジタル資産の統合が進み続けています。取引所運営会社による米国での無期限先物の提供計画、清算機関によるトークン化サービスの開始、決済会社による信託銀行の認可取得といった動きは、日々の価格変動とは無関係な、構造面での重要な節目を示しています。
こうした動きは、機関投資家向けの金融インフラが成熟していることを示しています。資金フローが慎重なままであっても、その基盤となるインフラは進化を続けています。
注目すべき本当の節目は何でしょうか?
短期的に重要なのは、$80,000の水準が構造的なサポートとして維持されるかどうかです。現物ETFへの力強い資金流入がなければ、回復は依然として脆弱です。
注目すべきシグナルは3つあります。金曜日の雇用統計は金利見通しにどのような影響を与えるでしょうか。原油価格に織り込まれた地政学的プレミアムは恒久的なものでしょうか、それとも一時的なものでしょうか。そして、ETFへの資金流入は再びプラスに転じ、$200 millionの水準を超えるでしょうか。短期的にはマクロ経済の圧力が相場を左右する一方、長期的にはインフラ統合が形作られています。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
#DemocratsWinBothChambers
#CRYPTO #MARKET
#GateSquareTradingChallenge #Gate股票畅聊季
$BTC $GT $ETH $SOL $NAS100
repost-content-media
INDEX+0.00%
BTC-0.67%
GT-2.41%
ETH-1.26%
SOL-0.77%
$TRUMP ‌$MELANIA ‌$WLFI ‌
民主党が議会で過半数を確保したことで、デジタル資産市場では大きな乖離が生じました。政治家に関連するトークンが激しい売り圧力にさらされた一方、主要な暗号資産は回復しました。

この乖離は、流動性と同様に、政治的なセンチメントが特定の資産の主要な値動きの要因となり得ることを浮き彫りにしています。

政治家に関連するトークンに何が起きたのでしょうか?

過去24時間の動きは、明らかに下落基調でした。

トランプ氏関連の公式トークンは17%下落し、$1.33となりました。World Liberty Financialは7%超下落して$0.047となりました。ファーストレディに関連するトークンは約13%下落し、約$0.066となりました。政治関連ミームコインセクターの時価総額は16%超縮小して$477 millionとなる一方、取引高は123%急増して$437 millionとなりました。

取引高の増加を伴う価格下落は、売り優勢の動きを示しています。

より広範な市場が逆方向に動いたのはなぜでしょうか?

同じ期間に、主要資産は上昇しました。ビットコインは約4%上昇して$80,500となり、イーサリアムは6%上昇して$2,433となりました。暗号資産市場全体の時価総額は3.4%増加し、$2.69 trillionとなりました。

つ
User_any
$TRUMP ‌$MELANIA ‌$WLFI ‌
民主党が議会で過半数を確保したことで、デジタル資産市場に大きな乖離が生じました。政治家と関連するトークンが強い売り圧力にさらされる一方、主要な暗号資産は回復しました。
この乖離は、流動性と同じように、政治的センチメントが一部の資産の主要な変動要因になり得ることを示しています。
政治関連トークンには何が起きたのでしょうか?
過去24時間の動向は、明らかに下落基調でした。
トランプ氏関連の公式トークンは17%下落し、$1.33となりました。World Liberty Financialは7%超下落し、$0.047となりました。ファーストレディに関連するトークンは約13%下落し、約$0.066となりました。政治関連ミームコイン部門の時価総額は16%超縮小して$477 millionとなる一方、取引高は123%急増し、$437 millionとなりました。
取引高の増加を伴う価格の下落は、売りが優勢であることを示しています。
なぜ市場全体は逆の動きをしたのでしょうか?
同じ期間に、主要資産は上昇しました。ビットコインは約4%上昇して$80,500となり、イーサリアムは6%上昇して$2,433となりました。暗号資産市場全体の時価総額は3.4%増加し、$2.69 trillionとなりました。
要するに、政治関連トークンがワシントンの勢力図の変化に反応した一方、ビットコインとイーサリアムはマクロ経済要因や機関投資家の資金フローに反応しました。この日は相関関係が崩れた日となりました。
金融面での関与と規制への影響は何でしょうか? 選挙後に浮上した論点の一つに、金融面での関与と議会による監督があります。
報道機関の調査によると、4月末時点で、家族に関連する暗号資産事業から約$2.3 billionの収益が生じていたとされています。報道では、2025年の財務開示に、暗号資産関連の収入が$1 billion超、さらに「ミームコイン」からのロイヤルティが約$635 million記載されているとされています。
下院監視・説明責任委員会の次期委員長は調査の可能性を示唆し、関係者に「弁護士を雇うよう」助言したと報じられています。調査対象には、エミレーツから「World Liberty Financial」への$500 millionの投資や、ある暗号資産取引所創業者への恩赦の可能性などが含まれるかもしれません。これらは現時点では疑惑や提案された措置の域を出ておらず、調査が具体的にどのように進むかはまだ明らかではありません。
これは何を意味するのでしょうか?
長期的かつ弁証法的な視点から見ると、政治との近さから価値を得る資産が本質的に脆弱であることが明らかになります。こうしたトークンの投資家は、特定の技術やキャッシュフローを生み出せる事業に賭けているのではなく、政治家の人気と影響力が維持されることに賭けています。政治情勢が変化すれば、需要の構造は急速に崩れる可能性があります。
だからこそ、構造的な差異が重要です。中核資産が成熟するにつれて、政治的なナラティブとその評価額との相関は弱まる可能性があります。一方、ナラティブ主導のトークンでは、政治的なナラティブが価値を左右する唯一の要因であり続ける可能性があります。
今後、何に注目すべきでしょうか?
議会が持つ召喚状発行権限により、民間組織に文書や証言の提出を正式に求めることができます。これにより、こうした事業を支える金融構造への監視が強まる可能性があります。焦点はトークンそのものにとどまらず、より広範な事業上・政治上の関係網に及ぶかもしれません。
ここで重要な変数となるのは、こうした規制・法的圧力がこれらの事業の持続可能性に長期的な影響を及ぼすのか、それとも現在の政治情勢に結びついた周期的な現象にとどまるのかという点です。暗号資産市場全体にとって、その結果は、政治色の強いナラティブに左右される資産と、中核となる技術・金融インフラを業界がどれだけ効果的に切り離せるかを試すものとなるでしょう。
本コンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
#DemocratsWinBothChambers
#WCTCS9
#GateSquareTradingChallenge
repost-content-media
TRUMP-0.95%
MELANIA-2.90%
WLFI-0.16%
MEME-0.94%
BTC-0.67%
もっと詳しく