


Fermsy

現在、コンテンツはありません
都市は、若い労働者が職場の近くに住める現実的な機会を持てるよう、雇用のある場所の近くに本物のワンルームや1ベッドルームの住戸を建設する必要があります。
その代わりに、開発業者は誰も求めていない屋上プールや犬用スパを備えた「高級」1ベッドルームを、月額$2,400で建て続けています。
$2,400のワンルームは、手頃な住宅ではありません。犬用スパは、基本的なニーズではありません。
土地代と建設費が上がったのは確かです。しかし、プロジェクトのたびに、毎回、供給量より利益率を追い求めるという判断もまた増えてきました。
アパートは、誰かが実際にお金を貯められる場所であるべきで、たった1か月の不調で親元に戻らざるを得なくなるような価格設定であってはなりません。
その代わりに、開発業者は誰も求めていない屋上プールや犬用スパを備えた「高級」1ベッドルームを、月額$2,400で建て続けています。
$2,400のワンルームは、手頃な住宅ではありません。犬用スパは、基本的なニーズではありません。
土地代と建設費が上がったのは確かです。しかし、プロジェクトのたびに、毎回、供給量より利益率を追い求めるという判断もまた増えてきました。
アパートは、誰かが実際にお金を貯められる場所であるべきで、たった1か月の不調で親元に戻らざるを得なくなるような価格設定であってはなりません。
今年、電気代が80ドル上がった。家の中では何も変わっていない。
変わったのはこれだ。AIを稼働させるデータセンターは、2030年までに米国の電力全体の最大15%を消費すると予測されている。数年前までは、ほぼゼロだった。
電力会社は需要に追いつくため、新しい発電所や送電線の建設に数十億ドルを費やしており、その費用の大半を、需要を生み出しているテック企業ではなく、一般の電力利用者に転嫁している。
その同じ電力会社は、ここ数年で合計1860億ドルの利益を計上している。
使用量が増えたから、料金が上がったわけではない。
あなたが一度も目にすることのないサーバーファームを、あなたが求めてもいなかった製品のために、あなたは補助しているのだ。
変わったのはこれだ。AIを稼働させるデータセンターは、2030年までに米国の電力全体の最大15%を消費すると予測されている。数年前までは、ほぼゼロだった。
電力会社は需要に追いつくため、新しい発電所や送電線の建設に数十億ドルを費やしており、その費用の大半を、需要を生み出しているテック企業ではなく、一般の電力利用者に転嫁している。
その同じ電力会社は、ここ数年で合計1860億ドルの利益を計上している。
使用量が増えたから、料金が上がったわけではない。
あなたが一度も目にすることのないサーバーファームを、あなたが求めてもいなかった製品のために、あなたは補助しているのだ。
もう一度言う:
会計時に「クレジット」を選んだことで「デビット」より余分に請求するのは、違法にすべきだ。
カードネットワークはどちらを選んでも、すでに手数料を徴収している。店舗側も、現金を扱わずに済んだことで、すでにコストを節約している。
ただ、レジであなたが疑問を持たないような項目を見つけ、それを1日に何百万回も繰り返される一回一回の決済で、ただの不労所得に変えただけだ。
会計時に「クレジット」を選んだことで「デビット」より余分に請求するのは、違法にすべきだ。
カードネットワークはどちらを選んでも、すでに手数料を徴収している。店舗側も、現金を扱わずに済んだことで、すでにコストを節約している。
ただ、レジであなたが疑問を持たないような項目を見つけ、それを1日に何百万回も繰り返される一回一回の決済で、ただの不労所得に変えただけだ。
今年、インターネットプロバイダーに月額料金を$40値上げされた。
速度は同じ。ルーターも同じ。雨が降るたびに障害が起きるのも同じ。
値上げの理由は何なのか、電話で聞いてみた。
「インフラ投資と運用コストの上昇です」
そこで、インターネットの速度は上がったのか聞いた。答えは、いいえ。
信頼性は上がった? いいえ。
新しい機器になった? いいえ。
Zoom通話中にバッファリングするまったく同じサービスに、年間$480も多く払っているだけだ。
「コスト」が下がったら、料金も元に戻るのか聞いてみた。
担当者は実際に私を笑った。まるで、私が馬鹿げたことを聞いたかのように。
誰もこの部分について語らない。こうした企業は「コストが上昇したから」と値上げするが、コストが下がっても料金は決して元に戻らない。
料金は一方向にしか動かない。
速度は同じ。ルーターも同じ。雨が降るたびに障害が起きるのも同じ。
値上げの理由は何なのか、電話で聞いてみた。
「インフラ投資と運用コストの上昇です」
そこで、インターネットの速度は上がったのか聞いた。答えは、いいえ。
信頼性は上がった? いいえ。
新しい機器になった? いいえ。
Zoom通話中にバッファリングするまったく同じサービスに、年間$480も多く払っているだけだ。
「コスト」が下がったら、料金も元に戻るのか聞いてみた。
担当者は実際に私を笑った。まるで、私が馬鹿げたことを聞いたかのように。
誰もこの部分について語らない。こうした企業は「コストが上昇したから」と値上げするが、コストが下がっても料金は決して元に戻らない。
料金は一方向にしか動かない。
スーズ・オーマンは、生きているどの男性よりも多くのアメリカ人を「老後は裕福だがホームレス寸前」の状態にしてきた。
同僚のデニースは19年間ずっと401kへの拠出を上限まで続けた。一度も拠出を欠かさなかった。「まず自分自身に支払う」という教えを文字どおり実践していた。52歳の時点で、その口座には$340,000が入っていた。
会社が3月に人員削減を行った。彼女の退職手当は6月に底をついた。7月には家賃の支払期限が来た。
彼女は401kの運営会社に電話し、経済的困窮を理由とする引き出しについて尋ねた。30%が即座に消える形で承認された。彼女は59歳半ではなく52歳だったため、10%の早期引き出しペナルティに加え、連邦税と州税もかかった。
4か月分の請求を賄うために必要だったのは$12,000だった。手元に$12,000残すには、$17,000を引き出さなければならなかった。
退職セミナーで誰も説明しないのはここだ。401kは、あなたが60歳まで働き続けるという1つの結果に最適化されている。緊急資金ではない。それに近いものですらない。税制は、理由が何であれ、早期に必要とした人を意図的に罰する。
デニースには、30%を失わずに触れることのできない$340,000と、当座預金口座の$900があった。
同じお金が私の生活の中でどう置かれているかを説明しよう。
退職口座には会社のマッチング分だけ
同僚のデニースは19年間ずっと401kへの拠出を上限まで続けた。一度も拠出を欠かさなかった。「まず自分自身に支払う」という教えを文字どおり実践していた。52歳の時点で、その口座には$340,000が入っていた。
会社が3月に人員削減を行った。彼女の退職手当は6月に底をついた。7月には家賃の支払期限が来た。
彼女は401kの運営会社に電話し、経済的困窮を理由とする引き出しについて尋ねた。30%が即座に消える形で承認された。彼女は59歳半ではなく52歳だったため、10%の早期引き出しペナルティに加え、連邦税と州税もかかった。
4か月分の請求を賄うために必要だったのは$12,000だった。手元に$12,000残すには、$17,000を引き出さなければならなかった。
退職セミナーで誰も説明しないのはここだ。401kは、あなたが60歳まで働き続けるという1つの結果に最適化されている。緊急資金ではない。それに近いものですらない。税制は、理由が何であれ、早期に必要とした人を意図的に罰する。
デニースには、30%を失わずに触れることのできない$340,000と、当座預金口座の$900があった。
同じお金が私の生活の中でどう置かれているかを説明しよう。
退職口座には会社のマッチング分だけ
誰も、初めて「ちゃんとした」仕事に就いたときに、こんなことは教えてくれない:
•通勤に片道1時間かかり、それは無給なのに、今ではなぜか当たり前になっている
•平日の夜に予定を入れなくなる。18時になればどうせキャンセルすることになると分かっているから
•有給休暇は書類上は存在するけれど、取ると戻ってきたときに仕事が倍になっているから、結局……取らなくなる
•月曜の朝から、金曜まであと何日あるかで一週間を数え始める
•趣味が「昔はやっていたこと」になり、それがいつ起きたのか自分でも分からない
•その年に駐車場の車の中で2回も泣いたのに、「トップパフォーマー」と呼ばれる人事評価を受ける
•ある日計算してみる:仕事8時間、通勤1時間、運がよければ睡眠7時間。そうすると、本当に自分のものと言える時間はたぶん4時間しか残らない。
そして、残されたその4時間で人生全体を築けと言われる。
•通勤に片道1時間かかり、それは無給なのに、今ではなぜか当たり前になっている
•平日の夜に予定を入れなくなる。18時になればどうせキャンセルすることになると分かっているから
•有給休暇は書類上は存在するけれど、取ると戻ってきたときに仕事が倍になっているから、結局……取らなくなる
•月曜の朝から、金曜まであと何日あるかで一週間を数え始める
•趣味が「昔はやっていたこと」になり、それがいつ起きたのか自分でも分からない
•その年に駐車場の車の中で2回も泣いたのに、「トップパフォーマー」と呼ばれる人事評価を受ける
•ある日計算してみる:仕事8時間、通勤1時間、運がよければ睡眠7時間。そうすると、本当に自分のものと言える時間はたぶん4時間しか残らない。
そして、残されたその4時間で人生全体を築けと言われる。
家賃が本来何であるべきか、正直に考えよう:
屋根と四方の壁、そして住める状態を維持してくれる誰かへの支払い。
出ていくまでに自分がどれだけ耐えるかを、アルゴリズムが推測する賭けでは決してなかった。
大家が今年、建物をより頑丈にしたわけではない。ただ、あなたが限界に達するぎりぎりの価格を算出するソフトウェアを見つけ、それを「市場価格」と呼んだだけだ。
家賃の値上がりは、市場が語っているのではない。
天井の雨漏りを見たこともない誰かが所有するスプレッドシートが、あなたがそれでも失う余裕のあるものを決めているのだ。
屋根と四方の壁、そして住める状態を維持してくれる誰かへの支払い。
出ていくまでに自分がどれだけ耐えるかを、アルゴリズムが推測する賭けでは決してなかった。
大家が今年、建物をより頑丈にしたわけではない。ただ、あなたが限界に達するぎりぎりの価格を算出するソフトウェアを見つけ、それを「市場価格」と呼んだだけだ。
家賃の値上がりは、市場が語っているのではない。
天井の雨漏りを見たこともない誰かが所有するスプレッドシートが、あなたがそれでも失う余裕のあるものを決めているのだ。
だから企業は、2009年の最低賃金20ドルを、今日でも7.25ドルのままにすべきだと決めた
かつては福利厚生だった医療保険は、今では給料とは別に年間12,000ドルもかかるべきだと決めた
かつては保証されていた年金は、今では「調整」が必要になるたびに20%下落する401kであるべきだと決めた
かつては収入の25%だった家賃は、今では45%であるべきだと決めた
そして今度は、社会保障は「なくなる」から70歳まで働くべきだと決めている?
もしかしたら、計算方法を変え続けてきた人たちの数学を信じるのをやめるべきなのかもしれない。
かつては福利厚生だった医療保険は、今では給料とは別に年間12,000ドルもかかるべきだと決めた
かつては保証されていた年金は、今では「調整」が必要になるたびに20%下落する401kであるべきだと決めた
かつては収入の25%だった家賃は、今では45%であるべきだと決めた
そして今度は、社会保障は「なくなる」から70歳まで働くべきだと決めている?
もしかしたら、計算方法を変え続けてきた人たちの数学を信じるのをやめるべきなのかもしれない。
運転免許センターで、ある男性が免許更新のために3時間待った。
窓口にたどり着くと、機械が古い免許証をスキャンし、住所を「未確認」と判定して、別の列に回された。
新しい列で、さらに2時間。
その一方で、誰かの身元情報が盗まれ、先月4枚のクレジットカードの発行に使われたのに、銀行は本人から連絡が来るまで1件も不正を検知しなかった。
このシステムは、本物の人間に自分が本物だと2回も証明させることには何の問題もない。
ただ、誰かが本物ではないことを見抜けないだけだ。
窓口にたどり着くと、機械が古い免許証をスキャンし、住所を「未確認」と判定して、別の列に回された。
新しい列で、さらに2時間。
その一方で、誰かの身元情報が盗まれ、先月4枚のクレジットカードの発行に使われたのに、銀行は本人から連絡が来るまで1件も不正を検知しなかった。
このシステムは、本物の人間に自分が本物だと2回も証明させることには何の問題もない。
ただ、誰かが本物ではないことを見抜けないだけだ。
私のベビーブーマー世代の父は、ラテを何杯か我慢すれば、あっという間に頭金が貯まると言った。
私は年収58,000ドル。
この地域の住宅価格の中央値は395,000ドル。頭金20%なら79,000ドル。
何も問題が起きなければ、月に約350ドル貯められる。
つまり、毎月何ひとつ問題が起きない状態が19年間続くということ。車の故障も、歯の治療も、家賃の値上げも、生活そのものもないことが前提だ。
父は26歳のとき、4か月分の給料を貯めて初めて家を買った。
そして私に、本気で欲しいと思っていないだけだと言った。
私は年収58,000ドル。
この地域の住宅価格の中央値は395,000ドル。頭金20%なら79,000ドル。
何も問題が起きなければ、月に約350ドル貯められる。
つまり、毎月何ひとつ問題が起きない状態が19年間続くということ。車の故障も、歯の治療も、家賃の値上げも、生活そのものもないことが前提だ。
父は26歳のとき、4か月分の給料を貯めて初めて家を買った。
そして私に、本気で欲しいと思っていないだけだと言った。
かつて労働者は、同じ会社で20年、30年、さらには40年も働き続けていました。
その後、企業は取引条件を変えました。
経営幹部は何百万ドルもの昇給を得ました。
株主は何十億ドルもの自社株買いの恩恵を受けました。
一方、労働者が得たのは:
• 停滞した賃金
• 高騰する医療費
• 減少する福利厚生
• 解雇
• 長時間労働
そして企業はこう疑問に思いました:
「なぜ労働者はもう忠誠心を持たないのか?」
忠誠心は一方通行ではないからです。
福利厚生を削り続け、賃金を抑え、雇用の安定を「随意雇用」に置き換えておきながら……
それでも労働者に会社を家族のように扱うことを期待することはできません。
労働者が突然、仕事を大切にしなくなったわけではありません。
取引条件が変わったのです。
その後、企業は取引条件を変えました。
経営幹部は何百万ドルもの昇給を得ました。
株主は何十億ドルもの自社株買いの恩恵を受けました。
一方、労働者が得たのは:
• 停滞した賃金
• 高騰する医療費
• 減少する福利厚生
• 解雇
• 長時間労働
そして企業はこう疑問に思いました:
「なぜ労働者はもう忠誠心を持たないのか?」
忠誠心は一方通行ではないからです。
福利厚生を削り続け、賃金を抑え、雇用の安定を「随意雇用」に置き換えておきながら……
それでも労働者に会社を家族のように扱うことを期待することはできません。
労働者が突然、仕事を大切にしなくなったわけではありません。
取引条件が変わったのです。
親が年を取ったときに何が起こるのか、誰も本当の意味では教えてくれません。
感情的な部分ではありません。経済的な部分です。
老人ホームには、毎月何千ドルもかかることがあります。
メディケアでは、家族が実際に必要とする長期介護がカバーされない場合があります。
つまり、誰かが支払わなければなりません。
親の貯蓄から支払うのかもしれません。
親の退職口座から支払うのかもしれません。
あなたが相続できると思っていたお金から支払うのかもしれません。
そして、それも尽きてしまったら?
その問題はあなたに降りかかります。
まずは請求書の支払いを手伝い、次に食料品代を負担し、その後は医療費を支払い、最後には親がもう払えない介護費用まで負担することになります。
そして突然、誰かの生活を支えながら、自分の老後のためにも貯蓄しようとしている状況に陥ります。
そこが、誰も語らない部分です。
経済面で何もかも「正しく」行っていても、想定していなかった状況に巻き込まれることがあります。
年を取ることにかかる費用は、年を取る本人だけに影響するわけではありません。
家族全体の経済状況を一変させる可能性があるのです。
感情的な部分ではありません。経済的な部分です。
老人ホームには、毎月何千ドルもかかることがあります。
メディケアでは、家族が実際に必要とする長期介護がカバーされない場合があります。
つまり、誰かが支払わなければなりません。
親の貯蓄から支払うのかもしれません。
親の退職口座から支払うのかもしれません。
あなたが相続できると思っていたお金から支払うのかもしれません。
そして、それも尽きてしまったら?
その問題はあなたに降りかかります。
まずは請求書の支払いを手伝い、次に食料品代を負担し、その後は医療費を支払い、最後には親がもう払えない介護費用まで負担することになります。
そして突然、誰かの生活を支えながら、自分の老後のためにも貯蓄しようとしている状況に陥ります。
そこが、誰も語らない部分です。
経済面で何もかも「正しく」行っていても、想定していなかった状況に巻き込まれることがあります。
年を取ることにかかる費用は、年を取る本人だけに影響するわけではありません。
家族全体の経済状況を一変させる可能性があるのです。
週40時間働き、毎日出勤し、外食を避け、サブスクリプションを解約し、セール品を買っても、それでもお金に困っていると感じることがある。
時給18ドルで働くと、月の総収入は約3,100ドルになる。
そこから税金が引かれる。
さらに家賃として1,500ドル以上を支払う。
車のローン、保険、ガソリン、食料品、光熱費、携帯電話料金、そしてただ生活するだけでかかるその他すべての費用も加わる。
しかも、保育費、医療費、学生ローン、クレジットカードの支払い、老後のための貯蓄については、まだ何も話していない。
すると誰かがこう言う。
「もっと上手に予算を組めばいいだけだよ。」
予算管理は大切だ。収入の範囲内で生活することも大切だ。
しかし、予算を切り詰めるにも限界がある。
収入の問題は、支出を削るだけでは解決できない。
手取りが2,600ドルで、基本的な生活費が3,200ドルかかるなら、問題はスターバックスを買いすぎたことではない。
単純に、数字が合わないのだ。
時給18ドルで働くと、月の総収入は約3,100ドルになる。
そこから税金が引かれる。
さらに家賃として1,500ドル以上を支払う。
車のローン、保険、ガソリン、食料品、光熱費、携帯電話料金、そしてただ生活するだけでかかるその他すべての費用も加わる。
しかも、保育費、医療費、学生ローン、クレジットカードの支払い、老後のための貯蓄については、まだ何も話していない。
すると誰かがこう言う。
「もっと上手に予算を組めばいいだけだよ。」
予算管理は大切だ。収入の範囲内で生活することも大切だ。
しかし、予算を切り詰めるにも限界がある。
収入の問題は、支出を削るだけでは解決できない。
手取りが2,600ドルで、基本的な生活費が3,200ドルかかるなら、問題はスターバックスを買いすぎたことではない。
単純に、数字が合わないのだ。
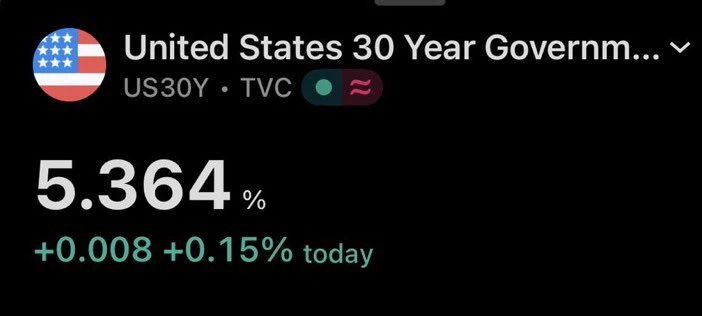
$11m をただ持っているだけなら、30年物国債だけで、今後30年間、保証付きで年間約$600k を受け取れることに気づいた。
仕事なし。ストレスなし。相場のタイミングを読む必要もなし。
それだけのお金を持っている人が、文字どおりほかのことをしているのはなぜ?
(それに、なぜ「$11 millionをただ持っている」が、ほかの誰にも使えない金融アドバイスの出発点になってしまうの?)
仕事なし。ストレスなし。相場のタイミングを読む必要もなし。
それだけのお金を持っている人が、文字どおりほかのことをしているのはなぜ?
(それに、なぜ「$11 millionをただ持っている」が、ほかの誰にも使えない金融アドバイスの出発点になってしまうの?)
ジムで見かけていた男性が、数か月前から来なくなった。先週ばったり会ったら、娘さんが珍しい自己免疫疾患を患っていると言っていた。
7か月。それが、15年分の貯金を使い果たすまでにかかった期間だ。これまで一度も借金はなかった。ゼロから築き上げた事業もあった。生まれたときから手をつけずに貯めていた、娘さんの大学資金もあった。
すべてなくなった。手術のためではない。実験的な治療のためでもない。保険適用後、異議申し立てをした後、2度も却下され、書面で承認を勝ち取るために闘った後に残る、娘さんの状態を安定させるたった1つの薬の月々の費用のためだ。
彼は事業を売った。引退するためではない。子どもを生かし続けるための現金を確保するためだ。
彼は以前、医療費で破産する人たちは、ただ計画性がなかっただけだと思っていたと言っていた。
今、彼もその一人だ。そして、彼は私が知る誰よりも周到に計画していた。
これは保険ではない。誰が自分の子どもを生かし続けられるかを決めるサブスクリプションだ。
7か月。それが、15年分の貯金を使い果たすまでにかかった期間だ。これまで一度も借金はなかった。ゼロから築き上げた事業もあった。生まれたときから手をつけずに貯めていた、娘さんの大学資金もあった。
すべてなくなった。手術のためではない。実験的な治療のためでもない。保険適用後、異議申し立てをした後、2度も却下され、書面で承認を勝ち取るために闘った後に残る、娘さんの状態を安定させるたった1つの薬の月々の費用のためだ。
彼は事業を売った。引退するためではない。子どもを生かし続けるための現金を確保するためだ。
彼は以前、医療費で破産する人たちは、ただ計画性がなかっただけだと思っていたと言っていた。
今、彼もその一人だ。そして、彼は私が知る誰よりも周到に計画していた。
これは保険ではない。誰が自分の子どもを生かし続けられるかを決めるサブスクリプションだ。
いとこはマーケティングマネージャーとして$110k を稼いでいる。夕食の席で「かろうじて生活している」とこぼしていた。
実際の1か月:
• 毎朝欠かさず$6のオーツミルクラテ
• $58k SUVの月額$780のリース
• 眺望付きのダウンタウンのアパートに月$2,400。ただし、その景色を見るために家にいることはない
• 「駐車は面倒だから」と、どこへ行くにもUber
私の目を真っすぐ見て、「$110k はもうどこにも行かない。中流階級は死んだ」と言った。
その場では言わなかったが、ここでは言わせてもらう:
収入の問題じゃない。危機のふりをしているライフスタイルの問題だ。
私が間違っている?
実際の1か月:
• 毎朝欠かさず$6のオーツミルクラテ
• $58k SUVの月額$780のリース
• 眺望付きのダウンタウンのアパートに月$2,400。ただし、その景色を見るために家にいることはない
• 「駐車は面倒だから」と、どこへ行くにもUber
私の目を真っすぐ見て、「$110k はもうどこにも行かない。中流階級は死んだ」と言った。
その場では言わなかったが、ここでは言わせてもらう:
収入の問題じゃない。危機のふりをしているライフスタイルの問題だ。
私が間違っている?
年金の何がいいのか、私には分からない。
会社に30年間忠誠を尽くし、無給の残業までして
それで、受け取り始める前に会社が倒産したり、年金を削減したりしないことを願うだけ
私のインデックスファンドは、配当を払い続けてもらうために、そんなに長く一つの仕事を続ける必要なんてない 🙂
会社に30年間忠誠を尽くし、無給の残業までして
それで、受け取り始める前に会社が倒産したり、年金を削減したりしないことを願うだけ
私のインデックスファンドは、配当を払い続けてもらうために、そんなに長く一つの仕事を続ける必要なんてない 🙂
今週、隣人が立ち寄った。
「ねえ、君のところも保険料が上がったのか? うちには、屋根が『古すぎる』という手紙が届いたんだ。これまで一度も雨漏りしたことがないのに。新しい見積もりは$4,800で、去年の$2,100から上がっていた。わざと私たちを締め出そうとしているように感じるよ。」
彼は71歳。社会保障給付で暮らしている。1989年からその家に住んでいる。住宅ローンは10年以上前に完済している。
今や彼は、すでに完全に所有している家の保険を維持するためだけに、避けて通れない$4,800の請求と、払う余裕のない屋根の交換との板挟みになっている。
これは意図的に仕組まれている。
「ねえ、君のところも保険料が上がったのか? うちには、屋根が『古すぎる』という手紙が届いたんだ。これまで一度も雨漏りしたことがないのに。新しい見積もりは$4,800で、去年の$2,100から上がっていた。わざと私たちを締め出そうとしているように感じるよ。」
彼は71歳。社会保障給付で暮らしている。1989年からその家に住んでいる。住宅ローンは10年以上前に完済している。
今や彼は、すでに完全に所有している家の保険を維持するためだけに、避けて通れない$4,800の請求と、払う余裕のない屋根の交換との板挟みになっている。
これは意図的に仕組まれている。
叔父は30年間、余ったお金をすべて貯め続けた。ドアが錆びて穴が開くまで、同じトラックに乗り続けた。休暇には一度も行かなかった。「生活が落ち着いたら」旅行すると言っていた。
58歳でALSと診断された。それから2年後、亡くなった。
貯金は最期に必要となった在宅介護費用に充てられ、その後は葬儀費用に使われ、残りは、元気だった頃の彼をほとんど覚えていない4人の子どもたちに分けられた。
彼は一生を、迎えに来ることのなかった未来に備えて過ごした。
58歳でALSと診断された。それから2年後、亡くなった。
貯金は最期に必要となった在宅介護費用に充てられ、その後は葬儀費用に使われ、残りは、元気だった頃の彼をほとんど覚えていない4人の子どもたちに分けられた。
彼は一生を、迎えに来ることのなかった未来に備えて過ごした。
現在、アメリカの成人の95%が、国内は生活費負担の危機に直面していると答えています。
ある政党の95%ではありません。ある所得層の95%でもありません。
全員の95%です。
もはや単なる主張ではありません。これはほぼ総意です。
これほど多くのアメリカ人が何かについて意見を一致させた前回も、やはり良いニュースではありませんでした。
ある政党の95%ではありません。ある所得層の95%でもありません。
全員の95%です。
もはや単なる主張ではありません。これはほぼ総意です。
これほど多くのアメリカ人が何かについて意見を一致させた前回も、やはり良いニュースではありませんでした。
人気の話題
#GTSurges4.3%ToBreak10
30.14k 閲覧数4.88k件の議論
#BTCRetakes81K
46.79k 閲覧数18.32k件の議論
#GateVoyage
7.97k 閲覧数9.32k件の議論
#加密貨幣總市值重返2.8萬億美元
42.46k 閲覧数695件の議論
#GateRanksTop2InBTCAndETHOpenInterest
45.73k 閲覧数39.07k件の議論
#EthereumSpotETFsSee144MNetInflow
15.22k 閲覧数761件の議論
#GarrettJinHolds320MInZEC
40.08k 閲覧数745件の議論
#StriveHoldingsSurpass25000BTC
10.76k 閲覧数1.38k件の議論
#GateTopsStockPerpetualCoverage
41.34k 閲覧数1.3k件の議論
#KashkariSaysInflationStillTooHigh
98.8k 閲覧数3.24k件の議論